Tuần 26/10–30/10: Hóa đơn capex của Big Tech và cú sập của Intel khiến SPX giảm tuần thứ ba liên tiếp, small caps và nhóm phòng thủ đi ngược chiều
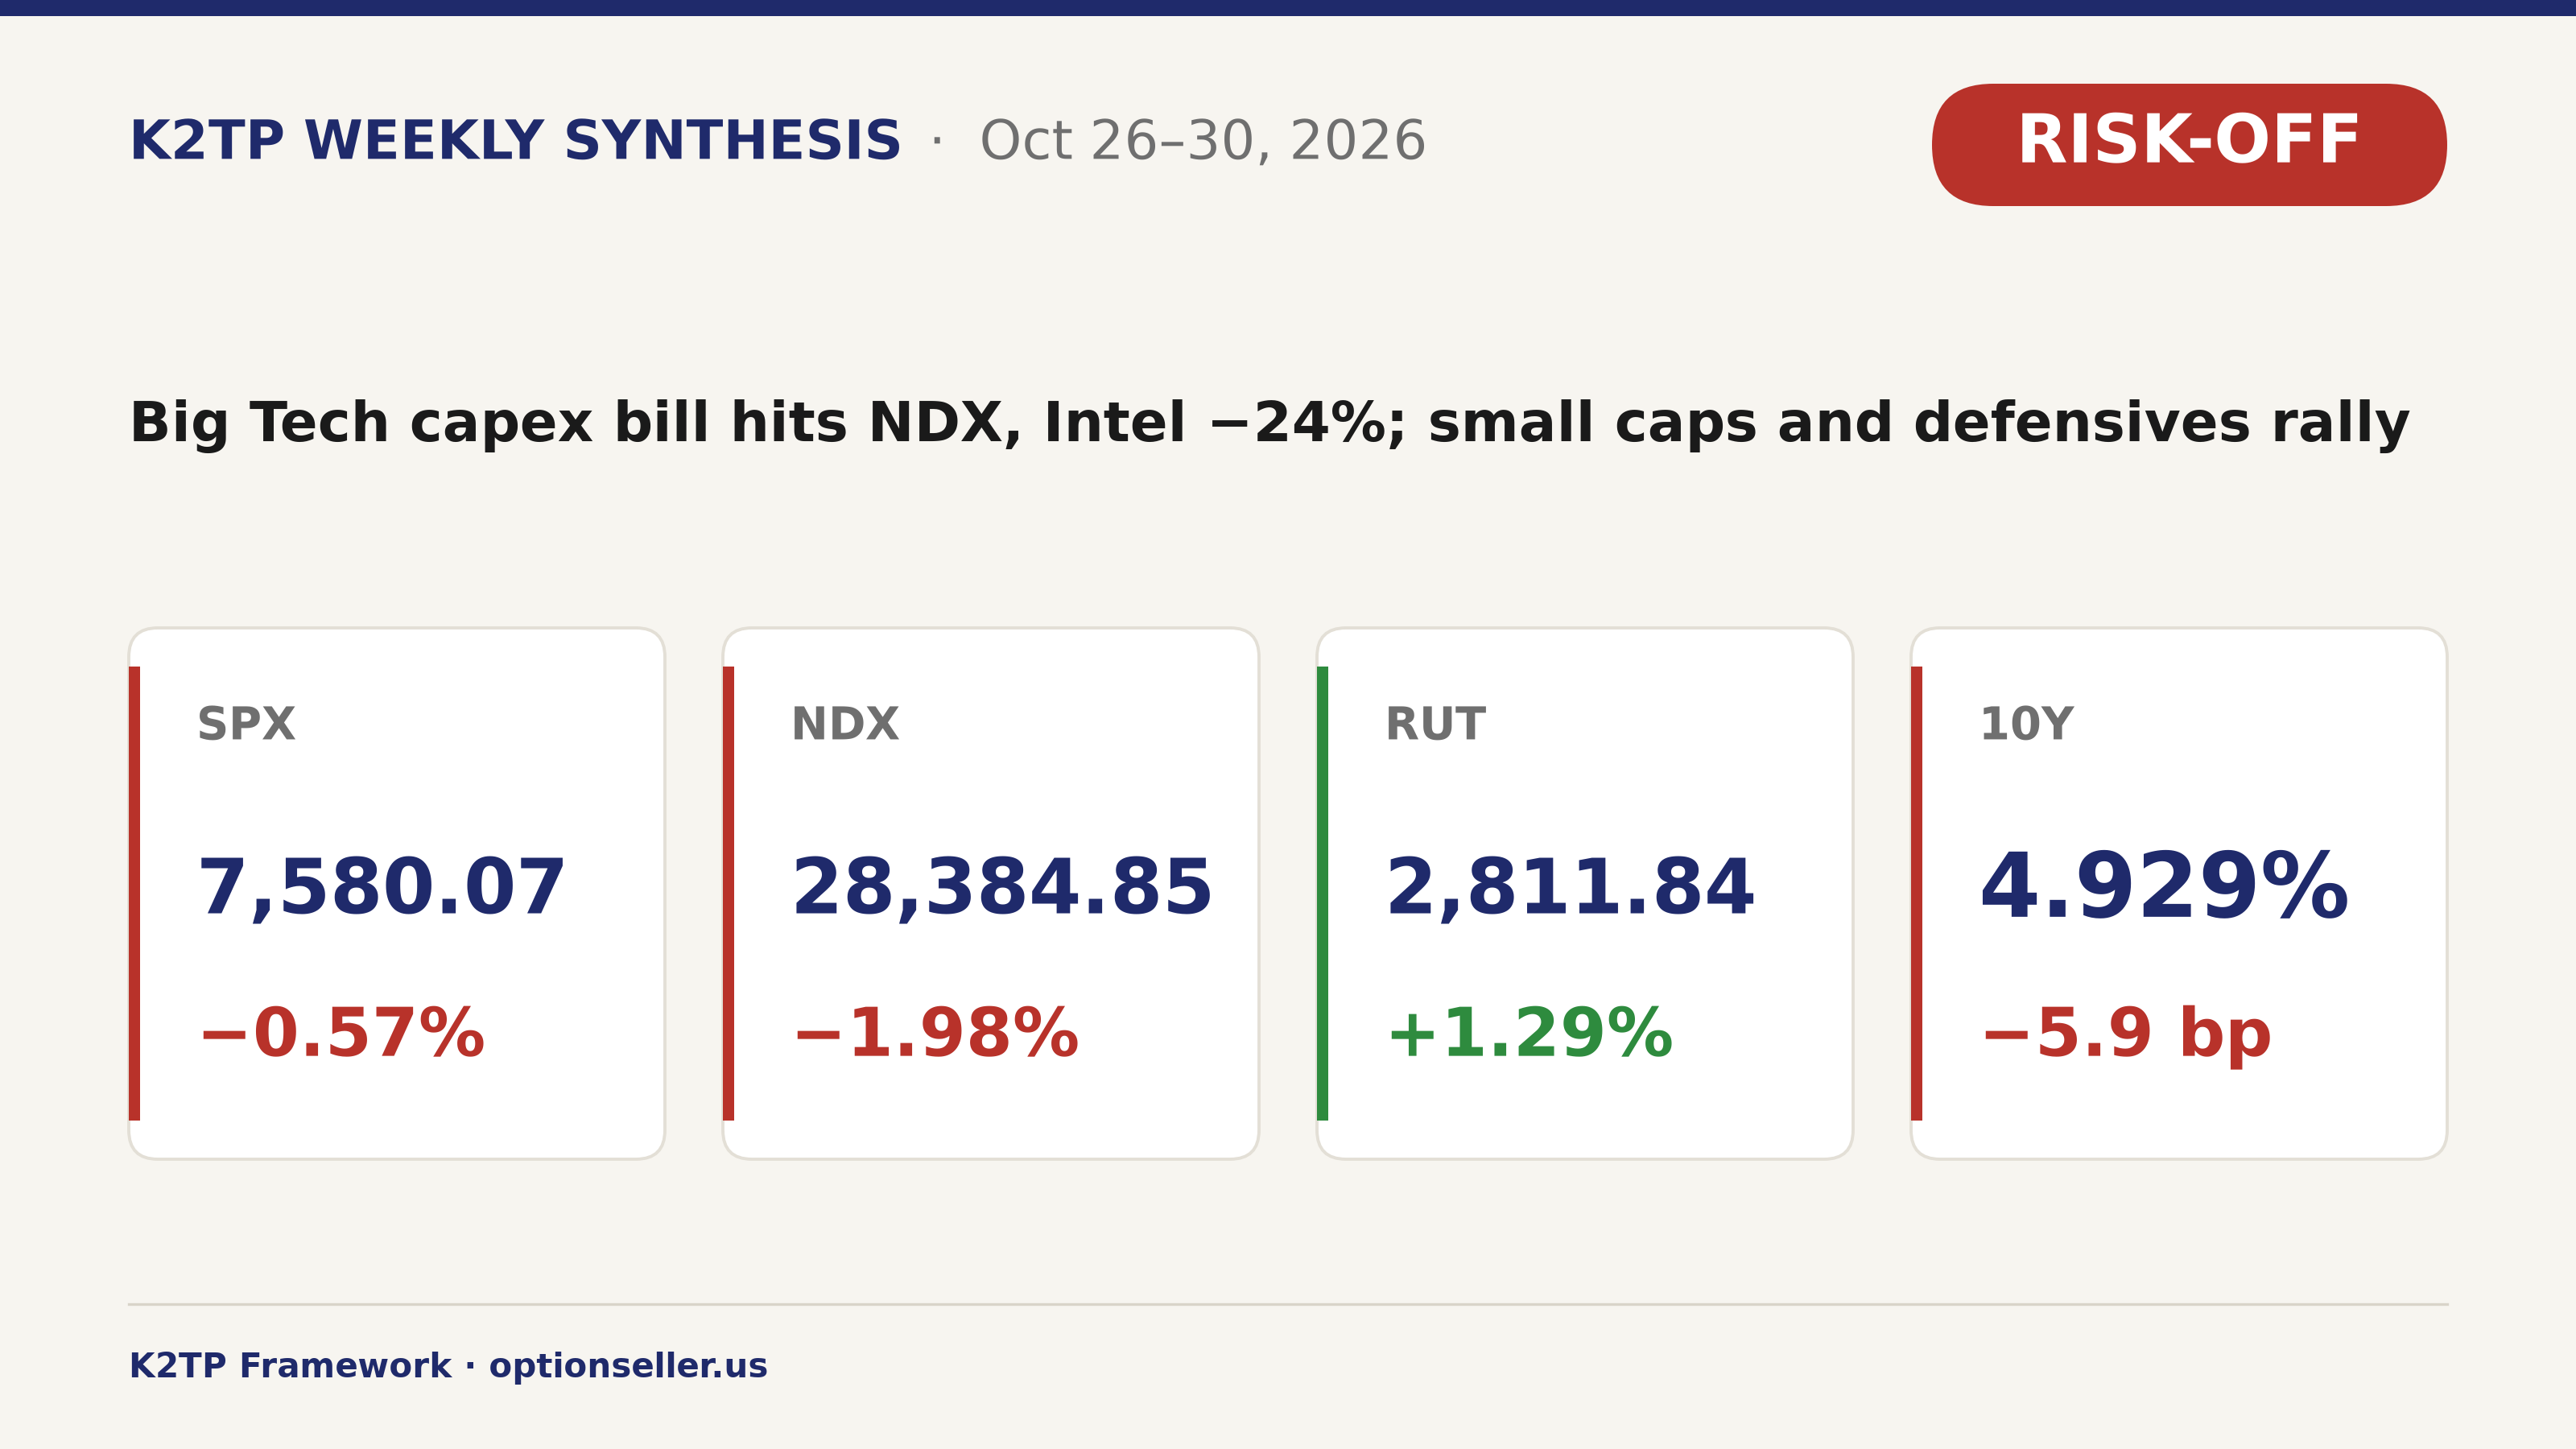
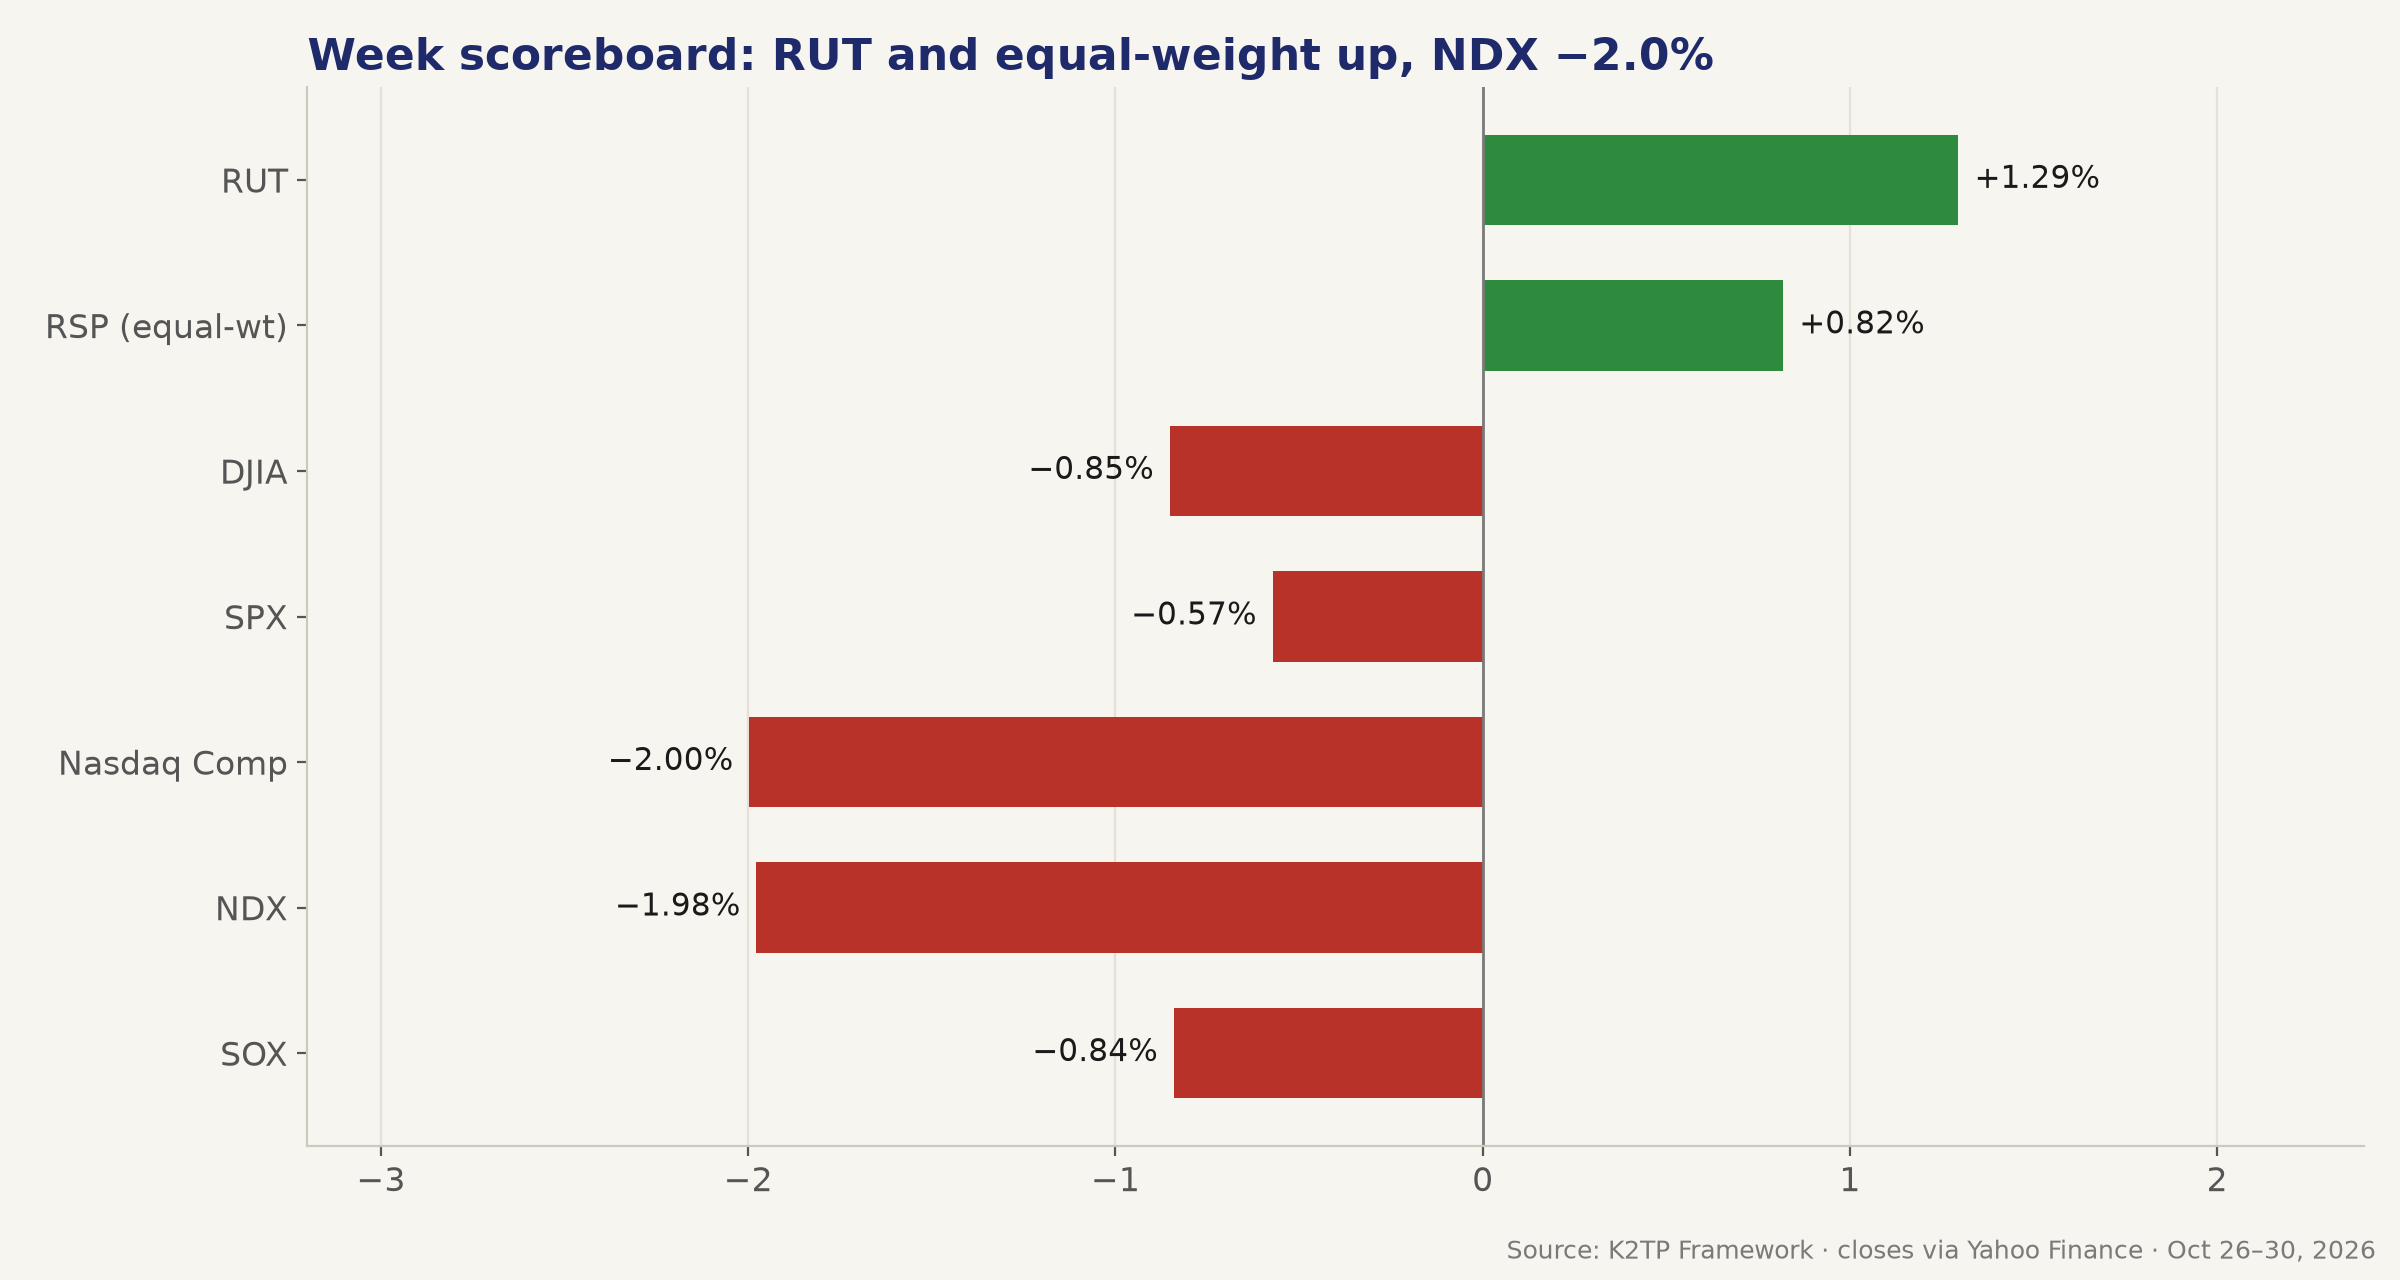
SPX −0.57%, NDX −1.98%, RUT +1.29%, VIX −0.15%, 10Y −5.9 bp. Nhóm chip tăng đến thứ Tư nhờ Anthropic và Broadcom, rồi Alphabet, Amazon và Intel đưa capex AI trở lại thành nỗi lo chính; khép tuần ở trạng thái RISK-OFF.
ĐIỂM TIN CHÍNH TUẦN
- SPX −0.57% về 7,580.07, tuần giảm thứ ba liên tiếp và mức đóng cửa thấp nhất tháng 10; NDX −1.98%, Nasdaq Composite −2.00%, DJIA −0.85%
- RUT +1.29% và RSP equal-weight +0.82% tiếp tục vượt SPX: tuần thứ hai dòng tiền rời nhóm mega-cap tech
- SPX tăng ba phiên lên 7,743.98 hôm thứ Tư (đỉnh tuần 7,758.43 lúc 11:40 AM PT, ngay sau FOMC), rồi giảm thứ Năm và −1.82% thứ Sáu, phiên tệ nhất kể từ tháng 6
- AI đảo chiều hai lần: S-1 của Anthropic và gói tài trợ chip Broadcom $63B đẩy SOX +2.82% và +3.60% thứ Hai–Ba; thứ Sáu SOX −7.20% sau guidance của Intel. Cả tuần SOX −0.84%
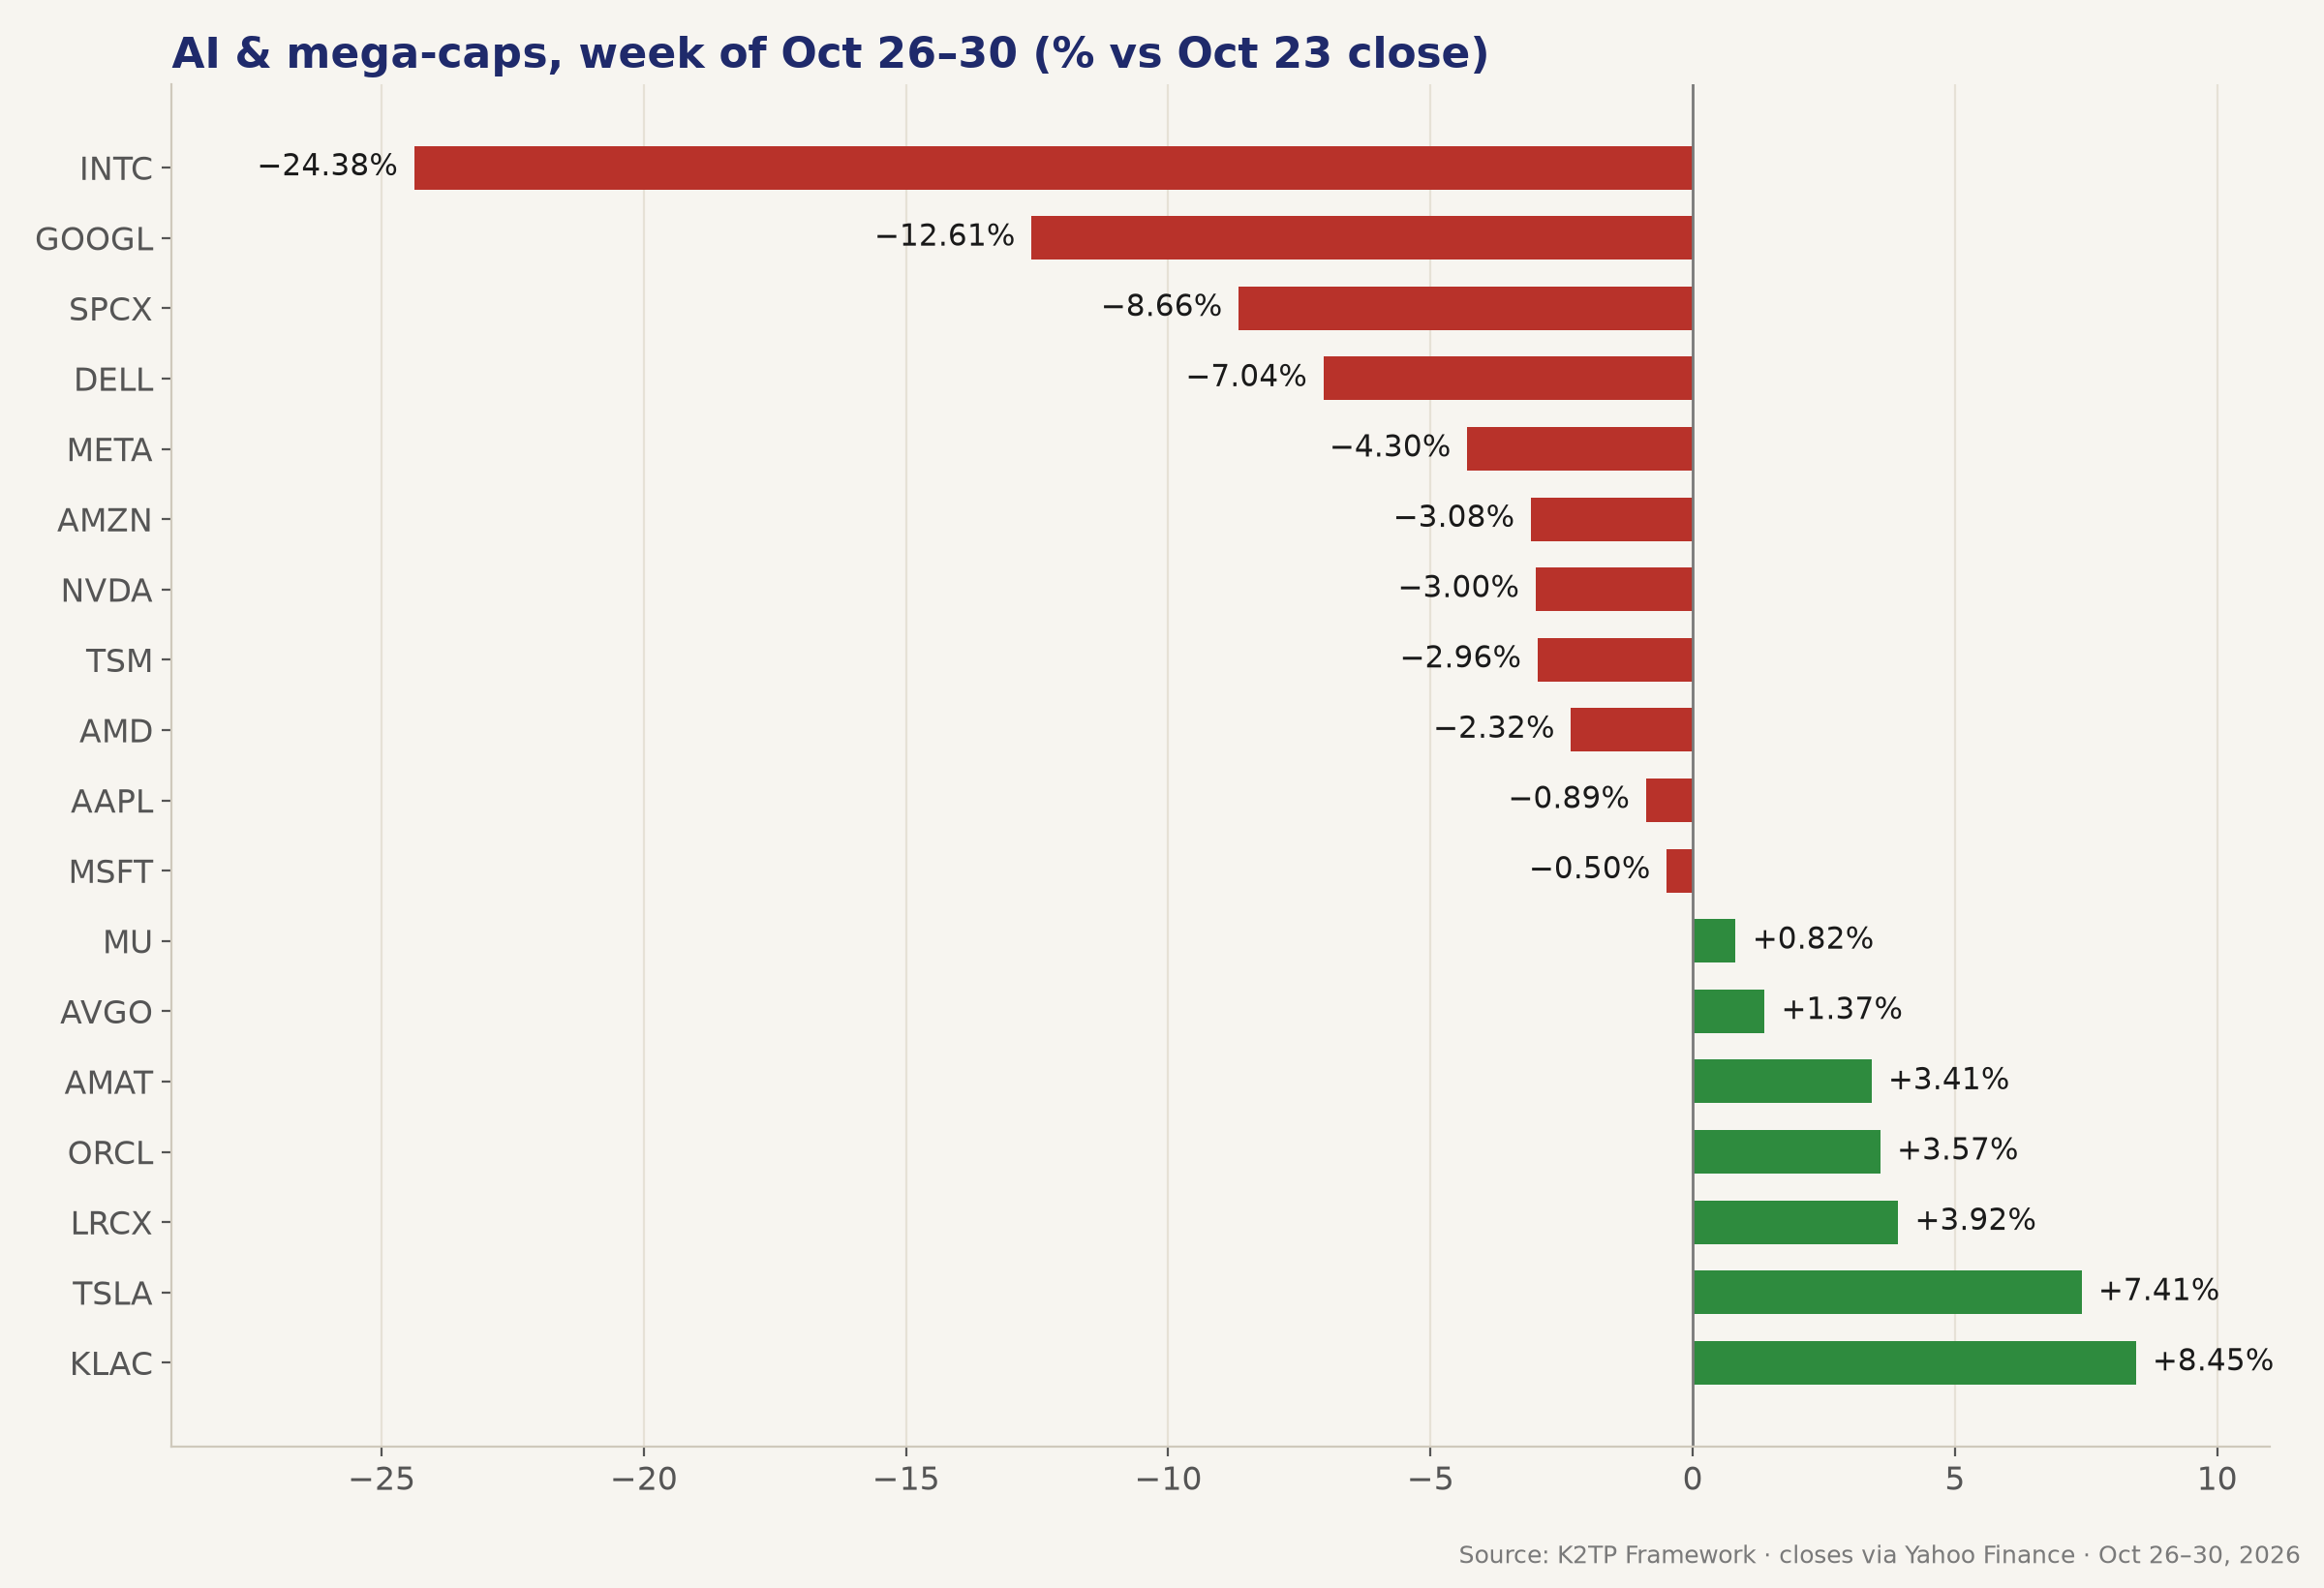
- BCTC: Microsoft tăng nhờ Azure +48%; Alphabet (FCF −$9.07B) và Amazon (capex quý $77.3B) bị bán; Intel −28.58% thứ Sáu vì guidance Q4 yếu. Cả tuần: INTC −24.38%, GOOGL −12.61%
- FOMC giữ lãi suất 3.75%–4.00% với tỷ lệ 10-2, hai phiếu muốn tăng; thứ Sáu, Logan (Fed Dallas) kêu gọi tăng thêm ít nhất hai lần
- Số liệu vững: GDP Q3 3.4% so với 3.2% dự báo, PCE và core PCE đúng kỳ vọng (3.6% / 3.1% y/y), đơn trợ cấp thất nghiệp 194K, niềm tin tiêu dùng 91.7 so với 81
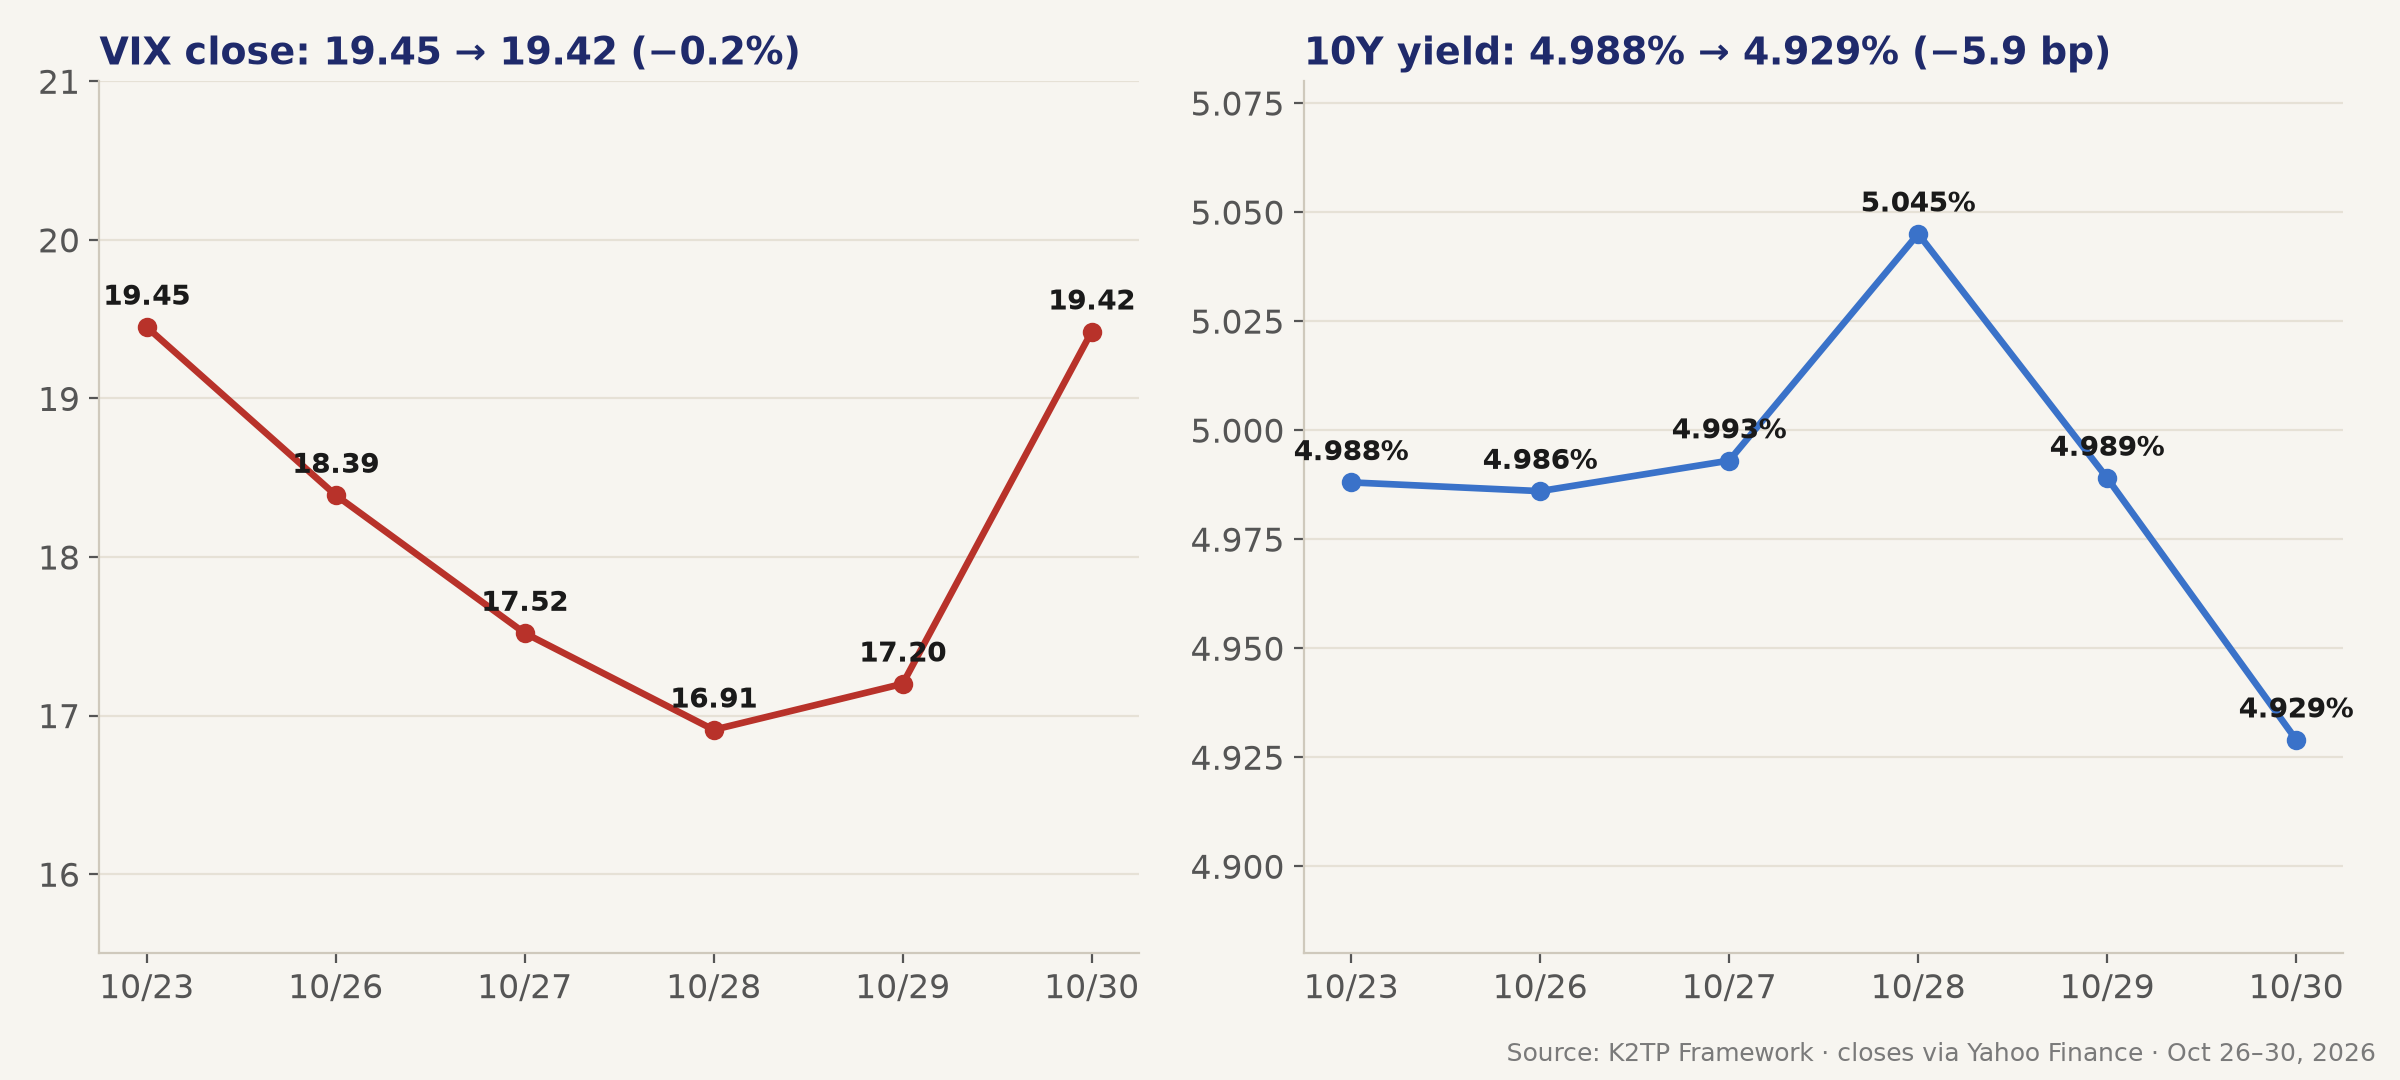
- 10Y −5.9 bp về 4.929% sau khi vượt 5.04% ngày FOMC; WTI $103.27 → $104.12, có một phiên đóng dưới $100 hôm thứ Ba; Brent tháng 12 đáo hạn ở $117.64
- Ngành: 9/11 tăng; XLV +3.12%, XLB +2.79%, XLU +2.04% dẫn đầu; XLC −5.32% và XLK −2.03% yếu nhất
- VIX 19.45 → 19.42, nhưng biên độ từ 16.21 (thứ Tư) đến 23.93 (thứ Sáu)
- Trạng thái: 🟡 TRANSITION (thứ Hai) → 🟢 RISK-ON hẹp (thứ Ba–Tư) → 🟡 TRANSITION (thứ Năm) → 🔴 RISK-OFF (đóng cửa thứ Sáu)
- Cuối tuần: đàm phán Doha về kế hoạch mở lại Hormuz "trong hai ngày", sự cố tàu chở dầu ở vùng Vịnh, OPEC+ giữ sản lượng tháng 12. Thứ Hai: dầu −4%, ISM Manufacturing 55.5 vượt dự báo, SPX trở lại trên pivot tuần. Xem CUỐI TUẦN CÓ GÌ
DIỄN BIẾN TỪNG NGÀY
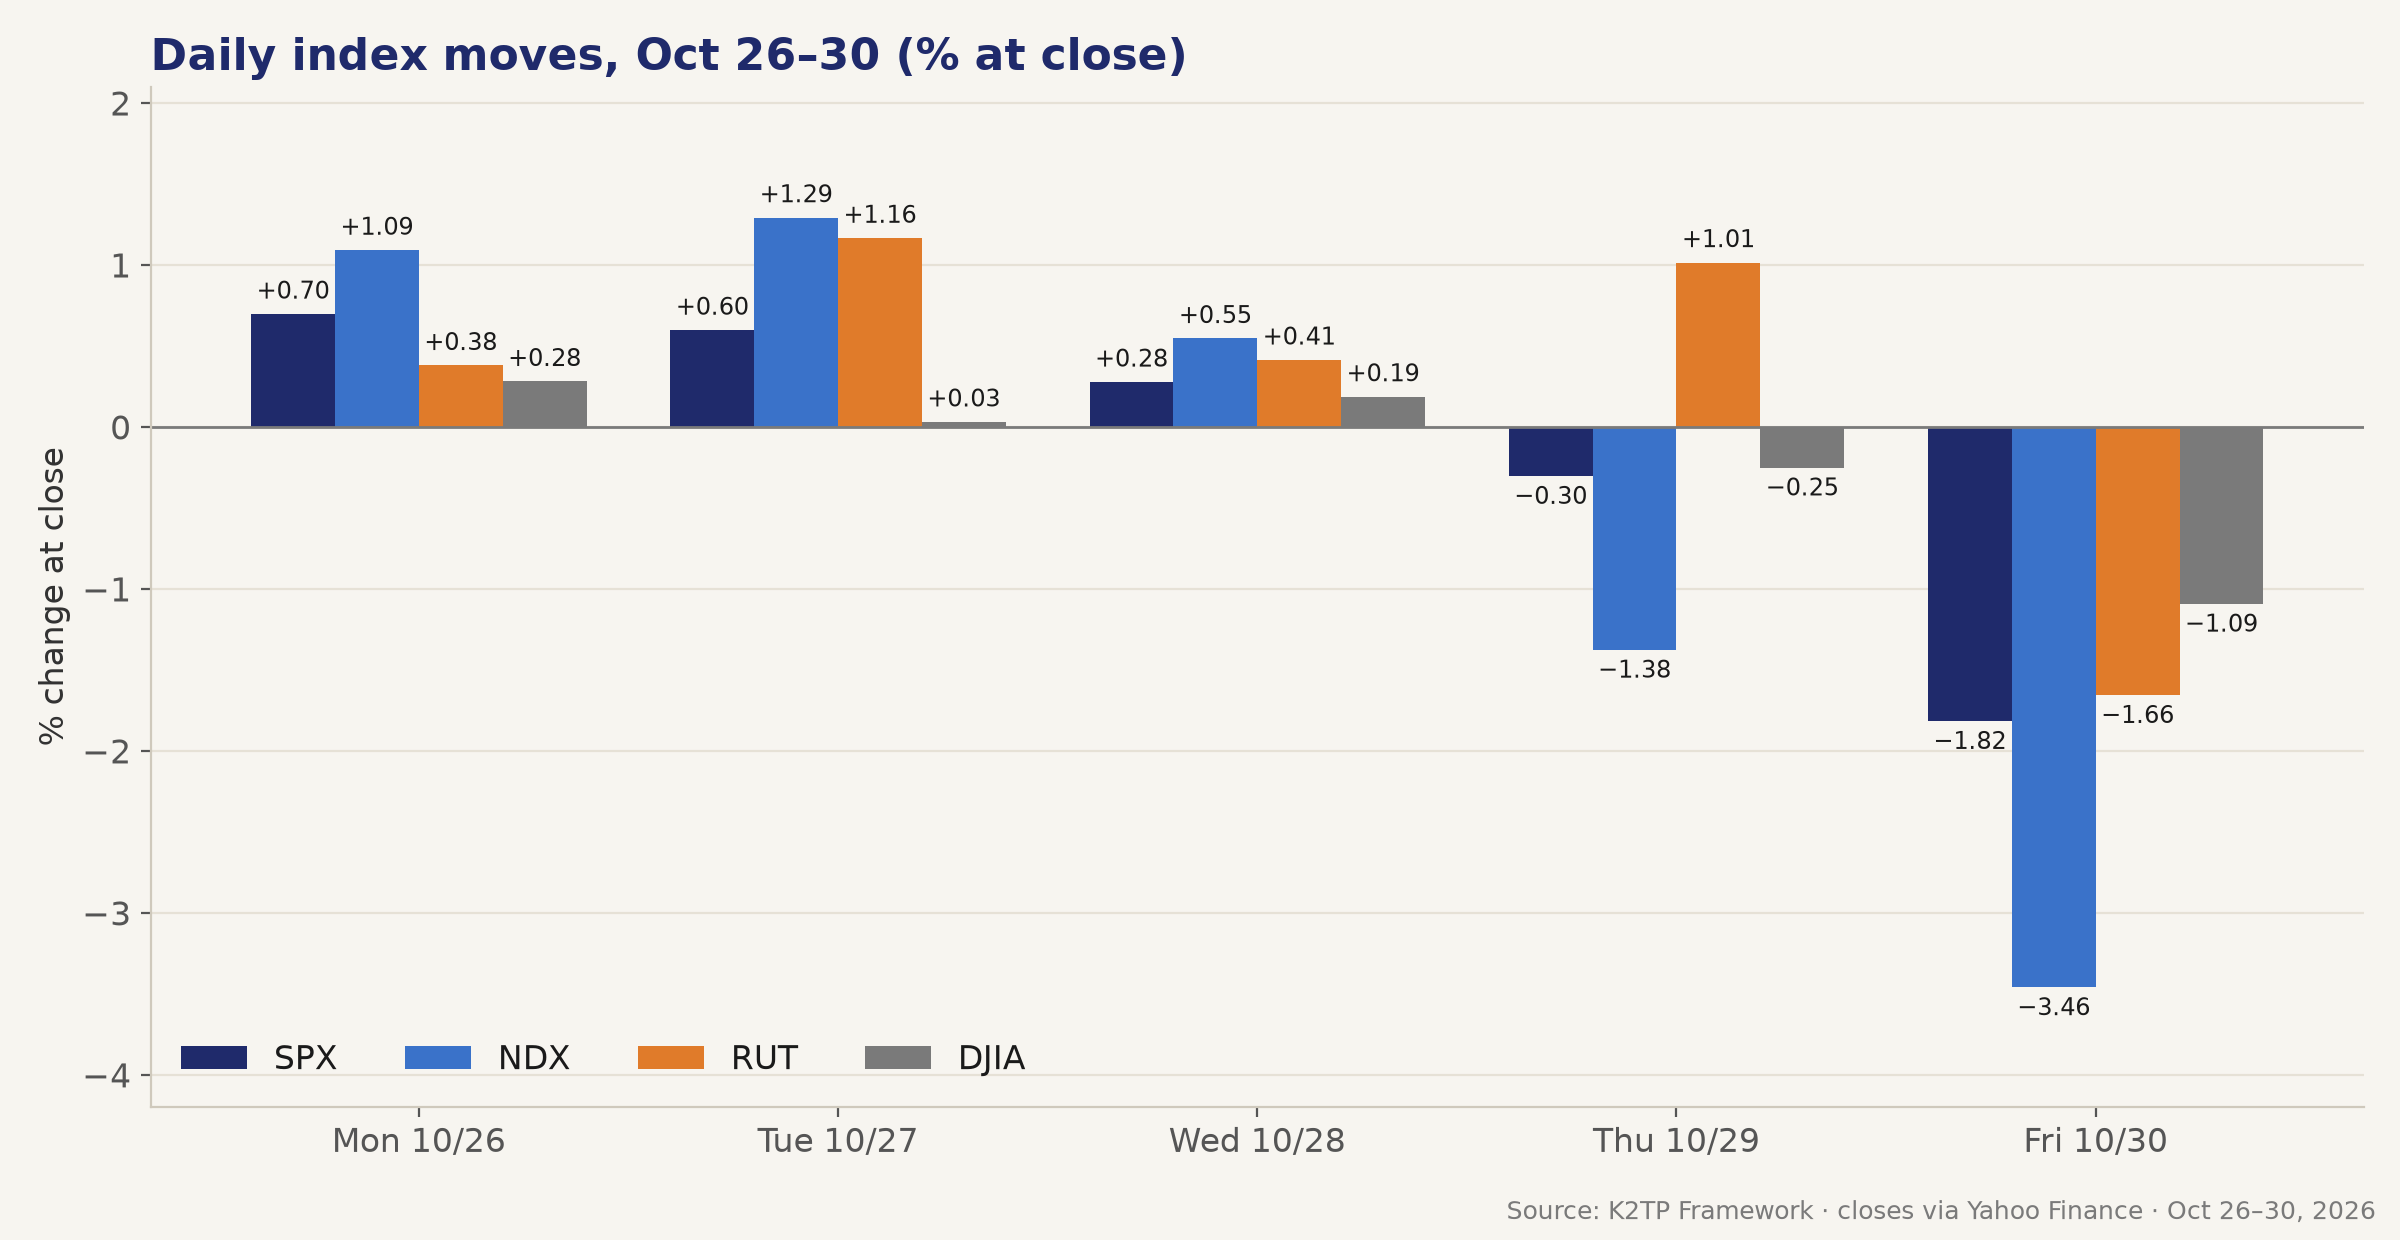
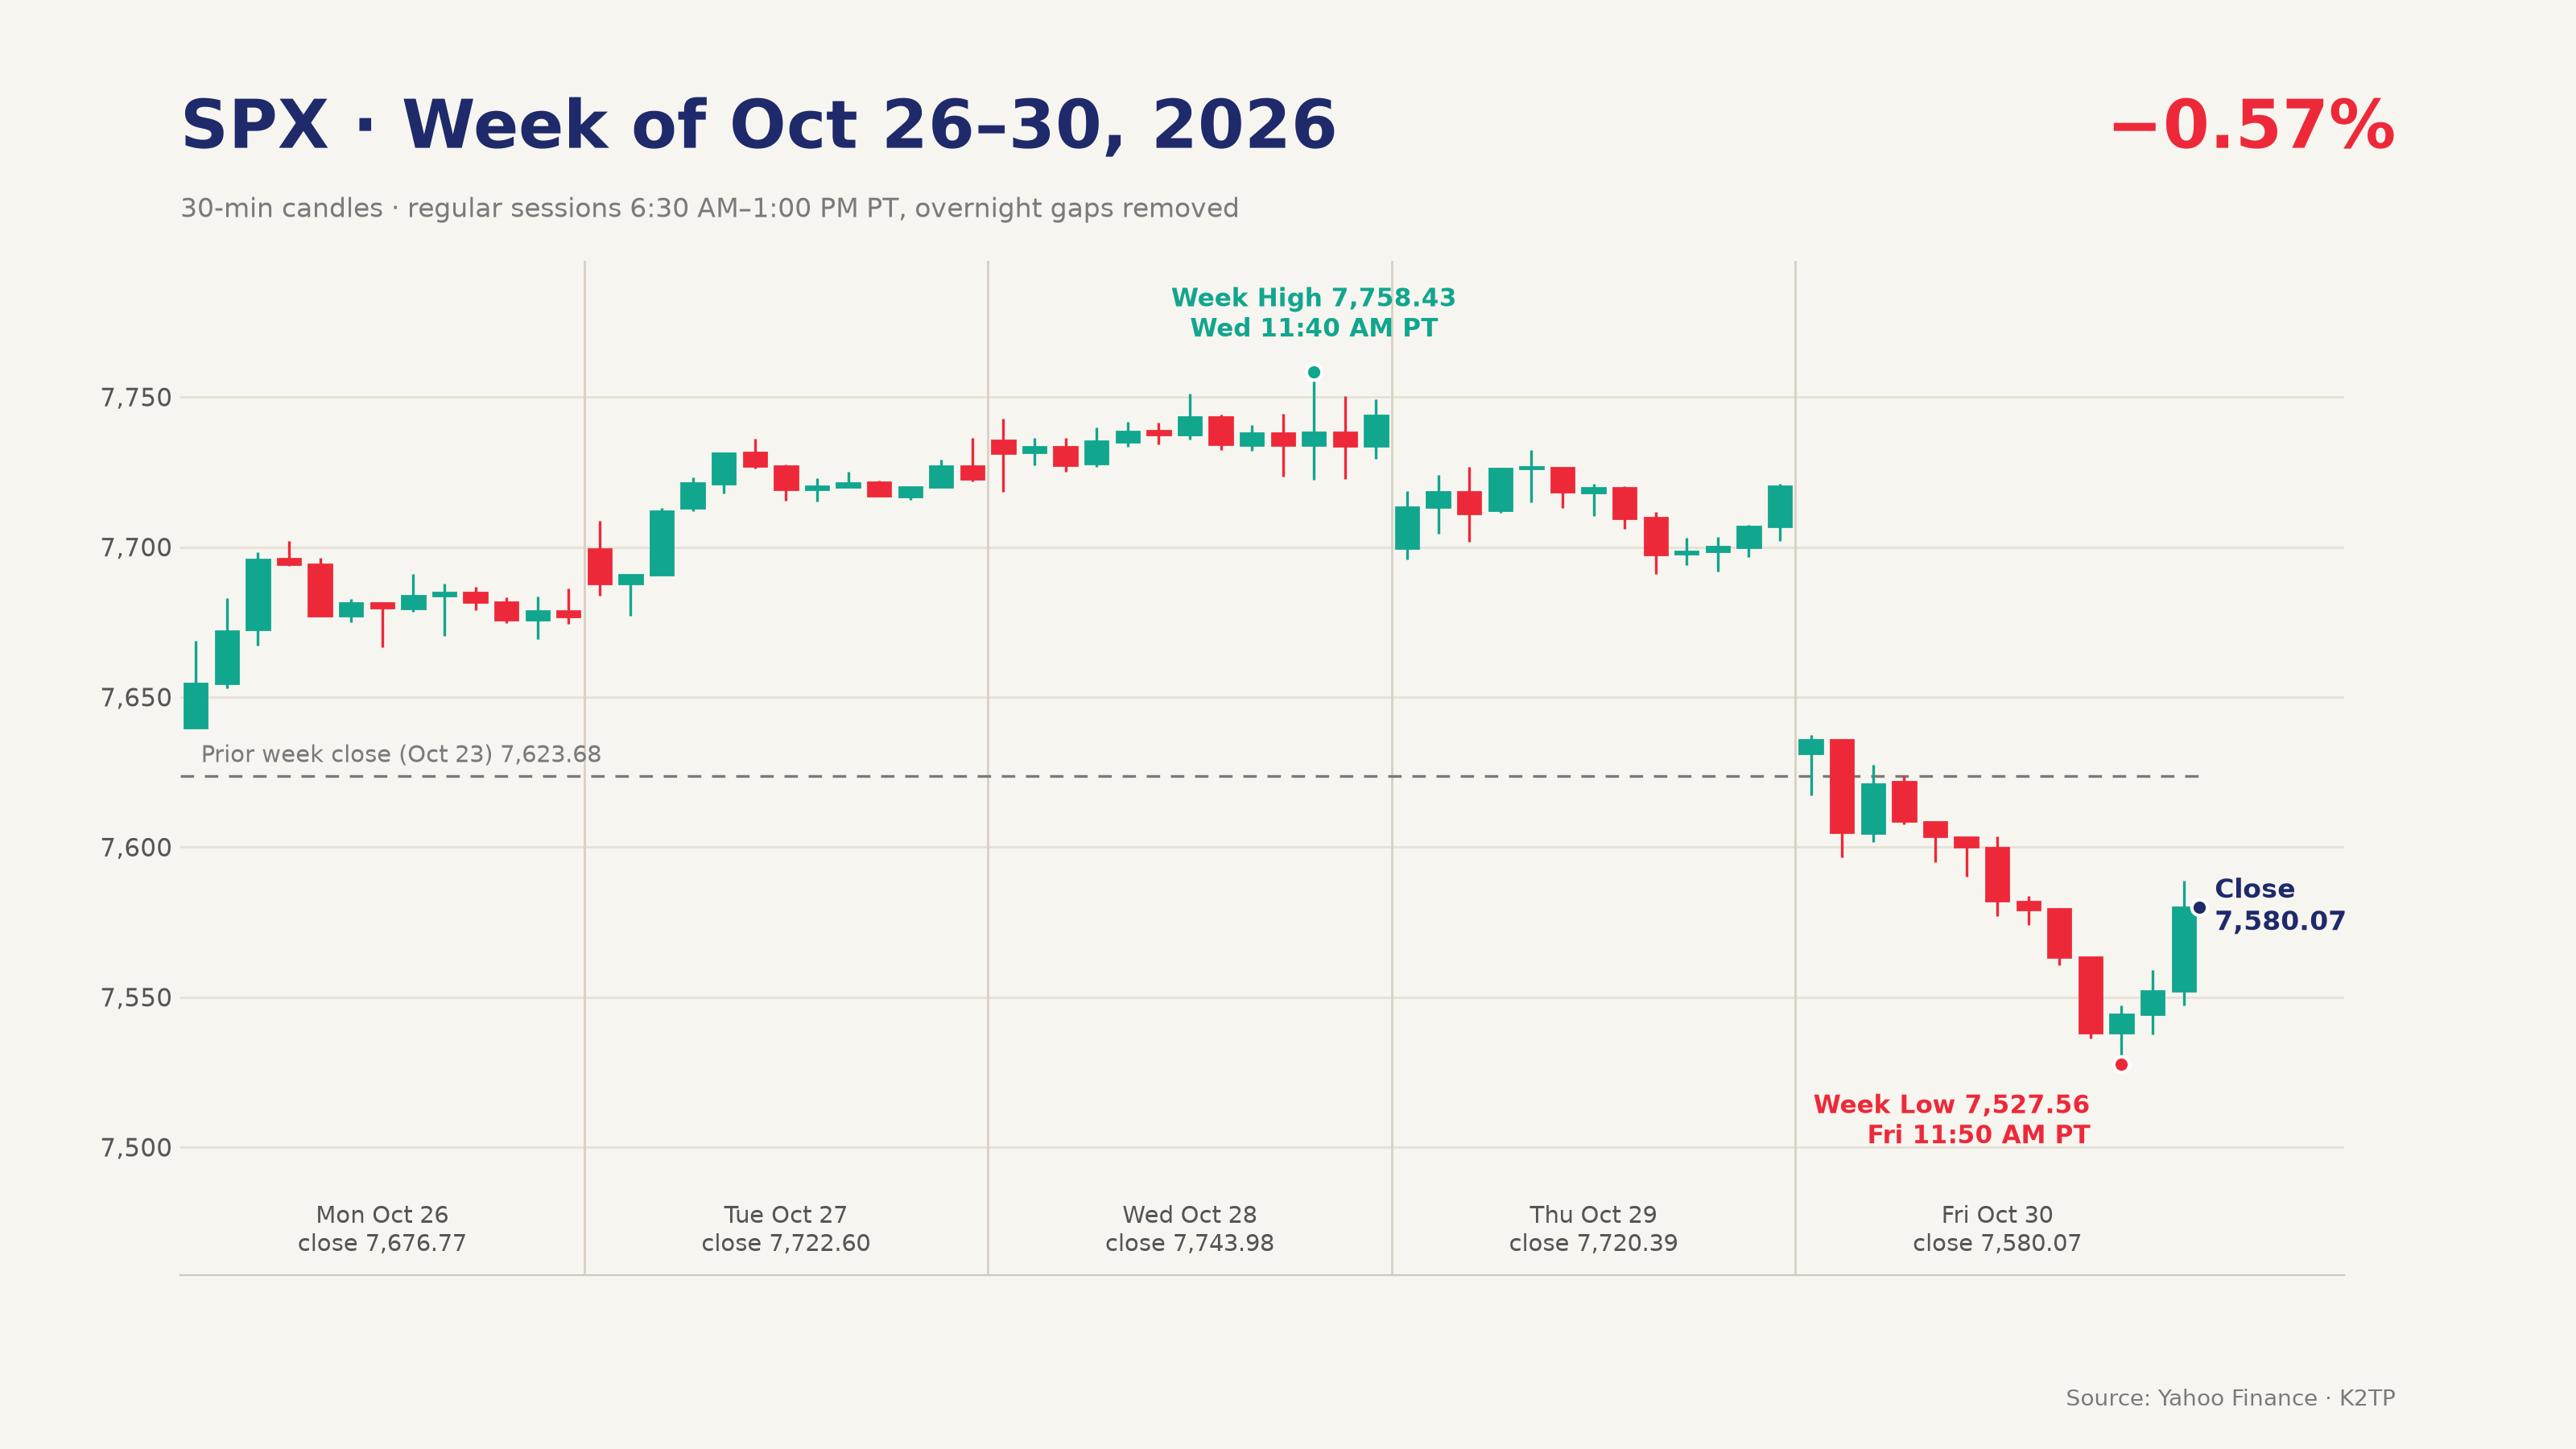
| Ngày | SPX | NDX | RUT | VIX | 10Y | Trạng thái | Động lực |
|---|---|---|---|---|---|---|---|
| T2 26/10 | 7,676.77 (+0.70%) | +1.09% | +0.38% | 18.39 | 4.986% | 🟡 | S-1 của Anthropic kéo chip; Meta huy động $95B cổ phần; Brazil −20% |
| T3 27/10 | 7,722.60 (+0.60%) | +1.29% | +1.16% | 17.52 | 4.993% | 🟢 | Tài trợ $63B Broadcom–Anthropic, SOX +3.60%; BA −10.69% |
| T4 28/10 | 7,743.98 (+0.28%) | +0.55% | +0.41% | 16.91 | 5.045% | 🟢 | FOMC giữ lãi suất 10-2; ORCL +10.73%; GOOGL −10% sau giờ |
| T5 29/10 | 7,720.39 (−0.30%) | −1.38% | +1.01% | 17.20 | 4.989% | 🟡 | GOOGL −12.64%, NOW −26.95%; RSP +1.20%; GDP 3.4% |
| T6 30/10 | 7,580.07 (−1.82%) | −3.46% | −1.66% | 19.42 | 4.929% | 🔴 | Intel −28.58%, SOX −7.20%; Logan muốn tăng thêm hai lần |
- Thứ Hai–Tư: ba phiên tăng nhưng hẹp. RSP +0.11% thứ Ba và −0.04% thứ Tư trong khi SPX tăng
- Thứ Năm: chỉ số chỉ giảm 0.30%, nhưng 9/11 ngành tăng và RSP vượt SPX 150 bp. Tiền rời tech, không rời thị trường
- Thứ Sáu: cú sập chip và phát biểu hawkish của Logan phá vỡ luân chuyển ngành; RUT cũng −1.66%. SPX đóng dưới đáy giữa phiên 7,590.19
→ Câu chuyện giống tuần trước nhưng mạnh hơn: nhu cầu AI vẫn mạnh, nhưng hóa đơn capex AI giờ hiện rõ trong free cash flow, và thị trường bán những mega-cap phải trả hóa đơn đó.
AI VÀ SEMI: TỪ HƯNG PHẤN ANTHROPIC ĐẾN CÚ SẬP CỦA INTEL
- Thứ Hai: Anthropic nộp S-1 để niêm yết trên Nasdaq với mã "ANT", doanh thu nửa đầu năm $16.29B (+1,304%); SOX +2.82%. Meta dự định huy động tới $95B cổ phần cho AI; META −1.88% 🟢
- Thứ Ba: các ngân hàng tài trợ $63B để Anthropic mua chip Broadcom; SOX +3.60%, AMD +5.45%, AVGO +4.00%. Oracle mở rộng hợp tác với OpenAI, TPU của Google và Nvidia 🟢
- Thứ Tư: ORCL +10.73% sau khi tái khẳng định doanh thu FY2027 ít nhất $90B; quý kỷ lục của SK Hynix kéo nhóm bộ nhớ (MU +5.86%, LRCX +5.39%)
- Thứ Năm: tin capex sau giờ đảo chiều thị trường: Alphabet −12.64% vì free cash flow âm, ServiceNow −26.95%, Fortinet −20.09% 🔴
- Thứ Sáu: Intel −28.58%, phiên tệ nhất kể từ thập niên 1970 (CNBC), sau guidance doanh thu Q4 $15B–$16B so với $17.1B. SOX −7.20%, AMD −10.88%, ARM −9.97%, TSM −5.95%, AVGO −5.48%, NVDA −4.22% 🔴
- Cả tuần: INTC −24.38%, GOOGL −12.61%, SPCX −8.66%, DELL −7.04%, META −4.30%, AMZN −3.08%, NVDA −3.00%; KLAC +8.45%, TSLA +7.41%, LRCX +3.92%, ORCL +3.57%, AMAT +3.41%. SOX −15.36% trong tháng 10
→ Nhu cầu compute không phải vấn đề; Anthropic, Broadcom và Oracle lại chứng minh điều đó. Vấn đề là ai trả tiền: khi free cash flow của một mega-cap âm, thị trường bán nó, và một guidance yếu như Intel kéo cả nhóm chip đi xuống.
BÁO CÁO TÀI CHÍNH: AZURE ĐƯỢC THƯỞNG, CAPEX BỊ PHẠT
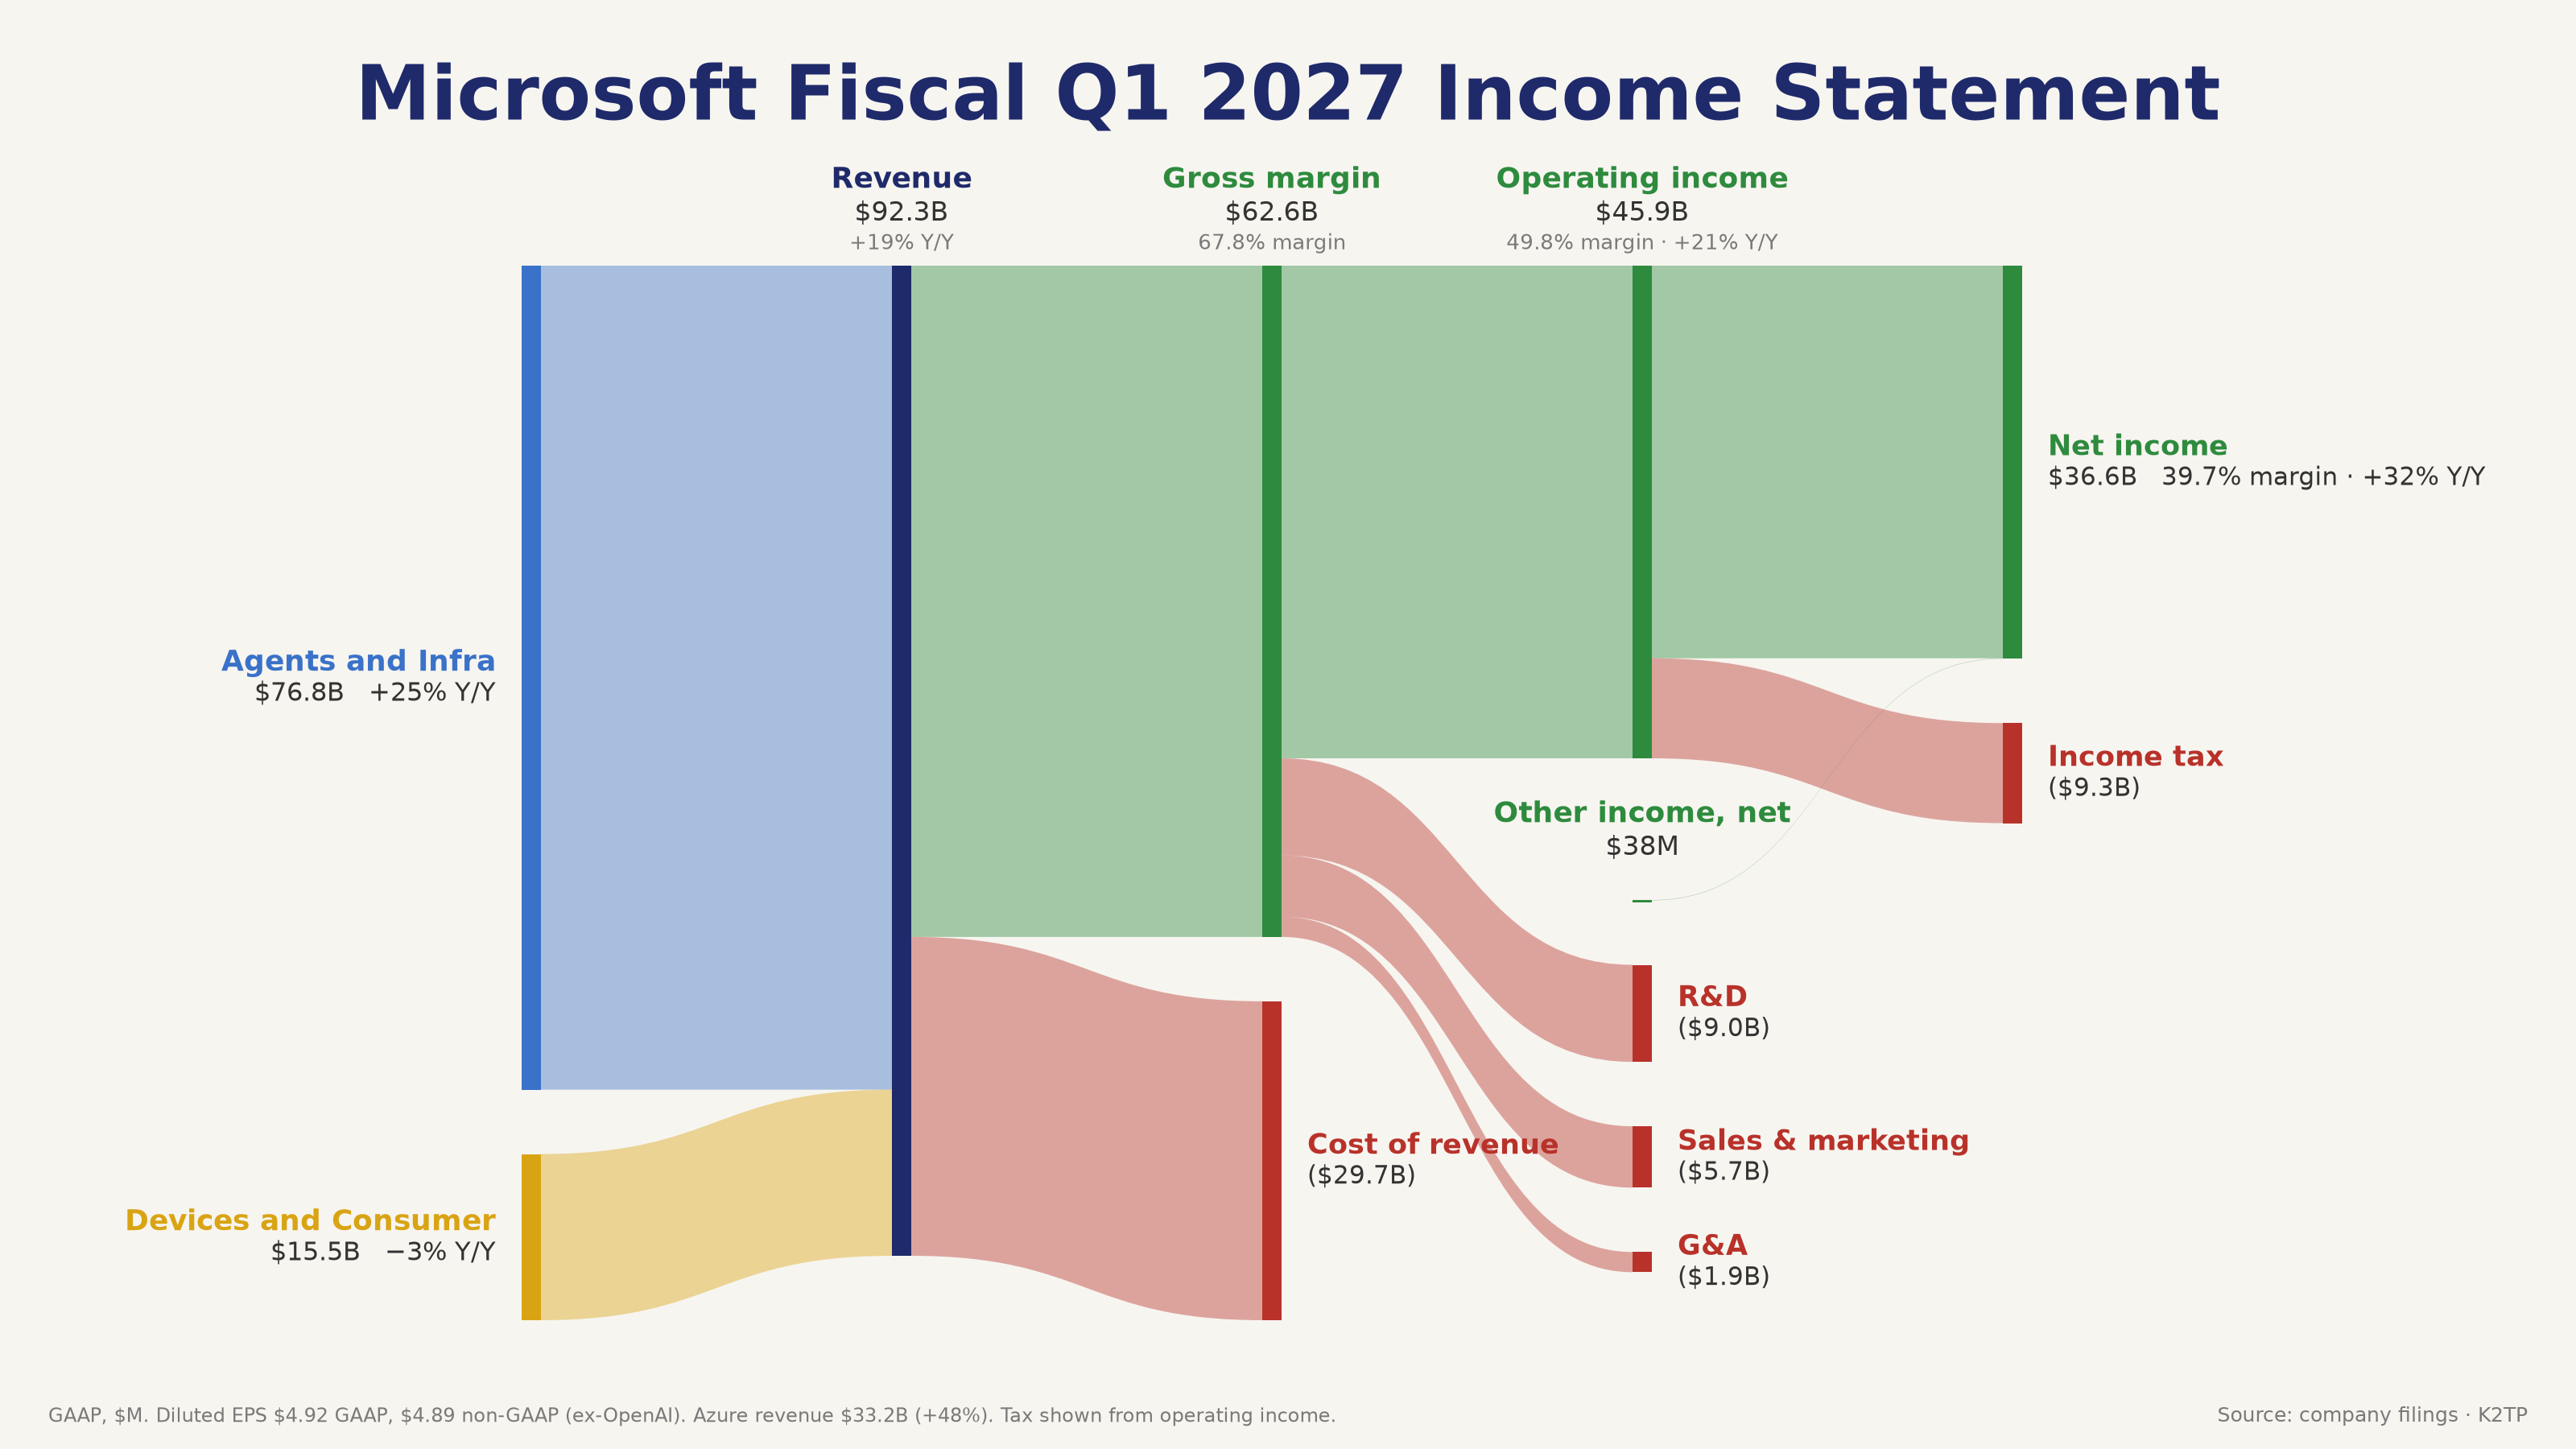
- Microsoft (thứ Tư sau giờ, Q1 tài khóa 2027): doanh thu $92.28B (+19%) so với $90.69B dự báo; EPS non-GAAP $4.89 so với $4.73; Azure +48%. +2.88% sau giờ 🟢
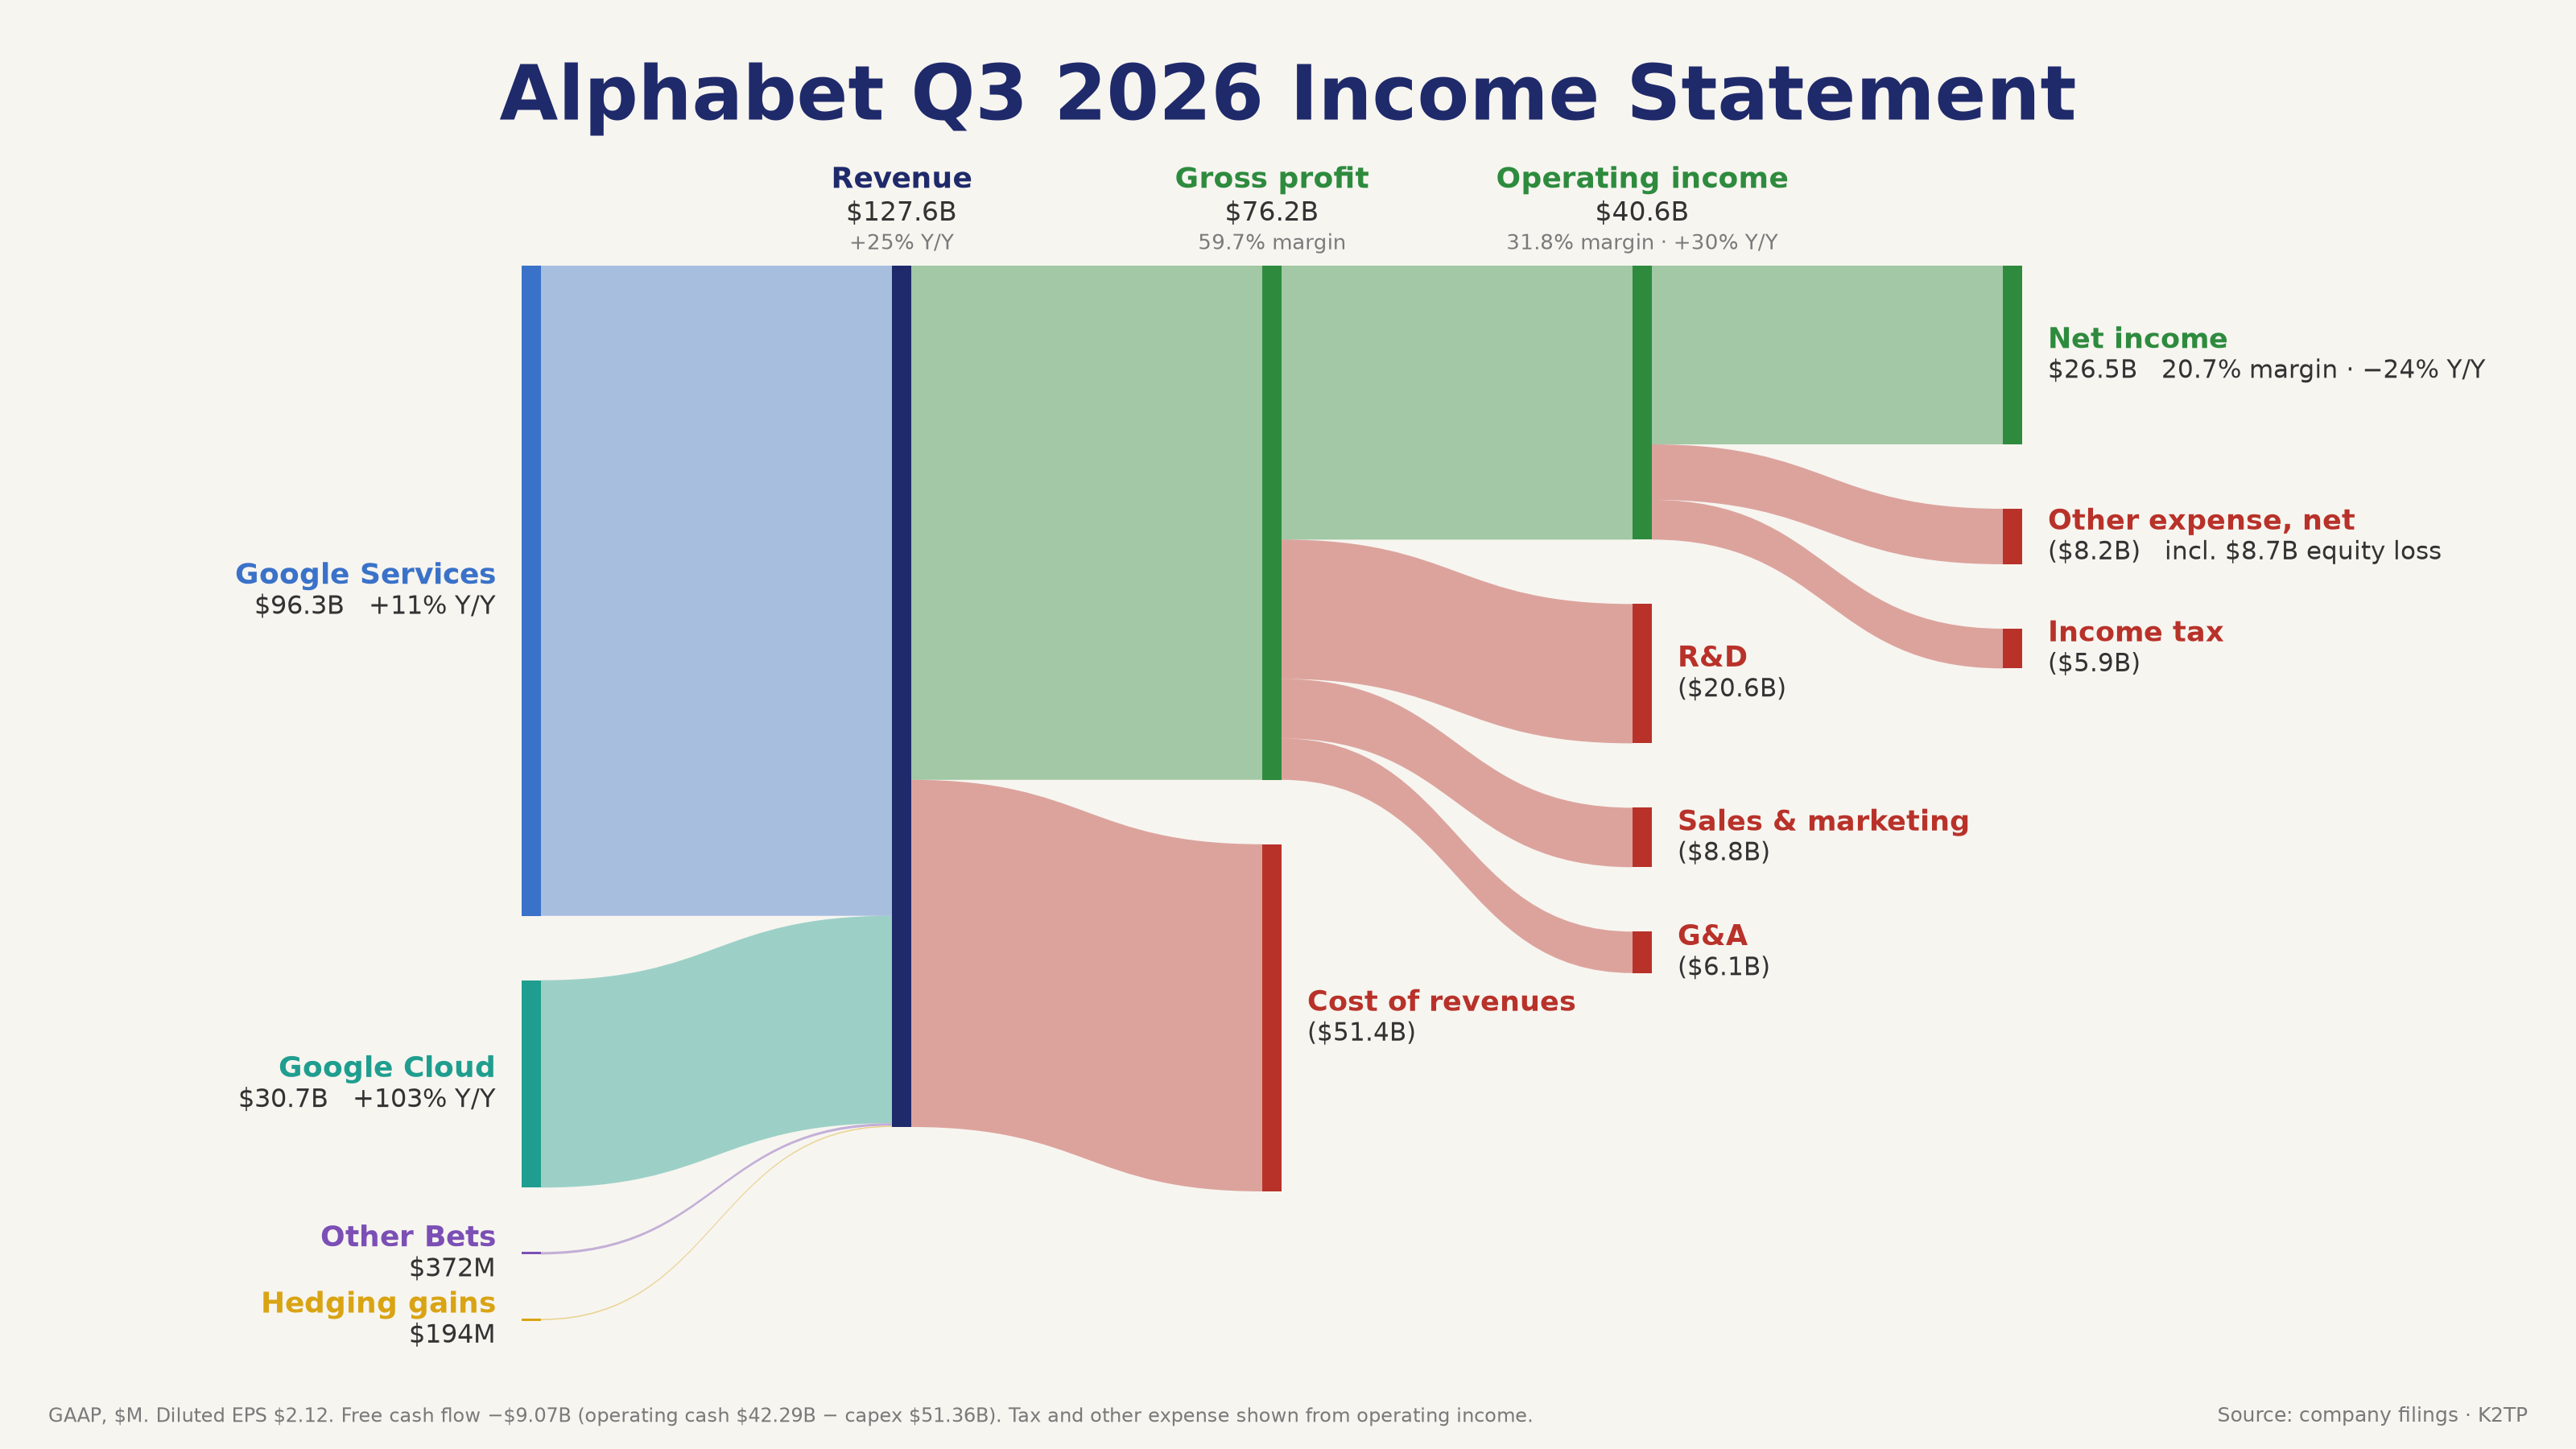
- Alphabet (thứ Tư sau giờ): doanh thu $127.58B (+25%) so với $128.22B; EPS $2.67 nếu loại khoản lỗ cổ phần $8.7B, so với $3.02 dự báo; capex $51.36B và FCF −$9.07B. GOOGL −12.64% thứ Năm 🔴
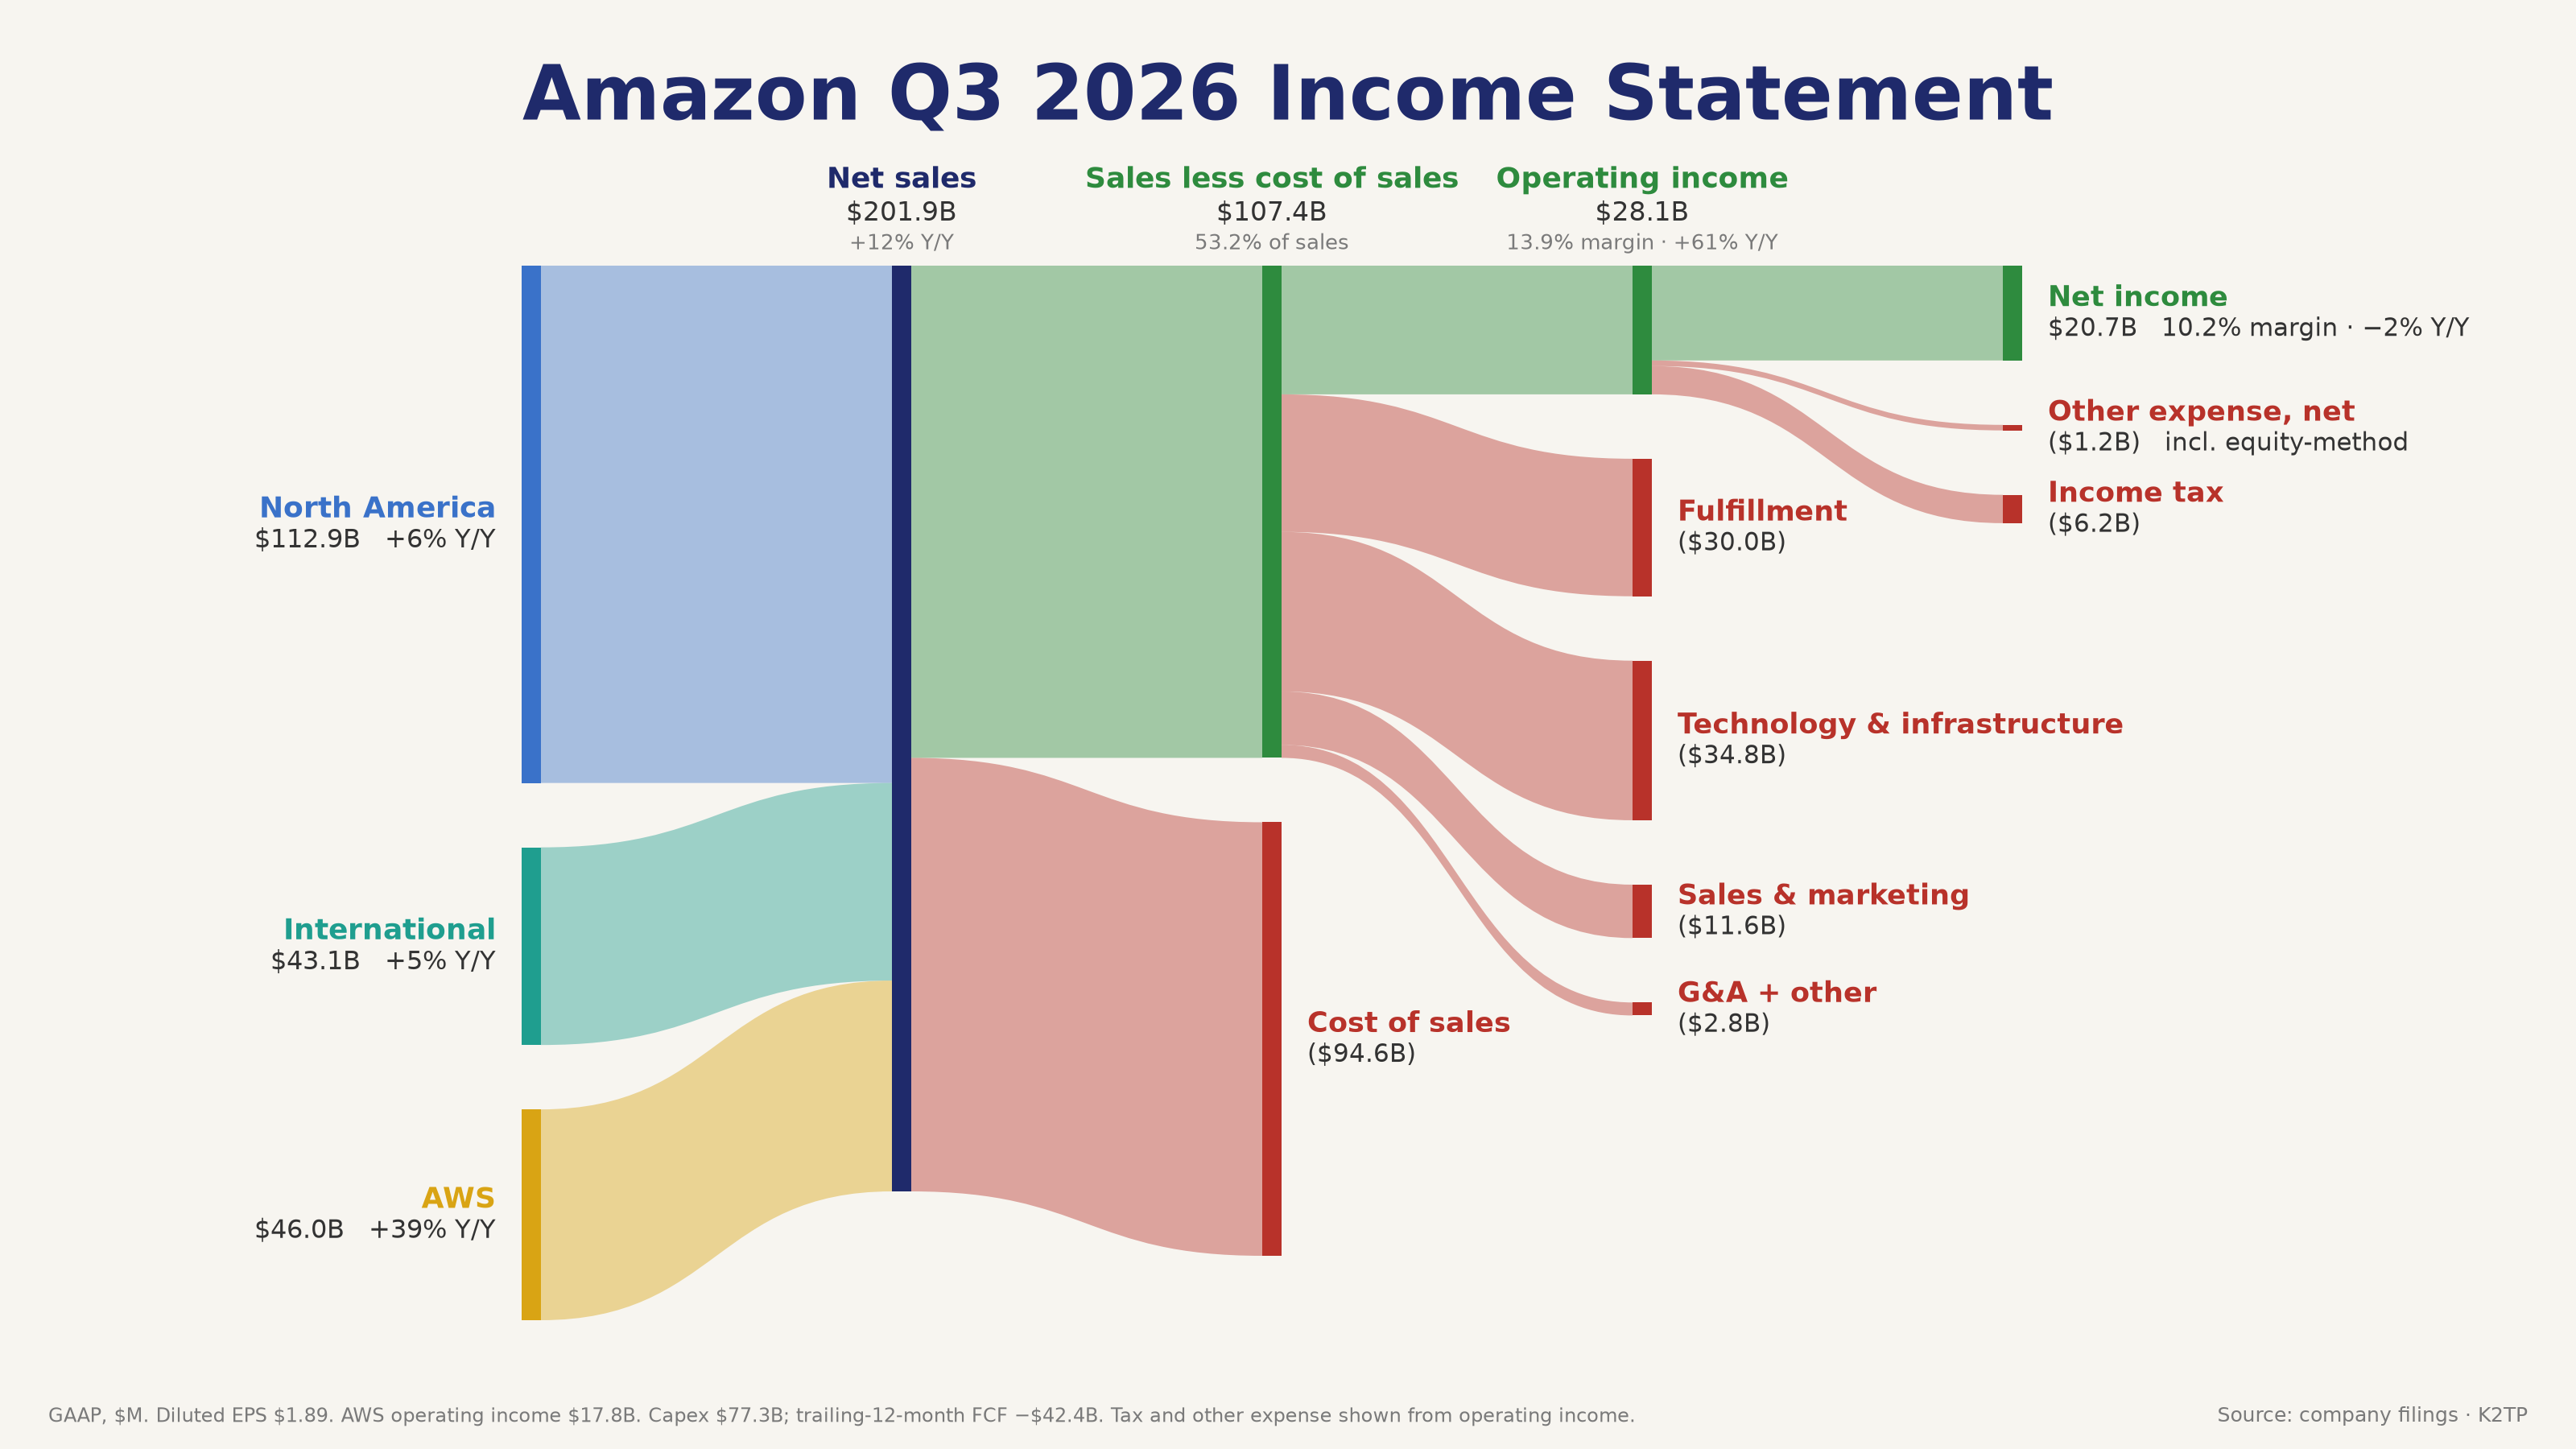
- Amazon (thứ Năm sau giờ): doanh thu $201.94B so với $202.31B; EPS $1.89 so với $1.96; AWS +39% nhưng capex quý $77.3B và FCF 12 tháng −$42.4B. Hồi từ −7.24% trước giờ mở cửa về −1.41% khi đóng cửa thứ Sáu 🟡
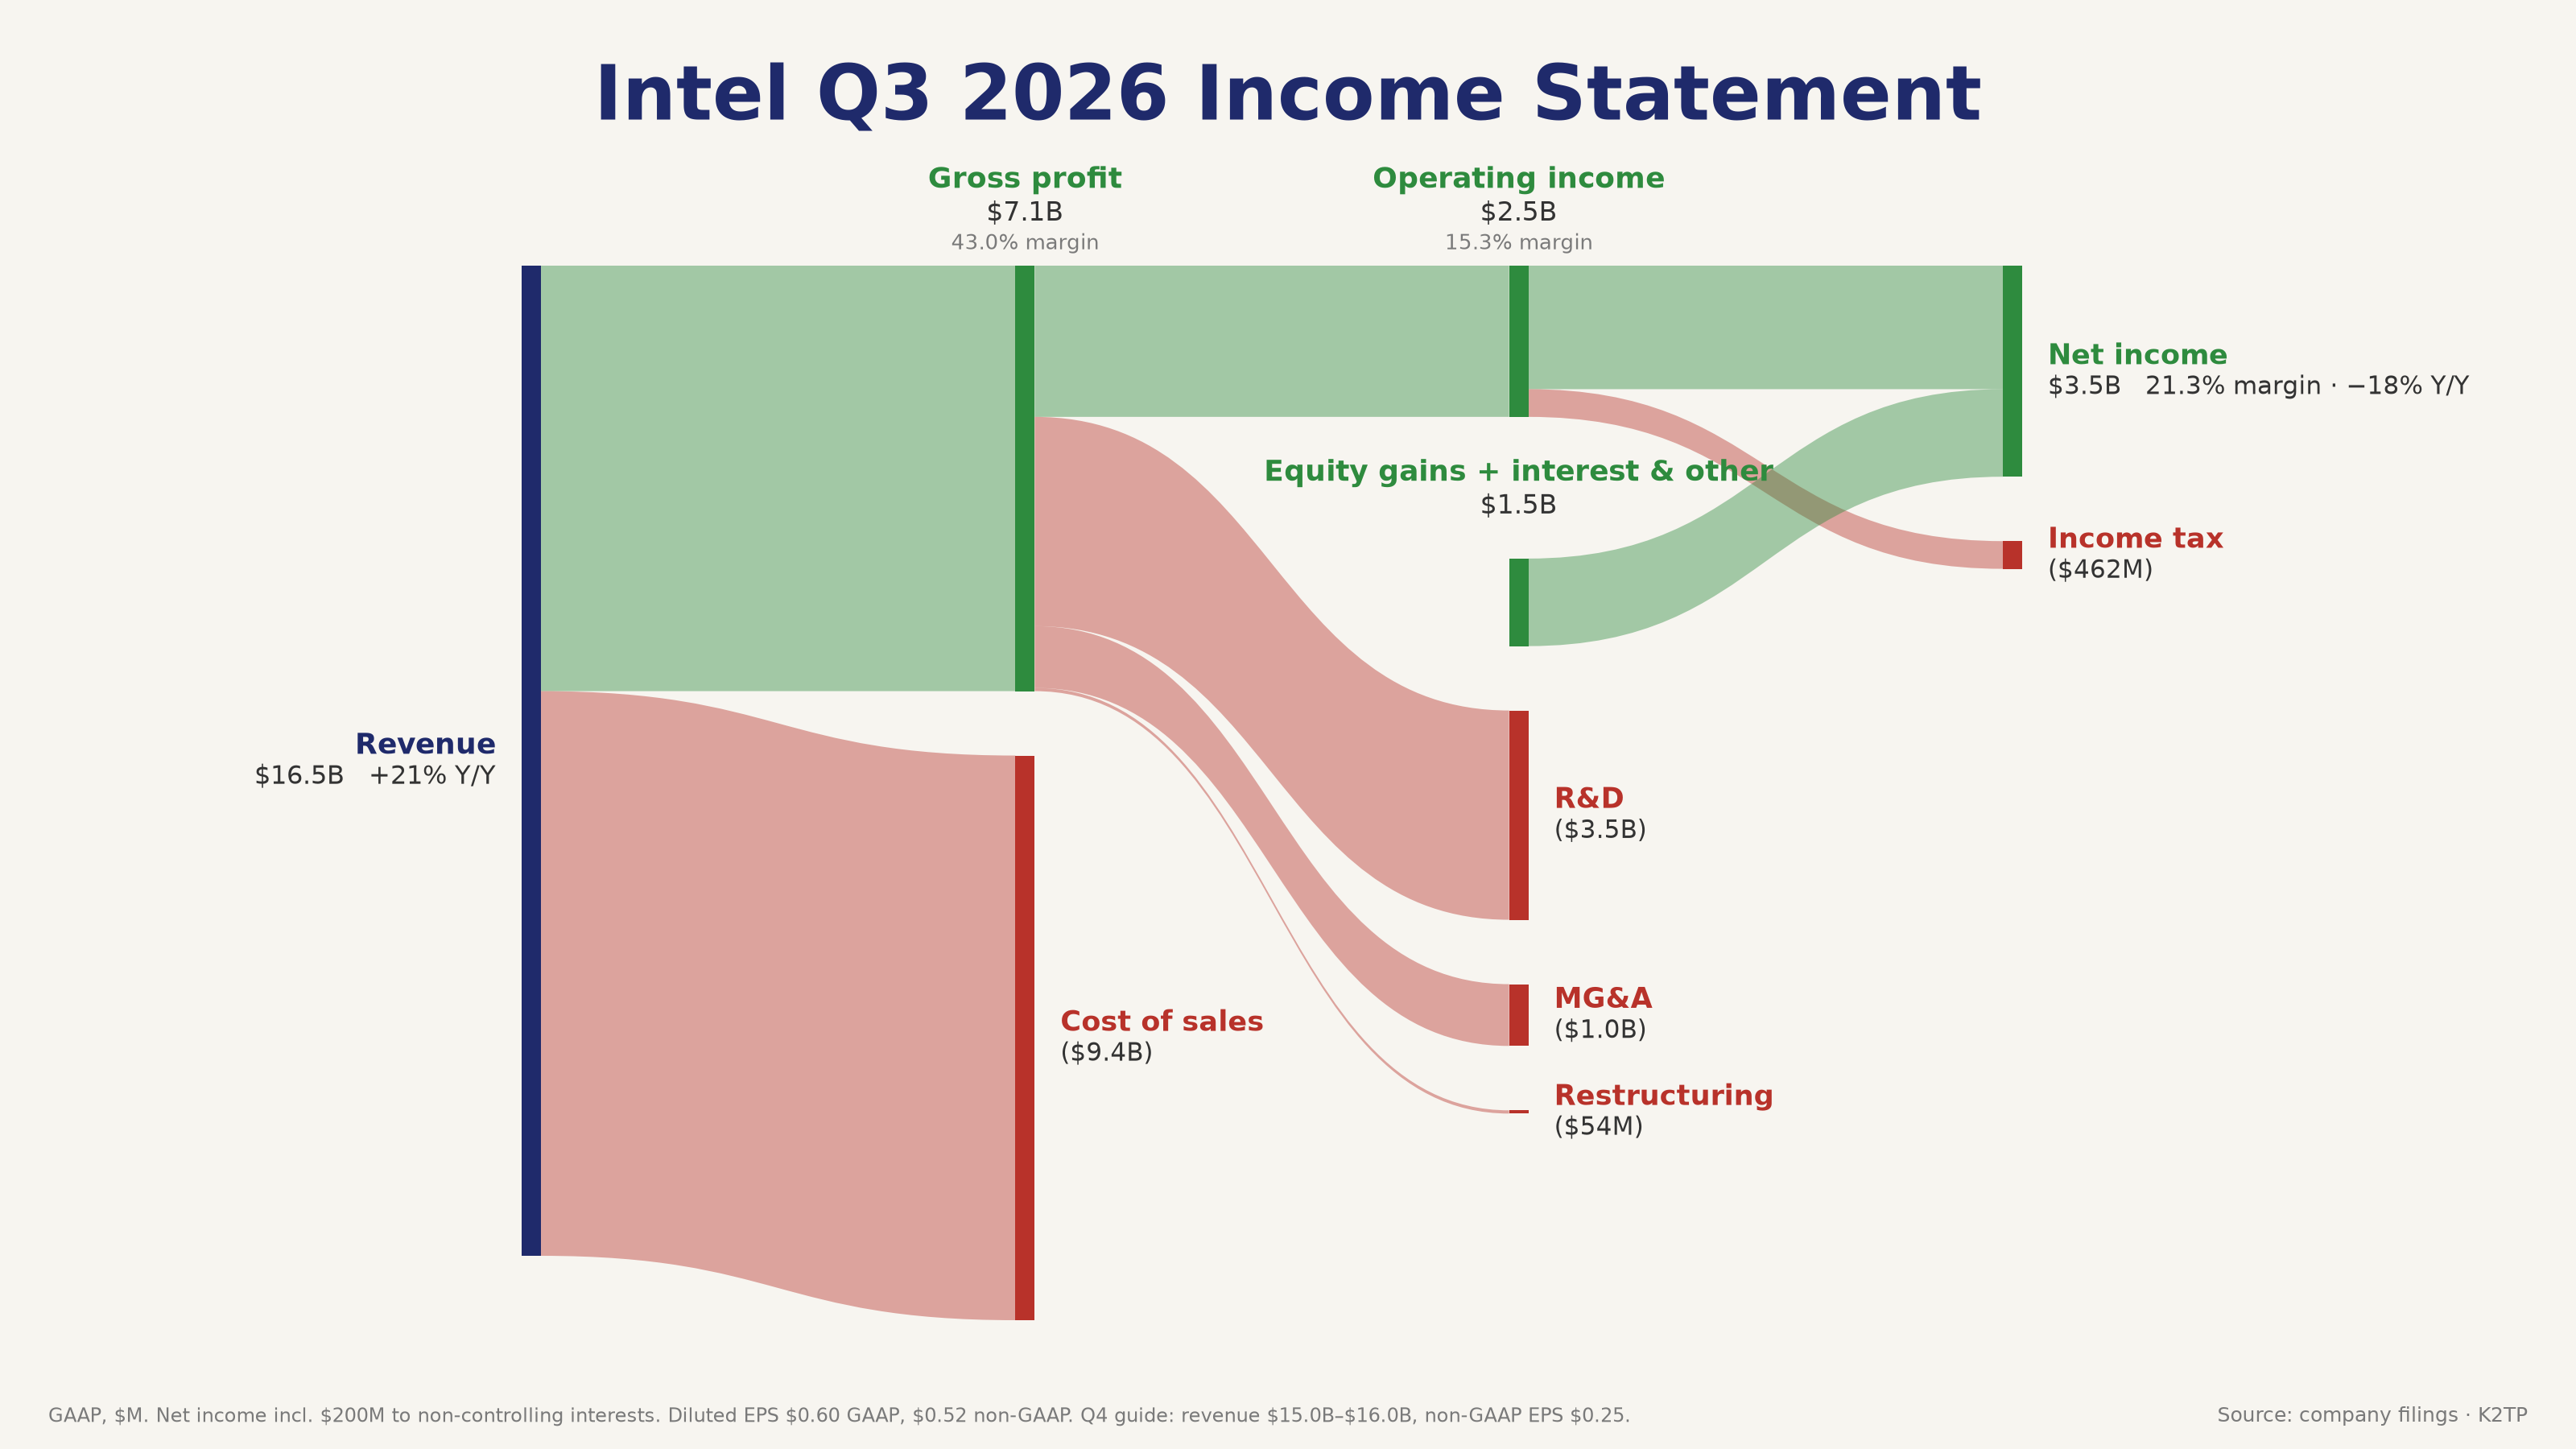
- Intel (thứ Năm sau giờ): doanh thu $16.51B (+21%), EPS non-GAAP $0.52 so với $0.40, nhưng guidance doanh thu Q4 $15B–$16B so với $17.1B. INTC −28.58% thứ Sáu 🔴
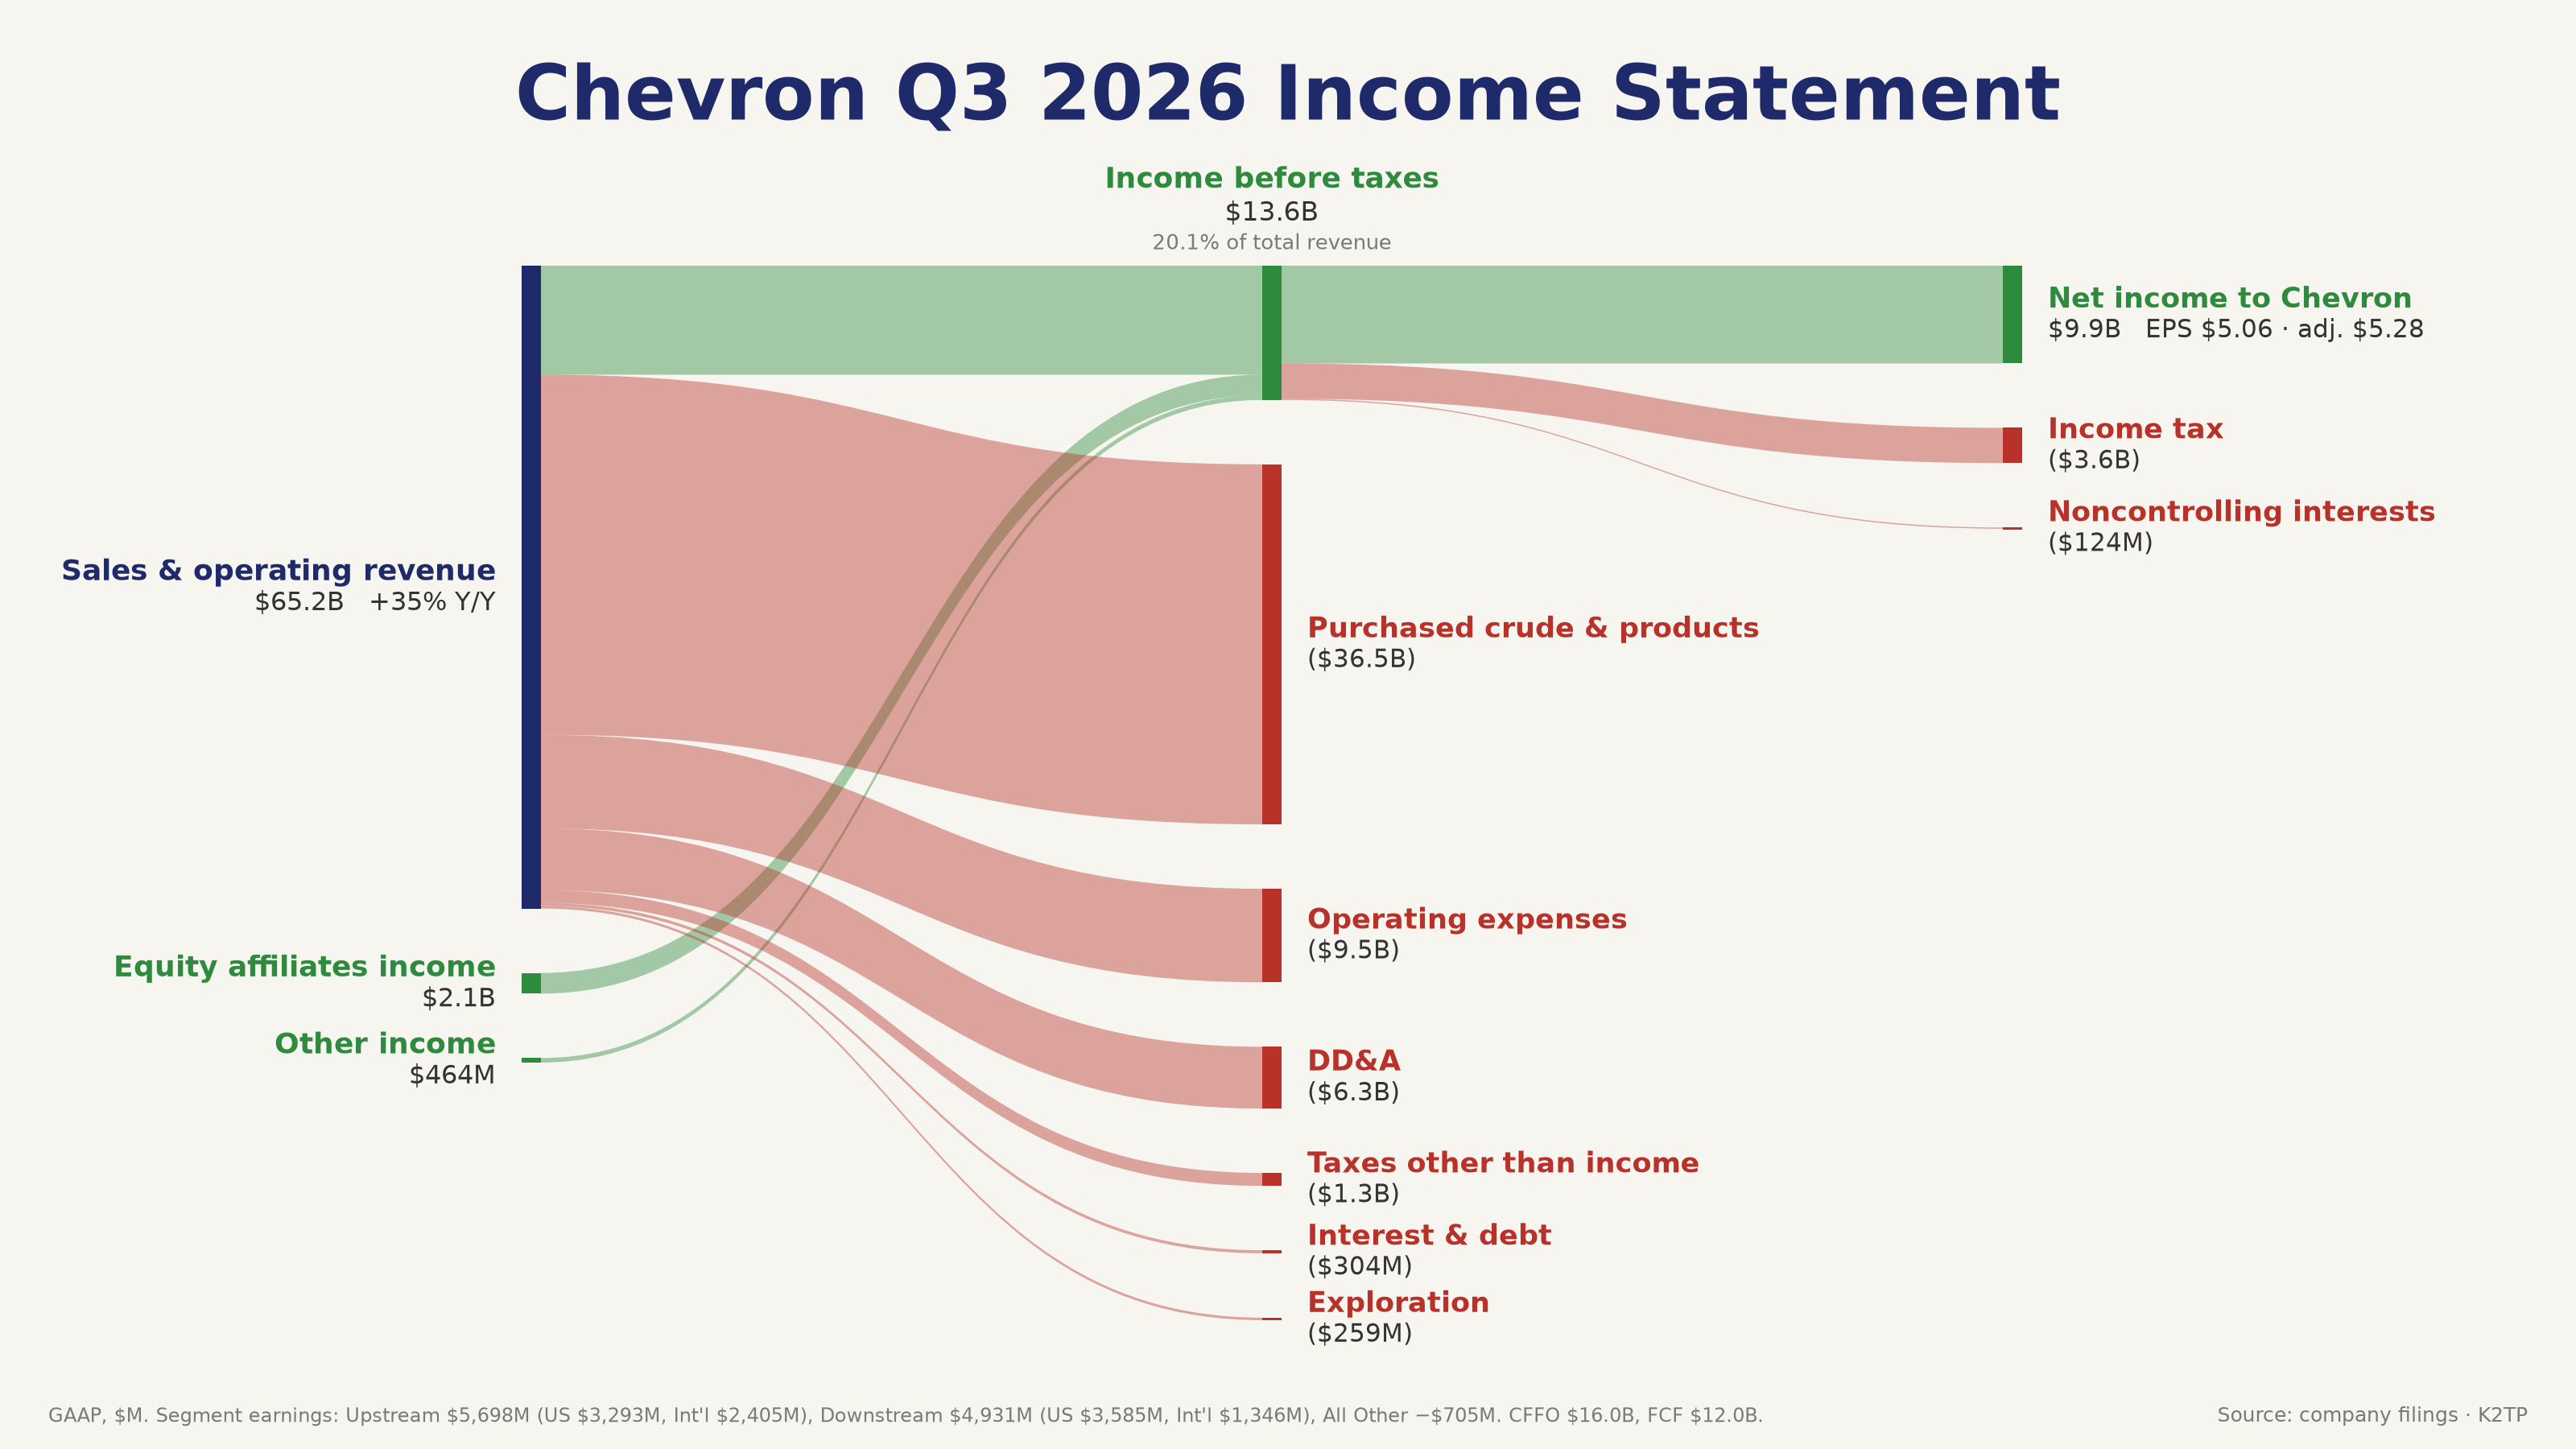
- Chevron (thứ Sáu): EPS điều chỉnh $5.28 so với $4.93, FCF $12.0B; CVX +1.75%. Lợi nhuận ExxonMobil tăng gấp đôi lên $15.4B; XOM +2.16% 🟢
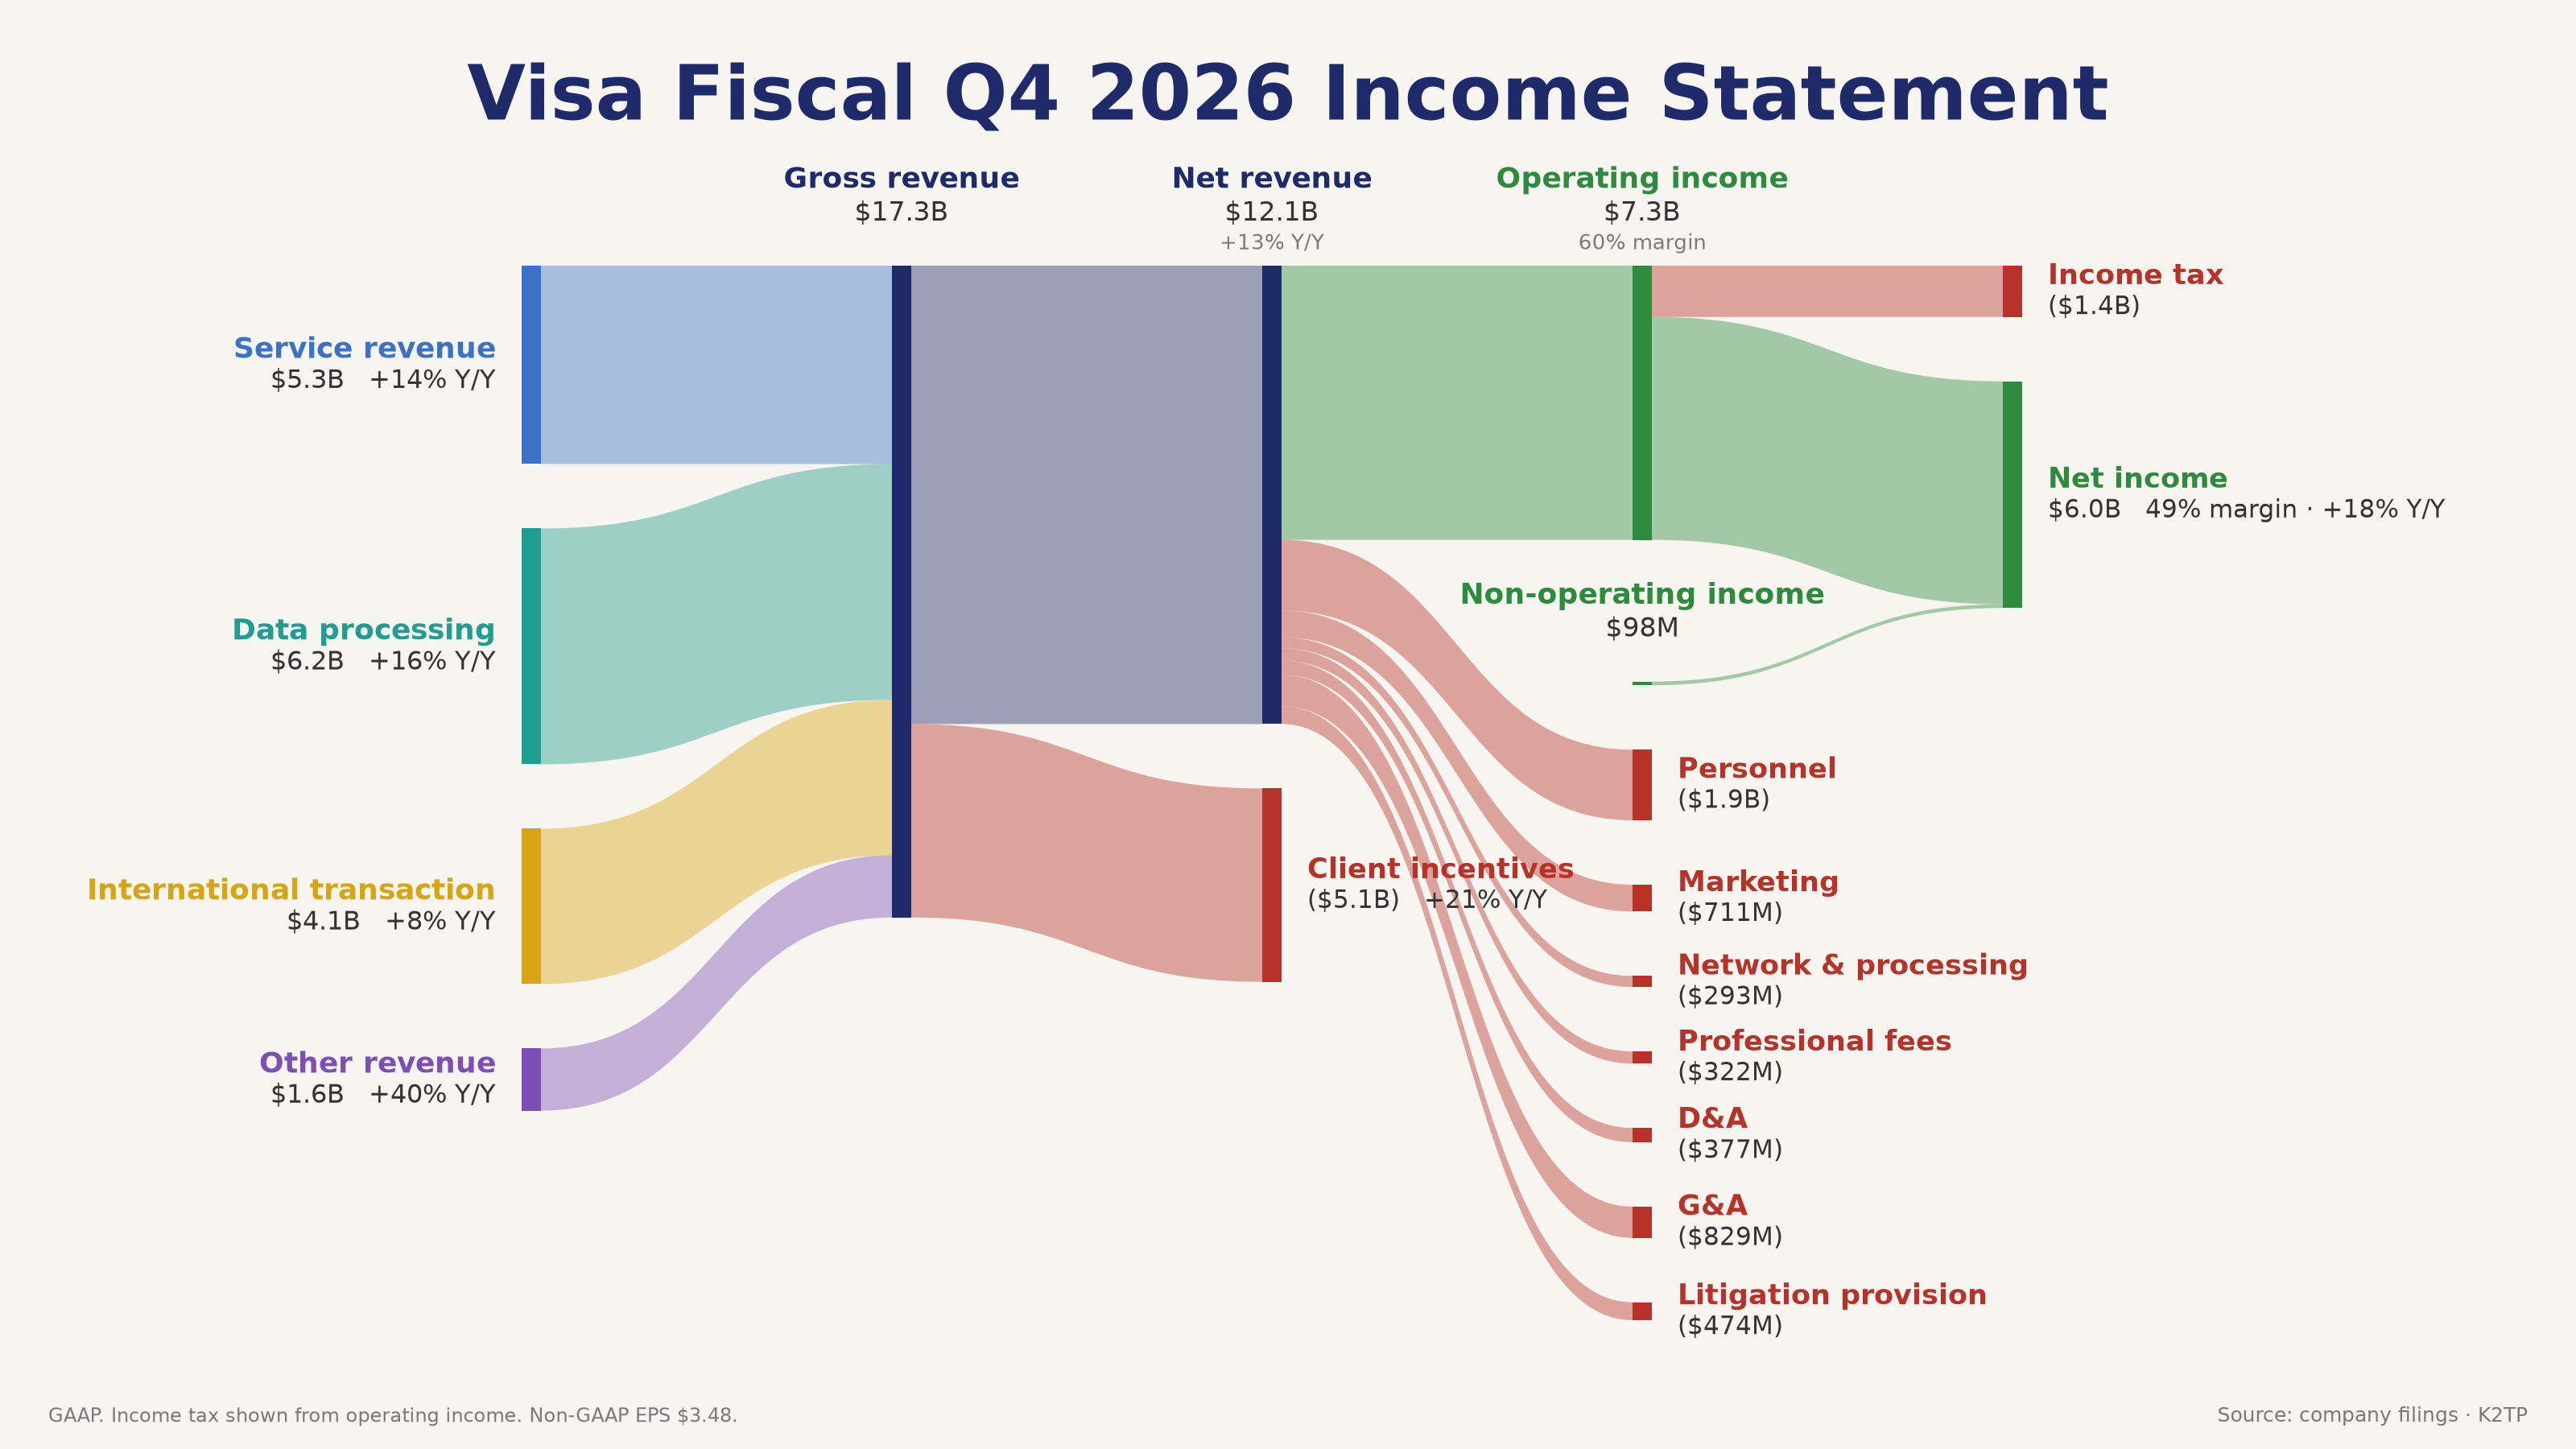
- Visa (thứ Ba sau giờ): doanh thu ròng $12.14B (+13%), EPS non-GAAP $3.48 so với $3.44, cổ tức +16%; V −1.15% sau giờ
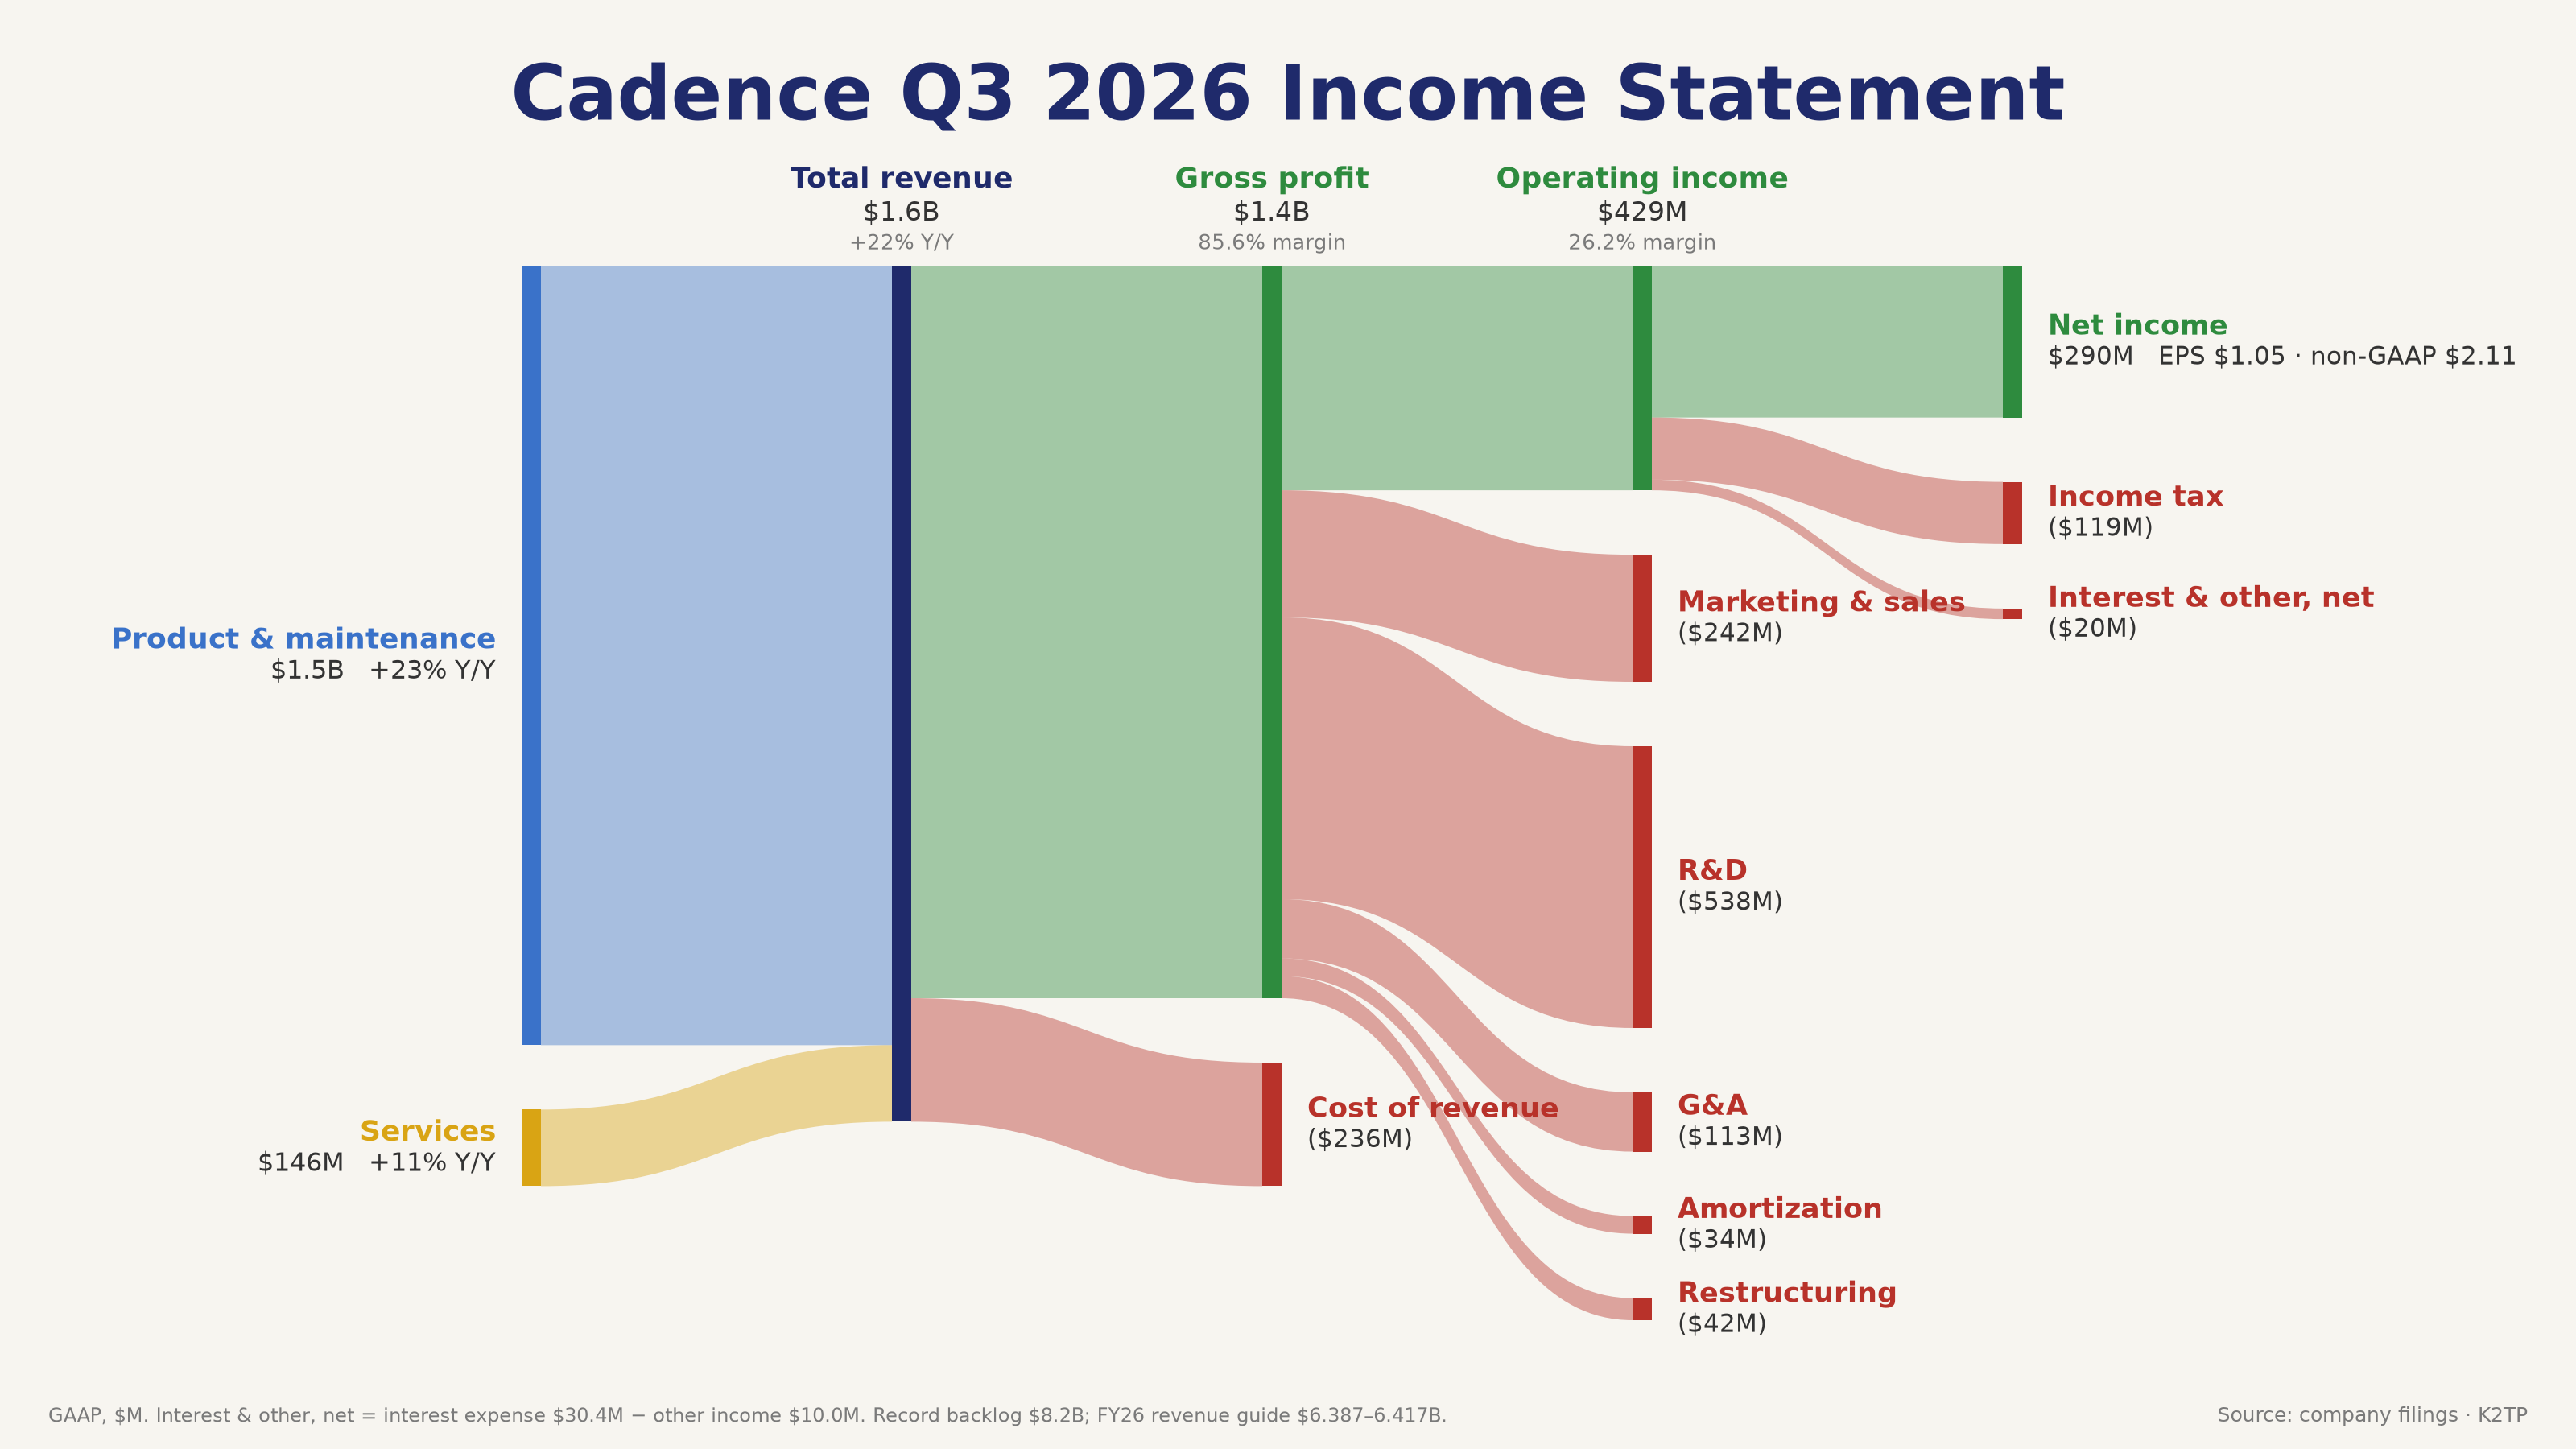
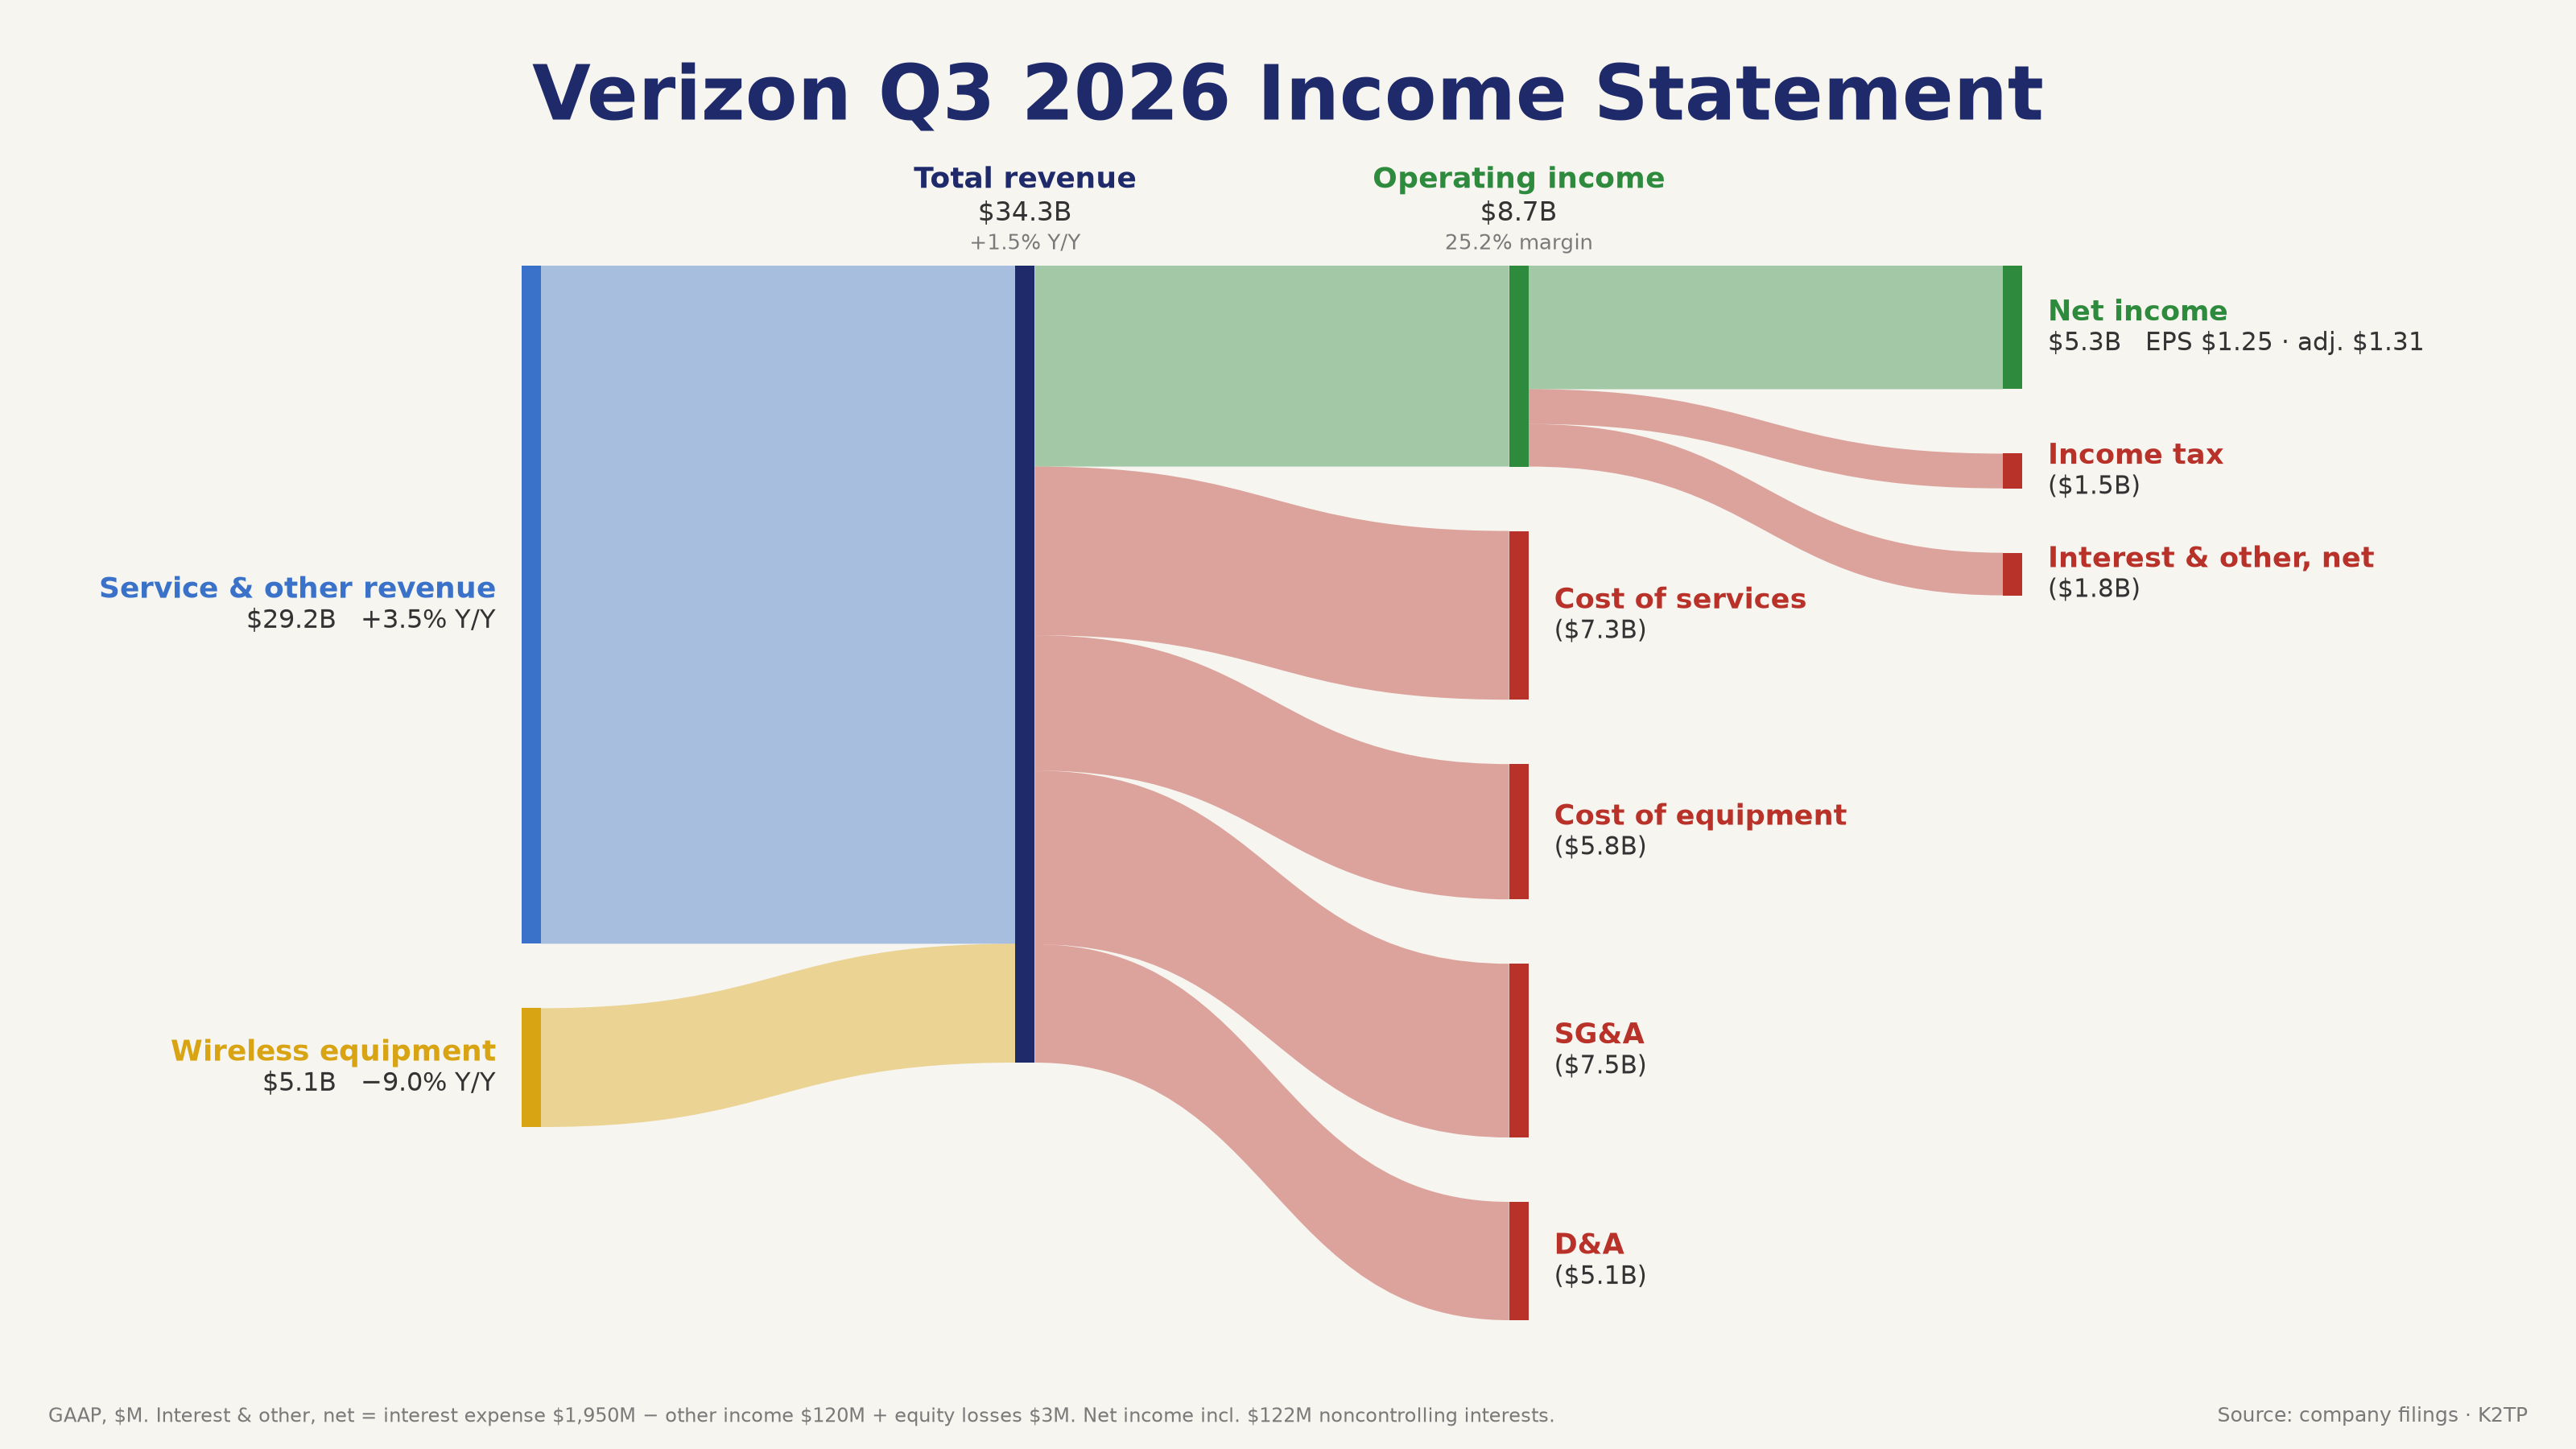
- Cadence (thứ Hai sau giờ): doanh thu $1.633B (+22%), EPS non-GAAP $2.11 so với $2.05, backlog kỷ lục $8.2B 🟢. Verizon: EPS điều chỉnh $1.31 beat, doanh thu $34.31B miss; VZ −3.49% 🔴
- Ngoài tech: LLY +6.63% thứ Năm sau khi nâng guidance doanh thu 2026 lên $91B–$92B (cả tuần +11.31%); UPS +5.75%, Vertiv +16.48%; Boeing −10.69%, Caterpillar −9.25%, Reddit −29.22%
→ Thị trường trả tiền cho tăng trưởng tạo ra tiền mặt (Azure, Lilly, Chevron) và phạt tăng trưởng đốt tiền mặt (Alphabet, Amazon) hoặc guidance thấp (Intel).
SỐ LIỆU VĨ MÔ: TĂNG TRƯỞNG MẠNH, LẠM PHÁT ĐÚNG KỲ VỌNG
- GDP Q3 (sơ bộ) 3.4% so với 3.2% dự báo; PCE tháng 9 3.6% y/y và core PCE 3.1% y/y, đều đúng kỳ vọng 🟢
- Đơn trợ cấp thất nghiệp 194K so với 198K; Employment Cost Index Q3 0.8% q/q, đúng kỳ vọng
- Niềm tin tiêu dùng Conference Board 91.7 so với 81; doanh số nhà mới 676K so với 650.5K; Chicago PMI 55.3 so với 56
- Lãi suất vay mua nhà 30 năm của Freddie Mac 7.24%
→ Tăng trưởng mạnh và lạm phát không giảm. Fed vẫn nghiêng về tăng lãi suất, không phải cắt.
FED VÀ LÃI SUẤT: GIỮ NGUYÊN NHƯNG HAWKISH, RỒI ĐẾN LOGAN
- Thứ Tư: FOMC giữ lãi suất 3.75%–4.00% với tỷ lệ 10-2; Cook và Hammack bỏ phiếu tăng 25 bp. Warsh không đưa forward guidance và nói sẽ không đoán trước quyết định tháng 12
- Bear steepener ngày FOMC: 10Y +5.2 bp lên 5.045%, 30Y 5.361%; Bank of Canada tăng lên 2.50% cùng ngày; ECB giữ 2.50% thứ Năm
- Thứ Sáu 10:31 AM PT: Logan (Fed Dallas) nói Fed cần ít nhất hai lần tăng 25 bp nữa; SPX rơi xuống đáy 7,527.56 trong giờ tiếp theo và VIX chạm 23.93
- Lợi suất vẫn giảm cuối tuần do nhu cầu trú ẩn: 2Y 4.59%, 10Y 4.929%, 5Y 4.805% → 4.721%, 30Y 5.315% → 5.309%
- Xác suất tăng lãi suất tháng 12: khoảng 90% theo FinancialJuice (chưa xác nhận); số liệu CME FedWatch cập nhật không có
→ Fed không vội hỗ trợ: hai phiếu muốn tăng và phát biểu của Logan giữ tháng 12 vẫn mở. Lợi suất giảm tuần này là do sợ hãi, không phải do chính sách dovish.
DẦU VÀ ĐỊA CHÍNH TRỊ: WTI TRỞ LẠI TRÊN $104
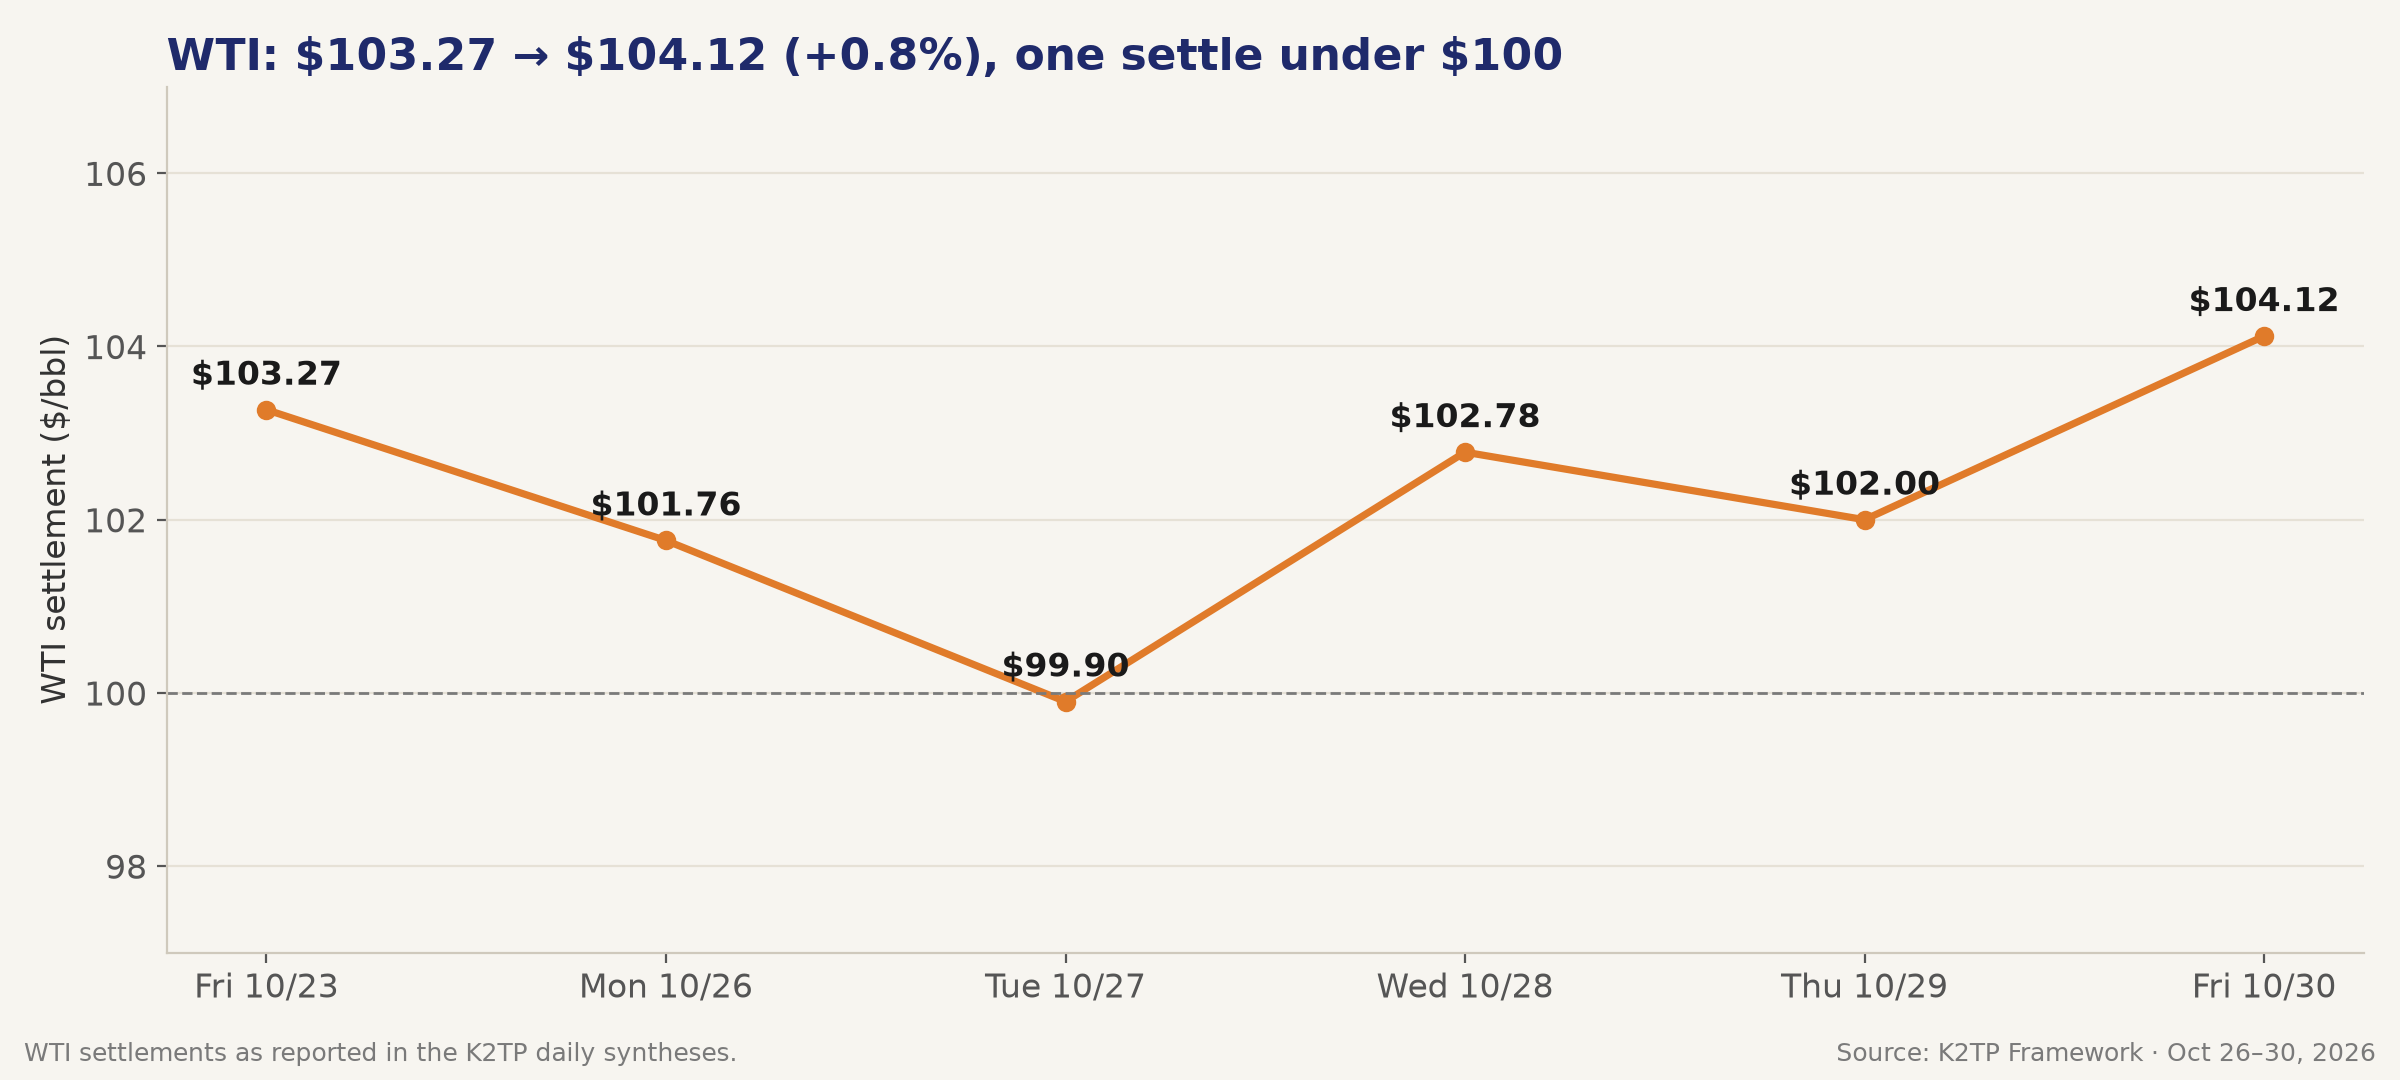
- Giá chốt WTI: $103.27 (23/10) → $101.76 → $99.90 → $102.78 → $102.00 → $104.12 (+0.8% cả tuần); thứ Ba là phiên đóng dưới $100 đầu tiên trong chuỗi này
- Brent tháng 12 đáo hạn chốt $117.64 thứ Sáu (+2.4%), cao nhất kể từ cuối tháng 4; Brent tháng 1 $113.43
- Động lực: Houthi tuyên bố tấn công cơ sở dầu Saudi (Ras Tanura, Abqaiq, Rabigh), một tàu bốc cháy ở eo Hormuz thứ Năm (UKMTO), tồn kho dầu thô EIA giảm 1.892 triệu thùng; giảm ngắn khi có tin ngừng bắn với Iran
- XLE +1.00% cả tuần, +1.91% thứ Sáu khi tiền trú ẩn vào năng lượng
→ Dầu trên $100 vẫn là rủi ro vĩ mô chính. Nó giữ lạm phát dai dẳng và cho Fed lý do để hawkish.
NGÀNH VÀ LUÂN CHUYỂN: Y TẾ VÀ NGUYÊN VẬT LIỆU THẮNG, VIỄN THÔNG THUA
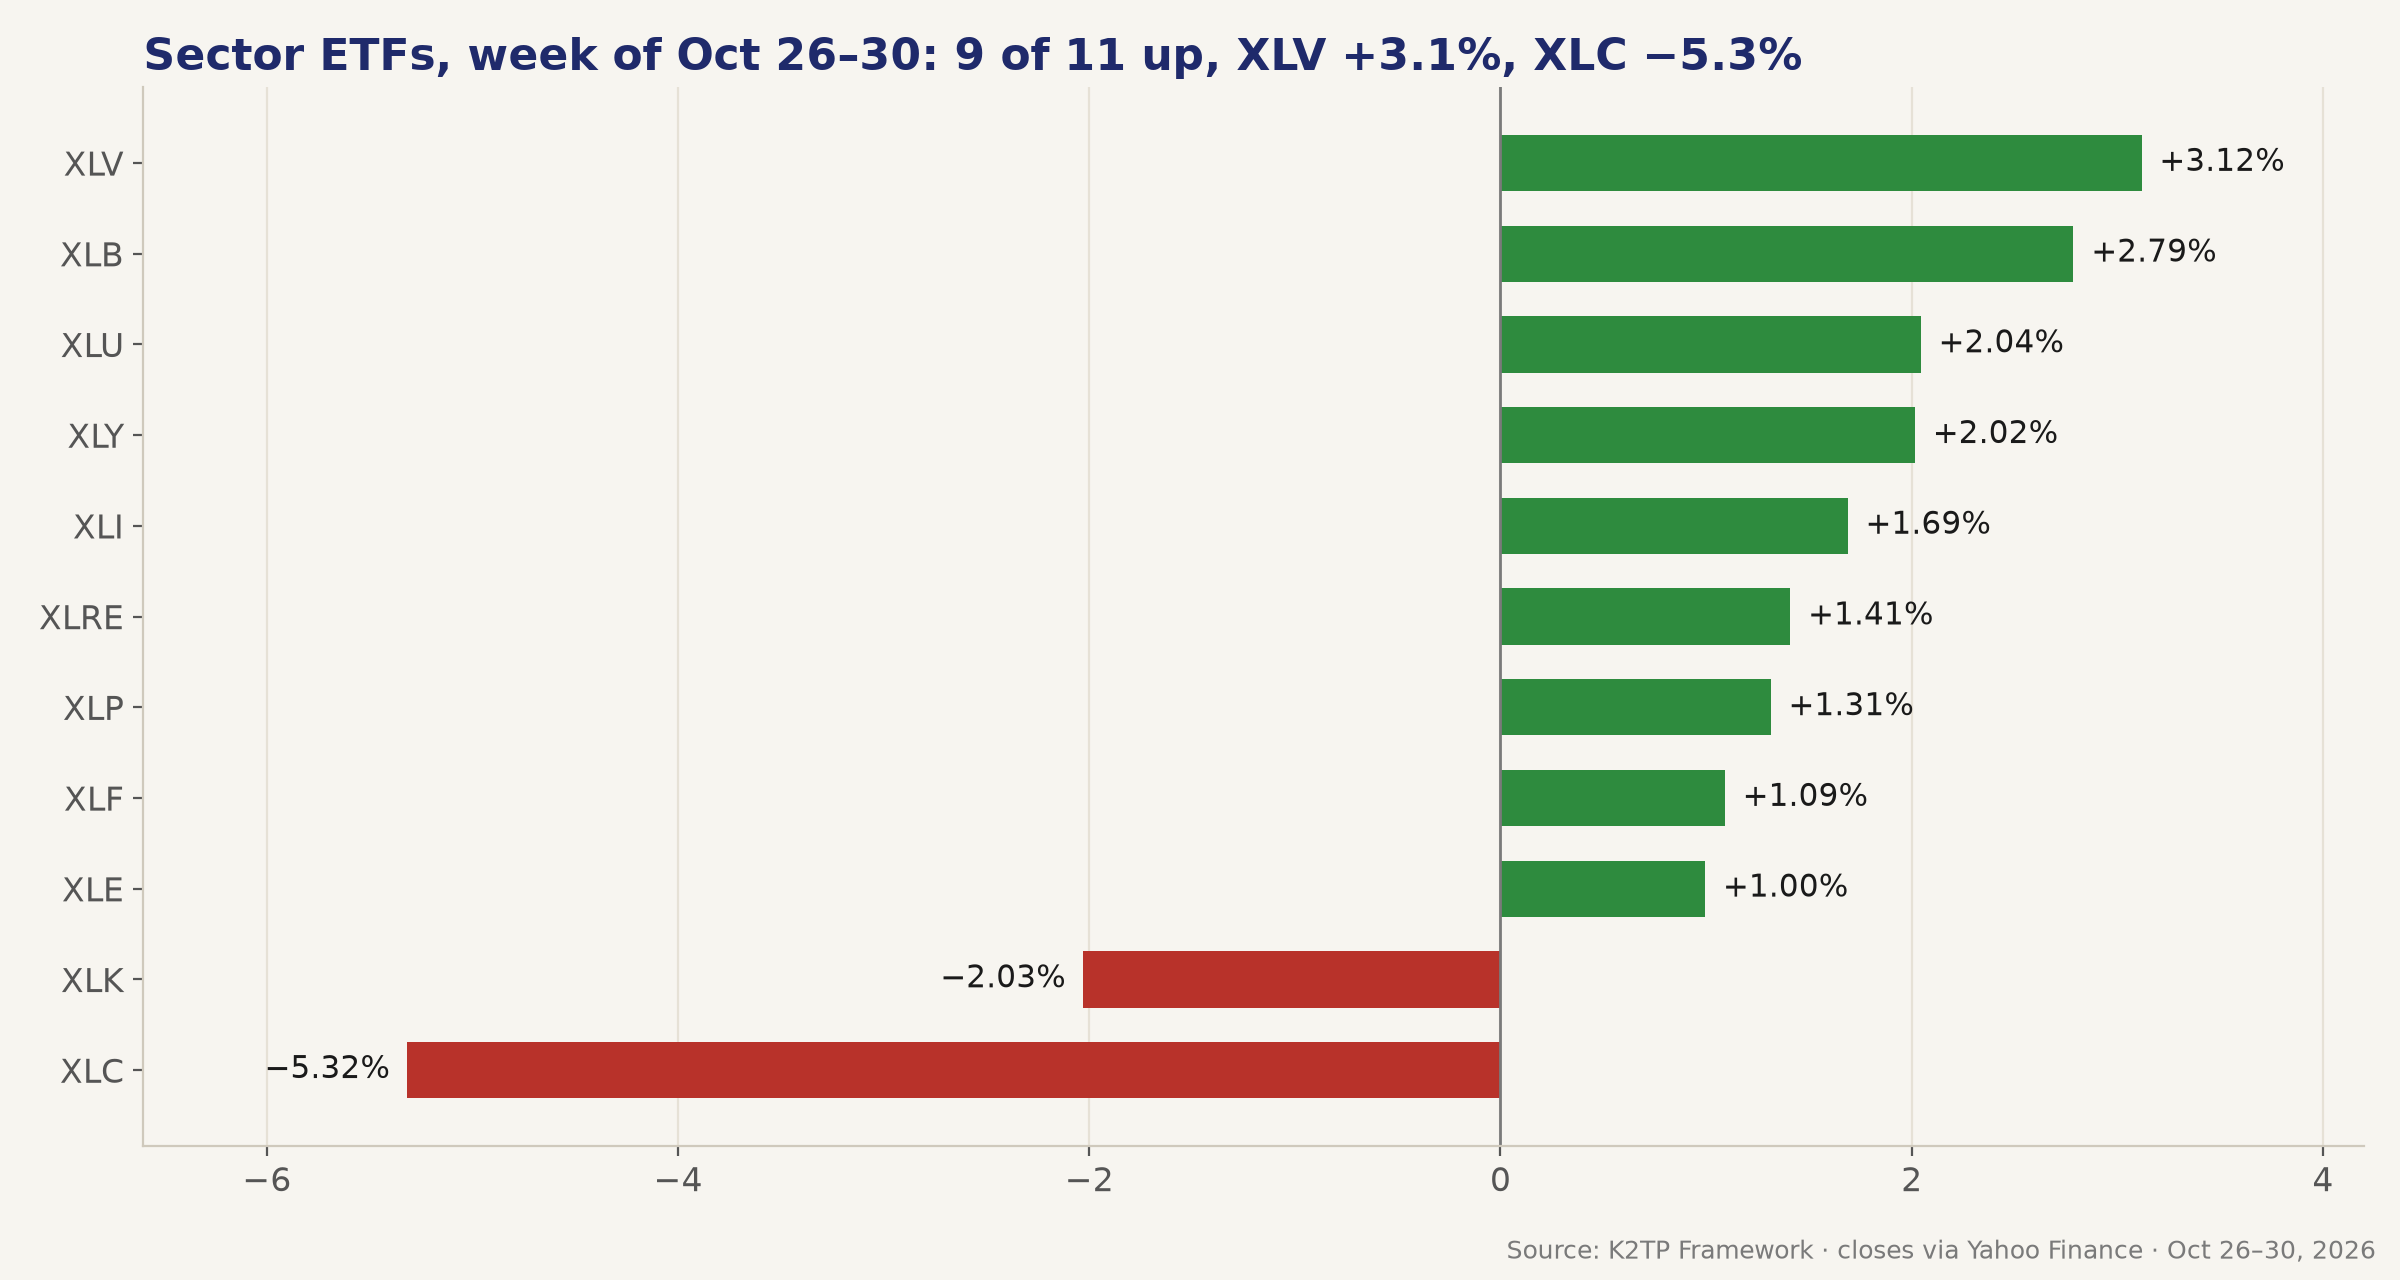
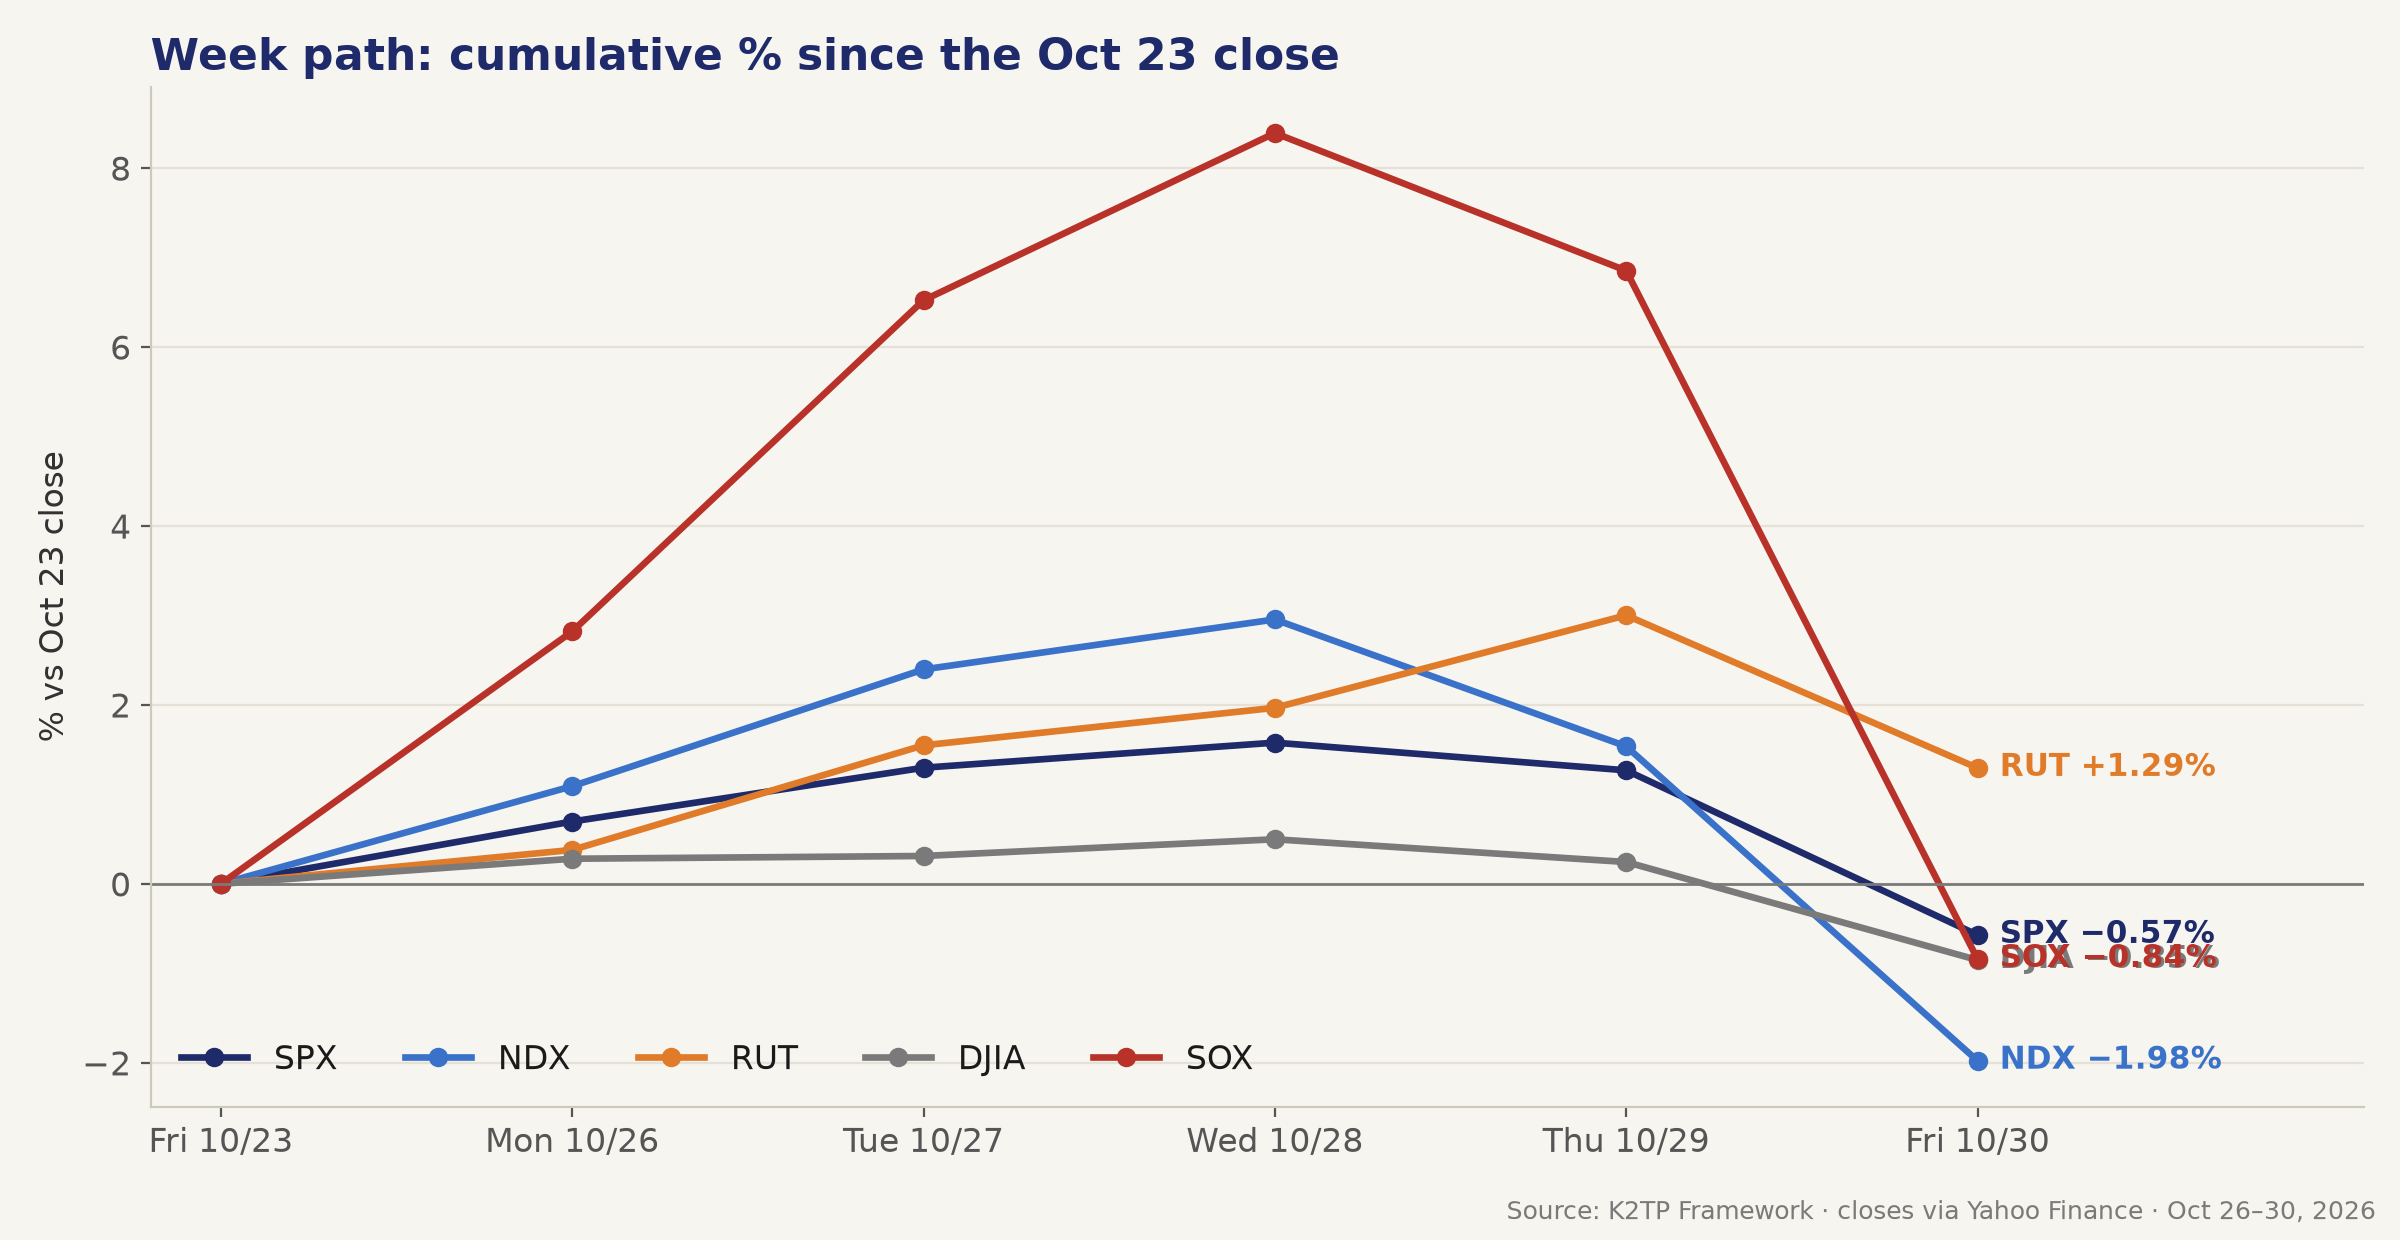
- 9/11 ETF ngành tăng: XLV +3.12%, XLB +2.79%, XLU +2.04%, XLY +2.02%, XLI +1.69%, XLRE +1.41%, XLP +1.31%, XLF +1.09%, XLE +1.00%; XLK −2.03%, XLC −5.32%
- Thứ Năm là đỉnh luân chuyển ngành: RSP +1.20% so với SPX −0.30%, XLV +2.40%, XLRE +2.21%
- Cổ phiếu thắng ngoài tech: GM +15.12%, LLY +11.31%, TMUS +6.76%, GE +5.66%, LMT +5.42%; DoorDash đồng ý mua Instacart với giá $65/cổ phiếu
- Communication services là ngành tệ nhất: GOOGL −12.61%, NFLX −5.73%, META −4.30%
→ Tiền tiếp tục rời mega-cap AI sang y tế, nguyên vật liệu và nhóm phòng thủ. SPX tính theo vốn hóa không thể tăng khi các mã lớn nhất giảm, dù phần lớn cổ phiếu tăng.
THỊ TRƯỜNG TUẦN
Chỉ số (đóng cửa 30/10, so với đóng cửa 23/10):
| Chỉ số | 23/10 | 30/10 | Tuần |
|---|---|---|---|
| SPX | 7,623.68 | 7,580.07 | −0.57% |
| NDX | 28,957.53 | 28,384.85 | −1.98% |
| Nasdaq Composite | 25,955.34 | 25,437.00 | −2.00% |
| RUT | 2,775.90 | 2,811.84 | +1.29% |
| DJIA | 52,215.16 | 51,770.31 | −0.85% |
| SOX | 10,779.46 | 10,688.80 | −0.84% |
| VIX | 19.45 | 19.42 | −0.15% |
| 10Y | 4.988% | 4.929% | −5.9 bp |
- Biên độ tuần SPX: 7,527.56 (đáy thứ Sáu) đến 7,758.43 (đỉnh thứ Tư); kỷ lục đóng cửa vẫn là 7,818.93
- Biên độ tuần NDX: 28,093.24 đến 29,848.71
Biến động:
- VIX 19.45 → 19.42; thấp nhất 16.21 (thứ Tư), cao nhất trong phiên thứ Sáu 23.93
- VIX9D 19.25, VIX3M 20.78: thứ Sáu VIX9D có lúc vượt VIX3M, rồi đường cong đóng cửa trở lại Contango
Độ rộng thị trường:
- RSP +0.82% so với SPX −0.57%; RUT +1.29%; 9/11 ngành tăng
- Tổng A/D chính thức của tuần: không có
Liên thị trường:
- WTI $104.12 (+0.8%), Brent tháng 12 $117.64 khi đáo hạn; BTC khoảng $80.8K → $77.4K (−4.2%)
Góc option seller:
- VIX lên 23.93 hôm thứ Sáu làm premium hấp dẫn trở lại, nhưng lịch sự kiện dày: Apple (thứ Hai), bầu cử giữa kỳ (thứ Ba), AMD (thứ Ba), báo cáo việc làm (thứ Sáu)
- Tránh Iron Condor hẹp trên NDX; ưu tiên spread giới hạn rủi ro và giảm size short put trên nhóm chip
CUỐI TUẦN CÓ GÌ
- Đàm phán Mỹ–Iran: Chủ nhật là ngày đàm phán thứ ba ở Doha; Reuters và CNBC đưa tin về đề xuất mở lại eo Hormuz trong vòng hai ngày sau khi đạt thỏa thuận. Araqchi của Iran nói chưa có kết luận cuối cùng. Rubio nói hôm thứ Bảy rằng Trump chưa quyết định tấn công và ưu tiên ngoại giao; Chủ nhật Trump nói Iran sẽ kết thúc "bằng cách này hay cách khác" nhưng cam kết không tấn công trước bầu cử 3/11.
→ Một thỏa thuận sẽ làm phần bù rủi ro của dầu giảm nhanh; dầu giảm sáng thứ Hai cho thấy thị trường đã nghiêng về kịch bản đó.
- Cảnh báo từ Iran: Khamenei hứa "đáp trả không giới hạn địa lý" trước mọi đe dọa; một quan chức Iran nói Iran đang tranh luận có dỡ bỏ lệnh cấm vũ khí hạt nhân hay không, chưa có quyết định (Reuters).
→ Rủi ro đuôi vẫn còn nếu đàm phán thất bại.
- Hàng hải vùng Vịnh: IRGC nói hai tàu chở dầu trúng mìn trên "tuyến không được phép" (chỉ truyền thông nhà nước Iran, chưa xác nhận). UKMTO báo một tàu trúng vật thể không xác định; Qatar nói tàu LNG Al-Mayeda bị tấn công hôm thứ Sáu.
→ Rủi ro hàng hải ở Hormuz chưa biến mất dù đàm phán tiến triển.
- OPEC+: Bảy nhà sản xuất giữ nguyên mục tiêu sản lượng tháng 12; họp tiếp ngày 29/11.
→ OPEC+ không giúp tăng nguồn cung; dầu muốn giảm phải nhờ ngoại giao.
- Trung Quốc: PMI sản xuất chính thức 49.3 (thứ Bảy), vẫn dưới ngưỡng 50.
→ Nhu cầu toàn cầu yếu hạn chế bớt đà tăng của dầu.
- Crypto: BTC giảm từ khoảng $80.8K xuống khoảng $77.4K trong tuần.
→ Khẩu vị rủi ro yếu ngoài cổ phiếu.
- Futures mở cửa Chủ nhật (3 PM PT): ES 7,632, NQ 28,630.75, đều nhích lên (ES +0.26%, NQ +0.32% lúc 3:33 PM PT); WTI $102.42, Brent $111.72. Khoảng 5:43 PM PT ES +0.41%, NQ +0.80%.
→ Mở cửa êm: không gap down, dầu hạ nhiệt nhờ tin từ Doha.
- Qua đêm và trước giờ mở cửa thứ Hai: WTI giảm về khoảng $99.64 (−4.3%), Brent $108.71 nhờ bản dự thảo đề xuất sau đàm phán Doha; Kospi +2.24%; Oracle −4% trước giờ mở cửa sau khi nộp hồ sơ chào bán $10B cổ phiếu phổ thông. ES dao động 7,628.75–7,693.75 qua đêm.
→ Dầu giảm là tin tốt nhất cho cổ phiếu; việc Oracle bán cổ phần thêm một dấu hiệu áp lực huy động vốn cho AI.
- Mở cửa thứ Hai (7:00 AM PT): ISM Manufacturing 55.5 so với 54.5–54.6 dự báo; chỉ số giá 75.2 (từ 77.9), việc làm 52.4. SPX mở cửa 7,610.83 và ở 7,640.56 lúc khoảng 7:50 AM PT (cao nhất 7,662.23), trên pivot tuần; VIX 18.19.
→ SPX đang thử kịch bản Bull bên dưới từ sớm. Vẫn cần giữ trên 7,624 đến cuối phiên.
PIVOT TUẦN TỚI: SPX & NQ
Floor pivot theo tuần: P = (H+L+C)/3; R1 = 2P−L; S1 = 2P−H; R2 = P+(H−L); S2 = P−(H−L). Dữ liệu Yahoo Finance, tuần 26/10–30/10. Nguồn: K2TP Framework.
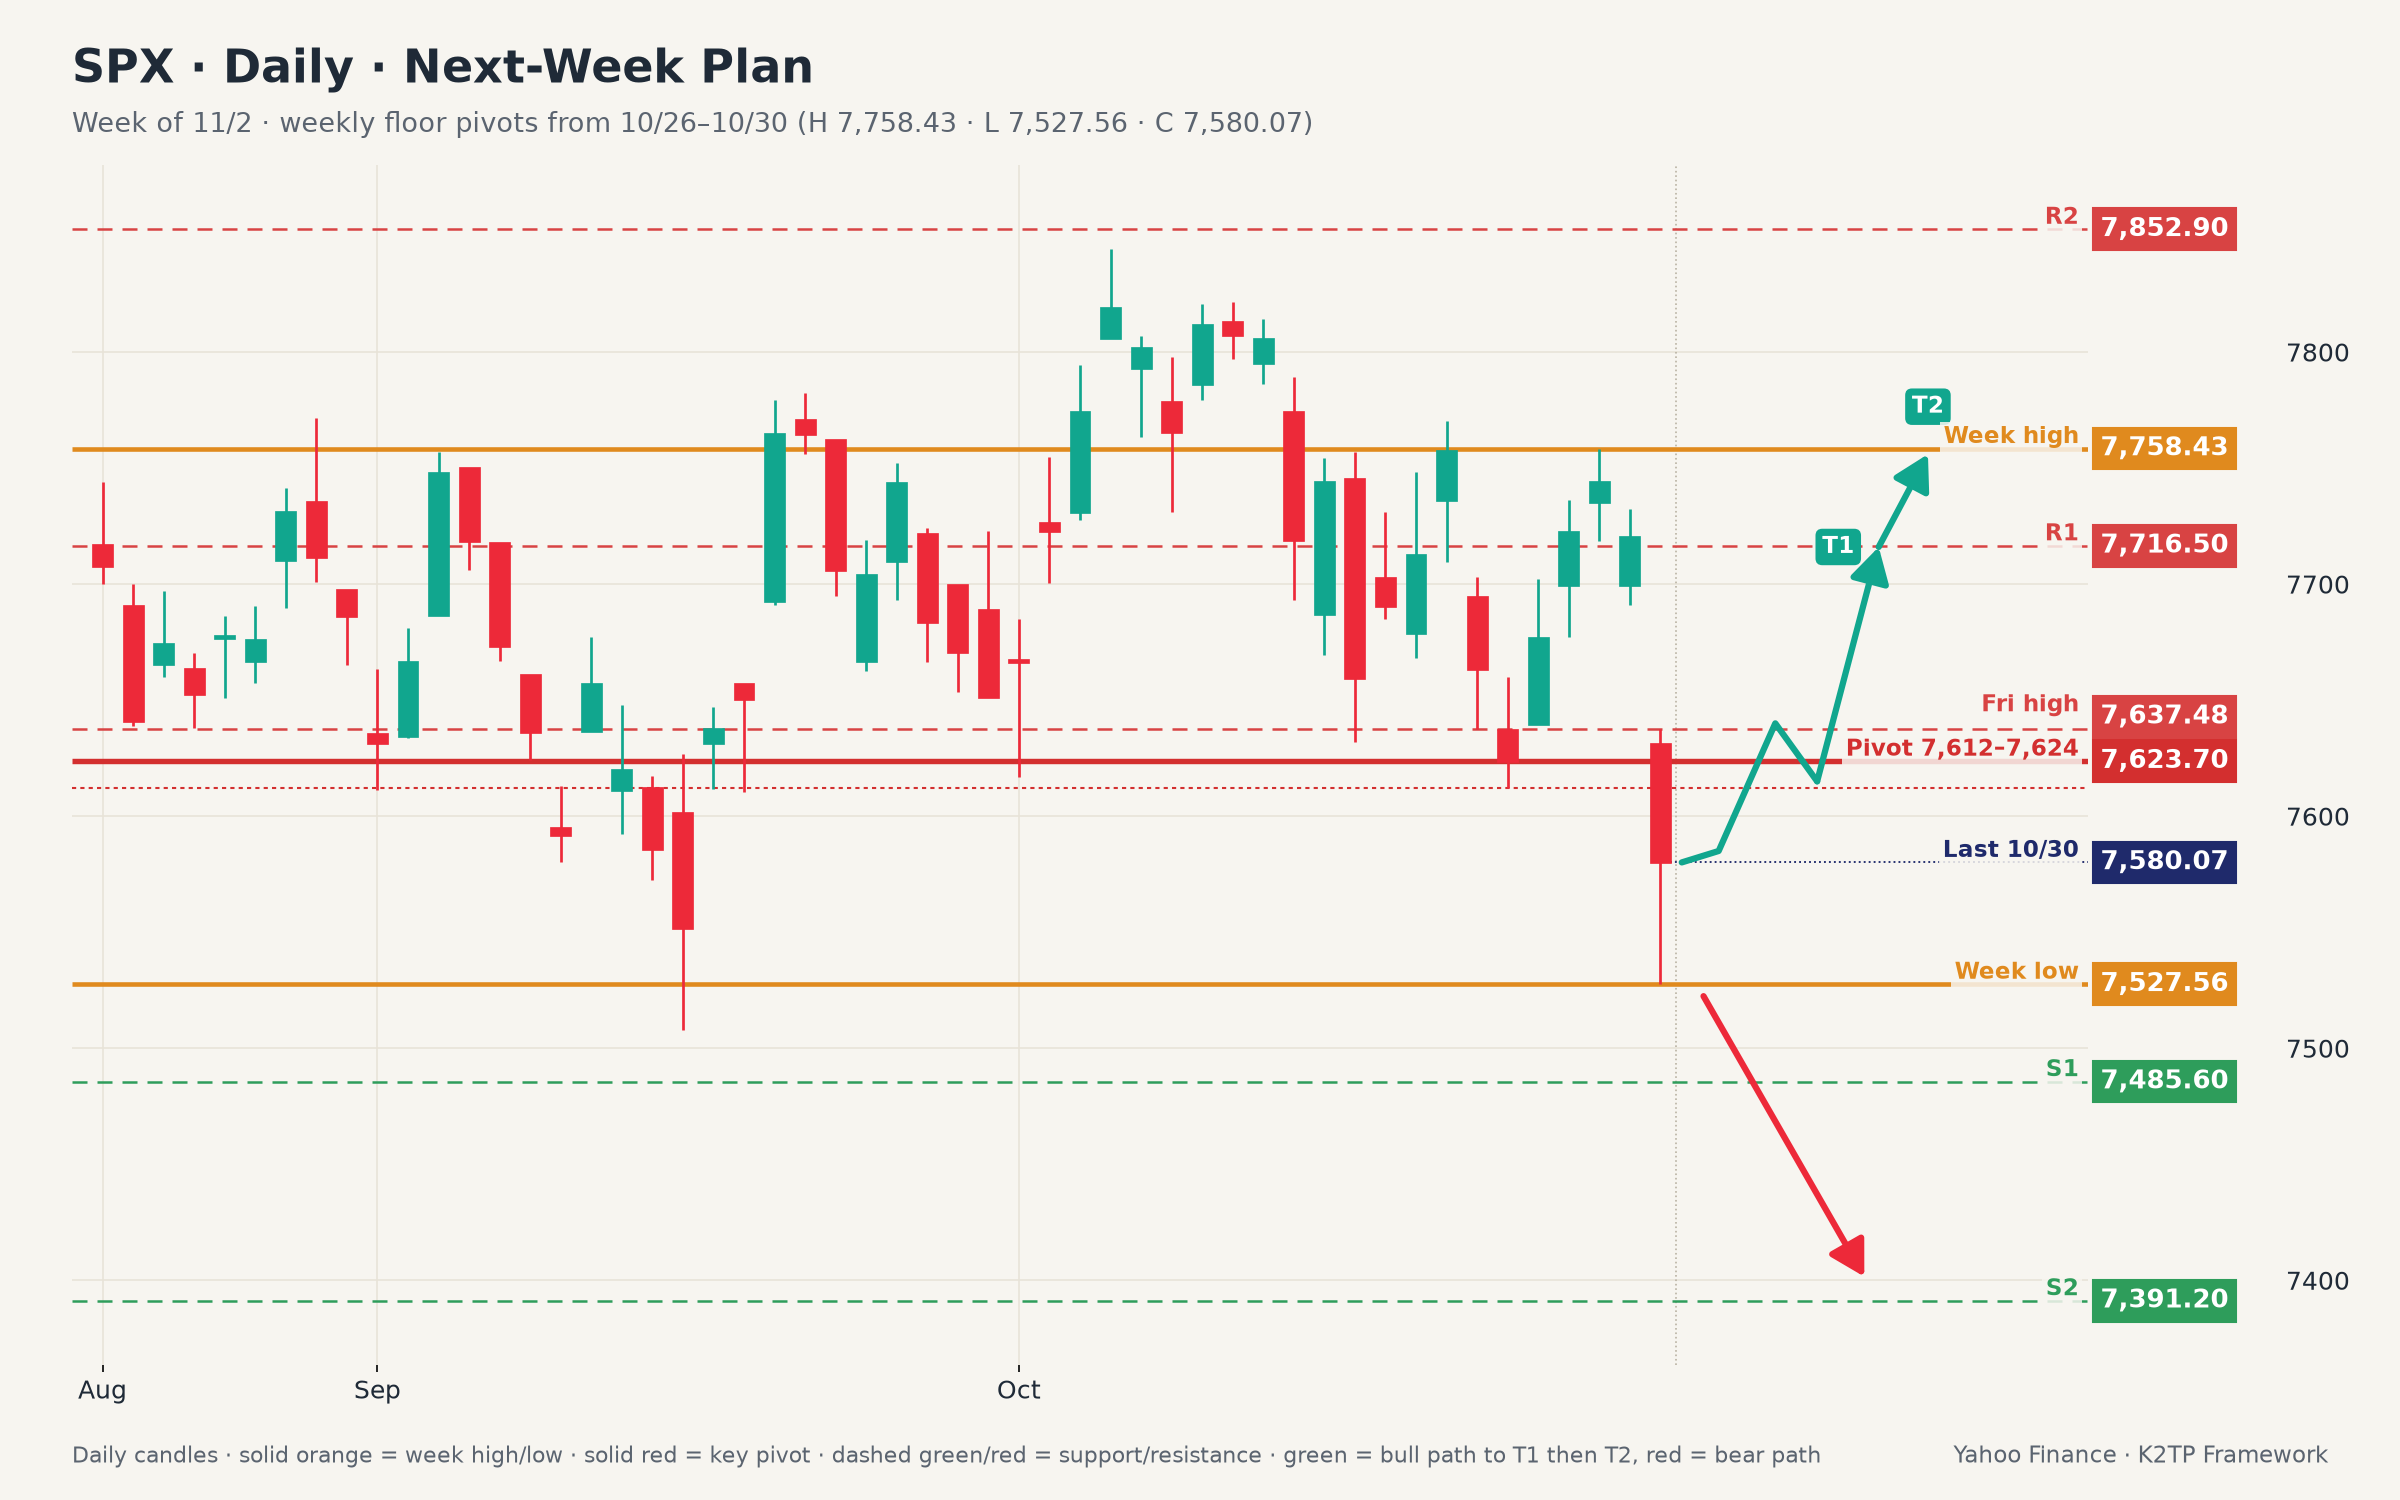
SPX (cash): H 7,758.43 (thứ Tư 11:40 AM PT), L 7,527.56 (thứ Sáu 11:50 AM PT), C 7,580.07.
- Floor pivot: P 7,622.0, R1 7,716.5, R2 7,852.9, S1 7,485.6, S2 7,391.2.
- Vùng pivot chính 7,612–7,624: P + đóng cửa tuần trước (7,623.68) + đáy 23/10 (7,612.07).
- Kháng cự: 7,637.48 (đỉnh thứ Sáu), 7,716–7,720 (R1 + đóng cửa thứ Năm 7,720.39), 7,758 (đỉnh tuần), 7,853 (R2). Hỗ trợ: 7,528 (đáy tuần), 7,486 (S1), 7,391 (S2).
- Bull: giữ trên 7,624 với VIX dưới 19.42 → 7,716–7,720; xác nhận nếu vượt 7,758.
- Neutral: đi ngang 7,528–7,624 đến bầu cử giữa kỳ và báo cáo việc làm.
- Bear: đóng cửa dưới 7,528 với VIX trên ~20.8 (VIX3M), nhất là trên 23.93 → 7,486, rồi 7,391.
→ Khi SPX còn dưới 7,716, ưu tiên call spread trên 7,758 và đặt put xa dưới 7,486 cho đến khi có Apple, AMD và báo cáo việc làm thứ Sáu.
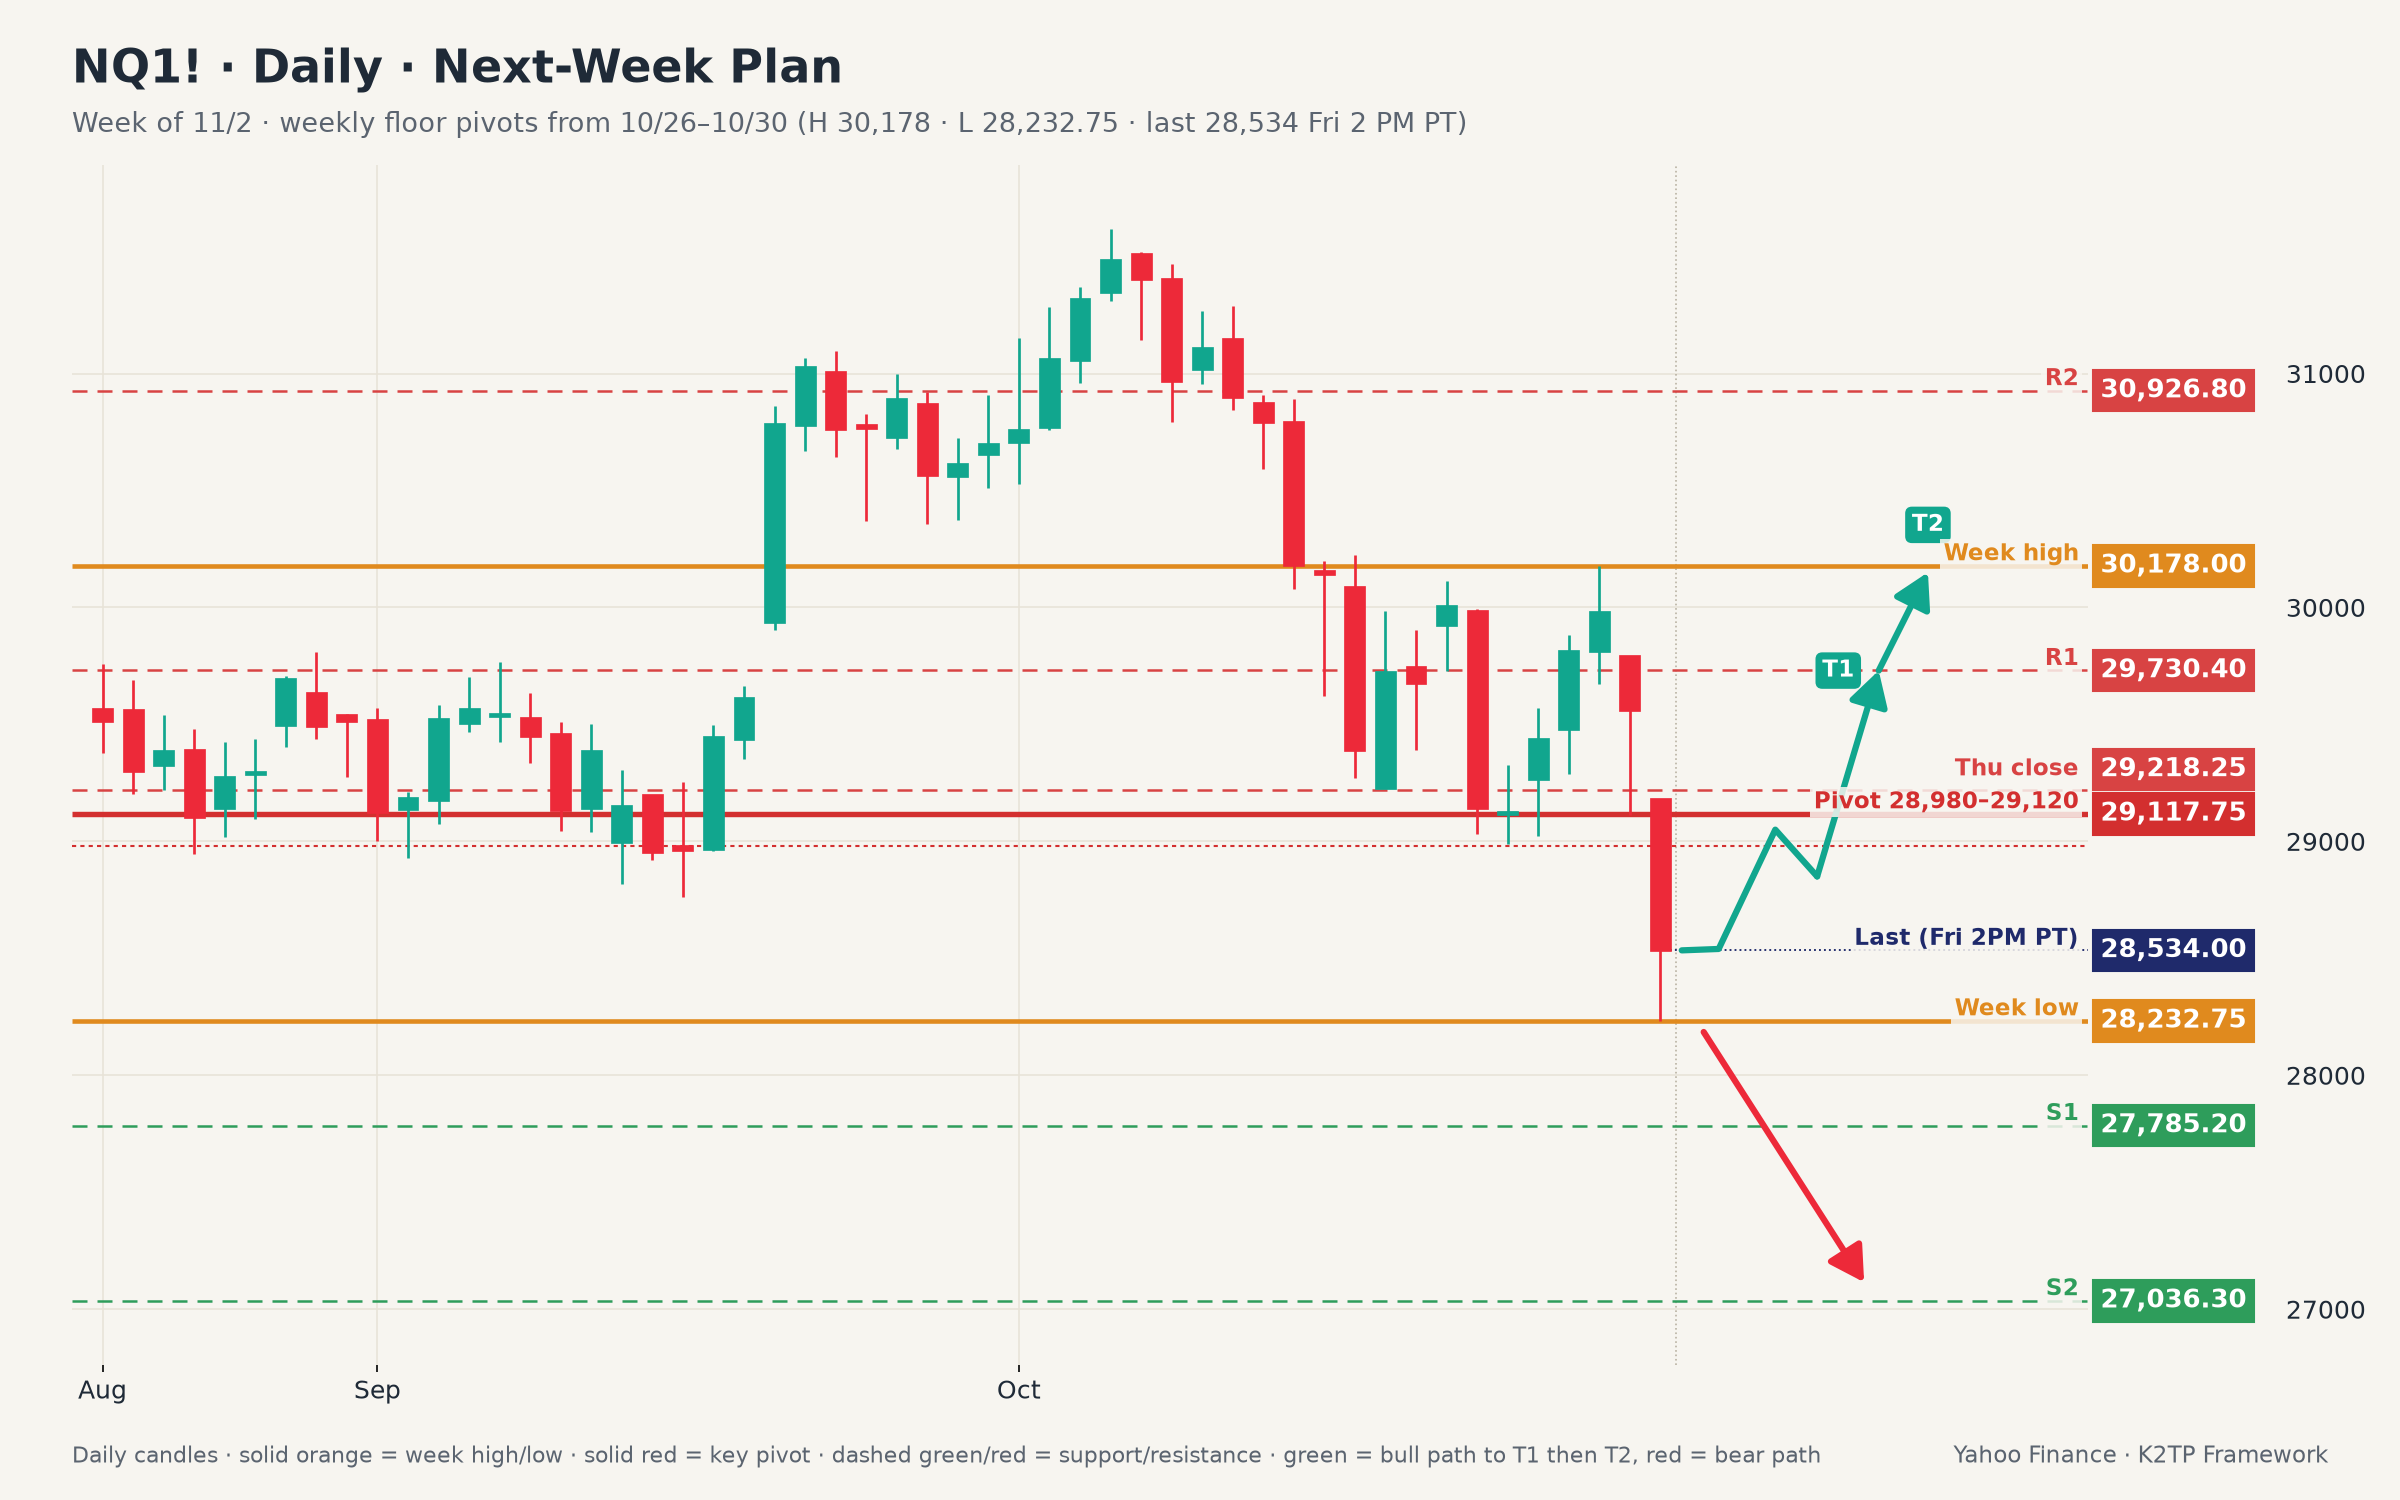
NQ (NQ=F, hợp đồng tháng gần, phiên futures đầy đủ Chủ nhật 3 PM PT → thứ Sáu 2 PM PT): H 30,178.00 (thứ Tư 1:00 PM PT), L 28,232.75 (thứ Sáu 11:50 AM PT), C 28,534.00 (giá đóng thứ Sáu 2 PM PT, không phải settlement).
- Floor pivot: P 28,981.6, R1 29,730.4, R2 30,926.8, S1 27,785.2, S2 27,036.3.
- Vùng pivot chính 28,980–29,120: P + đóng cửa tuần trước (29,117.75). Đóng cửa thứ Năm 29,218.25 là kháng cự kế tiếp.
- Kháng cự: 29,218, 29,562 (đỉnh thứ Sáu), 29,730 (R1), 30,178 (đỉnh tuần), 30,927 (R2). Hỗ trợ: 28,233 (đáy tuần), 27,785 (S1), 27,036 (S2).
- Bull: lấy lại và giữ trên 29,120 → 29,562–29,730; xác nhận nếu vượt 30,178.
- Neutral: đi ngang 28,233–29,120. Sáng thứ Hai NQ ở khoảng 28,825, nằm trong vùng này.
- Bear: đóng cửa dưới 28,233 → 27,785, rồi 27,036.
→ Khi NQ còn dưới 29,120, ưu tiên call spread trên 29,730 và đặt put xa dưới 27,785 cho đến khi Apple và AMD công bố BCTC.
- Tham chiếu NDX cash (H 29,848.71, L 28,093.24, C 28,384.85): P 28,775.6, R1 29,458.0, R2 30,531.1, S1 27,702.5, S2 27,020.1.
- Basis: khi đóng cửa thứ Sáu NQ cao hơn NDX khoảng 149 điểm và ES (7,614) cao hơn SPX khoảng 34 điểm. Cộng chênh lệch này vào mức cash khi giao dịch futures.
CHỐT LẠI
- SPX chỉ −0.57%, nhưng NDX −1.98% trong khi RUT +1.29% và RSP +0.82%: tuần thứ hai dòng tiền rời mega-cap AI.
- Nhu cầu AI không phải vấn đề. Free cash flow mới là vấn đề: Alphabet và Amazon bị bán vì chi tiêu, Intel vì guidance, và Oracle giờ phải bán cổ phần.
- Fed giữ lãi suất nhưng nghiêng hawkish (hai phiếu muốn tăng, Logan muốn tăng thêm hai lần), trong khi dầu ở trên $100 gần cả tuần.
- Khép tuần ở 🔴 RISK-OFF. Chỉ trở lại 🟡 TRANSITION nếu SPX giữ trên vùng pivot 7,612–7,624 với VIX dưới 19.42; ISM vượt dự báo và dầu giảm sáng thứ Hai đang thử điều kiện này. Đóng cửa dưới 7,528 mở ra kịch bản Bear.
TUẦN TỚI CẦN THEO DÕI (PT)
| Ngày | Số liệu (PT) | BCTC |
|---|---|---|
| T2 2/11 | 7:00 AM: ISM Manufacturing (55.5, vượt dự báo) | Sau giờ: AAPL, PLTR |
| T3 3/11 | Bầu cử giữa kỳ Mỹ; 7:00 AM: JOLTS | Sau giờ: AMD |
| T4 4/11 | 5:15 AM: ADP; 7:00 AM: ISM Services | n/a |
| T5 5/11 | 5:30 AM: đơn trợ cấp thất nghiệp | n/a |
| T6 6/11 | 5:30 AM: báo cáo việc làm tháng 10 (dự báo 63K, kỳ trước 29K) | n/a |
- Cũng trong tuần: McDonald's, Qualcomm, Uber, Pfizer, Amgen (kiểm tra thông báo công ty để biết ngày chính xác)
- Iran: đàm phán Doha và việc mở lại Hormuz; Trump cam kết không tấn công trước bầu cử 3/11
- Đợt bán $10B cổ phần của Oracle và kết quả của Apple quyết định mega-cap AI có ổn định hay không
Kỳ vọng (Bull): SPX giữ trên 7,624 với VIX dưới 19.42, WTI dưới $100 và kết quả bầu cử giữa kỳ êm. Kỳ vọng (Bear): SPX đóng dưới 7,527.56 với VIX trên 23.93, dầu trở lại trên $104 và báo cáo việc làm nóng làm tăng xác suất tăng lãi suất.
Nguồn: các bản tổng hợp hằng ngày của K2TP cho 26–30/10/2026, các bản tin K2TP 26–30/10 và Bản tin trước giờ mở cửa ngày 2/11. Giá đóng cửa tuần từ Yahoo Finance; giá chốt dầu, tin tức và số liệu từ Reuters, AP, CNBC, WSJ và Bloomberg; tin cuối tuần từ Reuters, CNBC và Business Standard; Sankey BCTC từ thông cáo chính thức của công ty. Phân tích: K2TP Framework.