Tuần 19/10–23/10: Cú sốc capex của Meta và Brent $117 khiến SPX giảm tuần thứ hai, small caps đi ngược chiều
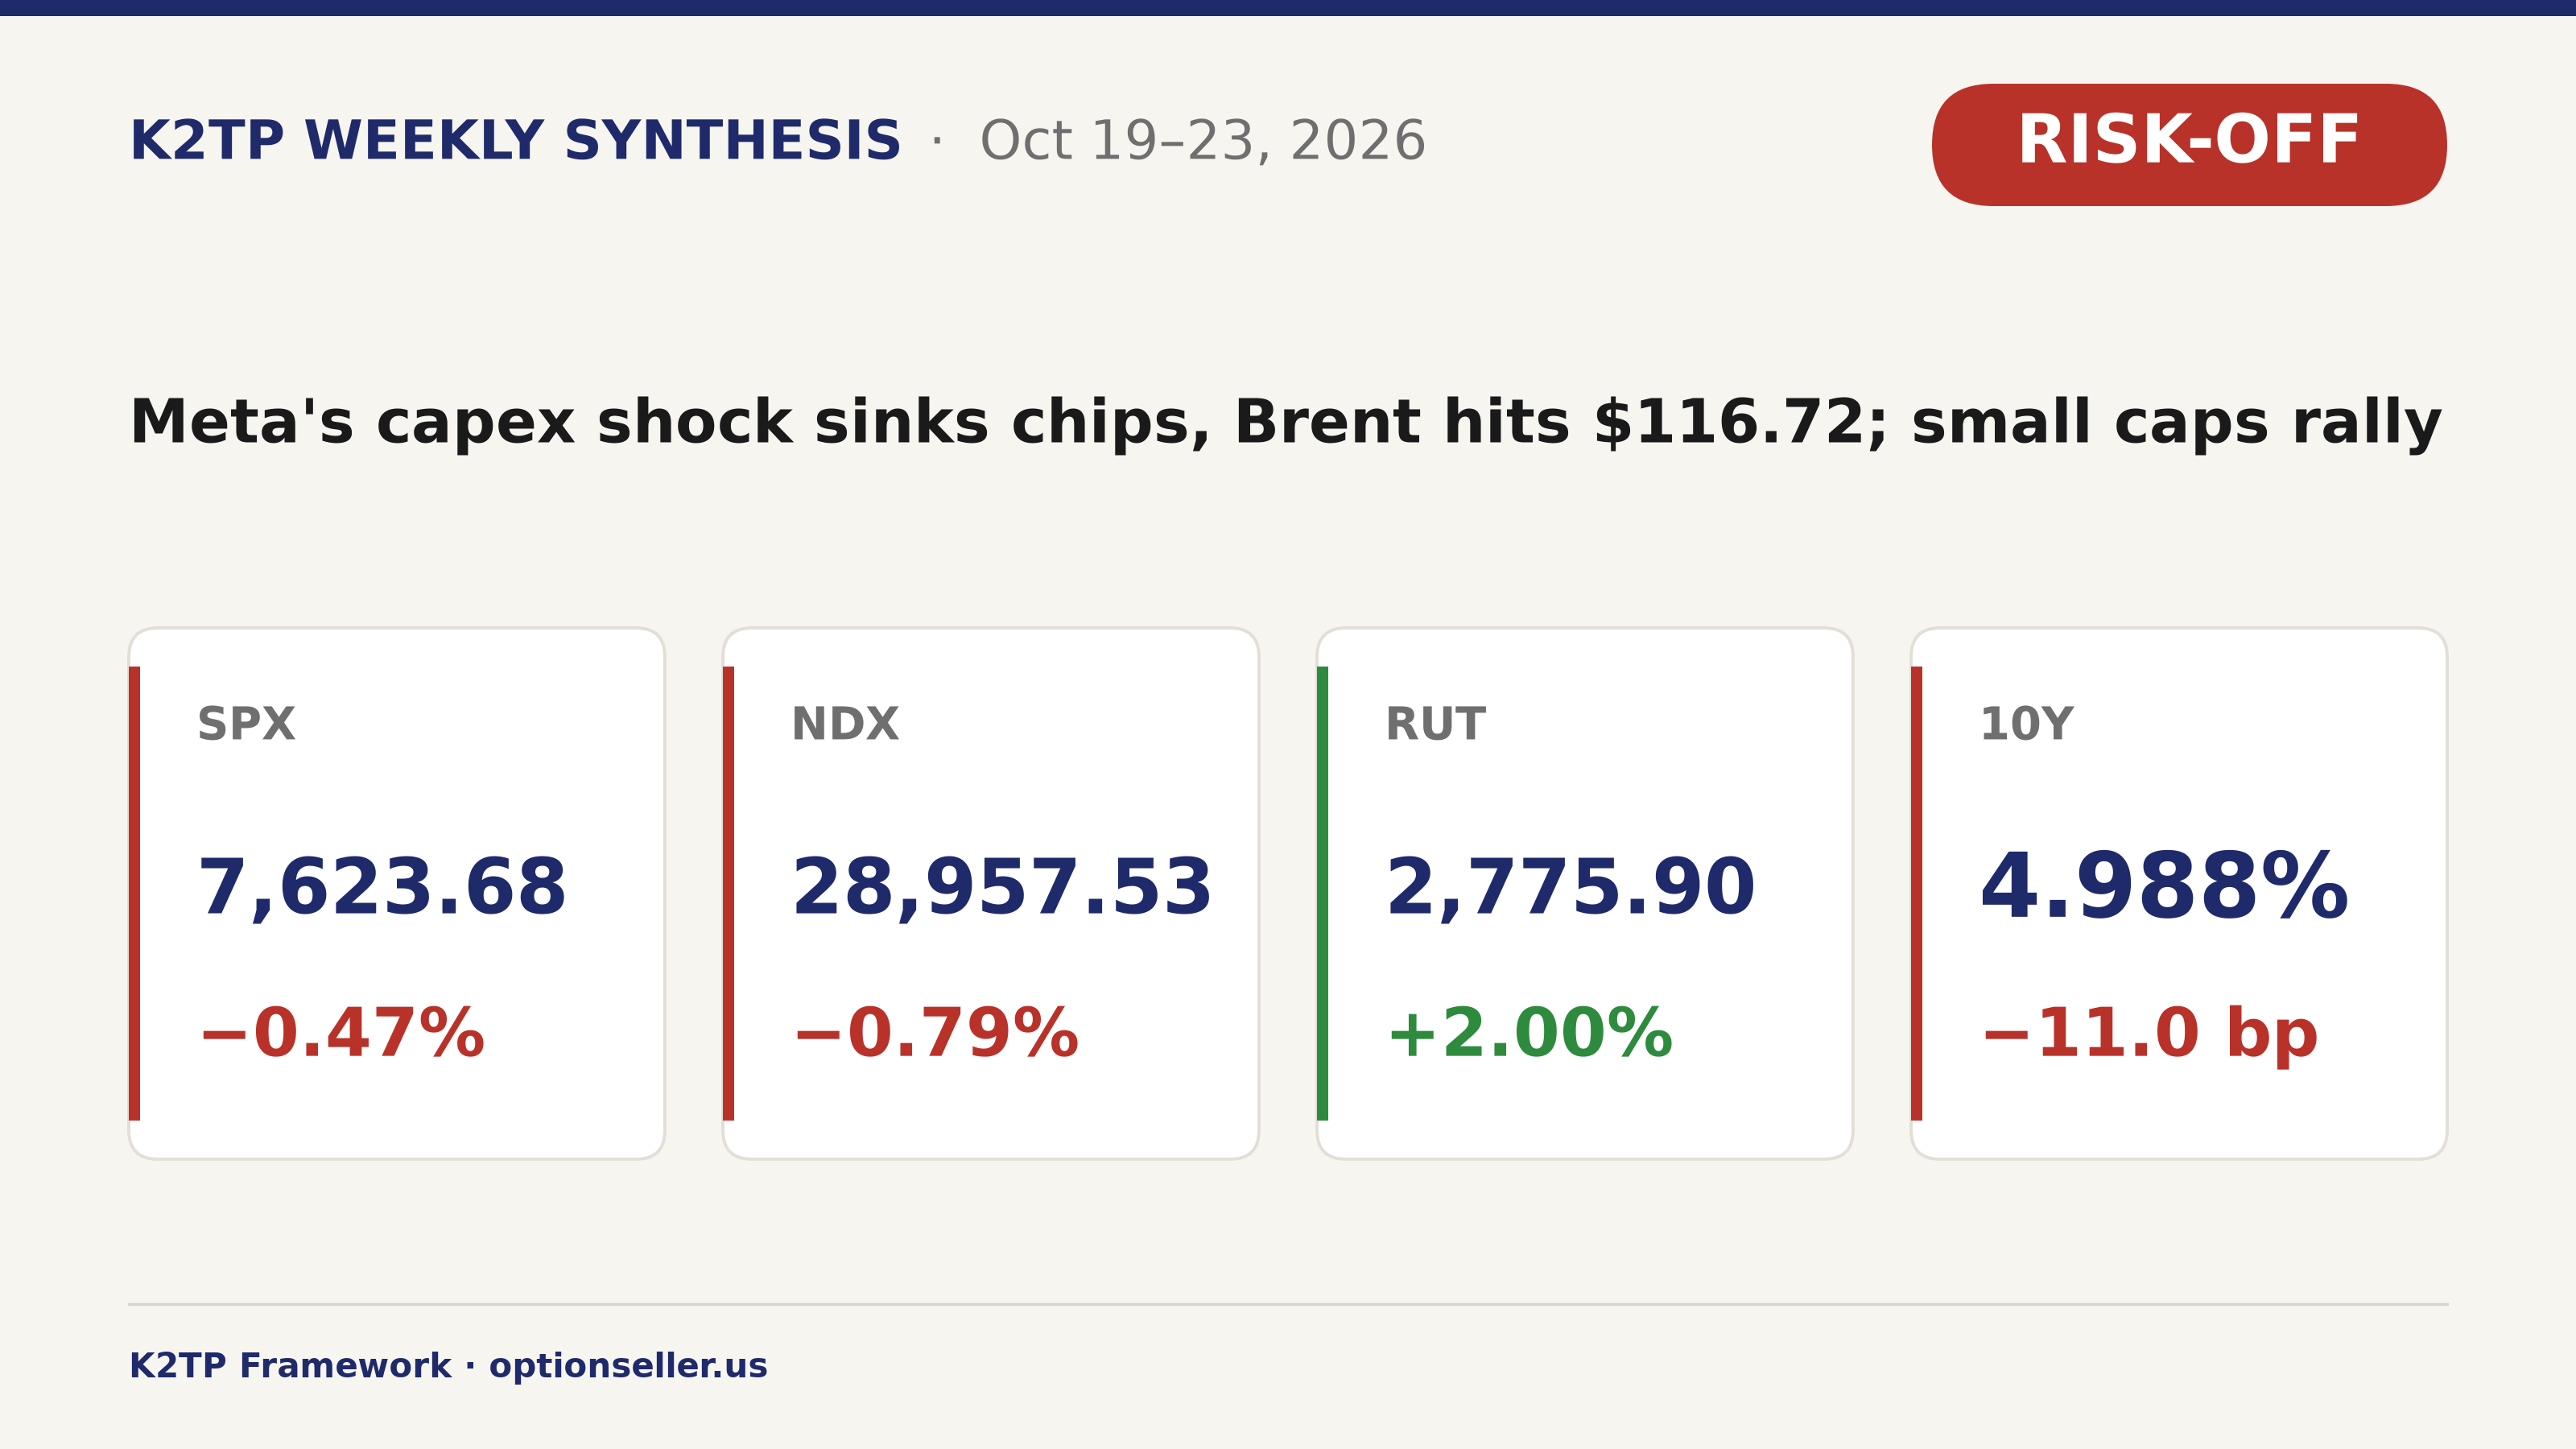
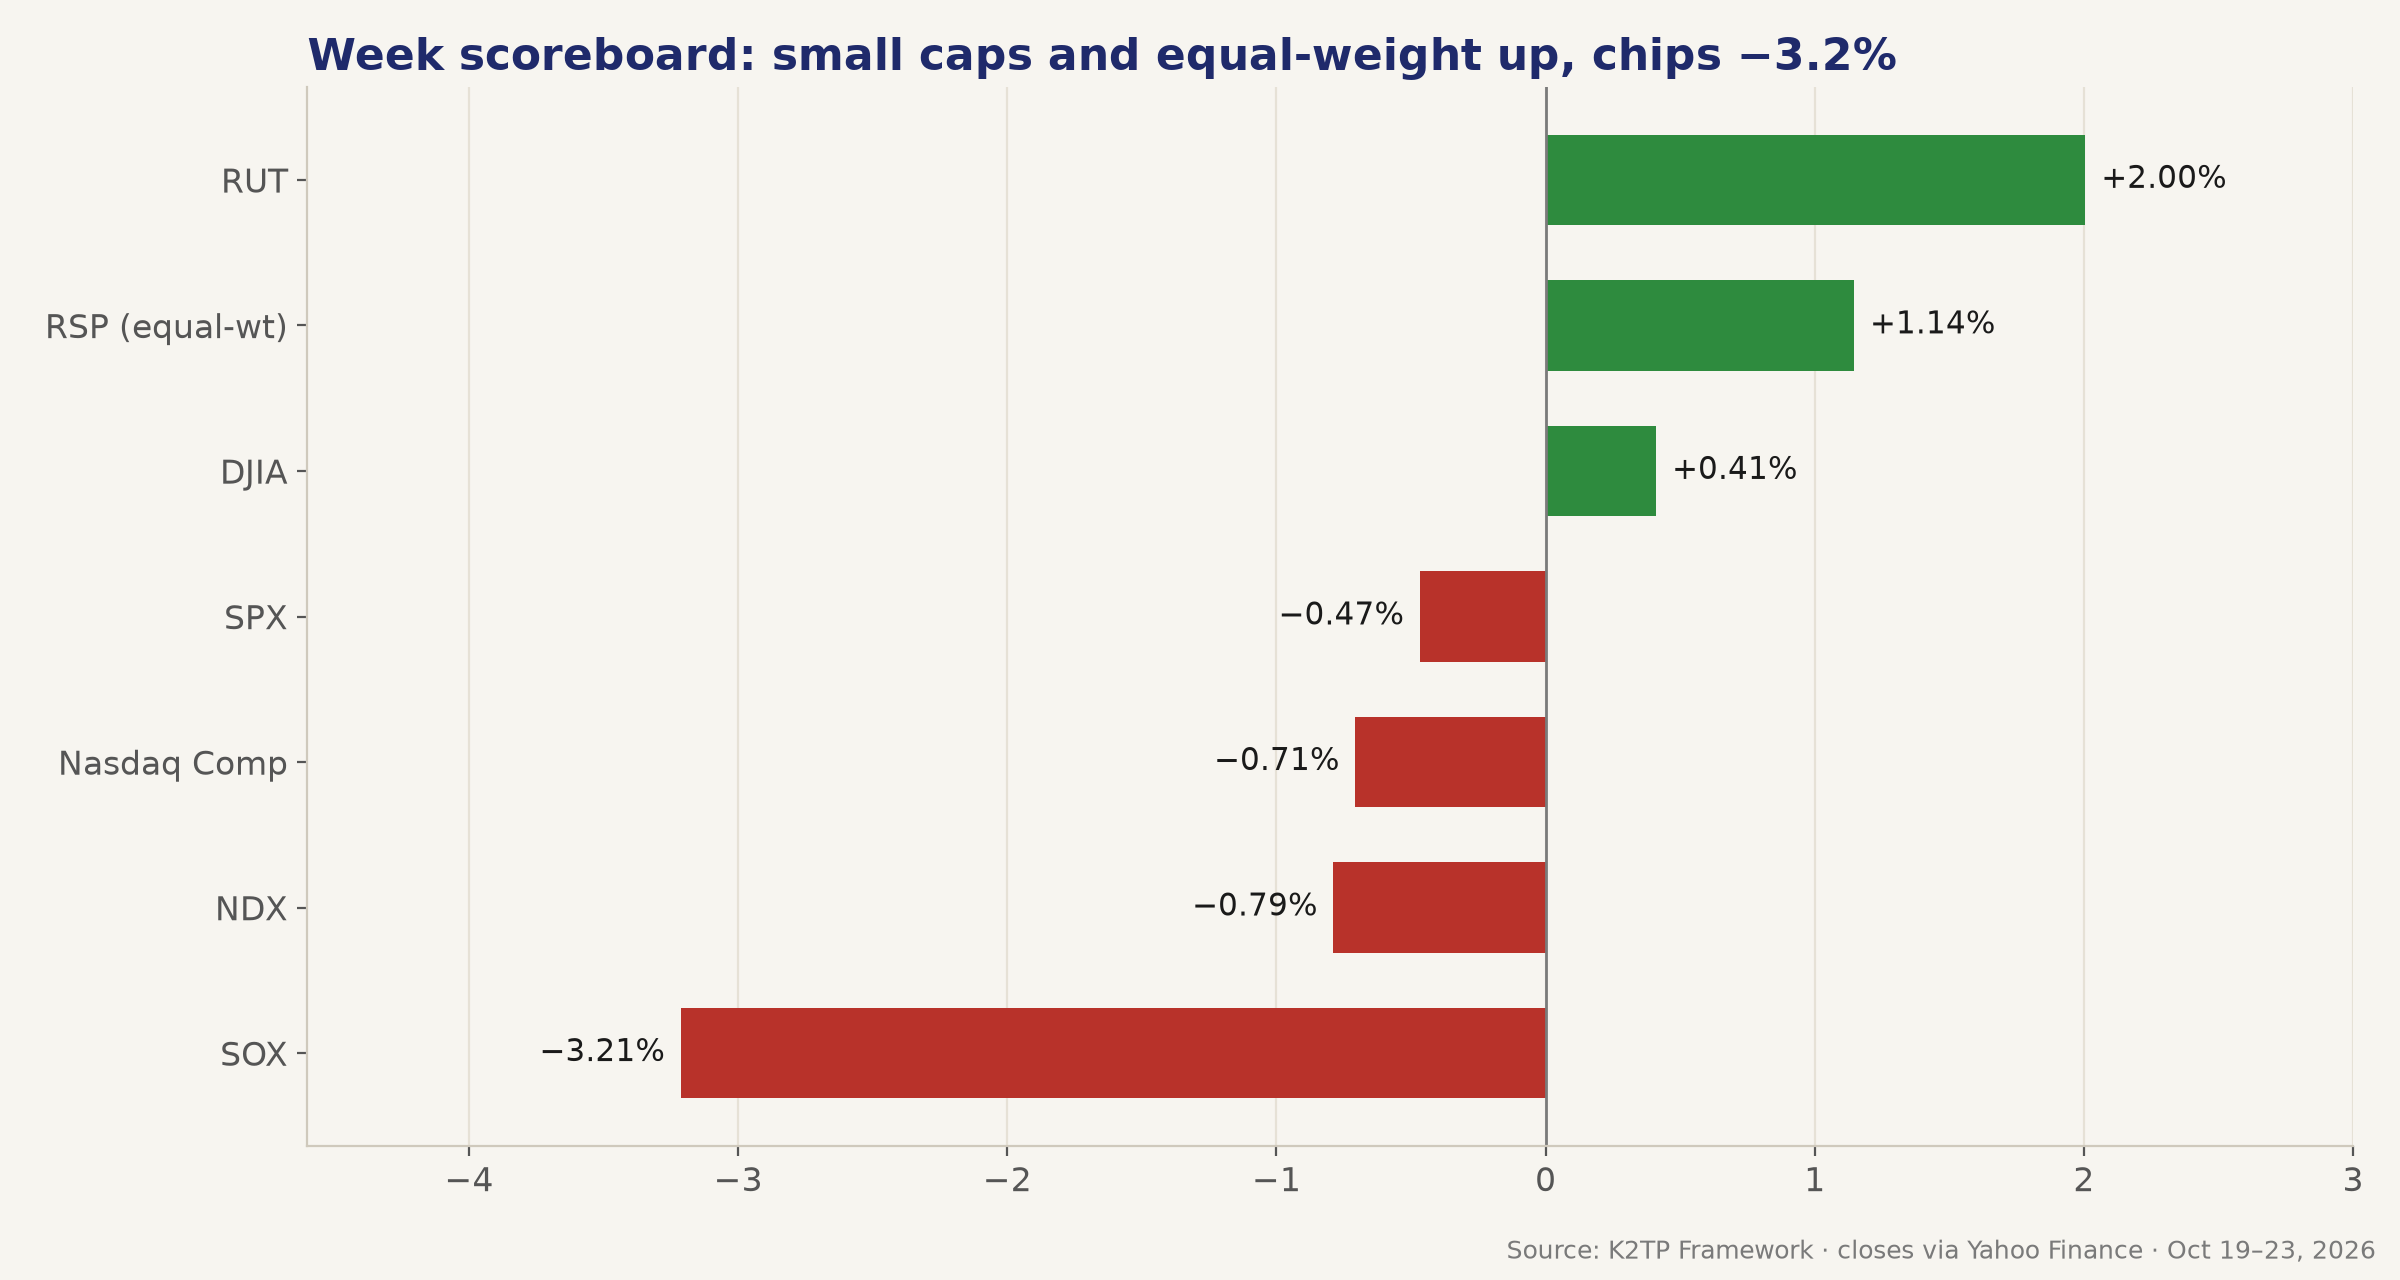
SPX −0.47%, NDX −0.79%, RUT +2.00%, VIX −2.7%, 10Y −11.0 bp. Dòng tiền rời AI và chip sang small caps, nhóm giá trị và năng lượng; regime kết thúc tuần ở RISK-OFF.
ĐIỂM TIN CHÍNH TUẦN
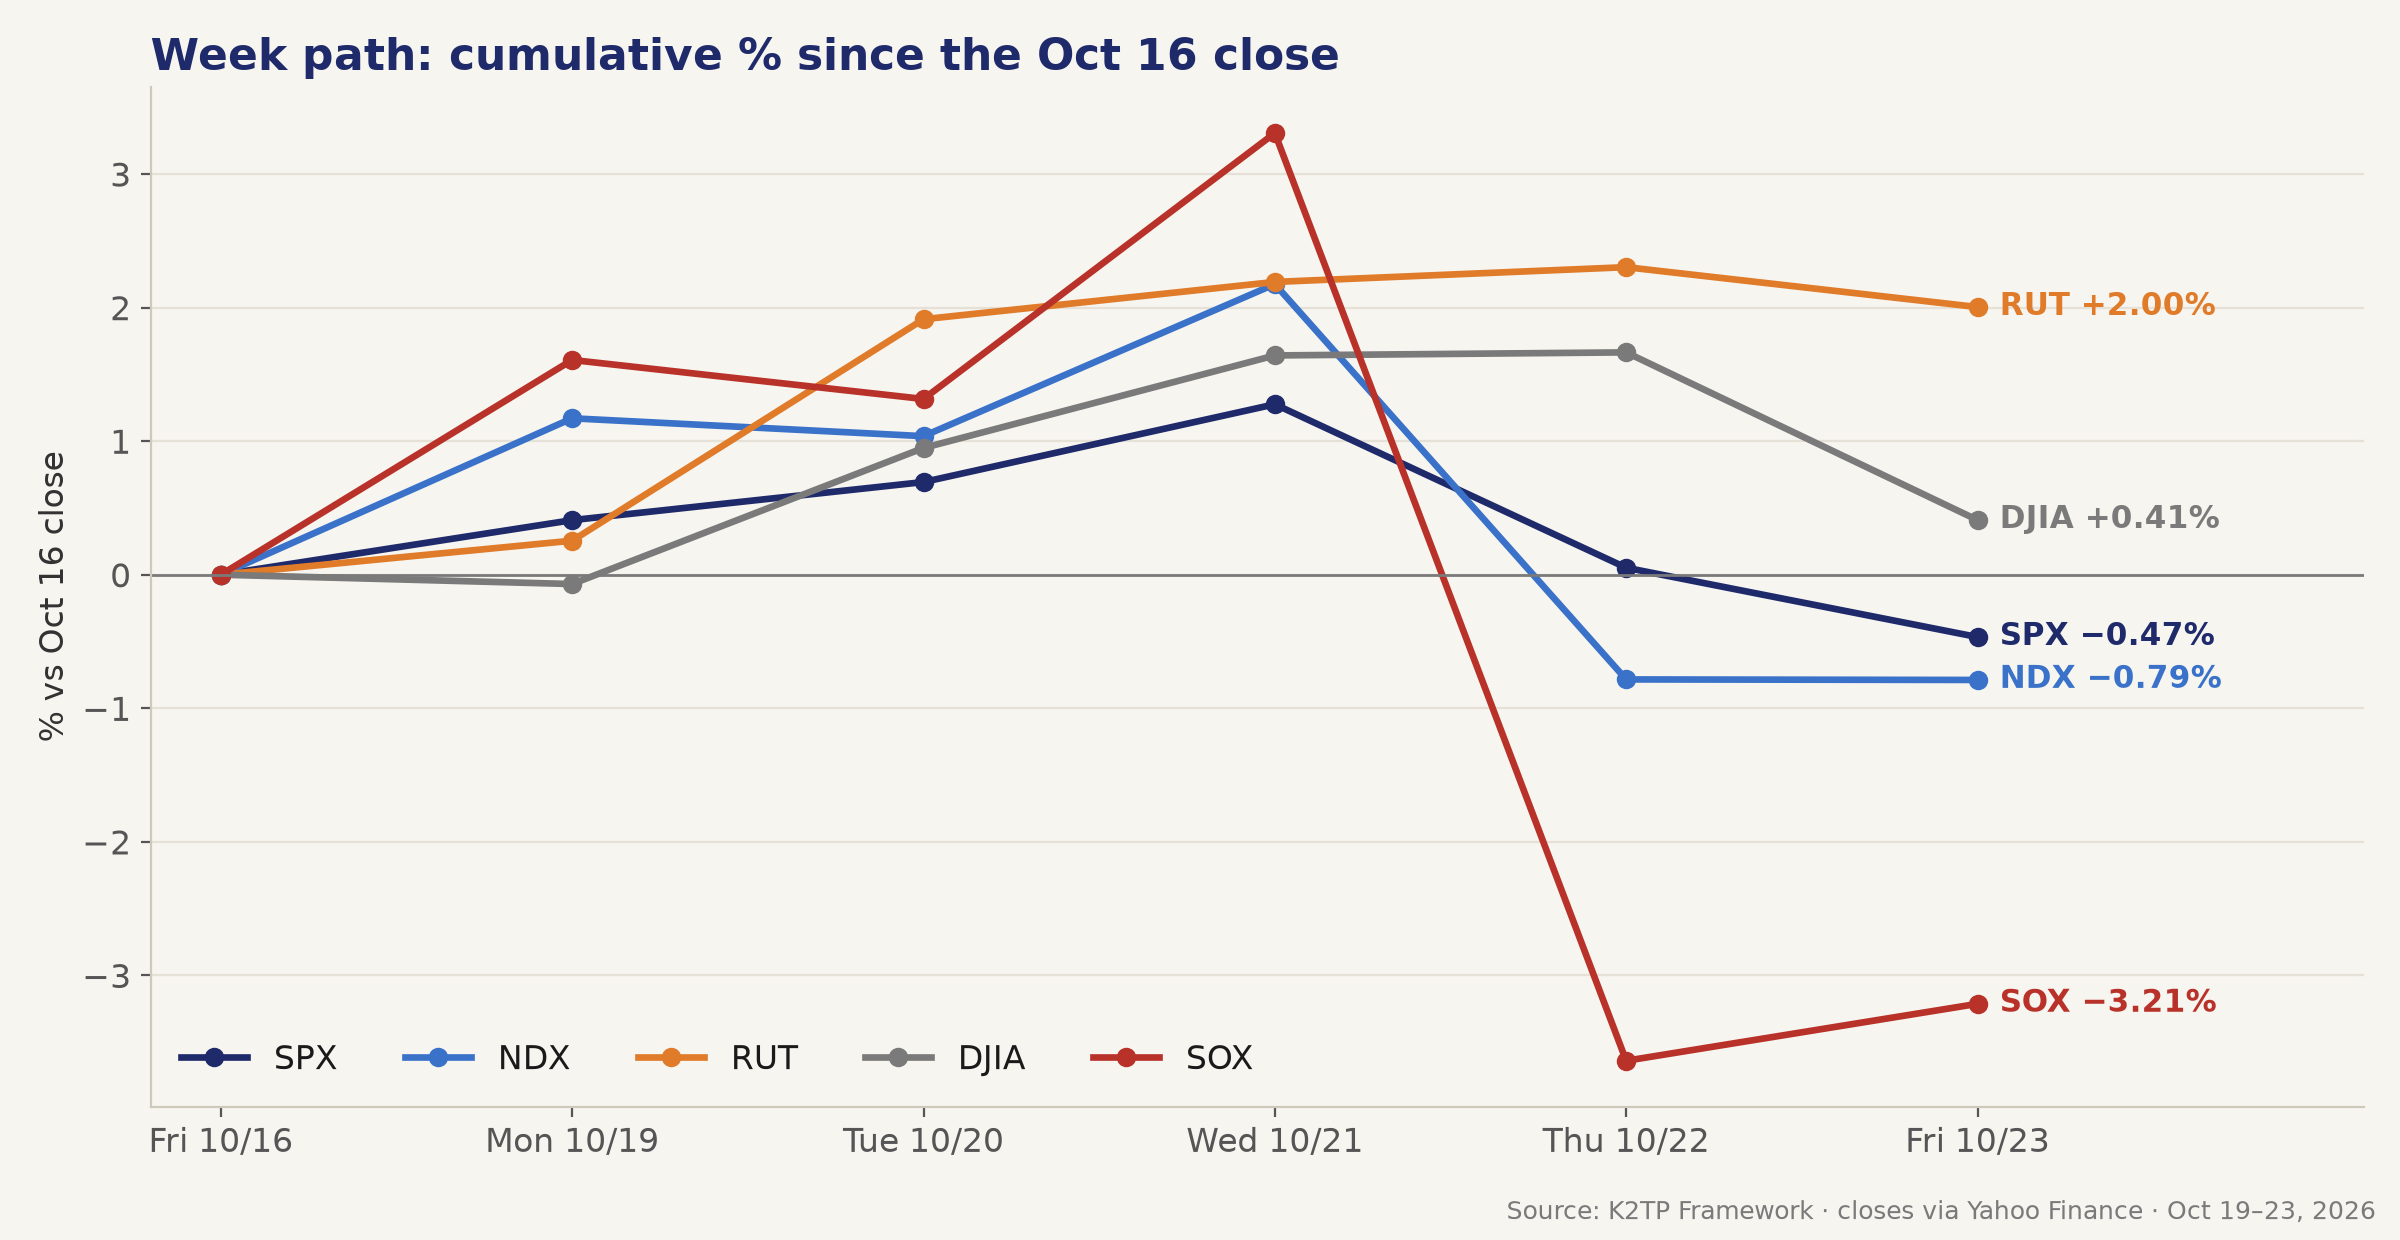
- SPX −0.47% về 7,623.68, tuần giảm thứ hai liên tiếp (AP); NDX −0.79%, Nasdaq Composite −0.71%; Dow +0.41%, tuần tăng thứ ba liên tiếp (Reuters)
- RUT +2.00% và RSP equal-weight +1.14% vượt SPX từ khoảng 1.6 điểm % trở lên: đây là tuần luân chuyển, không phải bán tháo toàn thị trường
- SPX tăng ba phiên lên 7,757.17 vào thứ Tư (đỉnh 7,770.40), rồi cú sốc capex của Meta hôm thứ Năm khiến SPX có phiên tệ nhất kể từ tháng 7 (−1.21%)
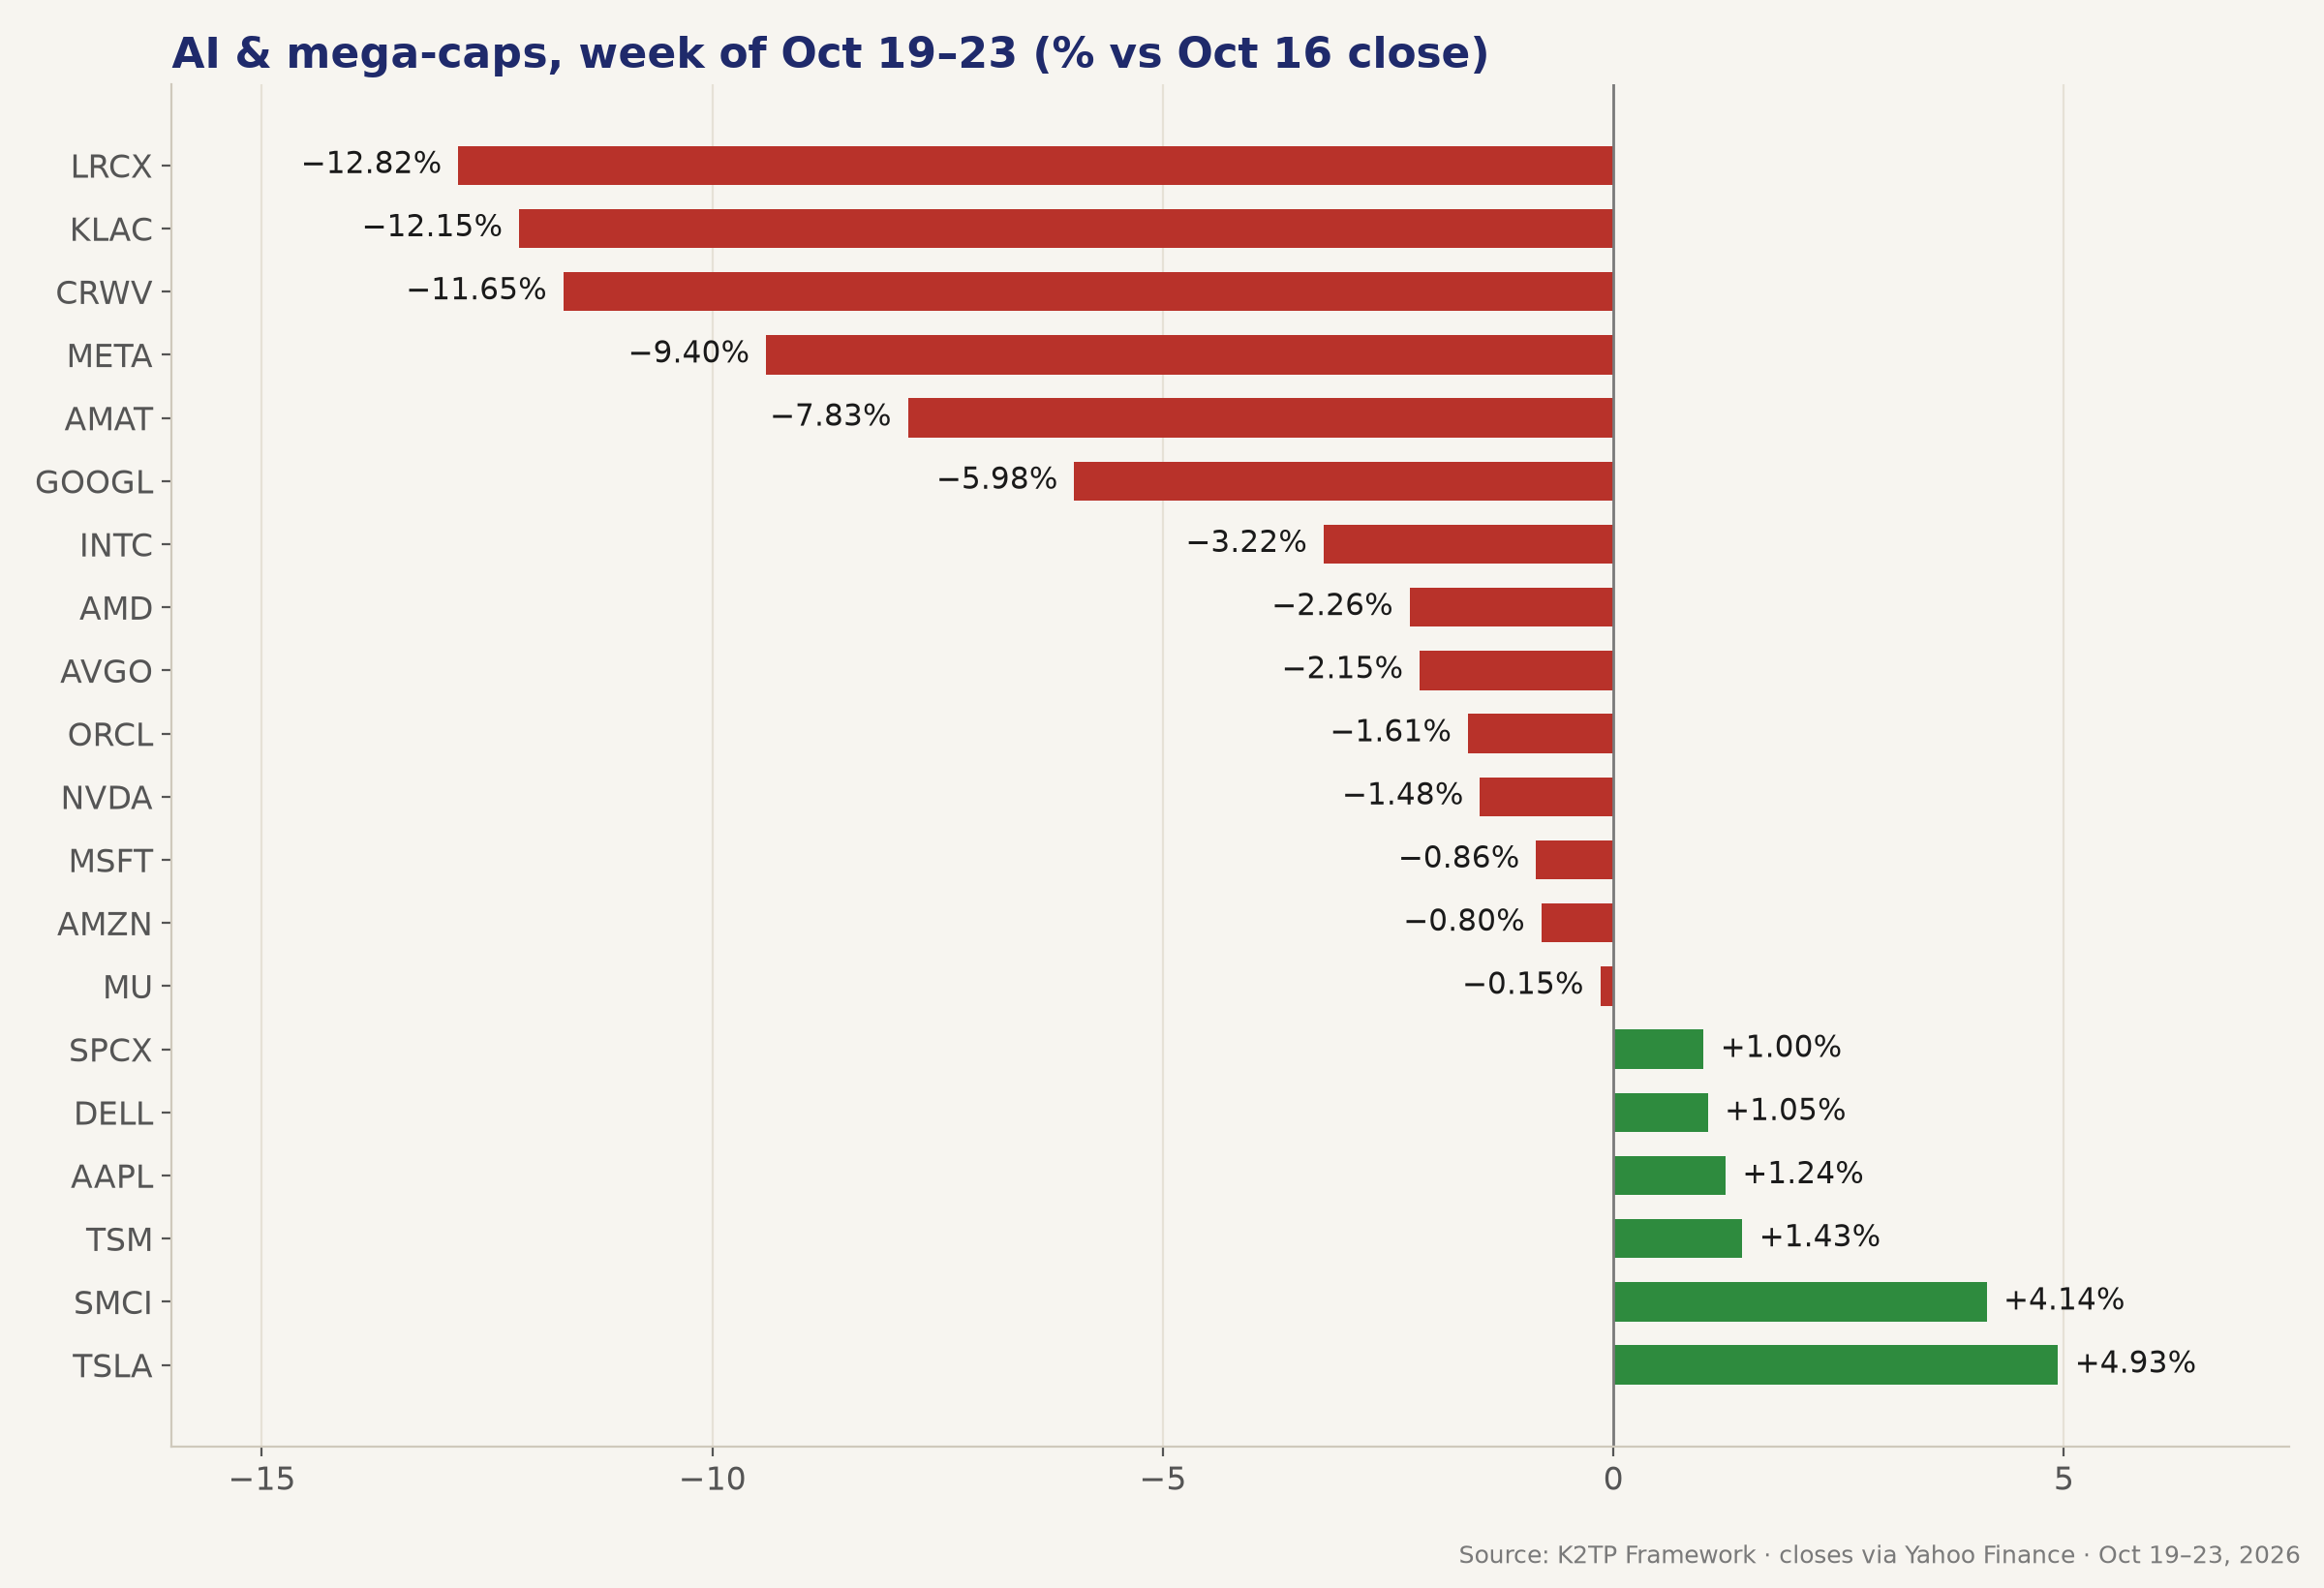
- SOX −3.21% trong tuần sau phiên −6.72% hôm thứ Năm; LRCX −12.82%, KLAC −12.15%, CRWV −11.65%, META −9.40%, AMAT −7.83%
- BCTC: doanh thu SpaceX +161% và Super Micro nâng guidance kéo nhóm AI hardware; Meta beat nhưng nâng capex lên $135–145 tỷ và tạo cổ phiếu Class C không quyền biểu quyết; Tesla, Netflix và Western Digital giảm sau báo cáo
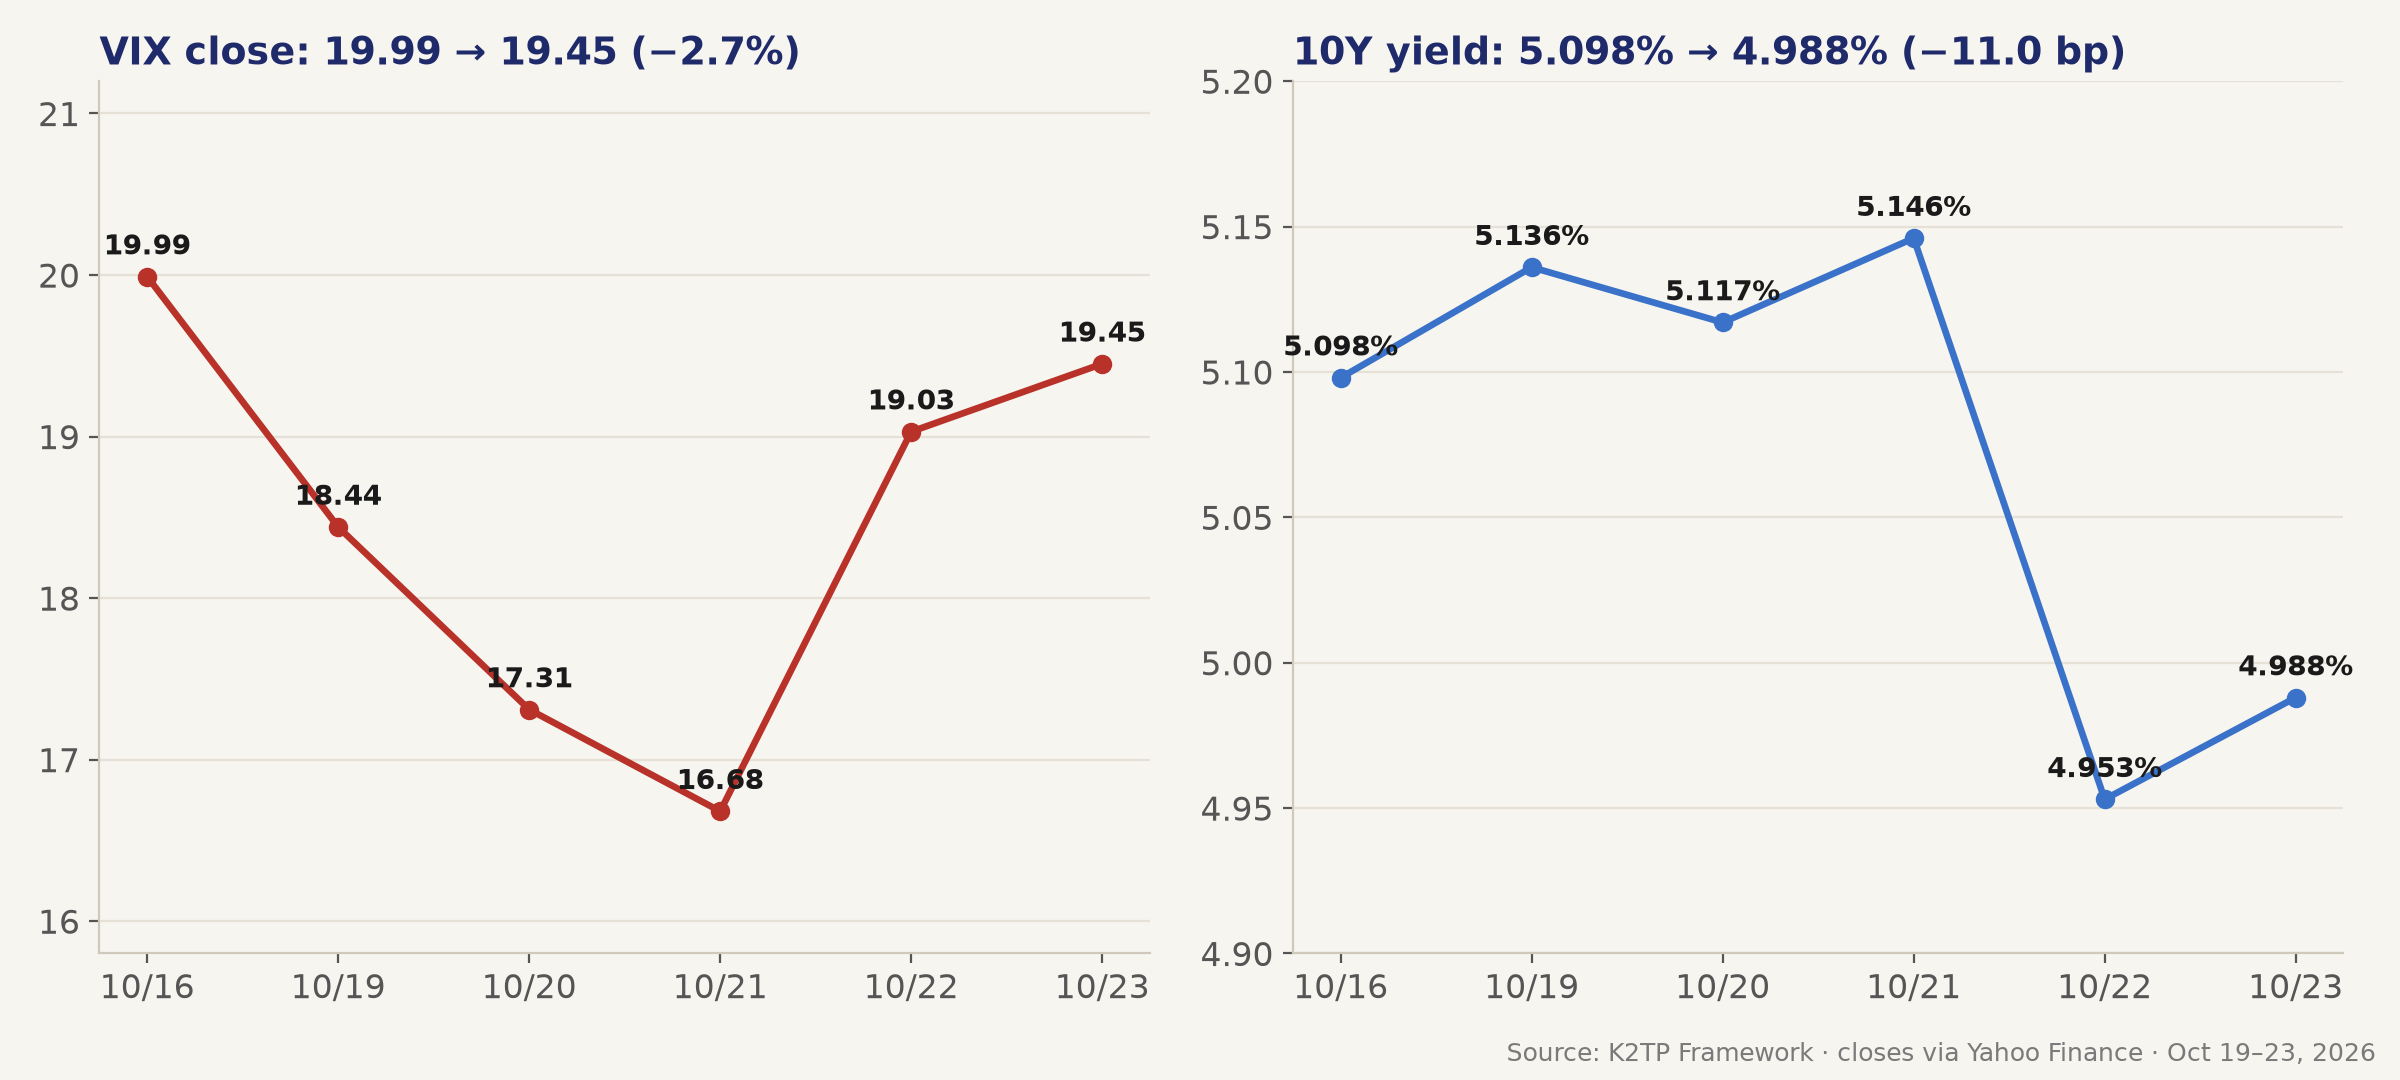
- 10Y −11.0 bp về 4.988% (5.098% ngày 16/10), gần như toàn bộ đến từ phiên trú ẩn −19.3 bp hôm thứ Năm, mạnh nhất kể từ 10/3/2023 (Reuters)
- Brent +6.2% lên $116.72, cao nhất kể từ 29/4, vì rủi ro leo thang Mỹ–Iran và các vụ tấn công của Houthi ở Ả Rập Xê Út; XLE +1.60%, ngành năng lượng lập kỷ lục
- Tin SpaceX đàm phán thuê khoảng 80,000 trạm phát sóng đánh vào nhóm viễn thông hôm thứ Sáu: T −10.71% và TMUS −7.89% trong tuần, còn CCI +4.51%
- VIX 19.99 → 19.45 (−2.7%), nhưng đi theo hình chữ V: 16.68 hôm thứ Tư, 20.66 trong phiên thứ Sáu
- Ngành: 8/11 tăng; XLE +1.60% và XLV +1.45% dẫn đầu, XLC −4.36% và XLI −1.87% yếu nhất
- Regime: 🔴 RISK-OFF (trước giờ mở cửa thứ Hai) → 🟡 TRANSITION (trưa thứ Hai–thứ Tư) → 🔴 RISK-OFF (thứ Năm–đóng cửa thứ Sáu)
- Cuối tuần: Trump để ngỏ cả tấn công lẫn deal với Iran ("no strike today" hôm Chủ nhật), Houthi tuyên bố tấn công hạ tầng dầu Saudi (chưa xác nhận thiệt hại), BTC thủng $80K. Xem mục CUỐI TUẦN CÓ GÌ
DIỄN BIẾN TỪNG NGÀY
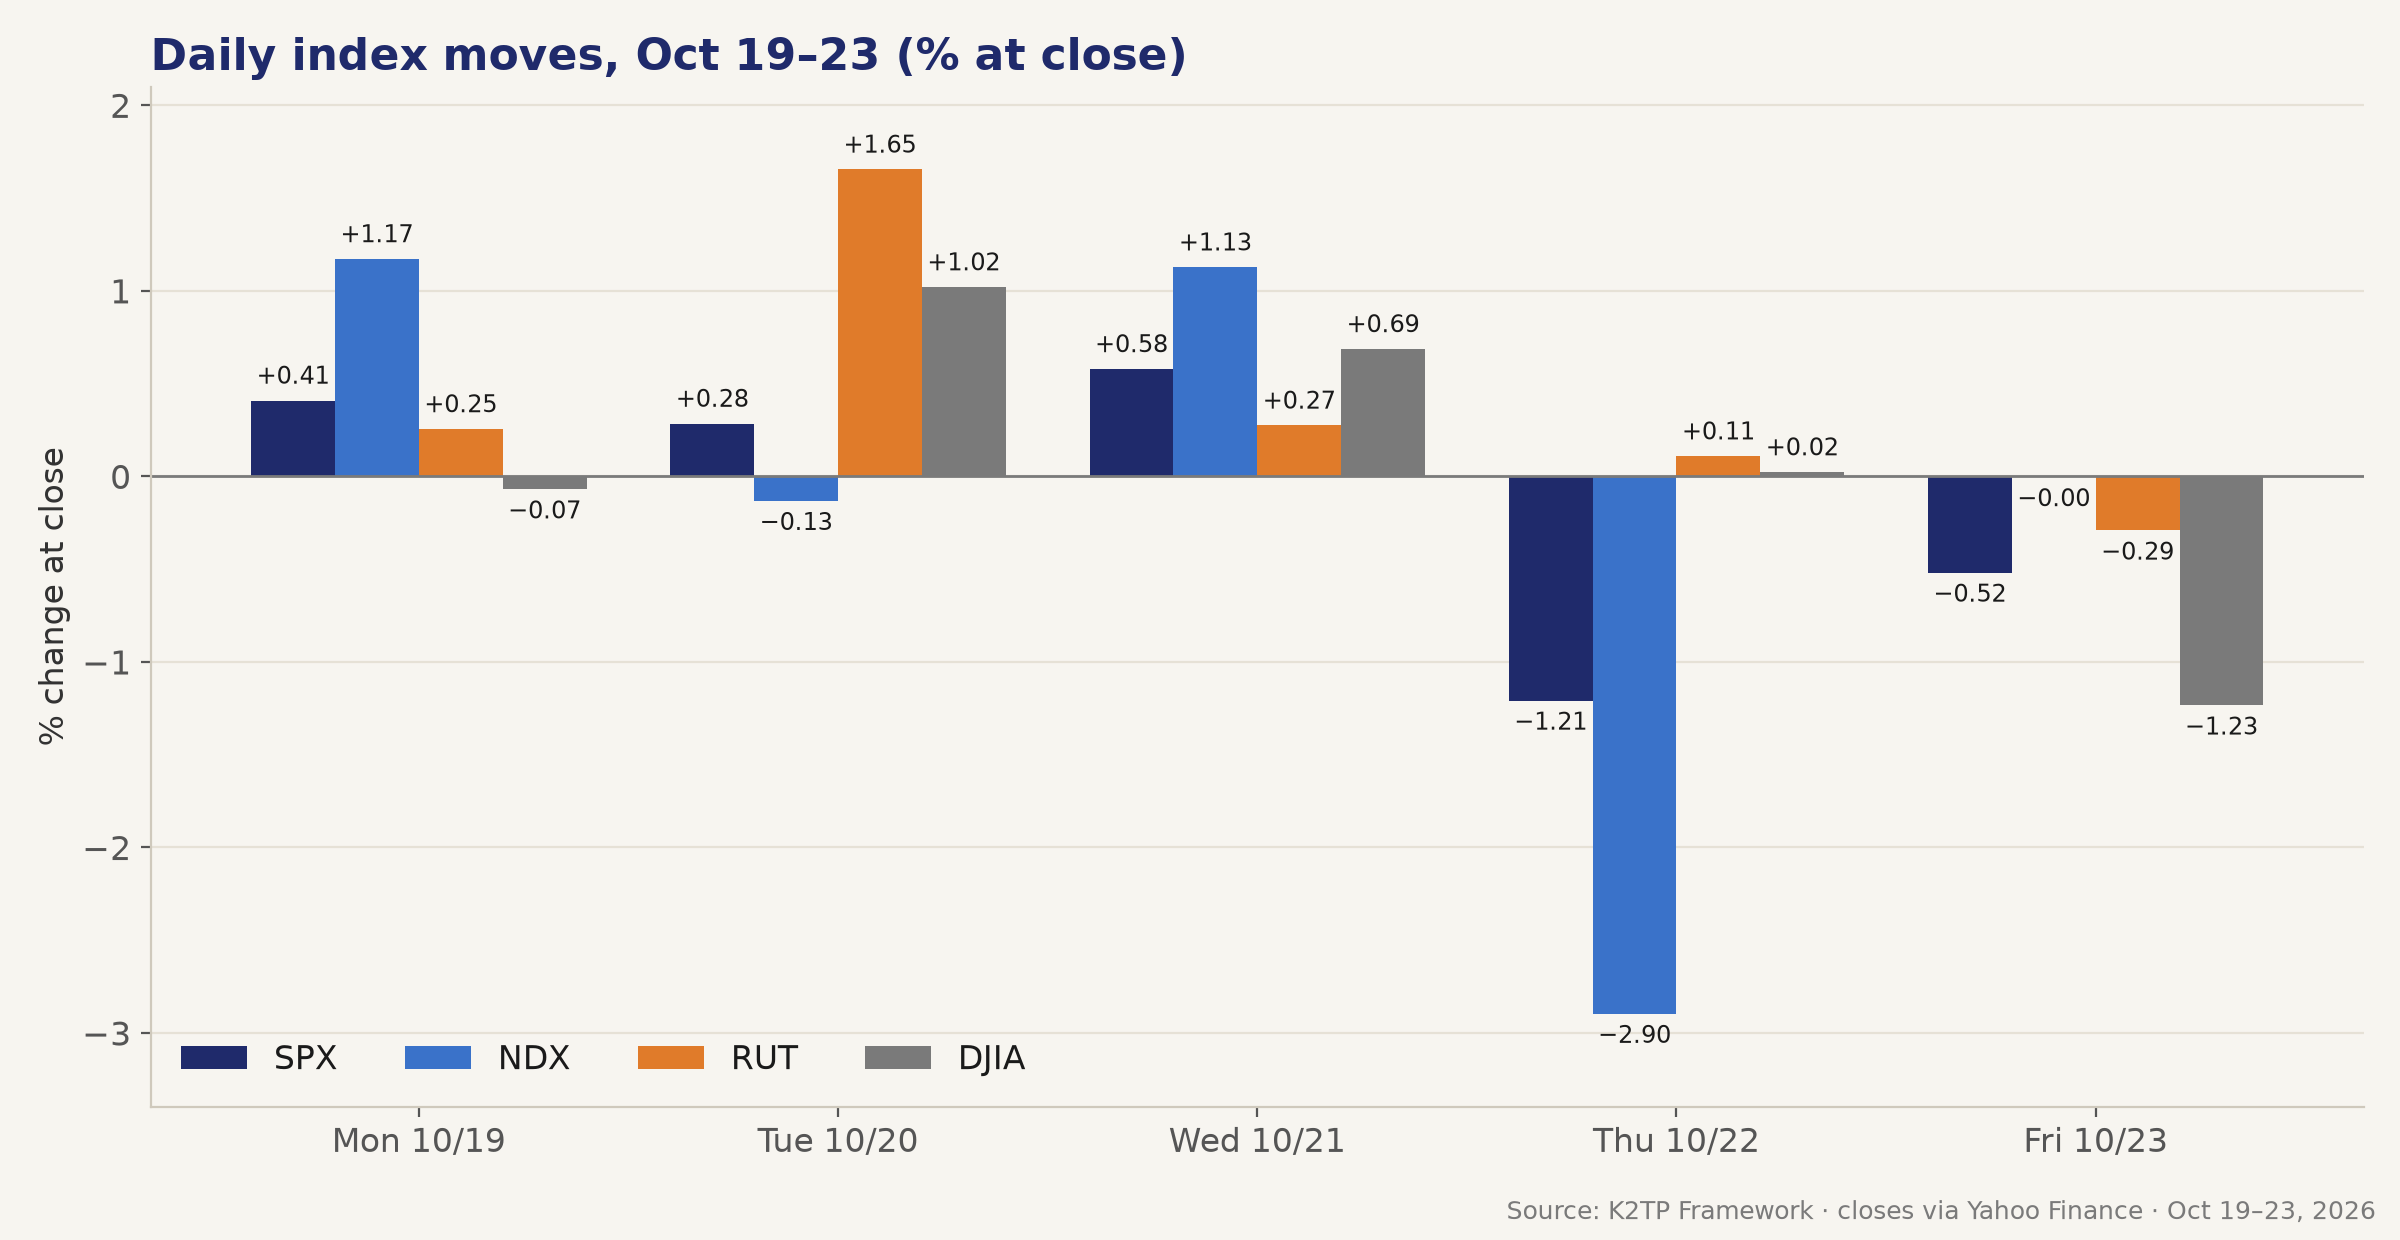
| Ngày | SPX | NDX | RUT | VIX | 10Y | Regime | Động lực |
|---|---|---|---|---|---|---|---|
| T2 19/10 | 7,690.73 (+0.41%) | +1.17% | +0.25% | 18.44 | 5.136% | 🟡 | SOX chấm dứt chuỗi giảm 8 phiên; AMZN +4.98% |
| T3 20/10 | 7,712.57 (+0.28%) | −0.13% | +1.65% | 17.31 | 5.117% | 🟡 | Luân chuyển rộng, y tế lập kỷ lục; nhà đất yếu |
| T4 21/10 | 7,757.17 (+0.58%) | +1.13% | +0.27% | 16.68 | 5.146% | 🟡 | SpaceX và SMCI kéo AI hardware; đấu giá 20 năm bị tail |
| T5 22/10 | 7,663.43 (−1.21%) | −2.90% | +0.11% | 19.03 | 4.953% | 🔴 | Cú sốc capex Meta, SOX −6.72%; 10Y −19.3 bp |
| T6 23/10 | 7,623.68 (−0.52%) | −0.00% | −0.29% | 19.45 | 4.988% | 🔴 | Brent $116.72; SpaceX đánh vào viễn thông; AXP cắt giảm nhân sự |
- Thứ Hai–thứ Tư là nhịp hồi: SOX chấm dứt chuỗi giảm dài nhất kể từ 2008, SPX đóng cửa thứ Tư trên đỉnh thứ Ba
- Độ rộng đạt đỉnh hôm thứ Ba (RUT +1.65%, NYSE số mã tăng gấp 2.04 lần số mã giảm) và mỏng dần hôm thứ Tư dù SPX tăng (NYSE có nhiều mã chạm đáy mới hơn đỉnh mới)
- Thứ Năm xóa sạch mức tăng của cả tuần trong một phiên; các nhịp hồi thứ Sáu đều bị bán dưới mức đóng cửa 7,663.43 của thứ Năm
→ Tuần chia làm hai nửa. AI được thưởng đến thứ Tư, rồi kế hoạch huy động vốn của Meta kéo thị trường quay lại đúng câu hỏi của tuần trước: ai sẽ trả tiền cho cuộc xây dựng hạ tầng AI?
AI VÀ SEMI: META CHÂM NGÒI LẠI NỖI LO CAPEX
- Thứ Hai: SOX +1.61% chấm dứt chuỗi giảm 8 phiên (~15.7%), dài nhất kể từ tháng 10/2008 (Reuters); AMZN +4.98% sau khi Morgan Stanley chọn là top pick
- Sau giờ thứ Ba: doanh thu SpaceX (SPCX) $14.58 tỷ (+161% YoY), guidance doanh thu Q1 2027 $33–37 tỷ; Super Micro nâng guidance doanh thu quý 1 tài khóa lên $18.5–19.5 tỷ. Thứ Tư SPCX +7.79%, SMCI +9.55%, XLK +1.67% 🟢
- Thứ Năm: Meta −6.98% dù beat; cận dưới capex 2026 nâng lên $135–145 tỷ, lần đầu đốt tiền sau hơn một thập kỷ, và cổ phiếu Class C không quyền biểu quyết để tài trợ AI; CDS 5 năm của Meta lên kỷ lục 114.79 bp (Reuters) 🔴
- SOX −6.72% hôm thứ Năm, mạnh nhất kể từ 23/6: LRCX −11.76%, CRWV −10.06%, KLAC −9.55%, AMD −8.10%, INTC −8.04%
- Thứ Sáu: chỉ hồi yếu (SOX +0.44%); Jensen Huang của Nvidia nói với CNBC rằng đang có "sự khan hiếm vốn" cho hạ tầng AI
- Cả tuần: LRCX −12.82%, KLAC −12.15%, CRWV −11.65%, META −9.40%, AMAT −7.83%, GOOGL −5.98%; TSLA +4.93%, SMCI +4.14%, TSM +1.43%, AAPL +1.24%
→ Vấn đề không nằm ở nhu cầu AI hardware; SpaceX và Super Micro cho thấy nhu cầu vẫn rất mạnh. Vấn đề là nguồn vốn. Khi beat đi kèm capex cao hơn, loại cổ phiếu mới và spread tín dụng nới rộng, thị trường bán cả chuỗi cung ứng, mạnh nhất là thiết bị sản xuất chip.
BÁO CÁO TÀI CHÍNH: BEAT MẠNH, GUIDANCE BỊ PHẠT
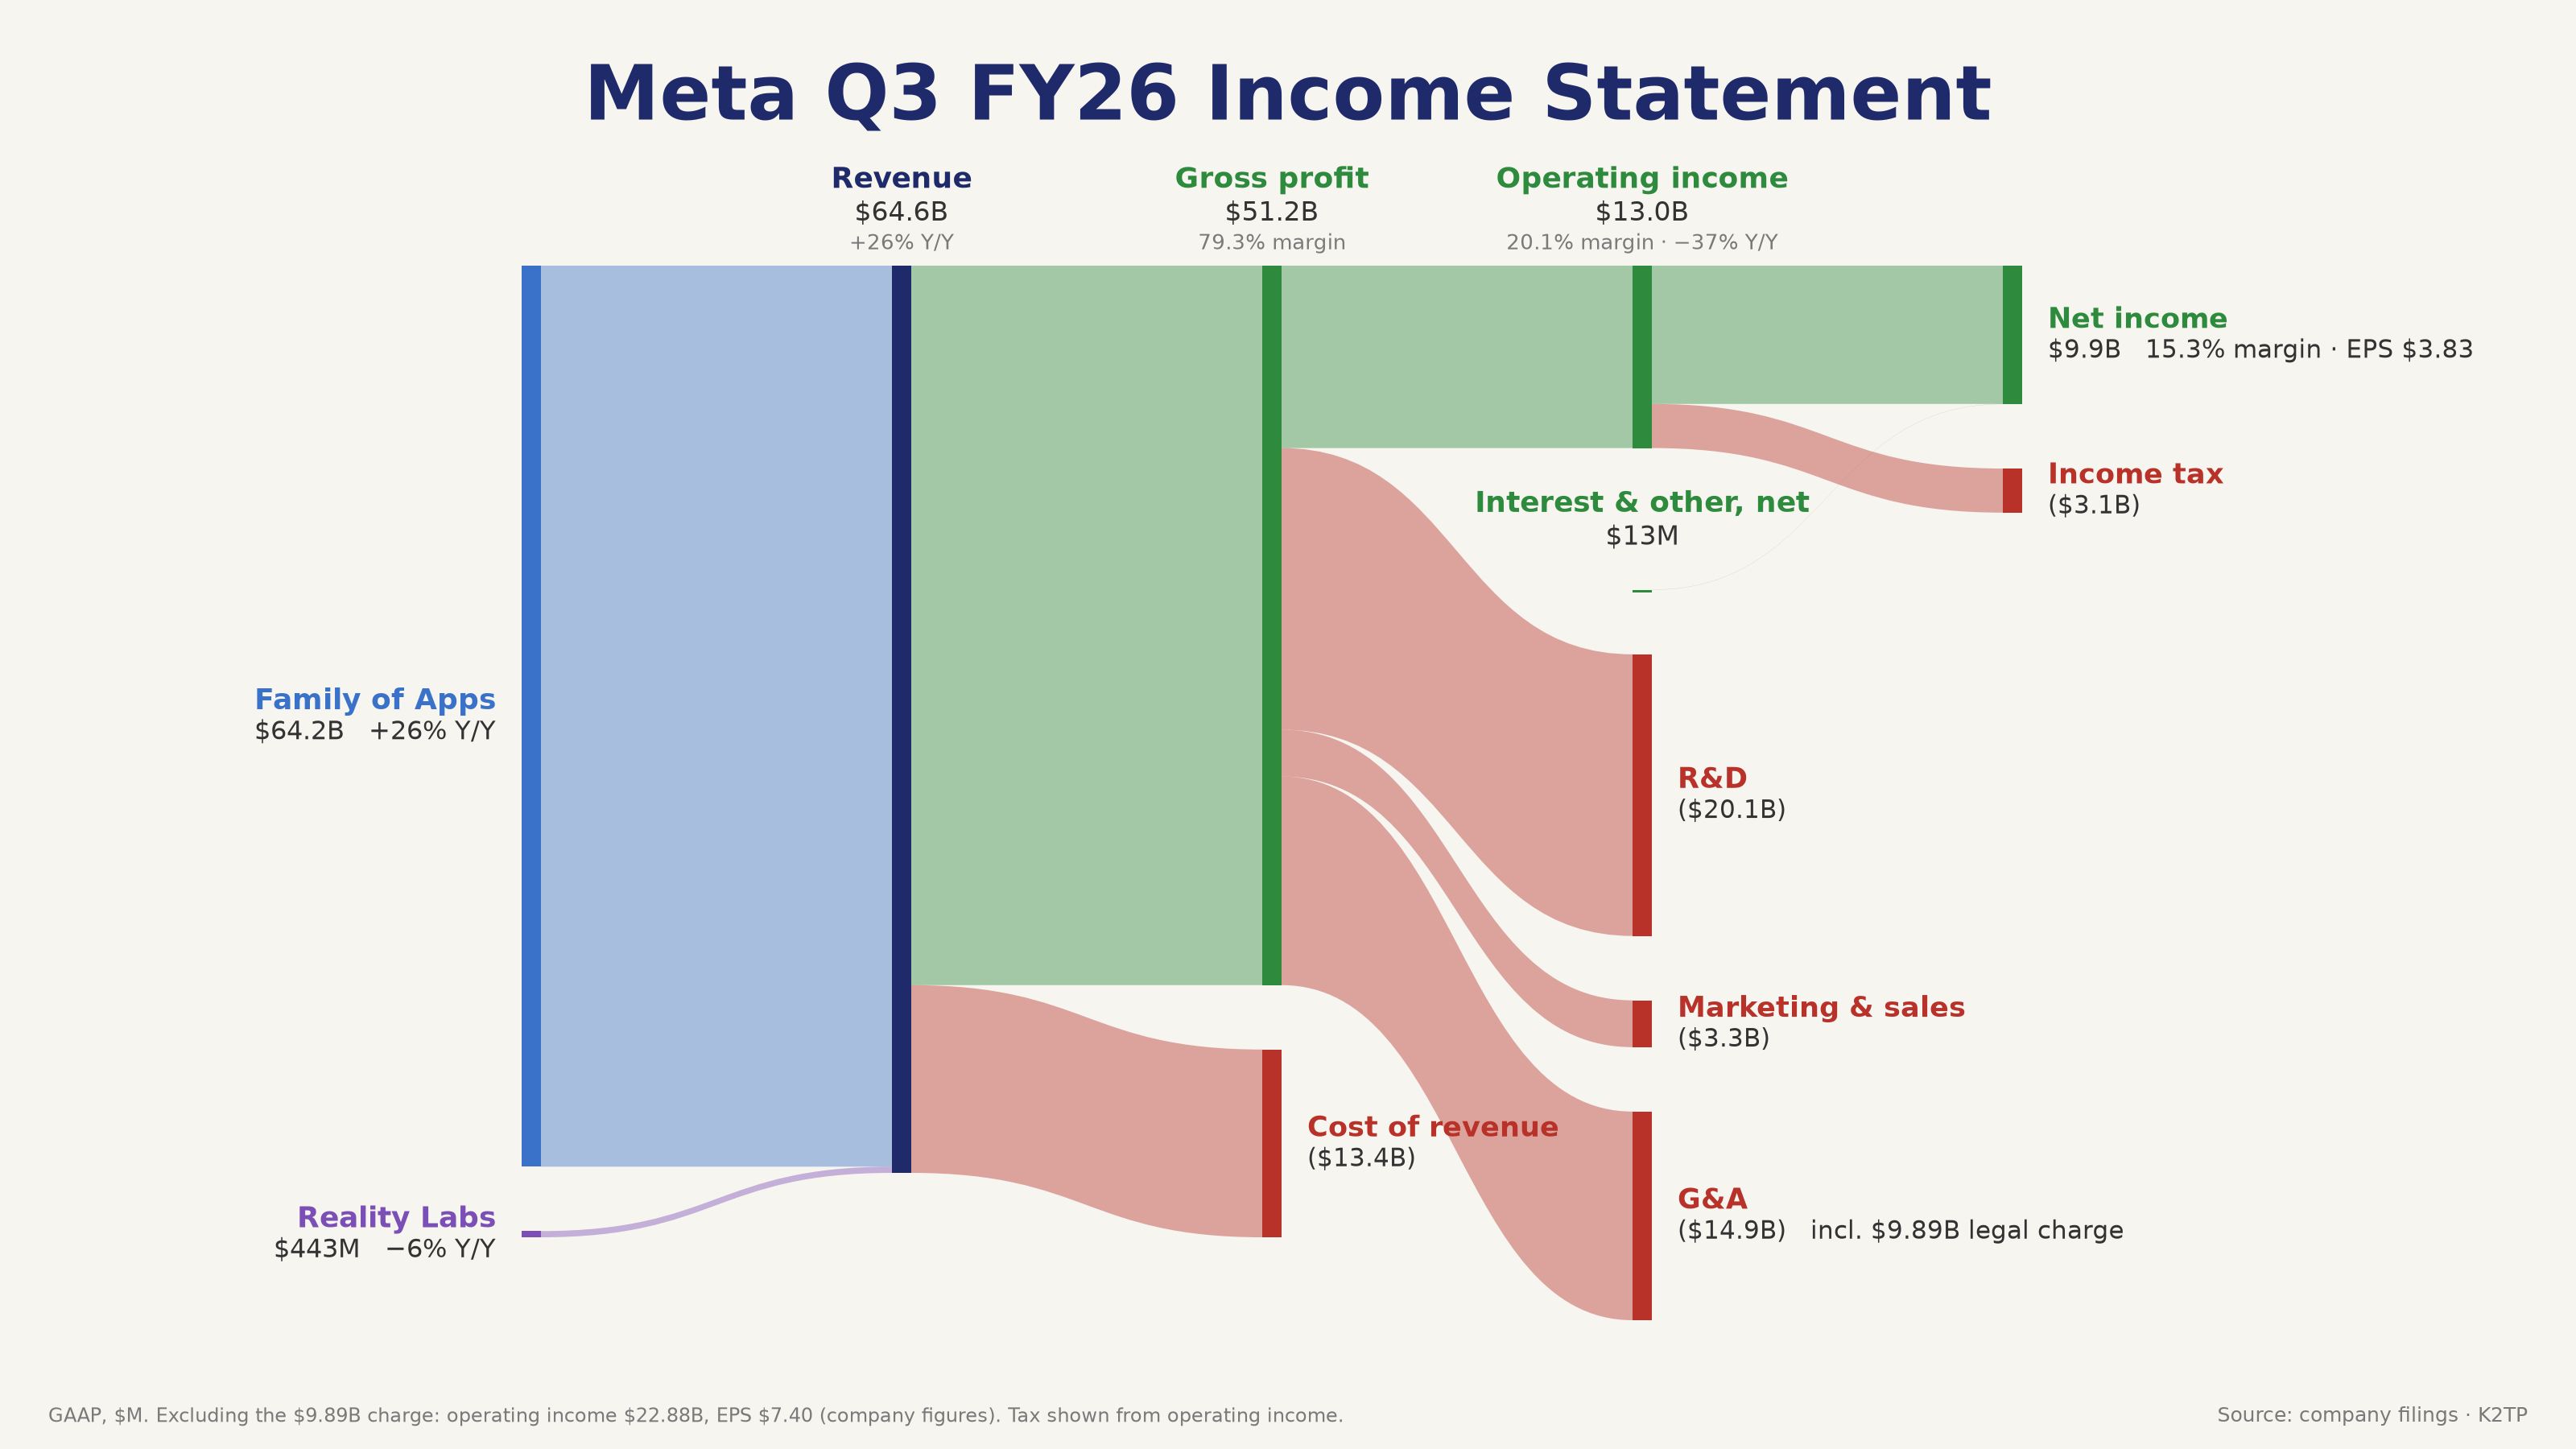
- Meta (sau giờ thứ Tư): doanh thu $64.60 tỷ (+26% YoY) so với dự báo $63.33 tỷ; EPS GAAP $3.83 gồm khoản phí pháp lý $9.89 tỷ (EPS $7.40 nếu loại trừ); guidance doanh thu Q4 $73–76 tỷ; free cash flow Q3 −$2.12 tỷ. +2.12% sau giờ, rồi −6.98% hôm thứ Năm 🔴
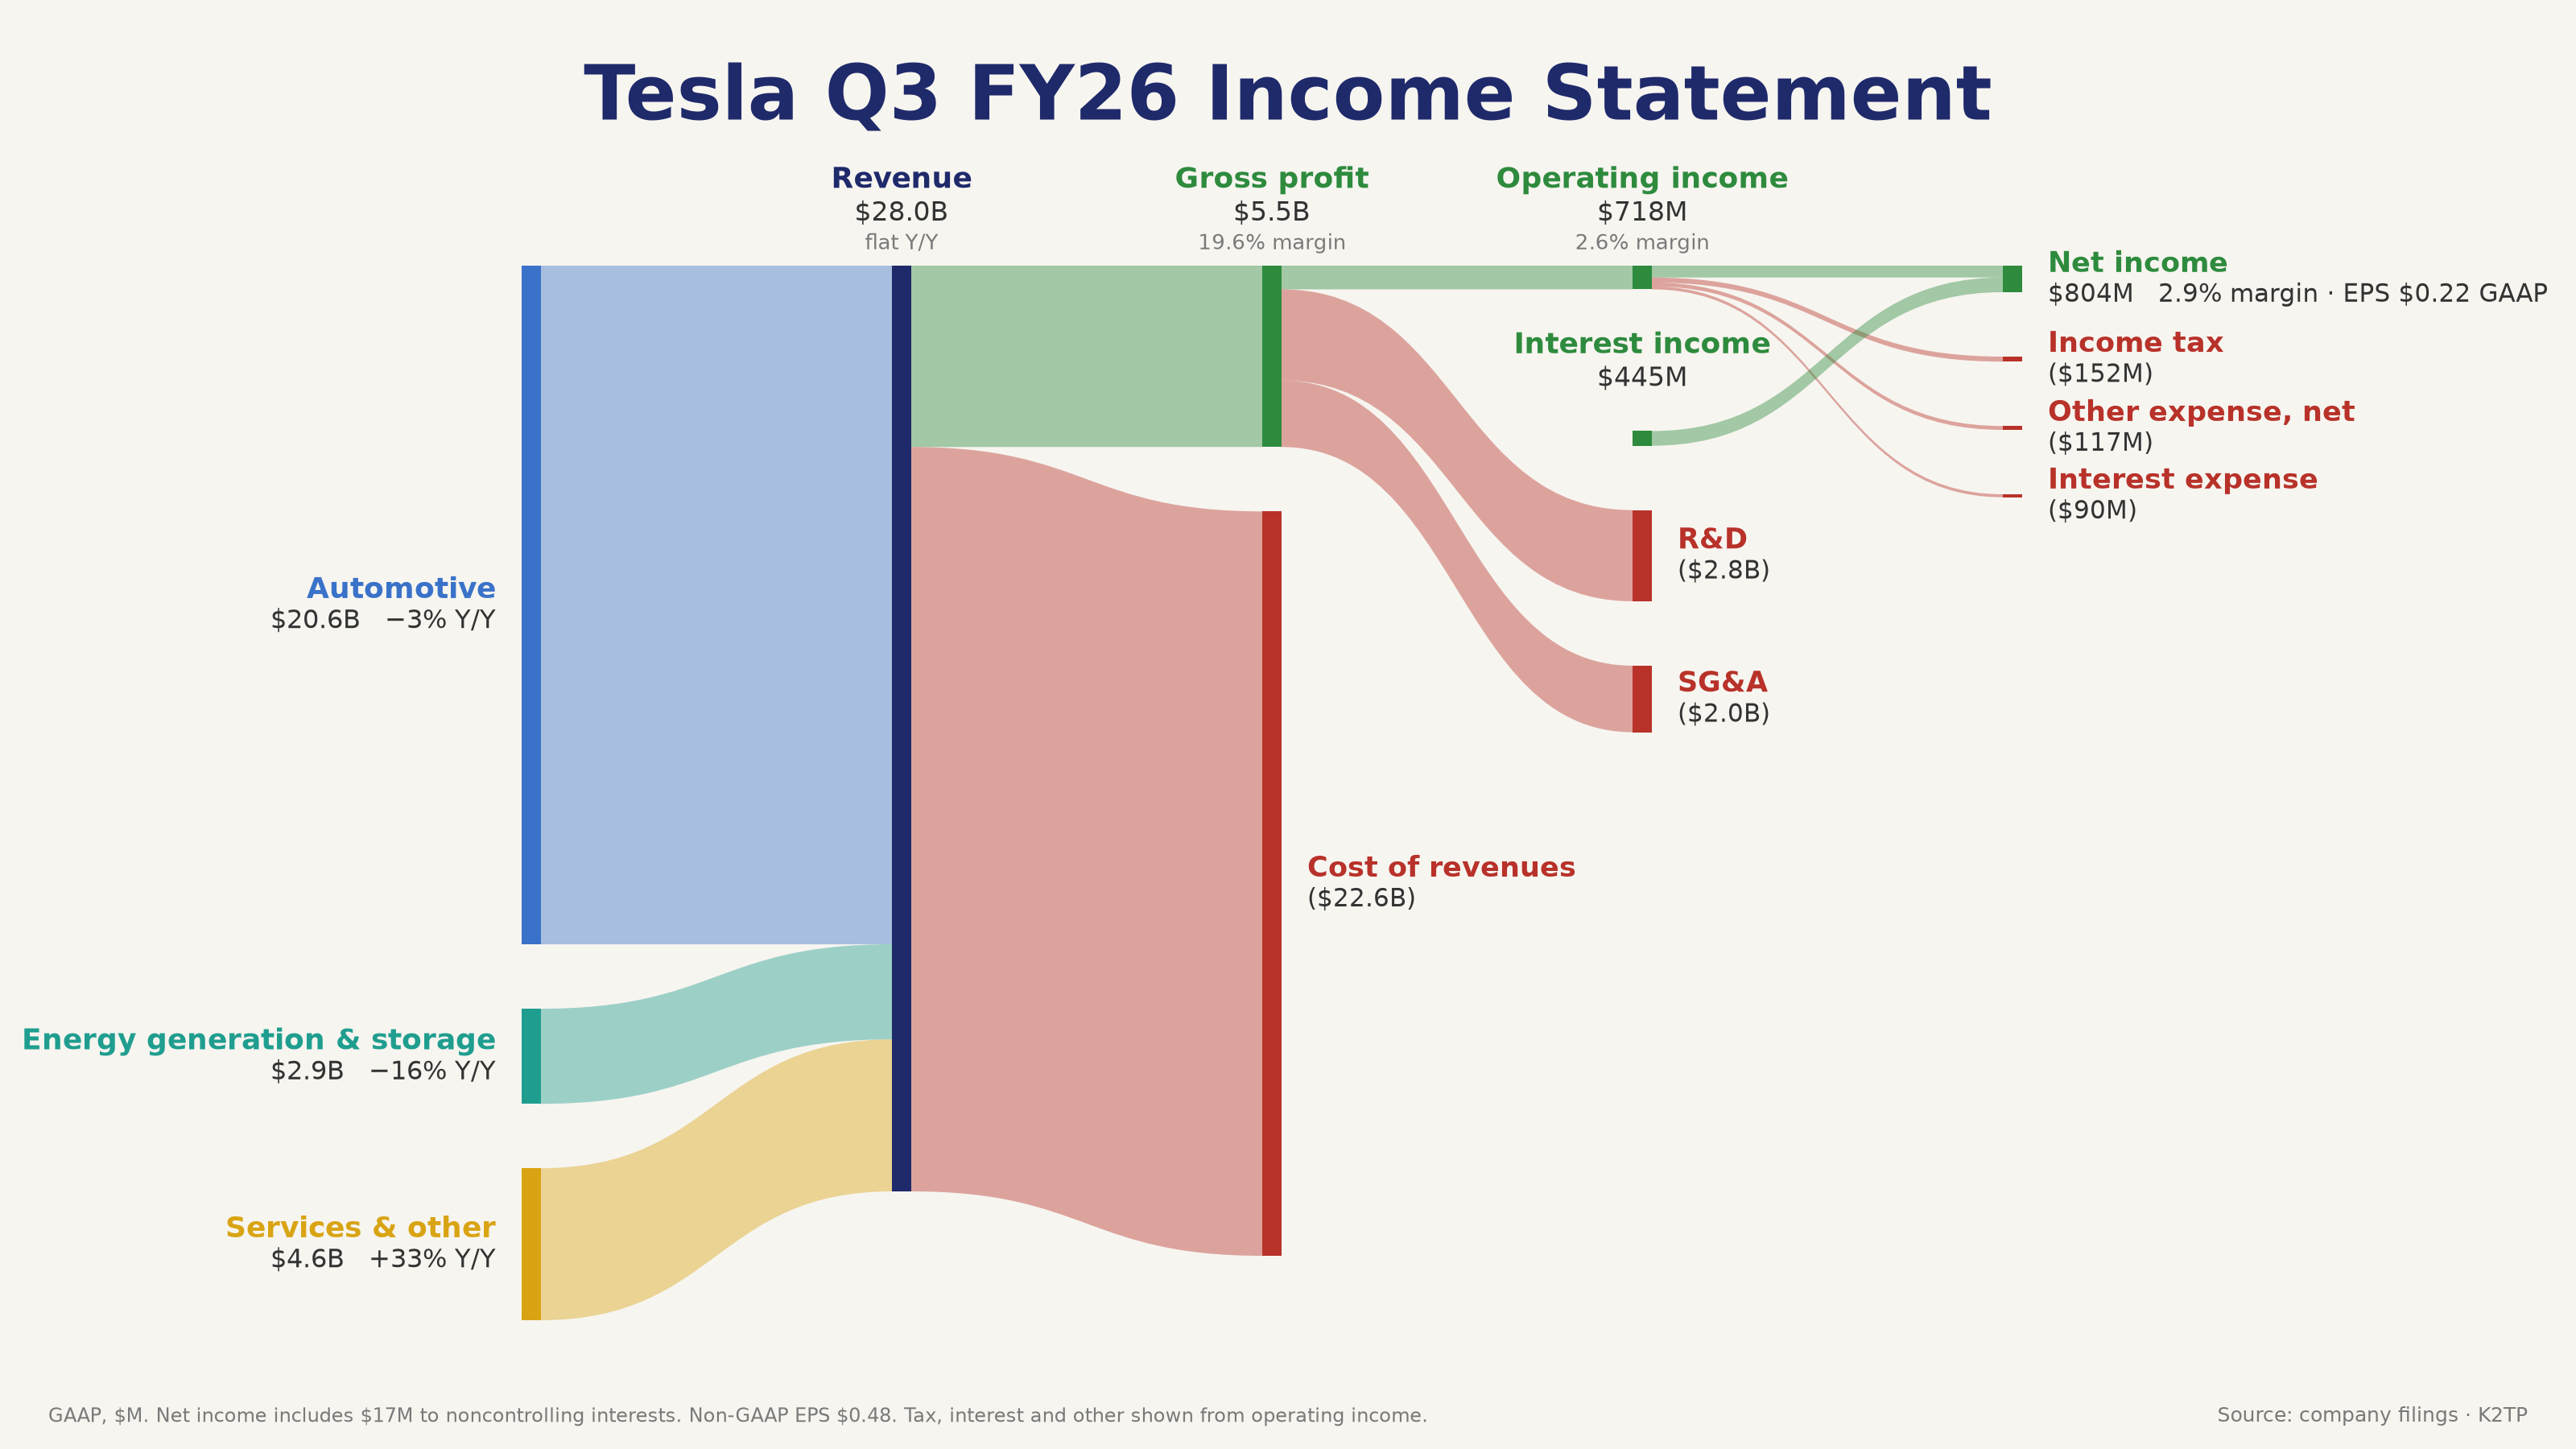
- Tesla (sau giờ thứ Tư): doanh thu $28.05 tỷ (đi ngang YoY), EPS non-GAAP $0.48 so với $0.44; biên gộp 19.6%; capex 2026 giảm còn khoảng $20 tỷ. −3.32% sau giờ, nhưng TSLA vẫn +4.93% trong tuần nhờ tin sáp nhập SpaceX–Tesla
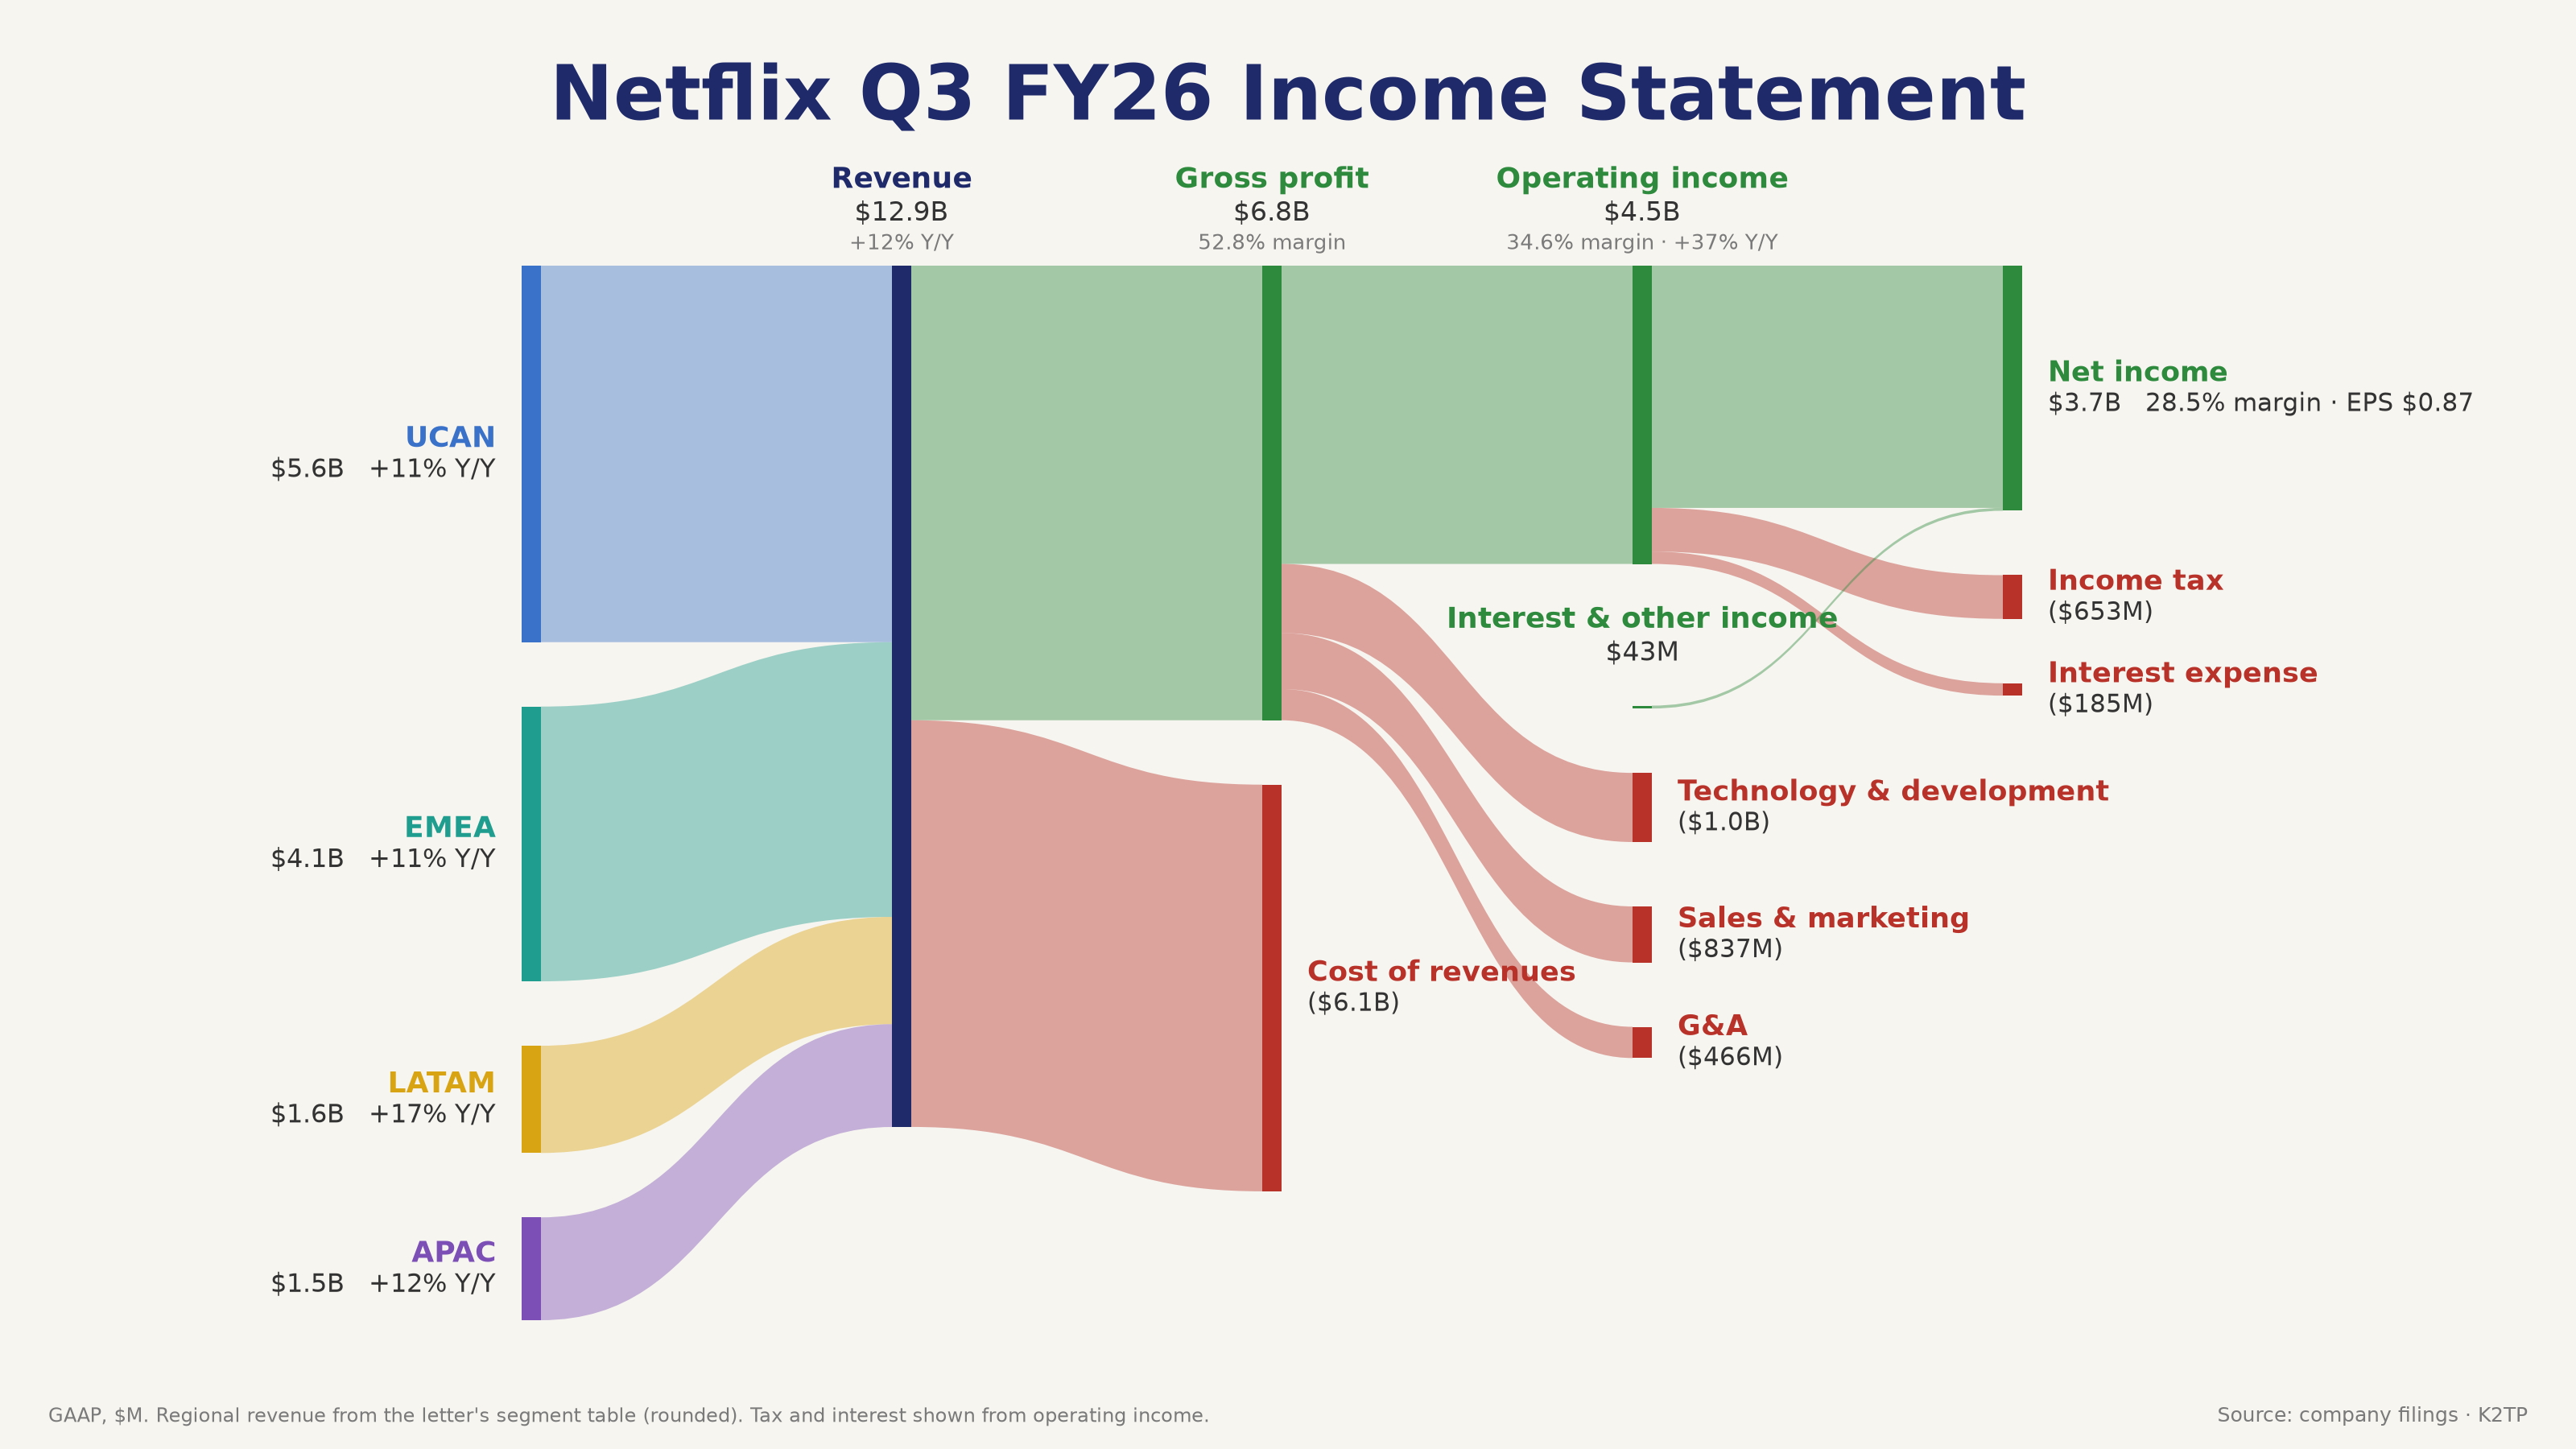
- Netflix (sau giờ thứ Ba): doanh thu $12.87 tỷ (+12% YoY), EPS $0.87 so với $0.82; nhưng guidance EPS Q4 $0.67 so với $0.73 và hạ doanh thu quảng cáo 2026 (~$2.7 tỷ). NFLX −6.64% trong tuần 🔴
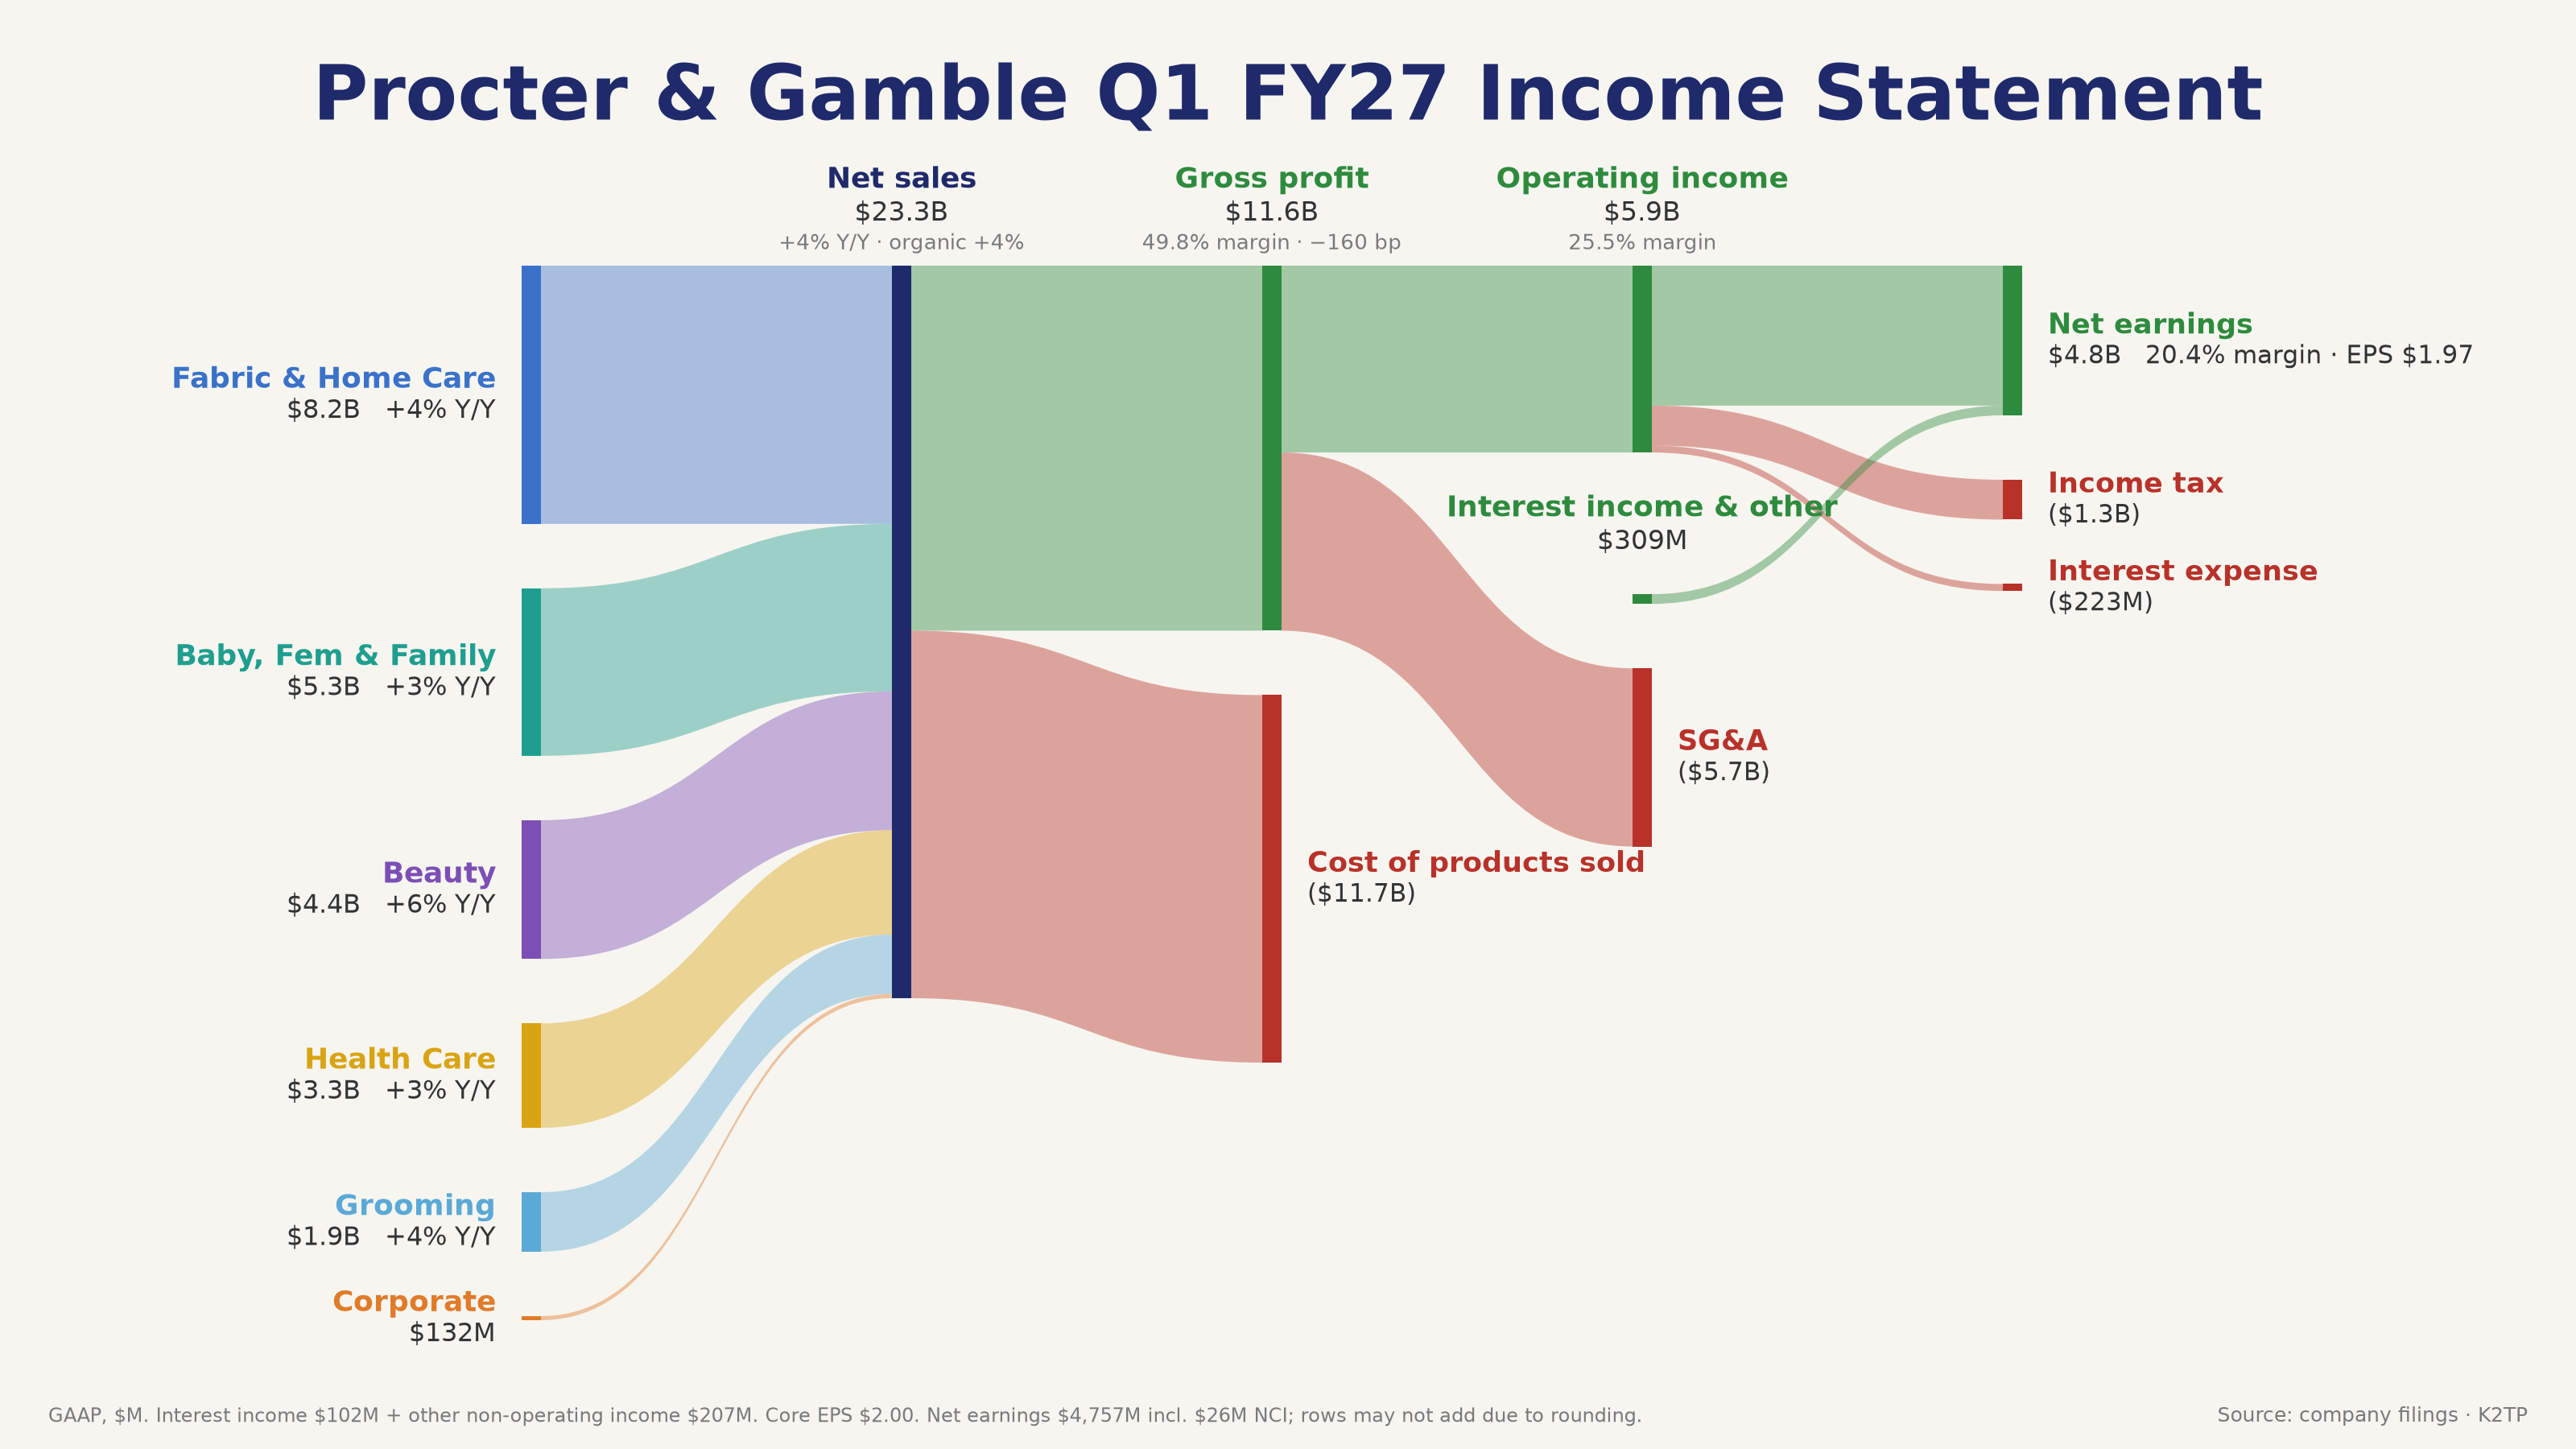
- P&G (thứ Năm): doanh số $23.28 tỷ so với $22.82 tỷ, core EPS $2.00 so với $1.89; PG +5.58% trong phiên. Lockheed Martin EPS điều chỉnh $9.77 so với $7.25 và nâng triển vọng; LMT +9.44% trong tuần 🟢
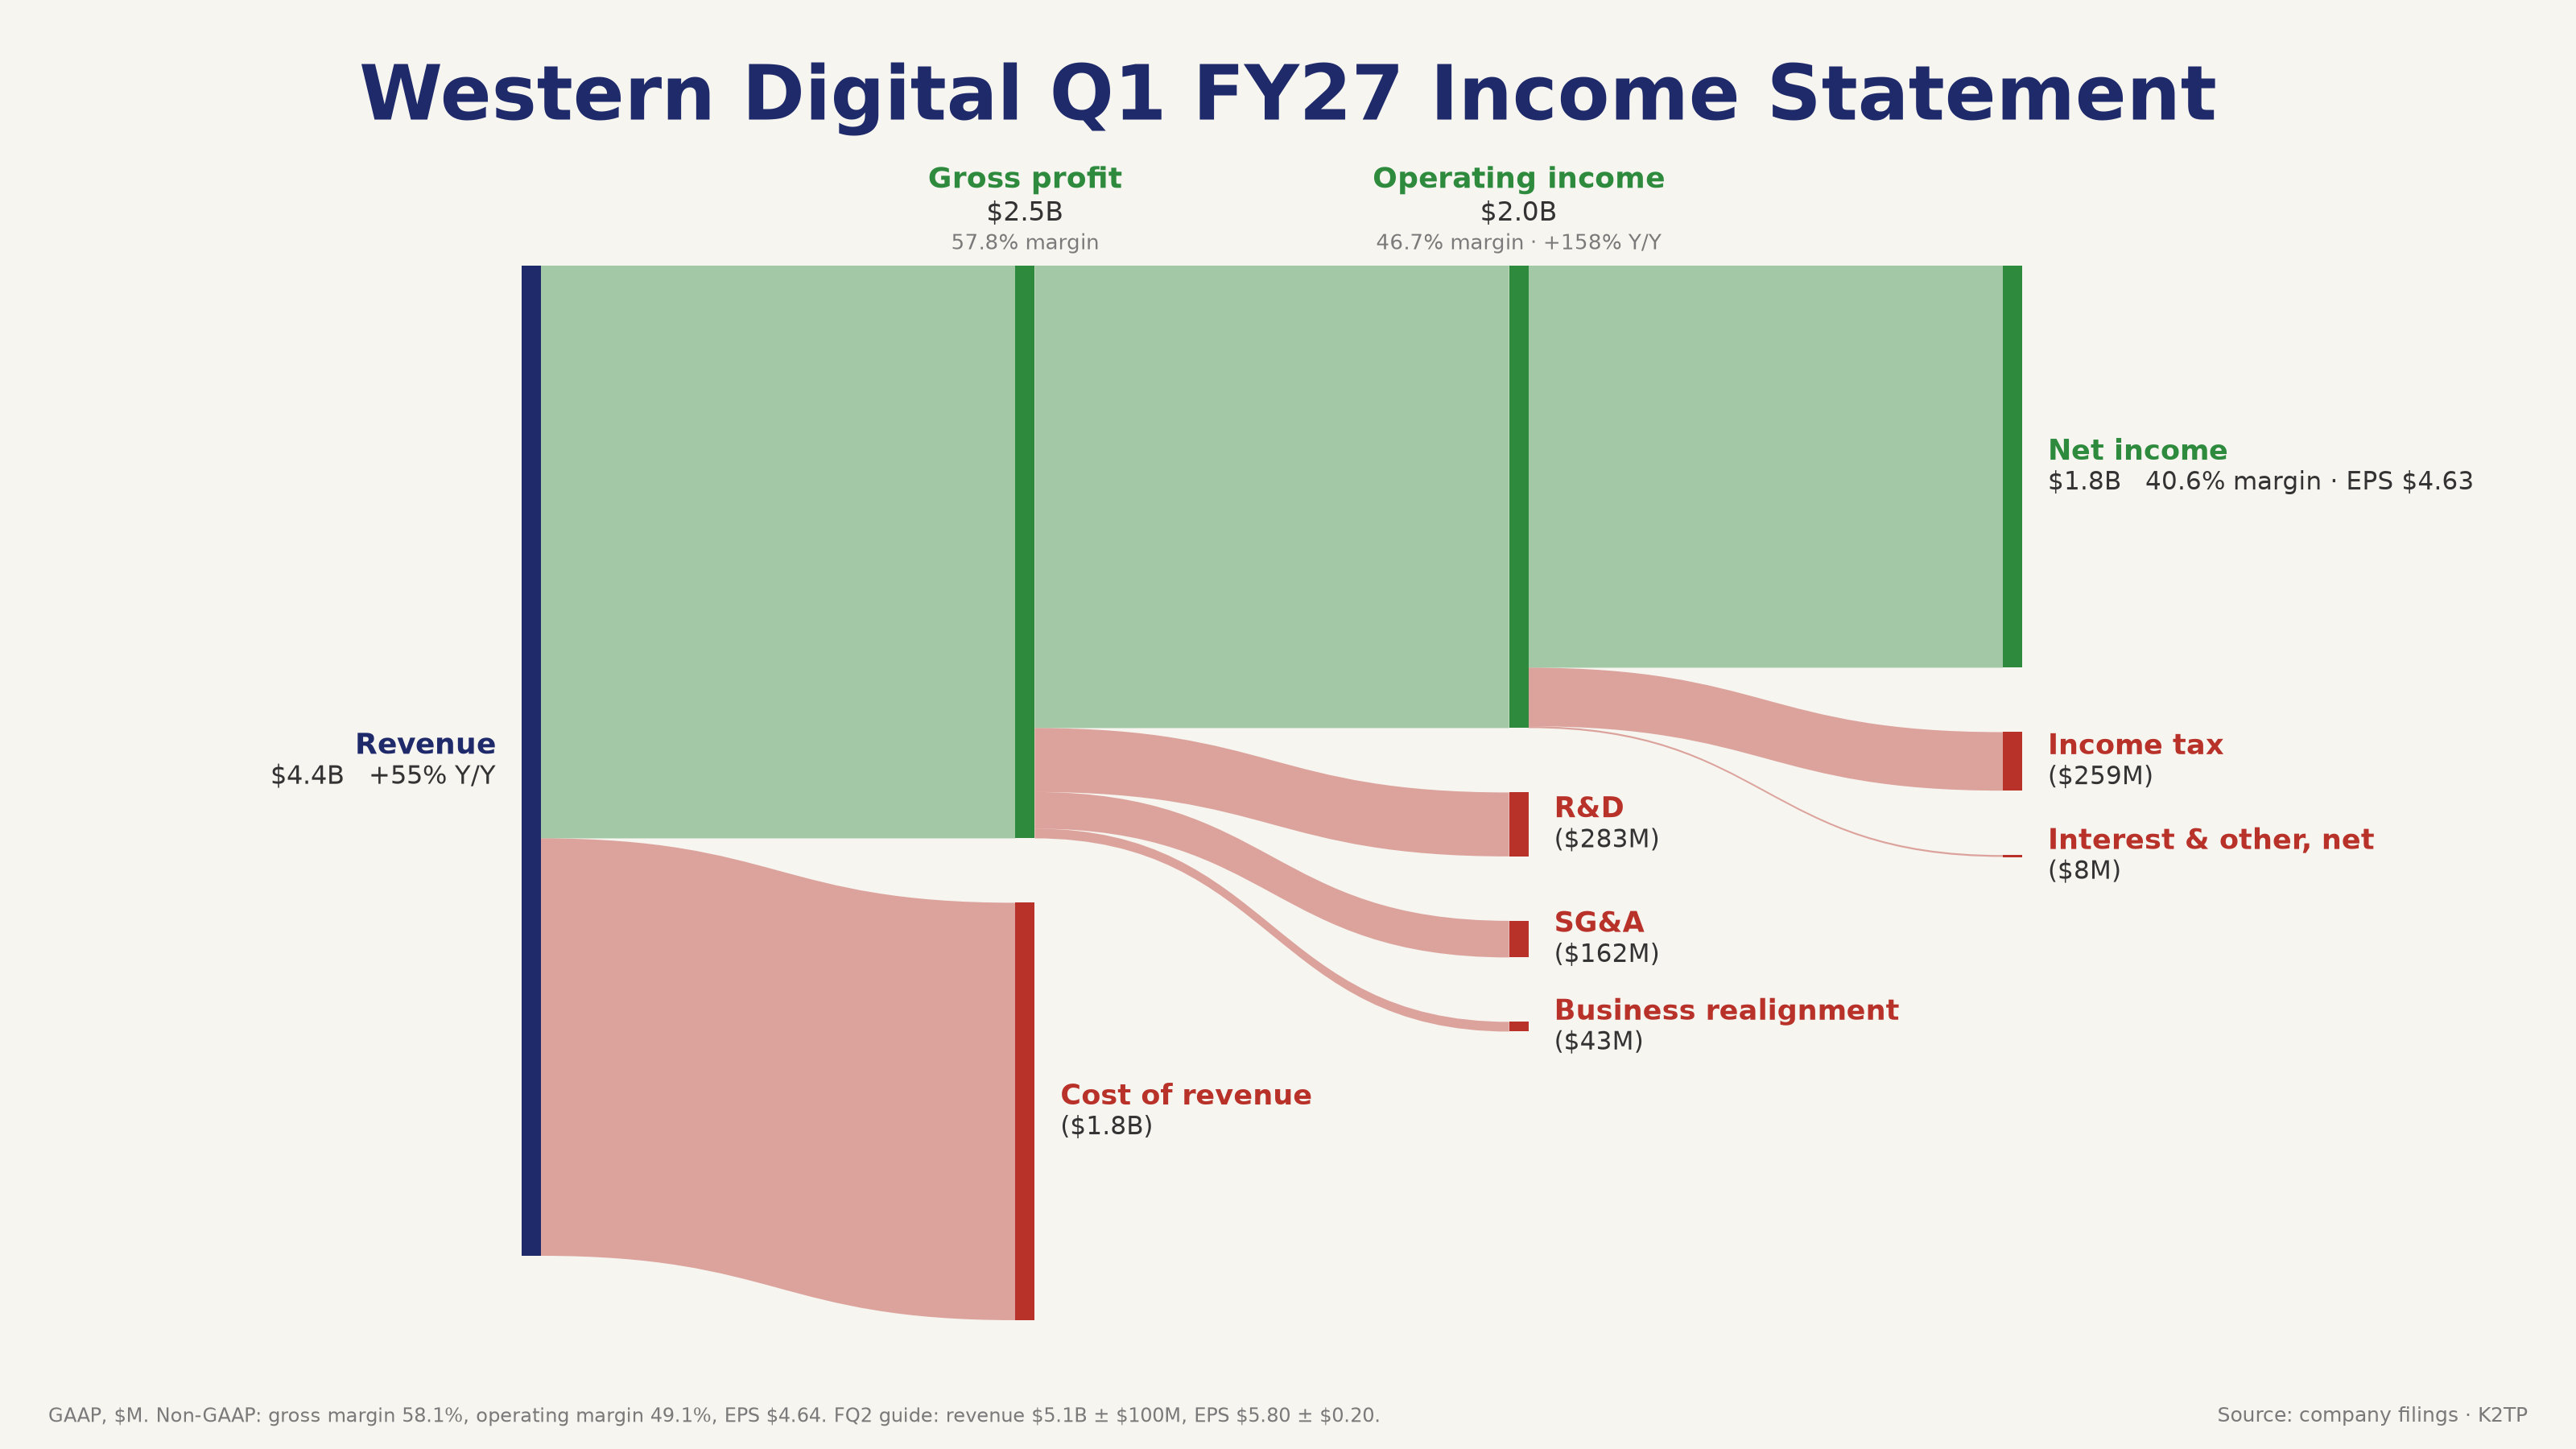
- Western Digital (sau giờ thứ Năm): doanh thu $4.38 tỷ (+55% YoY), EPS non-GAAP $4.64 so với $4.09 và guidance mạnh, nhưng vẫn −6.54% sau giờ vì chi phí đầu vào và capex tăng
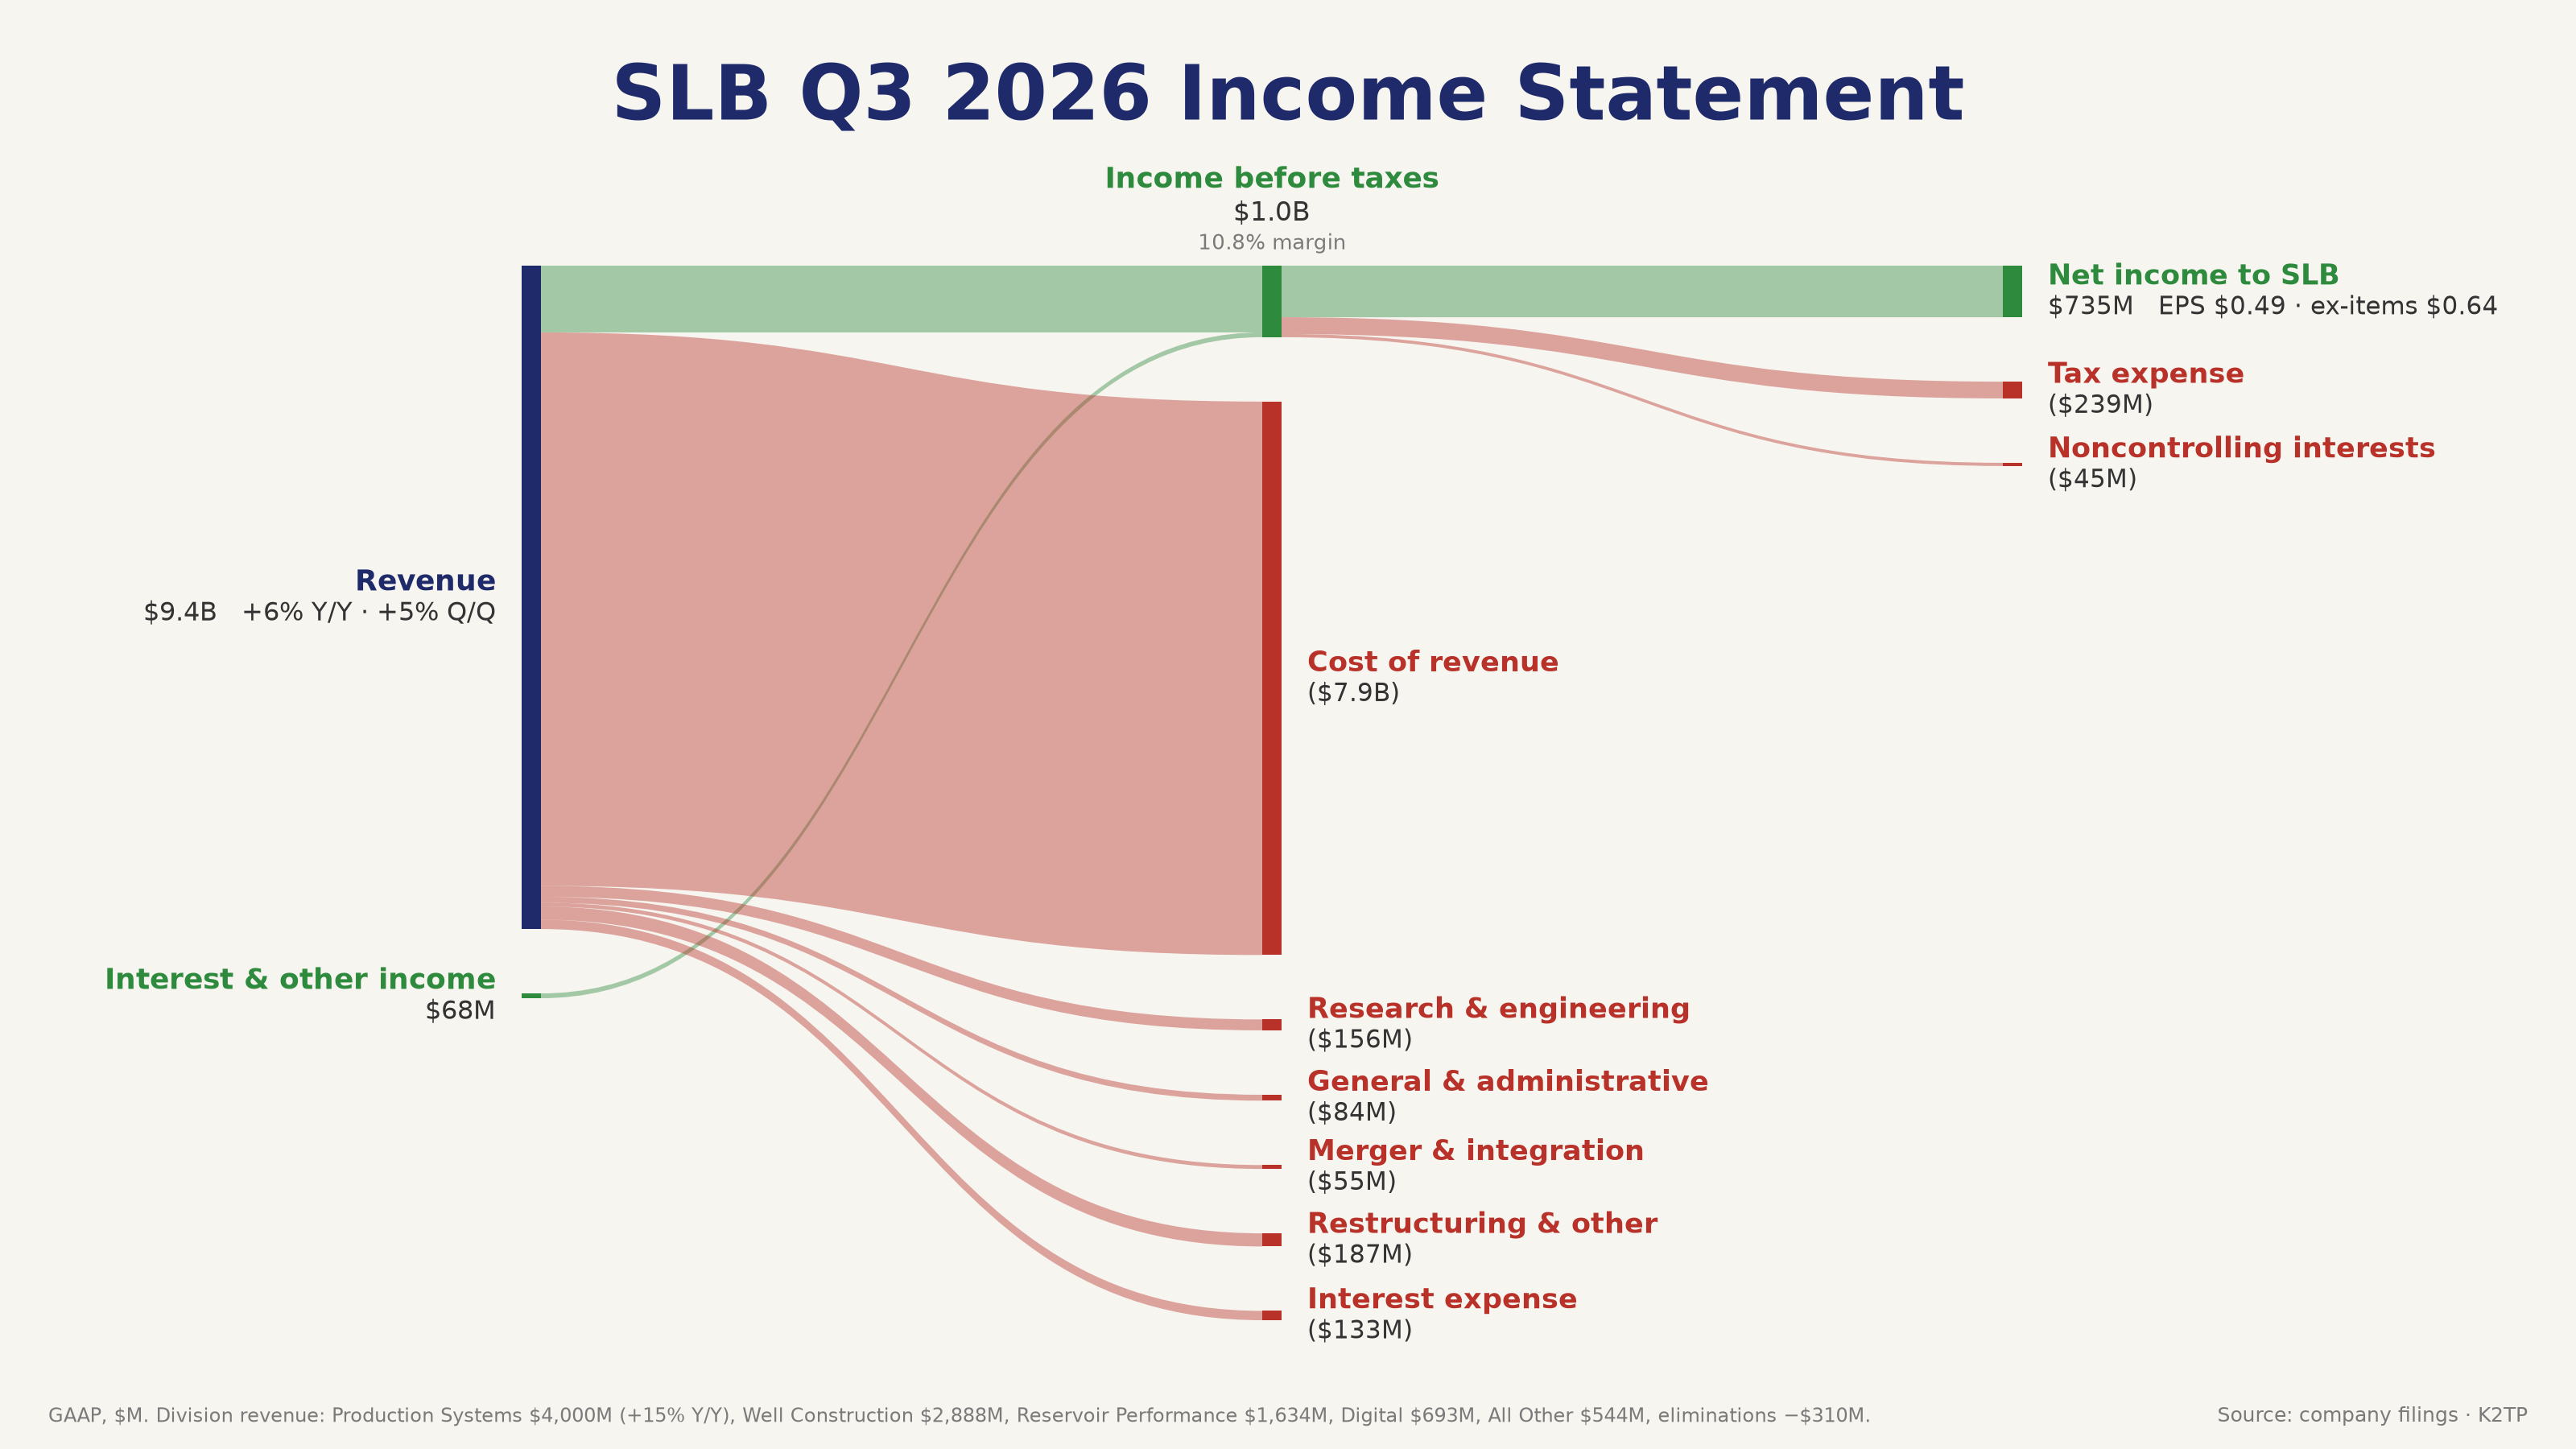
- SLB (thứ Sáu): doanh thu $9.45 tỷ (+6% YoY), EPS loại trừ khoản bất thường $0.64; SLB +7.08% trong phiên, +7.19% trong tuần 🟢
- Nhóm công nghiệp phân hóa: MMM +5.29% và NOC +6.07% trong tuần nhờ beat và nâng dự báo; GM −9.58% (guidance EPS yếu) và GE −8.98% (free cash flow hụt)
- American Express (thứ Sáu): doanh thu kỷ lục $20.06 tỷ và nâng guidance EPS ($18.30–18.60), nhưng −3.68% vì cắt khoảng 5% nhân sự
- 83% trong 111 công ty S&P 500 đã báo cáo Q3 vượt dự báo (LSEG qua Reuters, thứ Năm)
→ Beat là chuyện bình thường, nên thị trường giao dịch theo guidance, chi phí và capex. Quốc phòng, hàng thiết yếu và năng lượng được thưởng; công ty nào tăng chi tiêu hoặc hạ triển vọng đều bị bán.
SỐ LIỆU VĨ MÔ: NHÀ ĐẤT SUY YẾU, VIỆC LÀM VÀ PMI VẪN VỮNG
- Nhà đất là điểm yếu: NAHB 29, thấp nhất kể từ tháng 6/2012; khởi công nhà tháng 9 đạt 1.221 triệu so với dự báo 1.30 triệu; doanh số nhà chờ bán −7.3% MoM, thấp nhất kể từ khi có dữ liệu năm 2001 🔴
- Lãi suất vay mua nhà trung bình 7.40%, cao nhất gần ba năm (Reuters)
- Việc làm vẫn vững: đơn trợ cấp thất nghiệp lần đầu 194K so với dự báo 200K; đơn tiếp tục 1.728 triệu 🟢
- Hoạt động ổn định: PMI tổng hợp sơ bộ S&P Global 57.6 (dự báo 57.6, kỳ trước 58.4), sản xuất 56.0, dịch vụ 57.9; chỉ số sản xuất Fed Kansas City 16 (từ 20); LEI đi ngang ở 99.6 so với dự báo −0.2%
- Tâm lý yếu: kỳ vọng UMich 48.8 so với dự báo 47.1; kỳ vọng lạm phát 5 năm 3.5%; tâm lý chung sát mức thấp kỷ lục (Reuters)
→ Nhà đất đang gãy dưới lãi suất vay mua nhà trên 7%, nhưng việc làm và khảo sát doanh nghiệp thì không. Số liệu không ủng hộ Fed cắt lãi suất, nên dầu và lợi suất vẫn là biến số quyết định.
FED VÀ LÃI SUẤT: ĐẤU GIÁ BỊ TAIL, RỒI TRÁI PHIẾU TĂNG GIÁ TRÚ ẨN
- Xác suất tăng lãi suất tháng 10: 16.1% → 17.2% (thứ Hai) → 14.9% (thứ Ba) (CME FedWatch qua Reuters); Cboe dẫn xác suất 73.7% Fed tăng lãi suất vào tháng 12
- Đấu giá 20 năm $13 tỷ hôm thứ Tư chốt 5.469%, tail 0.9 bp; 10Y lên đỉnh tuần 5.146%
- Thứ Năm: 10Y −19.3 bp về 4.953% khi trái phiếu được mua để trú ẩn, mạnh nhất kể từ 10/3/2023; lần đầu xuống dưới 5% sau gần một tháng (WSJ)
- Cả tuần: 10Y 5.098% → 4.988% (−11.0 bp), 5Y 4.899% → 4.805% (−9.4 bp), 30Y 5.436% → 5.315% (−12.1 bp)
- Fed trong giai đoạn im lặng; FOMC công bố quyết định thứ Tư 28/10. CME FedWatch định giá khoảng 88% khả năng giữ nguyên lãi suất (Kiplinger, 23/10)
→ Trái phiếu tăng giá vì sợ hãi, không phải vì số liệu dovish. Với Brent gần $117, 10Y dưới 5% không đủ để nâng nhóm công nghệ, và Fed có ít lý do để nói giọng dovish tuần tới.
DẦU VÀ ĐỊA CHÍNH TRỊ: BRENT LÊN $116.72
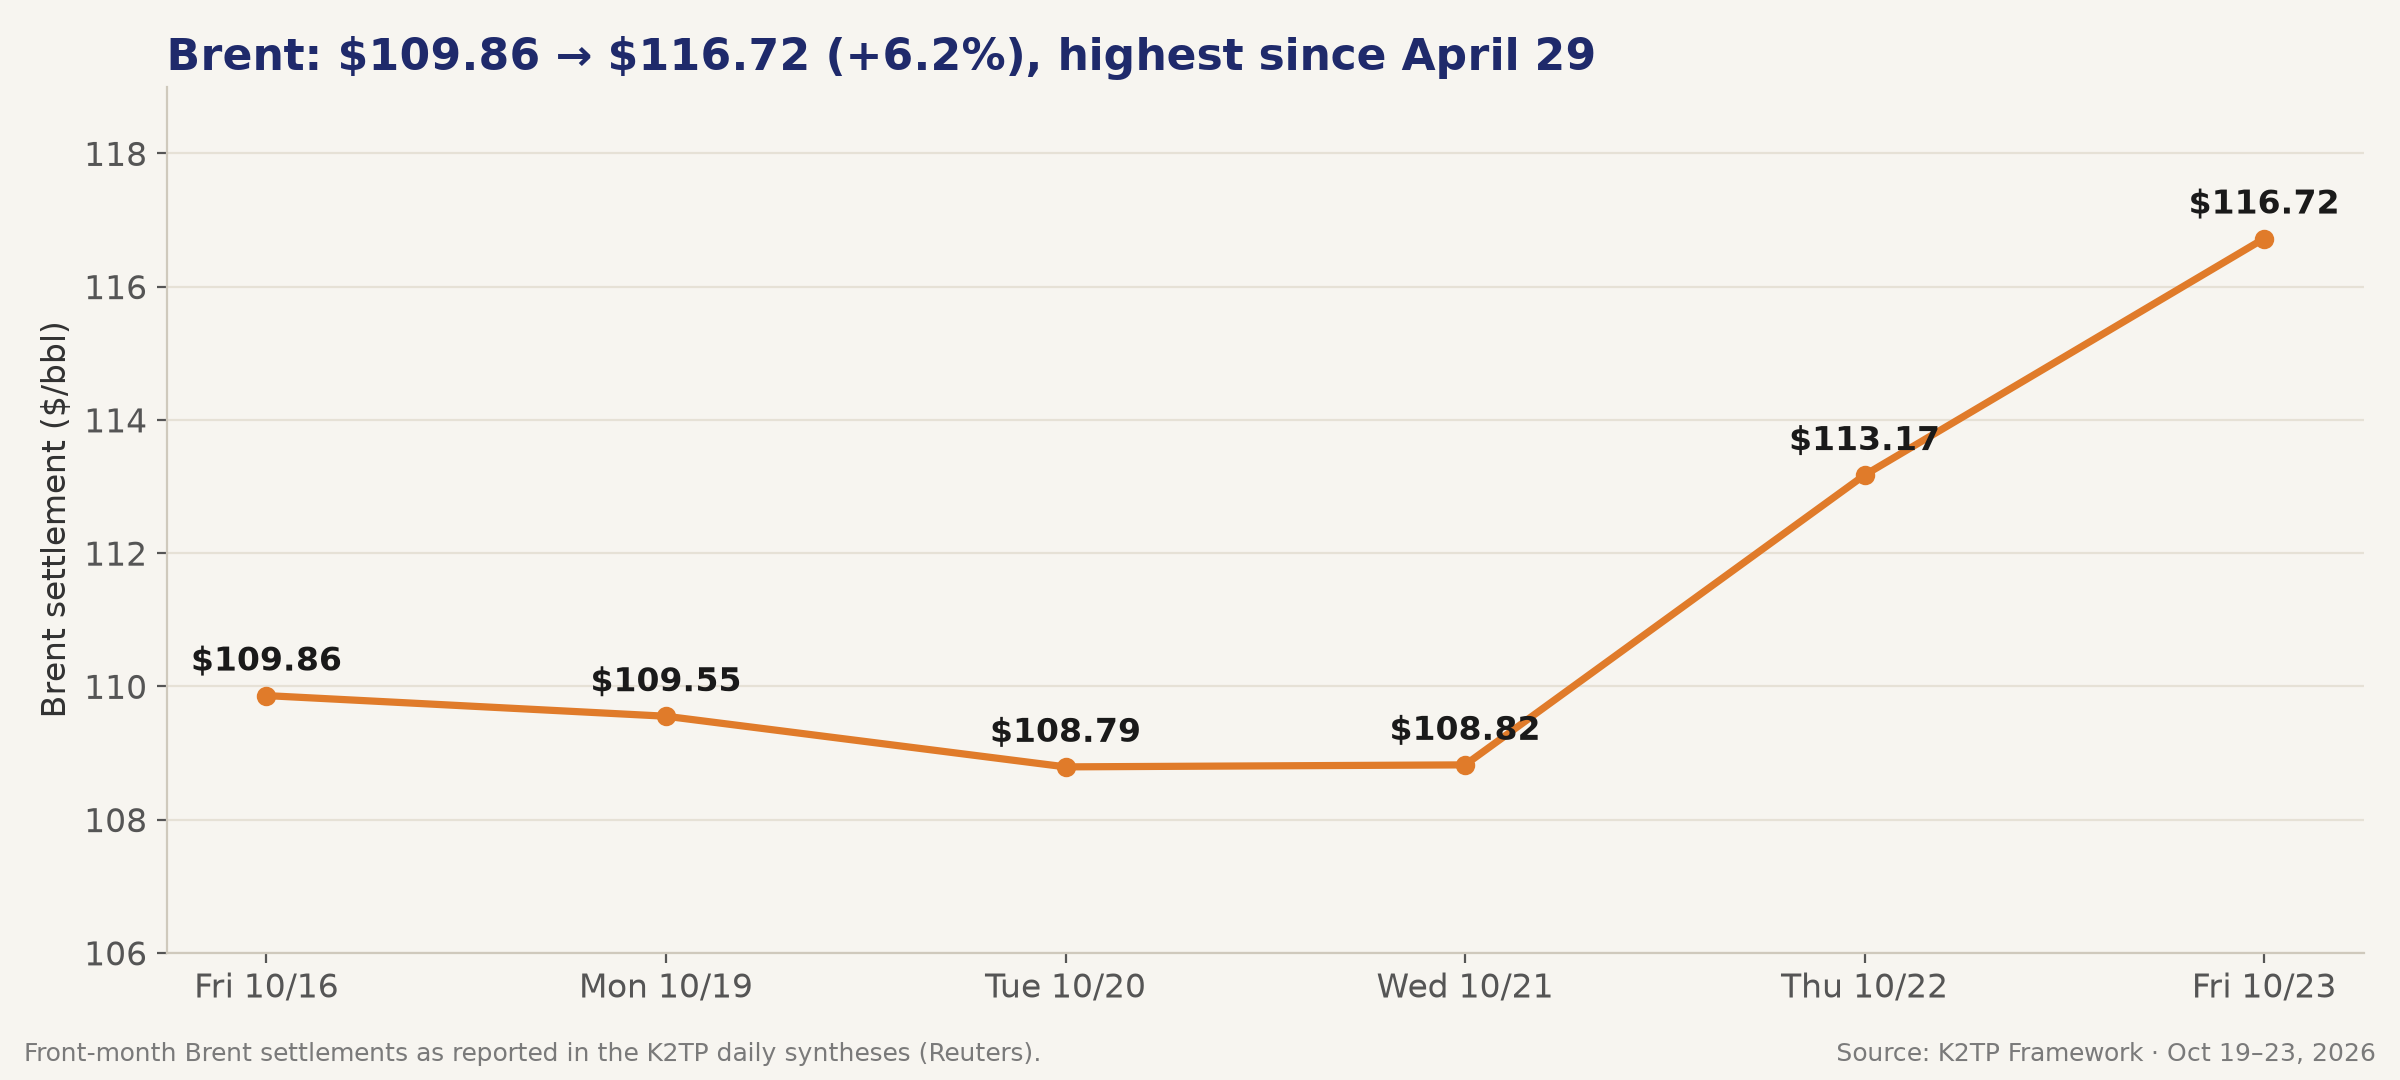
- Giá chốt Brent: $109.86 (16/10) → $109.55 → $108.79 → $108.82 → $113.17 → $116.72, +6.2% trong tuần, cao nhất kể từ 29/4; WTI $103.27 (+2.3% trong tuần, Reuters) 🔴
- Động lực: các vụ tấn công của Houthi vào cơ sở Ả Rập Xê Út, tin Mỹ–Israel có thể không kích Iran trở lại, và Iran đe dọa nhắm vào mục tiêu dân sự ở các nước láng giềng (CNBC, WSJ)
- Sau giờ thứ Năm, Trump kích hoạt Đạo luật Sản xuất Quốc phòng (DPA) cho năng lực dầu mỏ; giá dầu vẫn không hạ nhiệt
- Tổng thống Iran và Nga gặp nhau tại Moscow trong tuần tới (bản tin Pre-Close thứ Sáu)
- XLE +1.60% trong tuần, ngành năng lượng lập kỷ lục (Reuters); SLB +7.19%, CVX +3.65%, XOM +2.36%; vàng $4,186.70 → $4,010.00 (−4.2%) dù rủi ro địa chính trị tăng
→ Dầu là biến số vĩ mô chính lúc này. Brent gần $117 làm tăng rủi ro lạm phát ngay trước FOMC và gây áp lực lên mọi ngành trừ năng lượng.
NGÀNH VÀ LUÂN CHUYỂN: SMALL CAPS VÀ EQUAL-WEIGHT THẮNG TUẦN
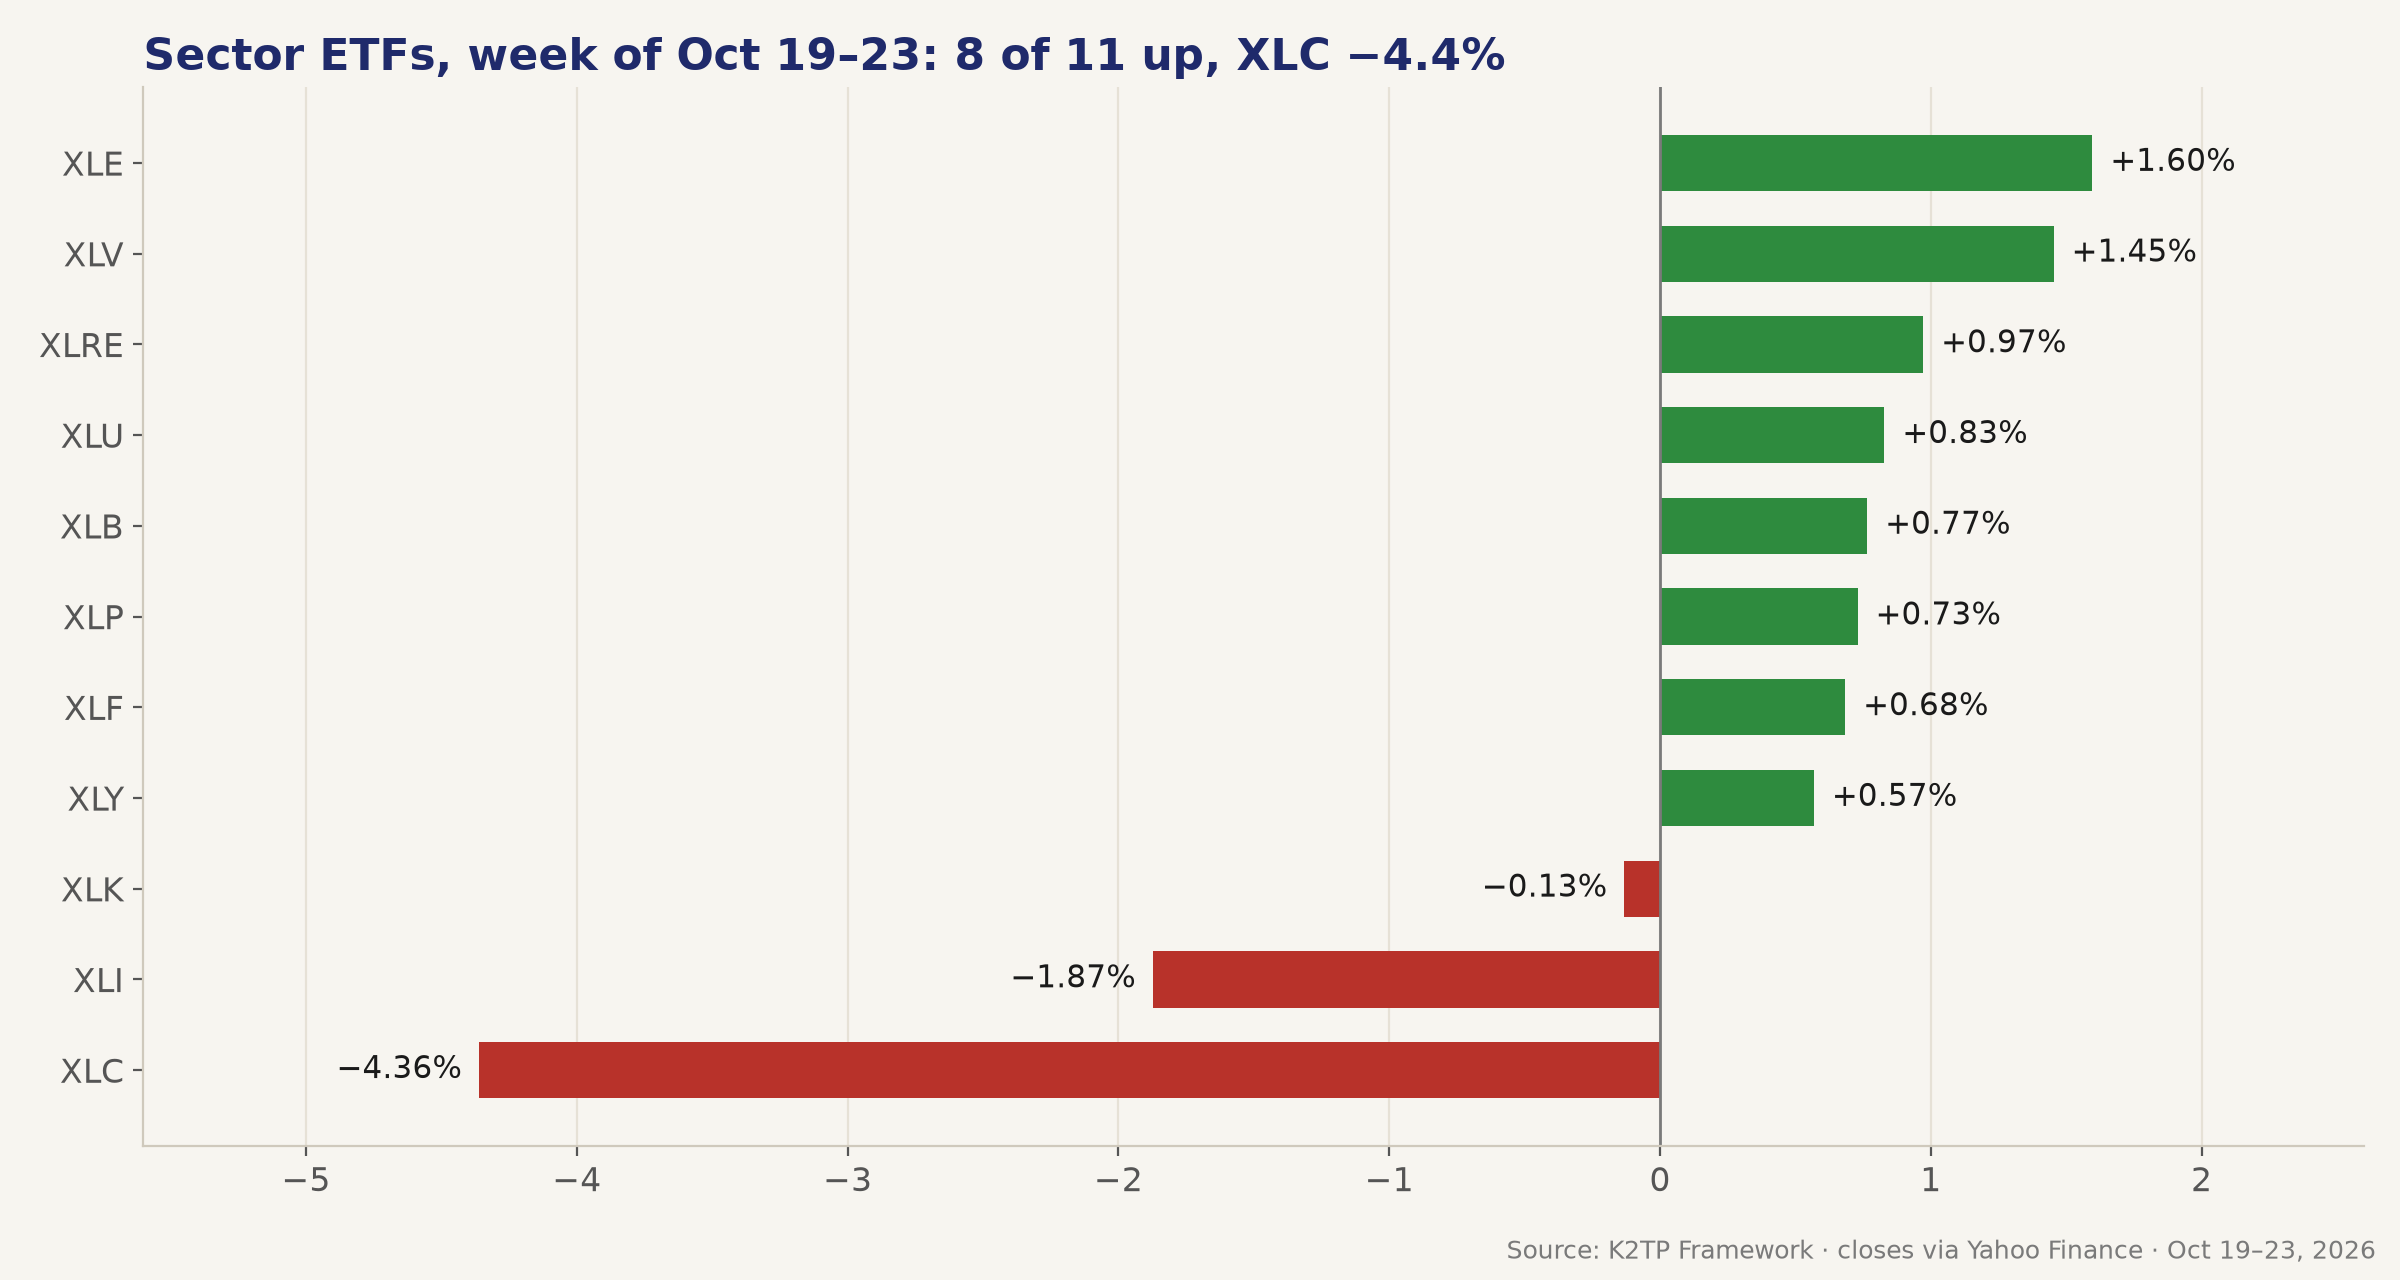
- 8/11 ETF ngành tăng: XLE +1.60%, XLV +1.45%, XLRE +0.97%, XLU +0.83%, XLB +0.77%, XLP +0.73%, XLF +0.68%, XLY +0.57%; XLK −0.13%, XLI −1.87%, XLC −4.36%
- Thứ Ba là phiên lan tỏa rộng nhất: y tế lập kỷ lục, LLY (+3.49%) đóng góp nhiều điểm nhất cho S&P 500; RUT +1.65%, mạnh nhất kể từ 4/8 (Reuters)
- Dòng tiền phòng thủ hôm thứ Năm (XLP +3.31%, XLU +2.07%) đảo chiều một phần hôm thứ Sáu (XLP −1.92%) khi nhà giao dịch giảm vị thế trước cuối tuần
- Dịch vụ truyền thông là ngành tệ nhất: META −9.40%, GOOGL −5.98%, NFLX −6.64%, T −10.71%, TMUS −7.89%
- Cổ phiếu thắng ngoài nhóm công nghệ: BX +10.66%, LMT +9.44%, IBM +9.23%, SLB +7.19%, NOC +6.07%, MMM +5.29%
→ Dòng tiền không rời thị trường, mà rời AI. SPX tính theo vốn hóa không thể tăng khi các mã lớn nhất cùng giảm, kể cả khi cổ phiếu trung bình tăng.
THỊ TRƯỜNG TUẦN
Chỉ số (đóng cửa 23/10, so với đóng cửa 16/10):
| Chỉ số | 16/10 | 23/10 | Tuần |
|---|---|---|---|
| SPX | 7,659.44 | 7,623.68 | −0.47% |
| NDX | 29,187.55 | 28,957.53 | −0.79% |
| Nasdaq Composite | 26,140.03 | 25,955.34 | −0.71% |
| RUT | 2,721.37 | 2,775.90 | +2.00% |
| DJIA | 52,002.41 | 52,215.16 | +0.41% |
| SOX | 11,137.29 | 10,779.46 | −3.21% |
| VIX | 19.99 | 19.45 | −2.70% |
| 10Y | 5.098% | 4.988% | −11.0 bp |
- Biên độ SPX trong tuần: 7,612.07 (đáy thứ Sáu) đến 7,770.40 (đỉnh thứ Tư); mức đóng cửa kỷ lục vẫn là 7,818.93
- Biên độ NDX: 28,825.72 đến 29,928.31; RUT 2,725.19 đến 2,791.72
Biến động:
- VIX 19.99 → 19.45; thấp nhất 16.51, cao nhất trong phiên thứ Sáu 20.66
- VIX9D 20.12 → 18.70, VIX3M 20.50 → 20.48: đường cong quay lại Contango (VIX9D < VIX < VIX3M) sau khi gần phẳng vào thứ Sáu tuần trước
- Chỉ số Fear & Greed của CNN ở mức 20, "Extreme Fear" (bản tin Midday thứ Sáu)
Độ rộng thị trường:
- RSP +1.14% so với SPX −0.47%; RUT +2.00%
- Tổng A/D chính thức cả tuần: không có. Theo ngày: NYSE số mã tăng gấp 2.04 lần số mã giảm hôm thứ Ba; số mã giảm áp đảo 1.69 lần hôm thứ Hai và 1.72 lần hôm thứ Sáu (Reuters)
Liên thị trường:
- Brent $116.72 (+6.2%), WTI $103.27 (+2.3%), vàng $4,010.00 (−4.2%), DXY 101.75 (đi ngang từ 101.78), BTC ~$80,843 (~−0.6%)
- Châu Âu: STOXX 600 khoảng −1.4%, tuần giảm mạnh nhất kể từ đầu tháng 9 (Reuters)
Các mức quan trọng của SPX cho tuần tới:
- 7,818.93: mức đóng cửa kỷ lục
- 7,770.40: đỉnh tuần (thứ Tư)
- 7,702.94: đỉnh thứ Năm
- 7,663.43: đóng cửa thứ Năm; 7,660.15: đỉnh thứ Sáu, các ngưỡng đầu tiên cần lấy lại
- 7,623.68: đóng cửa
- 7,612.07: đáy tuần (thứ Sáu)
- VIX: 18.87 và 20.66
Góc option seller:
- Bull case: SPX lấy lại vùng 7,660.15–7,663.43 với VIX dưới 18.87. Kể cả khi đó, chỉ bán put premium thật xa OTM và khối lượng nhỏ cho đến khi MSFT, GOOGL và AMZN công bố xong.
- Bear case: SPX dưới 7,612.07 với VIX trên 20.66 mở ra nhịp giảm sâu hơn. Giảm khối lượng short put hoặc chuyển sang spread giới hạn rủi ro.
- Rủi ro sự kiện dồn vào thứ Tư–thứ Năm: FOMC (thứ Tư 11:00 AM PT), MSFT và GOOGL (sau giờ thứ Tư), GDP và PCE (thứ Năm 5:30 AM PT), AMZN (sau giờ thứ Năm). Tránh Iron Condor hẹp trên NDX qua các ngày này.
- Rủi ro gap cuối tuần từ tin Iran. Tránh bán premium qua kỳ BCTC trên cổ phiếu đơn lẻ, đặc biệt nhóm chip và nền tảng.
CUỐI TUẦN CÓ GÌ
- Mỹ–Iran: Thứ Bảy, Trump nói Mỹ có thể tấn công Iran ngay "tomorrow". Sáng Chủ nhật trên Fox, ông nói đang cân nhắc giữa "deal" và "finish them off", rồi xác nhận "no strike today". Iran nói vẫn trao đổi qua trung gian Qatar nhưng tuyên bố không cho tàu Mỹ vào vùng Vịnh (AP, CBS).
→ Rủi ro tiêu đề hai chiều: tin đánh hoặc tin deal đều có thể ra bất cứ lúc nào.
- Kế hoạch CENTCOM: Theo The Hill (dẫn qua Al Jazeera), CENTCOM đã có sẵn phương án tấn công tiếp theo, nhiều khả năng sau bầu cử giữa kỳ 3/11. Chưa xác nhận chính thức.
→ Rủi ro leo thang có thể kéo dài sang đầu tháng 11, không chỉ trong tuần này.
- Houthi và dầu Saudi: Houthi tuyên bố tấn công hôm thứ Bảy vào Aramco Yanbu, nhà máy lọc dầu Rabigh, đường ống East-West, các trạm bơm và sân bay Riyadh/Dammam/Najran. Liên quân do Saudi dẫn đầu nói đã bắn hạ 2 tên lửa hướng về Yanbu và Taif (CNBC, Reuters). Thiệt hại chưa được xác nhận.
→ Đường ống East-West là tuyến tránh Hormuz; nếu có thiệt hại thật, phần bù rủi ro của Brent sẽ còn tăng.
- Nhân sự Mỹ: Memo của DNI cảnh báo các âm mưu của Iran nhắm vào quan chức Mỹ đã ở "advanced stages". Mỹ rút thêm nhân sự ở Lebanon, UAE, Qatar, Jordan, và ra lệnh rút nhân sự khỏi đại sứ quán ở Saudi (NBC).
→ Thêm tín hiệu cho thấy Washington chuẩn bị cho kịch bản xấu.
- Crypto: BTC thủng $80K hôm thứ Bảy, đáy khoảng $79.1K, Chủ nhật quanh $80.3K. Số thanh lý chỉ có một nguồn nên không đưa vào.
→ Tâm lý rủi ro cuối tuần yếu.
- Doanh nghiệp: Không có tin cuối tuần đáng kể về Meta, Tesla, SpaceX hay thương mại với Trung Quốc. Oracle AI World khai mạc Chủ nhật.
- Triển vọng mở cửa (3 PM PT Chủ nhật): Brent nhiều khả năng mở gap tăng, ES/NQ mở thấp nhẹ; câu "no strike today" có thể làm dịu bớt.
→ Giữ hedge ở strike xa và tránh bán premium ngắn hạn sát thứ Tư–thứ Năm.
CHỐT LẠI
- Chỉ số gần như đi ngang (SPX −0.47%), nhưng vị trí dẫn dắt thay đổi mạnh: RUT +2.00%, RSP +1.14%, SOX −3.21%, META −9.40%.
- Nhu cầu AI vẫn mạnh (SpaceX, Super Micro, Western Digital), nhưng kế hoạch huy động vốn của Meta biến capex AI thành câu hỏi tín dụng, và nhóm thiết bị chip chịu thiệt nặng nhất.
- Trái phiếu tăng giá vì sợ hãi (10Y −11.0 bp) trong khi Brent tăng 6% lên $116.72. Tổ hợp này đặt Fed vào thế khó trước quyết định thứ Tư.
- Regime kết thúc tuần ở 🔴 RISK-OFF. Chỉ quay lại 🟡 TRANSITION khi SPX lấy lại 7,663.43 với VIX dưới 18.87 và nhóm chip ổn định sau BCTC của MSFT, GOOGL và AMZN.
TUẦN TỚI CẦN THEO DÕI (PT)
| Ngày | Số liệu (PT) | Báo cáo tài chính |
|---|---|---|
| CN 25/10 | 3:00 PM: hợp đồng tương lai mở cửa lại | — |
| T2 26/10 | Đấu giá trái phiếu 2 năm $69 tỷ | Trước giờ mở cửa: VZ · Sau giờ đóng cửa: CDNS, NUE, WELL, PSA |
| T3 27/10 | 5:30 AM: đơn hàng lâu bền; 6:00 AM: Case-Shiller; 7:00 AM: doanh số nhà mới, niềm tin tiêu dùng Conference Board; FOMC ngày 1 | Trước: KO, BA, UPS, HCA, SPGI, AMT · Sau: V, STX, NXPI, HOOD |
| T4 28/10 | 5:30 AM: cán cân thương mại; 11:00 AM: quyết định FOMC; 11:30 AM: họp báo của Chủ tịch Warsh; quyết định lãi suất Bank of Canada | Trước: GEV, ADP, BSX, VRT · Sau: MSFT, GOOGL, KLAC, TMUS, NOW |
| T5 29/10 | 5:30 AM: GDP Q3 (sơ bộ), PCE và core PCE tháng 9, thu nhập và chi tiêu cá nhân, đơn trợ cấp thất nghiệp | Trước: LLY, MA, MRK, CAT, LIN · Sau: AMZN, INTC, SNDK, SBUX, GILD |
| T6 30/10 | 5:30 AM: chỉ số chi phí lao động ECI (Q3); 6:45 AM: Chicago PMI; 9:00 AM: Daly (Fed); 9:30 AM: Musalem (Fed) | Trước: XOM, CVX, ABBV, GD |
- Cuối tuần: tin Iran và ngưỡng Brent $116.72 khi hợp đồng tương lai mở cửa lại chiều Chủ nhật
- Thứ Tư–thứ Năm chứa phần lớn rủi ro: FOMC cùng MSFT và GOOGL thứ Tư, GDP, PCE và AMZN thứ Năm; 177 công ty S&P 500 công bố BCTC trong tuần (StockTitan)
- Consensus EPS (Nasdaq): MSFT $4.71, GOOGL $2.94, AMZN $2.01, LLY $5.38, XOM $3.96; guidance capex của MSFT, GOOGL và AMZN quyết định nhóm chip có ổn định hay không
- Tiếp theo: Apple công bố BCTC sau giờ thứ Hai 2/11; 3/11: bầu cử giữa kỳ Mỹ
Expected (Bull): SPX lấy lại 7,663.43 với VIX dưới 18.87, Brent hạ dưới $113.17 và FOMC không gây bất ngờ. Expected (Bear): SPX dưới 7,612.07 với VIX trên 20.66, Brent trên $116.72 và FOMC có giọng điệu hawkish.
Nguồn: các bài K2TP Daily Synthesis từ 19/10 đến 23/10/2026, cùng các bản tin K2TP từ 19/10 đến 23/10 (Pre-Market, Midday, Pre-Close, Evening Recap; thứ Sáu không có Evening Recap nên dùng giá đóng cửa chính thức). Giá đóng cửa tuần từ Yahoo Finance; giá dầu chốt phiên, tin tức và độ rộng thị trường từ Reuters, AP, CNBC, WSJ và Bloomberg; lịch tuần tới từ StockTitan, Kiplinger và thông báo của các công ty, đã đổi sang giờ PT; biểu đồ Sankey từ công bố chính thức của các công ty. Analysis: K2TP Framework.