Tuần 12/10–16/10: Lạm phát nóng và căng thẳng nợ AI khiến SPX có tuần tệ nhất kể từ tháng 6
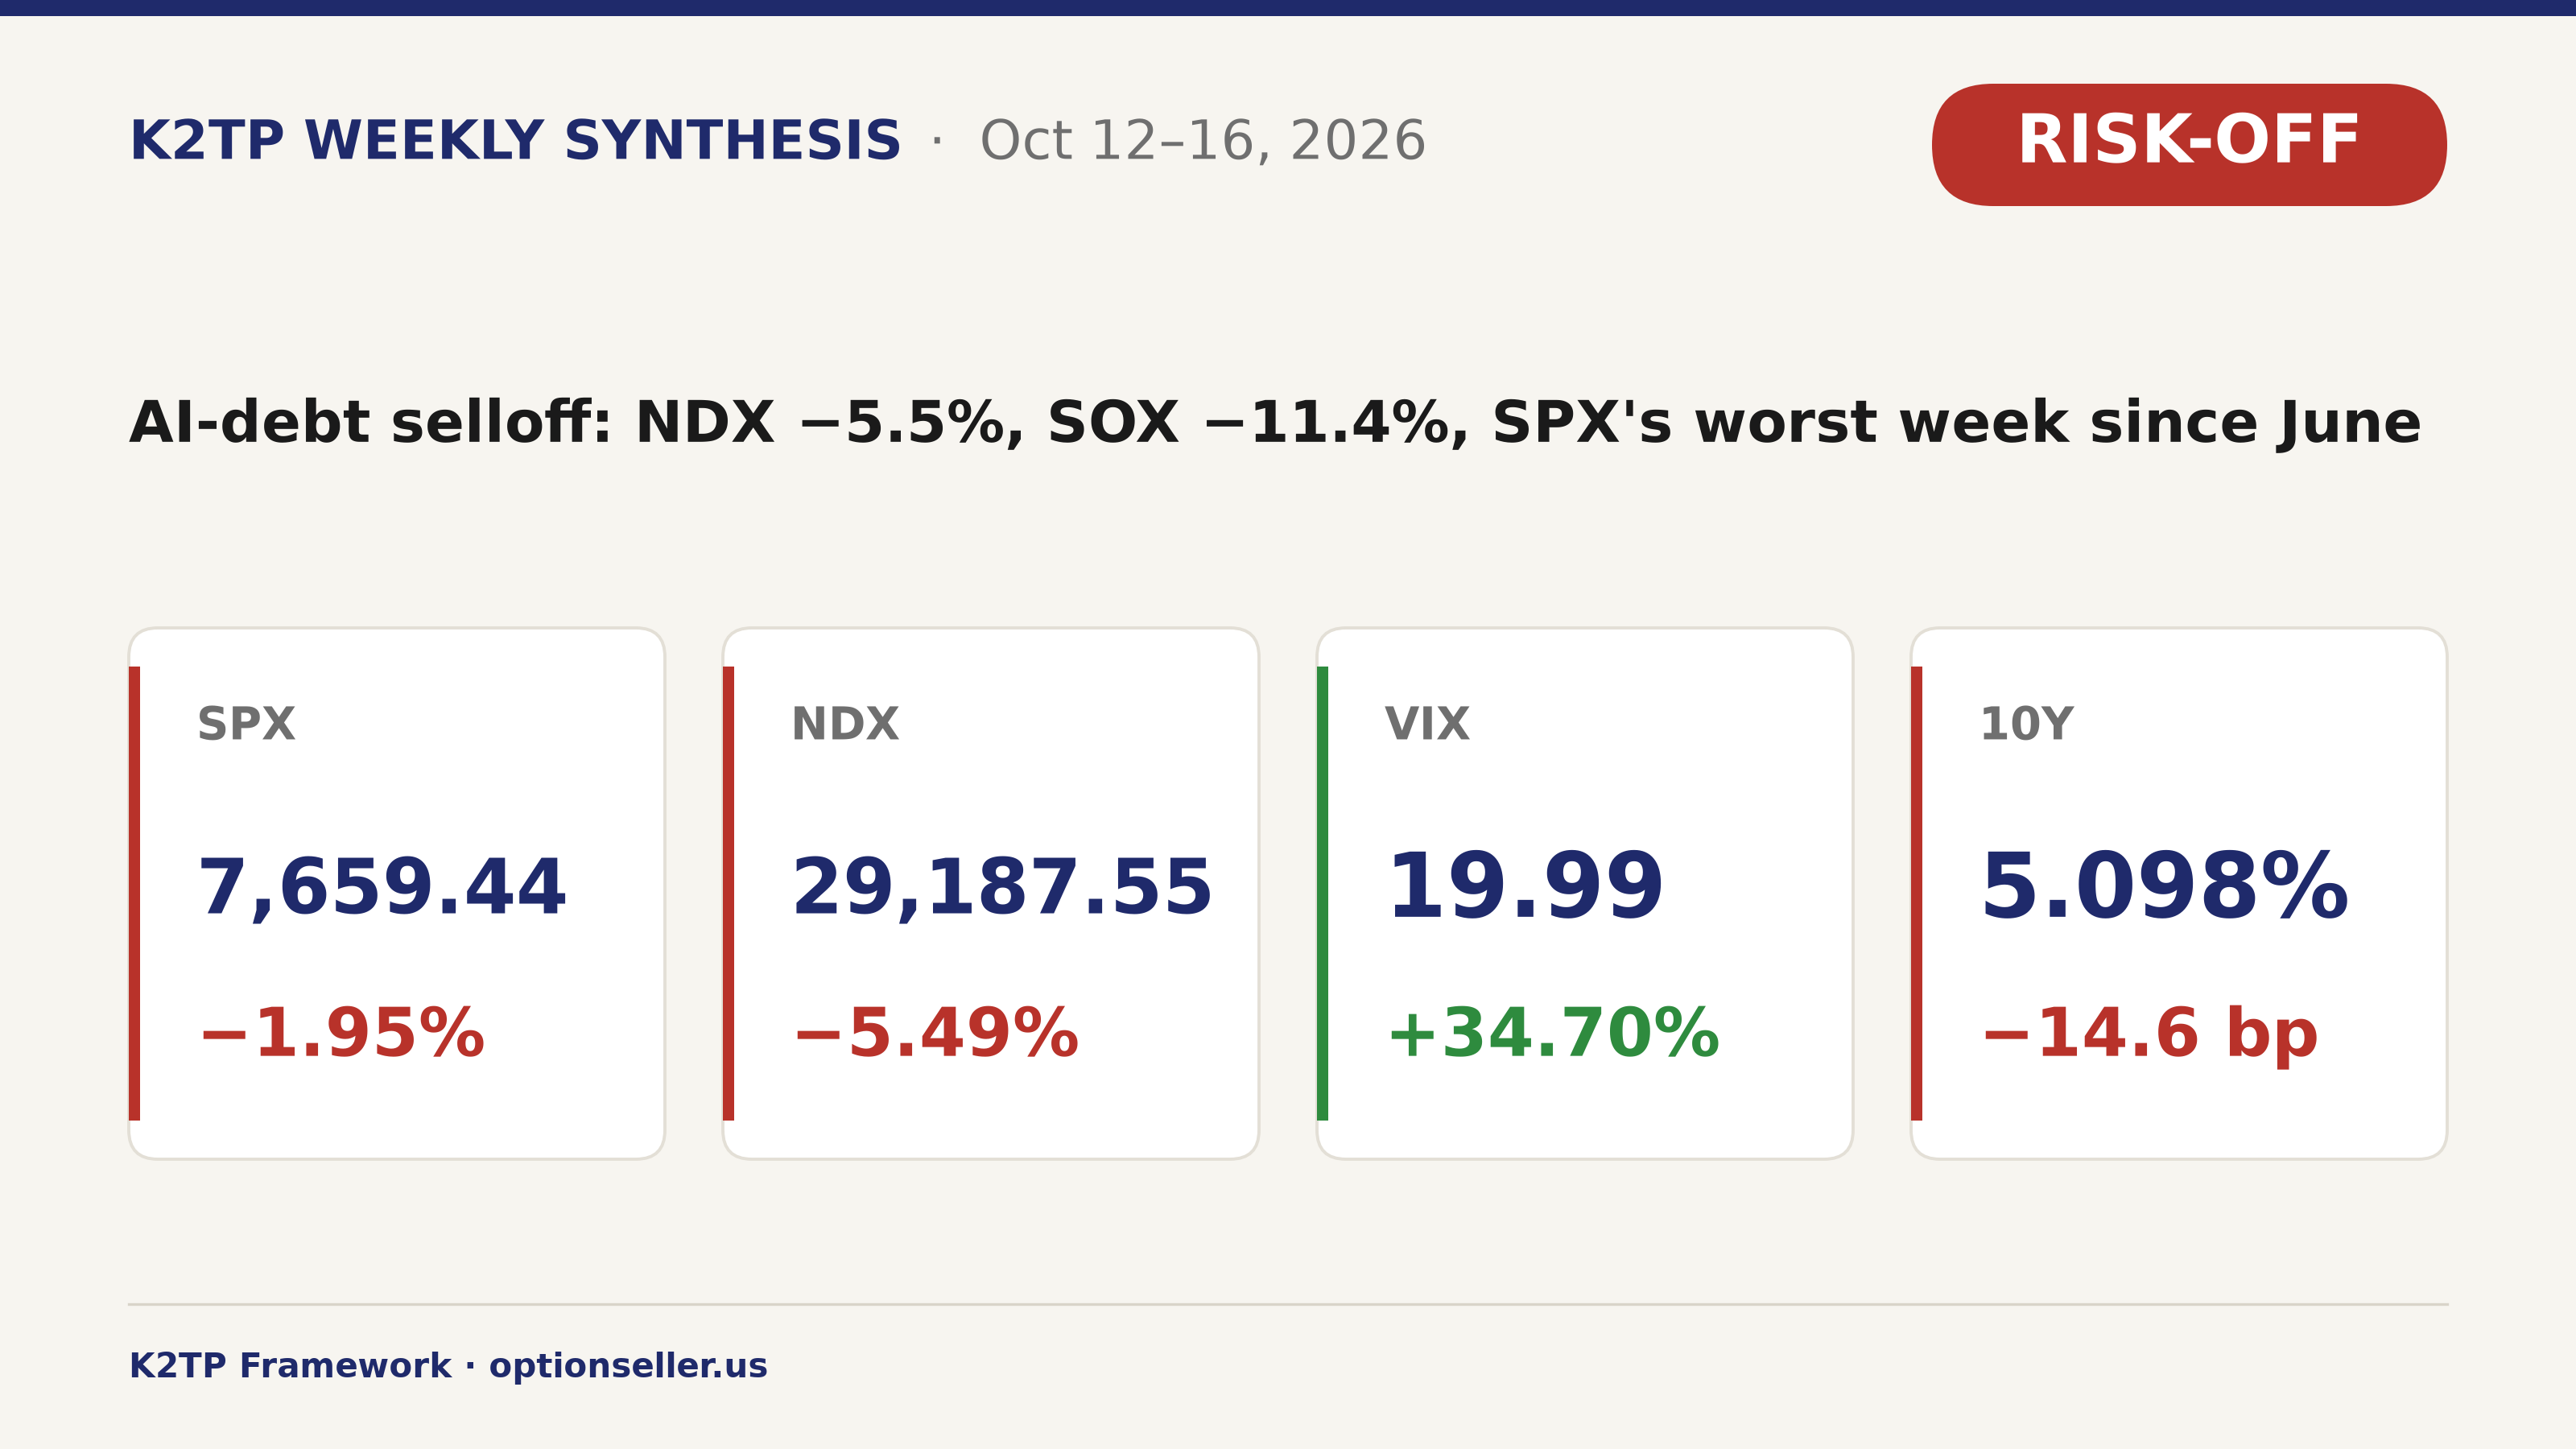
SPX −1.95%, NDX −5.49%, RUT −3.05%, VIX +34.7%, 10Y −14.6 bp. Trái phiếu tăng giá, nhưng dòng tiền rời AI sang năng lượng, hàng thiết yếu và y tế.
ĐIỂM TIN CHÍNH TUẦN
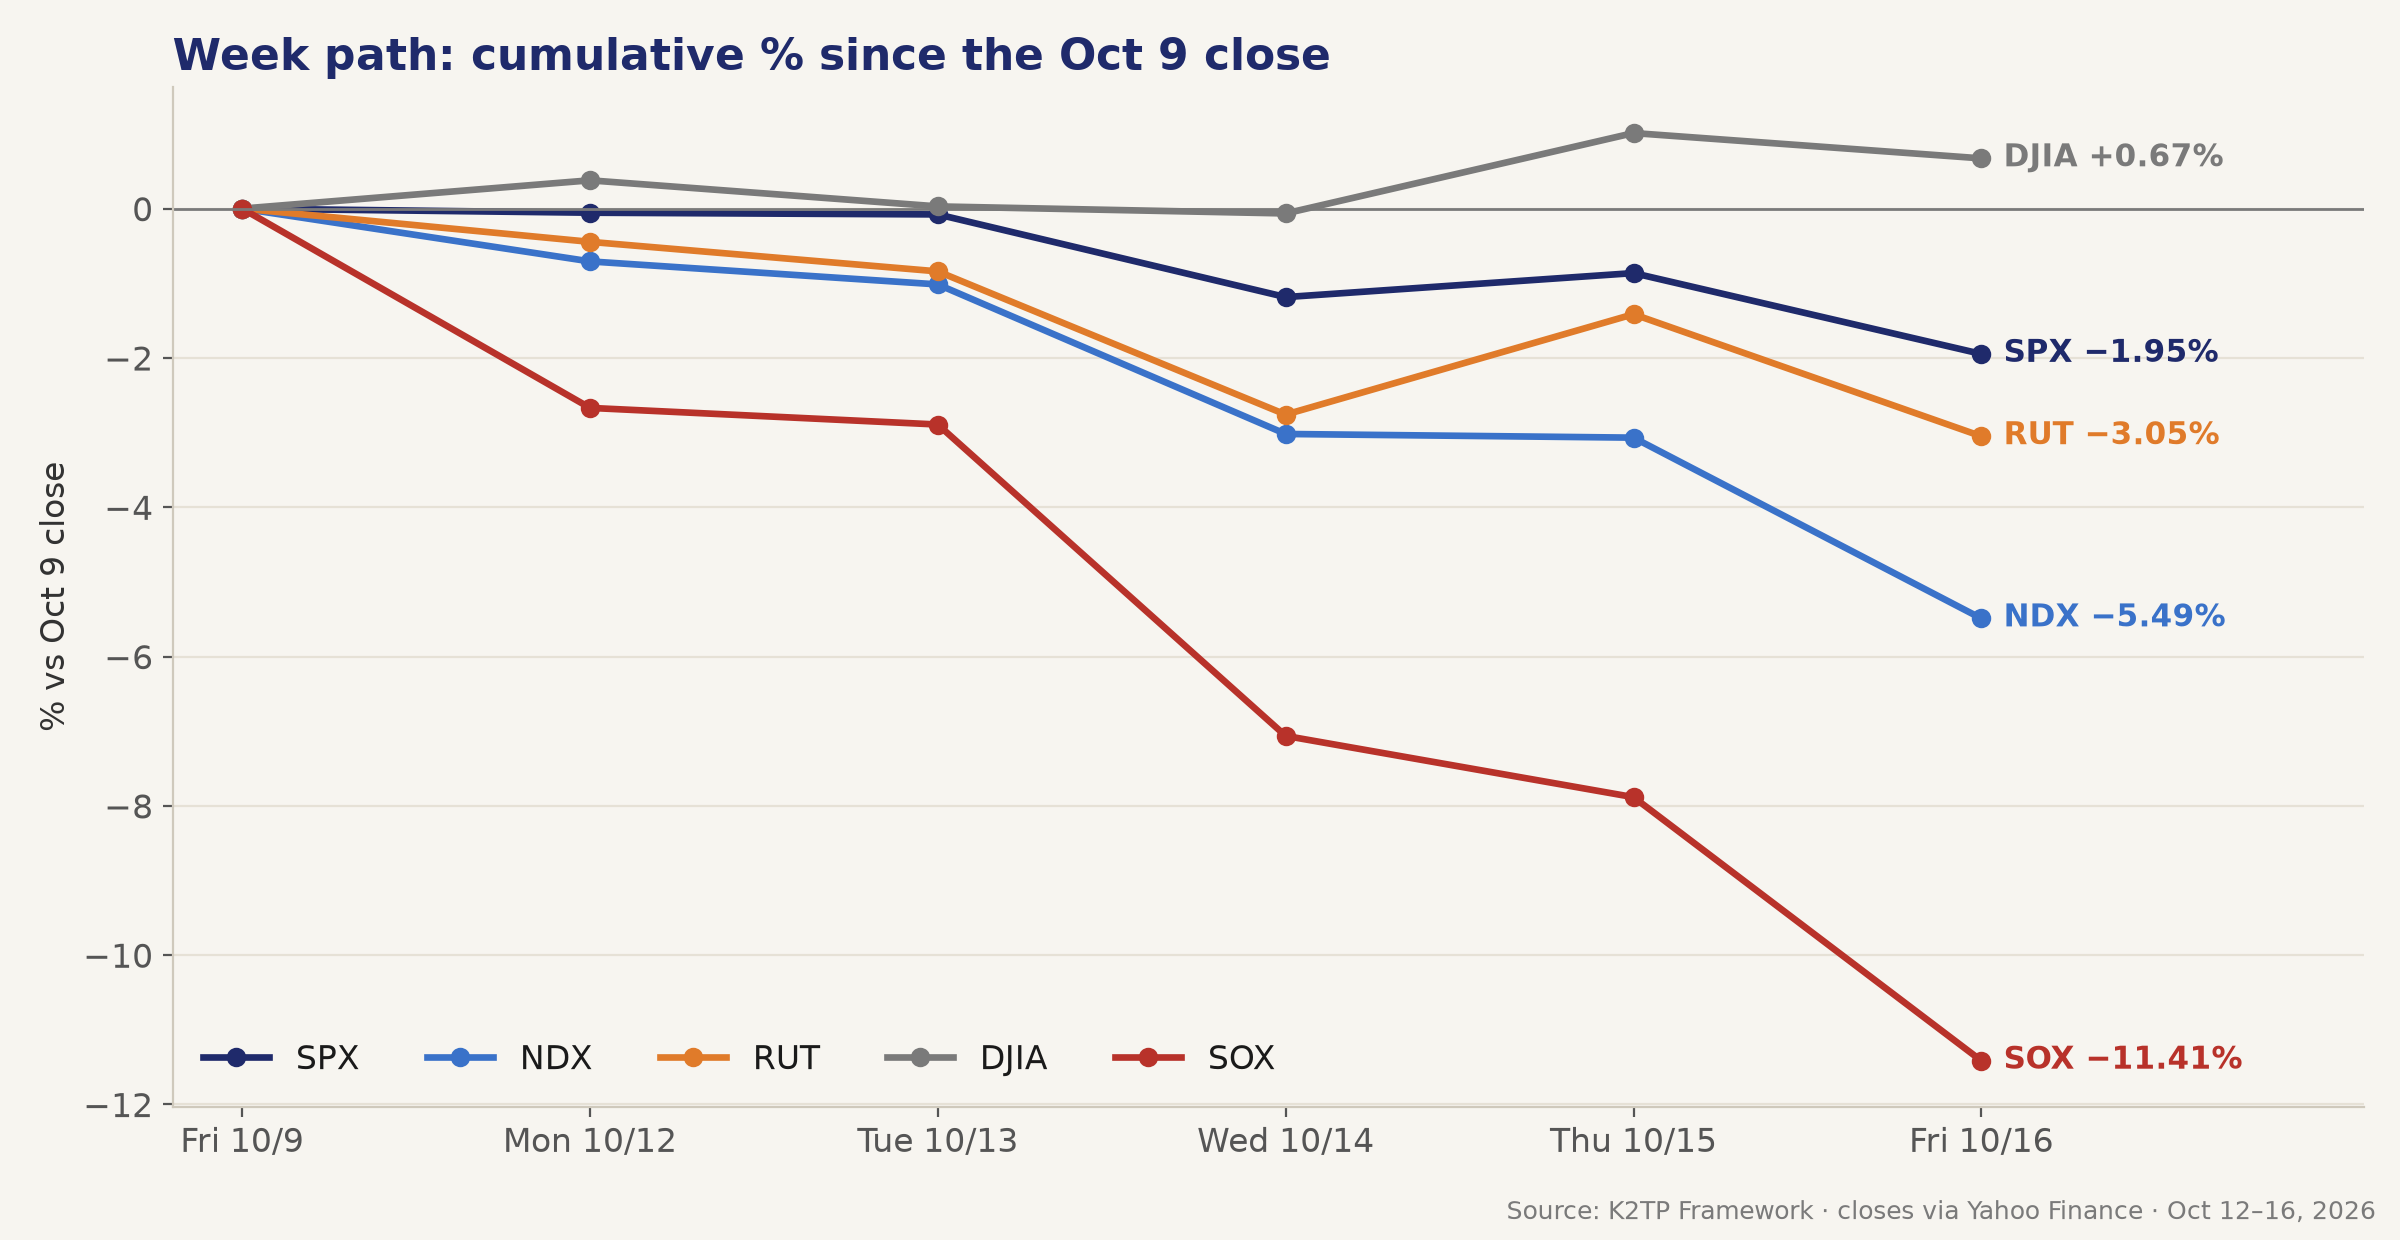
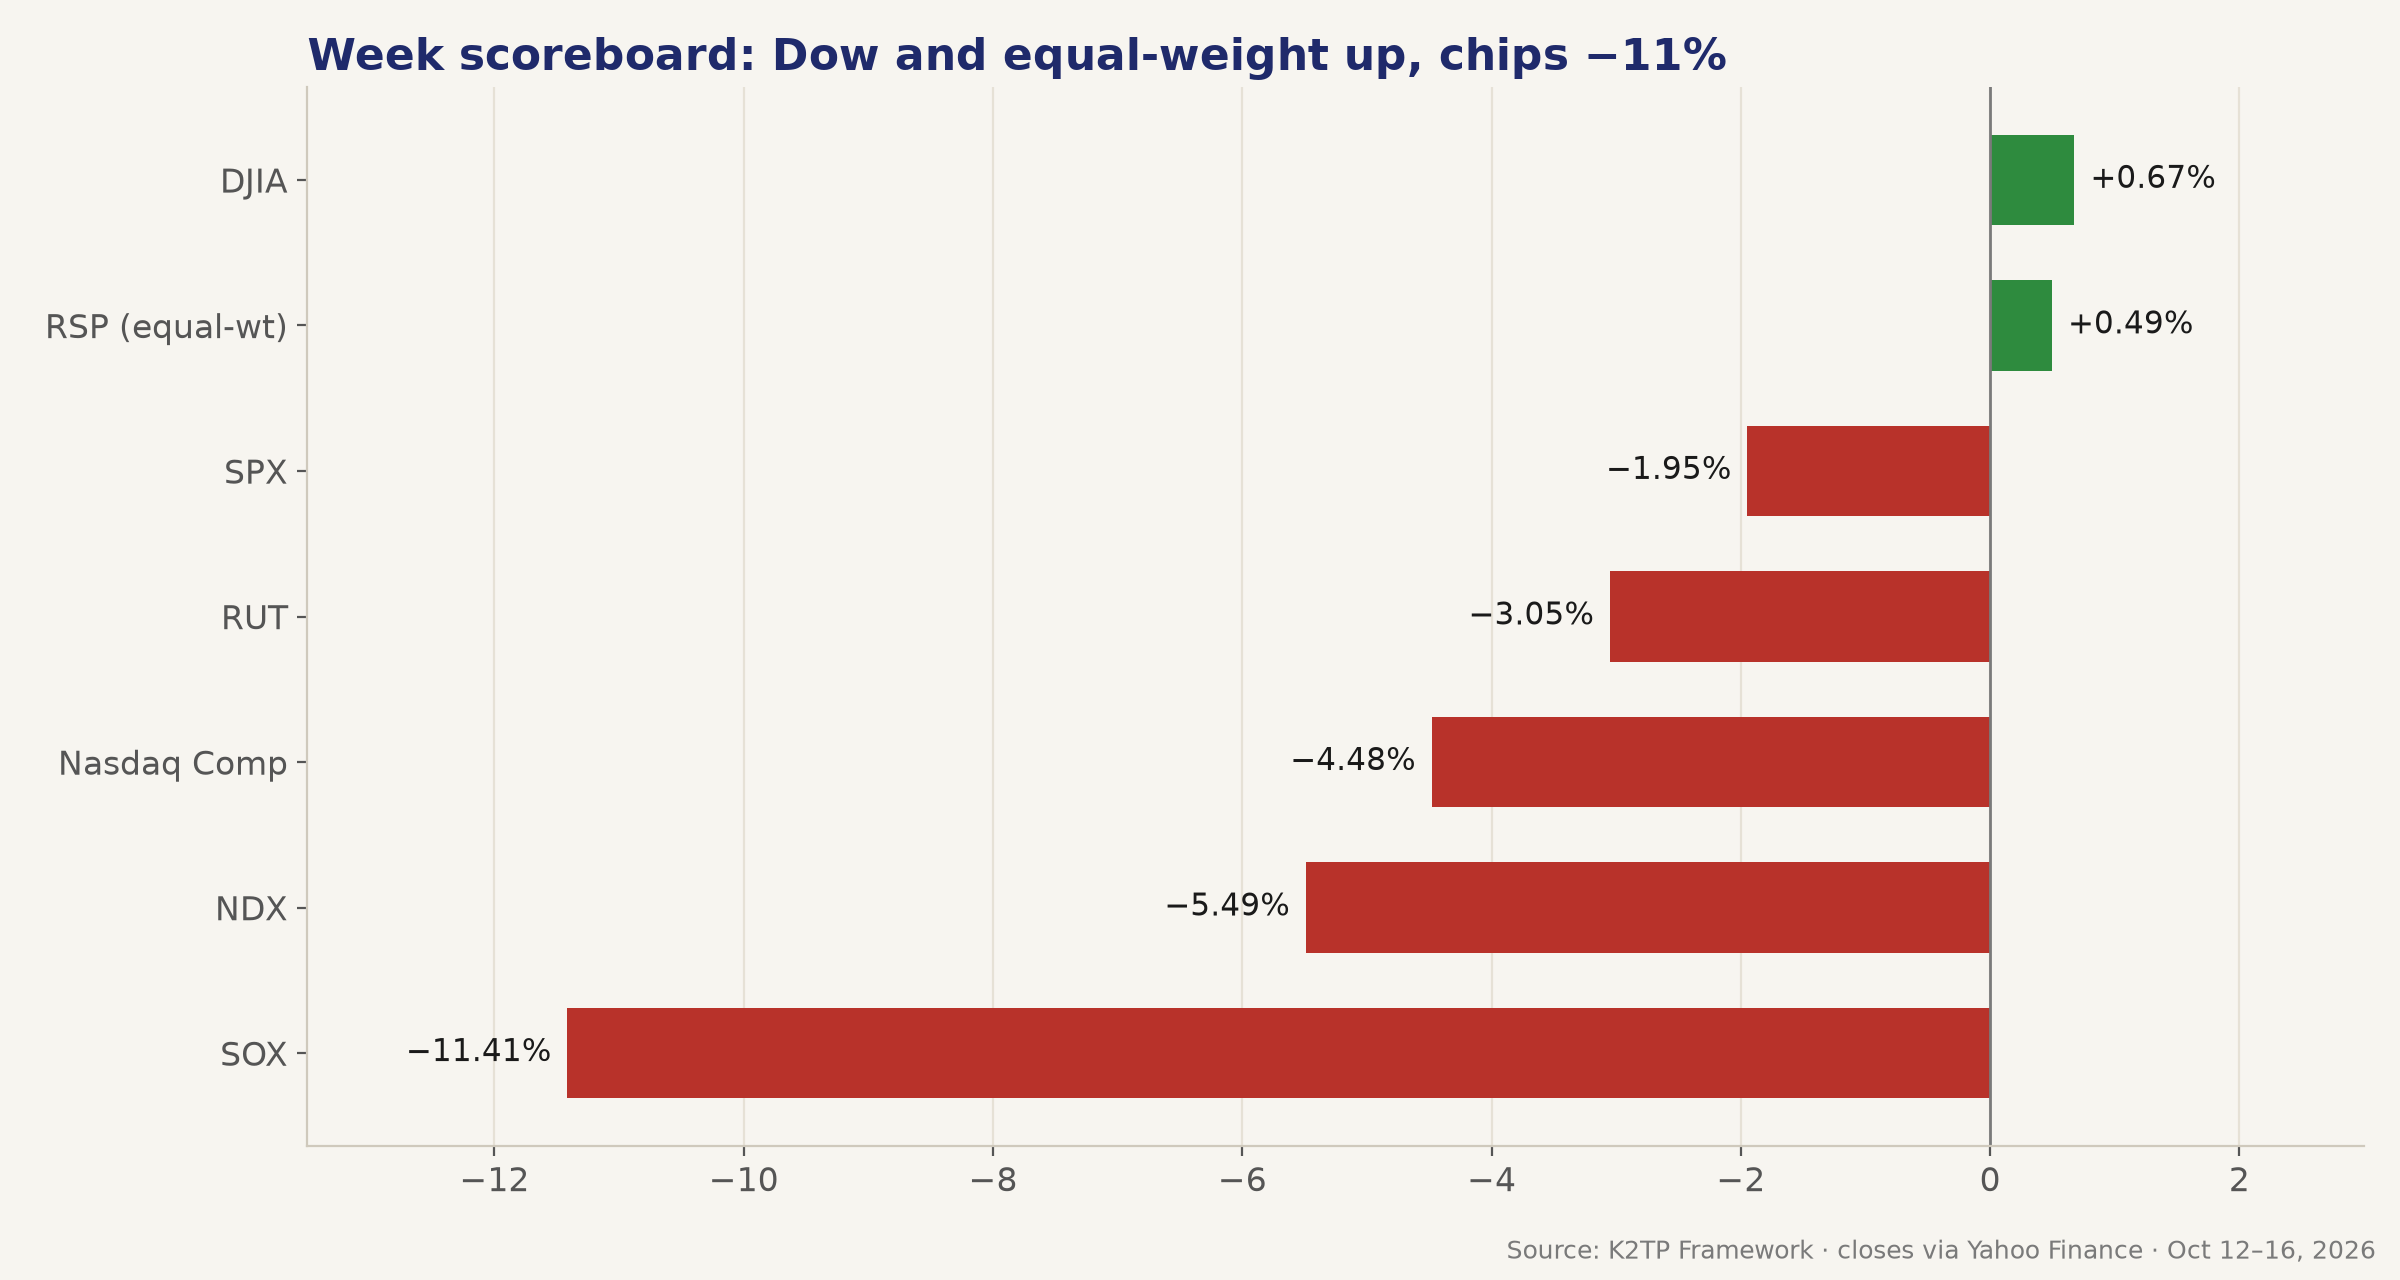
- SPX −1.95% về 7,659.44, tuần tệ nhất kể từ tháng 6; NDX −5.49%, Nasdaq Composite −4.48%, RUT −3.05%
- Dow (+0.67%) và RSP equal-weight (+0.49%) vẫn tăng trong tuần: đây là đợt bán tháo AI, không phải bán tháo toàn thị trường
- SOX −11.41% trong tuần, giảm 8 phiên liên tiếp; CRWV −25.2%, DELL −22.9%, AMAT −19.3%, MU −14.6%
- Ba số liệu giá đều nóng: CPI (core +0.3% MoM so với dự báo +0.2%), PPI (+1.3% MoM so với +0.6%), giá nhập khẩu (+1.1% so với +0.8%)
- Xác suất tăng lãi suất tháng 10 vọt lên 53.7% sau CPI, rồi giảm còn ~16% vào sáng thứ Sáu
- 10Y giảm 14.6 bp về 5.098% dù số liệu nóng; 30Y có tuần giảm mạnh nhất trong hơn một năm (MarketWatch)
- Brent +4.9% lên $109.86, chạm $110 lần đầu kể từ tháng 5 vì các vụ tấn công quanh eo biển Hormuz
- VIX 14.84 → 19.99 (+34.7%); VIX9D đóng cửa trên VIX sau phiên bán tháo thứ Sáu
- Kết quả ngân hàng lẫn lộn và đều bị bán: JPM và BAC hụt EPS; GS và MS vượt dự báo nhưng vẫn giảm
- Ngành: 7/11 tăng; XLP +5.02% và XLE +4.86% dẫn đầu, XLK −7.70% giảm mạnh nhất
- Regime: 🟡 TRANSITION (thứ Hai–thứ Ba) → 🔴 RISK-OFF (thứ Tư) → 🟡 TRANSITION (thứ Năm) → 🔴 RISK-OFF (đóng cửa thứ Sáu)
DIỄN BIẾN TỪNG NGÀY
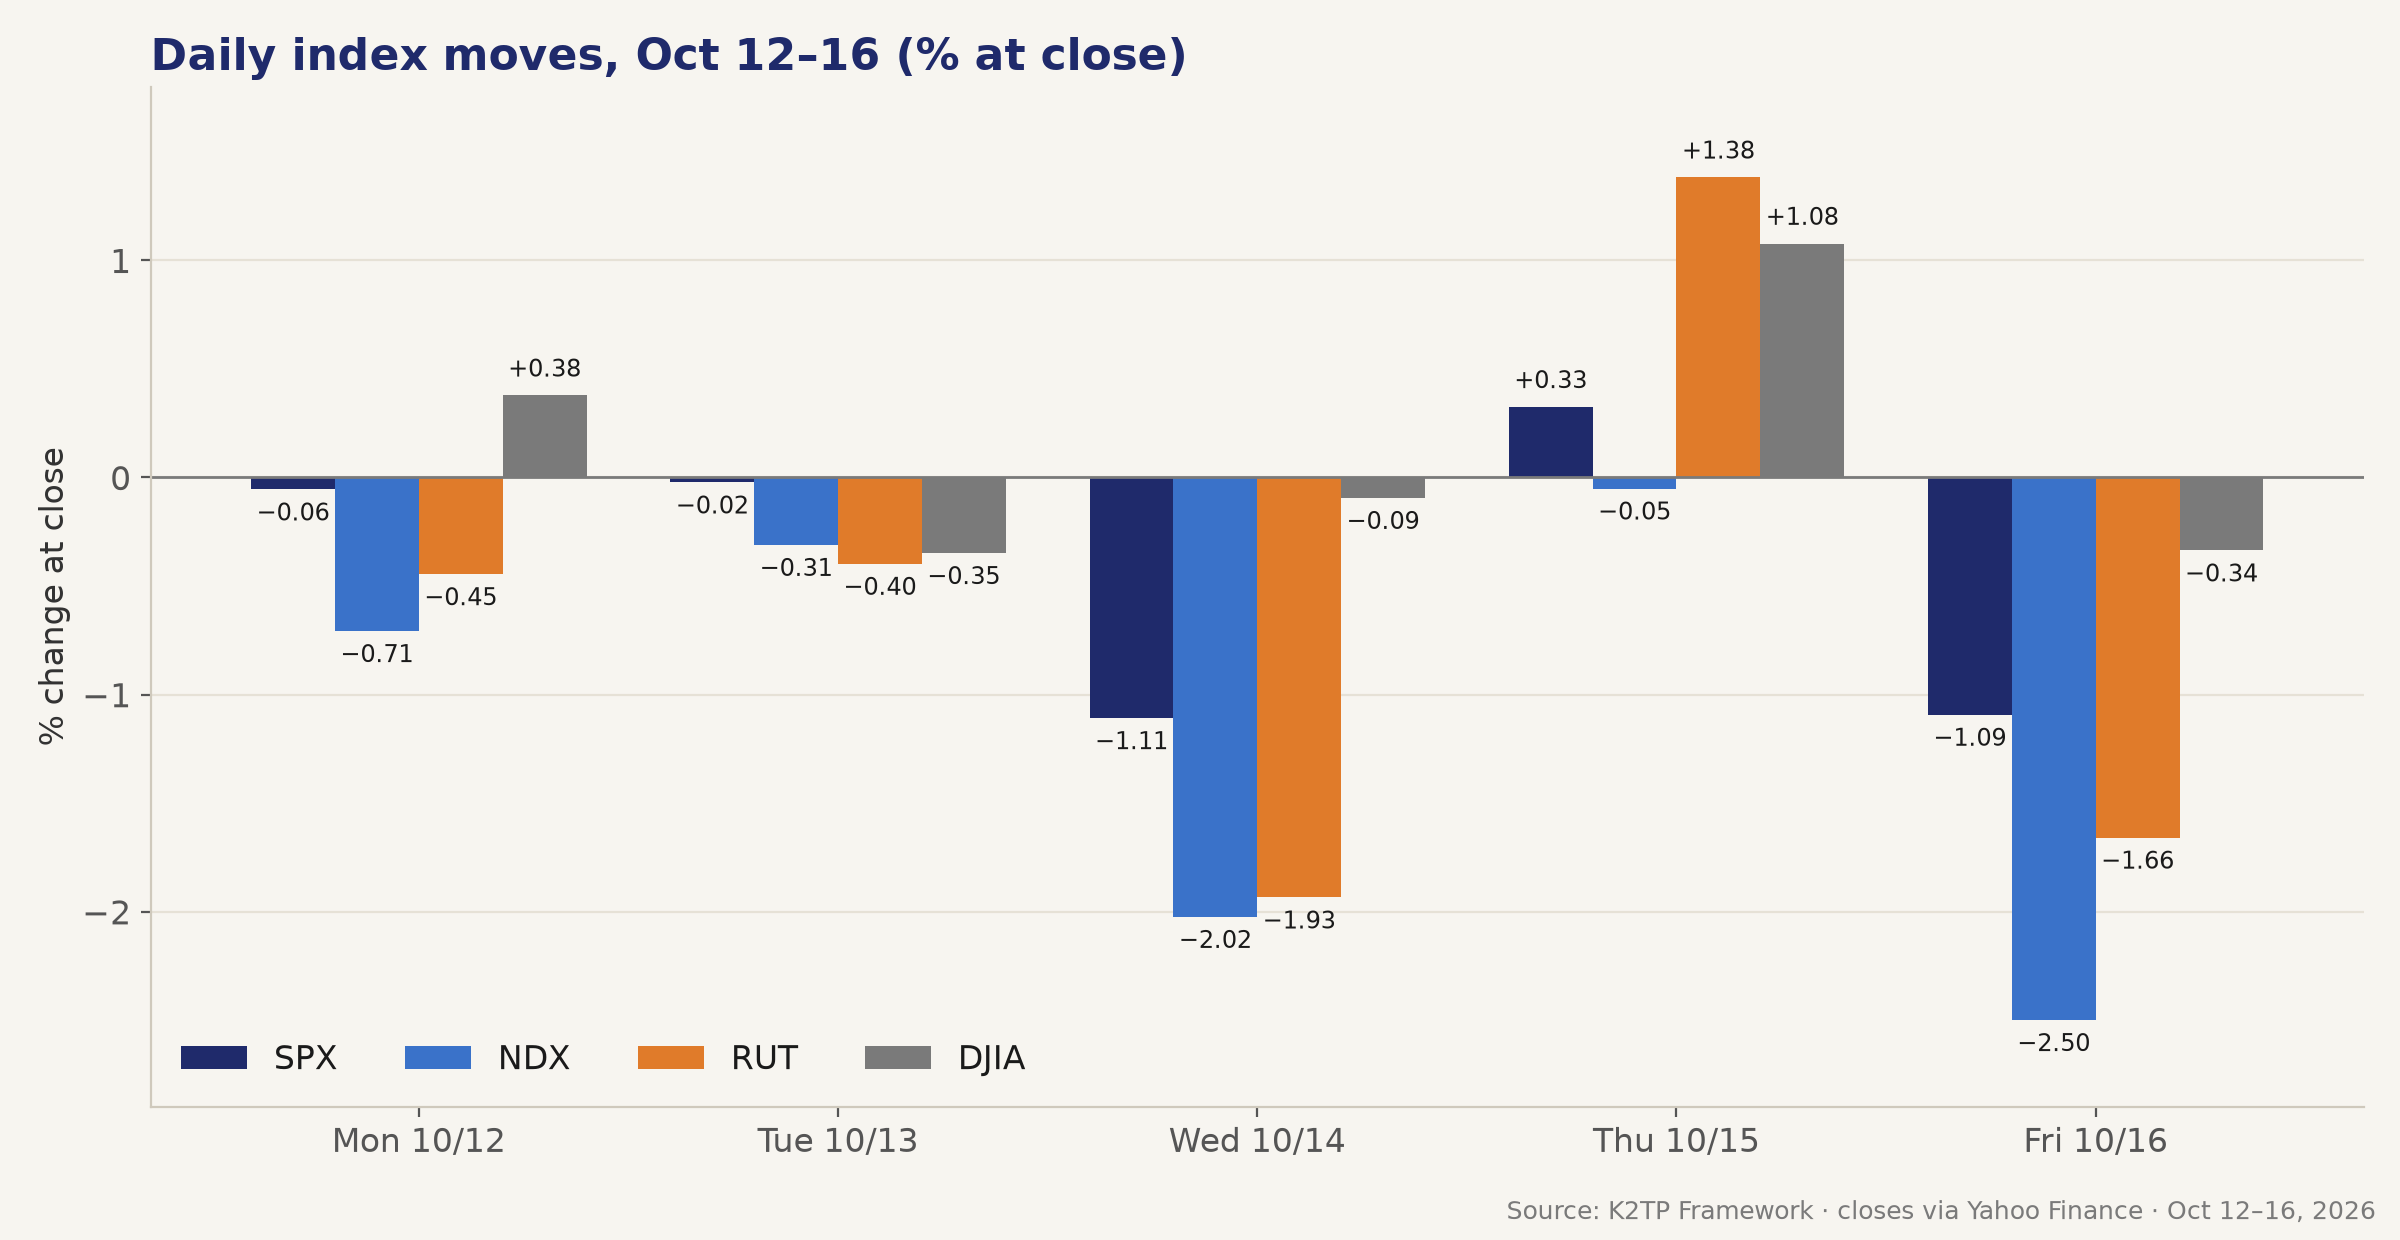
| Ngày | SPX | NDX | RUT | VIX | 10Y | Regime | Động lực |
|---|---|---|---|---|---|---|---|
| T2 12/10 | 7,807.24 (−0.06%) | −0.71% | −0.45% | 15.21 | nghỉ | 🟡 | Chip bộ nhớ bị bán; thị trường trái phiếu nghỉ lễ Columbus |
| T3 13/10 | 7,805.45 (−0.02%) | −0.31% | −0.40% | 15.27 | 5.217% | 🟡 | Ngân hàng mở màn mùa BCTC; JPM hụt; chip hồi cuối phiên |
| T4 14/10 | 7,718.94 (−1.11%) | −2.02% | −1.93% | 16.87 | 5.190% | 🔴 | CPI nóng; hạ tầng AI bị bán mạnh |
| T5 15/10 | 7,744.06 (+0.33%) | −0.05% | +1.38% | 16.46 | 5.089% | 🟡 | PPI nóng, trái phiếu tăng giá; dòng tiền sang small caps |
| T6 16/10 | 7,659.44 (−1.09%) | −2.50% | −1.66% | 19.99 | 5.098% | 🔴 | Căng thẳng nợ CoreWeave, Brent $110, OpEx |
- Thứ Hai và thứ Ba SPX gần như đi ngang, được đỡ bởi các nền tảng lớn (META +3.38% thứ Hai, +2.63% thứ Ba) trong khi chip giảm
- CPI thứ Tư phá vỡ vùng đi ngang: SPX thủng đáy 7,779.34 của thứ Sáu tuần trước và cả tuần không lấy lại được
- Nhịp hồi thứ Năm đến từ luân chuyển (RUT +1.38%, Dow +1.08%), không phải từ công nghệ
- Thứ Sáu thất bại ở đỉnh mở cửa 7,756.84 và đóng cửa gần đáy tuần (đáy 7,631.77)
→ Tuần này không có một cú sập duy nhất. Đây là đợt rút tiền đều đặn khỏi AI, với hai phiên giảm mạnh (thứ Tư và thứ Sáu), mỗi phiên kéo NDX giảm khoảng 2–2.5%.
LẠM PHÁT: BA SỐ LIỆU NÓNG TRONG BA NGÀY
| Số liệu (tháng 9) | Thực tế | Dự báo | Kỳ trước |
|---|---|---|---|
| CPI MoM | +0.6% | +0.5% đến +0.6% | +0.4% |
| CPI YoY | 3.7% | 3.6% | 3.4% |
| Core CPI MoM | +0.3% | +0.2% | +0.3% |
| Core CPI YoY | 2.6% | 2.4% đến 2.5% | 2.4% |
| PPI MoM | +1.3% | +0.6% | +0.5% |
| PPI YoY | 6.3% | 5.5% | 5.6% |
| Core PPI MoM | +0.7% | +0.3% | +0.2% |
| Giá nhập khẩu MoM | +1.1% | +0.8% | +0.5% (điều chỉnh) |
| Giá xuất khẩu MoM | +2.2% | +1.0% | +1.2% (điều chỉnh) |
- CPI: mức tăng theo tháng lớn nhất trong 5 tháng, năng lượng đóng góp phần lớn vào số tổng 🔴
- PPI: mức tăng theo tháng lớn nhất kể từ 2022; CNBC chỉ ra tác động lan truyền từ năng lượng/diesel 🔴
- Giá nhập khẩu 8.1% YoY (kỳ trước 7.0%) 🔴
- Beige Book (thứ Tư): tăng trưởng nhẹ, giá cả tăng mạnh ở 3 khu vực và vừa phải ở 8 khu vực
→ Mọi thước đo giá trong tuần đều cao hơn dự báo. Năng lượng giải thích phần lớn, nhưng core CPI +0.3% tháng thứ hai liên tiếp nghĩa là Fed không thể đổ hết cho giá dầu.
HOẠT ĐỘNG KINH TẾ: TIÊU DÙNG VÀ NHÀ MÁY VẪN VỮNG
| Số liệu | Thực tế | Dự báo | Kỳ trước |
|---|---|---|---|
| Doanh số bán lẻ MoM | +0.8% | +0.4% | +1.3% |
| Bán lẻ trừ ô tô MoM | +0.9% | +0.5% | +1.4% |
| Đơn trợ cấp thất nghiệp lần đầu | 199K | 200K | 198K |
| Empire State | 25.5 | 10.3 | 7.6 |
| Philly Fed | 20.9 | 28.4 | 37.8 |
| Sản xuất công nghiệp MoM | +0.7% | +0.4% | +0.1% (điều chỉnh) |
| Hiệu suất sử dụng công suất | 76.9% | không có | 76.4% (điều chỉnh) |
- Bán lẻ và sản xuất công nghiệp vượt dự báo 🟢; Philly Fed hụt nhưng vẫn ở vùng mở rộng
- Đơn trợ cấp thất nghiệp quanh 200K: dữ liệu hàng tuần chưa cho thấy thị trường lao động căng thẳng
→ Giá nóng cộng với hoạt động vững là tổ hợp hawkish. Đó là lý do rủi ro tăng lãi suất dời sang tháng 12 và tháng 1 chứ không biến mất.
FED VÀ LÃI SUẤT: XÁC SUẤT TĂNG LÃI SUẤT ĐI MỘT VÒNG, TRÁI PHIẾU VẪN TĂNG GIÁ
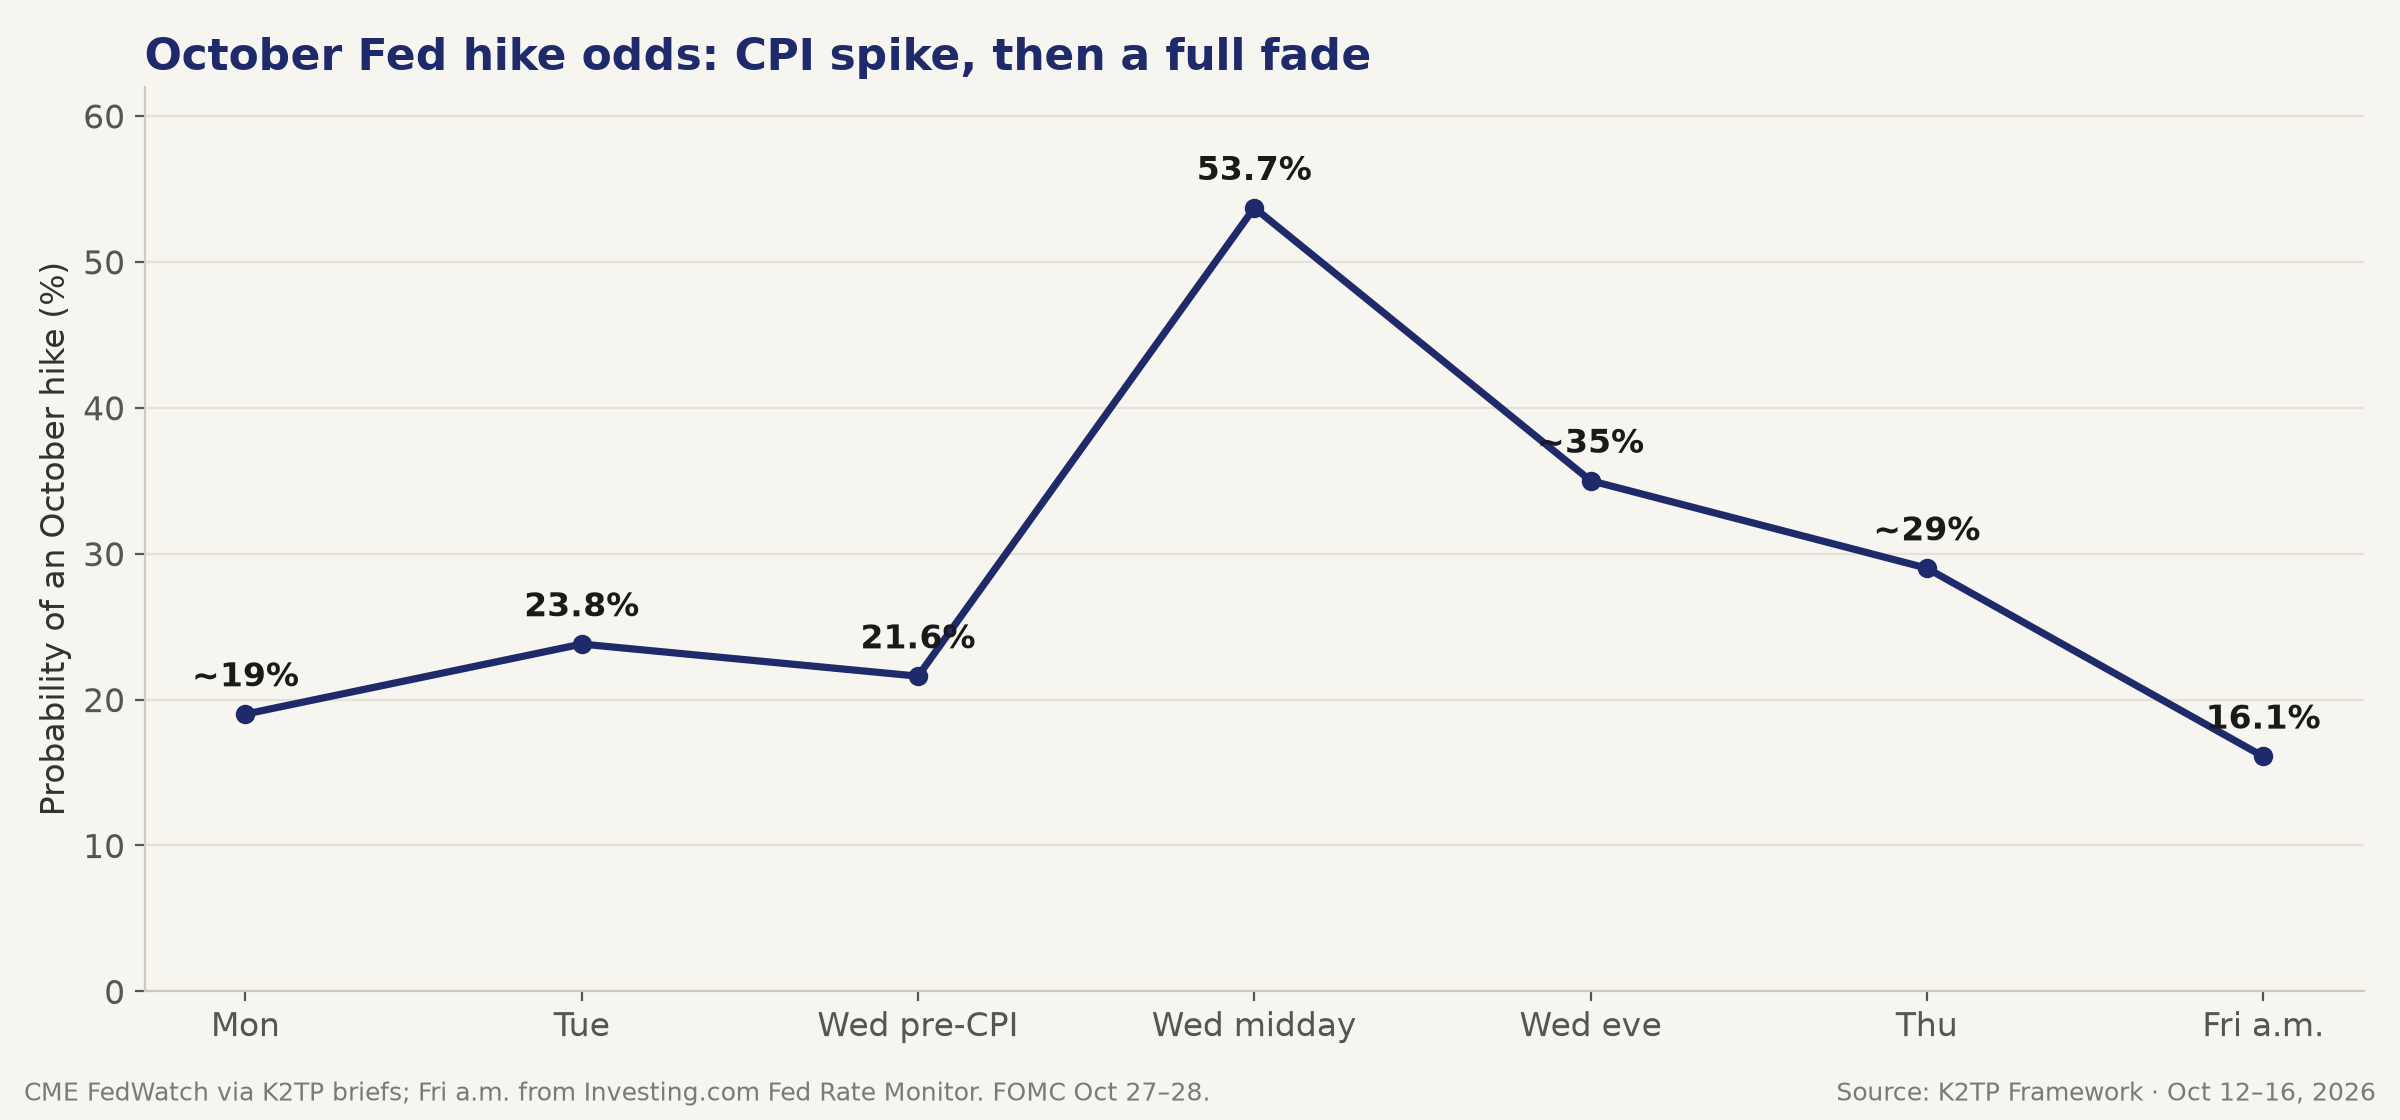
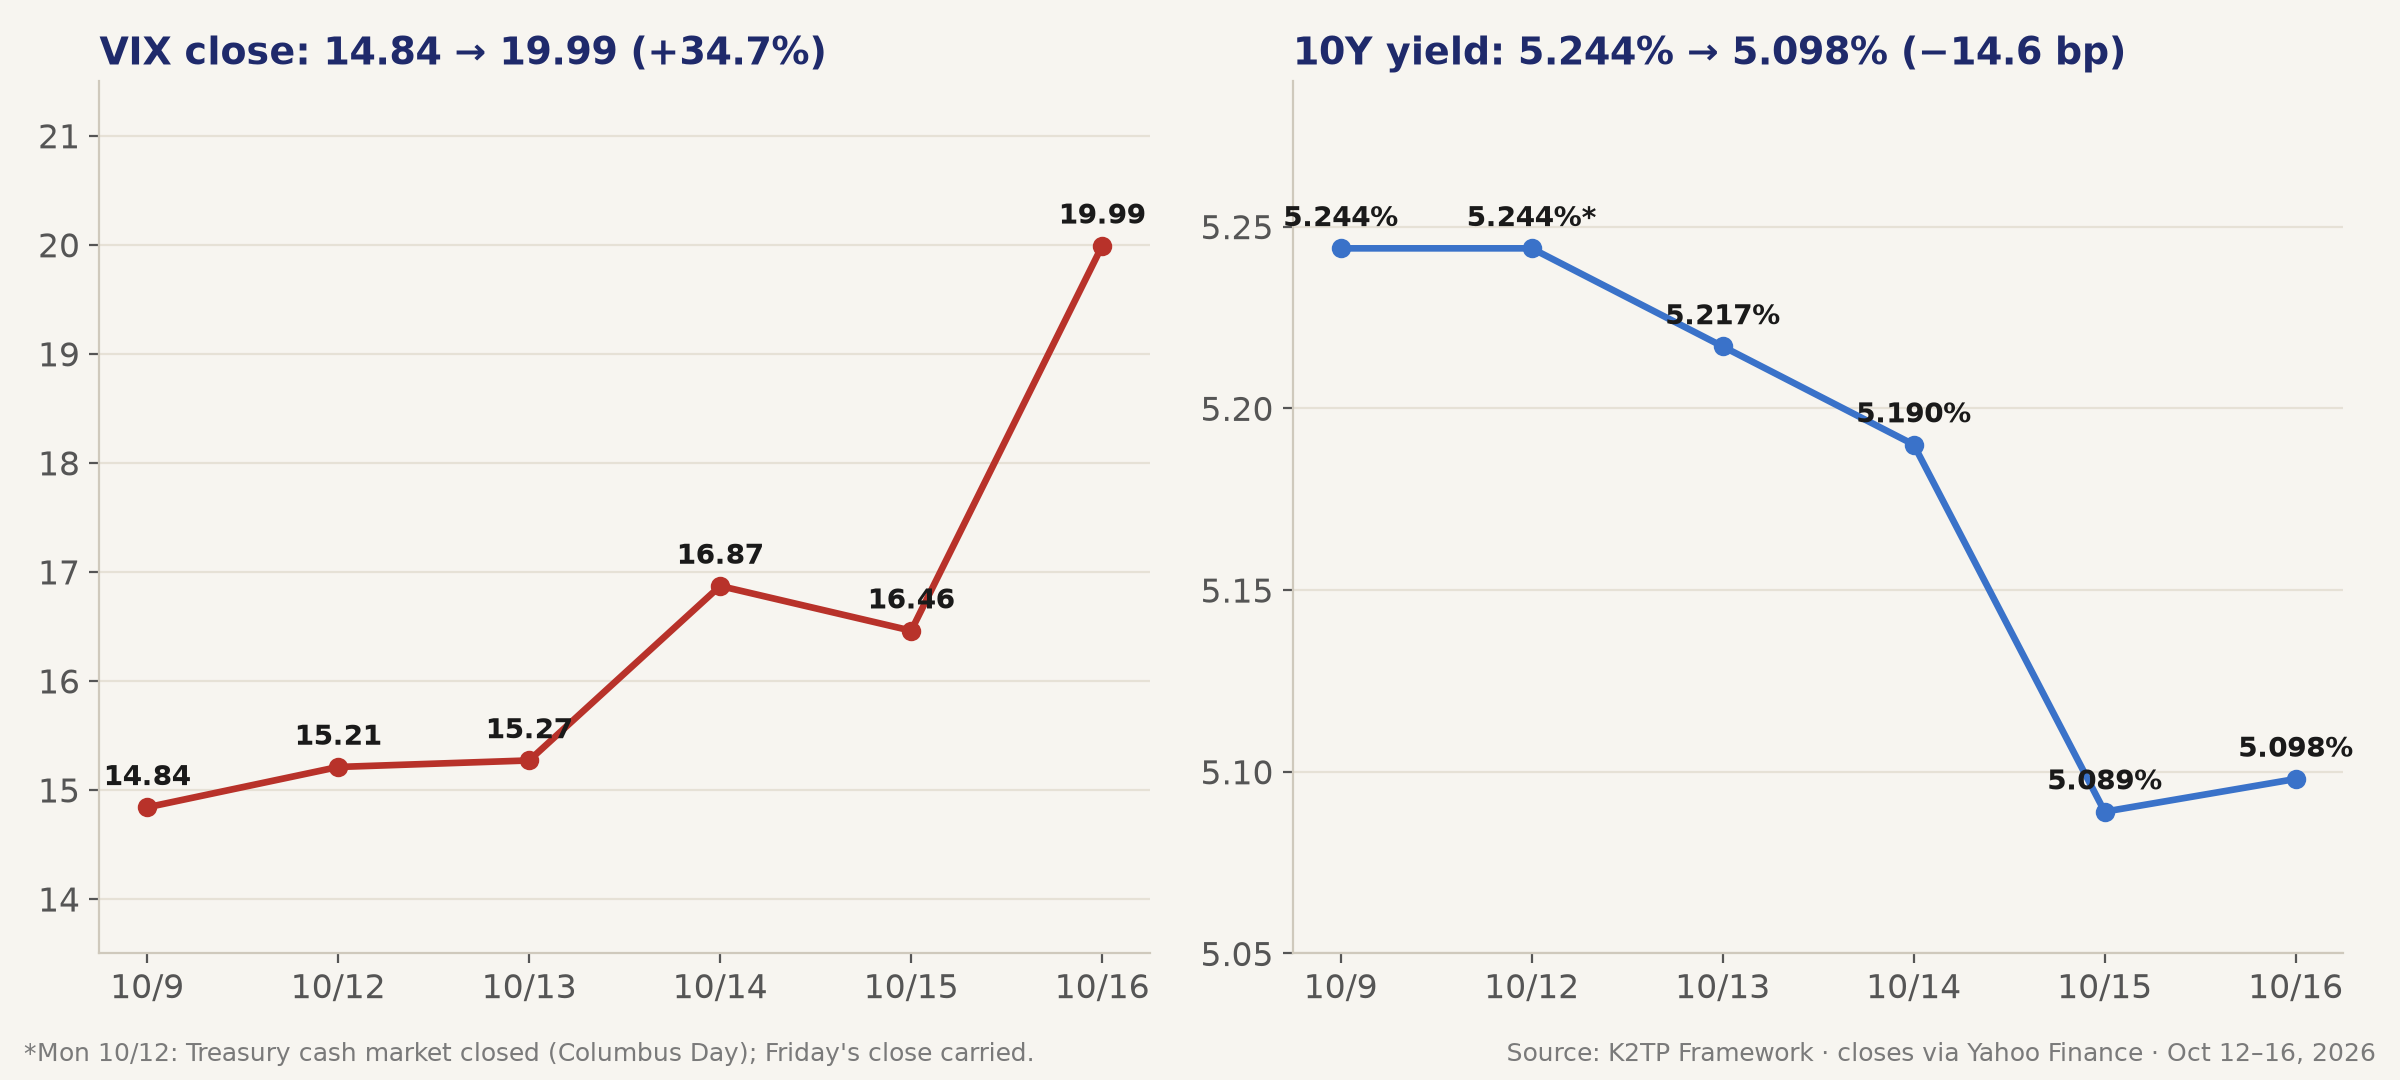
- Xác suất tăng lãi suất tháng 10 (CME FedWatch theo các bản tin): ~19% thứ Hai → ~23.8% thứ Ba → 21.6% trước CPI → 53.7% trưa thứ Tư → ~35% tối thứ Tư → ~29% thứ Năm → ~16.1% sáng thứ Sáu (Investing.com Fed Rate Monitor)
- Các quan chức Fed: Hammack (thứ Hai) ủng hộ lập trường thắt chặt; Collins (thứ Ba) thấy cần tăng "thêm một chút" trước cuối năm; Bowman (thứ Tư) nói Fed có thời gian chờ đợi; Warsh (tối thứ Năm) không đưa ra định hướng cho cuộc họp
- Barclays hiện dự báo tăng 25 bp vào tháng 12 và tháng 1 (Reuters)
- 10Y: 5.244% → 5.098% (−14.6 bp); 5Y 5.021% → 4.899% (−12.2 bp); 30Y 5.600% → 5.436% (−16.4 bp)
- Ngày CPI: 10Y vọt lên 5.325% trước giờ mở cửa rồi đóng cửa 5.190%. Ngày PPI: −10.1 bp về 5.089%
- DXY 102.23 → 101.78; vàng $4,216.30 → $4,186.70
→ Trái phiếu dài hạn tăng giá xuyên qua ba số liệu nóng. Thị trường trái phiếu xem tuần này là rủi ro tăng trưởng và địa chính trị, không phải một chu kỳ lạm phát mới. Nhưng với Brent gần $110, trái phiếu không đỡ được đợt bán tháo cổ phiếu hôm thứ Sáu.
BÁO CÁO TÀI CHÍNH: NGÂN HÀNG MỞ MÀN, TSMC VƯỢT DỰ BÁO VÀ NÂNG TRIỂN VỌNG
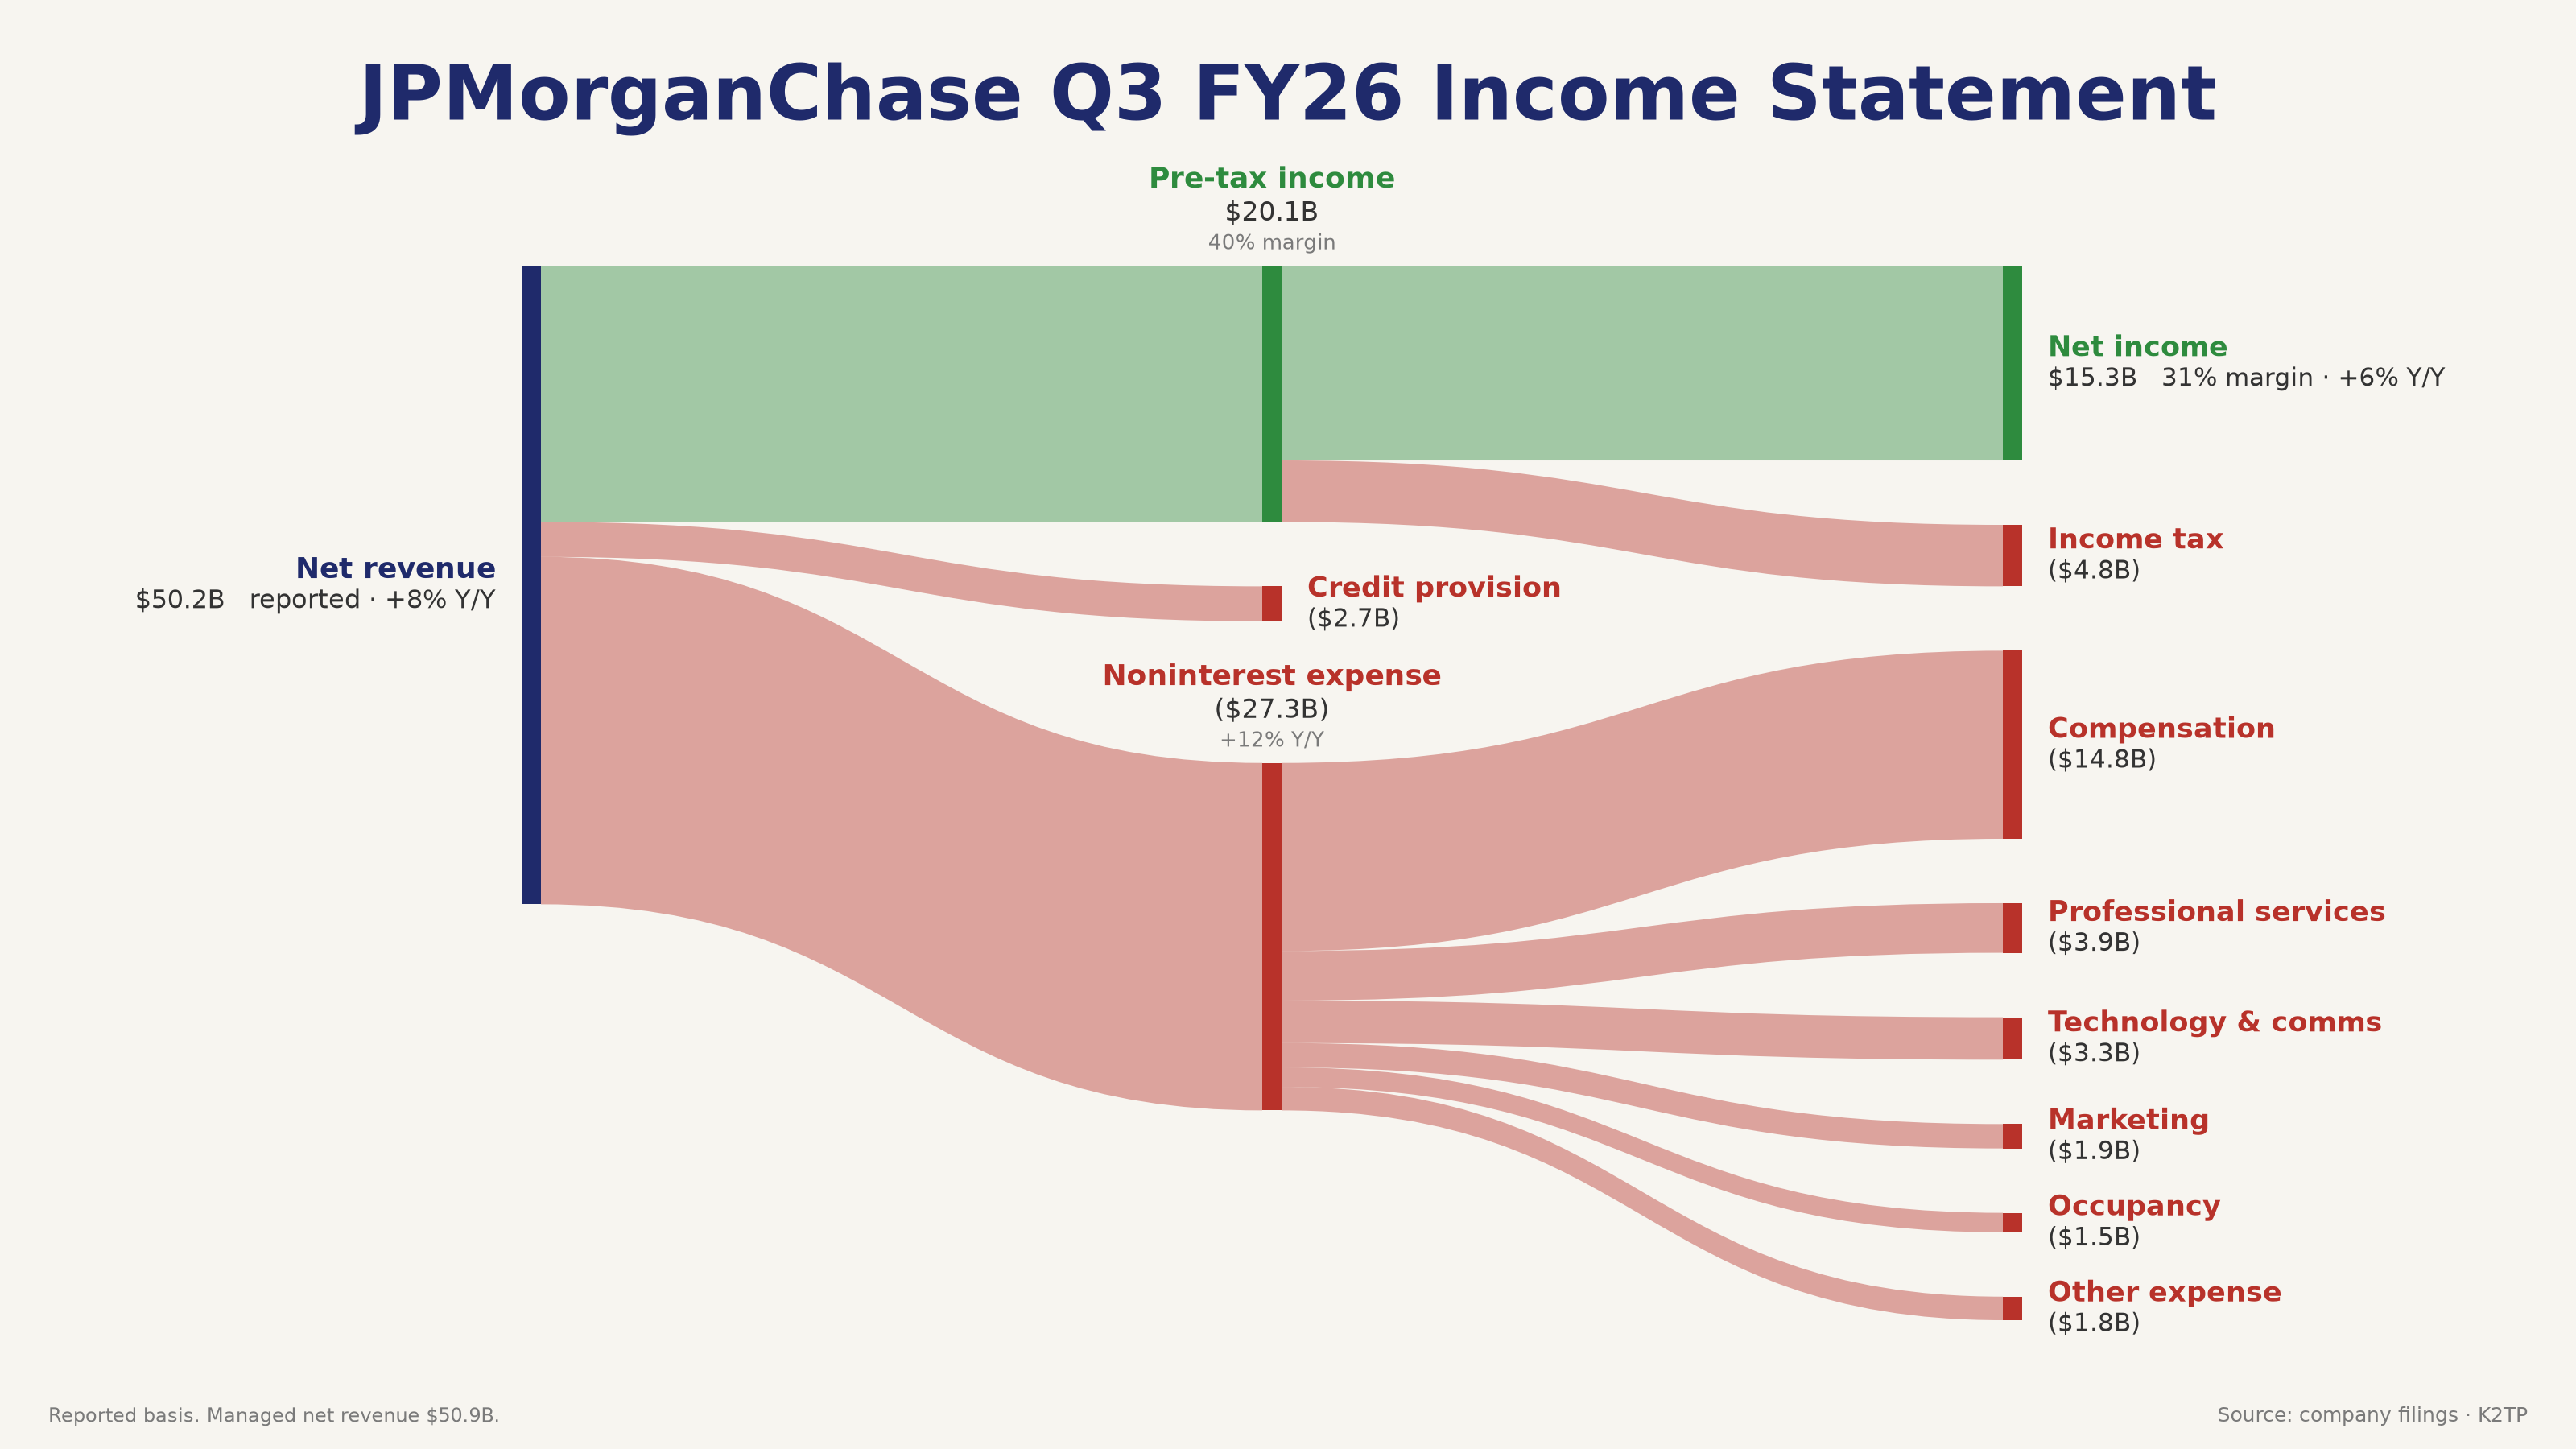
- JPM (thứ Ba): EPS $5.57 so với dự báo ~$5.93, lần hụt lợi nhuận đầu tiên trong gần ba năm 🔴. Cổ phiếu −0.86% trong ngày, +2.02% cả tuần
- GS (thứ Ba): EPS $17.01, vượt dự báo 🟢, nhưng vẫn −0.23% trong ngày; cùng phiên C −5.60% và WFC −3.10%
- JNJ (thứ Ba): nâng triển vọng cả năm nhưng vẫn −5.73%
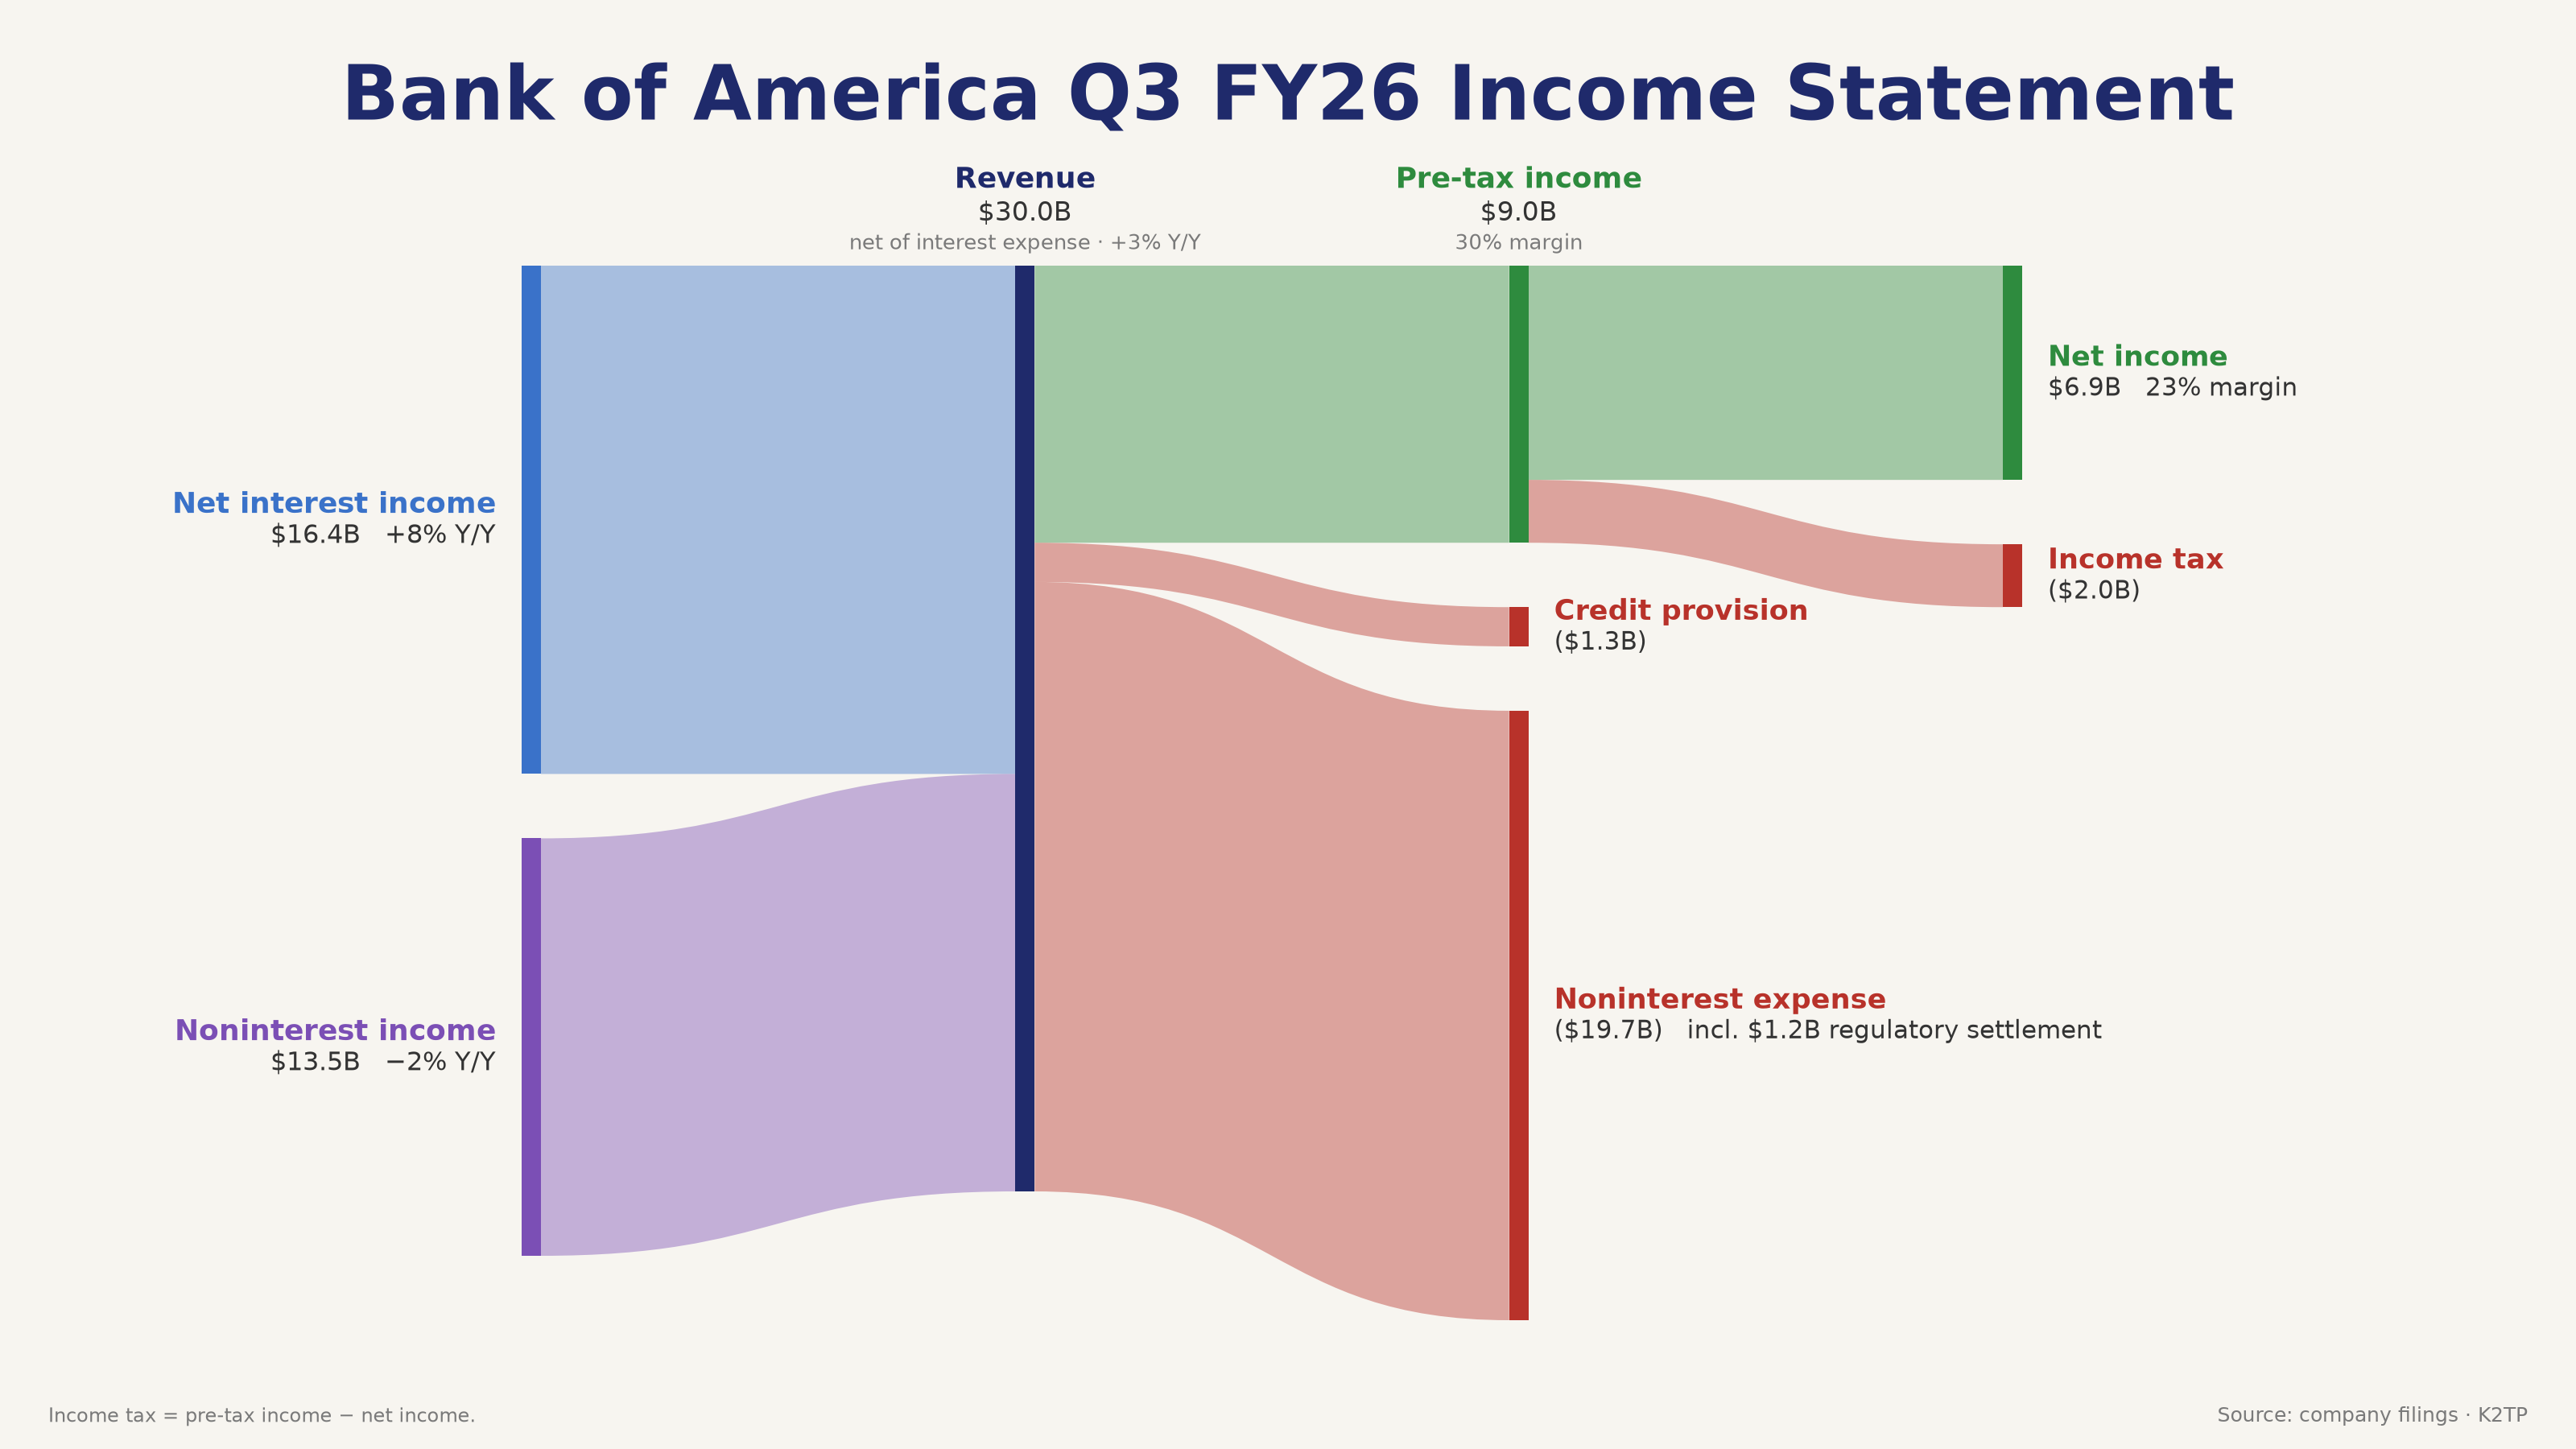
- BAC (thứ Tư): EPS $1.08 so với $1.11 🔴, do khoản phạt AML $1.2B (khoảng −$0.17/cổ phiếu); NII +8%. Cổ phiếu −5.69% cả tuần
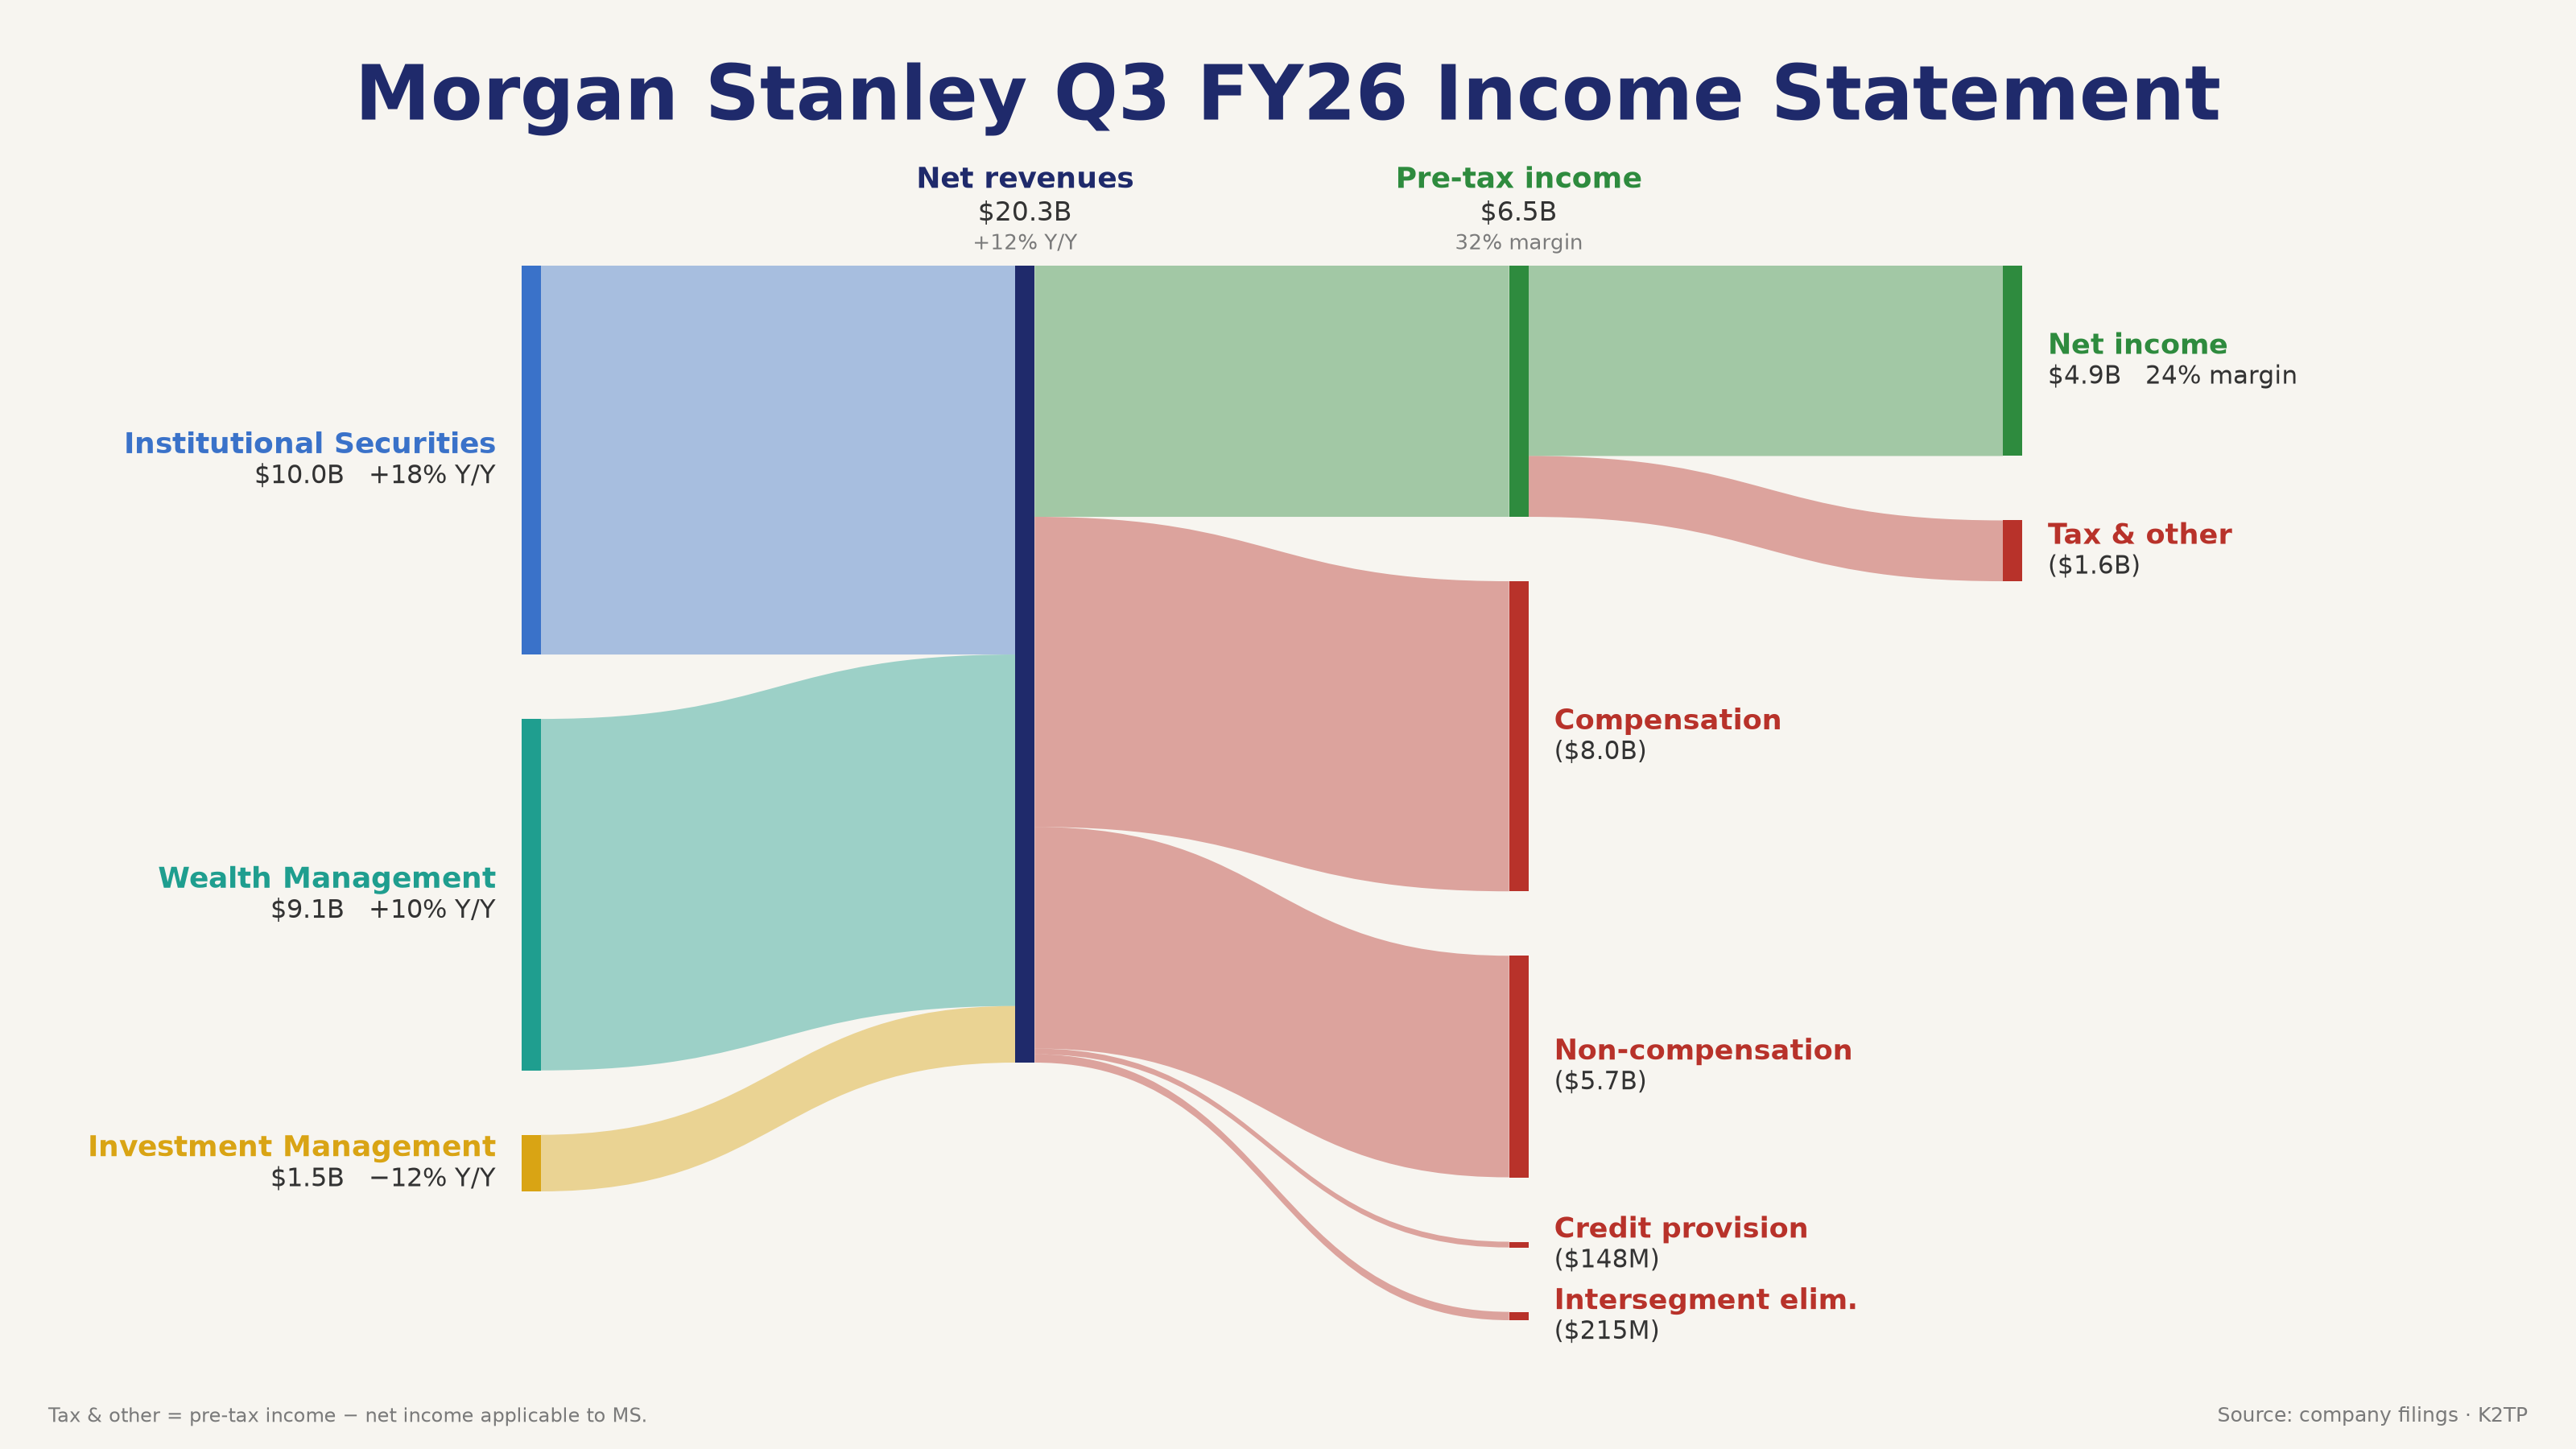
- MS (thứ Tư): EPS $3.03 so với ~$2.93 🟢; doanh thu $20.3B (+12% YoY); mảng giao dịch cổ phiếu $5.80B (+41%). Cổ phiếu −4.97% cả tuần
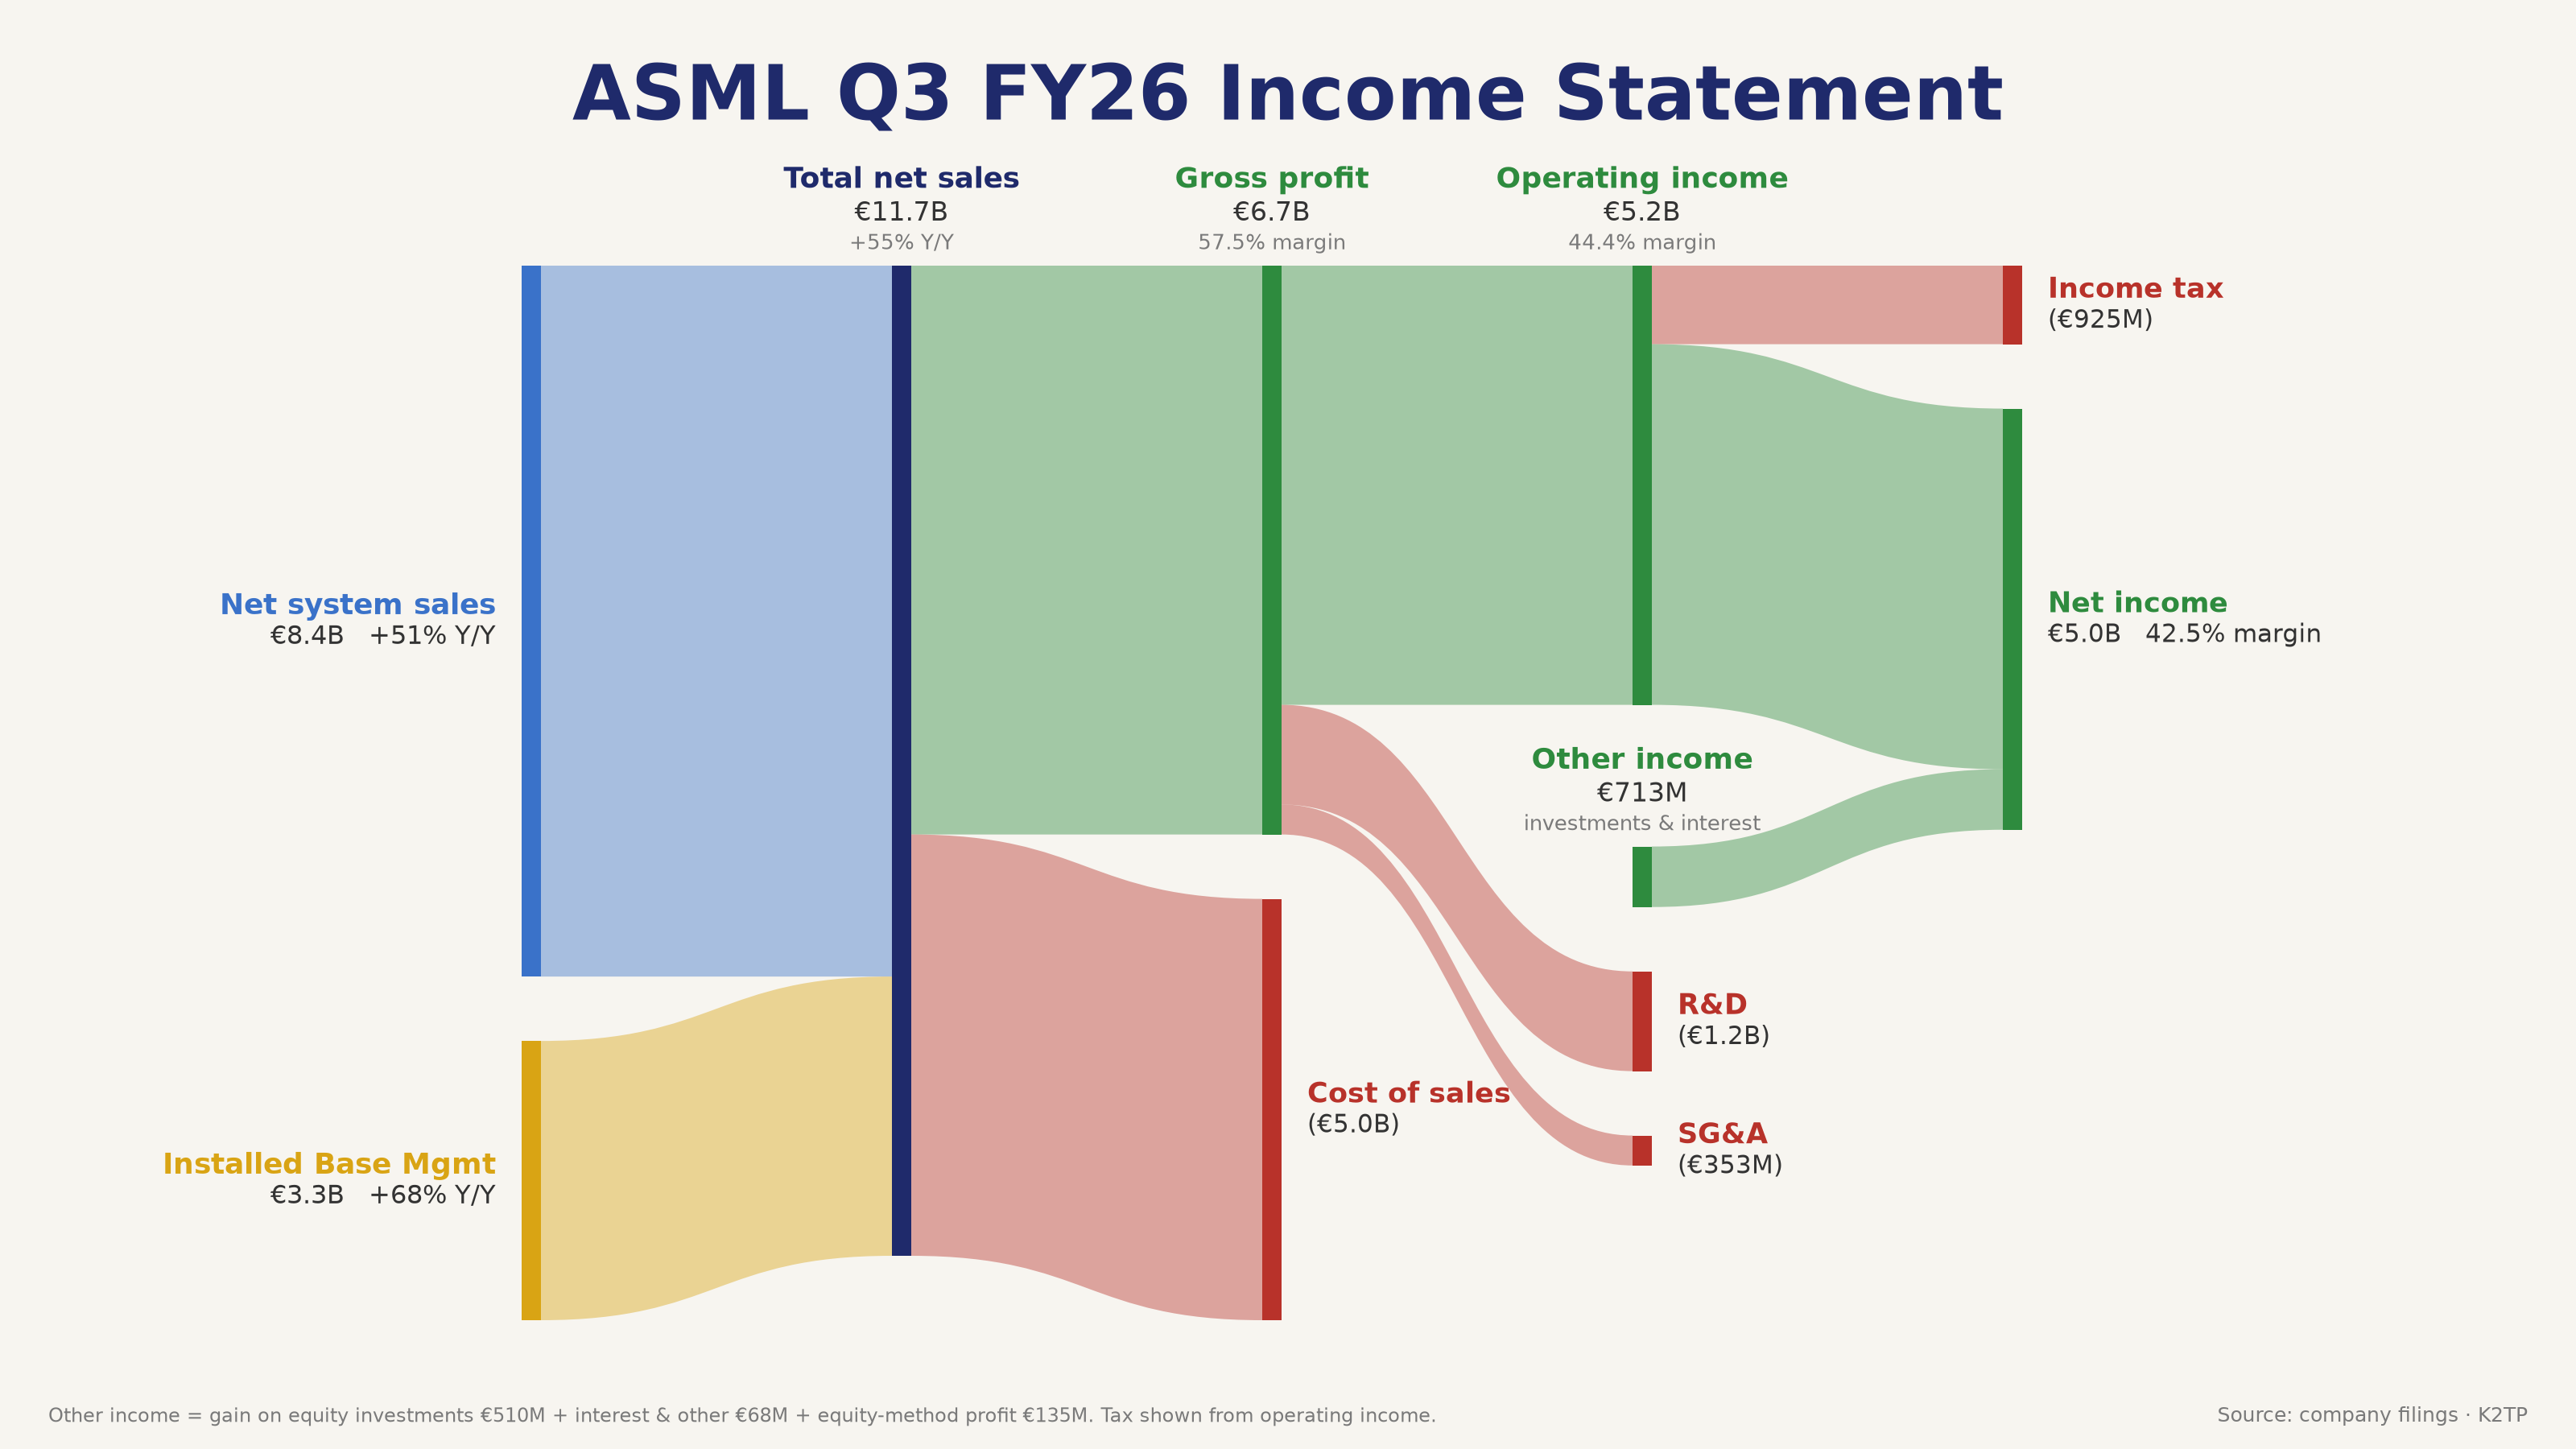
- ASML (thứ Tư): doanh thu Q3 €11.7B, biên lợi nhuận gộp 57.5%; dự báo Q4 €14.2–15.2B 🟢. ADR vẫn giảm theo nhóm chip
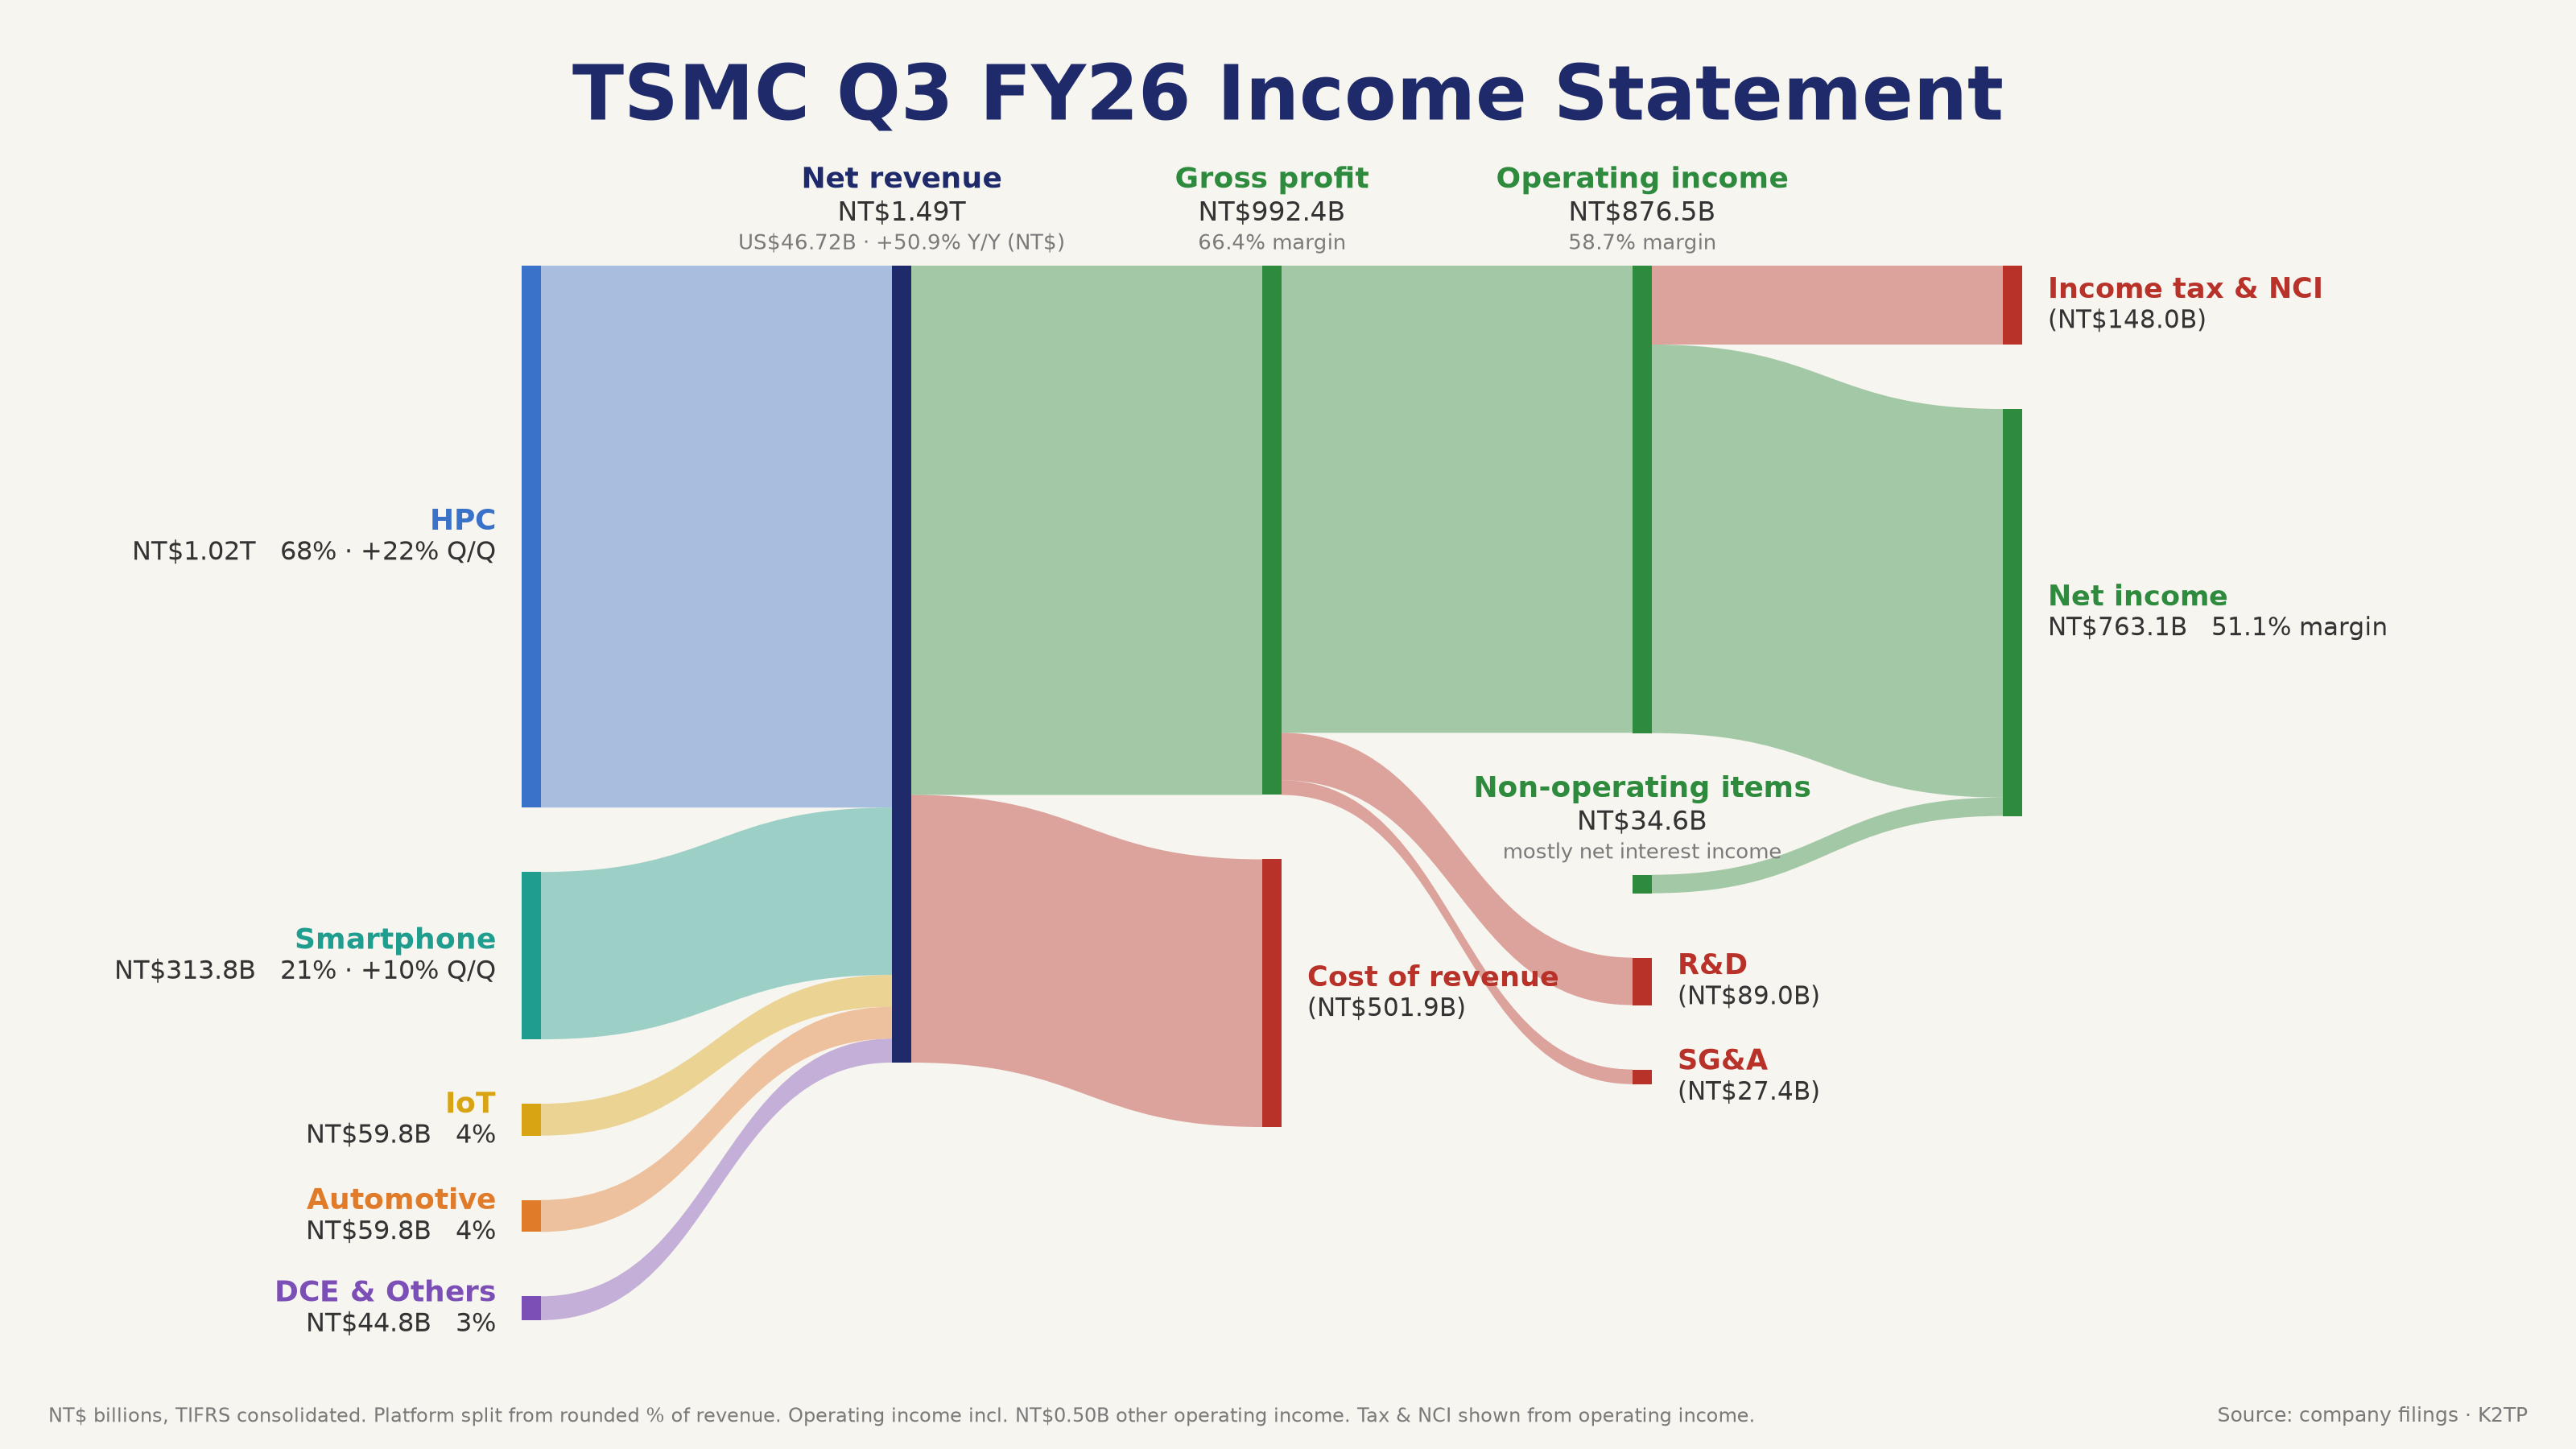
- TSMC (thứ Năm): doanh thu US$46.72B so với dự báo $44.6–45.8B, lợi nhuận ròng +68.7% YoY 🟢; dự báo Q4 $52.3–54.3B. CFO cảnh báo biên gộp bị pha loãng ~2%; TSM −8.98% cả tuần 🔴
- Sau giờ đóng cửa thứ Năm: Alcoa vượt EPS; IBKR và J.B. Hunt hụt EPS nhẹ
- Thứ Sáu: TRV core EPS $9.18 (cùng kỳ $8.14), TFC EPS điều chỉnh $1.16, MTB EPS $5.04, CFG EPS $1.41 (+34% YoY)
- Mùa BCTC đến nay: trong khoảng 45 công ty S&P 500 đã công bố, 85% vượt dự báo lợi nhuận (FactSet qua CNBC)
→ Kết quả tốt là chưa đủ. Công ty vượt dự báo vẫn bị bán (GS, MS, ASML, TSMC), công ty hụt bị phạt nặng (BAC). Vấn đề của thị trường tuần này là định giá và vốn vay cho AI, không phải lợi nhuận.
AI VÀ SEMI: CÂU CHUYỆN VỐN VAY LẤN ÁT
- SOX 12,572.42 → 11,137.29 (−11.41%), giảm tất cả các ngày trong tuần
- Thứ Hai: chip bộ nhớ bị bán vì tiến bộ của CXMT (Trung Quốc) (MU −3.88%); thứ Ba: Kospi giảm hơn 7%, AMAT −6.69%
- Thứ Tư: hạ tầng AI bị bán mạnh sau CPI: ORCL −8.83%, DELL −11.27%, CoreWeave khoảng −15%; Barclays hạ khuyến nghị DELL và HPE
- Thứ Năm: phát biểu của Jensen Huang giúp CRWV +5.94%, nhưng SOX vẫn giảm phiên thứ 7 dù TSMC vượt dự báo
- Thứ Sáu: CoreWeave −11.91%; Reuters cho biết trái phiếu của hãng có lợi suất trên 15%. Chip và nền tảng cùng gãy
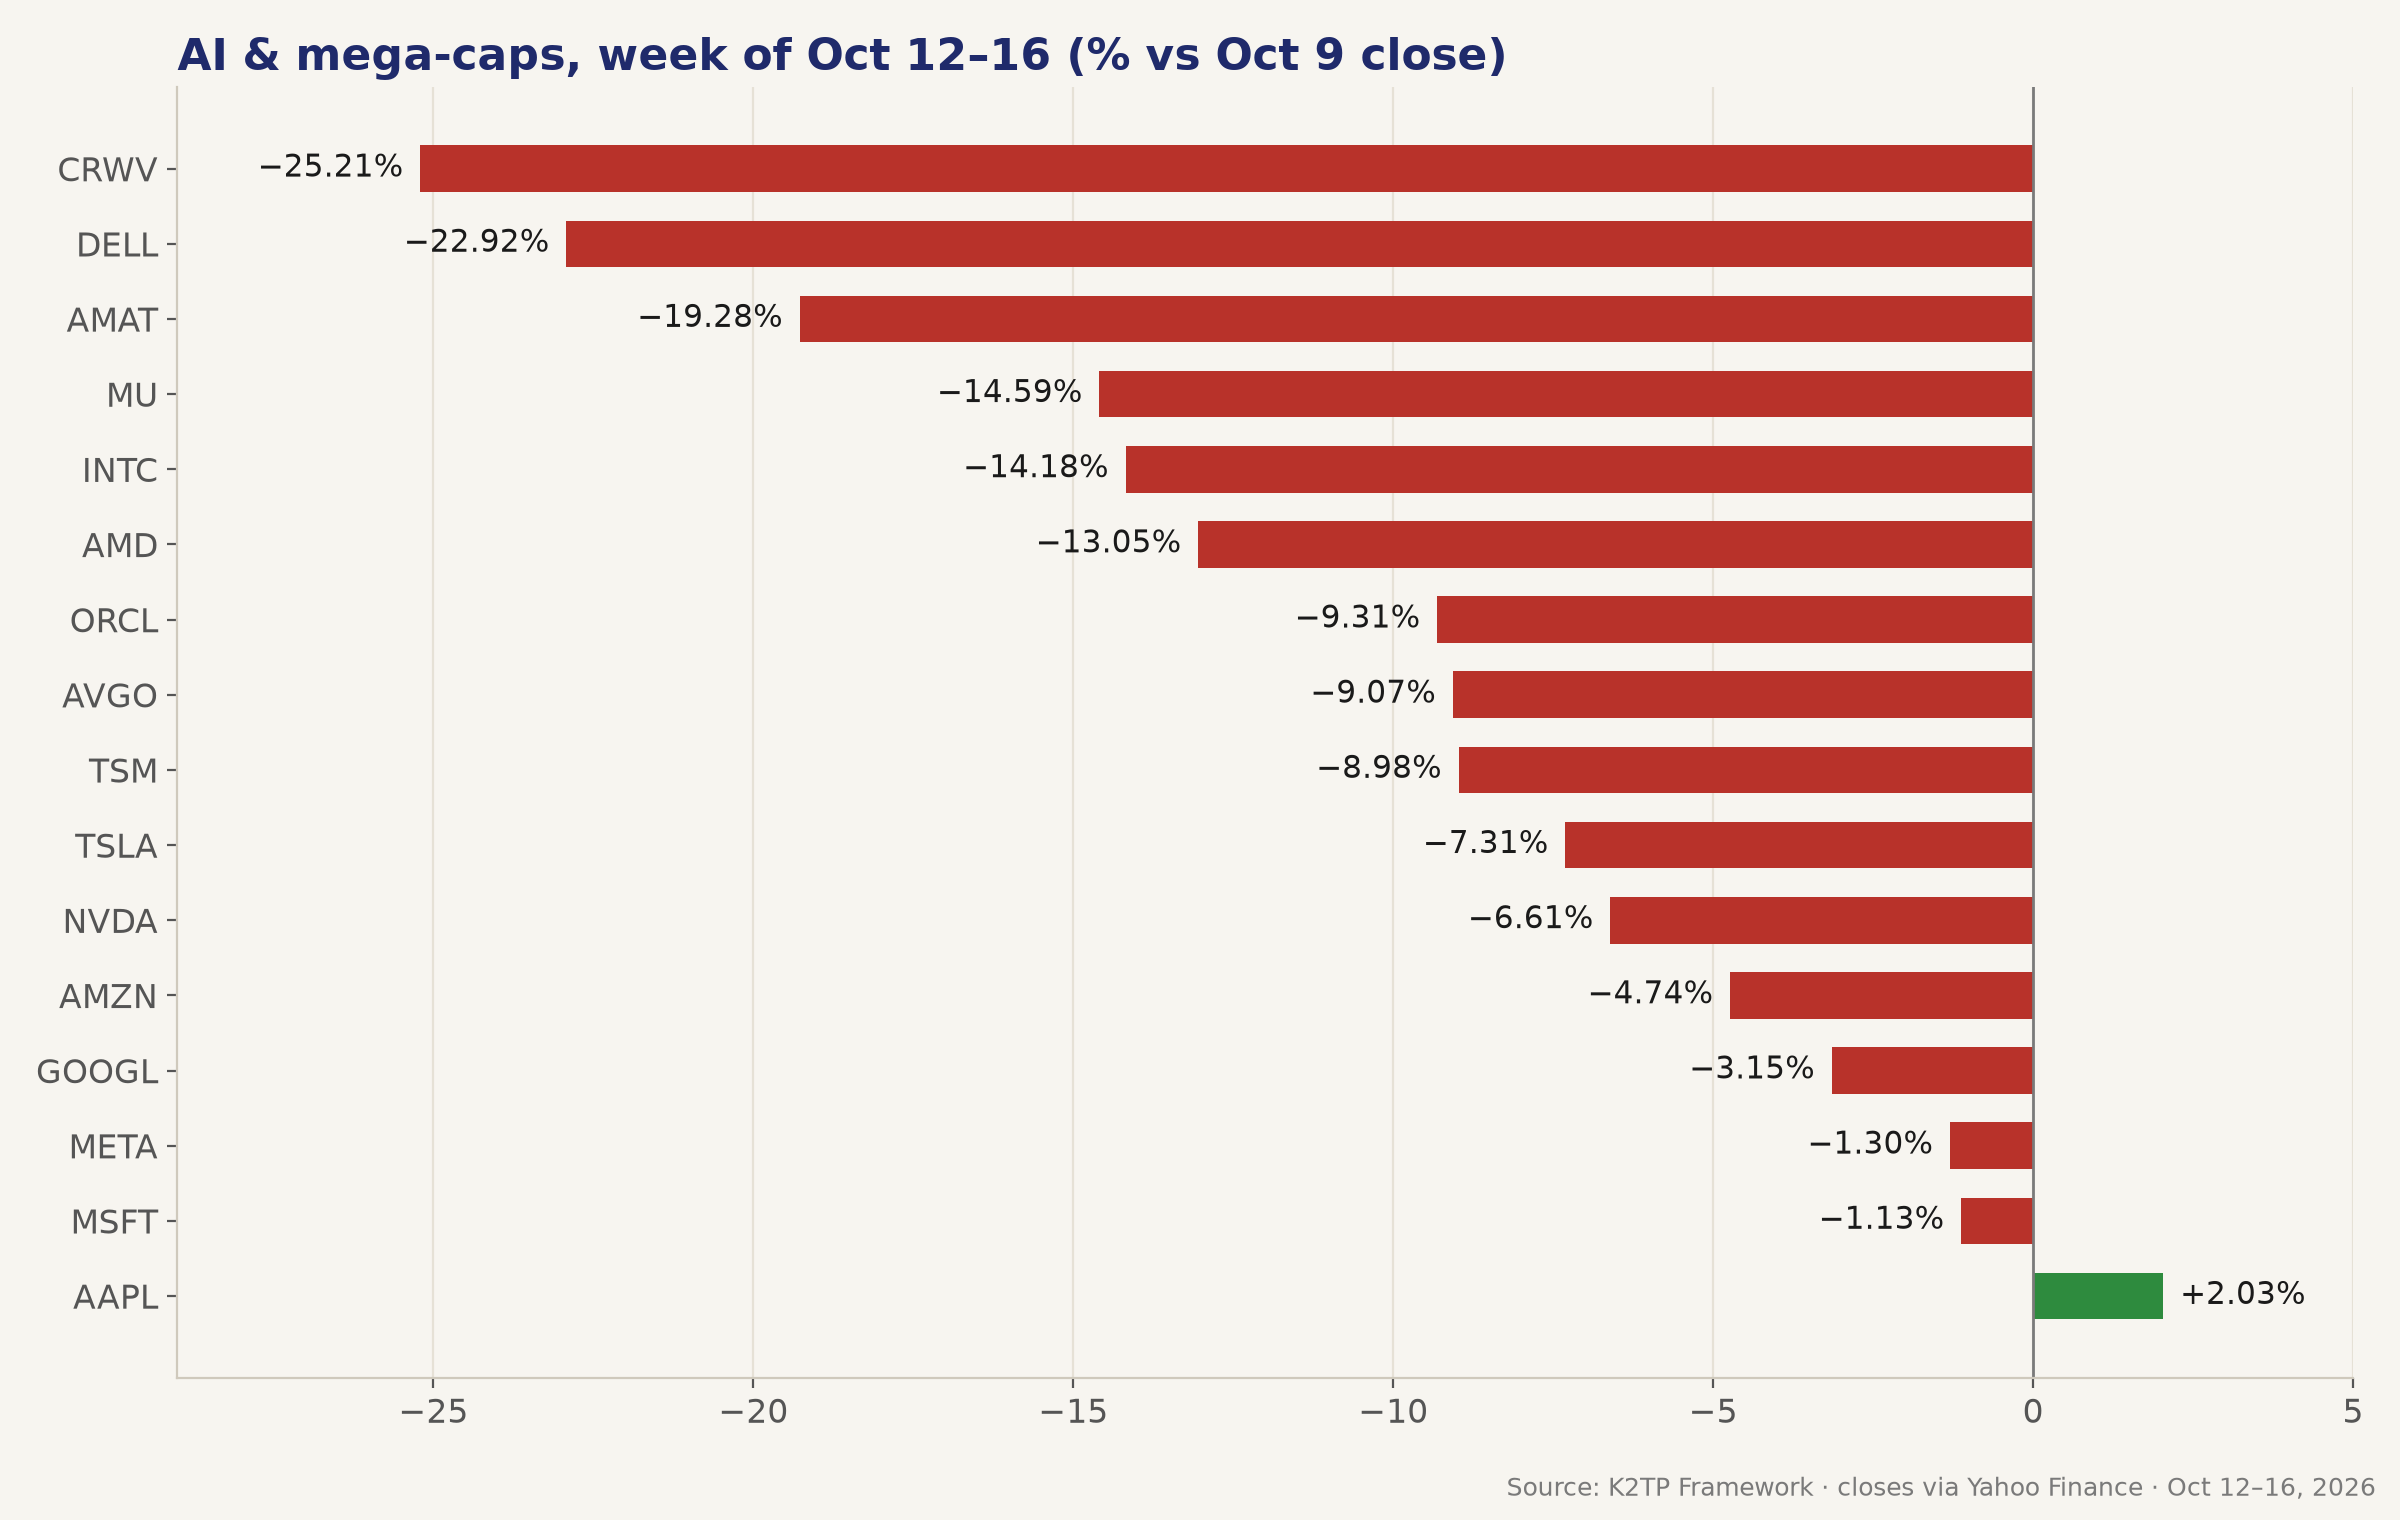
- Cả tuần: CRWV −25.21%, DELL −22.92%, AMAT −19.28%, MU −14.59%, INTC −14.18%, AMD −13.05%, ORCL −9.31%, AVGO −9.07%, TSM −8.98%, NVDA −6.61%
- Mega-cap: TSLA −7.31%, AMZN −4.74%, GOOGL −3.15%, META −1.30%, MSFT −1.13%; chỉ AAPL tăng (+2.03%)
→ Tin về nhu cầu AI vẫn tốt (TSMC lại nâng dự báo). Lực bán đến từ câu hỏi ai trả tiền cho đợt xây dựng hạ tầng: neocloud dùng nhiều đòn bẩy, máy chủ và bộ nhớ chịu thiệt nặng nhất.
NGÀNH VÀ LUÂN CHUYỂN: PHÒNG THỦ THẮNG TUẦN
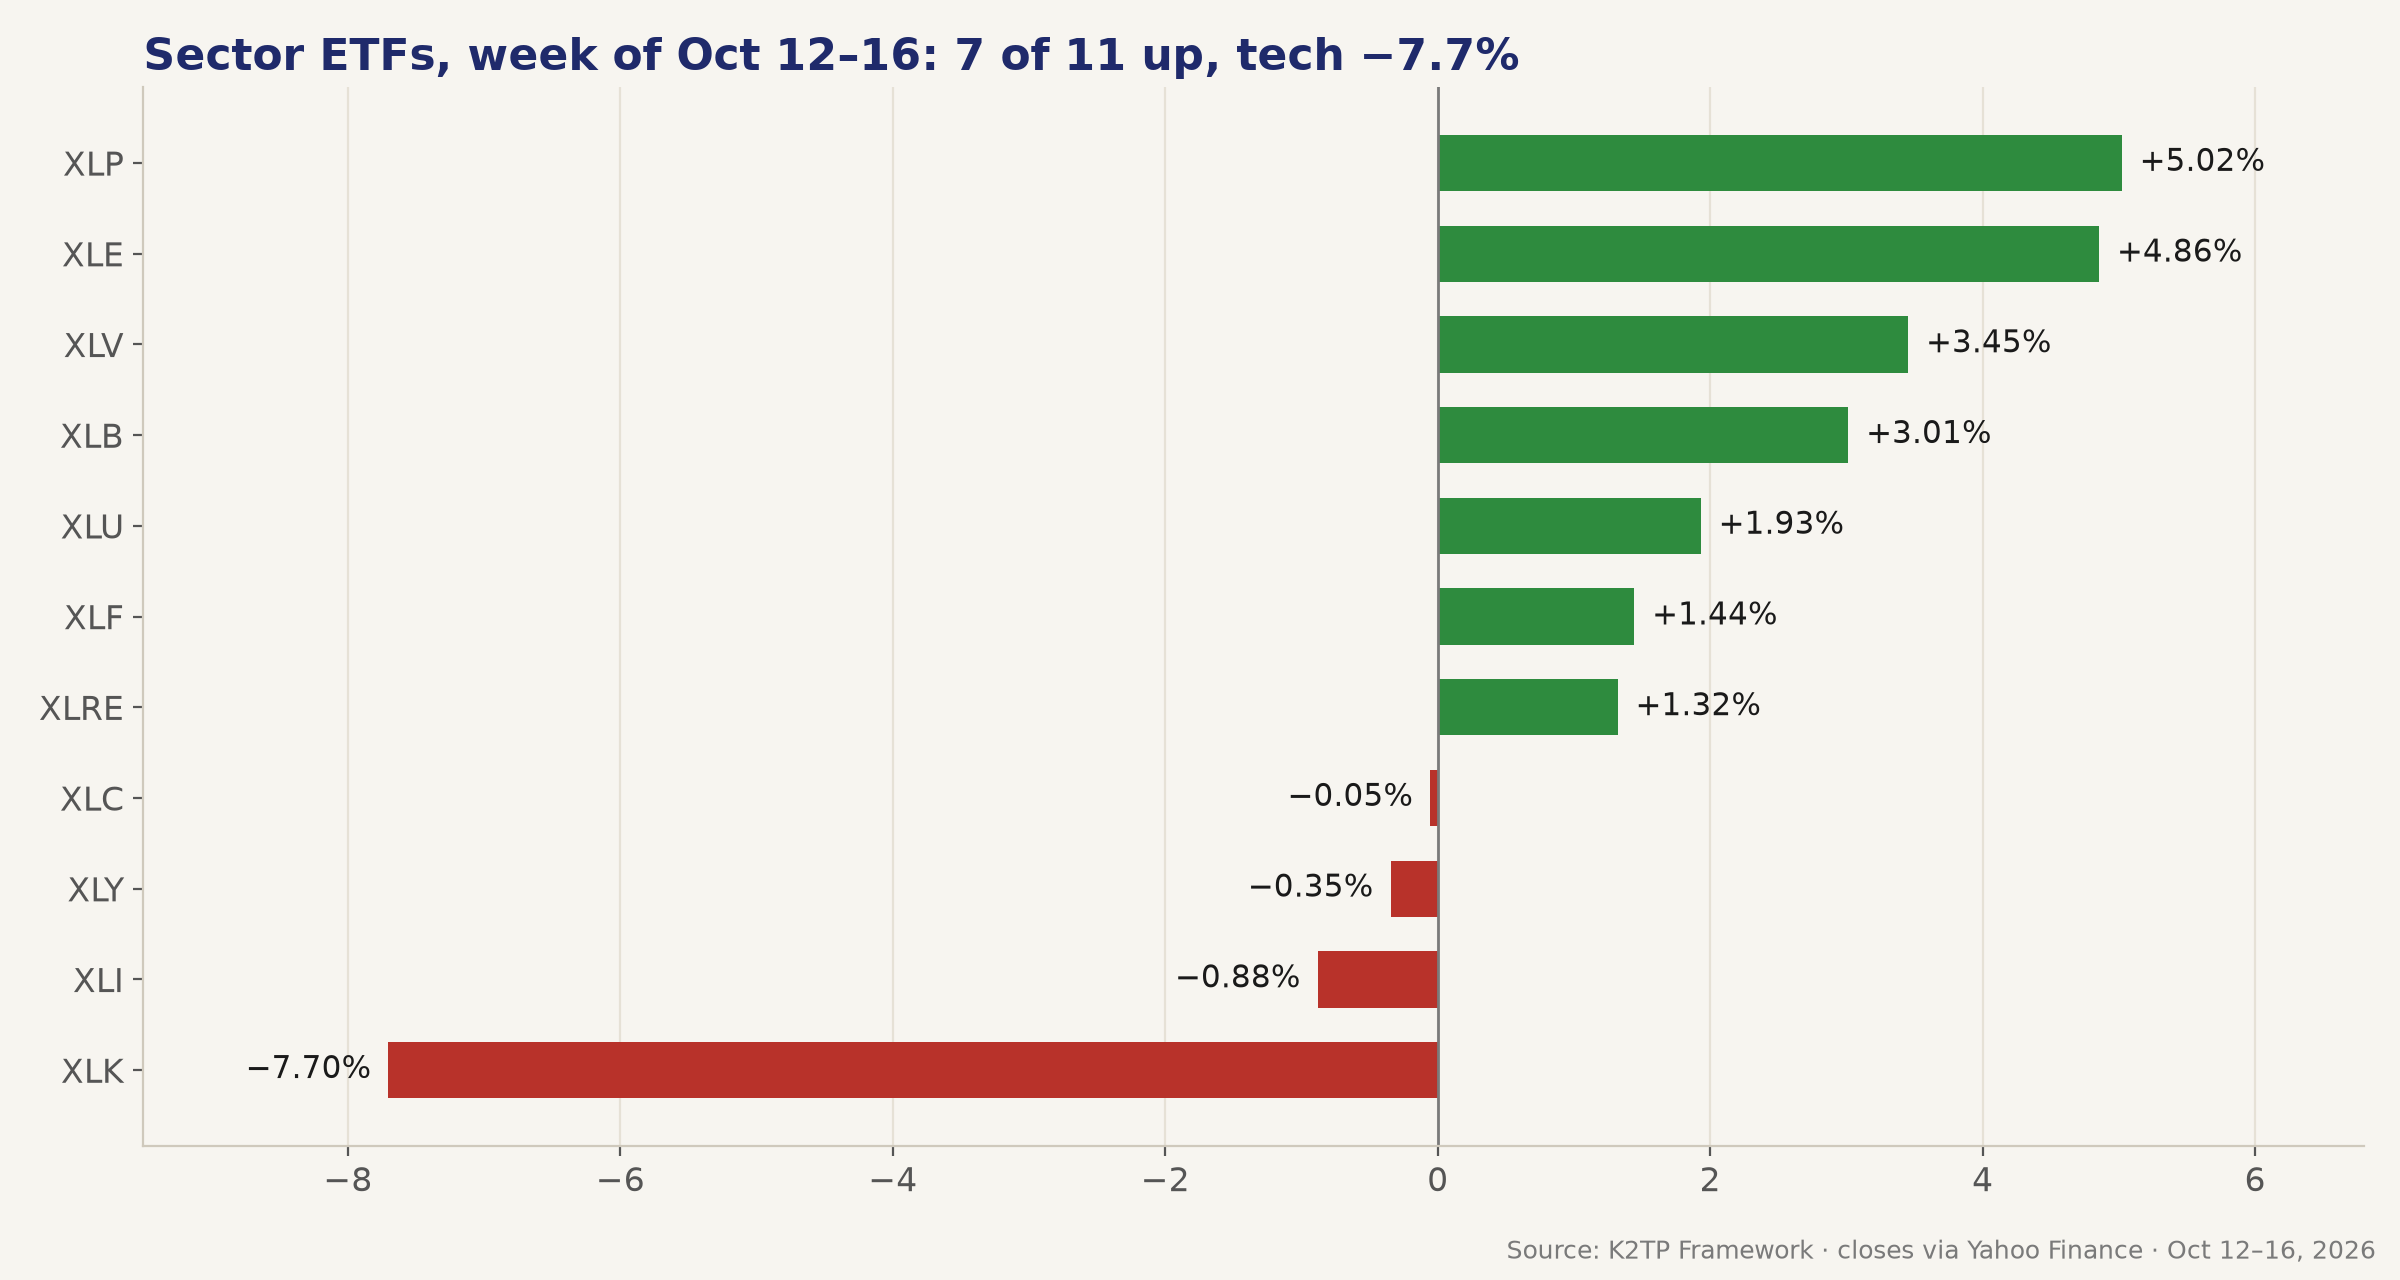
- Cả tuần: XLP +5.02%, XLE +4.86%, XLV +3.45%, XLB +3.01%, XLU +1.93%, XLF +1.44%, XLRE +1.32%
- Giảm: XLK −7.70%, XLI −0.88%, XLY −0.35%, XLC −0.05%
- RSP +0.49% so với SPX −1.95%: equal-weight vượt cap-weight khoảng 2.4 điểm %
- Small caps không trụ được: RUT −3.05% dù thứ Năm +1.38%
→ Dòng tiền vẫn ở lại thị trường cổ phiếu nhưng chuyển sang hàng thiết yếu, năng lượng và y tế. Đến thứ Sáu, cả small caps và nhóm chu kỳ cũng bị bán, đó là lý do regime đóng tuần ở RISK-OFF.
DẦU VÀ ĐỊA CHÍNH TRỊ: BRENT THỬ NGƯỠNG $110
- Brent: $104.72 (chốt phiên 9/10) → $109.86 (chốt phiên 16/10), +4.9%; chạm $110 hôm thứ Sáu, cao nhất kể từ tháng 5 🔴
- WTI: $91.85 (chốt phiên 9/10) → $99.04 hôm thứ Sáu (Yahoo CL=F)
- Động lực: các vụ tấn công tàu chở dầu quanh eo biển Hormuz cuối tuần trước, lệnh phong toả của Mỹ với các cảng Iran, và nghi ngại về nguồn cung diesel của Nga
- Yếu tố bù đắp: IEA đồng ý xả hơn 20 triệu thùng nhiên liệu; DOE mời chào hoán đổi tới 17 triệu thùng từ kho dự trữ SPR
- Tồn kho dầu thô EIA (thứ Năm): −8.557 triệu thùng so với dự báo +0.2 triệu
→ Dầu là sợi dây nối địa chính trị với số liệu lạm phát. Trên $105, nó giữ nguyên cả rủi ro CPI lẫn áp lực lên P/E.
THỊ TRƯỜNG TUẦN
Chỉ số (đóng cửa 16/10, so với đóng cửa 9/10):
| Chỉ số | 9/10 | 16/10 | Cả tuần |
|---|---|---|---|
| SPX | 7,811.54 | 7,659.44 | −1.95% |
| NDX | 30,883.15 | 29,187.55 | −5.49% |
| Nasdaq Composite | 27,366.17 | 26,140.03 | −4.48% |
| RUT | 2,806.98 | 2,721.37 | −3.05% |
| DJIA | 51,654.95 | 52,002.41 | +0.67% |
| SOX | 12,572.42 | 11,137.29 | −11.41% |
| VIX | 14.84 | 19.99 | +34.70% |
| 10Y | 5.244% | 5.098% | −14.6 bp |
- Biên độ tuần của SPX: 7,631.77 (đáy thứ Sáu) đến 7,821.67 (đỉnh thứ Hai); kỷ lục đóng cửa vẫn là 7,818.93
- Biên độ tuần của NDX: 29,073.29 đến 30,813.96
- Nasdaq chấm dứt chuỗi 4 tuần tăng; SPX giảm tuần thứ 4 trong 6 tuần (Investopedia)
Biến động:
- VIX 14.84 → 19.99; đỉnh trong phiên thứ Sáu 22.31
- VIX9D 11.26 → 20.12 và VIX3M 17.77 → 20.50: đường cong từ Contango dốc chuyển sang gần như phẳng, VIX9D nằm trên VIX
- Nhu cầu phòng hộ ngắn hạn tăng vọt trước cuối tuần; chưa phải hoảng loạn (VIX đóng cửa dưới 22.31)
Độ rộng thị trường:
- Tổng A/D chính thức lúc đóng cửa cả tuần: không có dữ liệu
- Số mã Nasdaq chạm đáy mới nhiều hơn đỉnh mới ở mọi ngày các bản tin đo được (ví dụ 22 so với 466 hôm thứ Tư, 49 so với 263 hôm thứ Sáu)
Liên thị trường:
- Brent $109.86 (+4.9%), vàng $4,186.70 (−0.7%), DXY 101.78 (−0.4%), BTC ~$81,300
Các mức quan trọng của SPX cho tuần tới:
- 7,818.93: kỷ lục đóng cửa
- 7,756.84: đỉnh thứ Sáu
- 7,744.06: đóng cửa thứ Năm
- 7,691.56: đáy trưa thứ Sáu, ngưỡng đầu tiên cần lấy lại
- 7,659.44: đóng cửa
- 7,631.77: đáy tuần
- VIX: 20.00 và 22.31
Góc option seller:
- Bull case: SPX lấy lại 7,691.56 với VIX dưới 20 và SOX chấm dứt chuỗi giảm. Kể cả khi đó, chỉ bán put xa OTM và khối lượng nhỏ.
- Bear case: SPX dưới 7,631.77 với VIX trên 22.31 mở ra nhịp giảm rủi ro sâu hơn. Giảm khối lượng short put hoặc chuyển sang spread giới hạn rủi ro.
- Tránh Iron Condor hẹp trên NDX và semi: SOX đã giảm 8 phiên liên tiếp và đường cong VIX đang phẳng.
- Rủi ro BCTC tập trung: NFLX (thứ Ba), TSLA và META (thứ Tư) công bố sau giờ đóng cửa. Tránh giữ vị thế bán premium trên từng mã qua các kỳ công bố này.
CHỐT LẠI
- Lạm phát nóng cả tuần (CPI, PPI, giá nhập khẩu), nhưng trái phiếu vẫn tăng giá. Lãi suất không phải thứ làm gãy thị trường cổ phiếu.
- Điểm gãy đến từ vốn vay cho AI: căng thẳng nợ của CoreWeave lan sang máy chủ, bộ nhớ, thiết bị rồi đến các nền tảng lớn. SOX giảm 11.4%, NDX giảm 5.5%.
- Dòng tiền trú ẩn vào hàng thiết yếu, năng lượng và y tế. Dow và equal-weight đóng tuần trong sắc xanh, nhưng đến thứ Sáu dòng tiền phòng thủ không còn bù được cho công nghệ.
- Regime kết thúc tuần ở RISK-OFF. Chỉ quay lại TRANSITION khi CRWV/SOX ổn định và SPX lấy lại 7,691.56.
TUẦN TỚI CẦN THEO DÕI (PT)
| Ngày | Số liệu (PT) | Báo cáo tài chính |
|---|---|---|
| CN 18/10 | 7:00 PM: GDP Q3, sản xuất công nghiệp, bán lẻ Trung Quốc | — |
| T2 19/10 | 7:00 AM: chỉ số thị trường nhà ở NAHB | Trước giờ mở cửa: FITB, CLF · Sau giờ đóng cửa: ZION, STLD |
| T3 20/10 | 5:30 AM: khởi công & giấy phép xây dựng; 7:00 AM: doanh số nhà chờ bán | Trước: GE, GM, RTX, MMM, NOC, HAL · Sau: NFLX, COF, ISRG, UAL |
| T4 21/10 | 4:00 AM: đơn xin vay thế chấp MBA | Trước: ABT, TMO, PM, CME · Sau: TSLA, META, IBM, TXN, LRCX, CSX |
| T5 22/10 | 5:30 AM: đơn trợ cấp thất nghiệp; 7:00 AM: chỉ số kinh tế dẫn dắt | Trước: PG, BX, HON, LMT, UNP, CMCSA, SPOT, VLO · Sau: WDC, NEM |
| T6 23/10 | 6:45 AM: PMI sơ bộ S&P Global; 7:00 AM: niềm tin tiêu dùng UMich (chính thức) | Trước: AXP, SLB |
- Cuối tuần: tin tức eo biển Hormuz và ngưỡng Brent $110
- Cổ phiếu và trái phiếu CoreWeave là thước đo tín dụng AI; META và TSLA thứ Tư là phép thử capex AI
- Khoảng 70 công ty S&P 500 công bố BCTC tuần tới (CNBC)
- 27–28/10: FOMC; 3/11: bầu cử giữa kỳ Mỹ
Expected (Bull): SPX trên 7,691.56 với VIX dưới 20 và SOX chấm dứt chuỗi giảm. Expected (Bear): SPX dưới 7,631.77 với VIX trên 22.31 và Brent trên $110.
Nguồn: các bài K2TP Daily Synthesis ngày 14, 15 và 16/10/2026, cùng các bản tin K2TP từ 12/10 đến 16/10 (Pre-Market, Midday, Pre-Close, Evening Recap; thứ Sáu không có Evening Recap nên dùng giá đóng cửa chính thức). Giá đóng cửa tuần từ Yahoo Finance; giá dầu chốt phiên, tin tức và độ rộng thị trường từ Reuters, AP, MarketWatch, CNBC và Investopedia; lịch tuần tới từ Schwab Network, CNBC và Liquid, đã đổi sang giờ PT; biểu đồ Sankey từ công bố chính thức Q3 2026 của các công ty. Analysis: K2TP Framework.