Thị trường 30/10: Guidance của Intel châm ngòi đợt bán chip mạnh nhất từ tháng 6, Logan của Fed đòi tăng lãi suất thêm hai lần, SPX khép tuần giảm thứ ba liên tiếp ở mức đóng cửa thấp nhất tháng 10
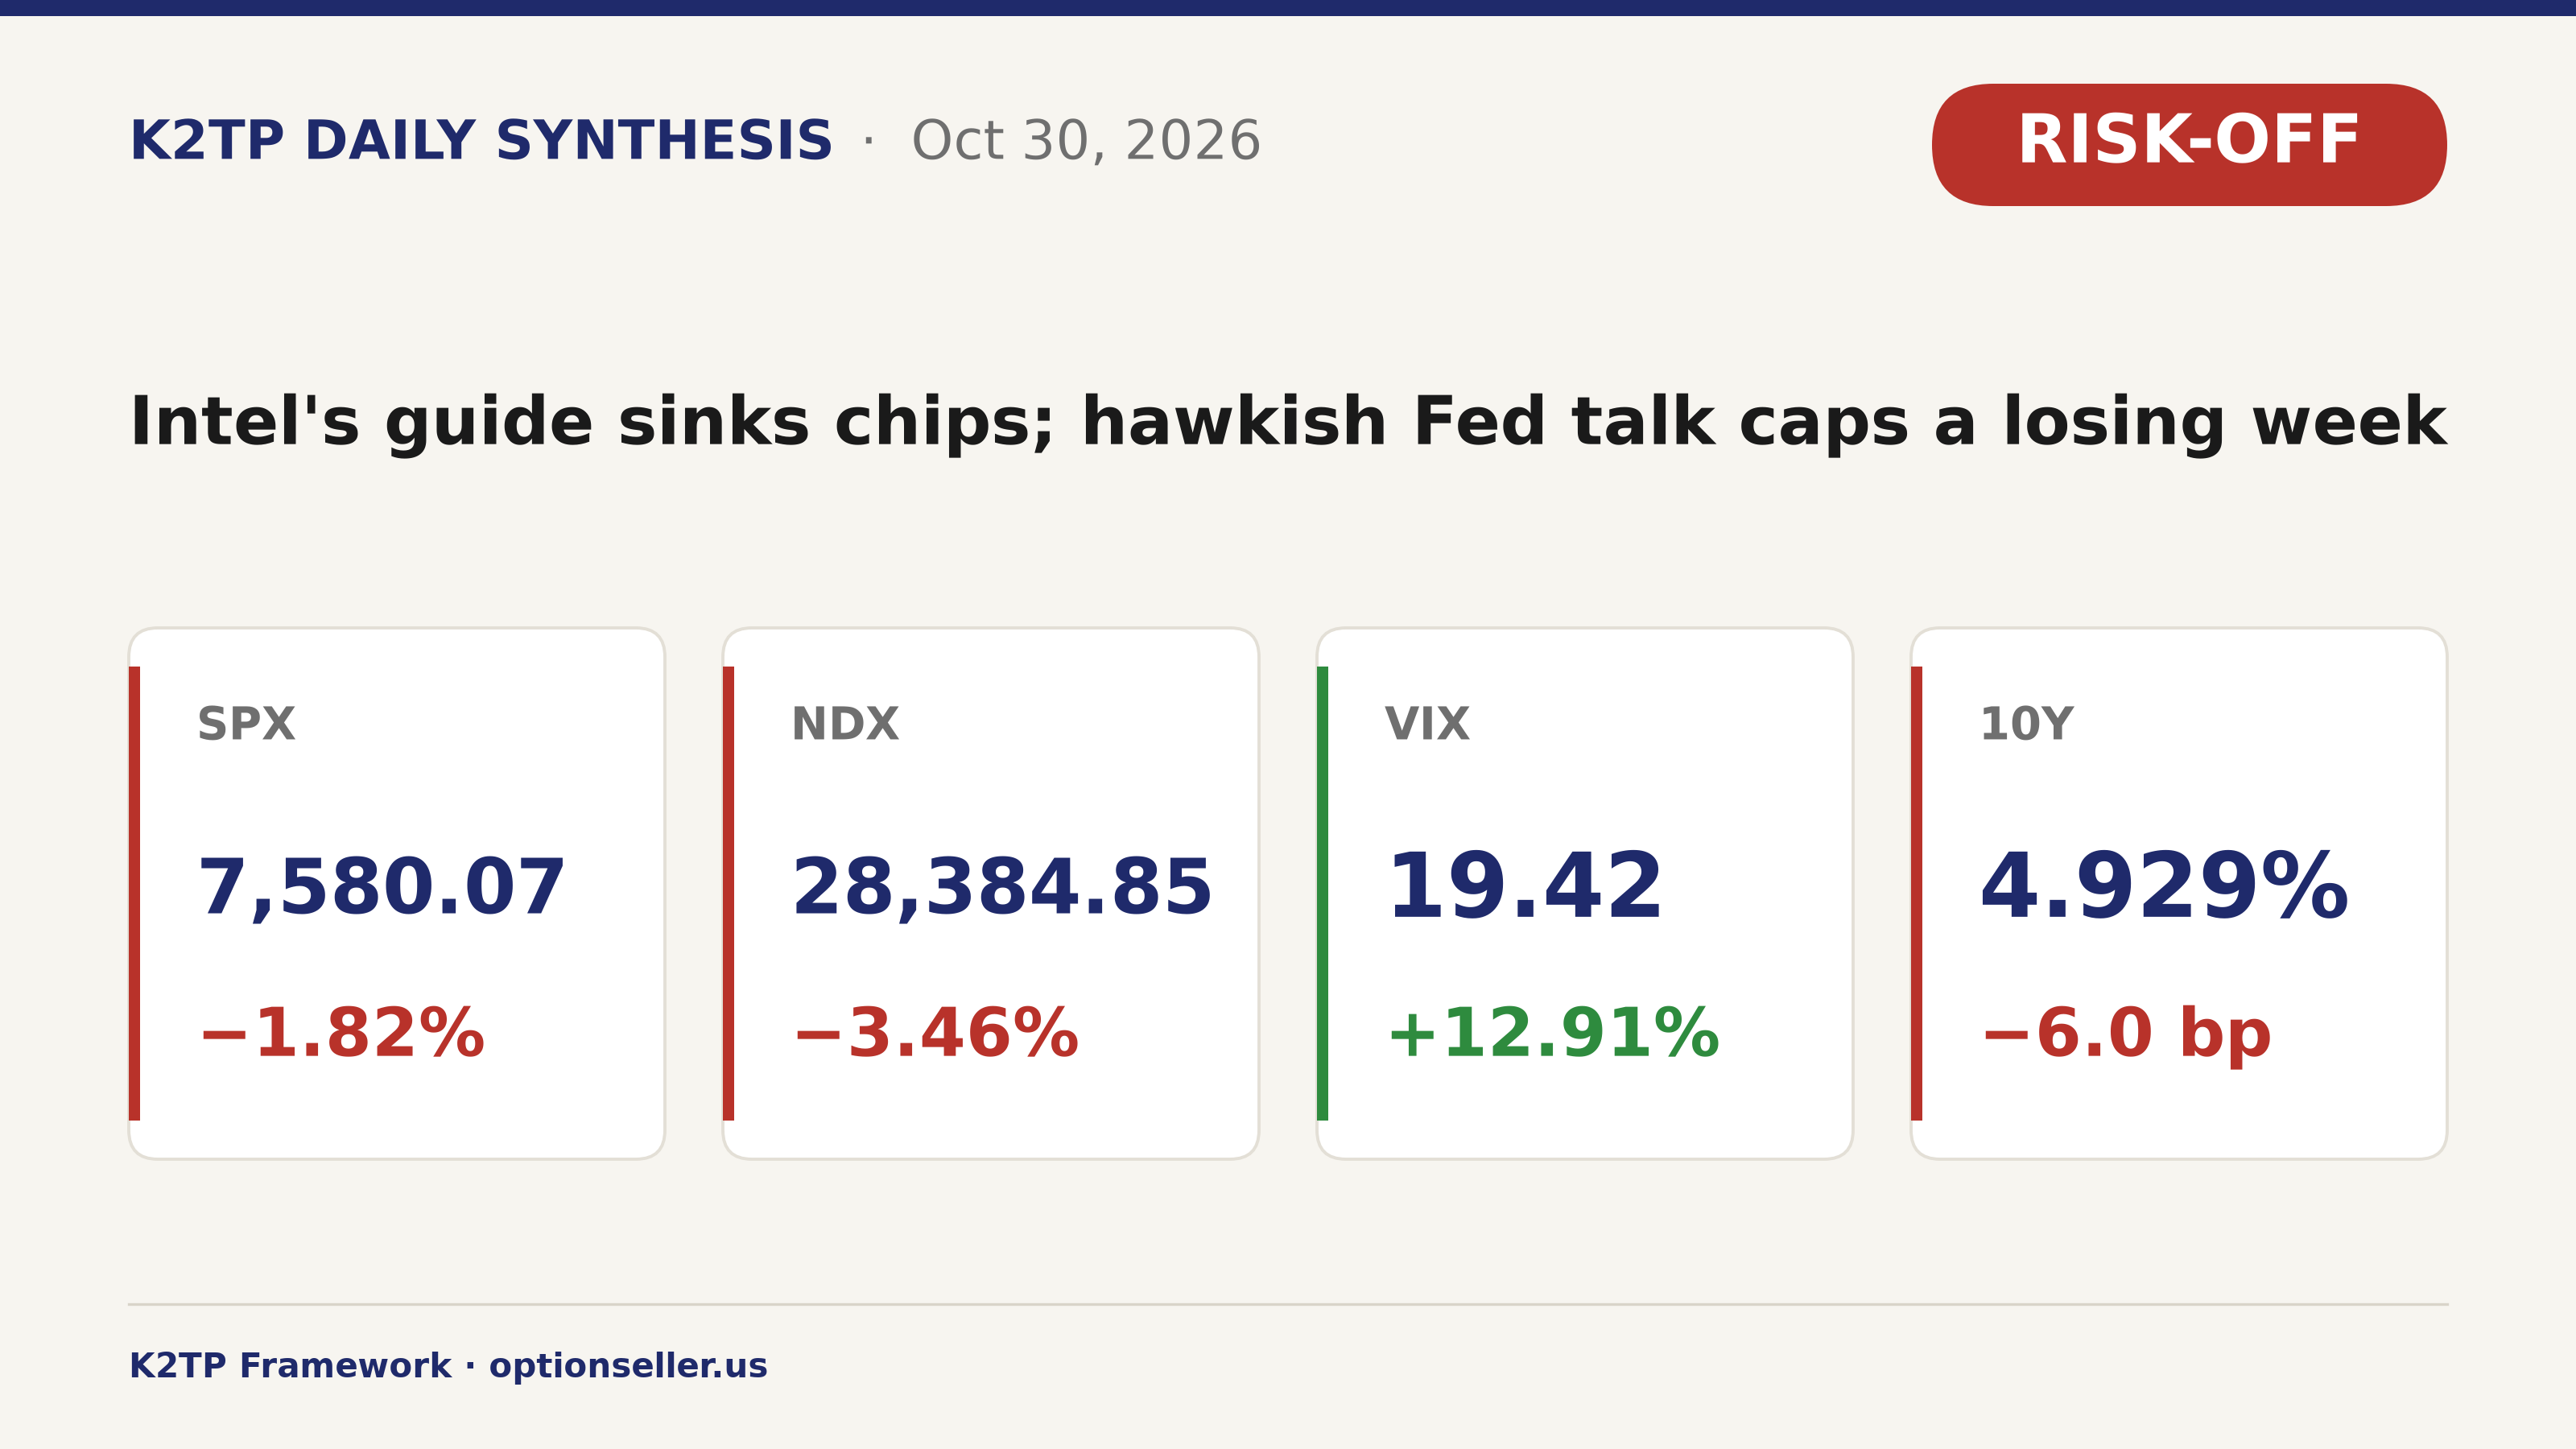
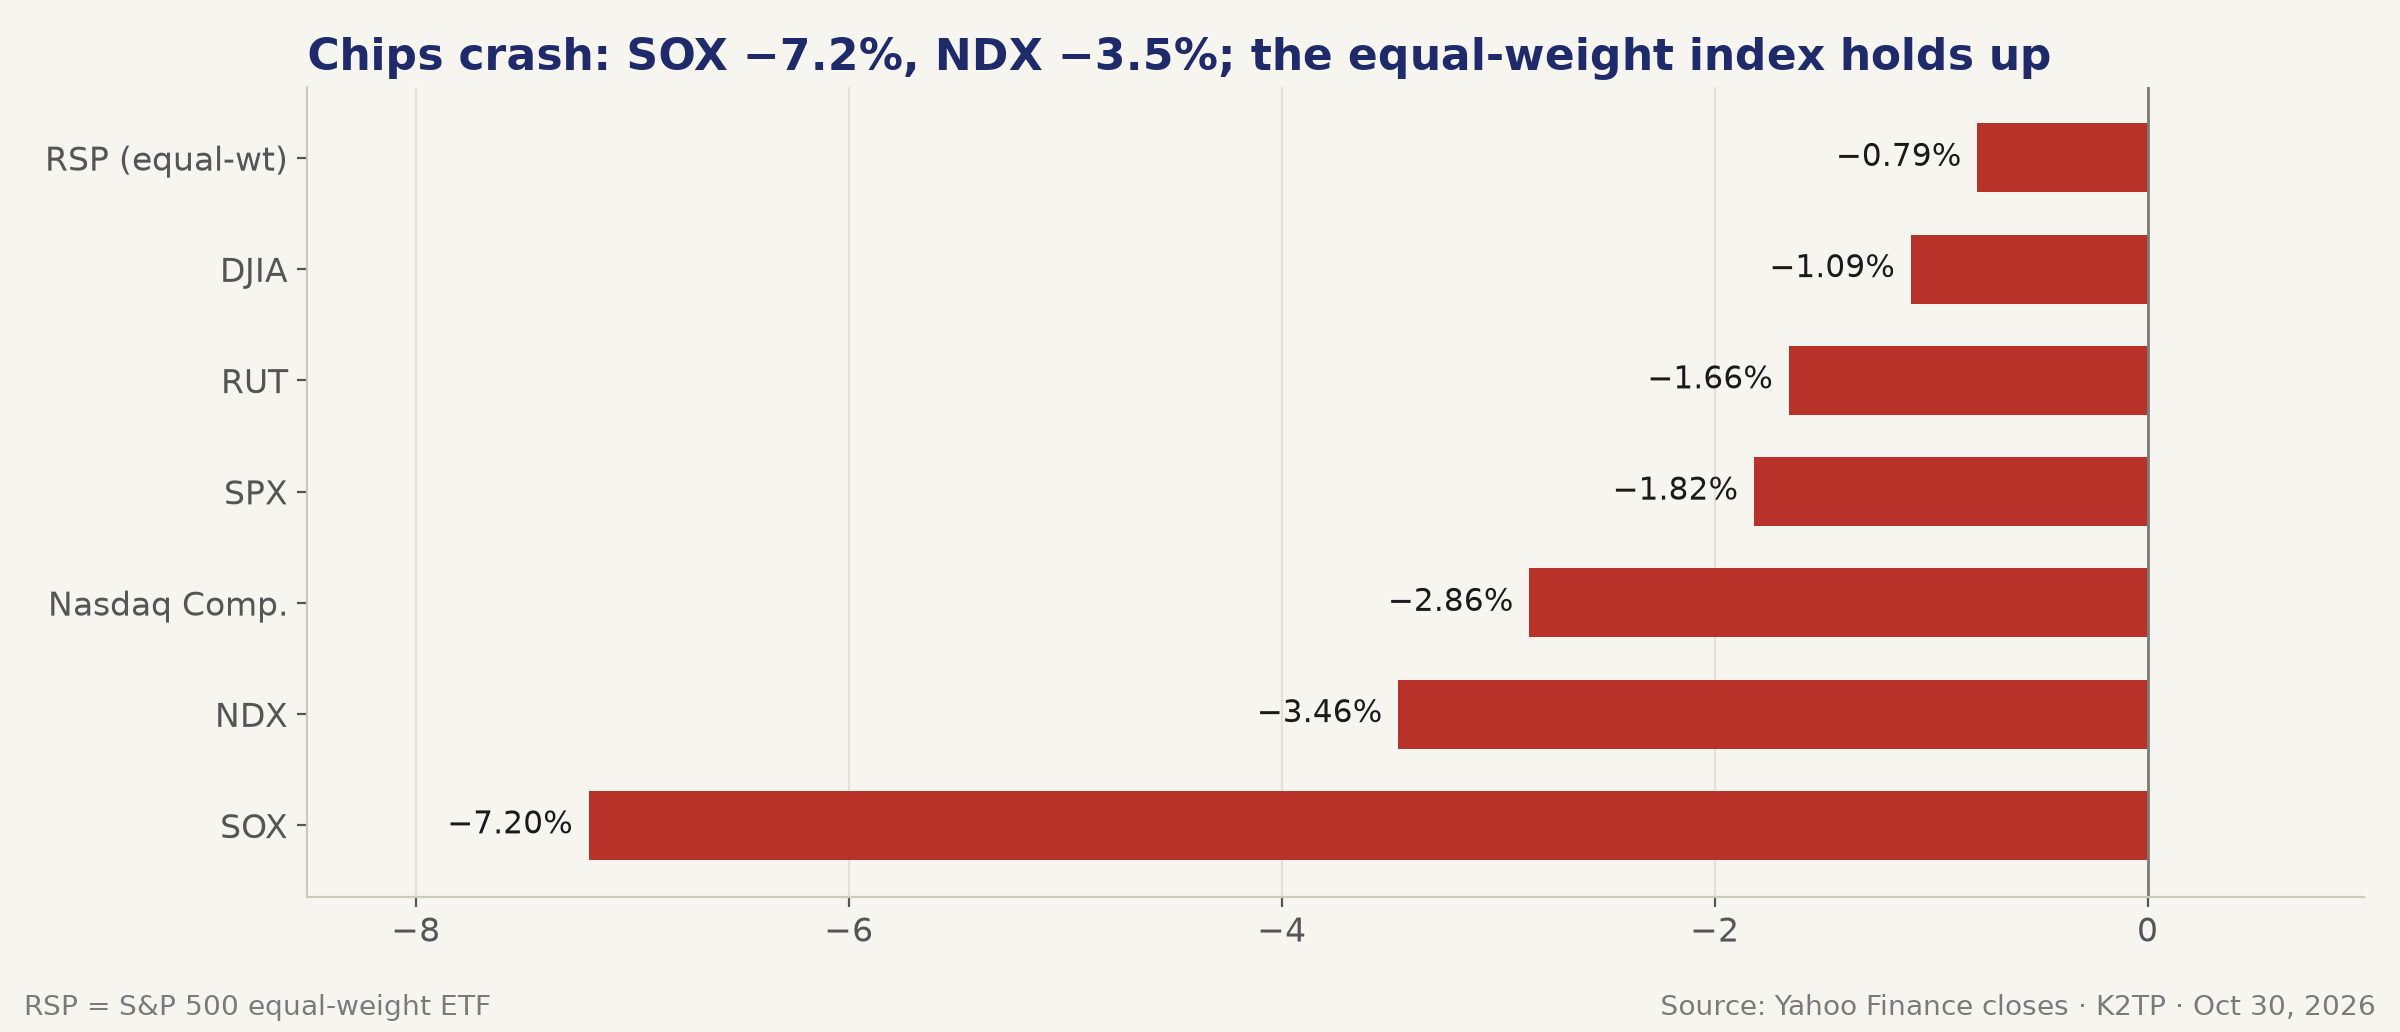
SPX −1.82%, NDX −3.46%, SOX −7.20%, DJIA −1.09%, RUT −1.66%, RSP −0.79%, VIX +12.91% lên 19.42 sau khi chạm 23.93. INTC −28.58%, RDDT −29.22%, AMD −10.88% trong khi XLE +1.91%, XLP +1.41% và LLY +3.19%; 6/11 sector ETF tăng. 2Y 4.59% (−6.6 bp), 10Y 4.929% (−6.0 bp). WTI chốt $104.12 (+2.08%). Cả tuần: SPX −0.57%, NDX −1.98%; tháng 10: SOX −15.36%.
ĐIỂM TIN CHÍNH
- SPX −1.82% còn 7,580.07 (−140.32 điểm), phiên tệ nhất kể từ tháng 6 và mức đóng cửa thấp nhất tháng 10; NDX −3.46% còn 28,384.85; Nasdaq Composite −2.86% còn 25,437.00; DJIA −1.09% còn 51,770.31; RUT −1.66% còn 2,811.84
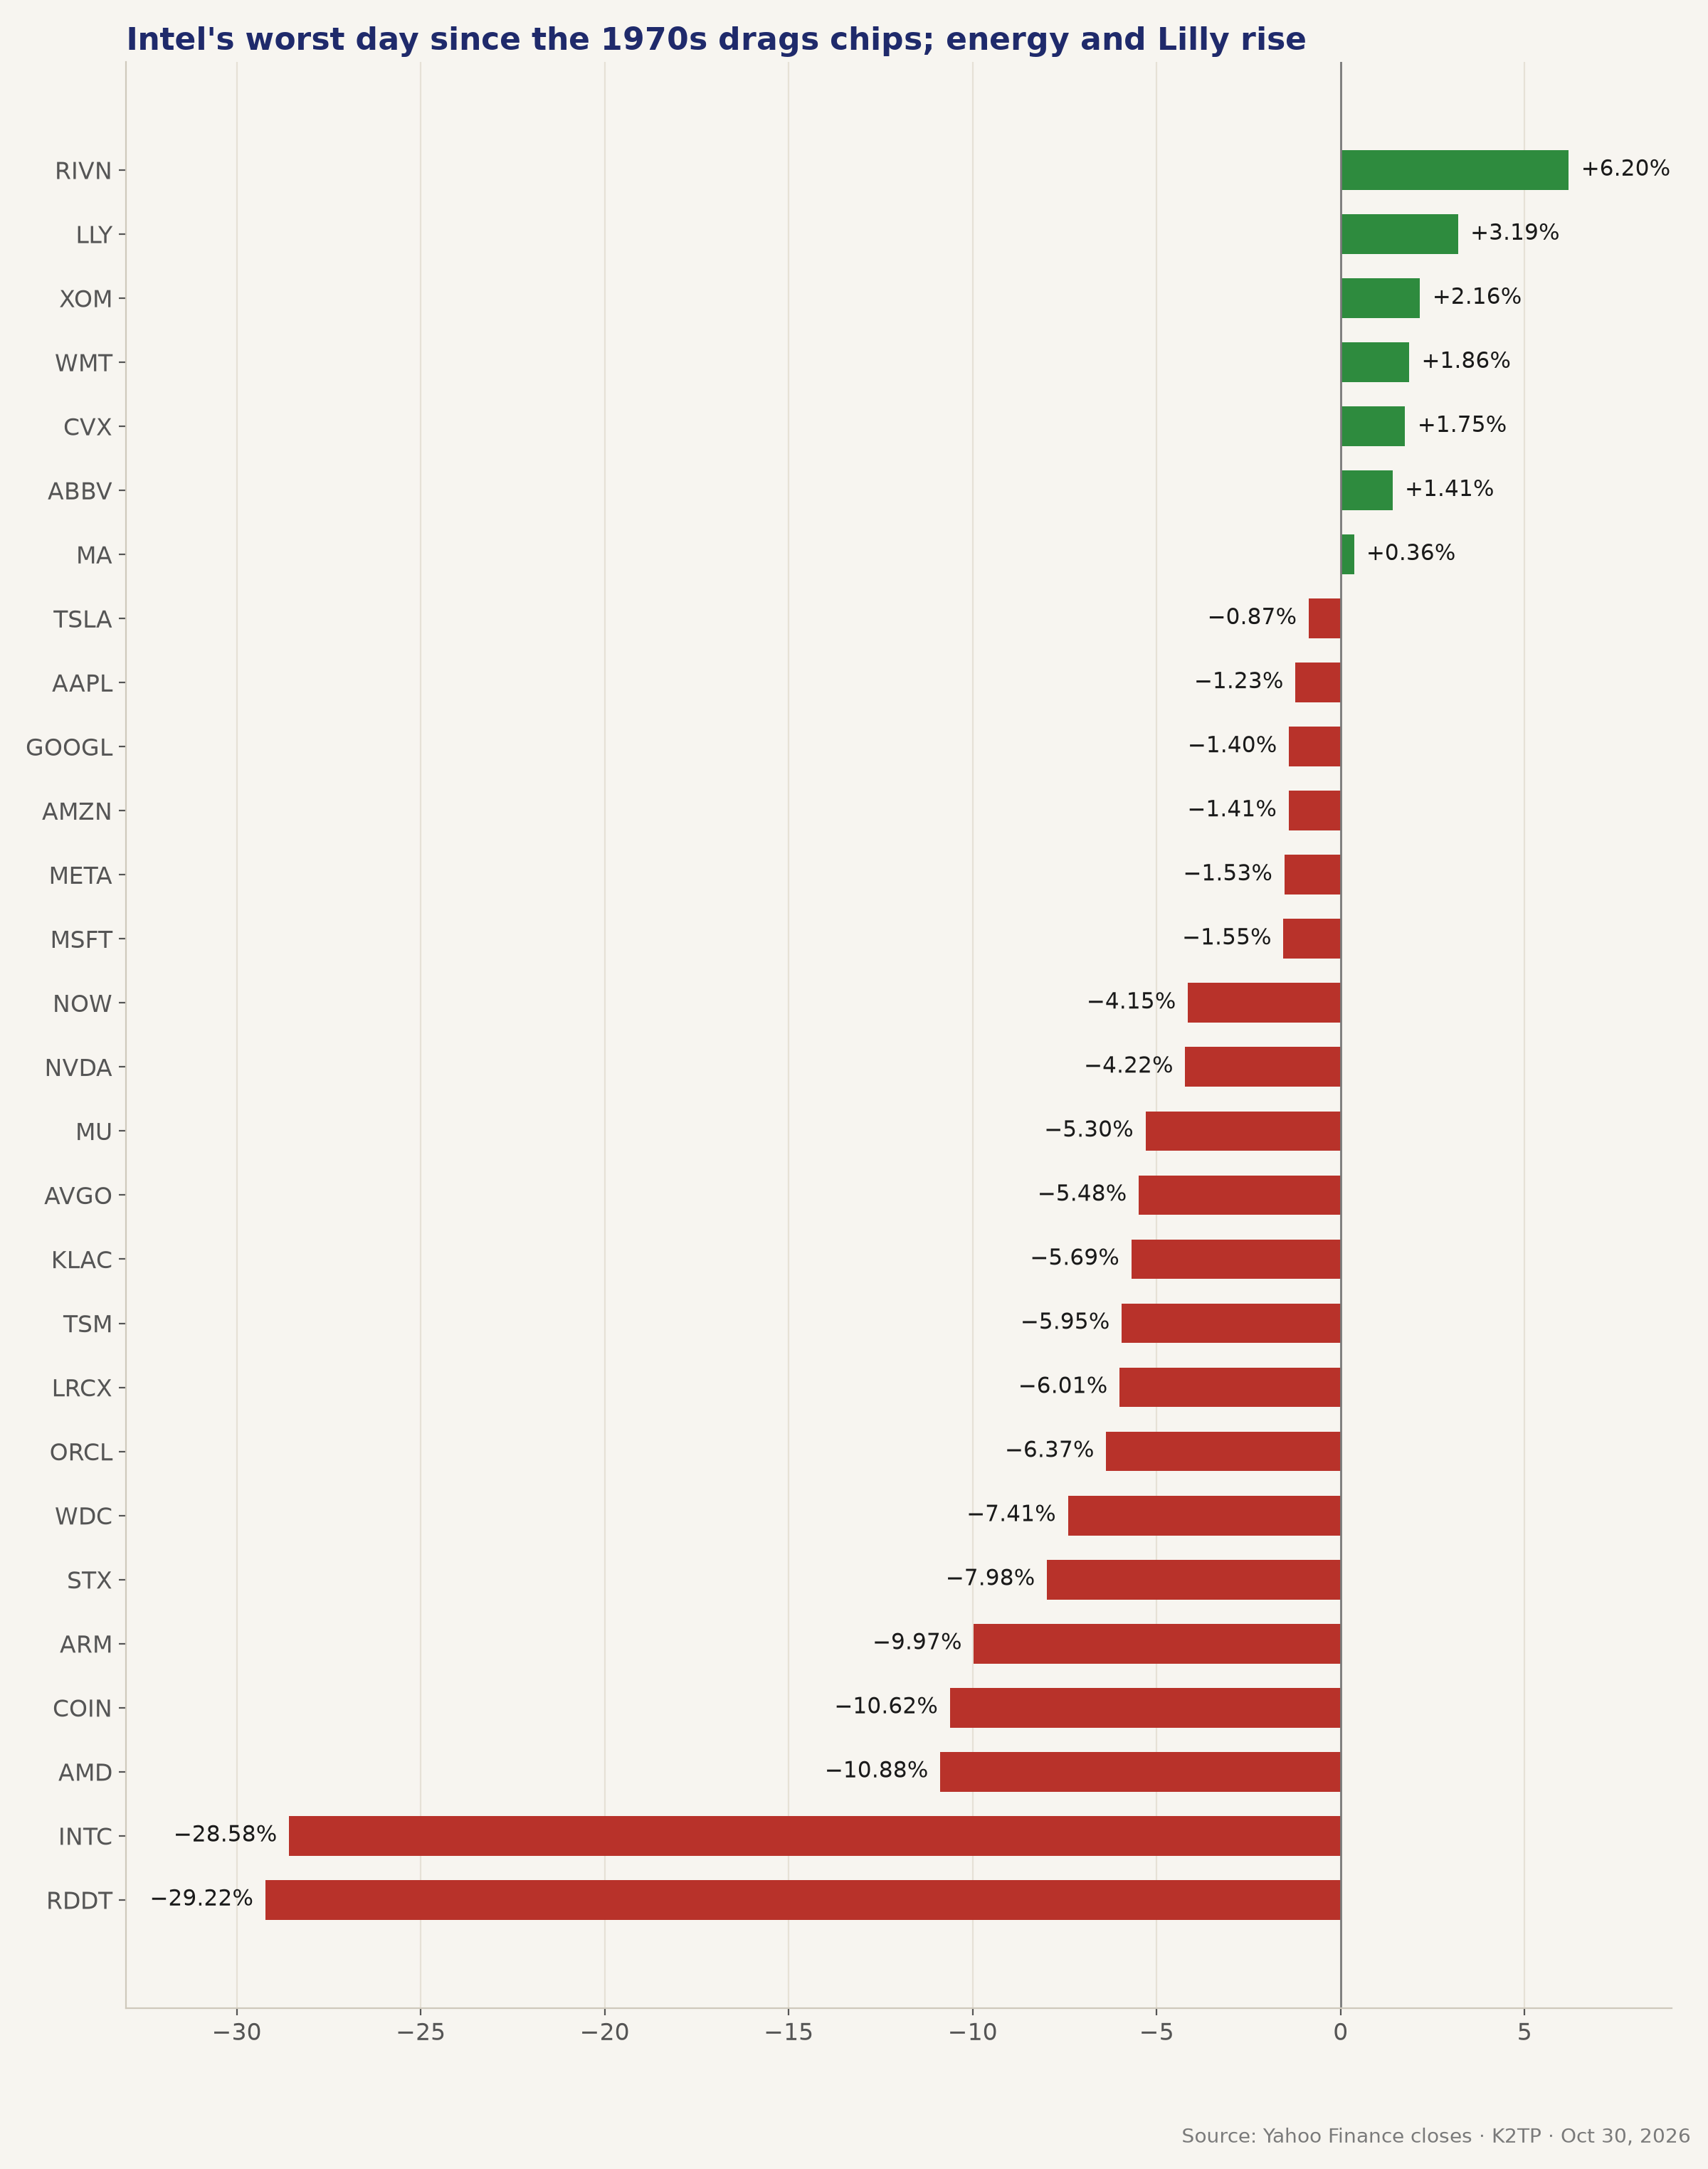
- Nhóm chip sập: SOX −7.20% còn 10,688.80 (đáy 10,439.01), SOXX −8.24%; Intel −28.58% còn 65.76, phiên tệ nhất từ thập niên 1970 theo CNBC, sau guidance Q4 yếu và bị BofA, D.A. Davidson hạ khuyến nghị
- Áp lực lan sang AI hardware và software: AMD −10.88%, ARM −9.97%, STX −7.98%, WDC −7.41%, ORCL −6.37%, TSM −5.95%, AVGO −5.48%, NVDA −4.22%; RDDT −29.22% và COIN −10.62% sau báo cáo
- Amazon hồi từ −7.24% trước giờ mở cửa về đóng cửa −1.41% ở 240.35, sau khi có lúc xuống 229.36
- Fed: Logan (Dallas Fed) nói lúc 10:31 AM PT rằng Fed cần tăng thêm ít nhất hai lần, mỗi lần 25 bp; SPX trượt từ khoảng 7,578 xuống đáy 7,527.56 trong giờ tiếp theo, VIX vọt lên 23.93
- Lợi suất vẫn giảm: 2Y 4.59% (−6.6 bp), 10Y 4.929% (−6.0 bp); ECI quý 3 tăng 0.8% q/q, đúng kỳ vọng; Chicago PMI 55.3 so với dự báo 56
- Năng lượng và nhóm phòng thủ hút tiền: XLE +1.91%, XLP +1.41%; Chevron và ExxonMobil vượt dự báo; WTI chốt $104.12 (+2.08%), Brent tháng 12 đáo hạn chốt $117.64 (+2.4%), mức chốt cao nhất từ cuối tháng 4
- Regime: 🔴 RISK-OFF (từ 🟡 TRANSITION buổi sáng); giá đóng cửa 7,580.07 nằm dưới đáy giữa phiên 7,590.19, nhưng VIX 19.42 đã về dưới 20.27
- Tuần tới: ISM Manufacturing thứ Hai, bầu cử giữa kỳ Mỹ thứ Ba, Apple và Palantir sau giờ thứ Hai, AMD sau giờ thứ Ba, báo cáo việc làm tháng 10 thứ Sáu
GUIDANCE CỦA INTEL BIẾN THÀNH ĐỢT BÁN THÁO CHIP TOÀN DIỆN
- Intel đưa guidance Q4: EPS non-GAAP $0.25, doanh thu $15B–$16B, so với dự báo $0.43 và $17.1B, do PC chậm lại ít nhất đến hết nửa đầu năm sau; sự cố nhà máy ở Israel làm mất khoảng $600M doanh thu trong hai quý 🔴
- INTC −28.58% còn 65.76 (đáy 63.20); BofA hạ xuống neutral với giá mục tiêu $100 (bản tin Midday); phần vốn của chính phủ Mỹ mất khoảng $12B giá trị
- SOX −7.20%, đóng cửa thấp nhất từ tháng 5 và giảm mạnh nhất từ cuối tháng 6 theo Reuters; SOXX −8.24%
- AMD −10.88% còn 504.80, ARM −9.97%; nhóm lưu trữ STX −7.98%, WDC −7.41%; thiết bị LRCX −6.01%, KLAC −5.69%; TSM −5.95%, AVGO −5.48%, MU −5.30%, NVDA −4.22% còn 204.64
- Áp lực lan sang AI software và tín dụng: ORCL −6.37%, NOW −4.15%; FT đưa tin Blackstone nói với nhà đầu tư rằng Anthropic có thể không đạt hạng investment-grade (9:47 AM PT), và giám đốc thực thi của SEC nói cơ quan này đang xem xét công bố thông tin về AI (10:49 AM PT)
- Reddit −29.22% và Coinbase −10.62% sau báo cáo tối thứ Năm; Coinbase còn chịu thêm ảnh hưởng từ vụ hack Binance
→ Guidance của Intel là ngòi nổ, nhưng thị trường dùng nó để giảm tỷ trọng AI hardware trên diện rộng. NDX −3.46% so với RSP −0.79% cho thấy thiệt hại tập trung ở các mã AI lớn nhất.
AMAZON GỠ LẠI PHẦN LỚN MỨC GIẢM
- Amazon (báo cáo thứ Năm): doanh thu $201.9B so với dự báo $202.2B, EPS $1.89 so với $1.97, FCF 12 tháng −$42.4B với capex quý $77.3B; guidance lợi nhuận hoạt động Q4 $28.5B–$33.5B so với $33.2B 🟡
- AMZN −7.24% trước giờ mở cửa, có lúc xuống 229.36, rồi đóng cửa −1.41% ở 240.35
- Mega-cap giảm ít hơn nhóm chip: AAPL −1.23%, GOOGL −1.40%, META −1.53%, MSFT −1.55%, TSLA −0.87%
→ Bên mua vào Amazon ngay cả khi nhóm chip gãy. Thị trường đang tách những công ty chi mạnh cho AI nhưng có mảng kinh doanh lõi vững khỏi các nhà cung cấp chip có guidance đi xuống.
FED NÓI GIỌNG HAWKISH, NHƯNG TRÁI PHIẾU VẪN TĂNG GIÁ
- 5:30 AM PT: Employment Cost Index quý 3 tăng 0.8% q/q, đúng kỳ vọng, gỡ bỏ nỗi lo lạm phát tiền lương (bản tin trước giờ mở cửa) 🟡
- Chicago PMI 55.3 so với dự báo 56 và kỳ trước 58.8
- Barkin (Richmond Fed) nói đầu tư AI tạo ra lạm phát phía cầu mà "Fed có thể ghìm lại"; Daly (SF Fed) nói AI quan trọng với chính sách trong ngắn và trung hạn (bản tin Midday)
- Musalem (St. Louis Fed) nói rủi ro vẫn nghiêng về lạm phát cao; Logan (Dallas Fed) nói Fed cần tăng thêm ít nhất hai lần 25 bp và việc lạm phát không về 2% là không chấp nhận được (bản tin Pre-Close)
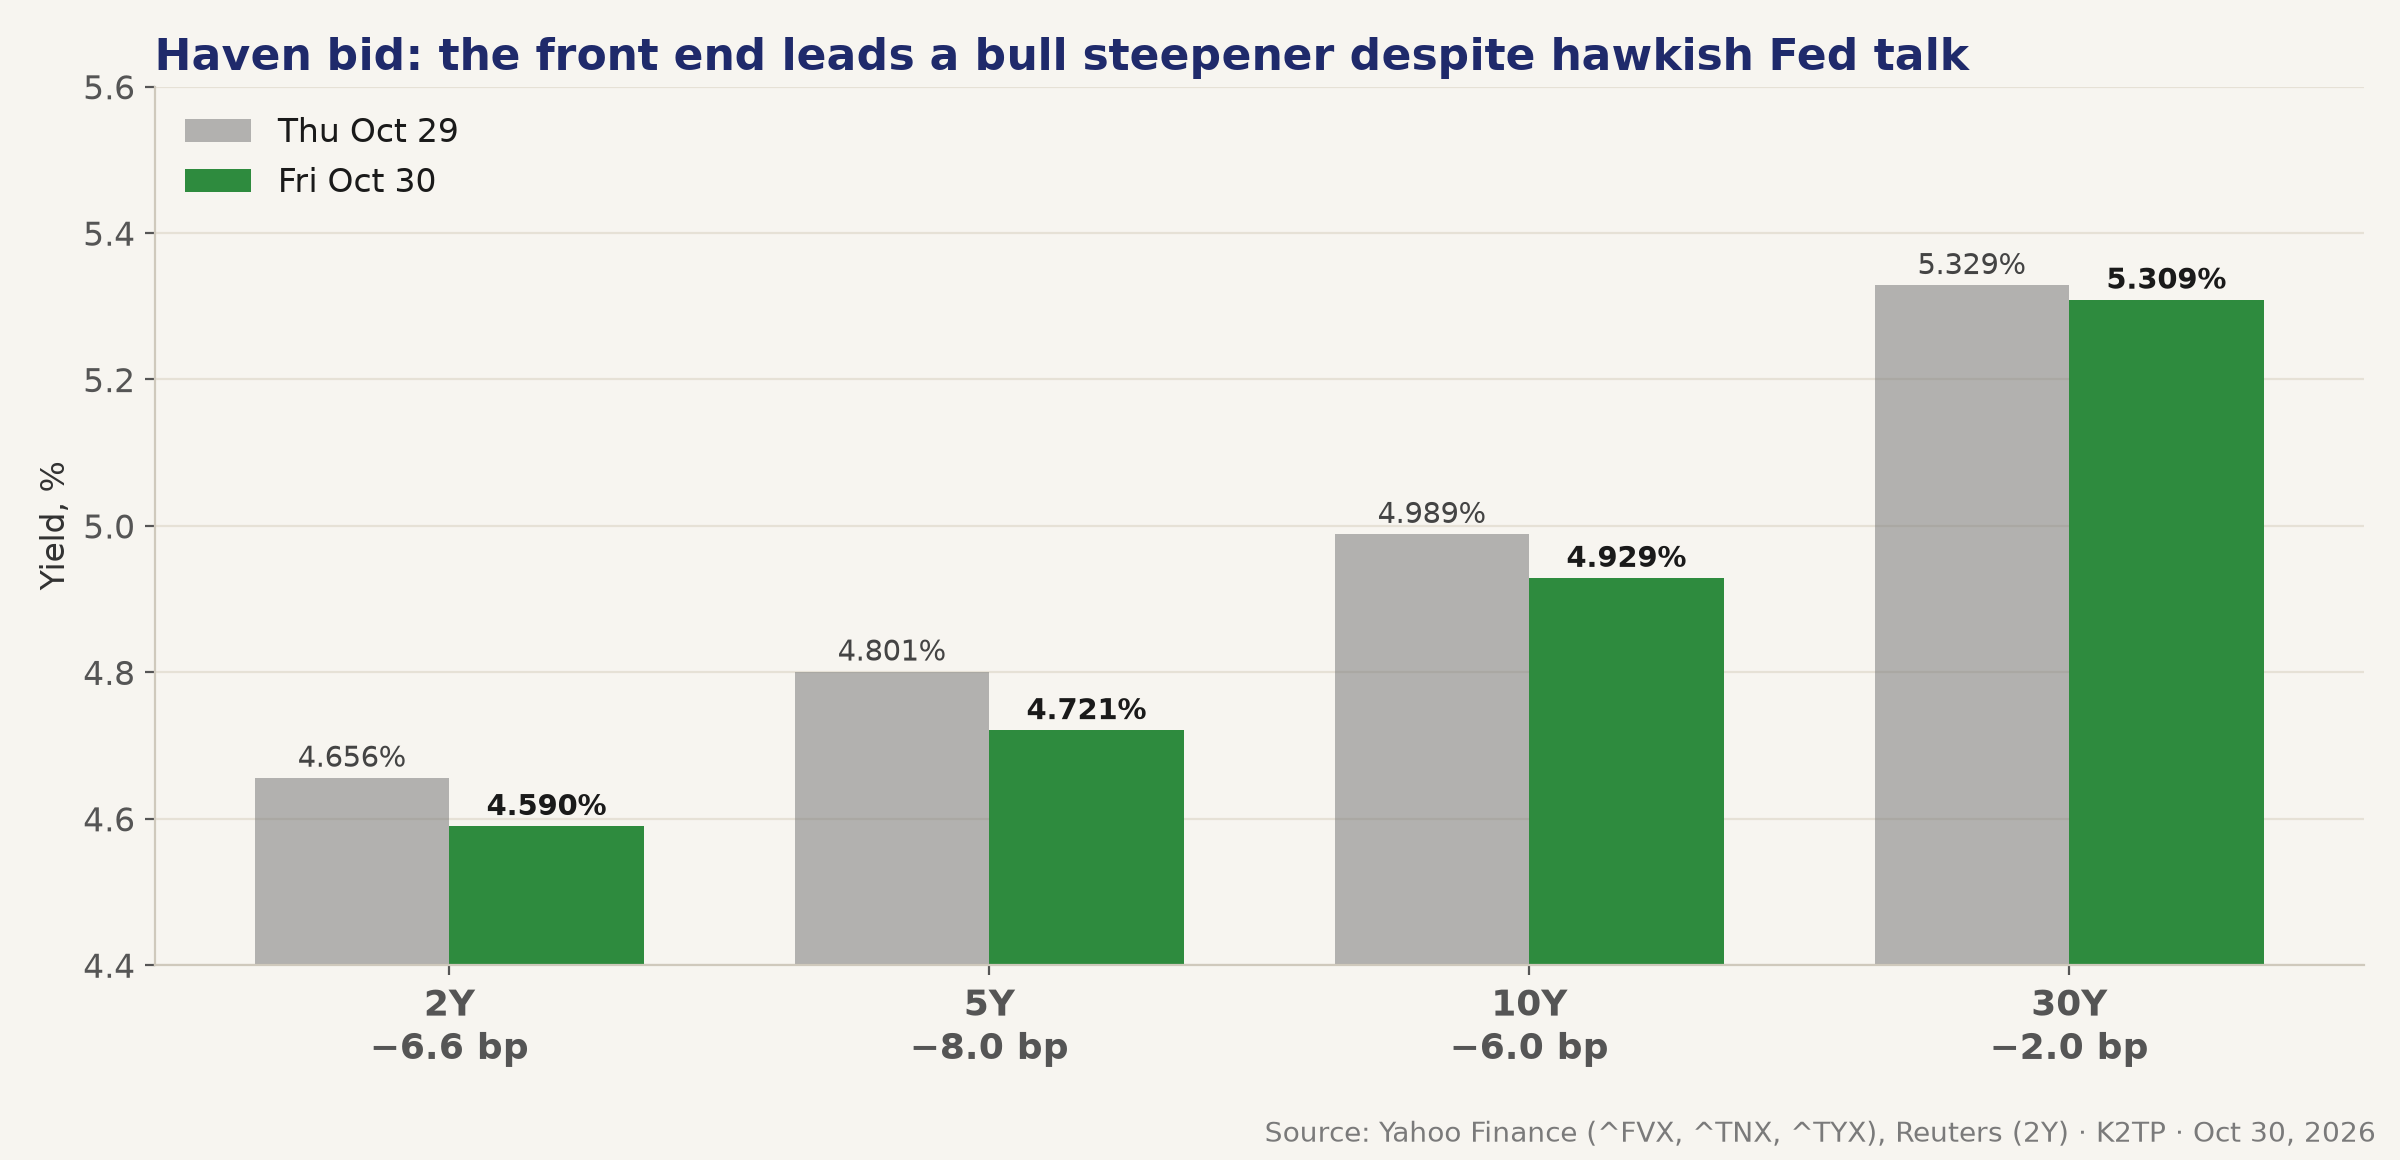
- Lợi suất đóng cửa: 2Y 4.59% (−6.6 bp, Reuters), 5Y 4.721% (−8.0 bp), 10Y 4.929% (−6.0 bp), 30Y 5.309% (−2.0 bp); theo Reuters, 10Y đang hướng tới mức giảm theo tháng lớn nhất trong gần ba năm
- Xác suất FedWatch cập nhật: không có dữ liệu
→ Các quan chức Fed nói giọng hawkish, nhưng thị trường trái phiếu vẫn mua duration như kênh trú ẩn khỏi đợt bán cổ phiếu. 2Y giảm trong khi Fed kêu gọi tăng lãi suất cho thấy nỗi lo tăng trưởng đang lấn át thông điệp của Fed.
EARNINGS NĂNG LƯỢNG VÀ GIÁ DẦU NÂNG ĐỠ NHÓM PHÒNG THỦ
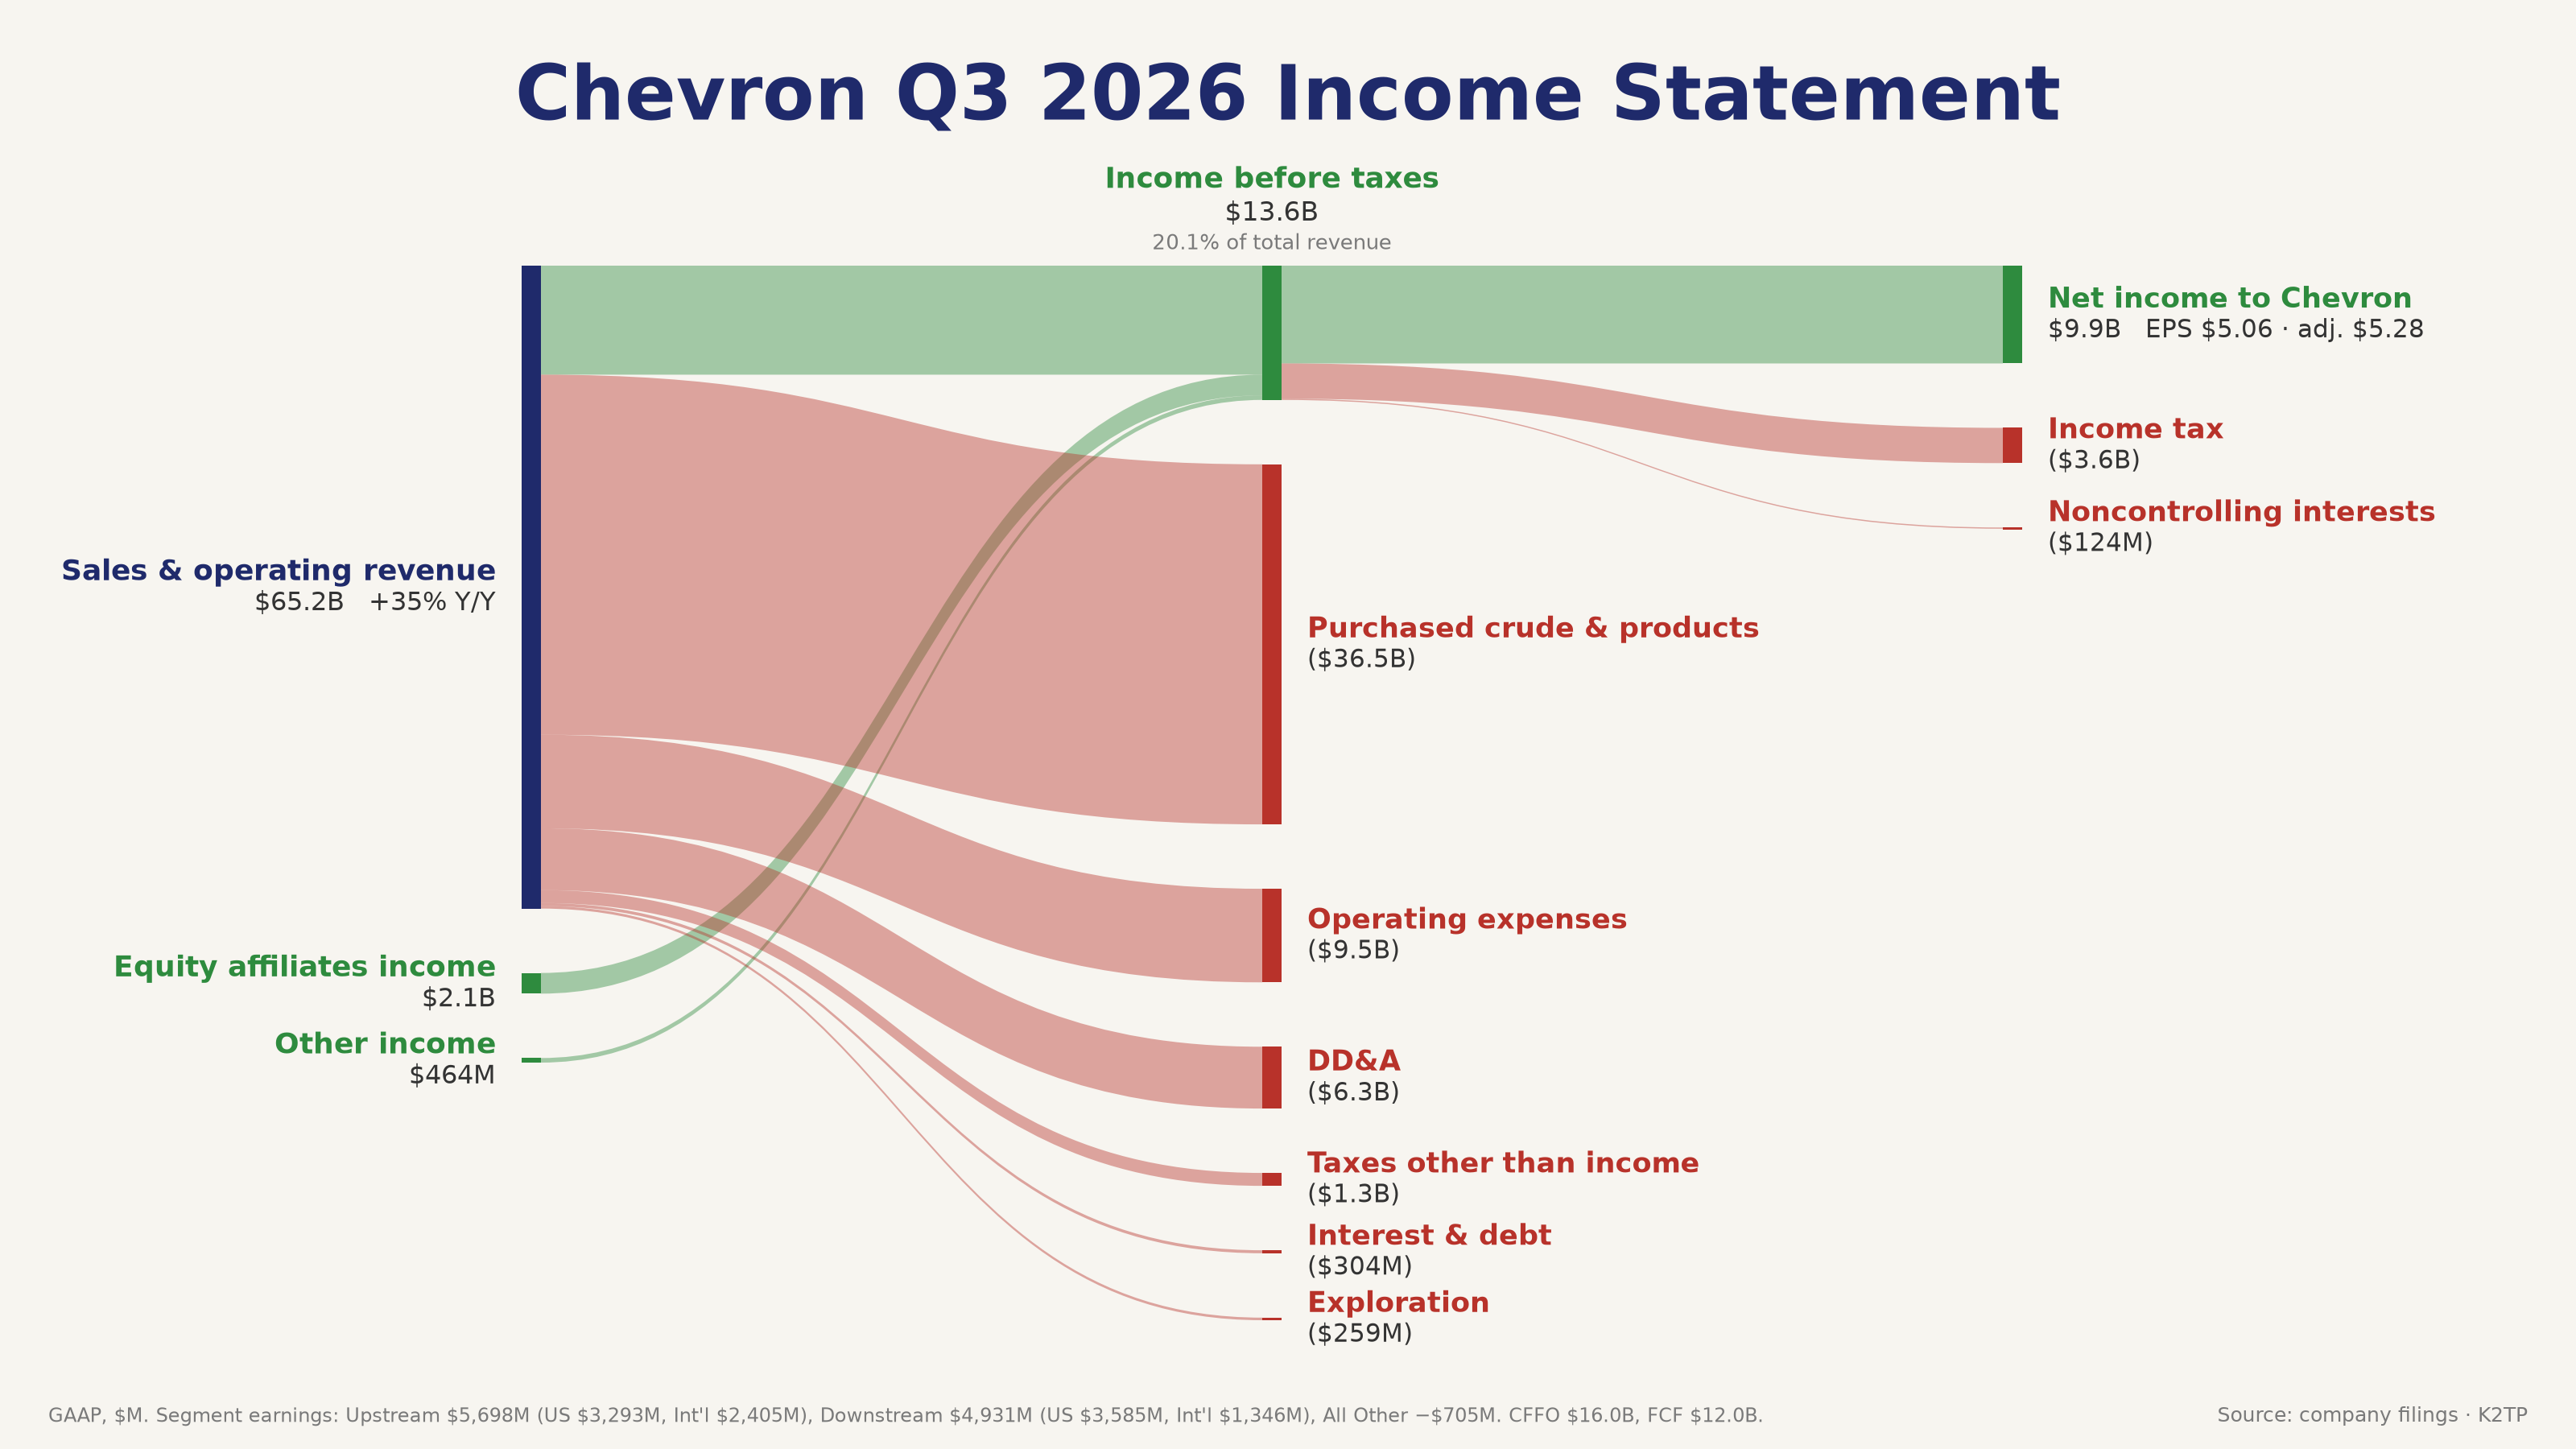
- Chevron (8-K Ex. 99.1, Q3 2026): lợi nhuận $9.92B, EPS $5.06; adjusted $10.36B, EPS $5.28 so với dự báo $4.93; doanh thu bán hàng và hoạt động $65.24B (+35% so với cùng kỳ); CFFO $16.0B, FCF $12.0B; CVX +1.75% lên 235.52 🟢
- Lợi nhuận quý 3 của ExxonMobil tăng gấp đôi lên $15.4B từ $7.5B; XOM +2.16% lên 187.25
- AbbVie adj. EPS $3.82 so với $3.74, guidance cả năm $13.95–$13.99; ABBV +1.41%
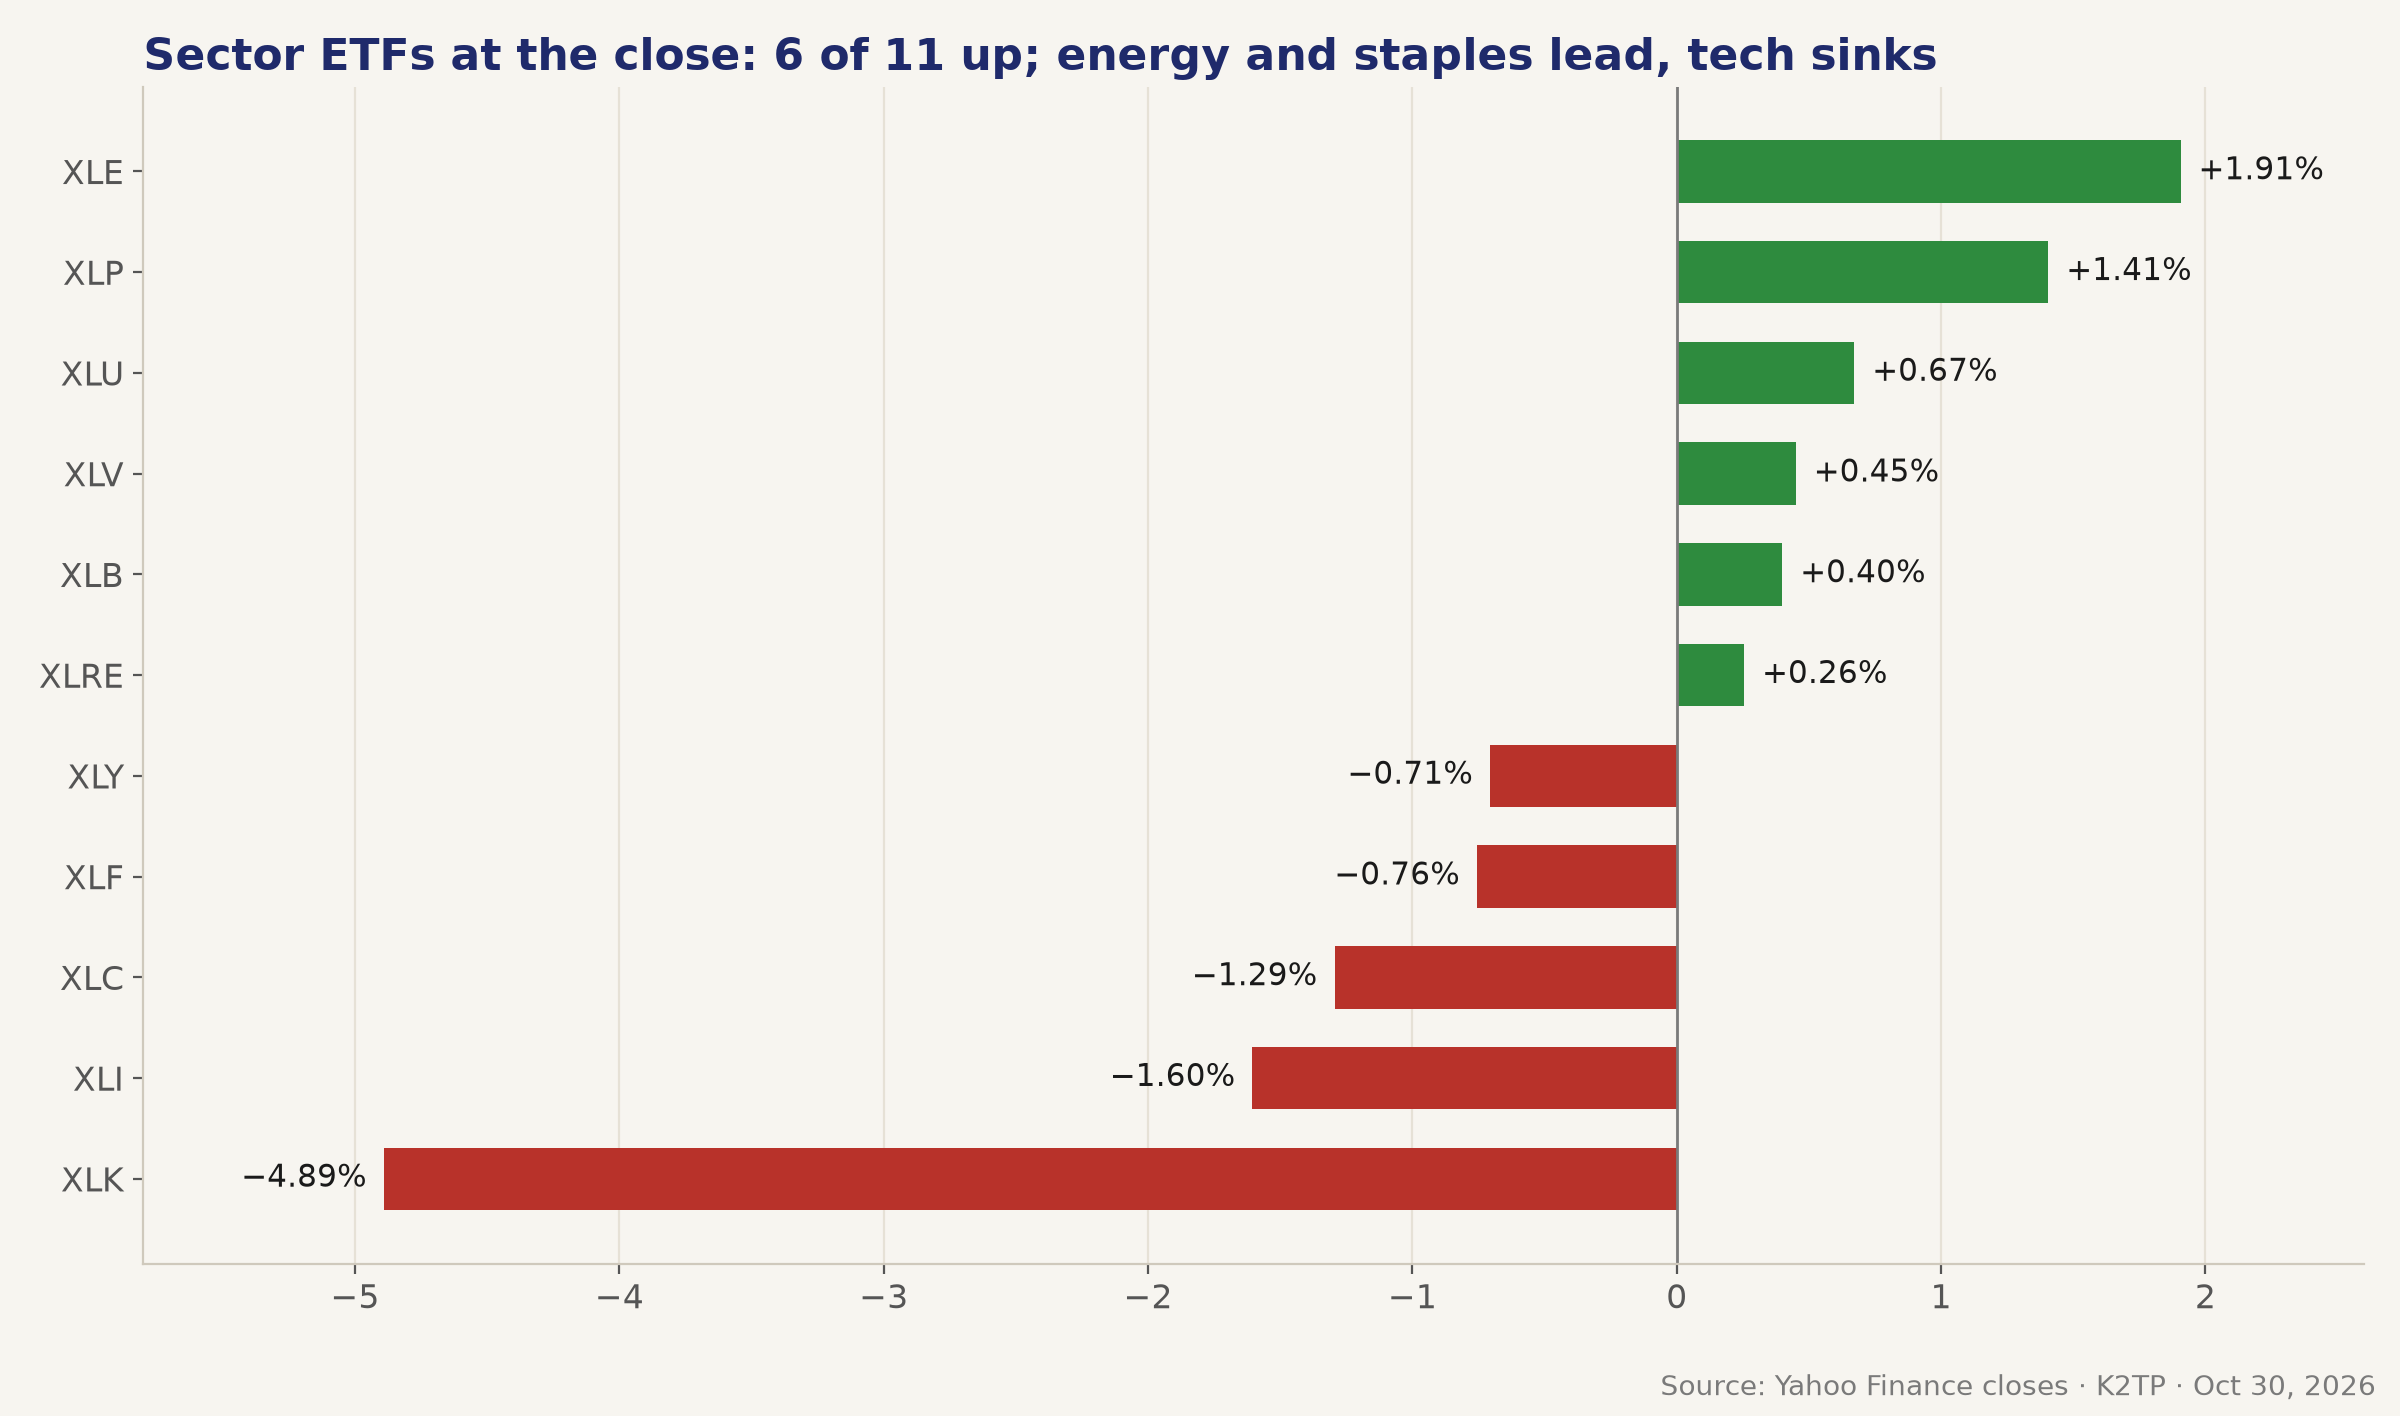
- 6/11 sector ETF tăng: XLE +1.91%, XLP +1.41%, XLU +0.67%, XLV +0.45%, XLB +0.40%, XLRE +0.26%; XLY −0.71%, XLF −0.76%, XLC −1.29%, XLI −1.60%, XLK −4.89%
- Các mã tăng khác: RIVN +6.20%, LLY +3.19% lên 1,417.54, WMT +1.86%, MA +0.36%
→ Tiền trú ẩn vào năng lượng, hàng tiêu dùng thiết yếu và y tế chứ không rời hẳn thị trường cổ phiếu. Nhờ vậy RSP chỉ giảm chưa tới một nửa mức giảm của SPX.
HORMUZ ĐẨY GIÁ DẦU LÊN ĐỈNH SÁU THÁNG
- Truyền thông nhà nước Iran nói một siêu tàu chở hơn 2 triệu thùng dầu trúng thủy lôi ở cửa eo biển Hormuz; UKMTO ghi nhận một sự cố ở phía nam đảo Lavan của Iran (bản tin trước giờ mở cửa và Pre-Close) 🔴
- Các nhà trung gian Qatar có mặt ở Tehran và CBS đưa tin có dấu hiệu tiến triển; Trump nói chiến tranh sẽ "sớm kết thúc"; có tin về khả năng Mỹ không kích sau bầu cử giữa kỳ 3/11; Houthi tấn công sân bay Aden
- WTI tháng 12 chốt $104.12 (+2.08%), Brent tháng 12 đáo hạn chốt $117.64 (+2.4%), mức chốt cao nhất từ cuối tháng 4; Brent tháng 1 $113.43; trong tháng 10 Brent tăng 13.6%, WTI tăng 15.2%
- Vàng khoảng $3,885 (khoảng −3.6%), DXY 101.96, BTC khoảng $77,212 (−0.72%)
→ Dầu trên $100 giữ cho câu chuyện lạm phát còn sống với phe hawkish trong Fed. Một tin từ vùng Vịnh trong cuối tuần có thể làm futures mở gap theo bất kỳ hướng nào tối Chủ nhật.
SPX: ĐỈNH TRONG NỬA GIỜ ĐẦU, ĐÁY SAU PHÁT BIỂU CỦA LOGAN, HỒI CUỐI PHIÊN
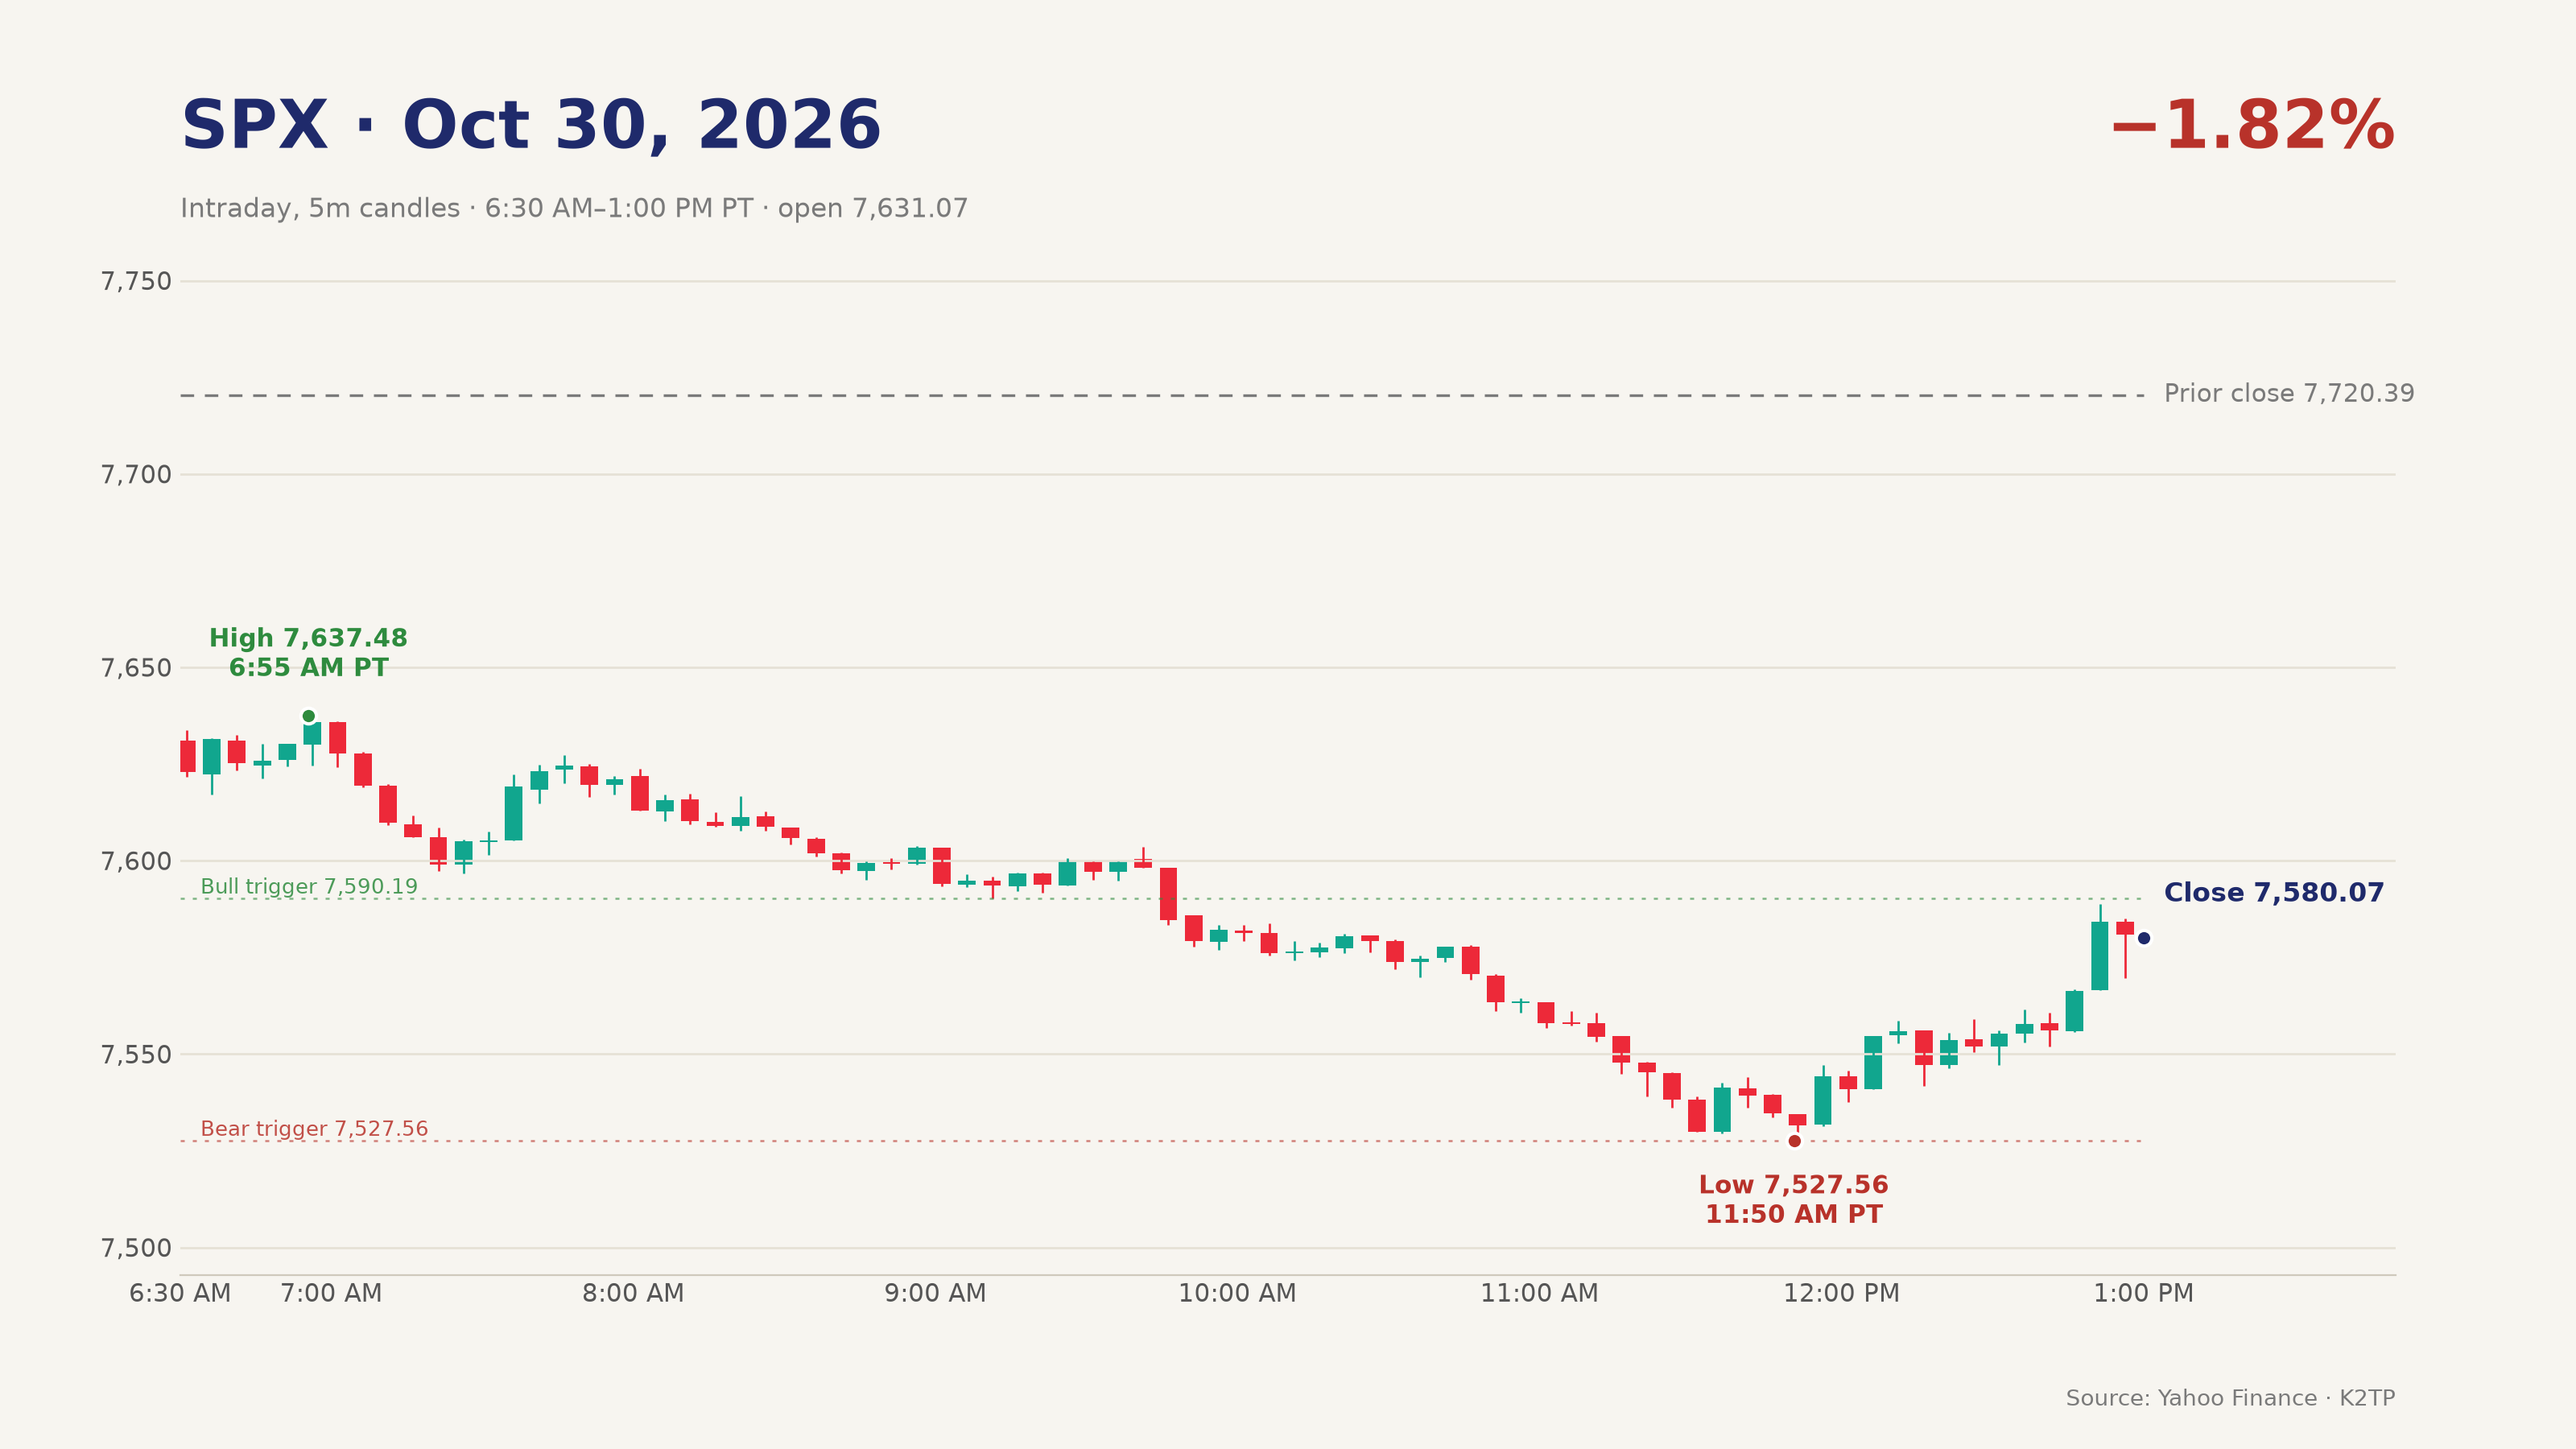
- Trước giờ mở cửa: ES −1.13%, NQ −2.65%; SPX ước tính quanh 7,634, dưới đường bear 7,677.16; VIX 18.60
- SPX mở cửa 7,631.07, lập đỉnh ngày 7,637.48 lúc 6:55 AM PT, rồi trượt dưới đáy ngày 23/10 là 7,612.07; giữa phiên SPX ở 7,594.53 (−1.63%) sau đáy 7,590.19, VIX 20.03
- Sau phát biểu của Logan lúc 10:31 AM PT, SPX chạm đáy ngày 7,527.56 lúc 11:50 AM PT, VIX chạm 23.93 và VIX9D có lúc vượt VIX3M
- Lúc pre-close SPX ở 7,553.47 (−2.16%); lực mua cuối tháng kéo chỉ số lên đóng cửa 7,580.07
- Đường Bear của Pre-Close (SPX dưới 7,527.56 với VIX trên 23.93) không kích hoạt; đường Bull (SPX trên 7,590.19 với VIX dưới 20.27) đạt một nửa: VIX 19.42 dưới 20.27 nhưng SPX còn thiếu 10 điểm
→ Đáy 7,527.56 giữ được đến cuối phiên và VIX hạ nhiệt, nhưng SPX đóng cửa dưới cả 7,612.07 và 7,590.19. Đây là hai ngưỡng kiểm tra đầu tiên của thứ Hai.
TUẦN VÀ THÁNG
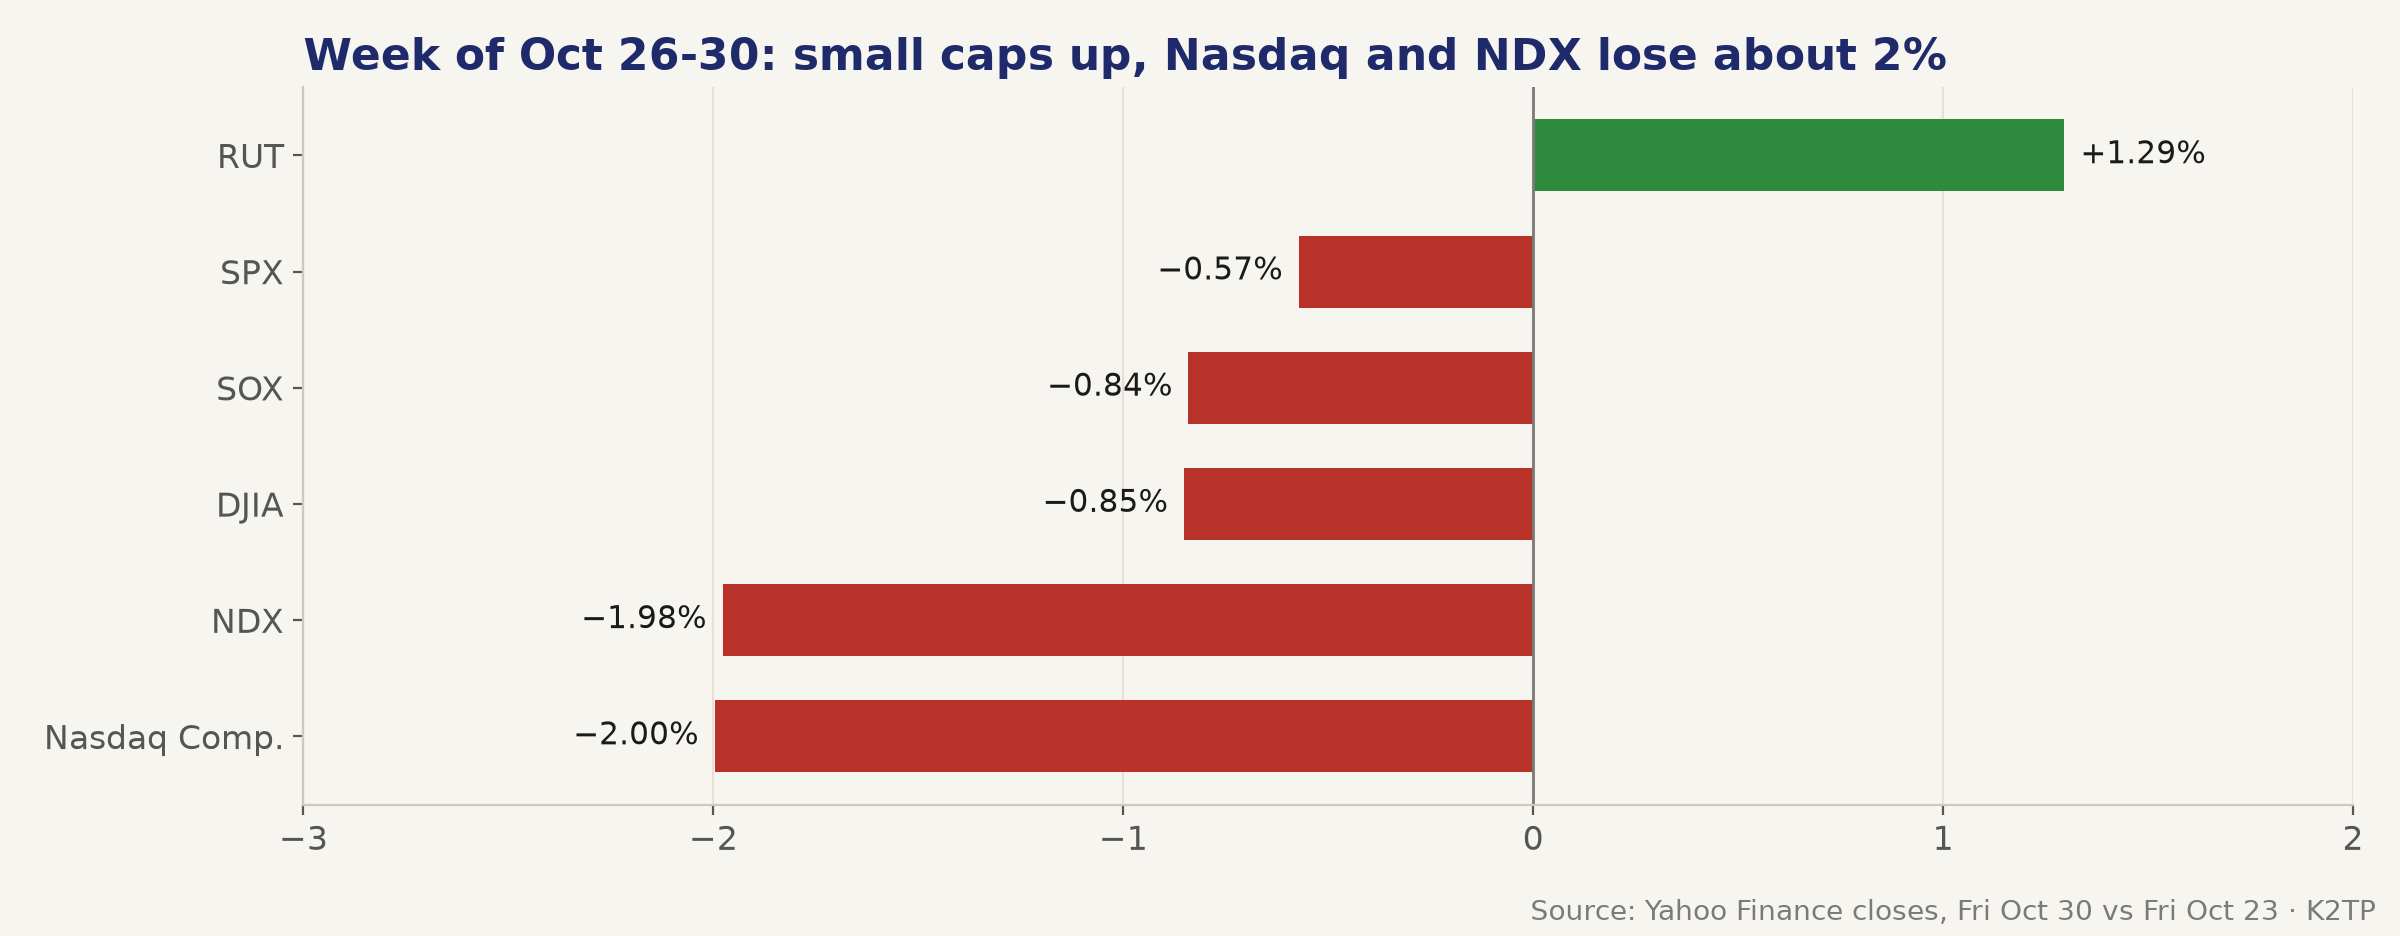
- Cả tuần (thứ Sáu so với thứ Sáu): RUT +1.29%, SPX −0.57%, SOX −0.84%, DJIA −0.85%, NDX −1.98%, Nasdaq Composite −2.00%; SPX giảm tuần thứ ba liên tiếp
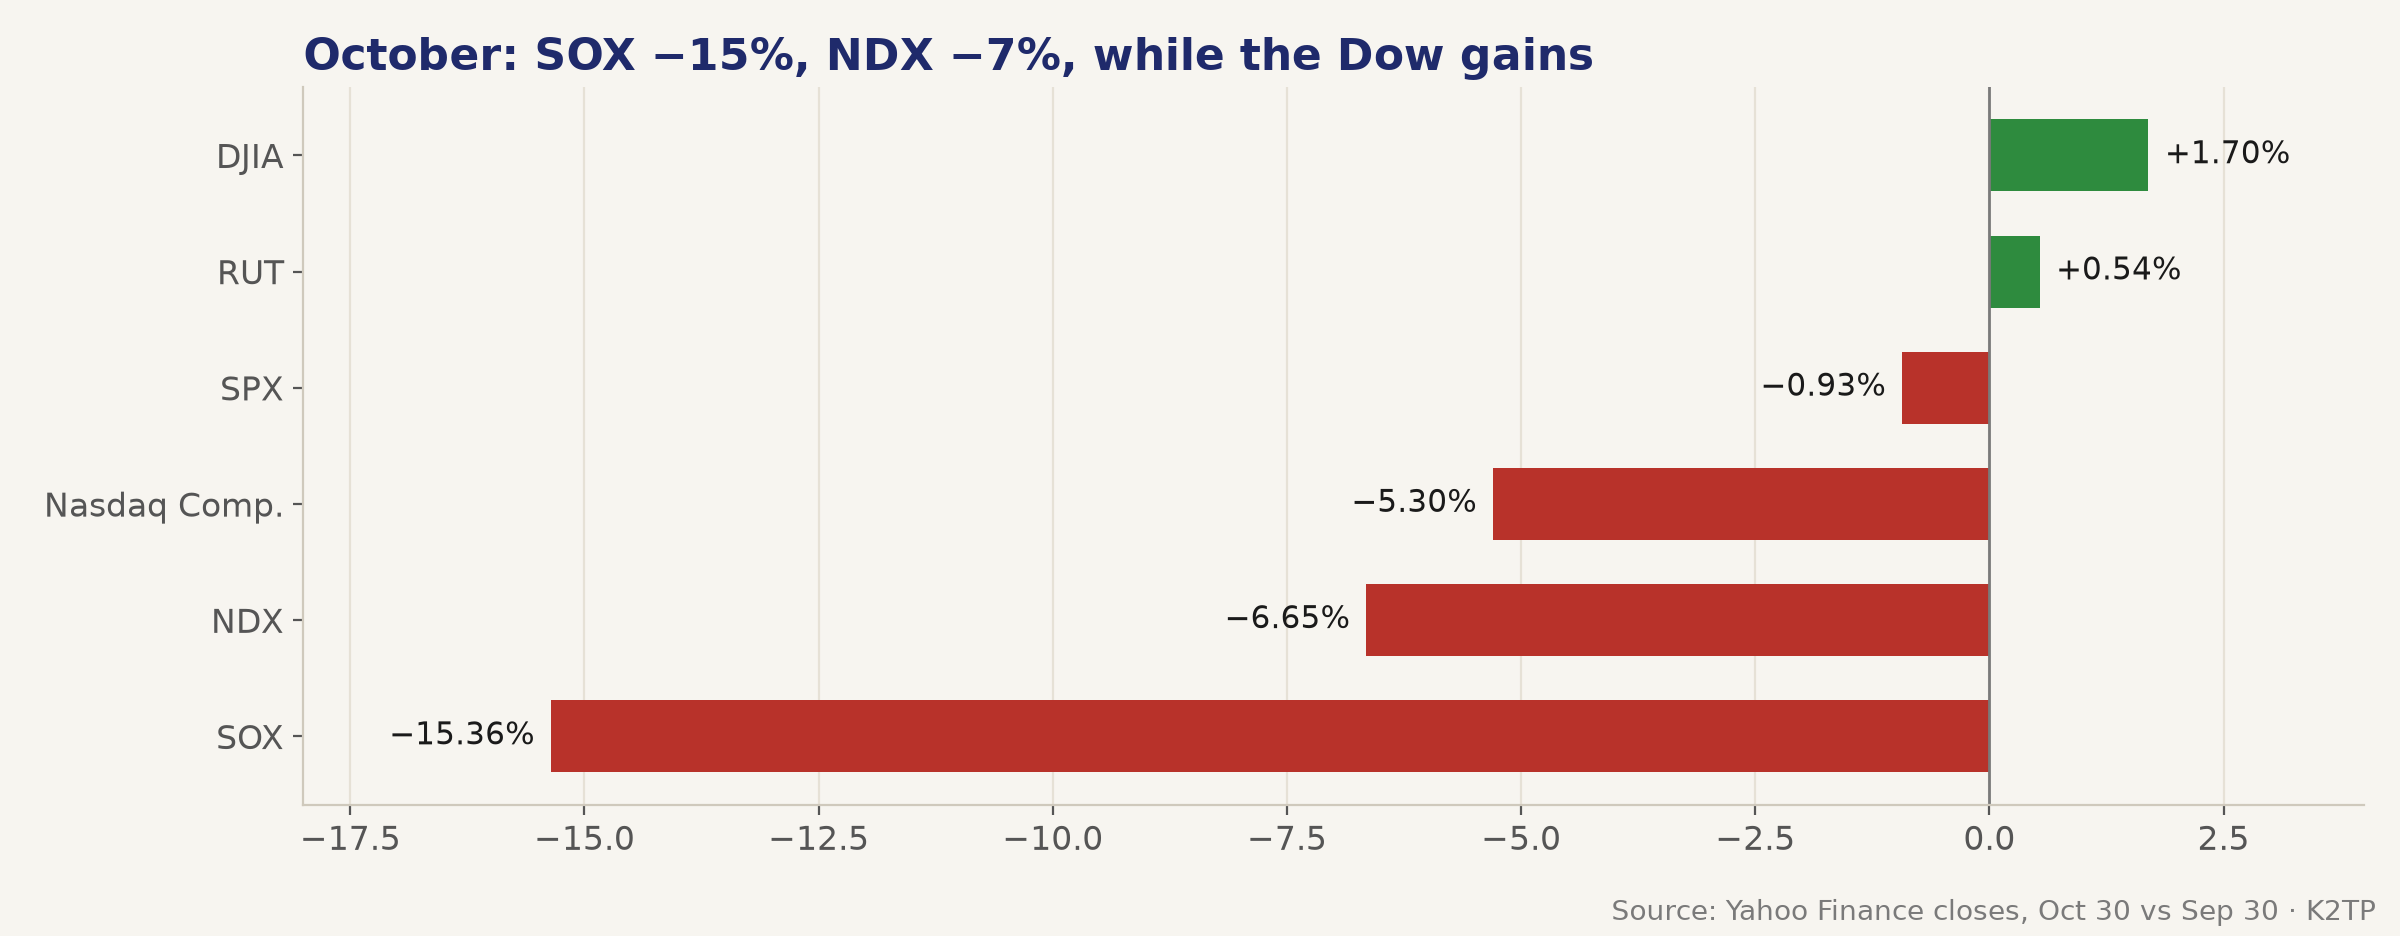
- Tháng 10: DJIA +1.70%, RUT +0.54%, SPX −0.93%, Nasdaq Composite −5.30%, NDX −6.65%, SOX −15.36%
- Chủ đề chính của tuần là cuộc định giá lại capex AI: Alphabet −12.64% hôm thứ Năm vì FCF âm, rồi đến capex của Amazon và guidance của Intel; y tế và hàng tiêu dùng thiết yếu dẫn đầu rotation
→ Bên dưới chỉ số, cổ phiếu trung bình có một tháng 10 tốt hơn nhiều so với nhóm dẫn dắt AI. Small cap và Dow tăng trong tháng trong khi nhóm chip mất 15%.
THỊ TRƯỜNG: CHIP SẬP, PHÒNG THỦ TRỤ VỮNG, BIẾN ĐỘNG TĂNG VỌT
Chỉ số (đóng cửa):
- SPX 7,580.07 (−1.82%), biên độ 7,527.56–7,637.48
- NDX 28,384.85 (−3.46%); Nasdaq Composite 25,437.00 (−2.86%)
- DJIA 51,770.31 (−1.09%)
- RUT 2,811.84 (−1.66%)
- RSP 218.31 (−0.79%)
- SOX 10,688.80 (−7.20%)
Diễn biến trong phiên: Trước giờ mở cửa ES −1.13% và NQ −2.65% vì Intel và Amazon. SPX mở cửa 7,631.07, lên đỉnh 7,637.48 lúc 6:55 AM PT, ở 7,594.53 lúc giữa phiên, rơi xuống 7,527.56 lúc 11:50 AM PT sau lời kêu gọi tăng lãi suất của Logan, ở 7,553.47 lúc pre-close và đóng cửa 7,580.07.
Luân chuyển ngành:
- Tăng: XLE +1.91%, XLP +1.41%, XLU +0.67%, XLV +0.45%, XLB +0.40%, XLRE +0.26%
- Giảm: XLY −0.71%, XLF −0.76%, XLC −1.29%, XLI −1.60%, XLK −4.89%
- Mega-cap: TSLA −0.87%, AAPL −1.23%, GOOGL −1.40%, AMZN −1.41%, META −1.53%, MSFT −1.55%, NVDA −4.22%, AVGO −5.48%, TSM −5.95%, AMD −10.88%, INTC −28.58%
Market internals:
- RSP −0.79% so với SPX −1.82%, chênh 103 bp; IWM −1.65%, QQQ −3.47%
- 6/11 sector tăng, cải thiện từ 5/11 lúc giữa phiên và pre-close
- Dữ liệu advance/decline của NYSE: không có
Biến động:
- VIX 19.42 (+12.91%), biên độ 18.03–23.93
- VIX9D 19.25 (đỉnh 25.06), VIX3M 20.78; đầu ngắn hạn của đường cong bị đảo ngược trong phiên rồi đóng cửa trở lại contango
- VVIX 106.43 (đỉnh 124.06)
- Mức gamma: không có dữ liệu
Liên thị trường:
- 2Y 4.59%, 5Y 4.721%, 10Y 4.929%, 30Y 5.309%
- WTI chốt $104.12 (+2.08%), Brent tháng 12 chốt $117.64 (đáo hạn), tháng 1 $113.43
- Vàng khoảng $3,885; DXY 101.96; BTC khoảng $77,212
Toàn cầu:
- Châu Á (thứ Sáu): Nikkei −2.1% còn 63,290.11, Kospi −3.5%, Thượng Hải −1.4%, Hang Seng +1.5%
- Châu Âu: Euro Stoxx 50 −1.22%, DAX −0.85%, CAC 40 đi ngang, FTSE 100 +0.07%; CPI Italy 5.4% y/y so với dự báo 4.6%, GDP quý 3 eurozone 0.4% so với 0.2%; BoJ giữ nguyên lãi suất và để ngỏ khả năng tăng vào tháng 12 (bản tin trước giờ mở cửa)
Các mức quan trọng của SPX:
- 7,637.48: đỉnh thứ Sáu; lấy lại với VIX dưới 18.03 sẽ làm dịu RISK-OFF
- 7,612.07: đáy ngày 23/10, nay là kháng cự
- 7,590.19: đáy giữa phiên thứ Sáu, ngưỡng đầu tiên cần lấy lại
- 7,580.07: giá đóng cửa
- 7,527.56: đáy thứ Sáu; thủng với VIX trên 23.93 sẽ kéo dài RISK-OFF
- 7,306: đường trung bình 200 ngày theo BTIG (CNBC)
- VIX: 20.27 và 23.93
Góc option seller:
- Kịch bản Bull: SPX lấy lại 7,590.19 rồi 7,612.07 với VIX dưới 20.27 sau ISM thứ Hai; regime dịu về TRANSITION. Chỉ thêm SPX put spread xa OTM sau khi có kết quả bầu cử giữa kỳ.
- Kịch bản Bear: SPX dưới 7,527.56 với VIX trên 23.93 mở đường về đường trung bình 200 ngày 7,306. Giữ size short put nhỏ, chỉ dùng spread giới hạn rủi ro và tránh từng mã chip riêng lẻ trước báo cáo của AMD thứ Ba.
- VIX 19.42 vẫn dưới VIX3M 20.78, nhưng việc đảo ngược trong phiên và VVIX lên 124 cho thấy nhu cầu phòng hộ ngắn hạn tăng. Premium đã dày hơn, nhưng tuần tới có bầu cử giữa kỳ, AMD, Apple và payrolls, nên cần tính size cho rủi ro gap.
- Ưu tiên underlying rộng như SPX hoặc RSP thay vì NDX; năng lượng và hàng tiêu dùng thiết yếu trụ vững, nhóm chip thì không.
CHỐT LẠI
- Guidance của Intel biến thành đợt bán chip mạnh nhất từ tháng 6: SOX −7.20%, NDX −3.46%, SPX −1.82% còn 7,580.07, mức đóng cửa thấp nhất tháng 10.
- Lời kêu gọi tăng lãi suất thêm hai lần của Logan tạo thêm áp lực, nhưng trái phiếu vẫn tăng giá như kênh trú ẩn: 2Y 4.59%, 10Y 4.929%.
- Regime 🔴 RISK-OFF. Đáy 7,527.56 giữ được và VIX hạ về 19.42 cuối phiên; lấy lại 7,590.19 với VIX dưới 20.27 là bước đầu tiên để quay về TRANSITION.
Cần theo dõi tuần tới (PT):
- Thứ Hai 7:00 AM: ISM Manufacturing tháng 10; sau giờ: Apple và Palantir
- Thứ Ba: bầu cử giữa kỳ Mỹ; sau giờ: AMD (guidance quý 3 khoảng $13B ± $300M)
- Trong tuần: ISM Services, JOLTS, earnings của McDonald's, Qualcomm, Uber, Pfizer và Amgen, cùng các quan chức Fed phát biểu
- Thứ Sáu 5:30 AM: báo cáo việc làm tháng 10 (đồng thuận khoảng 55K–56K việc làm, thất nghiệp 4.2%, lương +0.3% m/m)
- Cuối tuần: tin Hormuz và Iran trước giờ mở futures tối Chủ nhật
Kỳ vọng Bull: vùng Vịnh không leo thang trong cuối tuần, nhóm chip ổn định, SPX lấy lại 7,590.19 và 7,612.07 với VIX dưới 20.27. Kỳ vọng Bear: tin từ vùng Vịnh đẩy dầu lên tiếp, nhóm chip giảm sâu hơn, SPX thủng 7,527.56 với VIX trên 23.93.
Nguồn: 3 bản tin K2TP ngày 30/10/2026 (Bản tin trước giờ mở cửa, Midday, Pre-Close); thứ Sáu không có Evening Recap. Giá đóng cửa chính thức và trong phiên từ Yahoo Finance; 2Y từ Reuters; giá chốt dầu, tin tức và dữ liệu từ Reuters, CNBC, AFP, Newsquawk và FinancialJuice; lịch tuần tới từ CNBC và Trading Economics; Sankey Chevron từ báo cáo Q3 2026 của Chevron (8-K Ex. 99.1), SEC EDGAR. Phân tích: K2TP Framework.