Thị trường 29/10: Tech bị bán, phần còn lại tăng mạnh; GDP vượt dự báo, PCE đúng kỳ vọng kéo lợi suất xuống; sau giờ Intel −23% vì guidance yếu và Amazon −7% vì capex $77.3 tỷ
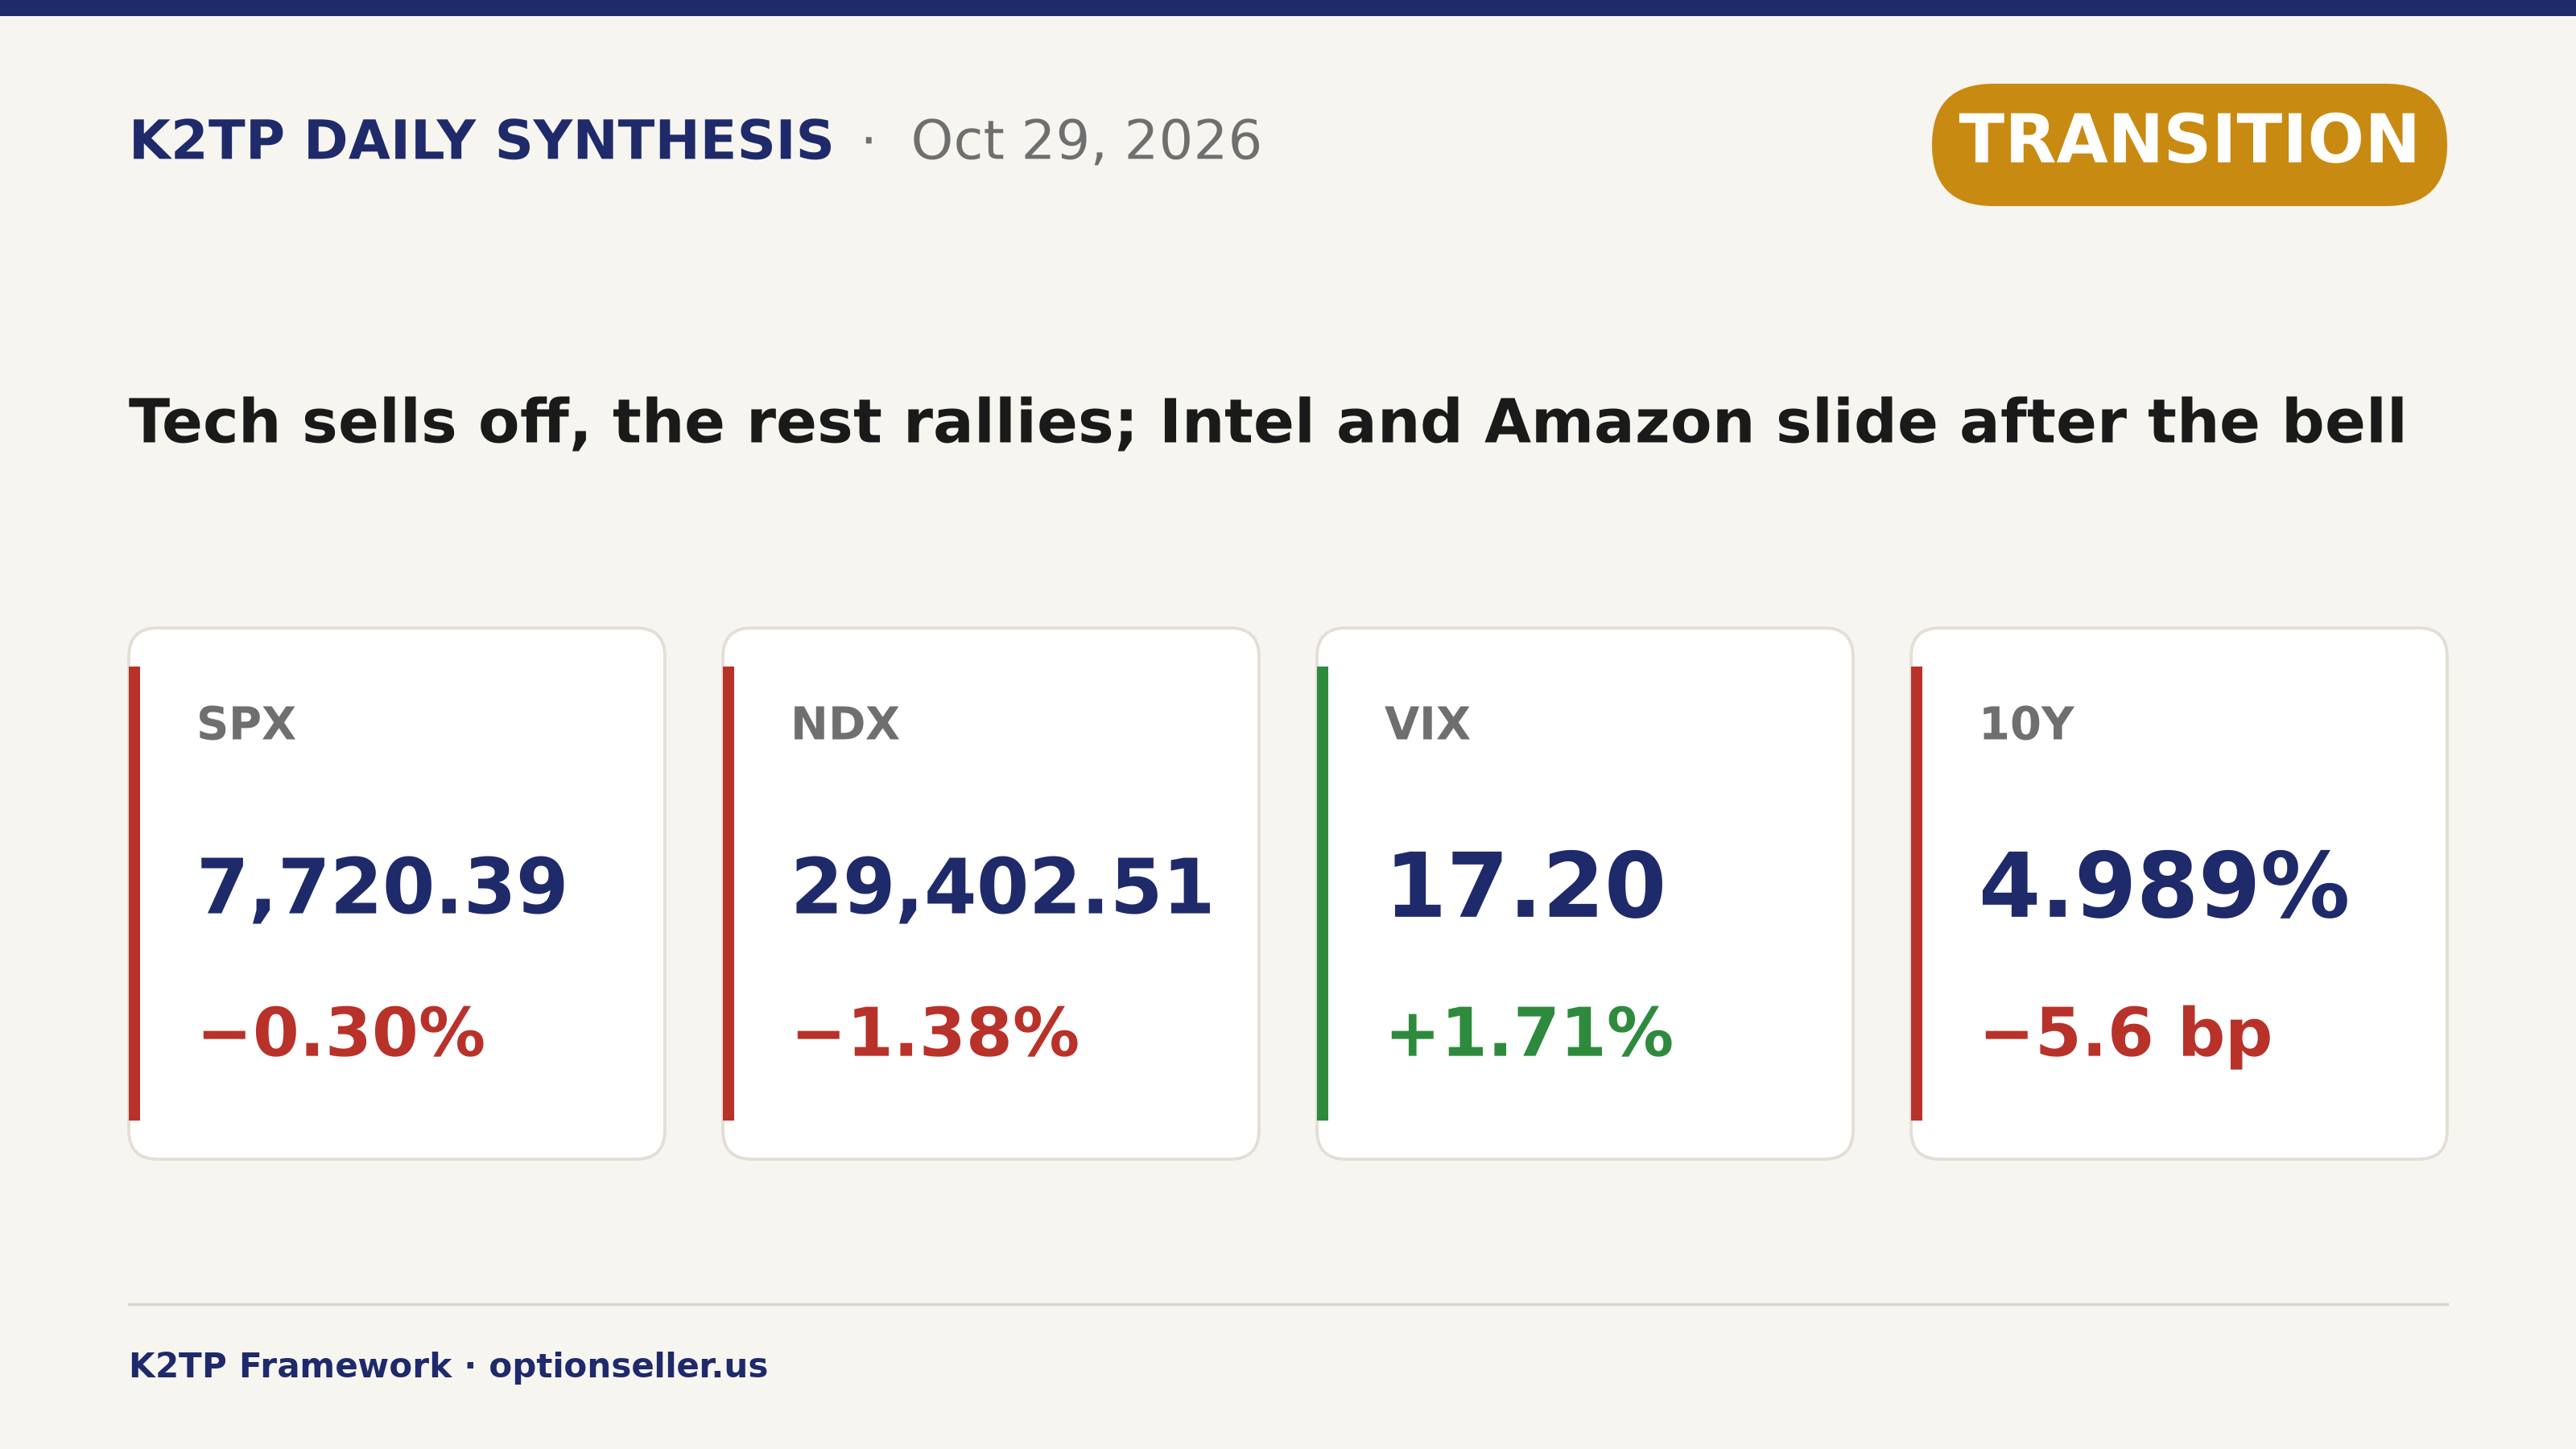
SPX −0.30%, NDX −1.38%, DJIA −0.25%, RUT +1.01%, RSP +1.20%, VIX +1.71% lên 17.20. GOOGL −12.64%, NOW −26.95%, CAT −9.25% trong khi LLY +6.63% và MA +4.16%; 9/11 ETF ngành tăng. 2Y 4.656% (−7.9 bp), 10Y 4.989% (−5.6 bp). Sau giờ INTC −23.01%, AMZN −7.30%; NQ futures khoảng −2.4% tối nay.
ĐIỂM TIN CHÍNH
- SPX −0.30% về 7,720.39 (−23.59 điểm); NDX −1.38% về 29,402.51; Nasdaq Composite −1.38%; DJIA −0.25% về 52,342.56; RUT +1.01% lên 2,859.22
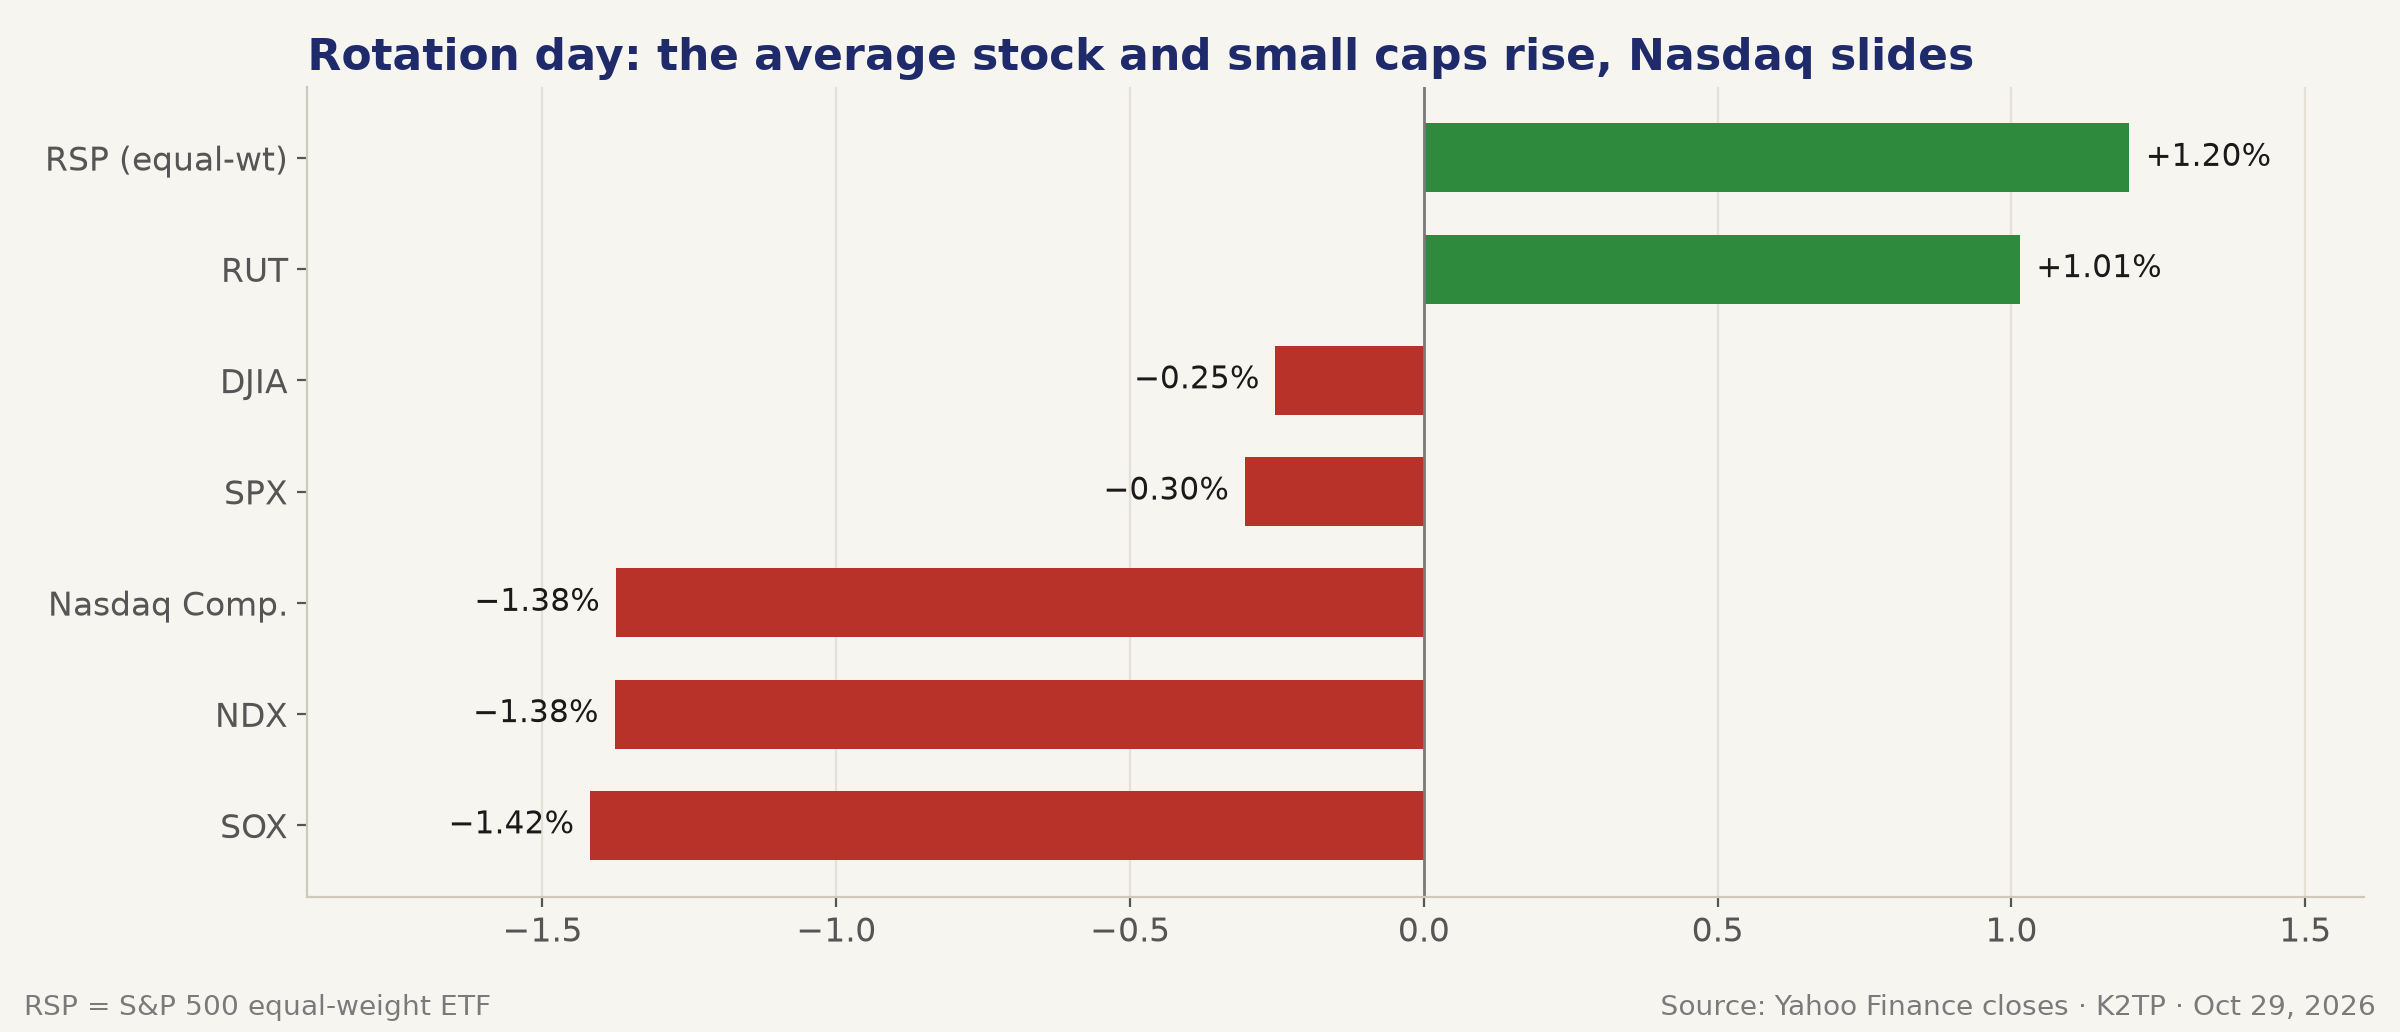
- Rotation mạnh nhất tuần: RSP (equal-weight) +1.20%, vượt SPX 150 bp; 9/11 ETF ngành tăng, dẫn đầu là XLV +2.40% và XLRE +2.21%; XLC −1.87%, XLK −1.18%
- Dữ liệu 5:30 AM PT: GDP Q3 3.4% so với dự báo 3.2%; PCE 3.6% y/y và core PCE 3.1% y/y, đúng dự báo; đơn xin trợ cấp thất nghiệp lần đầu 194K so với 198K
- Phản ứng earnings tối thứ Tư: GOOGL −12.64%, NOW −26.95%, FTNT −20.09%; CAT −9.25% dù beat; LLY +6.63% sau khi nâng guidance doanh thu 2026 lên $91–92 tỷ
- Thương vụ: DoorDash mua Maplebear (Instacart) giá $65/cổ phiếu, DASH +5.61%; Bloomberg đưa tin Marvell đàm phán mua Lumentum, MRVL −13.24%
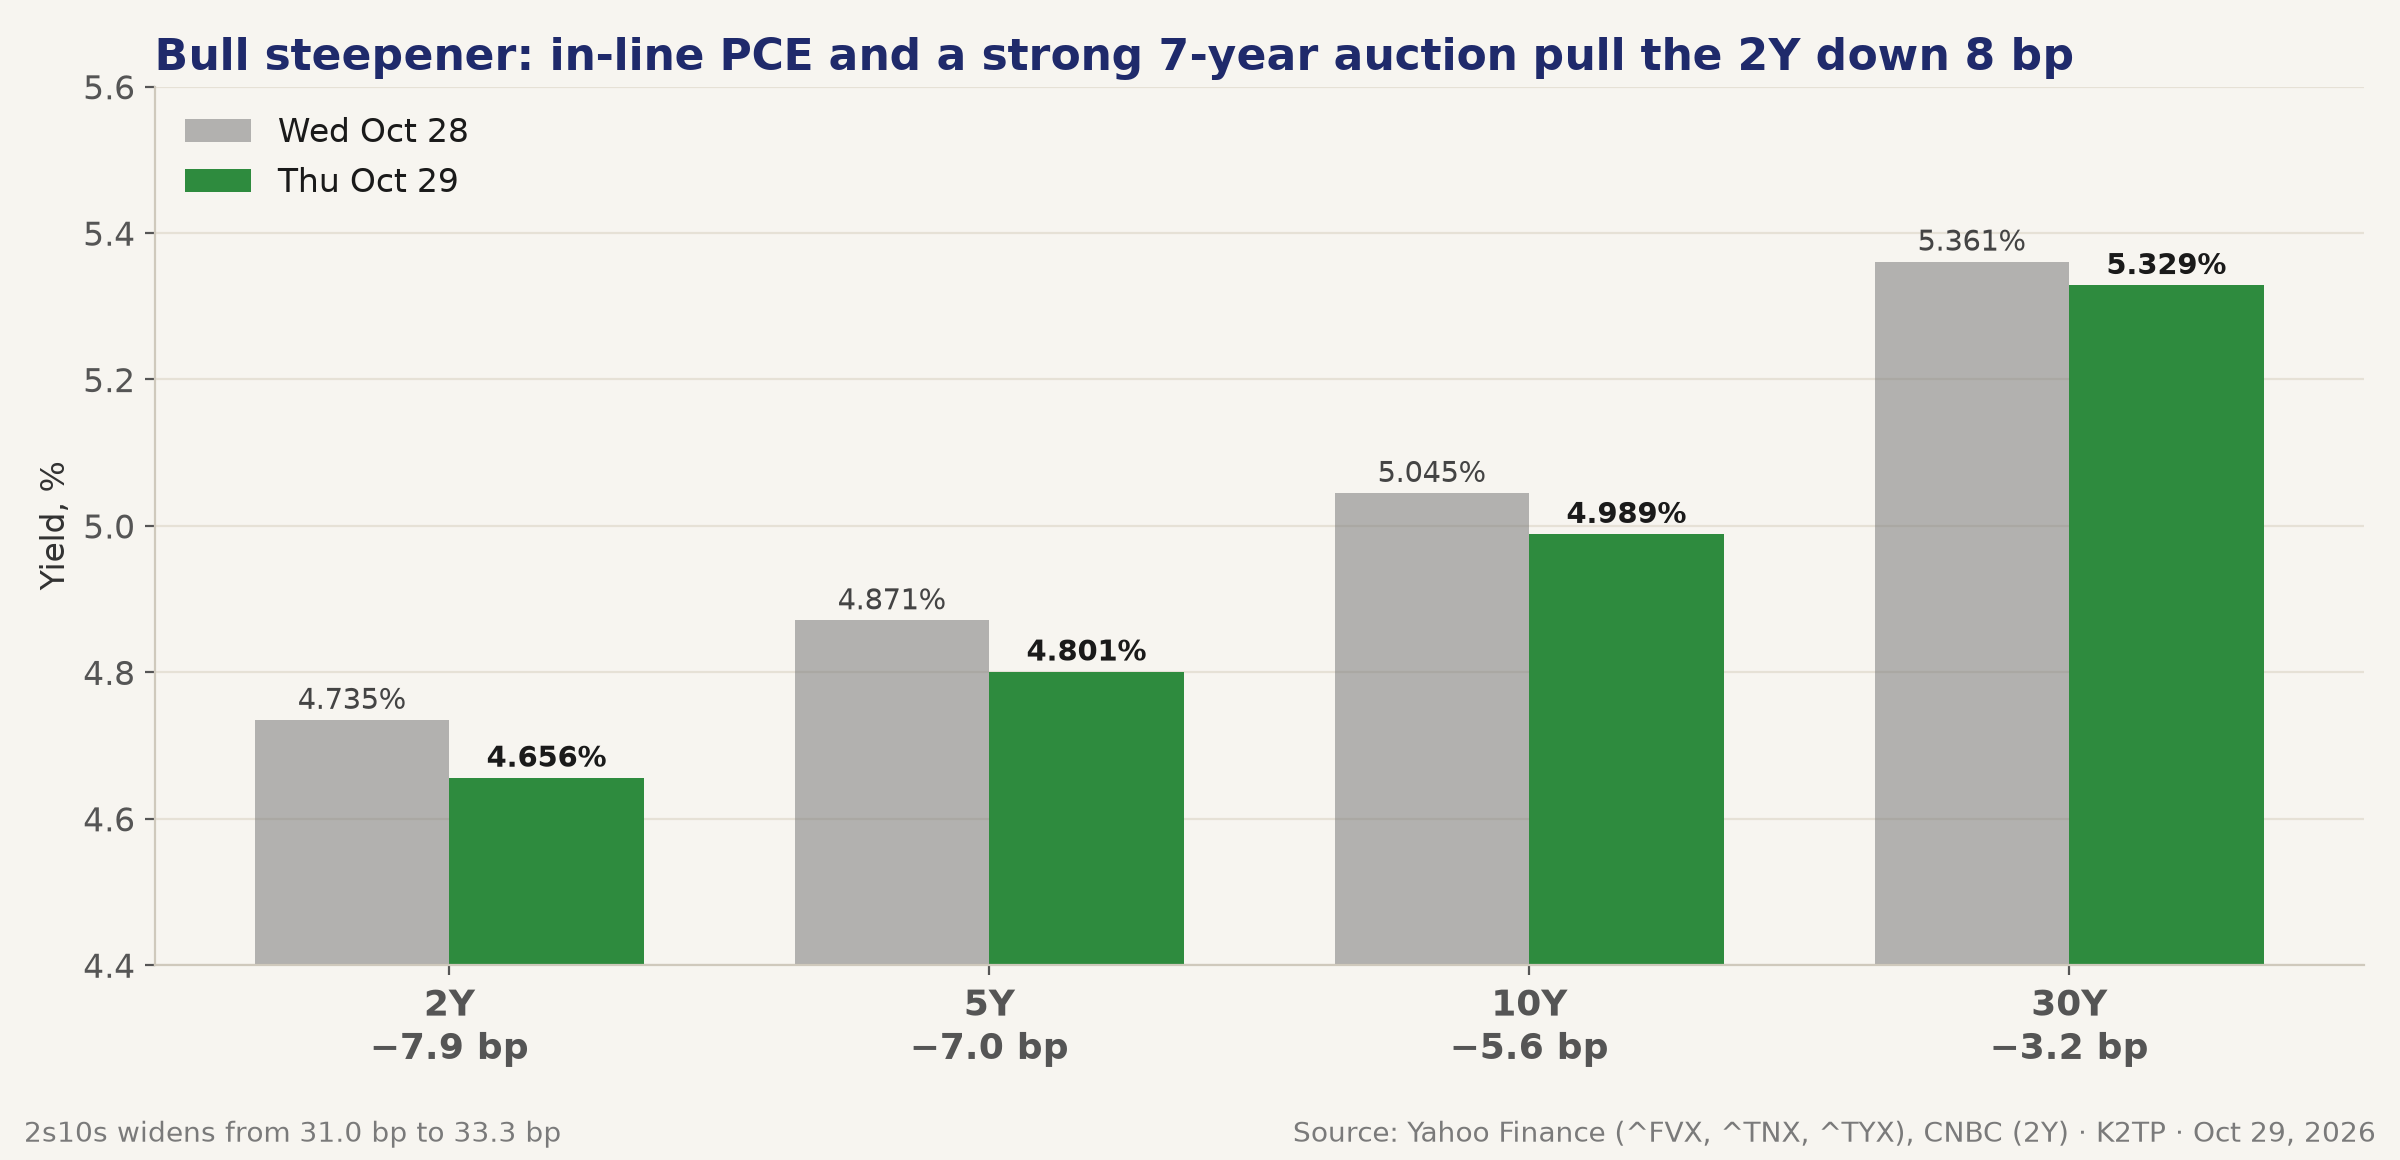
- Bull steepener: 2Y −7.9 bp về 4.656%, 10Y −5.6 bp về 4.989%; đấu giá 7 năm 4.894%, đúng mức when-issued, bid-to-cover 2.46
- ECB giữ lãi suất 2.50%; theo nguồn tin, các quan chức ECB sẵn sàng tăng lãi suất vào tháng 12
- Sau giờ: Intel −23.01% vì guidance doanh thu Q4 $15–16 tỷ so với dự báo $17.1 tỷ; Amazon −7.30% vì capex quý $77.3 tỷ và FCF 12 tháng −$42.4 tỷ dù AWS +39%
- Houthi tuyên bố tấn công các cơ sở dầu của Saudi (Ras Tanura, Abqaiq, Rabigh); UKMTO báo một tàu bốc cháy ở eo Hormuz lúc khoảng 4:57 PM PT; WTI khoảng $104.80 lúc 6:52 PM PT
- Regime: 🟡 TRANSITION (từ 🟢 RISK-ON); ES ước tính SPX mở cửa dưới ngưỡng 7,677.16; Employment Cost Index (ECI) thứ Sáu lúc 5:30 AM PT
GDP MẠNH, PCE ĐÚNG KỲ VỌNG, LỢI SUẤT GIẢM
- GDP Q3 sơ bộ 3.4% so với dự báo 3.2% (kỳ trước 2.2%); chỉ số giá GDP 2.3% so với dự báo 3.2% (bản tin trước giờ mở cửa) 🟢
- PCE tháng 9: 3.6% y/y (+0.5% m/m), core 3.1% y/y (+0.3% m/m), đúng dự báo; chi tiêu cá nhân +0.5% so với 0.6%; đơn xin trợ cấp thất nghiệp lần đầu 194K so với 198K
- Đấu giá trái phiếu 7 năm: 4.894%, đúng mức when-issued, bid-to-cover 2.46, indirect 57.77% (bản tin Pre-Close)
- Lợi suất đóng cửa: 2Y 4.656% (−7.9 bp), 5Y 4.801% (−7.0 bp), 10Y 4.989% (−5.6 bp, trở lại dưới 5%), 30Y 5.329% (−3.2 bp); 2s10s nới từ 31.0 bp lên 33.3 bp
- Tối nay, theo Evening Recap: 2Y khoảng 4.565% và 10Y khoảng 4.90% khi đà mua trái phiếu tiếp tục
- Lãi suất thế chấp 30 năm của Freddie Mac 7.24% (bản tin Midday); dữ liệu FedWatch cập nhật sau đợt giảm lợi suất không có
→ PCE không nóng hơn lo ngại và đấu giá 7 năm suôn sẻ nên đầu ngắn hạn giảm mạnh nhất. 2Y giảm khoảng 17 bp từ thứ Tư đến tối nay cho thấy thị trường đang bớt định giá rủi ro tăng lãi suất sau FOMC, và ECI sáng thứ Sáu là phép thử kế tiếp.
TECH BỊ BÁN, PHẦN CÒN LẠI CỦA THỊ TRƯỜNG TĂNG
- FinancialJuice tóm tắt phiên này là đợt bán tháo tech châm ngòi cho rotation rộng trong khi trái phiếu tăng (Evening Recap) 🟢
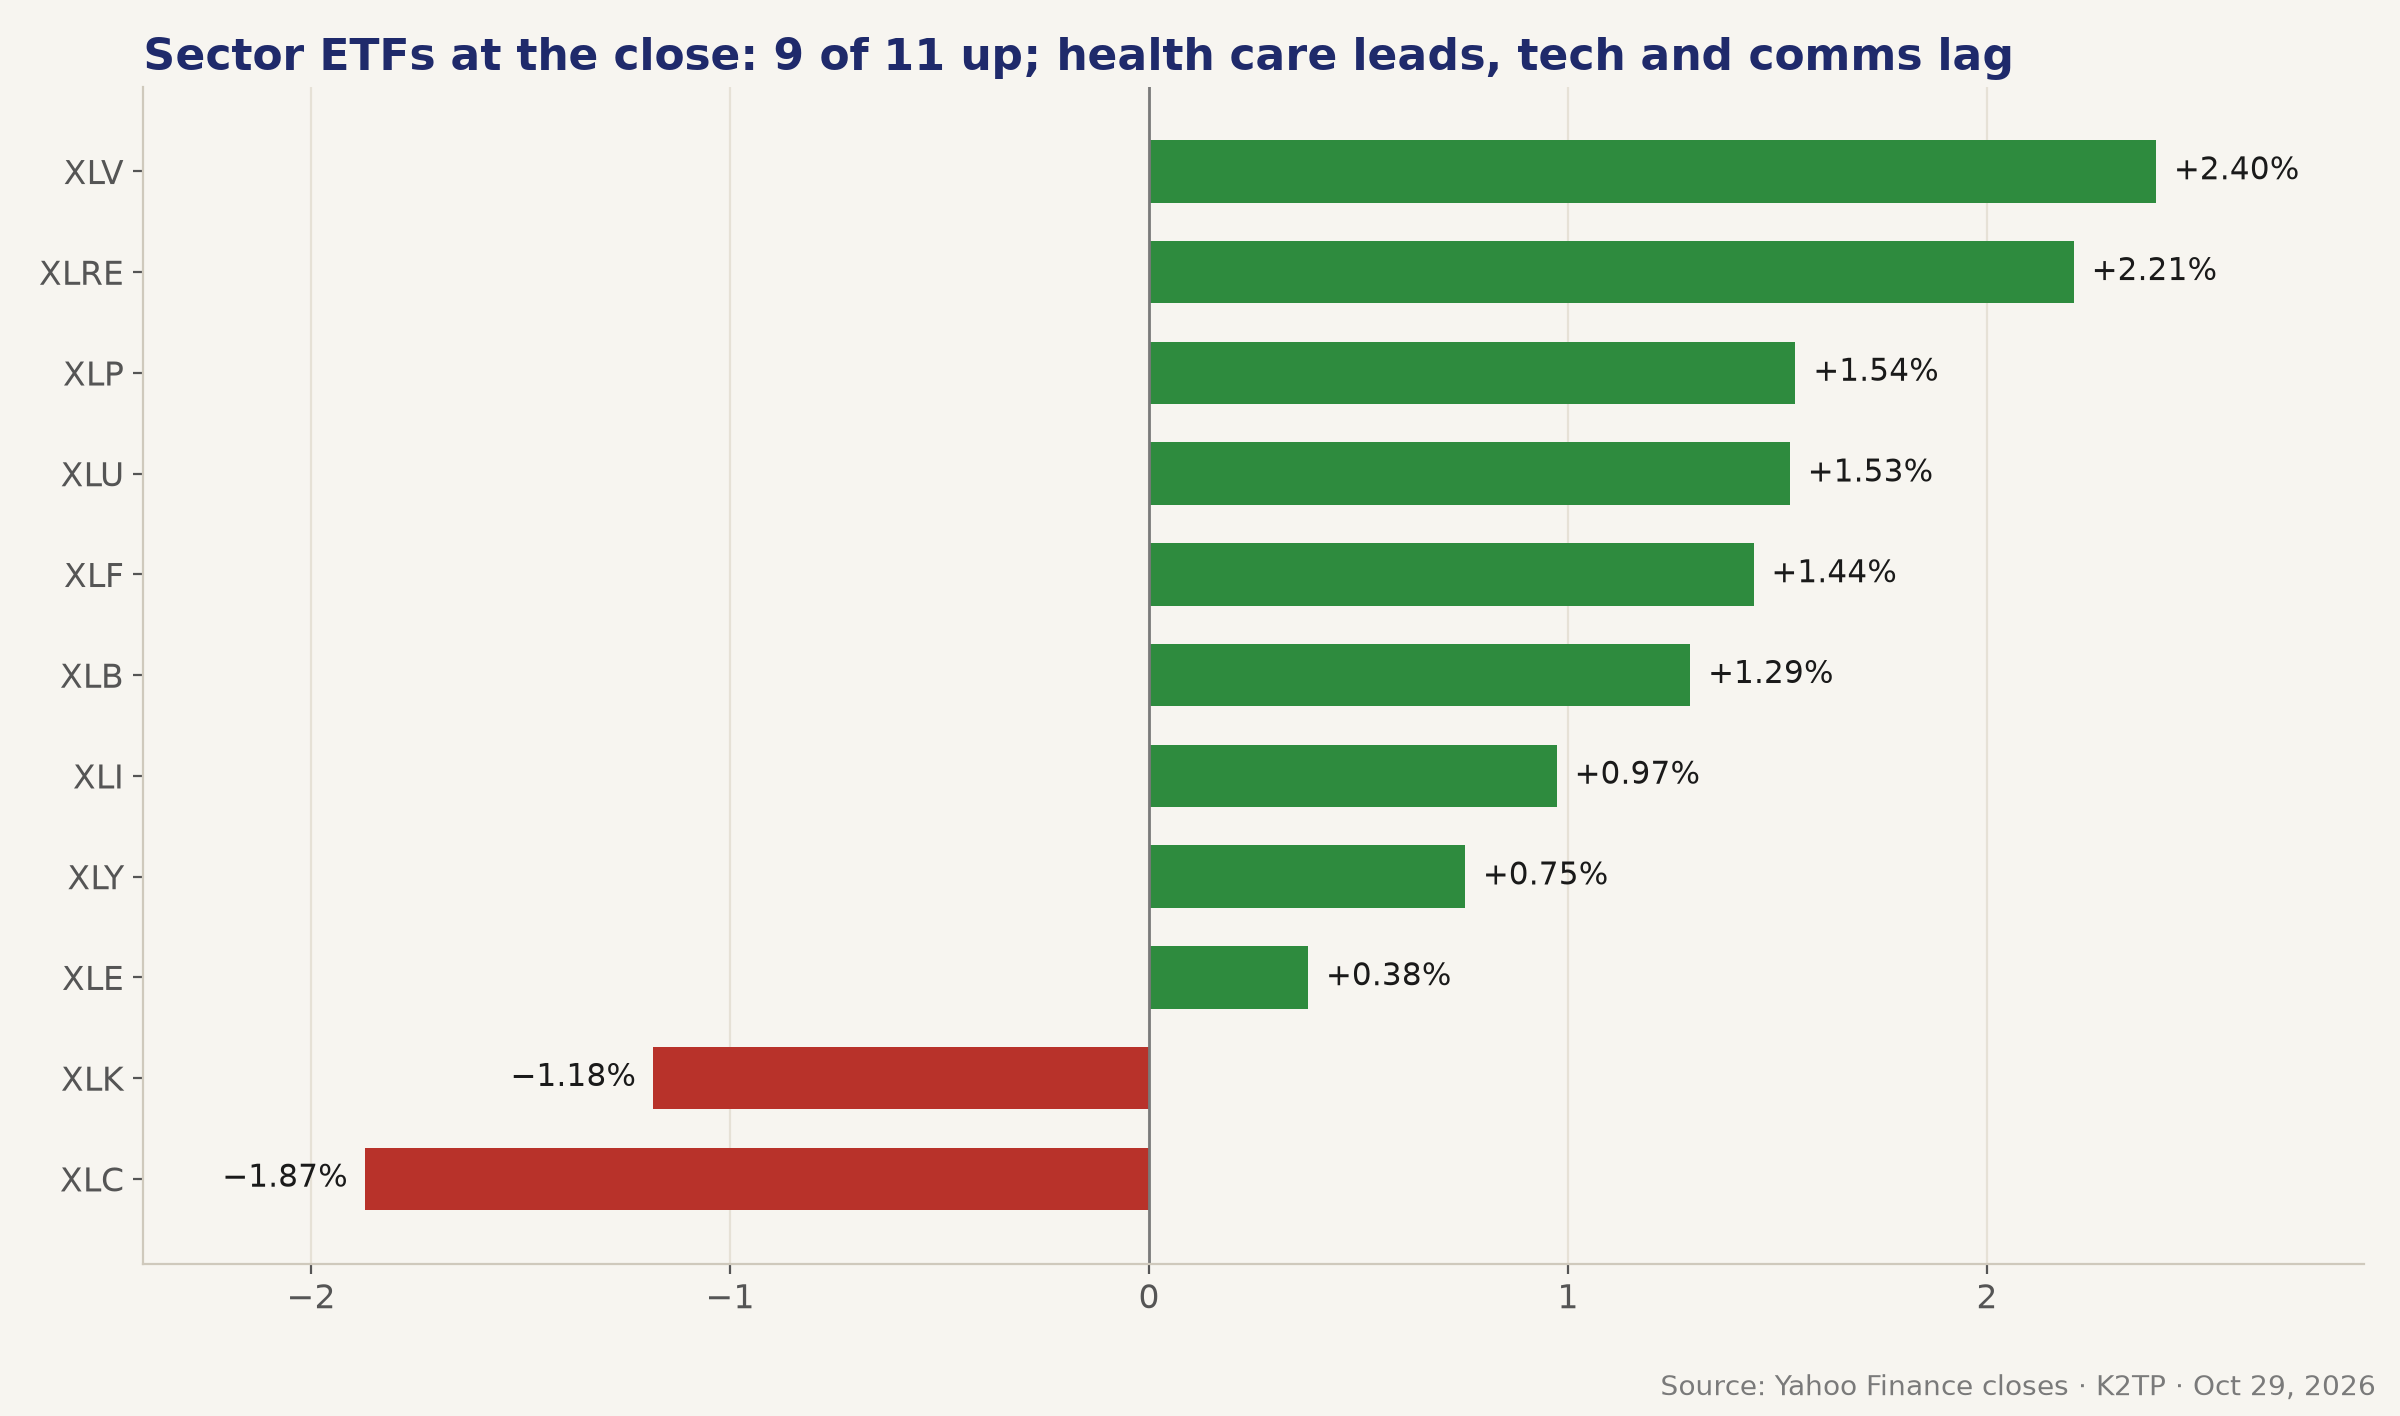
- 9/11 ETF ngành tăng: XLV +2.40%, XLRE +2.21%, XLP +1.54%, XLU +1.53%, XLF +1.44%, XLB +1.29%, XLI +0.97%, XLY +0.75%, XLE +0.38%; XLK −1.18%, XLC −1.87%
- RSP +1.20% và IWM +0.97% vượt SPY −0.38% và QQQ −1.42%; RUT +1.01%
- NDX −1.38% và SOX −1.42%, kéo SPX xuống dù đa số cổ phiếu tăng
- MOC imbalance khoảng $4.48 tỷ bên mua cho S&P 500; dữ liệu advance/decline của NYSE không có
→ Đây là breadth tốt nhất tuần, nhưng chỉ số cap-weighted vẫn giảm vì mega-cap tech. Tiền chuyển sang các nhóm nhạy lãi suất và phòng thủ khi lợi suất giảm, chứ không rời khỏi thị trường.
EARNINGS: ALPHABET VÀ SERVICENOW BỊ PHẠT, LILLY VÀ MASTERCARD ĐƯỢC THƯỞNG
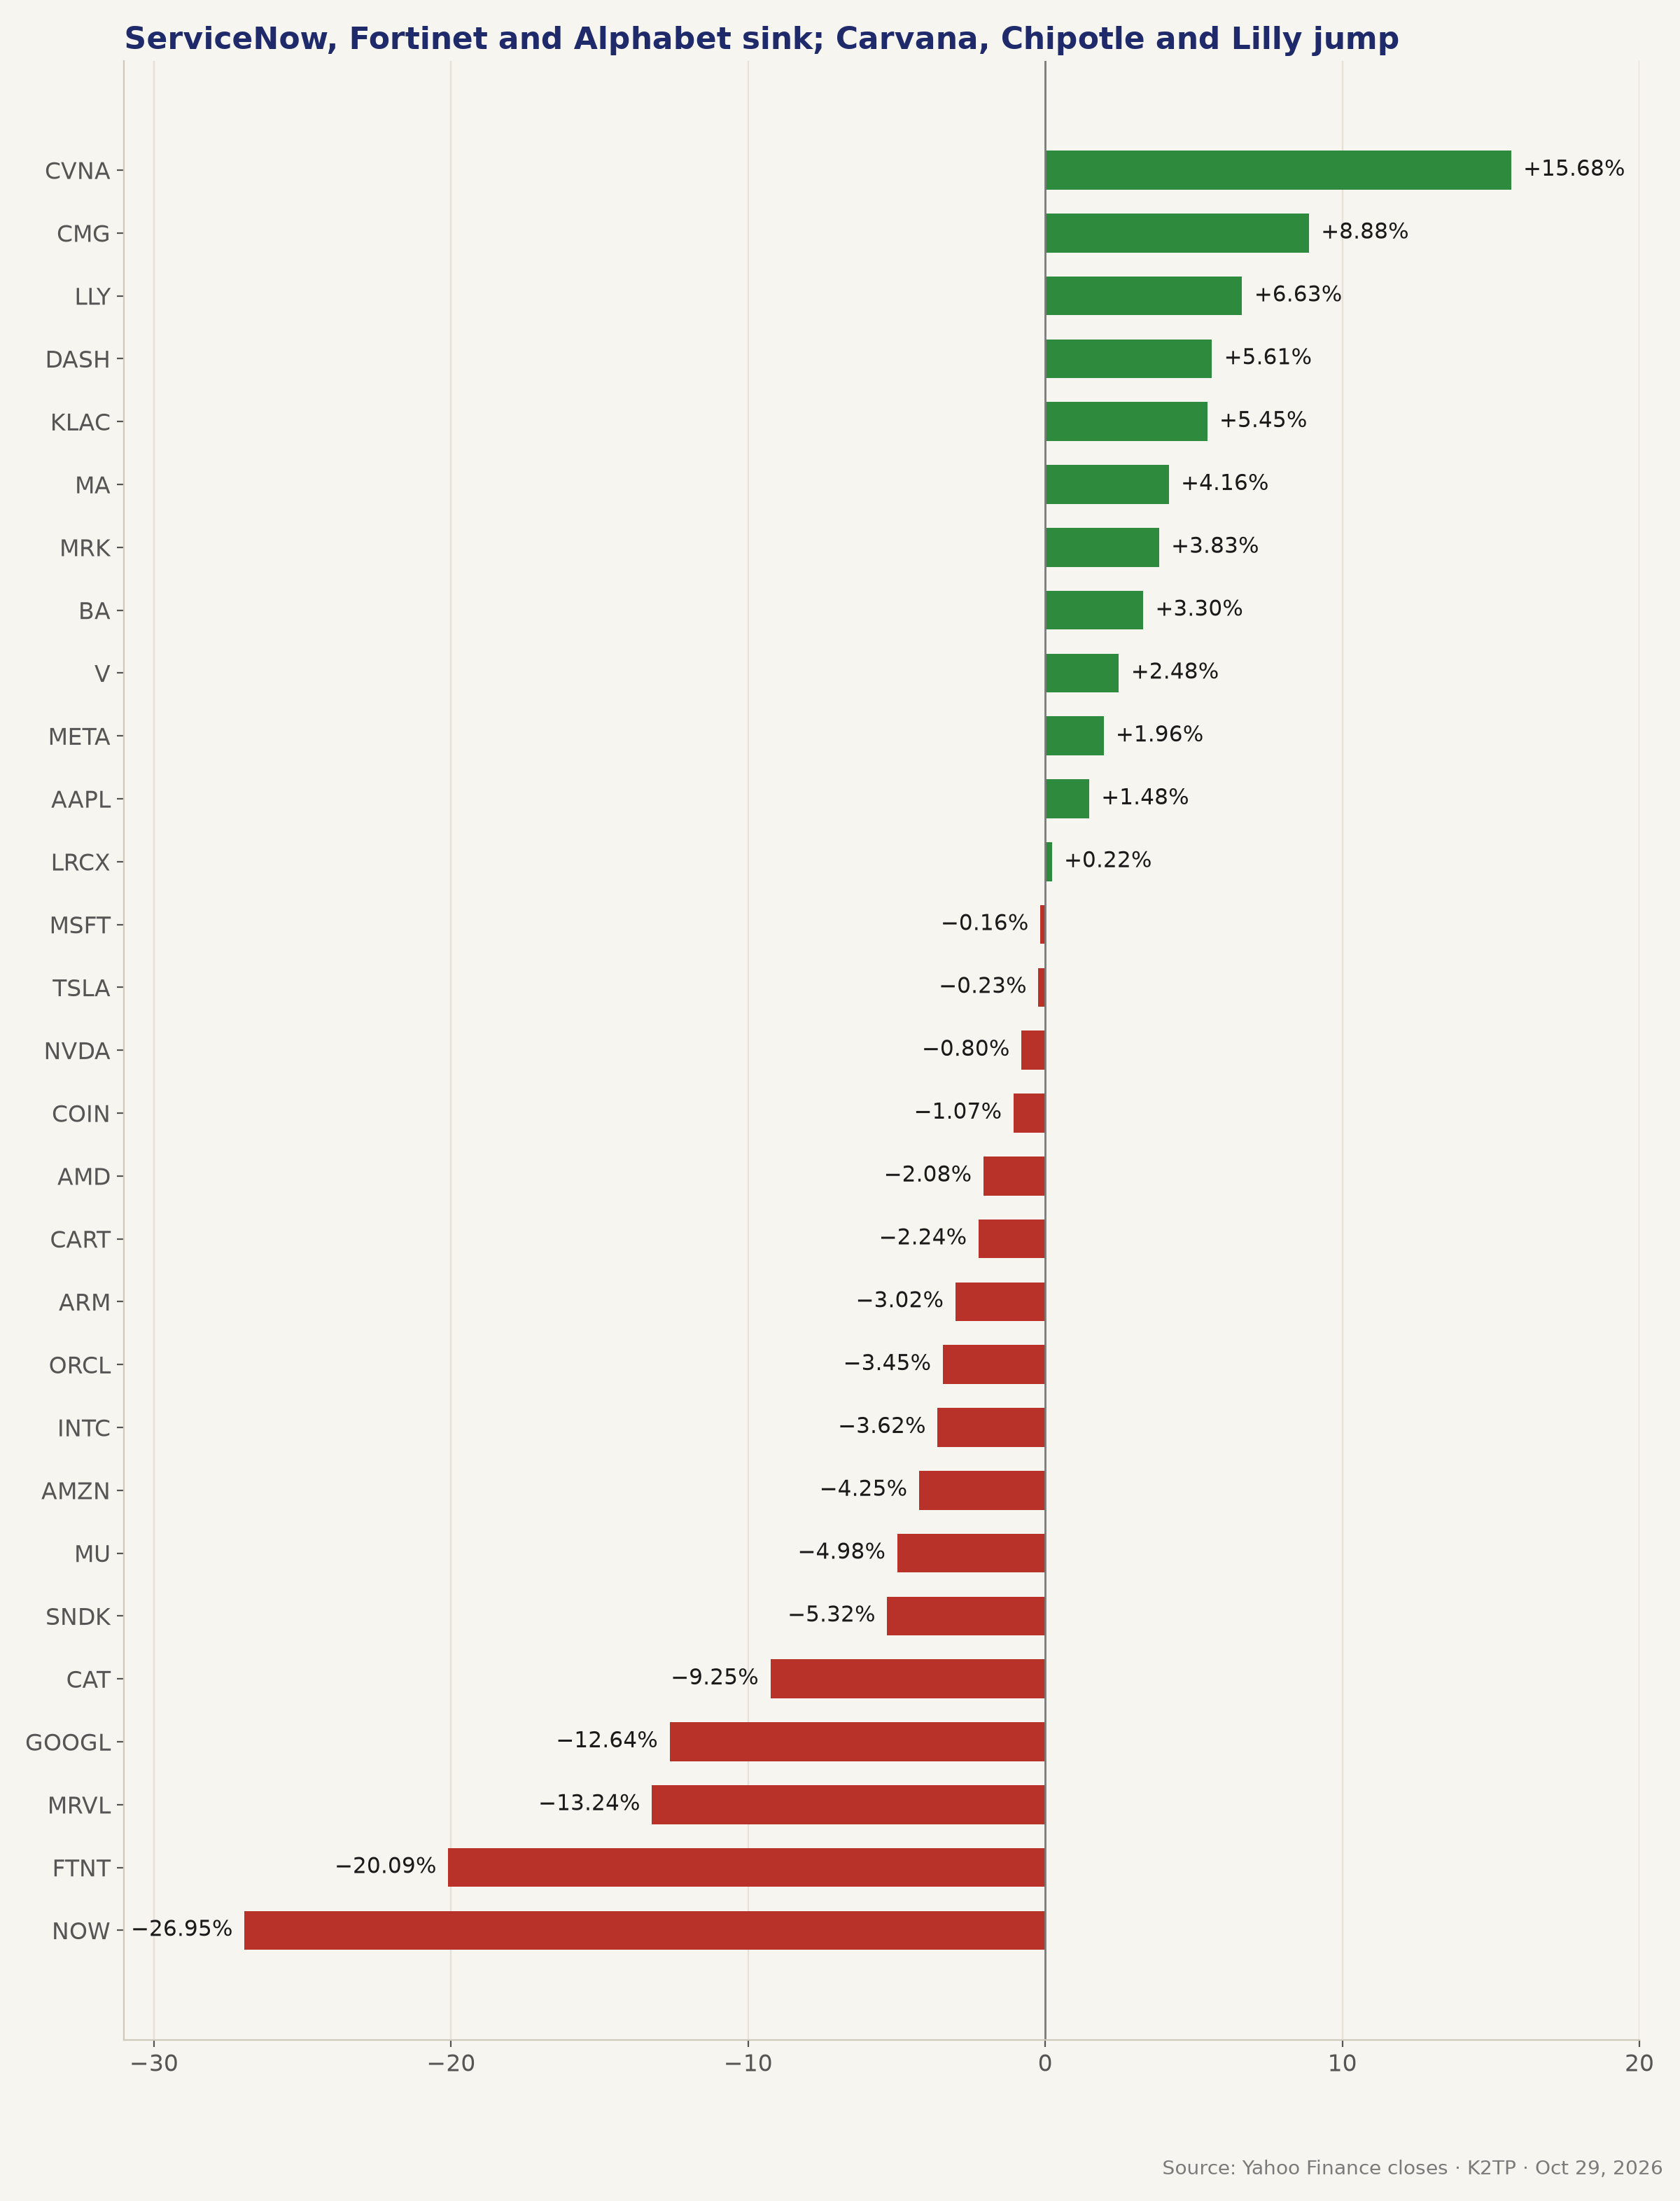
- Alphabet: GOOGL −12.64% về 283.82 sau khi doanh thu Search $63.35 tỷ thấp hơn dự báo $64.96 tỷ và FCF âm (báo cáo tối thứ Tư) 🔴
- ServiceNow −26.95% về 109.67; Fortinet −20.09% về 139.10; Marvell −13.24% sau tin đàm phán mua Lumentum
- Caterpillar: adj. EPS $7.20 so với $7.08, doanh thu $20.68 tỷ so với $20.55 tỷ, giữ triển vọng 2026, nhưng CAT −9.25% về 647.39
- Eli Lilly: adj. EPS $7.48, doanh thu $24.40 tỷ, nâng guidance doanh thu 2026 lên $91–92 tỷ; LLY +6.63% lên 1,373.70; MRK +3.83%
- Mastercard: adj. EPS $5.31 so với $5.17, doanh thu $9.8 tỷ; MA +4.16%, V +2.48%
- Tăng mạnh khác: CVNA +15.68%, CMG +8.88%, DASH +5.61%, KLAC +5.45%, BA +3.30%; META +1.96%, AAPL +1.48%
- Microsoft công bố đợt phát hành trái phiếu ít nhất $25 tỷ; MSFT −0.16% (bản tin trước giờ mở cửa)
→ Thị trường phạt nặng phần mềm và Alphabet, nhưng thưởng cho các mã có dòng tiền rõ ràng như Lilly và Mastercard. Rotation khỏi AI mega-cap là chủ đề chính của phiên.
SAU GIỜ: AMAZON VÀ PHÉP THỬ CAPEX SO VỚI FCF
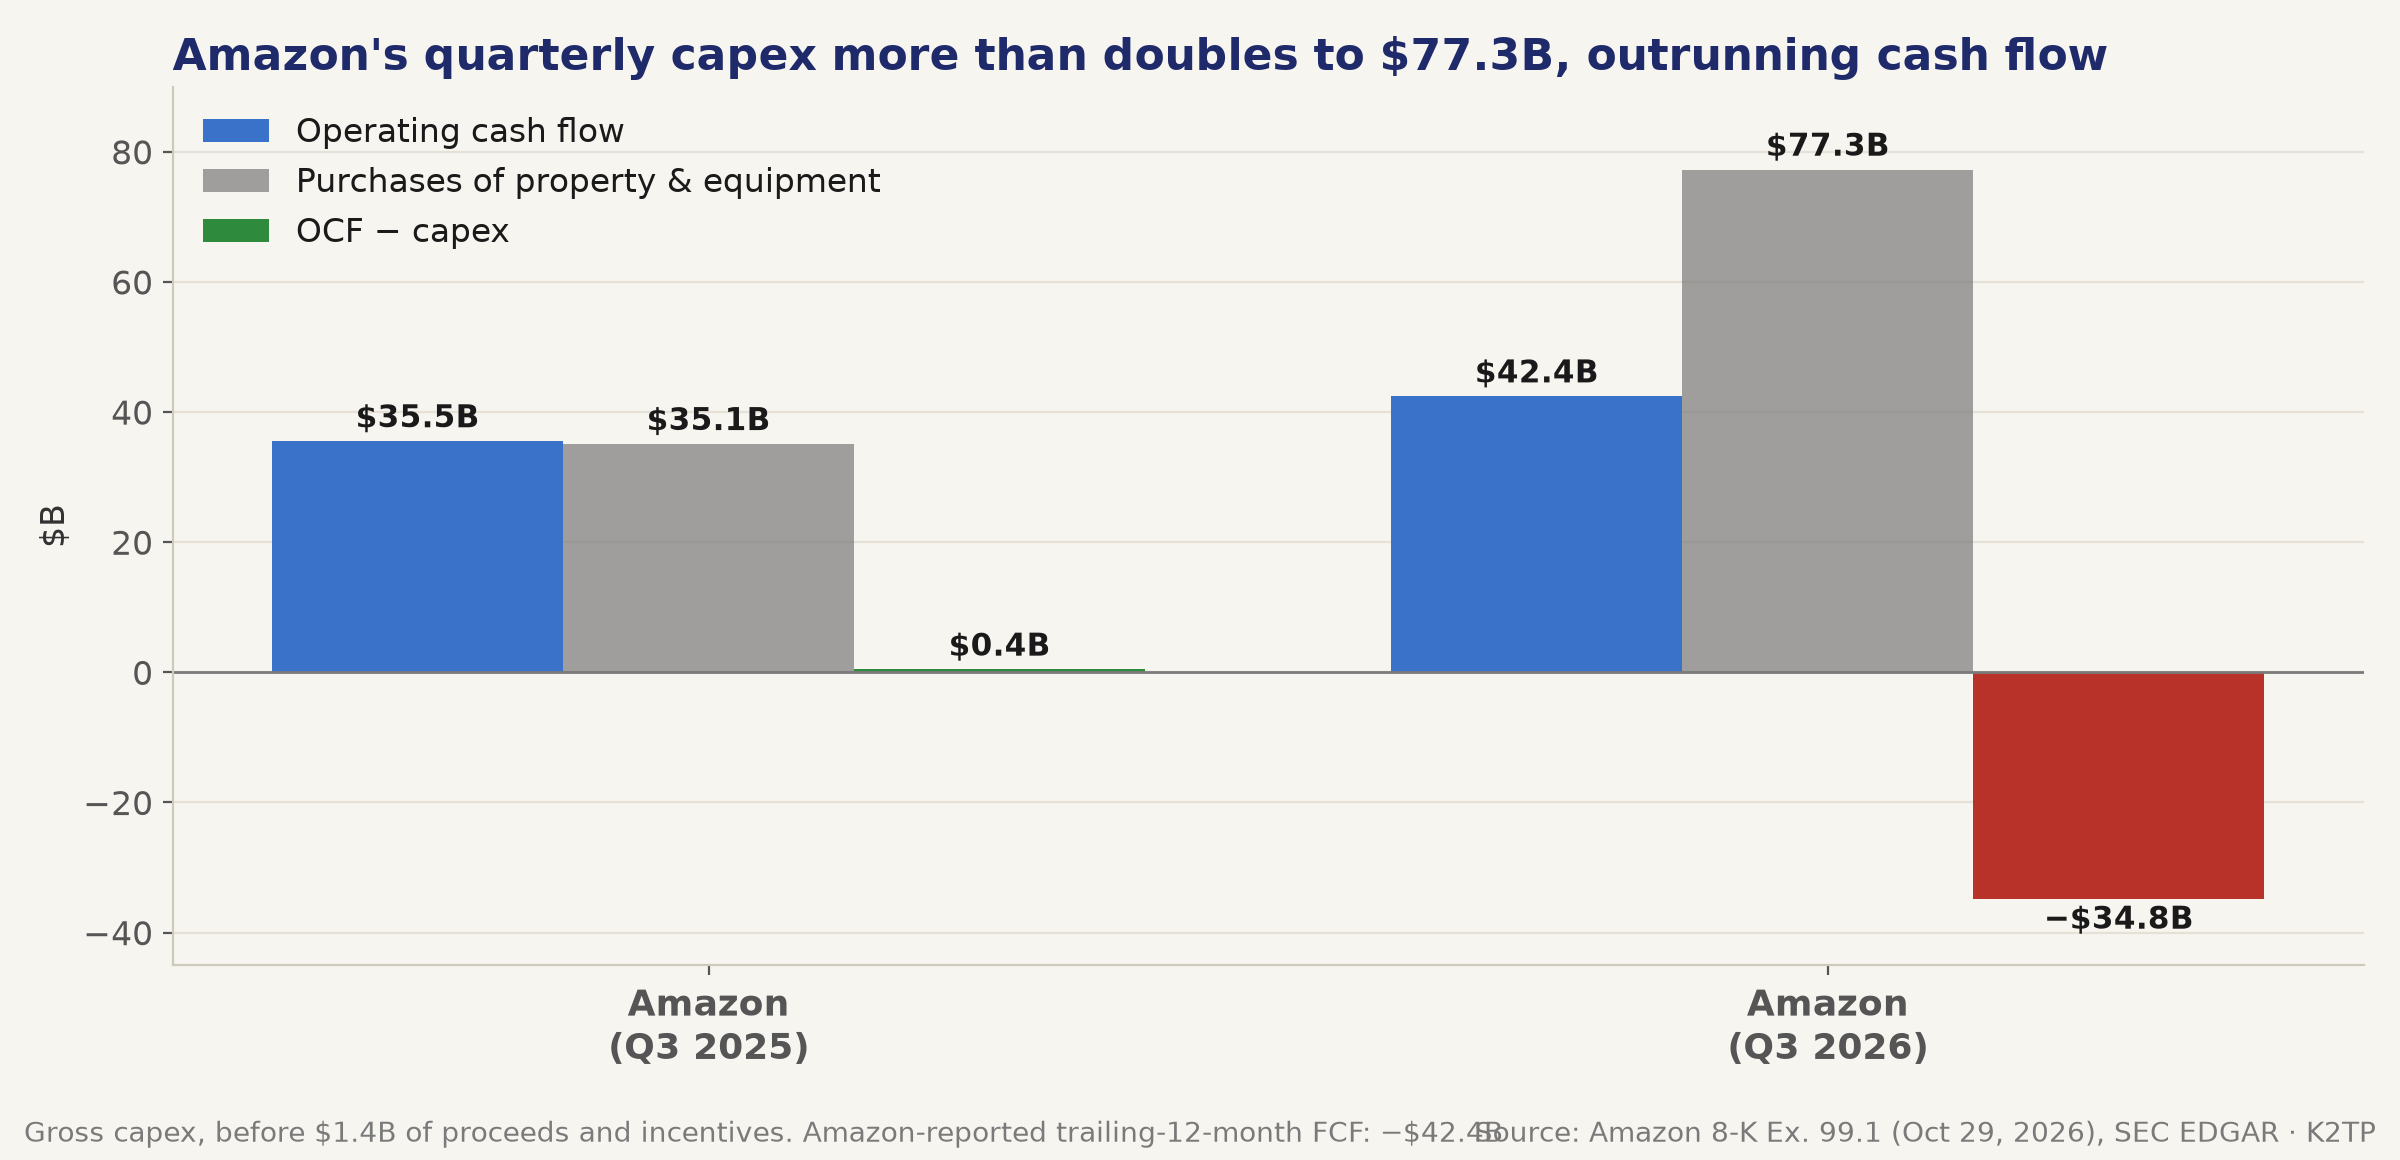
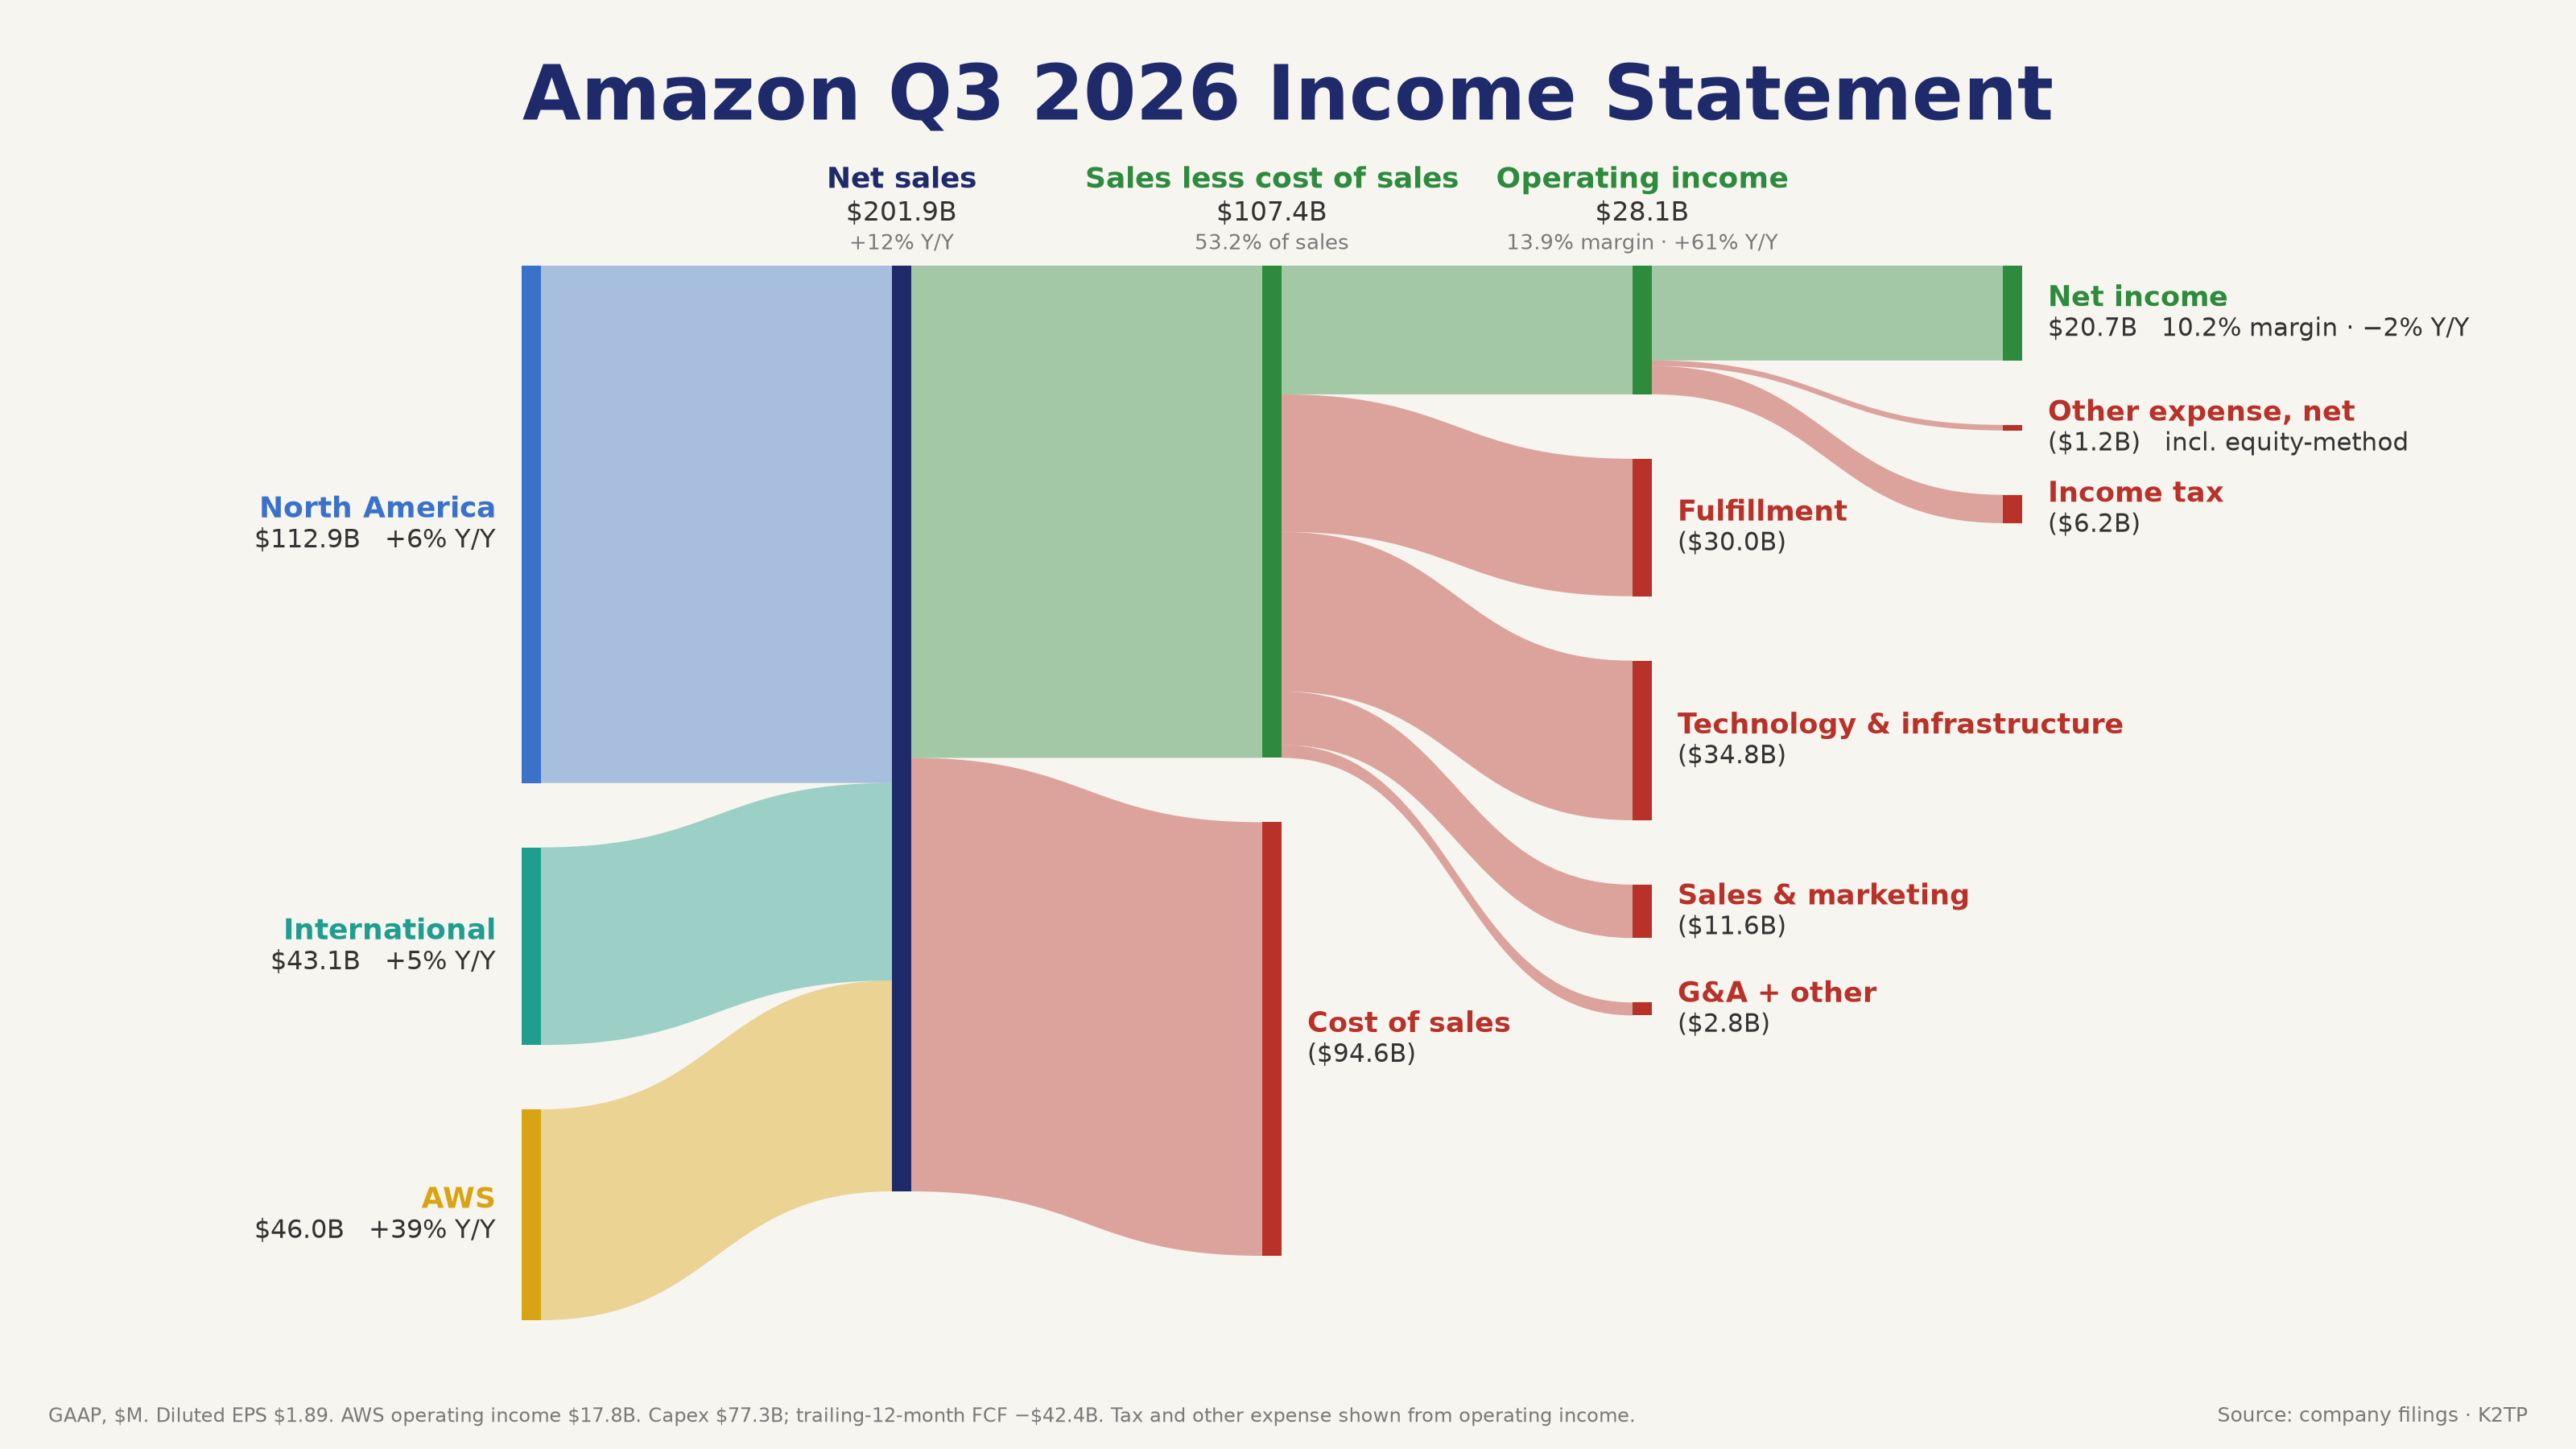
- Amazon (8-K Ex. 99.1, Q3 2026): doanh thu $201.94 tỷ (+12%) so với dự báo $202.31 tỷ; EPS $1.89 so với $1.96; lợi nhuận hoạt động $28.08 tỷ, biên 13.9%, cao nhất từ trước đến nay 🔴
- Theo phân khúc: North America $112.85 tỷ (+6%), International $43.11 tỷ (+5%), AWS $45.98 tỷ (+39%); lợi nhuận hoạt động AWS $17.77 tỷ
- Capex (mua tài sản và thiết bị) $77.26 tỷ trong quý so với $35.10 tỷ một năm trước, trong khi dòng tiền hoạt động $42.42 tỷ; FCF 12 tháng −$42.4 tỷ theo Amazon
- Guidance Q4: doanh thu $240–247 tỷ, quanh dự báo $244.5 tỷ; lợi nhuận hoạt động $28.5–33.5 tỷ
- AMZN −4.25% về 243.79 trong phiên chính, rồi −7.30% về 225.99 sau giờ
→ Giống Alphabet hôm thứ Tư, thị trường phạt capex AI làm dòng tiền âm. AWS tăng nhanh nhất gần 5 năm cũng không đủ bù cho mức chi tiêu này.
SAU GIỜ: GUIDANCE CỦA INTEL KÉO NHÓM CHIP
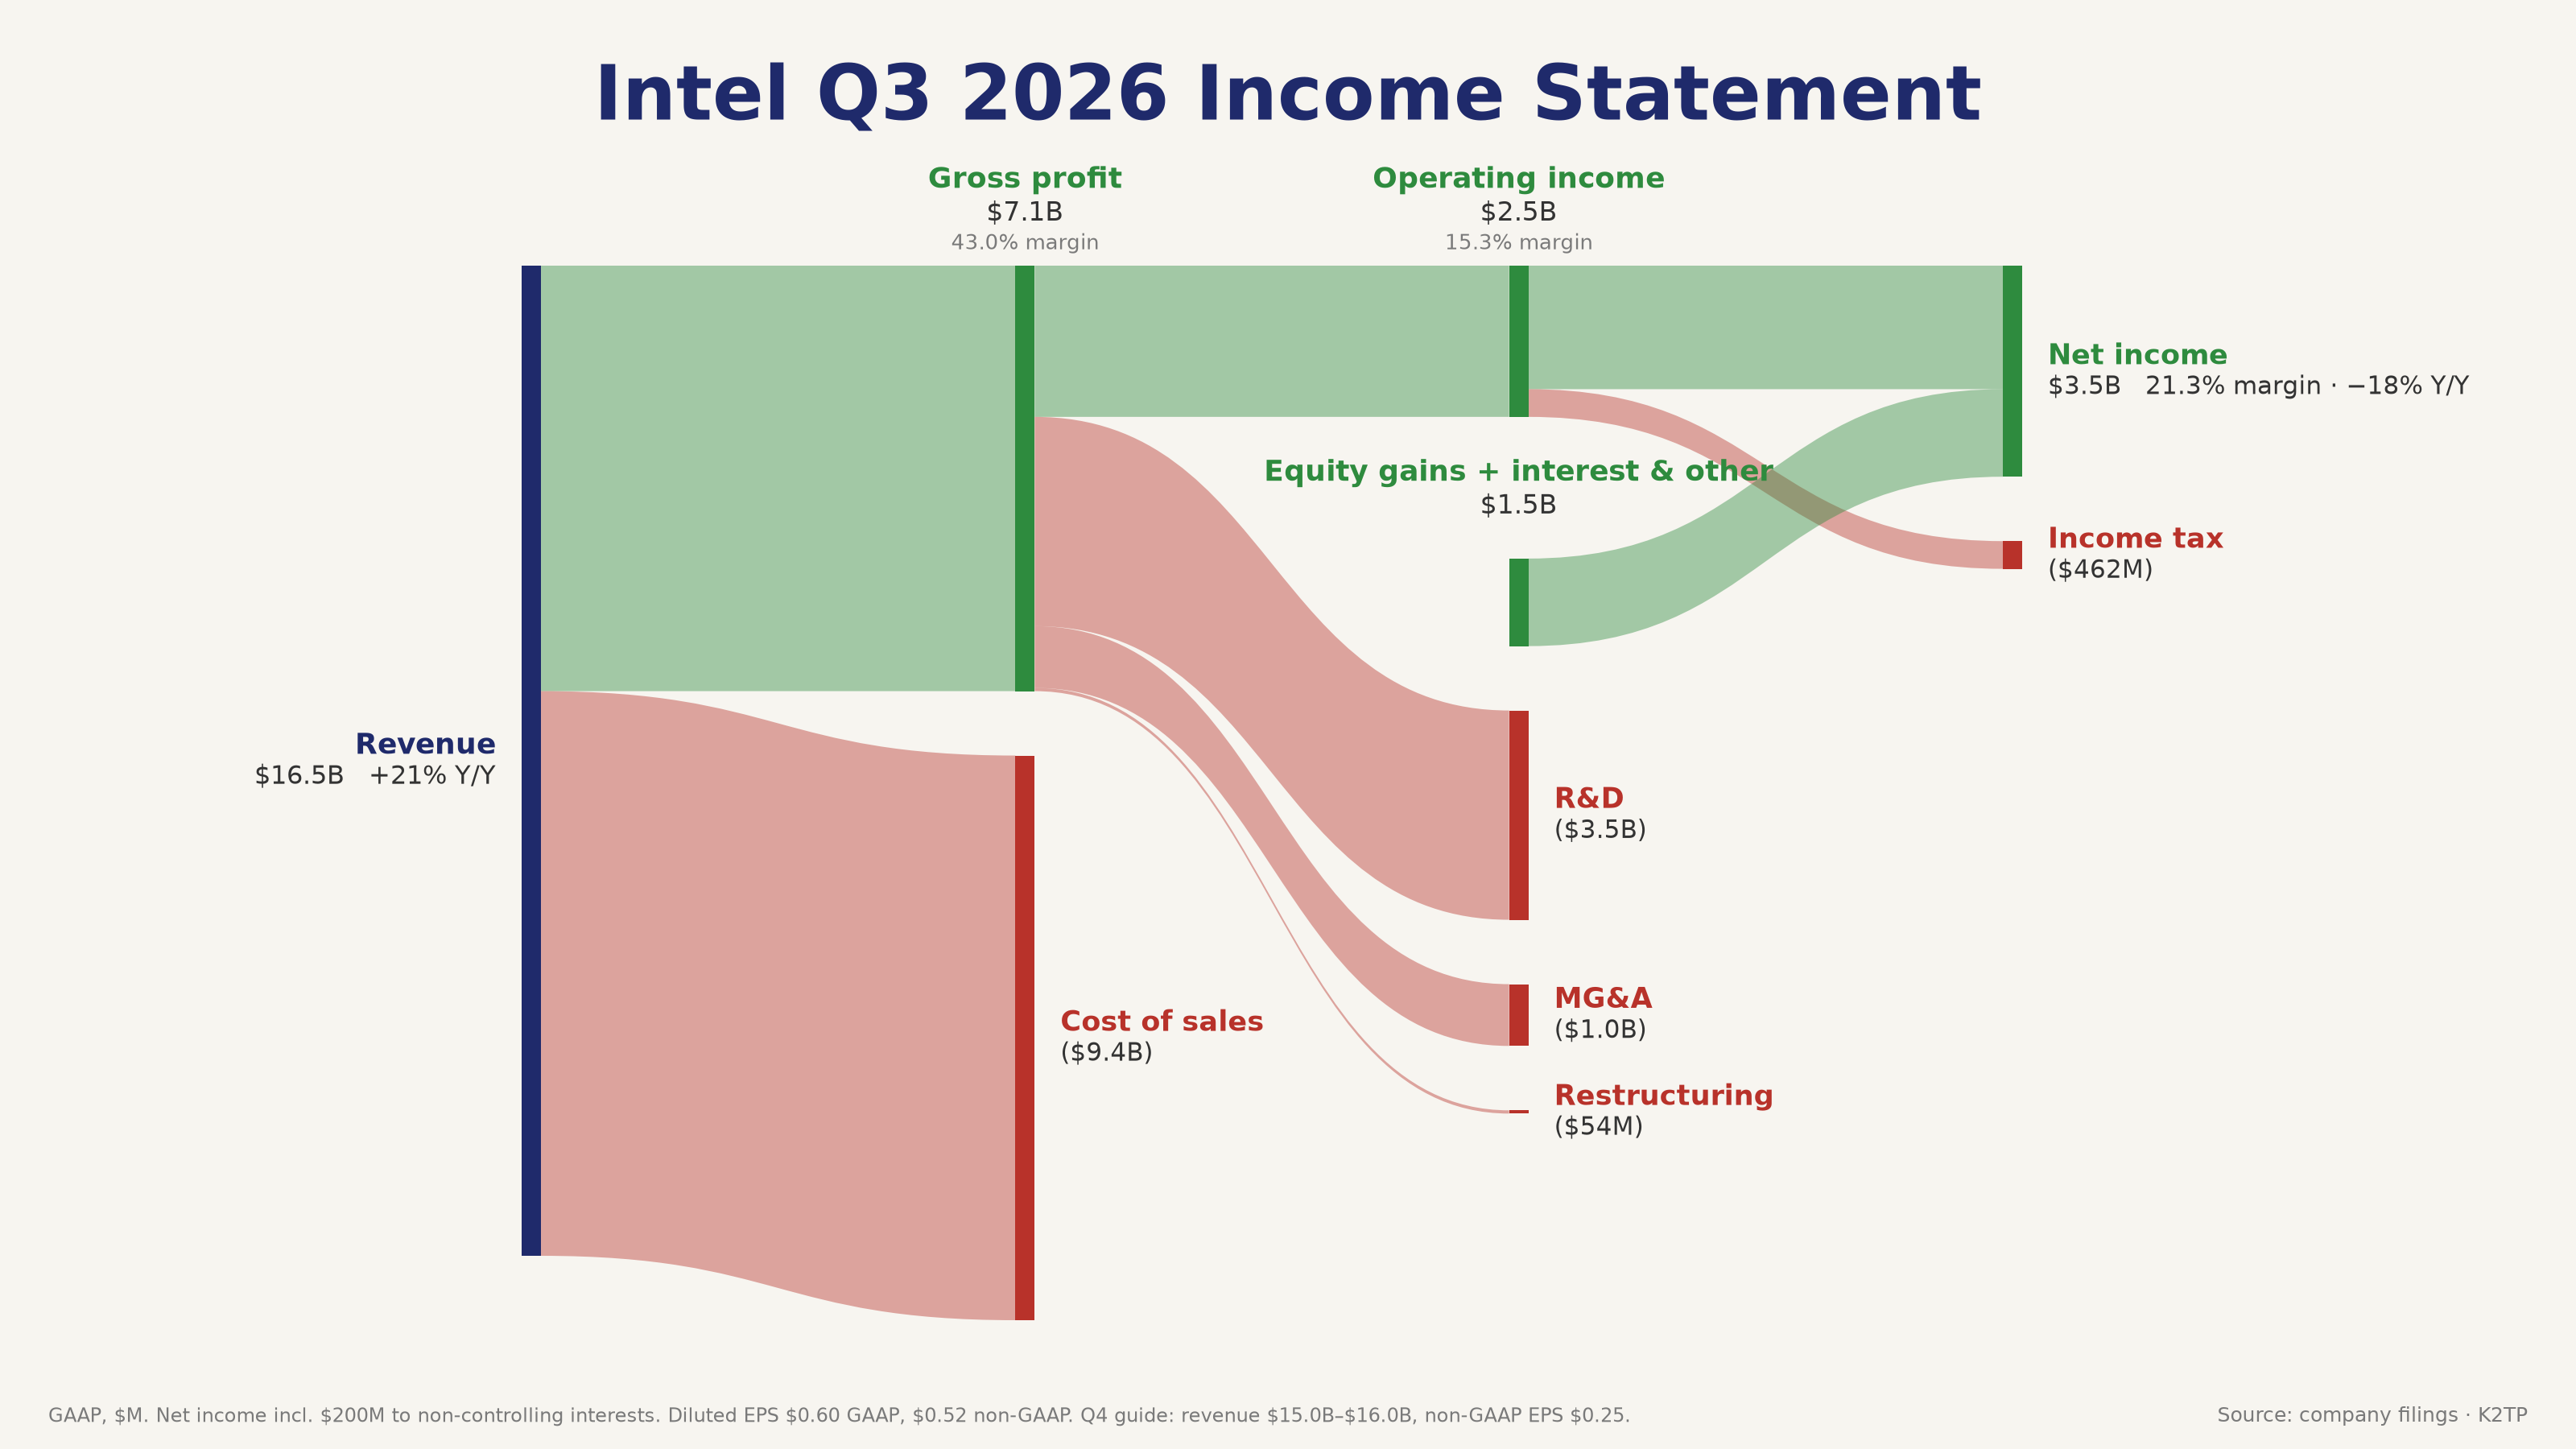
- Intel (8-K Ex. 99.1, Q3 2026): doanh thu $16.51 tỷ (+21%); biên gộp 43.0%; EPS GAAP $0.60, non-GAAP $0.52 so với dự báo $0.40 🔴
- Data Center and AI $7.3 tỷ (+78%), Client Computing and Physical AI $8.1 tỷ (−5%), Intel Foundry $6.7 tỷ (+58%)
- Guidance Q4: doanh thu $15.0–16.0 tỷ so với dự báo $17.1 tỷ; EPS non-GAAP $0.25 so với $0.43; biên gộp non-GAAP 38.0%
- Theo Evening Recap, lý do là PC chậm lại ít nhất đến nửa đầu 2027 và một nhà máy ở Israel tạm dừng; CEO Lip-Bu Tan nói nhu cầu CPU vẫn mạnh và ưu tiên là tăng nguồn cung Xeon
- Phản ứng sau giờ: INTC −23.01% về 70.89, AMD −6.75%, MU −3.43%, AVGO −2.86%, NVDA −1.64%
- Các mã khác sau giờ: Reddit −18.21%, Twilio −16.91%, Coinbase −4.74% (doanh thu $1.22 tỷ đúng dự báo), Starbucks −1.84% (comps +7.2%), Rivian +5.59%
→ Intel beat quý này nhưng guidance yếu, và áp lực lan sang cả nhóm chip ngay tối nay. Đây là rủi ro lớn nhất cho NDX lúc mở cửa thứ Sáu.
HORMUZ VÀ SAUDI ĐẨY DẦU LÊN LẠI
- Sáng thứ Năm, ba tàu chở dầu trúng mìn ở eo Hormuz; Semafor đưa tin có đàm phán thỏa thuận hòa bình (chưa xác nhận) (bản tin trước giờ mở cửa) 🟡
- UKMTO báo một tàu chở dầu bị trúng lúc khoảng 10:55 AM PT; WTI tháng 12 chốt $102.00 (−0.76%) (bản tin Pre-Close)
- Ngay trước giờ đóng cửa, Houthi tuyên bố tấn công Ras Tanura, Abqaiq và Rabigh của Saudi; UKMTO báo một tàu bốc cháy cách Khasab 25 hải lý về phía đông bắc lúc khoảng 4:57 PM PT
- Bộ Năng lượng Mỹ cho vay 16.75 triệu thùng từ kho dự trữ chiến lược (SPR) (Evening Recap)
- Tối nay (6:52 PM PT, Yahoo): WTI khoảng $104.80, Brent khoảng $113.84; vàng $4,010.50
→ Dầu tăng thêm tối nay sau các vụ tấn công vào Saudi. Nếu WTI giữ trên $100, đà giảm của đầu dài hạn sẽ khó kéo dài.
SPX: MỞ CỬA THẤP, CHẠM ĐÁY TRƯỚC TRƯA, HỒI LÊN 7,720 LÚC ĐÓNG CỬA
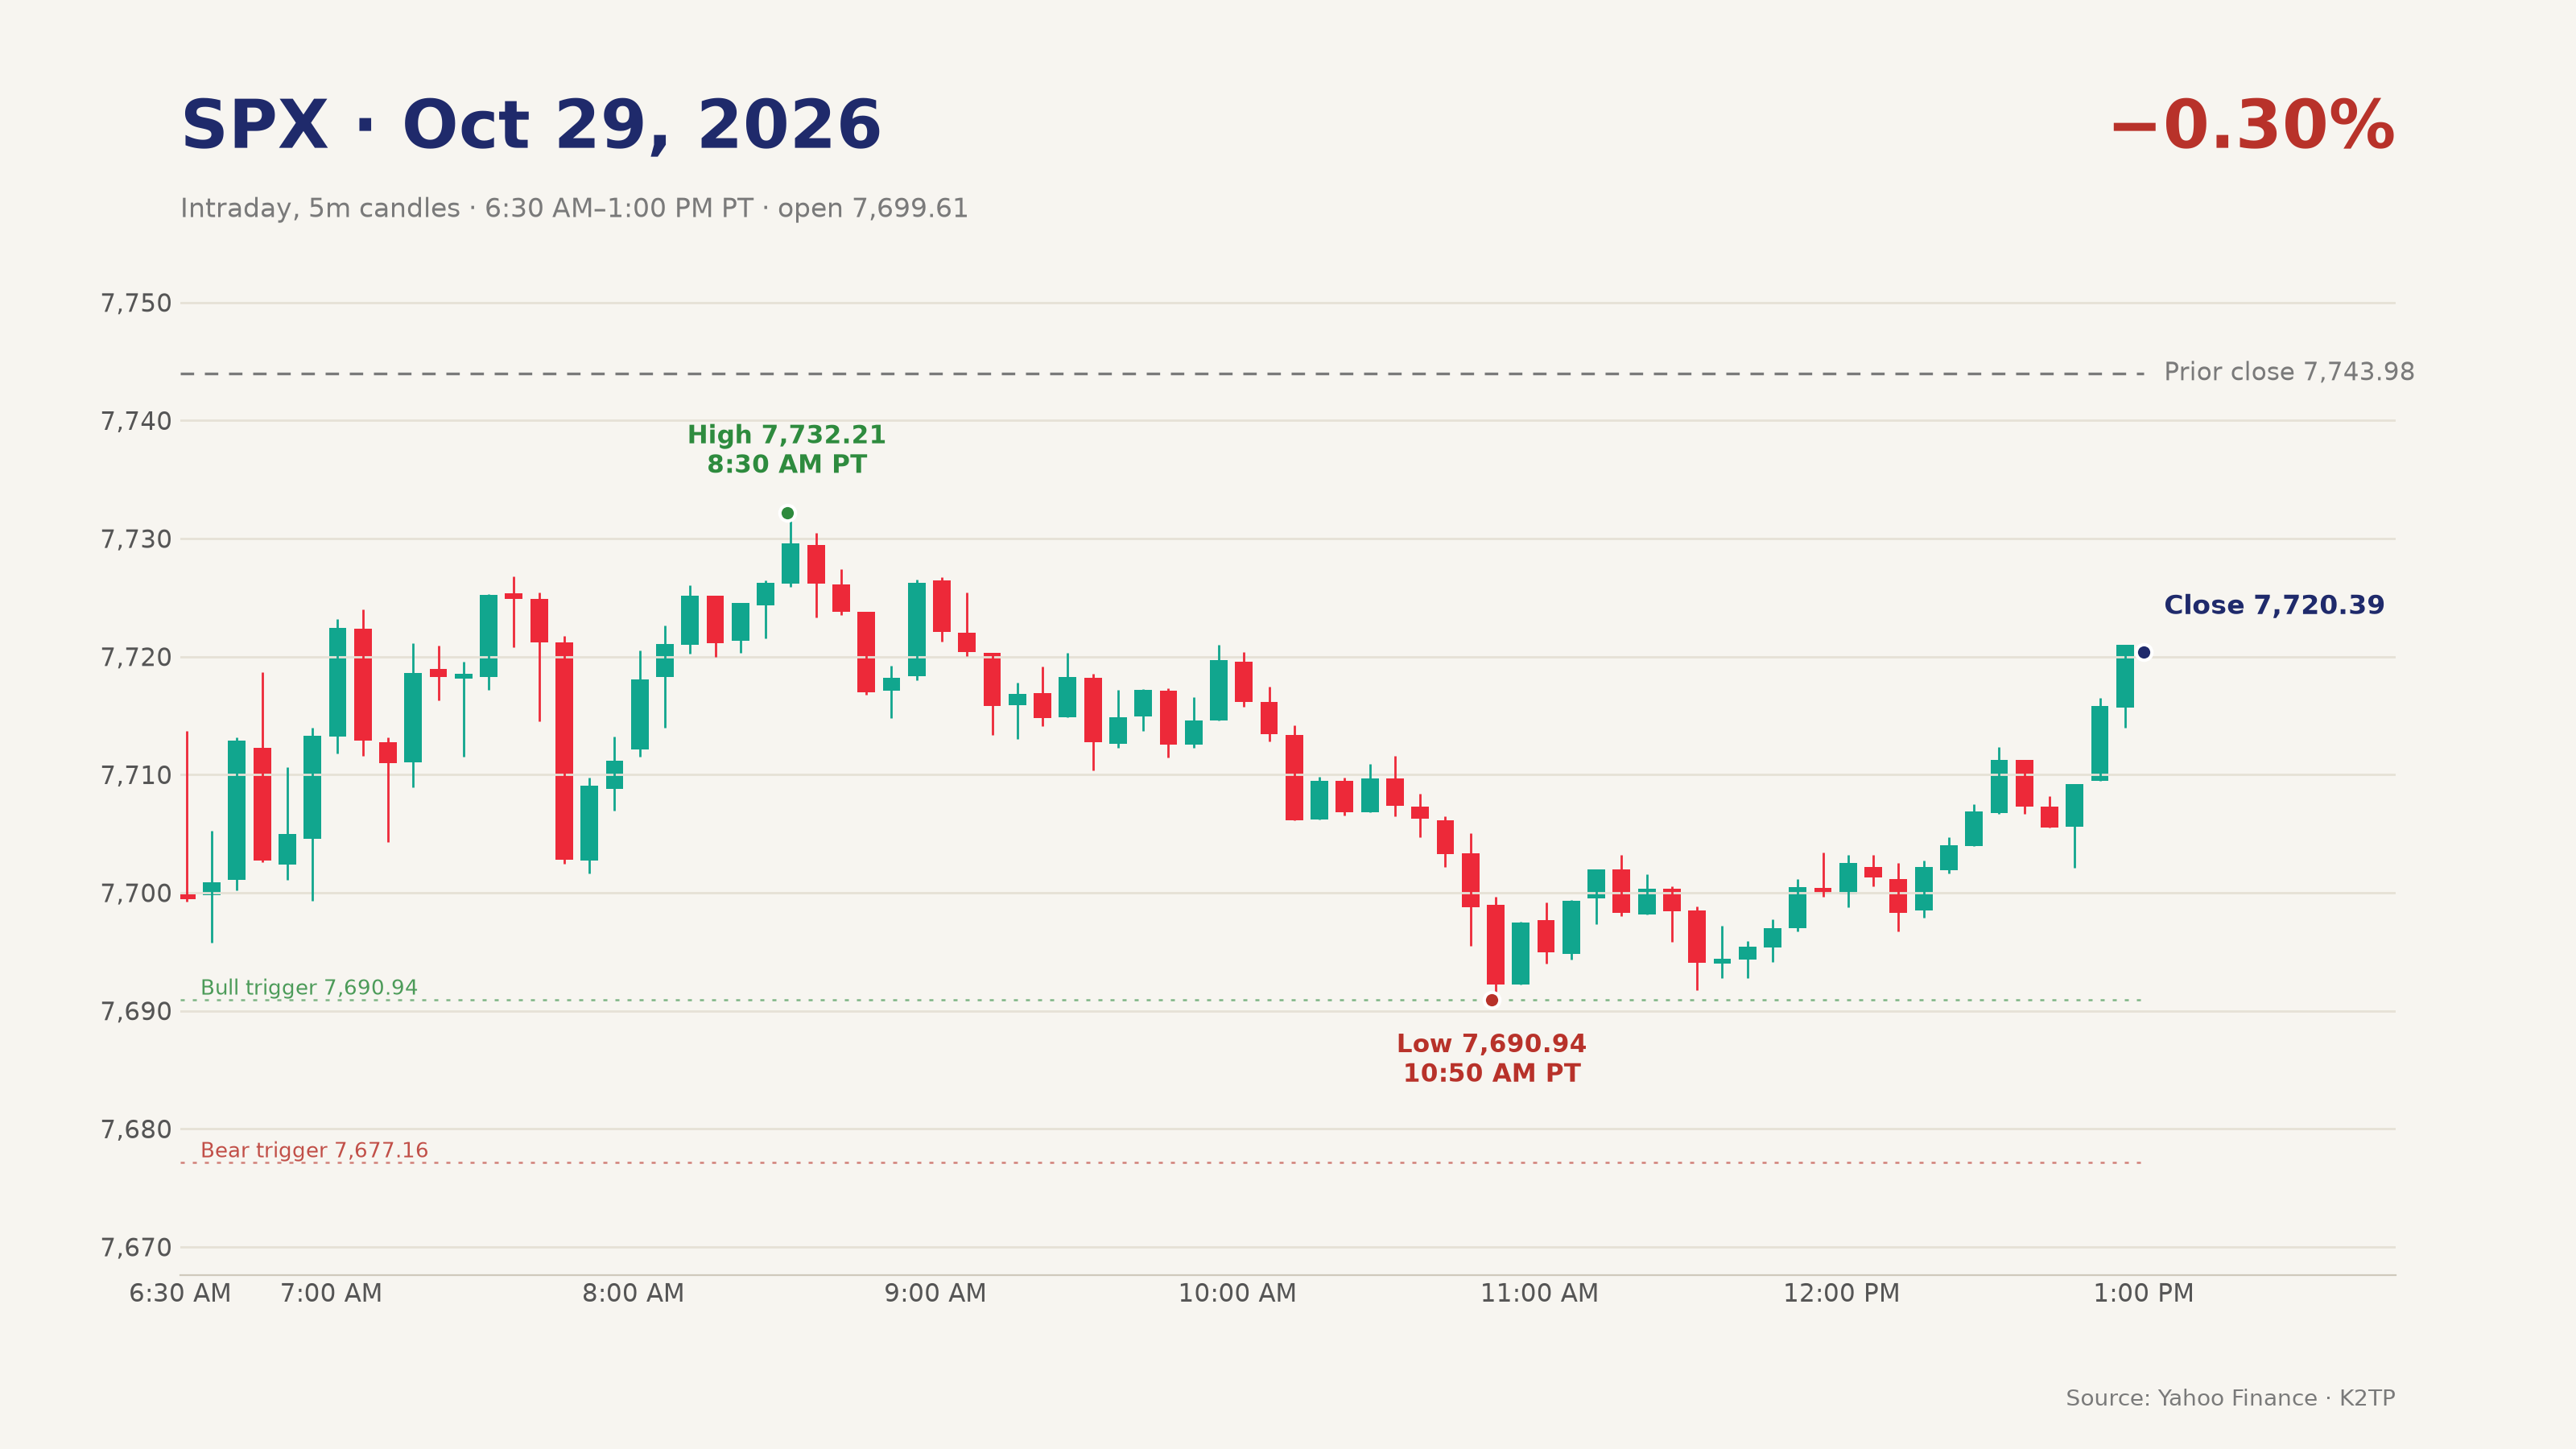
- Trước giờ mở cửa: ES −0.38%, NQ −1.20%; SPX ước tính quanh 7,715; VIX 17.08
- SPX mở cửa 7,699.61, lập đỉnh ngày 7,732.21 lúc 8:30 AM PT, rồi giảm về 7,714.77 lúc midday (−0.38%)
- SPX chạm đáy ngày 7,690.94 lúc 10:50 AM PT, ở 7,700.67 lúc pre-close, rồi hồi trong giờ cuối để đóng cửa 7,720.39
- Trigger Bull của pre-close (SPX trên 7,719.74 với VIX dưới 16.21) đạt một nửa: SPX đóng cửa trên mức này nhưng VIX 17.20; trigger Bear (dưới 7,690.94 với VIX trên 17.36) không kích hoạt trong phiên
- Tối nay ES 7,666.25 (khoảng −1.1% so với giá chốt 7,754.25) lúc 6:52 PM PT, nên SPX ước tính mở cửa quanh 7,635–7,645, dưới đáy 7,690.94
→ Bên mua giữ được đáy 7,690.94 trong phiên, nhưng Intel và Amazon sau giờ có thể đưa SPX mở cửa dưới vùng này. 7,677.16 là ngưỡng quyết định của thứ Sáu.
THỊ TRƯỜNG: TECH BỊ BÁN, BREADTH MẠNH NHẤT TUẦN, LỢI SUẤT GIẢM
Chỉ số (đóng cửa):
- SPX 7,720.39 (−0.30%), biên độ 7,690.94–7,732.21
- NDX 29,402.51 (−1.38%); Nasdaq Composite 26,184.72 (−1.38%)
- DJIA 52,342.56 (−0.25%)
- RUT 2,859.22 (+1.01%)
- RSP 220.04 (+1.20%)
- SOX 11,518.20 (−1.42%)
Diễn biến trong phiên: Trước giờ mở cửa ES −0.38% và NQ −1.20% vì Alphabet và ServiceNow, trong khi GDP vượt dự báo và PCE đúng kỳ vọng. SPX mở cửa 7,699.61, lên đỉnh 7,732.21 lúc 8:30 AM PT, ở 7,714.77 lúc midday, chạm đáy 7,690.94 lúc 10:50 AM PT và hồi để đóng cửa 7,720.39, cao hơn mức pre-close 7,700.67.
Luân chuyển ngành:
- Tăng: XLV +2.40%, XLRE +2.21%, XLP +1.54%, XLU +1.53%, XLF +1.44%, XLB +1.29%, XLI +0.97%, XLY +0.75%, XLE +0.38%
- Giảm: XLK −1.18%, XLC −1.87%
- Mega-cap: META +1.96%, AAPL +1.48%, MSFT −0.16%, TSLA −0.23%, NVDA −0.80%, TSM −1.75%, AVGO −1.94%, AMD −2.08%, INTC −3.62%, AMZN −4.25%, MU −4.98%, GOOGL −12.64%
Market internals:
- RSP +1.20% so với SPX −0.30%, chênh 150 bp; RUT +1.01% và IWM +0.97%
- 9/11 ngành tăng, cải thiện từ 8/11 lúc pre-close (RSP +0.87%)
- Dữ liệu advance/decline của NYSE và Nasdaq không có hôm nay
Biến động:
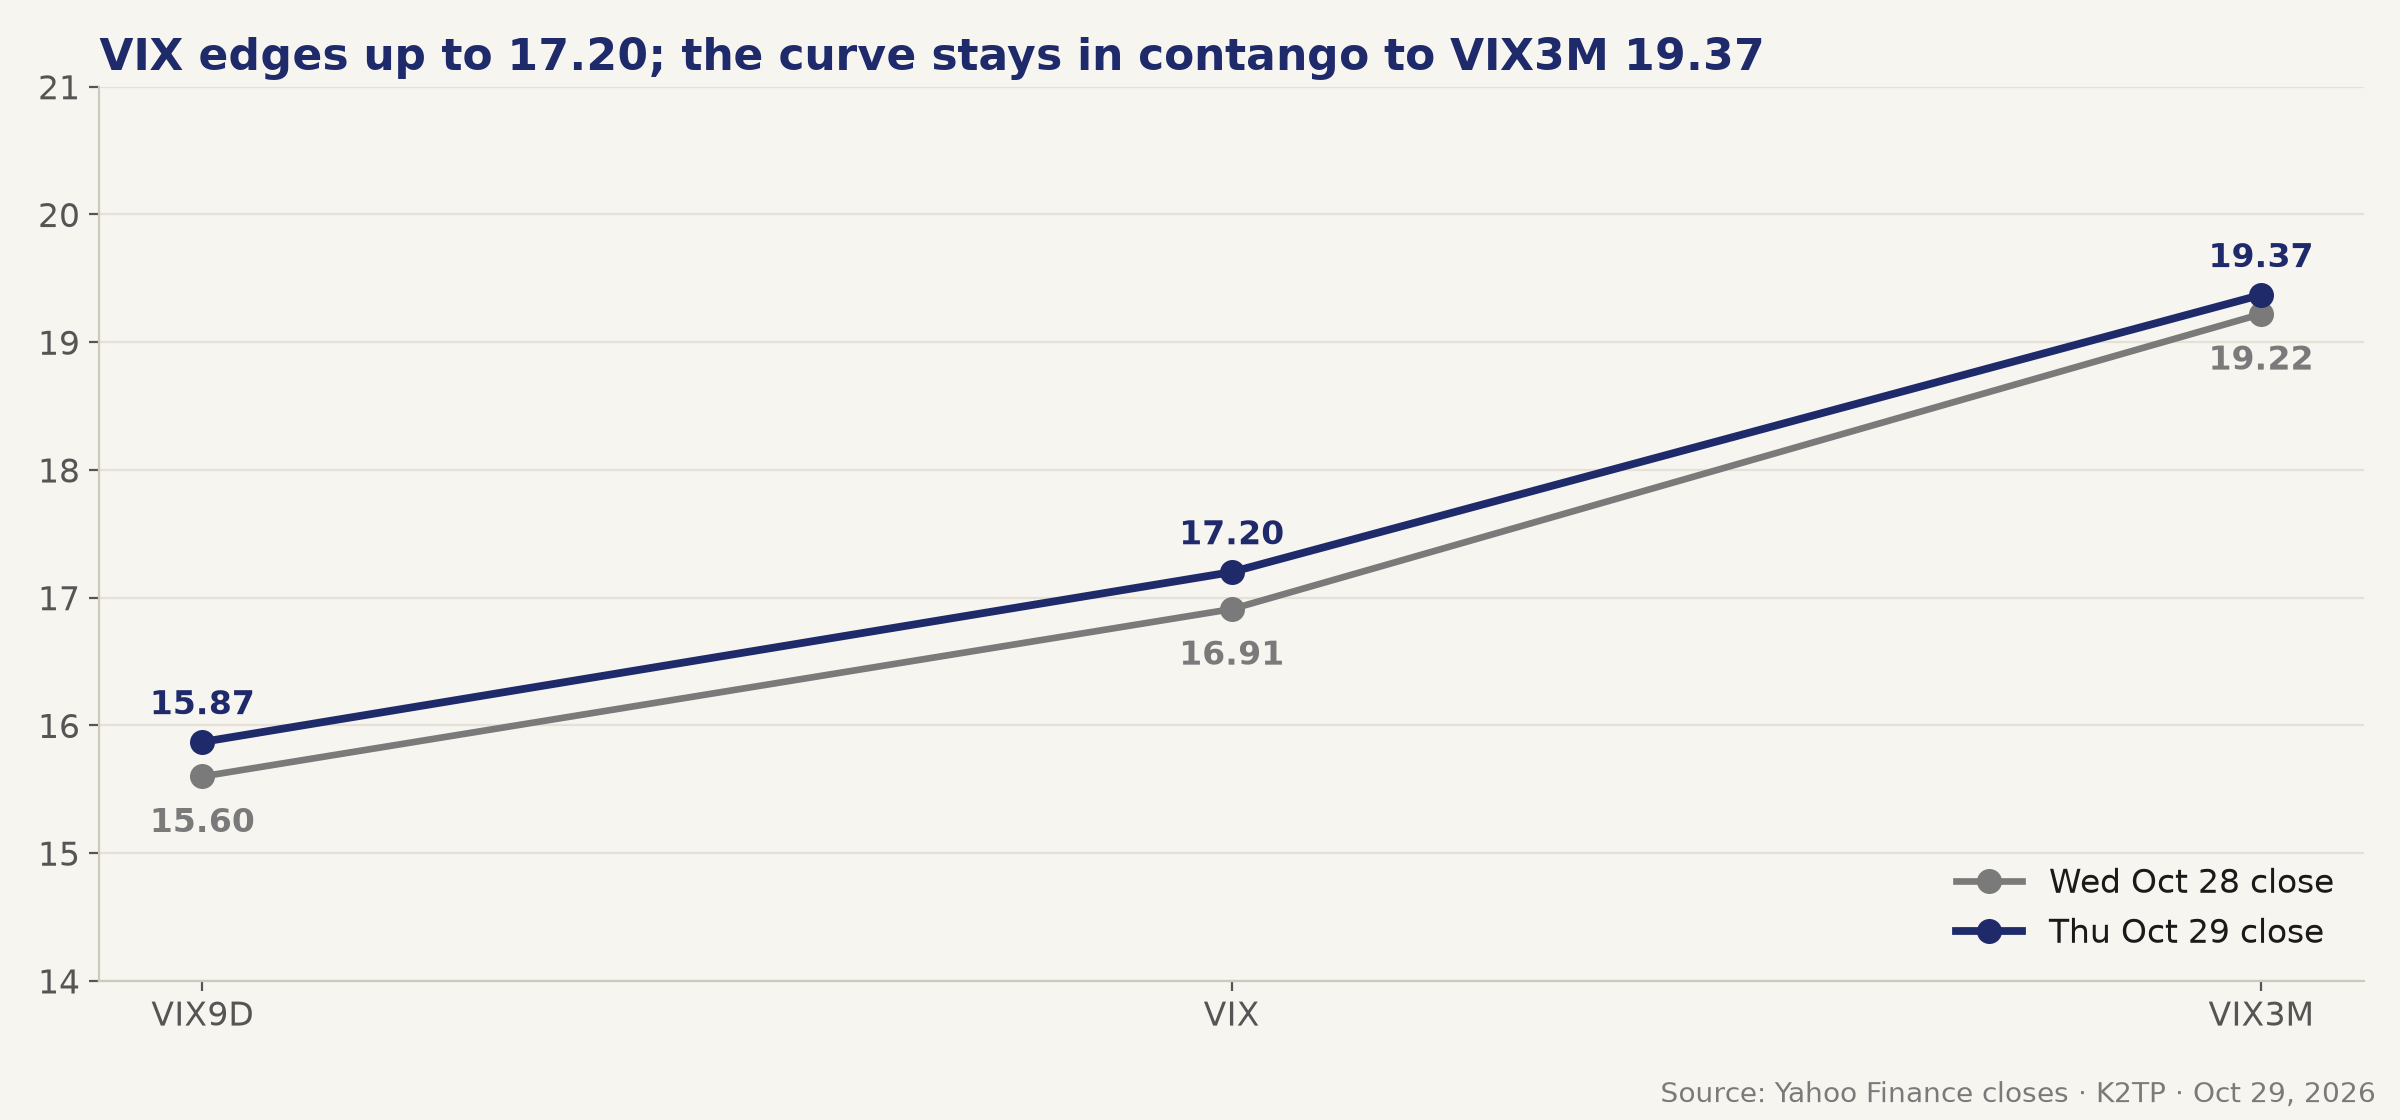
- VIX 17.20 (+1.71%), biên độ 16.21–17.36
- VIX9D 15.87, VIX3M 19.37: đường cong vẫn contango
- VVIX 98.01 (+1.45%)
Liên thị trường:
- WTI tháng 12 chốt $102.00 (−0.76%), khoảng $104.80 tối nay; Brent khoảng $113.84 tối nay
- Vàng $4,010.50; DXY khoảng 101.72; BTC khoảng $76,500 tối nay sau tin Circle và Tether đóng băng khoảng 800 triệu USDC và $1.567 tỷ USDT liên quan đến một vụ có thể là hack Binance (Evening Recap)
- Tối nay (6:52 PM PT, Yahoo): ES 7,666.25, NQ 28,836.25 (khoảng −2.4% so với giá chốt 29,562.00), YM 52,361, RTY 2,850.30
Toàn cầu:
- Châu Á (thứ Năm, bản tin trước giờ mở cửa): Nikkei +1.36%, Kospi −1.24%; Triều Tiên phóng khoảng 10 tên lửa; nhân dân tệ trong nước mạnh nhất kể từ tháng 6/2022
- Châu Âu đóng cửa: DAX +1.31%, CAC 40 +1.05%, Euro Stoxx 50 +0.64%, FTSE 100 +0.26%; ECB giữ 2.50%, Lagarde nói nợ của các hyperscaler đang đẩy lợi suất lên và bà dự định rời nhiệm sở ngày 7/2
- Tối nay (Yahoo, khoảng 6:45 PM PT): Nikkei −2.90%, Kospi −4.84%, Thượng Hải −1.24%, Hang Seng +0.61%; sản xuất công nghiệp tháng 9 của Nhật +2.2% so với dự báo 1.2%, CPI lõi Tokyo 2.6% đúng dự báo (Evening Recap)
Các mức quan trọng của SPX:
- 7,732.21: đỉnh thứ Năm
- 7,720.39: đóng cửa; giữ trên mức này với VIX dưới 17.20 vô hiệu kịch bản Bear
- 7,700.67: mức pre-close
- 7,690.94: đáy thứ Năm, mức xác nhận kịch bản Bull nếu lấy lại với VIX dưới 17.20
- 7,677.16: ngưỡng RISK-OFF nếu VIX trên 18.55
- 7,612.07: đáy ngày 23/10
- VIX: 17.20 và 18.55
Góc option seller:
- Kịch bản Bull: SPX lấy lại 7,690.94 với VIX dưới 17.20 thì gap được mua và regime trở lại RISK-ON. Chỉ mở thêm put spread SPX far-OTM sau khi ECI lúc 5:30 AM PT đã ổn định và giờ đầu tiên đã qua.
- Kịch bản Bear: SPX dưới 7,677.16 với VIX trên 18.55 xác nhận RISK-OFF và mở đường về 7,612.07. Khi đó giảm size short put, chỉ dùng spread có giới hạn rủi ro và tránh NDX khi NQ −2.4% tối nay.
- VIX9D 15.87 thấp hơn VIX 17.20 và VIX3M 19.37, nên premium ngắn hạn rẻ dù có ECI, rủi ro gap và dòng tiền cuối tháng. Bán front-end được trả ít so với rủi ro.
- Ưu tiên underlying có breadth mạnh như RSP hoặc RUT thay vì NDX; tránh short premium trên từng mã chip trước khi tác động từ Intel ổn định.
CHỐT LẠI
- Phiên rotation: tech và Alphabet kéo SPX −0.30% về 7,720.39, nhưng RSP +1.20%, RUT +1.01% và 9/11 ngành tăng.
- GDP mạnh, PCE đúng kỳ vọng và đấu giá 7 năm tốt tạo bull steepener: 2Y 4.656% (−7.9 bp), 10Y 4.989% trở lại dưới 5%.
- Regime 🟡 TRANSITION. Sau giờ Intel −23% vì guidance Q4 và Amazon −7% vì capex $77.3 tỷ; NQ futures khoảng −2.4% tối nay. SPX dưới 7,677.16 với VIX trên 18.55 sẽ chuyển nhận định sang RISK-OFF.
Cần theo dõi thứ Sáu (PT):
- 3:15–4:45 AM: earnings Q3 của Chevron (dự báo EPS $4.82), ExxonMobil ($4.01), AbbVie ($3.77)
- 5:30 AM: Employment Cost Index Q3 (dự báo 0.8% q/q, kỳ trước 0.9%)
- 6:45 AM: Chicago PMI tháng 10 (dự báo 54.8, kỳ trước 58.8)
- 1:00 PM: đóng cửa phiên cuối tháng 10, dòng tiền cuối tháng
- Lúc mở cửa: gap của INTC và AMZN có lan sang cả nhóm chip và phần cứng AI hay không; dầu sau các vụ tấn công vào Saudi
Kỳ vọng Bull: ECI bằng hoặc dưới 0.8%, 10Y giữ dưới 5%, chip ổn định và NQ lấy lại một nửa phần giảm tối nay, SPX lấy lại 7,690.94 với VIX dưới 17.20. Kỳ vọng Bear: SPX mở cửa quanh 7,640 và không lấy lại được 7,690.94, guidance của Intel lan sang cả nhóm chip, ECI nóng chặn đà giảm lợi suất, SPX dưới 7,677.16 với VIX trên 18.55.
Nguồn: 4 bản tin K2TP ngày 29/10/2026 (Bản tin trước giờ mở cửa, Midday, Pre-Close, Evening Recap). Giá đóng cửa chính thức, trong phiên và futures tối nay từ Yahoo Finance; 2Y từ CNBC; giá chốt dầu, tin tức và dữ liệu từ CNBC, Bloomberg, Reuters và FinancialJuice; Sankey của Amazon và Intel cùng biểu đồ capex lấy từ báo cáo Q3 2026 của Amazon (8-K Ex. 99.1) và Intel (8-K Ex. 99.1), SEC EDGAR. Analysis: K2TP Framework.