Thị trường 23/10: Dầu tăng vọt vì rủi ro Iran, SpaceX đánh vào nhóm viễn thông; Dow giảm 1.2%, SPX có tuần giảm thứ hai liên tiếp
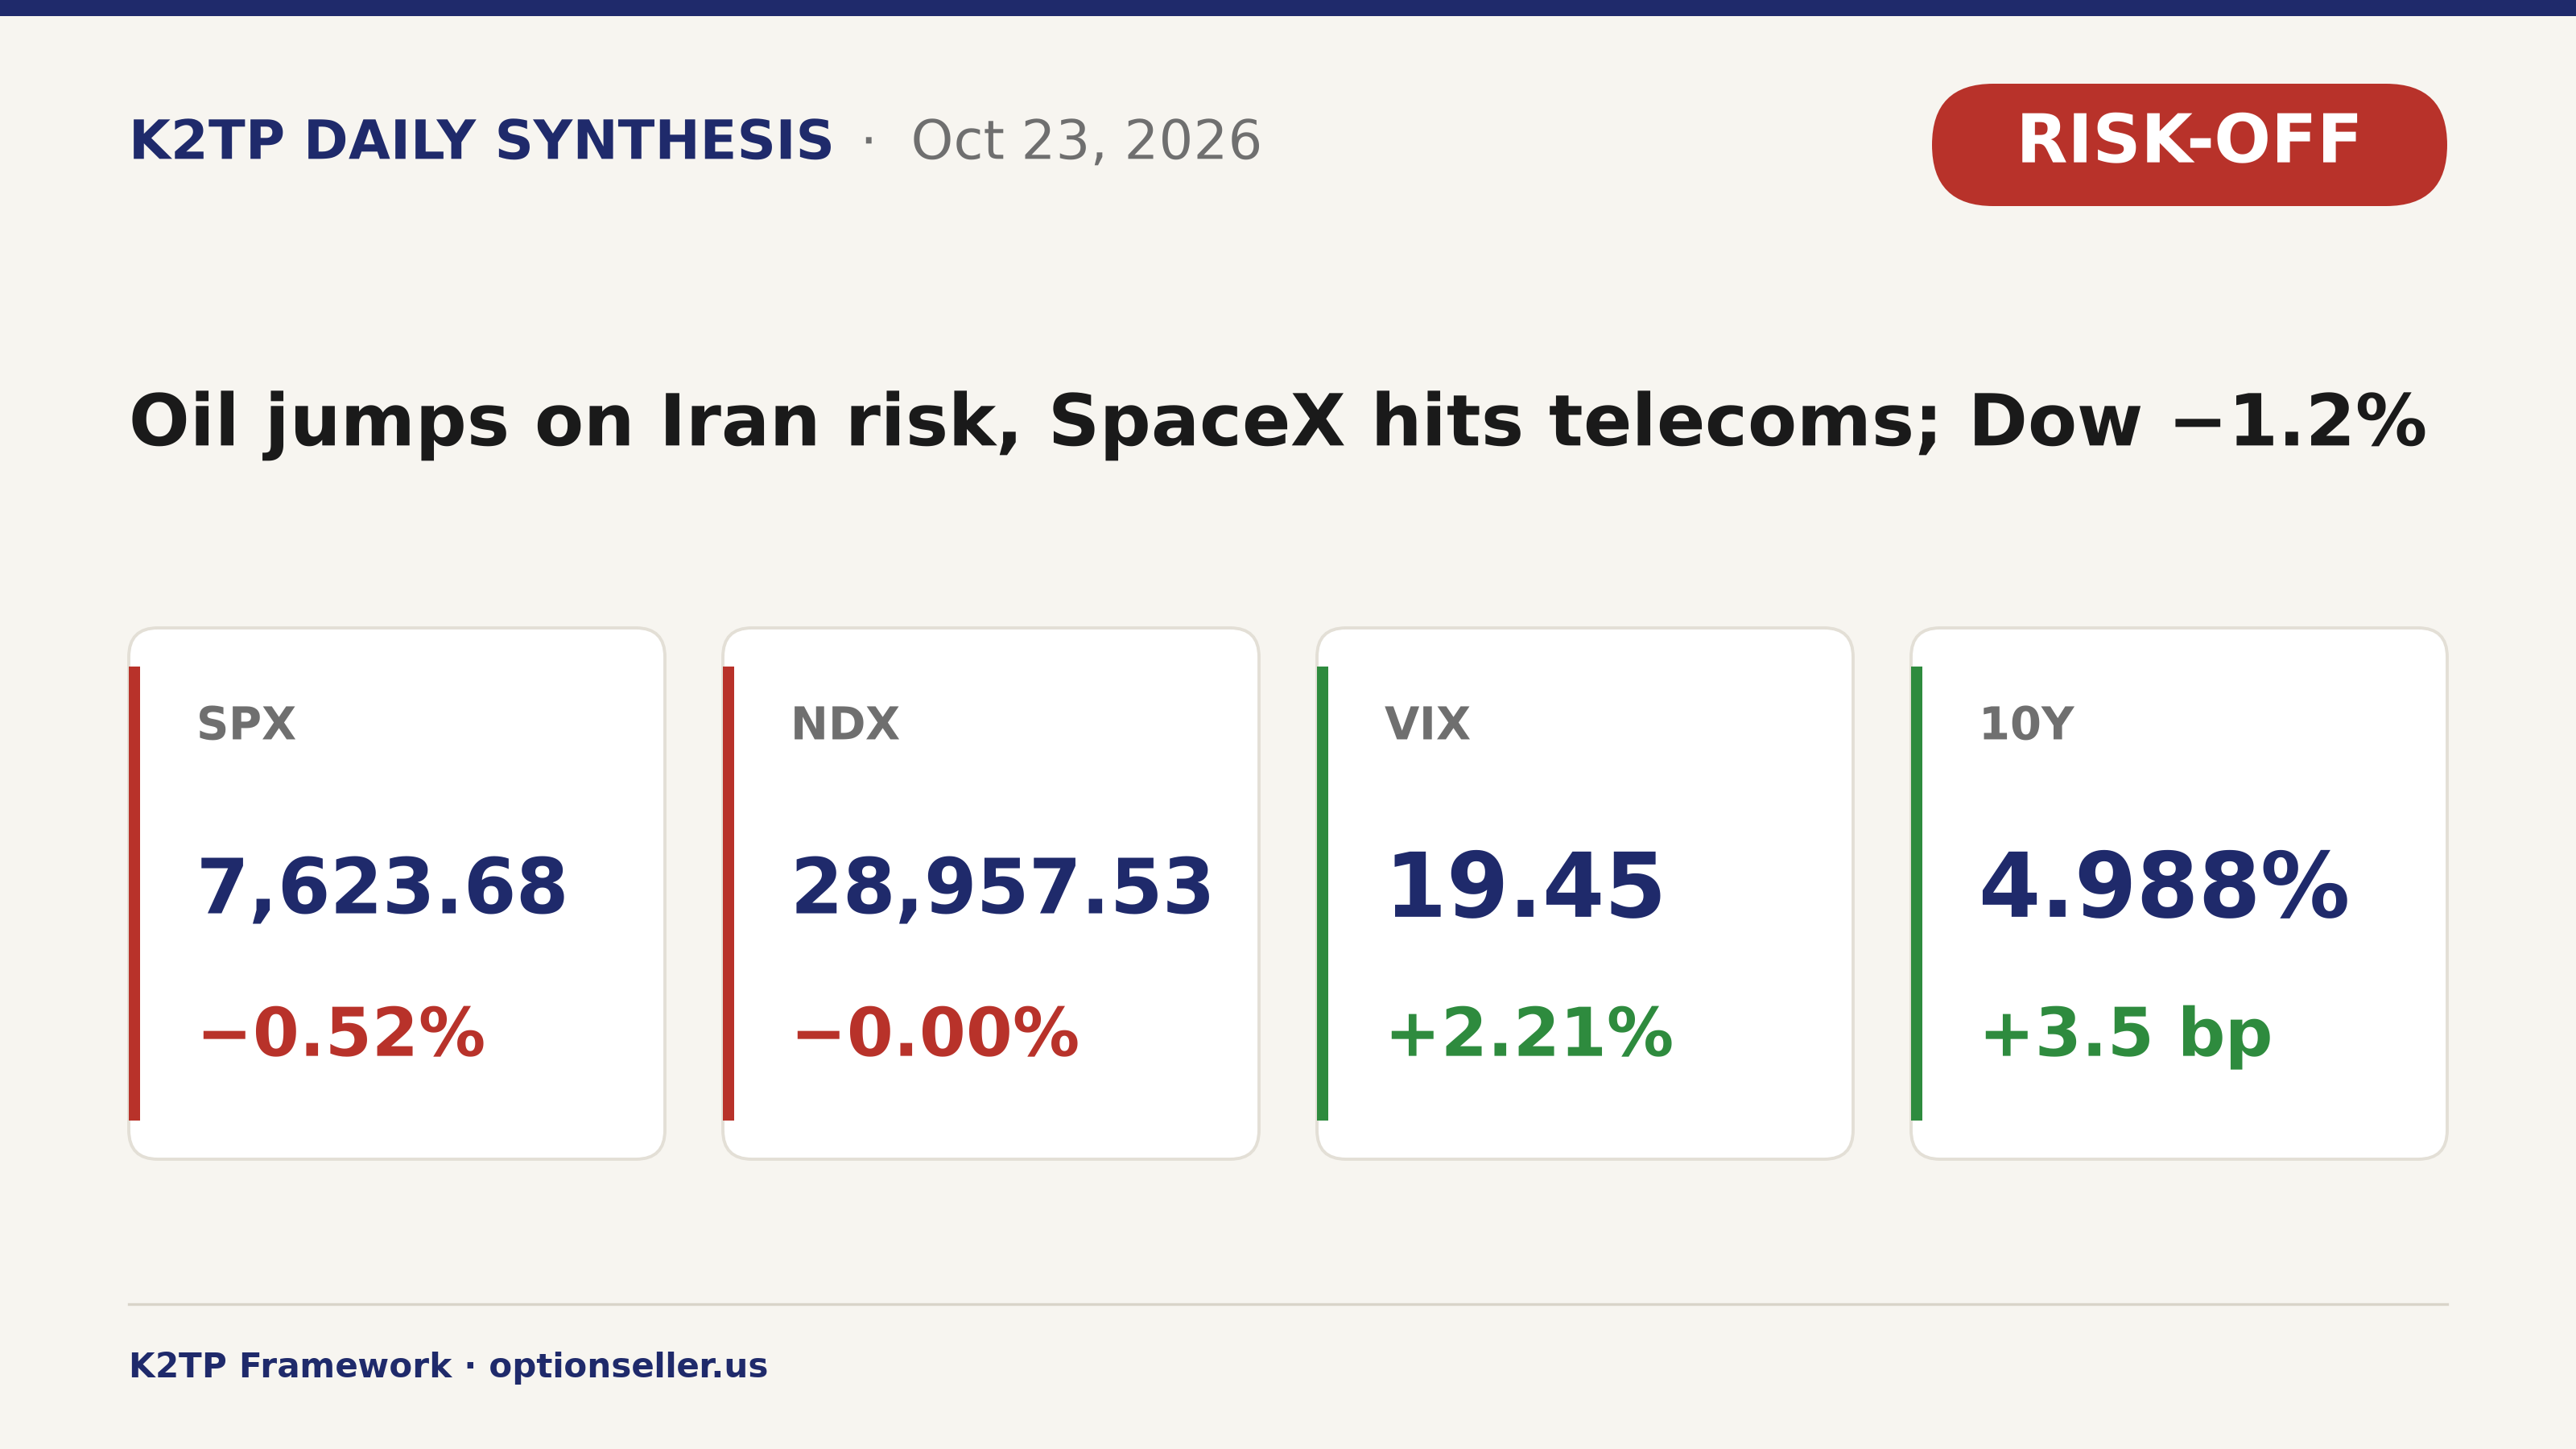
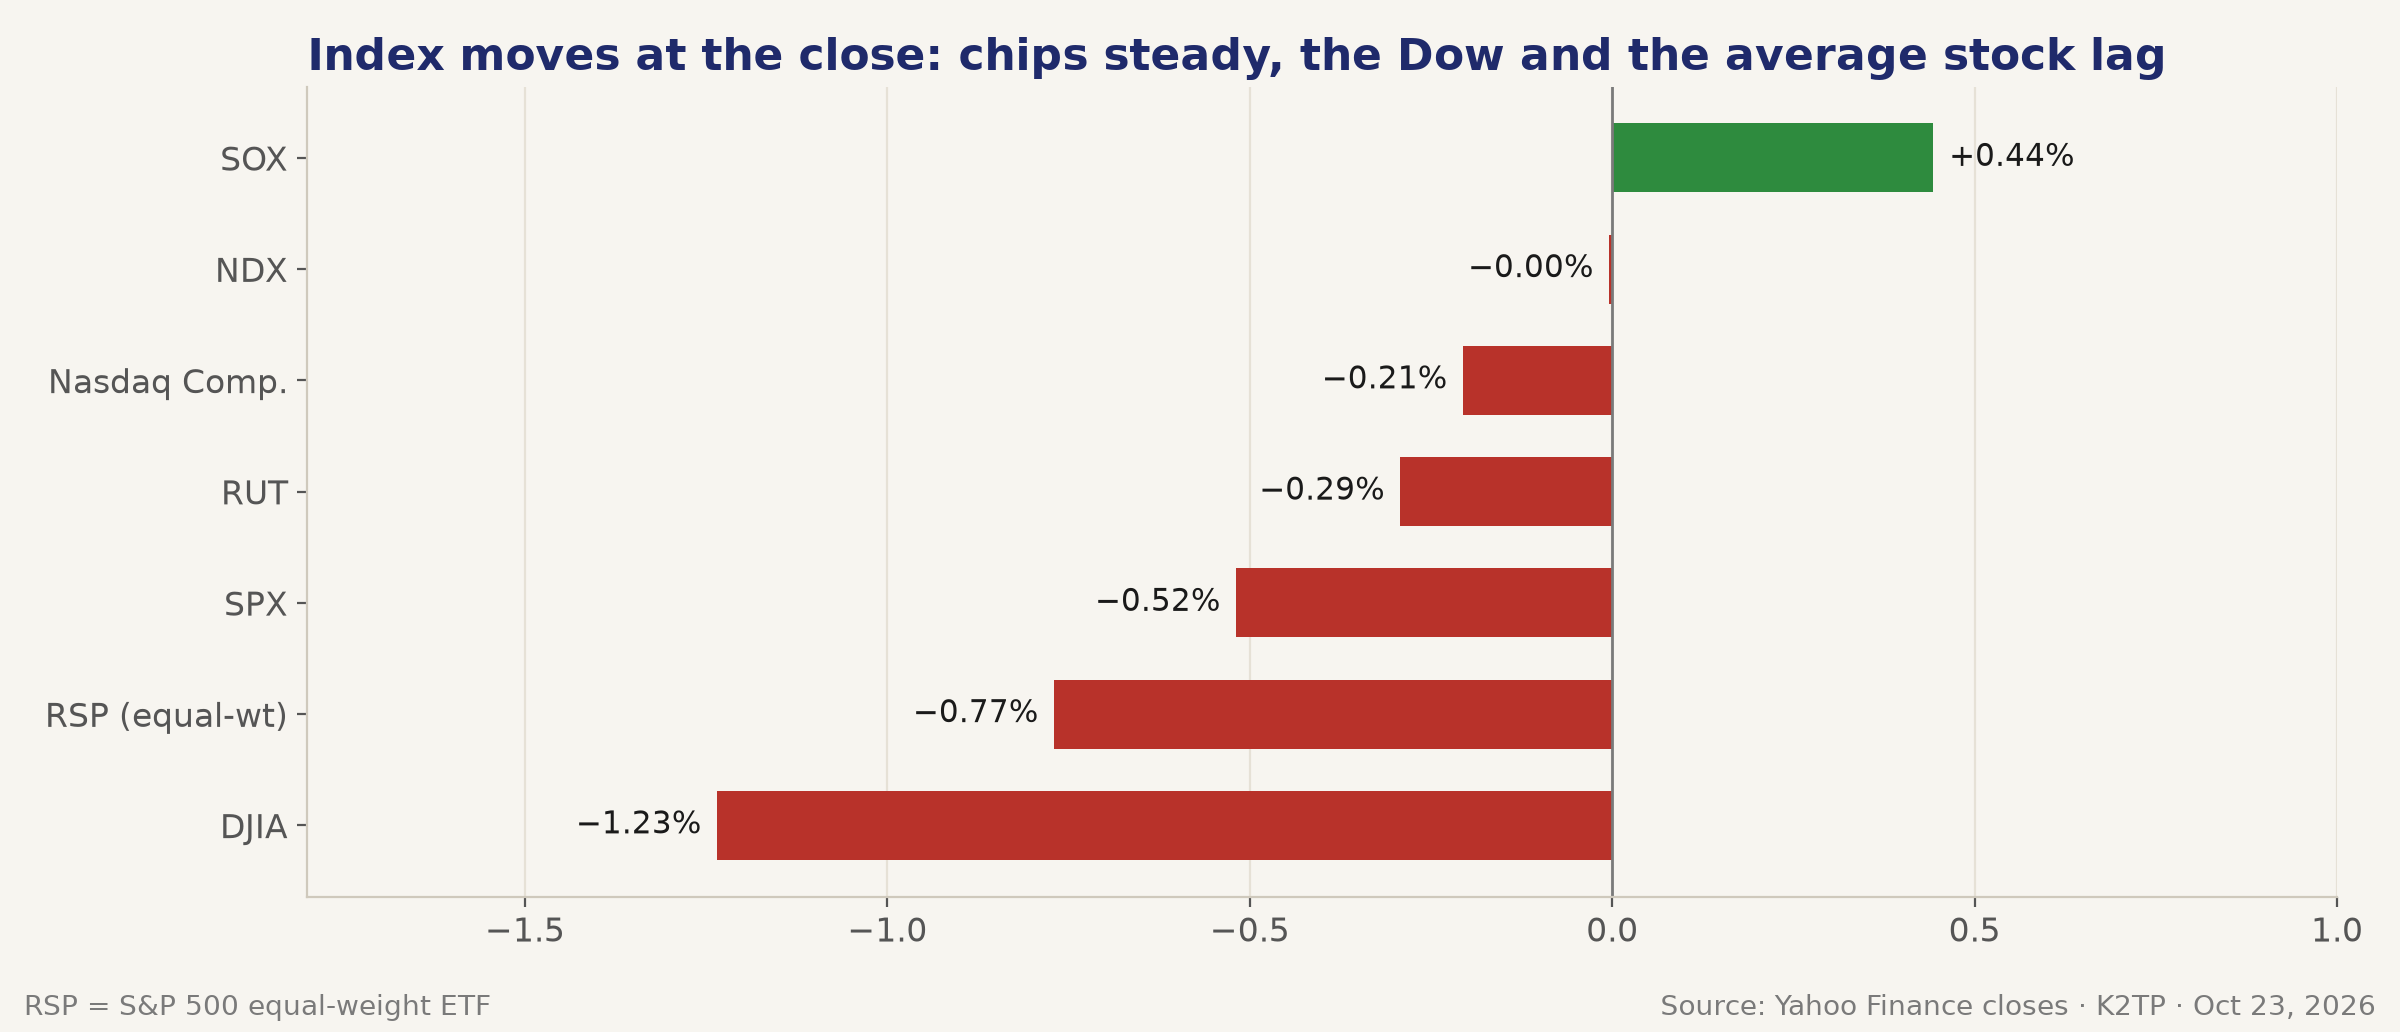
SPX −0.52%, NDX đi ngang (−0.00%), DJIA −1.23%, VIX +2.21%. Brent chốt $116.72, cao nhất kể từ 29/4; XLE +2.60% trong khi AT&T và T-Mobile mất gần 8%; nhóm chip ổn định sau phiên bán tháo thứ Năm.
ĐIỂM TIN CHÍNH
- SPX −0.52% về 7,623.68 (−39.75 điểm); DJIA −1.23% (−652.82 điểm) về 52,215.16; Nasdaq Composite −0.21%; NDX −0.00%; RUT −0.29%
- Brent chốt $116.72 (+3.14%), cao nhất kể từ 29/4, WTI $103.27 (+3.8%) vì rủi ro Mỹ-Iran leo thang và các vụ tấn công của Houthi ở Ả Rập Xê Út (Reuters)
- Năng lượng dẫn dắt: XLE +2.60% (ngành năng lượng S&P 500 lập đỉnh kỷ lục, Reuters); SLB +7.08% sau khi beat Q3, XOM +2.79%, CVX +2.88%
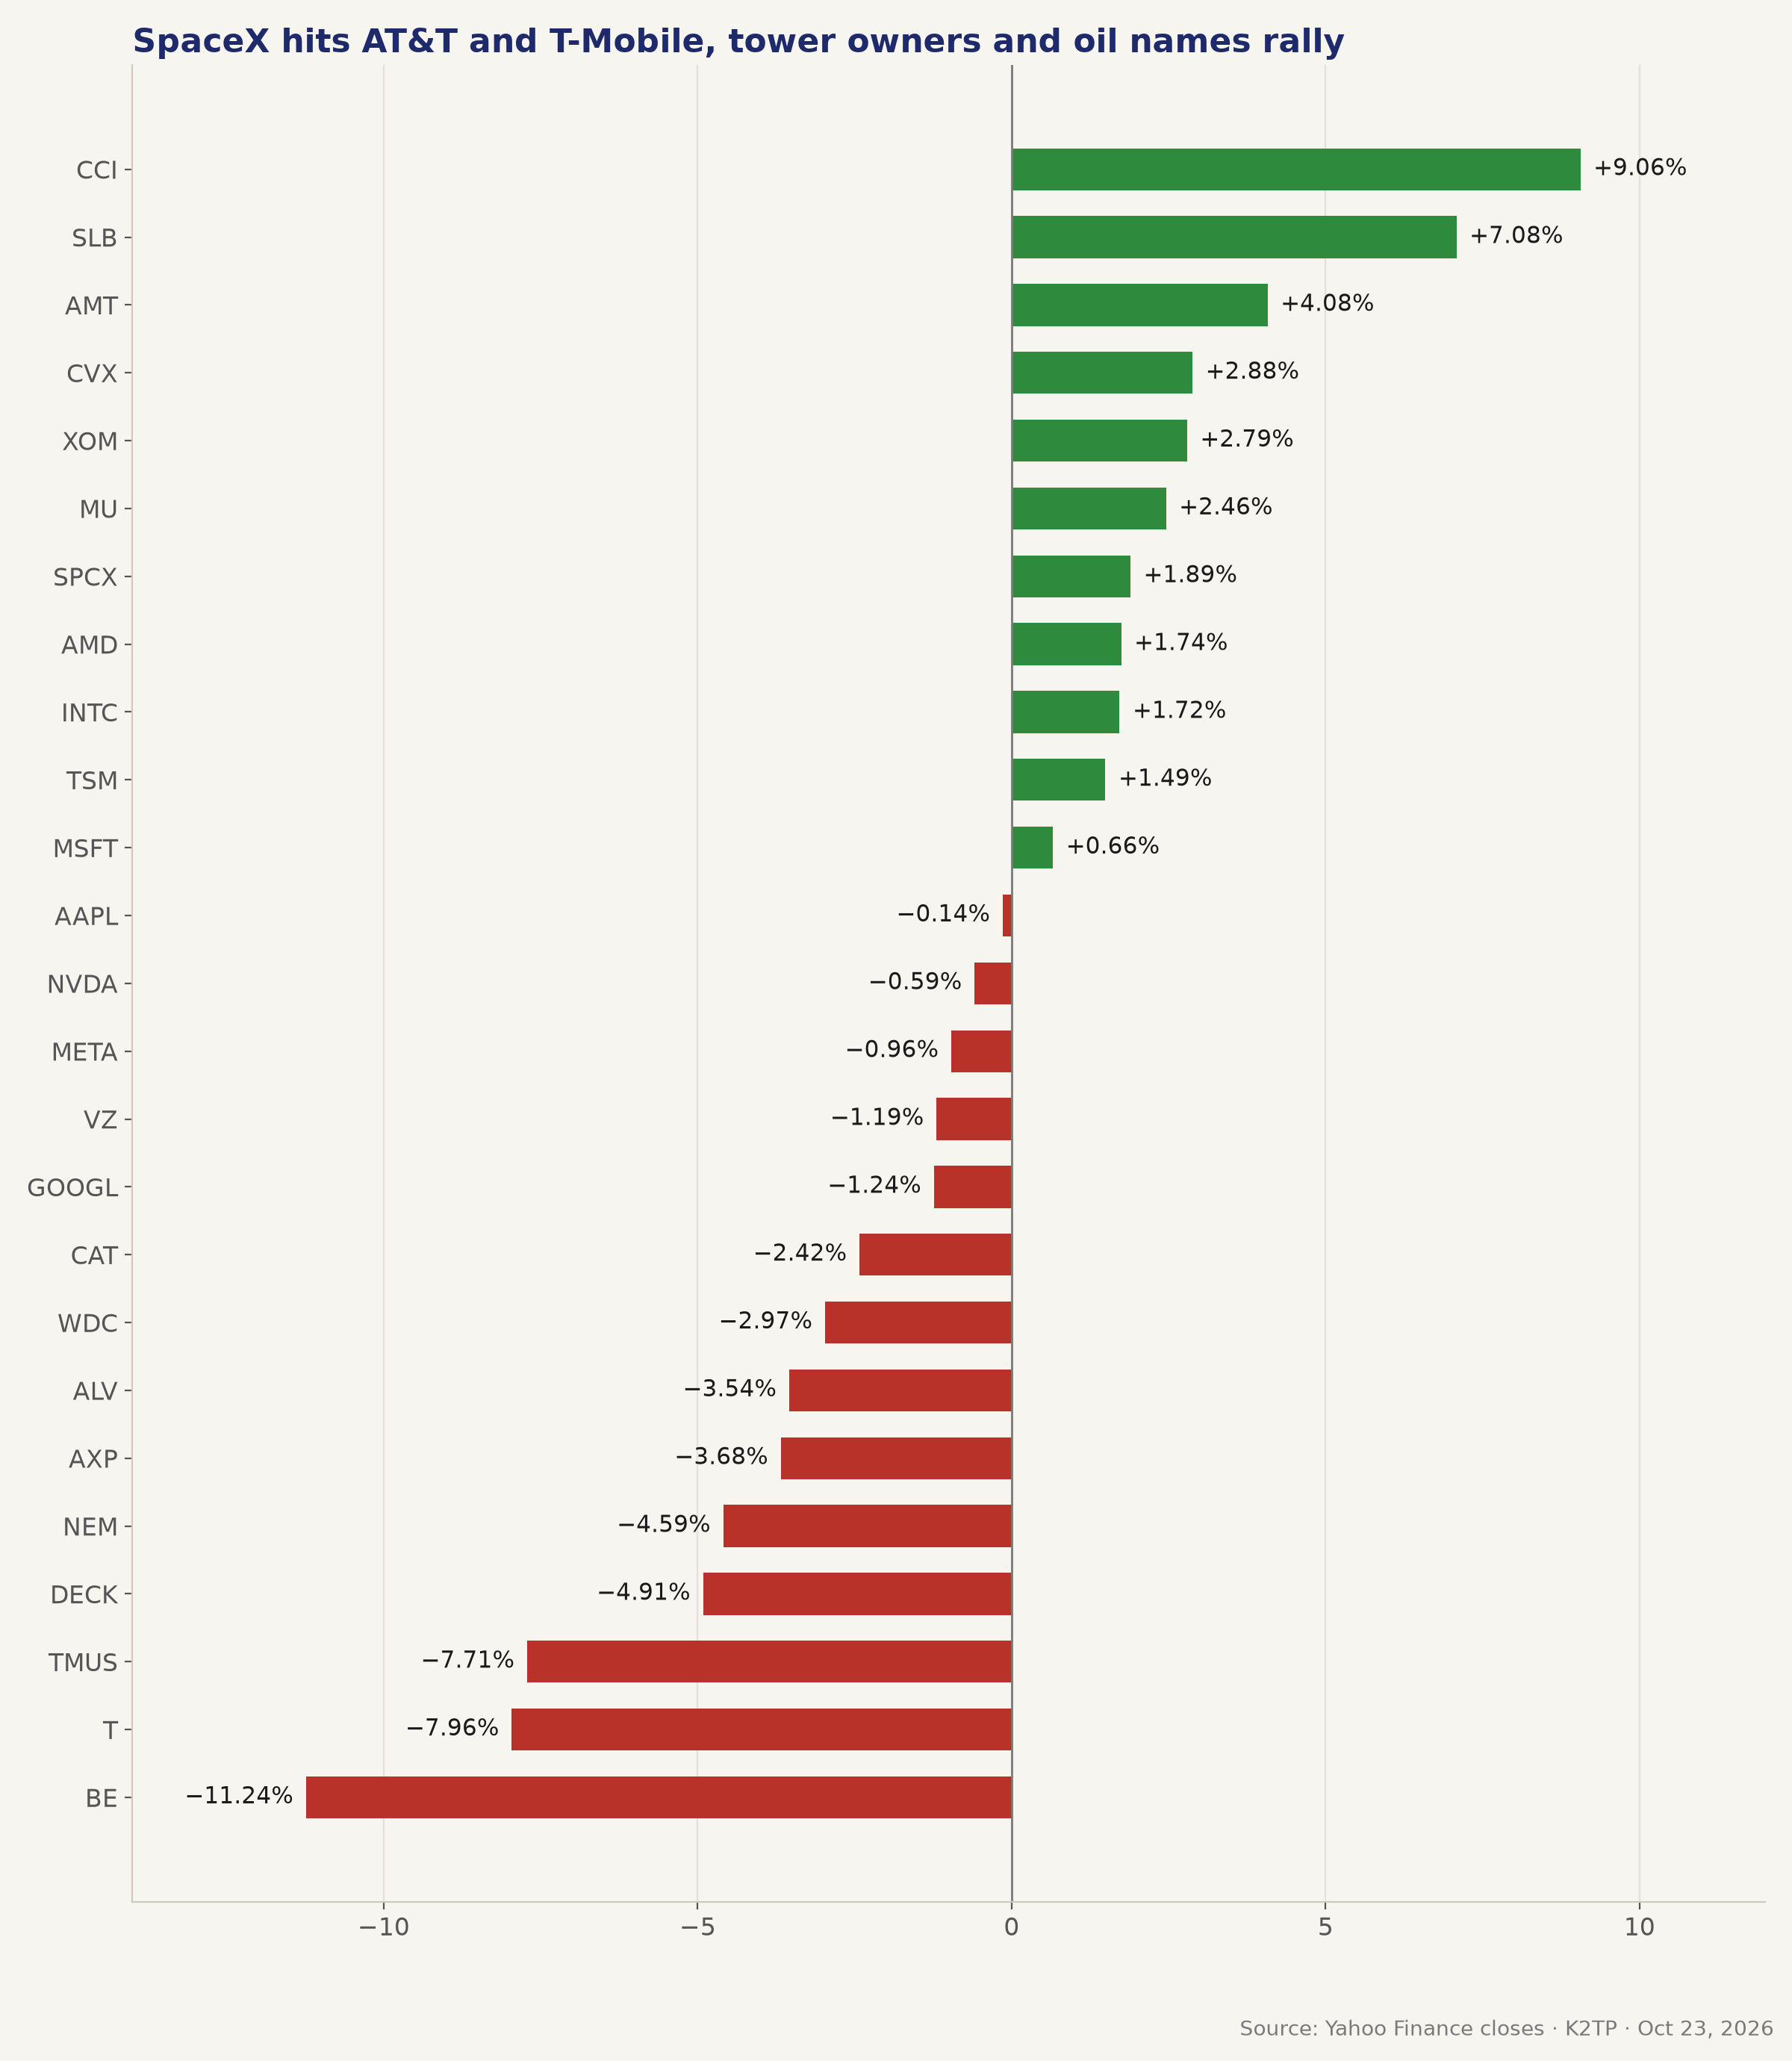
- SpaceX đang đàm phán tiếp cận khoảng 80,000 trạm phát sóng tại Mỹ để làm nhà mạng thứ tư (Bloomberg): AT&T −7.96%, T-Mobile −7.71%, Verizon −1.19%; chủ trạm Crown Castle +9.06%, American Tower +4.08%
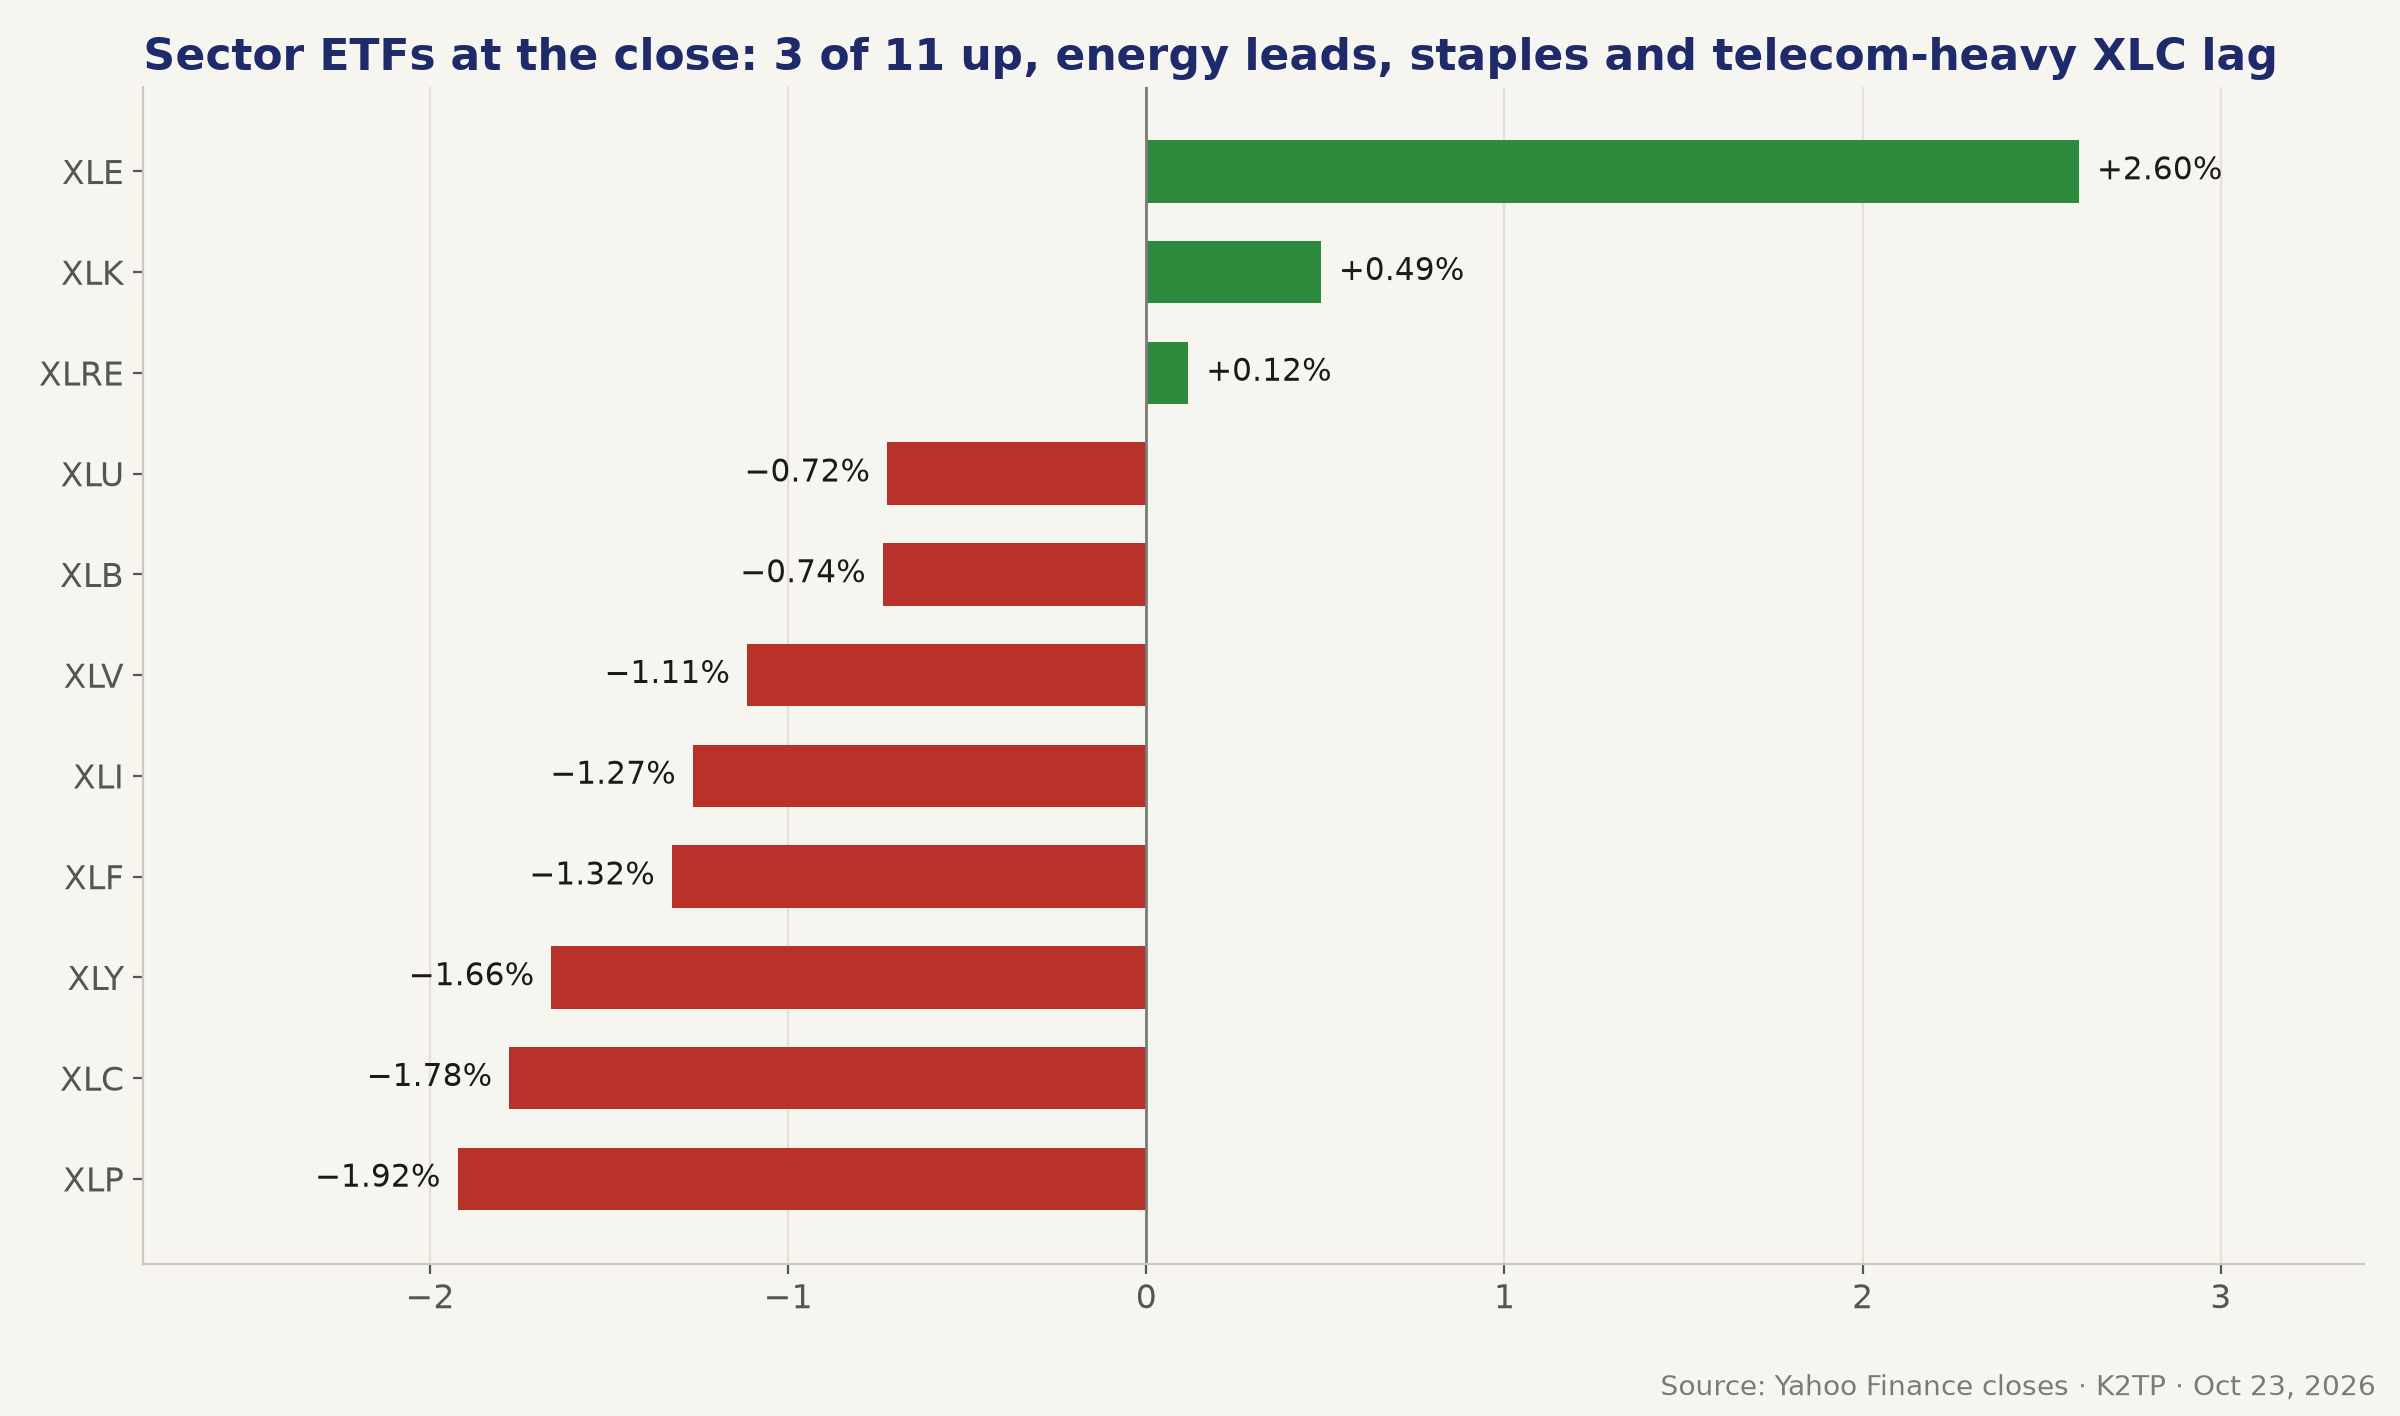
- American Express −3.68% vì cắt khoảng 5% nhân sự, kéo Dow nhiều nhất; dòng tiền phòng thủ của thứ Năm đảo chiều (XLP −1.92%, XLV −1.11%, XLU −0.72%)
- Nhóm chip ổn định: SOX +0.44%, MU +2.46%, AMD +1.74%, INTC +1.72%; NVDA −0.59%, META −0.96%
- Độ rộng yếu: trên NYSE số mã giảm gấp 1.72 lần số mã tăng, Nasdaq 1.57 lần (Reuters); RSP −0.77%; chỉ 3/11 ETF ngành tăng
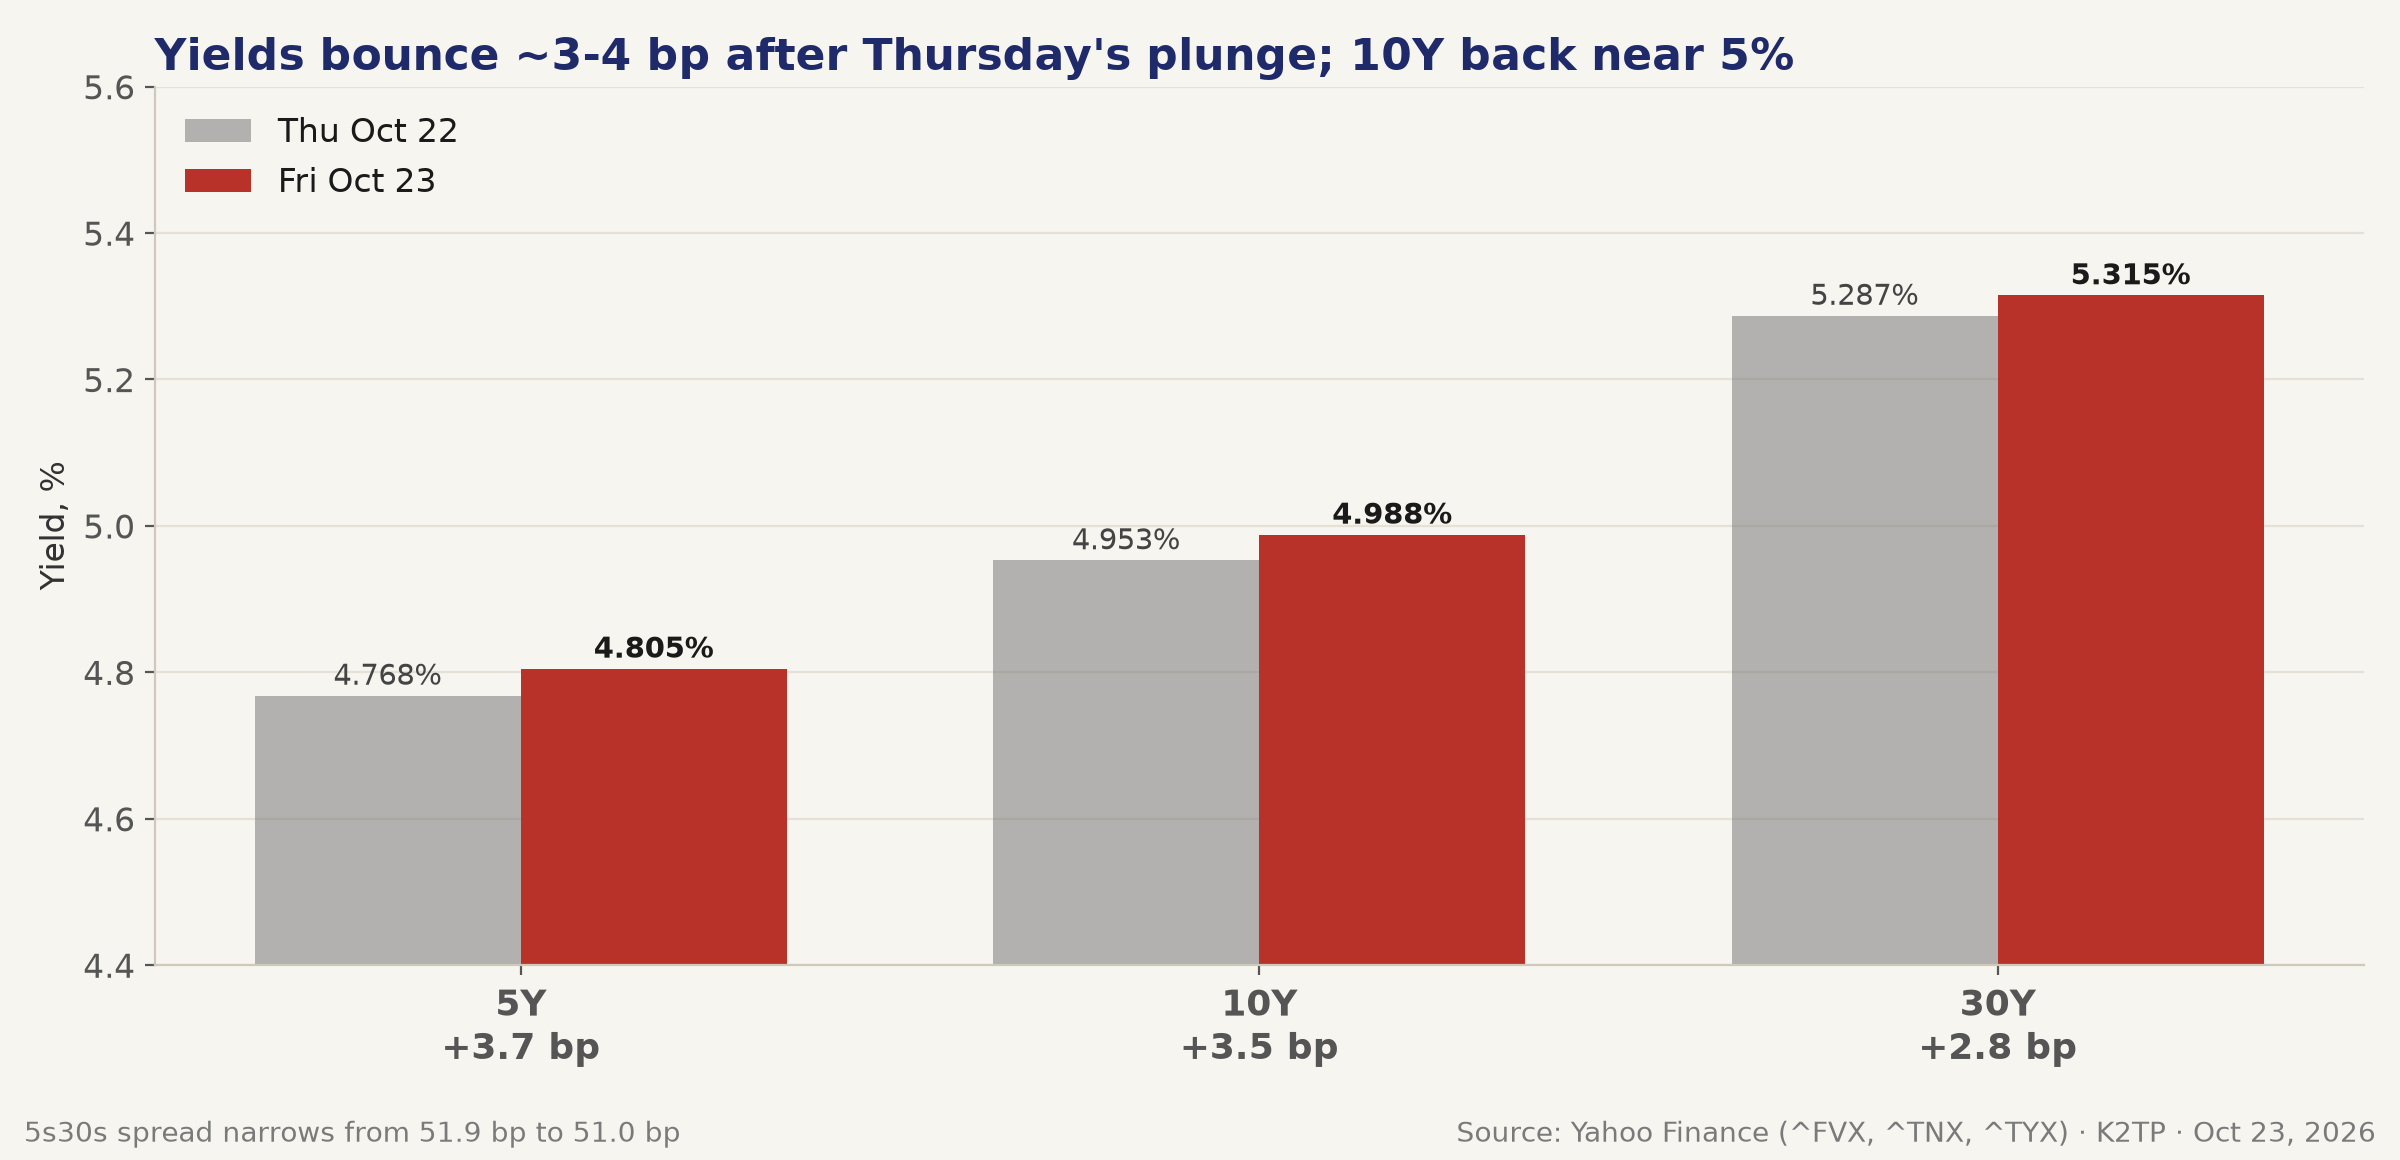
- 10Y +3.5 bp lên 4.988% sau cú lao dốc thứ Năm; VIX 19.45 (+2.21%), chạm 20.66 trong phiên
- SPX chạm Bear trigger của bản tin trước giờ mở cửa ở 7,612.07 (7:27 AM PT), hồi lên 7,660.15 (8:34 AM PT) rồi yếu dần đến cuối phiên
- Cả tuần: SPX −0.47%, Nasdaq −0.71%, SOX −3.21%; Dow +0.41% (tuần tăng thứ ba liên tiếp), RUT +2.00%
- Regime: 🔴 RISK-OFF qua cuối tuần, với rủi ro tin Iran và FOMC ngày 27–28/10
DẦU VÀ RỦI RO IRAN ĐẨY NĂNG LƯỢNG LÊN KỶ LỤC
- Brent chốt $116.72 (+$3.55, +3.14%), cao nhất kể từ 29/4; WTI $103.27 (+$3.80, +3.8%). Cả tuần Brent tăng 6%, WTI tăng 2.3% (Reuters) 🔴
- Động lực: tin Mỹ và Israel có thể đang lên kế hoạch tấn công Iran trở lại (CNBC); Mỹ điều thêm lực lượng tới khu vực, Iran cảnh báo sẽ đánh vào mục tiêu dân sự ở các nước láng giềng nếu chiến dịch không kích tái diễn (WSJ)
- Tin vùng Vịnh khác: UKMTO báo một tàu chở dầu bị vật thể lạ bắn trúng gần Oman (bản tin Midday); quan chức Iran nói Tehran có kế hoạch nhắm vào cáp ngầm ở vùng Vịnh nếu bị tấn công lần nữa, và tổng thống Iran và Nga sẽ gặp nhau ở Moscow tuần tới (bản tin Pre-Close); UAE báo cáo một vụ tràn dầu (Reuters)
- Biện pháp nguồn cung không ghìm được giá: cơ quan dự trữ EBV của Đức mở thầu dầu dự trữ (bản tin Pre-Close); Baker Hughes: giàn khoan dầu 460 (từ 459), tổng số giàn đi ngang ở 603
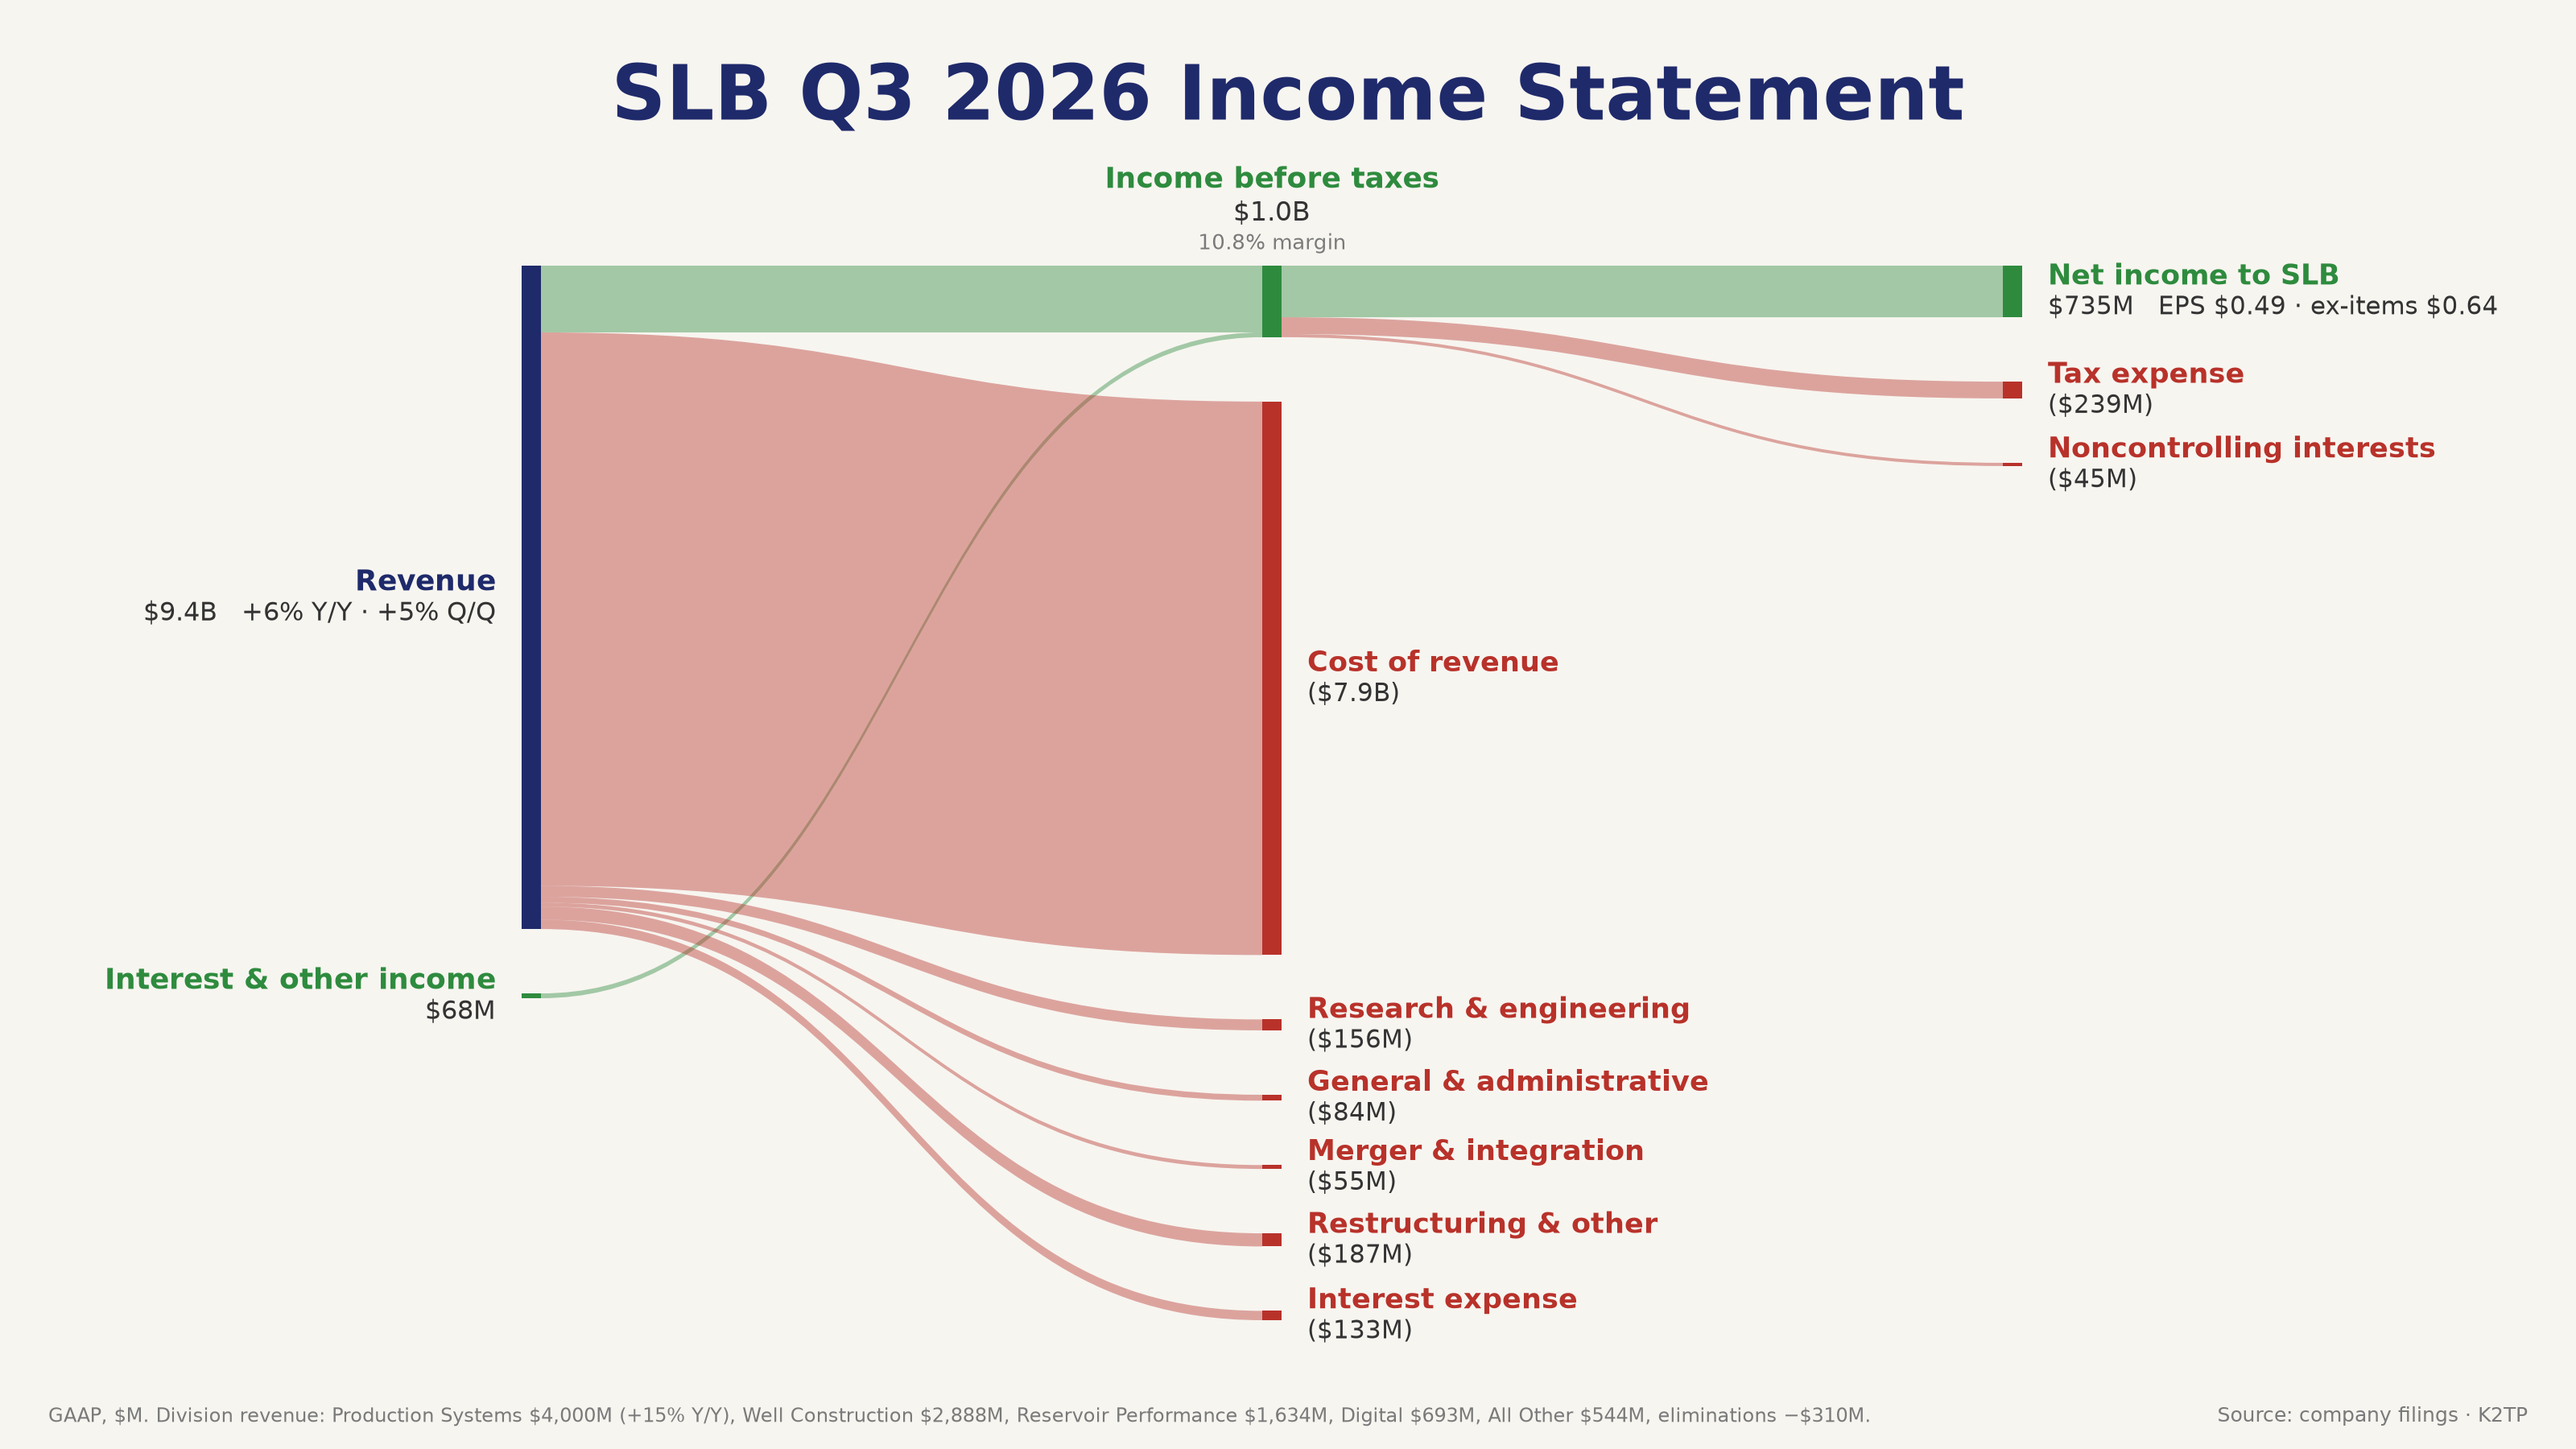
- SLB +7.08% (8-K): doanh thu $9.45 tỷ (+6% YoY, +5% QoQ), EPS loại trừ khoản bất thường $0.64 (+16% QoQ), EPS GAAP $0.49; doanh thu Production Systems +15% YoY; adjusted EBITDA $2.07 tỷ; free cash flow $828 triệu 🟢
- XLE +2.60%, XOM +2.79%, CVX +2.88%; vàng giảm về $4,010.00 (−1.24%) dù rủi ro địa chính trị tăng
→ Dầu đang là biến số chính của thị trường. Brent gần $117 làm tăng rủi ro lạm phát chỉ 5 ngày trước FOMC, giữ khả năng tăng lãi suất và gây áp lực lên mọi nhóm trừ năng lượng.
SPACEX ĐÁNH VÀO NHÓM VIỄN THÔNG, CHỦ TRẠM PHÁT SÓNG TĂNG
- Bloomberg đưa tin SpaceX đang đàm phán thuê khoảng 80,000 trạm phát sóng để xây nhà mạng toàn quốc thứ tư (bản tin trước giờ mở cửa)
- Các nhà mạng bị bán cả phiên và đóng cửa gần đáy: AT&T (T) −7.96%, T-Mobile (TMUS) −7.71%, Verizon (VZ) −1.19% 🔴
- Chủ trạm tăng: Crown Castle (CCI) +9.06% (trước giờ mở cửa từng +12.14%), American Tower (AMT) +4.08% 🟢
- SpaceX (SPCX) +1.89%; PhillipCapital nâng hai bậc lên buy và nâng giá mục tiêu lên $250 từ $75 (CNBC)
- Viễn thông kéo XLC giảm 1.78%, ngành yếu thứ hai, và làm Dow giảm sâu hơn
→ Đây là rủi ro cạnh tranh mới cho các nhà mạng, không phải tin một ngày. Viễn thông mất vai trò phòng thủ, điều quan trọng với danh mục dùng T hay VZ làm chỗ trú ẩn.
DÒNG TIỀN PHÒNG THỦ CỦA THỨ NĂM ĐẢO CHIỀU; AMEX KÉO DOW
- 8/11 ETF ngành giảm: XLP −1.92%, XLC −1.78%, XLY −1.66%, XLF −1.32%, XLI −1.27%, XLV −1.11%, XLB −0.74%, XLU −0.72%; tăng có XLE +2.60%, XLK +0.49%, XLRE +0.12%
- American Express (AXP) −3.68% (8-K): doanh thu kỷ lục $20.06 tỷ (+9%) so với dự báo khoảng $20.32 tỷ (bản tin trước giờ mở cửa); EPS GAAP $5.42, EPS điều chỉnh $4.68 (+13%); nâng guidance EPS cả năm lên $18.30–18.60 (điều chỉnh $17.60–17.90) 🔴
- AXP sẽ cắt khoảng 5% nhân sự để "prepare for AI" (CNBC); công ty cũng nâng dự báo lợi nhuận (Reuters); Q3 có khoản chi phí tái cấu trúc $336 triệu trước thuế và khoản lãi $982 triệu từ bán cổ phần GBTG
- Caterpillar −2.42% và Autoliv −3.54% làm nhóm công nghiệp giảm thêm; chỉ số Fear & Greed của CNN ở 20, "Extreme Fear" (bản tin Midday)
- DJIA −1.23% so với SPX −0.52%; RSP −0.77% kém SPX, ngược với thứ Năm
→ Dòng tiền chưa tìm được chỗ trú ẩn rõ ràng: thực phẩm thiết yếu, y tế và tiện ích giảm cùng tài chính. Trông giống trader giảm vị thế trước cuối tuần có rủi ro vùng Vịnh và quyết định của Fed hơn là luân chuyển ngành.
NHÓM CHIP ỔN ĐỊNH, NHƯNG NHỊP HỒI YẾU DẦN
- SOX +0.44% lên 10,779.46 sau phiên −6.72% thứ Năm, mạnh nhất kể từ tháng 6; giữa phiên từng +1.07% (bản tin Midday)
- MU +2.46%, AMD +1.74%, INTC +1.72%, TSM +1.49%, MSFT +0.66%; NVDA −0.59%, AVGO −0.48%, META −0.96%, GOOGL −1.24%, AMZN −0.95%; CoreWeave (CRWV) −2.46%
- Jensen Huang của Nvidia nói với CNBC rằng có "a scarcity of capital" cho hạ tầng AI (bản tin trước giờ mở cửa); SK Hynix rút kế hoạch IPO tại Mỹ của mảng chip nhớ (bản tin Midday)
- Nikkei đưa tin Chief AI Officer của Meta nói Muse AI sẽ dựa vào thuê bao và dịch vụ doanh nghiệp, không phải quảng cáo (bản tin Pre-Close)
- NDX đóng cửa đi ngang (−1.16 điểm) ở 28,957.53; Nasdaq Composite −0.21%
→ Đây là nhịp hồi kỹ thuật sau khi bị bán quá mức, chưa phải AI quay lại dẫn dắt. MSFT, GOOGL và AMZN báo cáo tuần tới, guidance capex sẽ quyết định chip ổn định hay thử đáy mới.
DỮ LIỆU ỔN ĐỊNH, LỢI SUẤT QUAY LẠI GẦN 5%
- PMI sơ bộ S&P Global (tháng 10): composite 57.6 (dự báo 57.6, kỳ trước 58.4), sản xuất 56.0, dịch vụ 57.9 (bản tin Midday)
- UMich chính thức tháng 10: kỳ vọng 48.8 so với dự báo 47.1; kỳ vọng lạm phát 5 năm giữ ở 3.5%; tâm lý chung vẫn gần mức thấp kỷ lục (Reuters)
- Lợi suất đóng cửa: 10Y 4.988% (+3.5 bp, biên độ 4.95–5.00%), 5Y 4.805% (+3.7 bp), 30Y 5.315% (+2.8 bp); 5s30s hẹp lại từ 51.9 bp xuống 51.0 bp 🔴
- Cả tuần 10Y giảm 11.0 bp (từ 5.098% ngày 16/10), chủ yếu nhờ phiên trú ẩn thứ Năm
- Fed đang trong giai đoạn im lặng; FOMC công bố quyết định thứ Tư 28/10 lúc 11:00 AM PT. Khảo sát Reuters do FinancialJuice dẫn: 19/34 nhà kinh tế dự báo Bank of Canada tăng lãi suất ngày 28/10 (chưa xác nhận, bản tin Midday)
- Châu Âu: PMI composite sơ bộ eurozone 51.9 so với dự báo 52.7, Pháp 48.4; Anh 53.1 (bản tin trước giờ mở cửa)
→ Dữ liệu không thay đổi triển vọng Fed, nhưng giá dầu thì có. 10Y gần 5% cộng Brent trên $116 khiến Fed khó phát tín hiệu dovish tuần tới.
SPX CHẠM NGƯỠNG BEAR, HỒI LÊN, RỒI YẾU DẦN
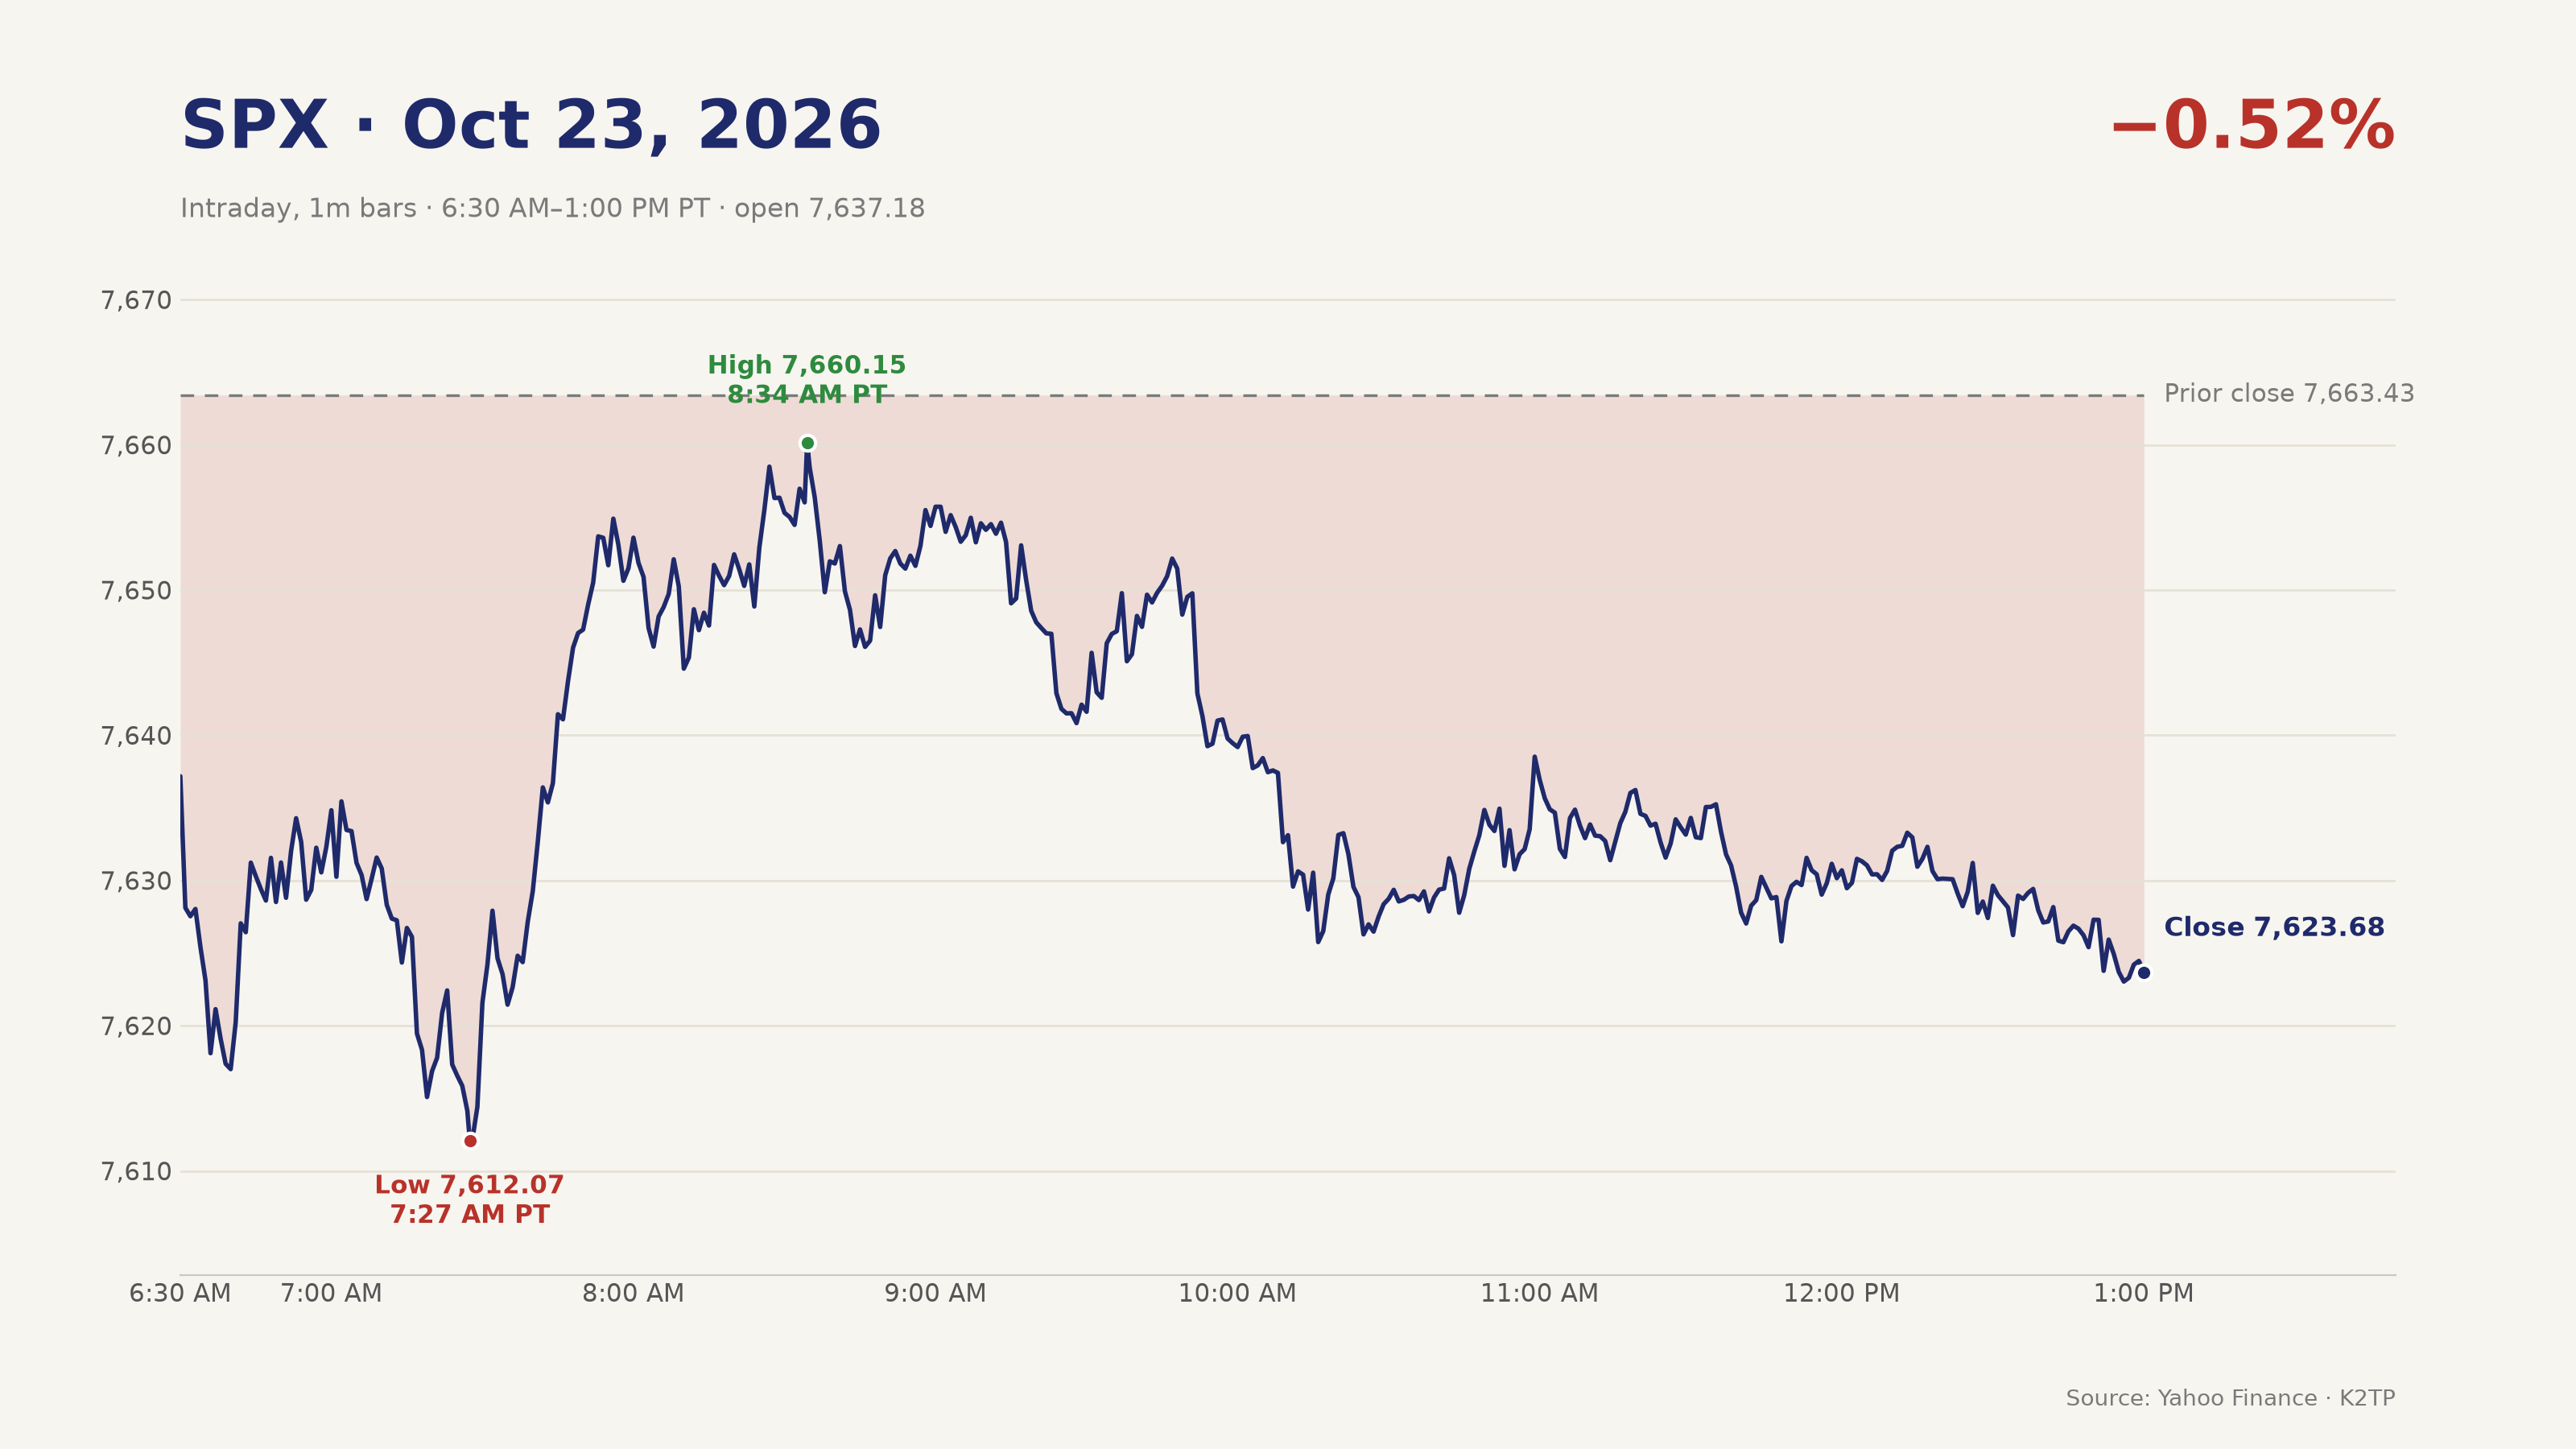
- Mở cửa 7,637.18, ngay đáy 7,637.36 của thứ Năm, rồi giảm xuống đáy phiên 7,612.07 lúc 7:27 AM PT khi VIX chạm 20.66
- Bear trigger của bản tin trước giờ mở cửa (SPX dưới 7,637.36 với VIX trên 20.31) kích hoạt trong khoảng 7:15–7:30 AM PT rồi đảo chiều trước 7:40 AM PT (bản tin Midday)
- Hồi lên đỉnh phiên 7,660.15 lúc 8:34 AM PT, vẫn dưới mức đóng cửa 7,663.43 của thứ Năm; giữa phiên SPX ở 7,646.89 với VIX 19.22
- Yếu dần sau 9:30 AM PT khi dầu tiếp tục tăng; lúc bản tin Pre-Close SPX ở 7,631.57 với VIX 19.85, đóng cửa 7,623.68, cao hơn đáy 11.61 điểm
- Trigger của Pre-Close: Bull (đóng cửa trên 7,646.89 với VIX dưới 19.22) và Bear (đóng cửa dưới 7,612.07 với VIX trên 20.66) đều không đạt
→ Đáy 7,612.07 giữ được đến cuối phiên, nhưng mọi nhịp hồi đều bị bán dưới mức đóng cửa thứ Năm. Phe bán vẫn kiểm soát ngắn hạn cho đến khi SPX vượt vùng 7,660–7,663.
TỔNG KẾT TUẦN: SMALL CAP VÀ DOW TĂNG, CHIP DẪN ĐẦU MỨC GIẢM
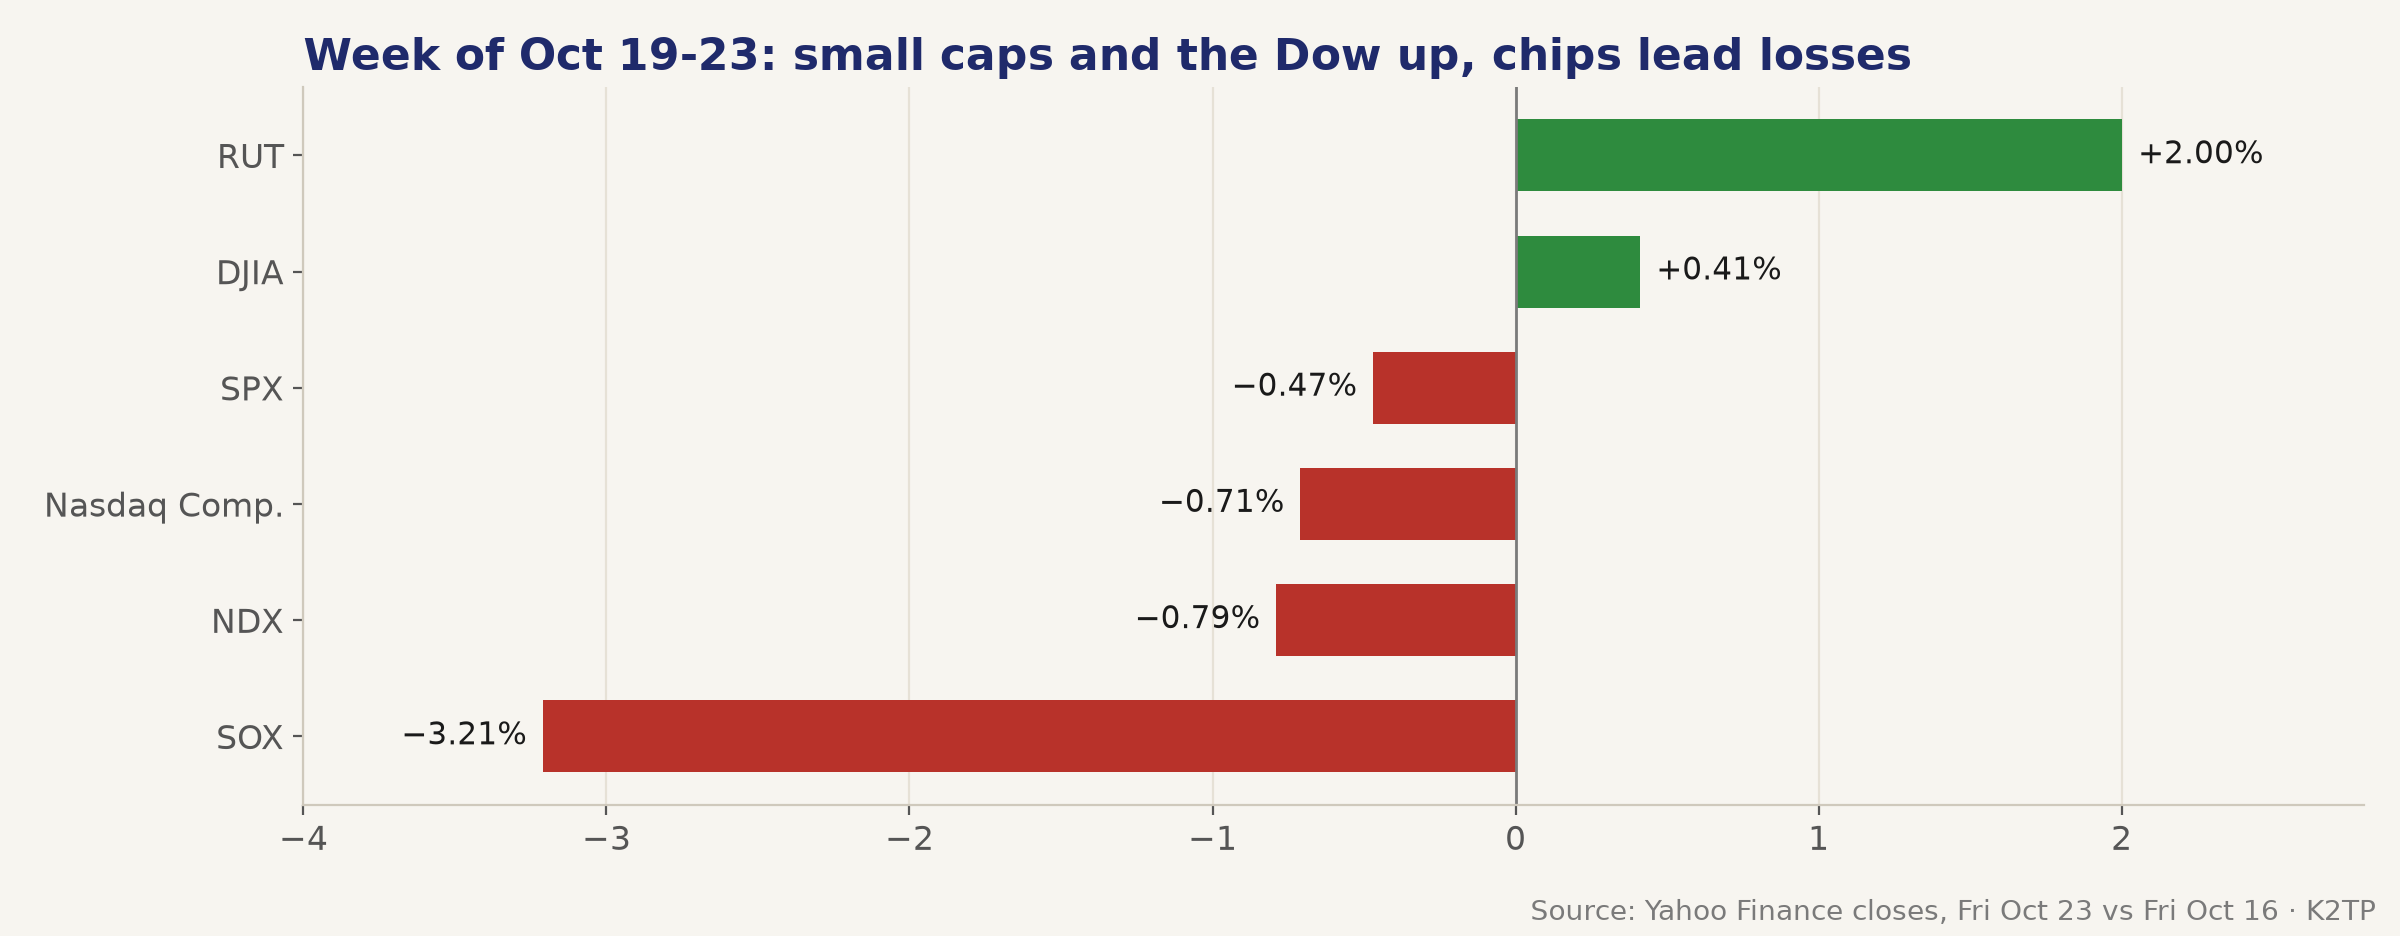
- Cả tuần (thứ Sáu 23/10 so với đóng cửa thứ Sáu 16/10): RUT +2.00%, DJIA +0.41%, SPX −0.47%, Nasdaq −0.71%, NDX −0.79%, SOX −3.21%
- SPX có tuần giảm thứ hai liên tiếp (AP); Dow có tuần tăng thứ ba liên tiếp (Reuters)
- VIX 19.99 → 19.45 trong tuần; 10Y 5.098% → 4.988% (−11.0 bp); Brent +6%, WTI +2.3% (Reuters)
- Chứng khoán châu Âu có tuần giảm mạnh nhất kể từ đầu tháng 9: STOXX 600 khoảng −1.4% (Reuters)
→ Tuần này vai trò dẫn dắt chuyển từ AI và chip sang small cap, cổ phiếu giá trị và năng lượng. Chỉ số theo vốn hóa cần AI ổn định mới hồi phục được.
THỊ TRƯỜNG: DẦU VÀ VIỄN THÔNG KÉO DOW, CHIP GIỮ NDX ĐI NGANG
Chỉ số (đóng cửa):
- SPX 7,623.68 (−0.52%), biên độ 7,612.07–7,660.15
- NDX 28,957.53 (−0.00%); Nasdaq Composite 25,955.34 (−0.21%)
- DJIA 52,215.16 (−1.23%)
- RUT 2,775.90 (−0.29%)
- RSP 216.54 (−0.77%)
- SOX 10,779.46 (+0.44%)
Diễn biến trong phiên: Trước giờ mở cửa YM −0.76%, ES −0.35%, NQ −0.19% vì tin SpaceX và giá dầu cao. SPX mở cửa 7,637.18, chạm đáy 7,612.07 lúc 7:27 AM PT, lên đỉnh 7,660.15 lúc 8:34 AM PT, ở 7,646.89 giữa phiên và 7,631.57 trước giờ đóng cửa, đóng cửa 7,623.68.
Luân chuyển ngành:
- Tăng: XLE +2.60%, XLK +0.49%, XLRE +0.12%
- Giảm: XLU −0.72%, XLB −0.74%, XLV −1.11%, XLI −1.27%, XLF −1.32%, XLY −1.66%, XLC −1.78%, XLP −1.92%
- Megacap: MU +2.46%, AMD +1.74%, TSM +1.49%, MSFT +0.66%; AAPL −0.14%, AVGO −0.48%, NVDA −0.59%, TSLA −0.63%, AMZN −0.95%, META −0.96%, GOOGL −1.24%
Nội tại thị trường:
- NYSE: số mã giảm gấp 1.72 lần số mã tăng; Nasdaq 1.57 lần (Reuters)
- Gần 3/4 số cổ phiếu trong S&P 500 giảm (AP)
- RSP −0.77% và IWM −0.33% so với SPX −0.52%: điểm yếu lan rộng, chỉ được năng lượng và chip đỡ
Biến động:
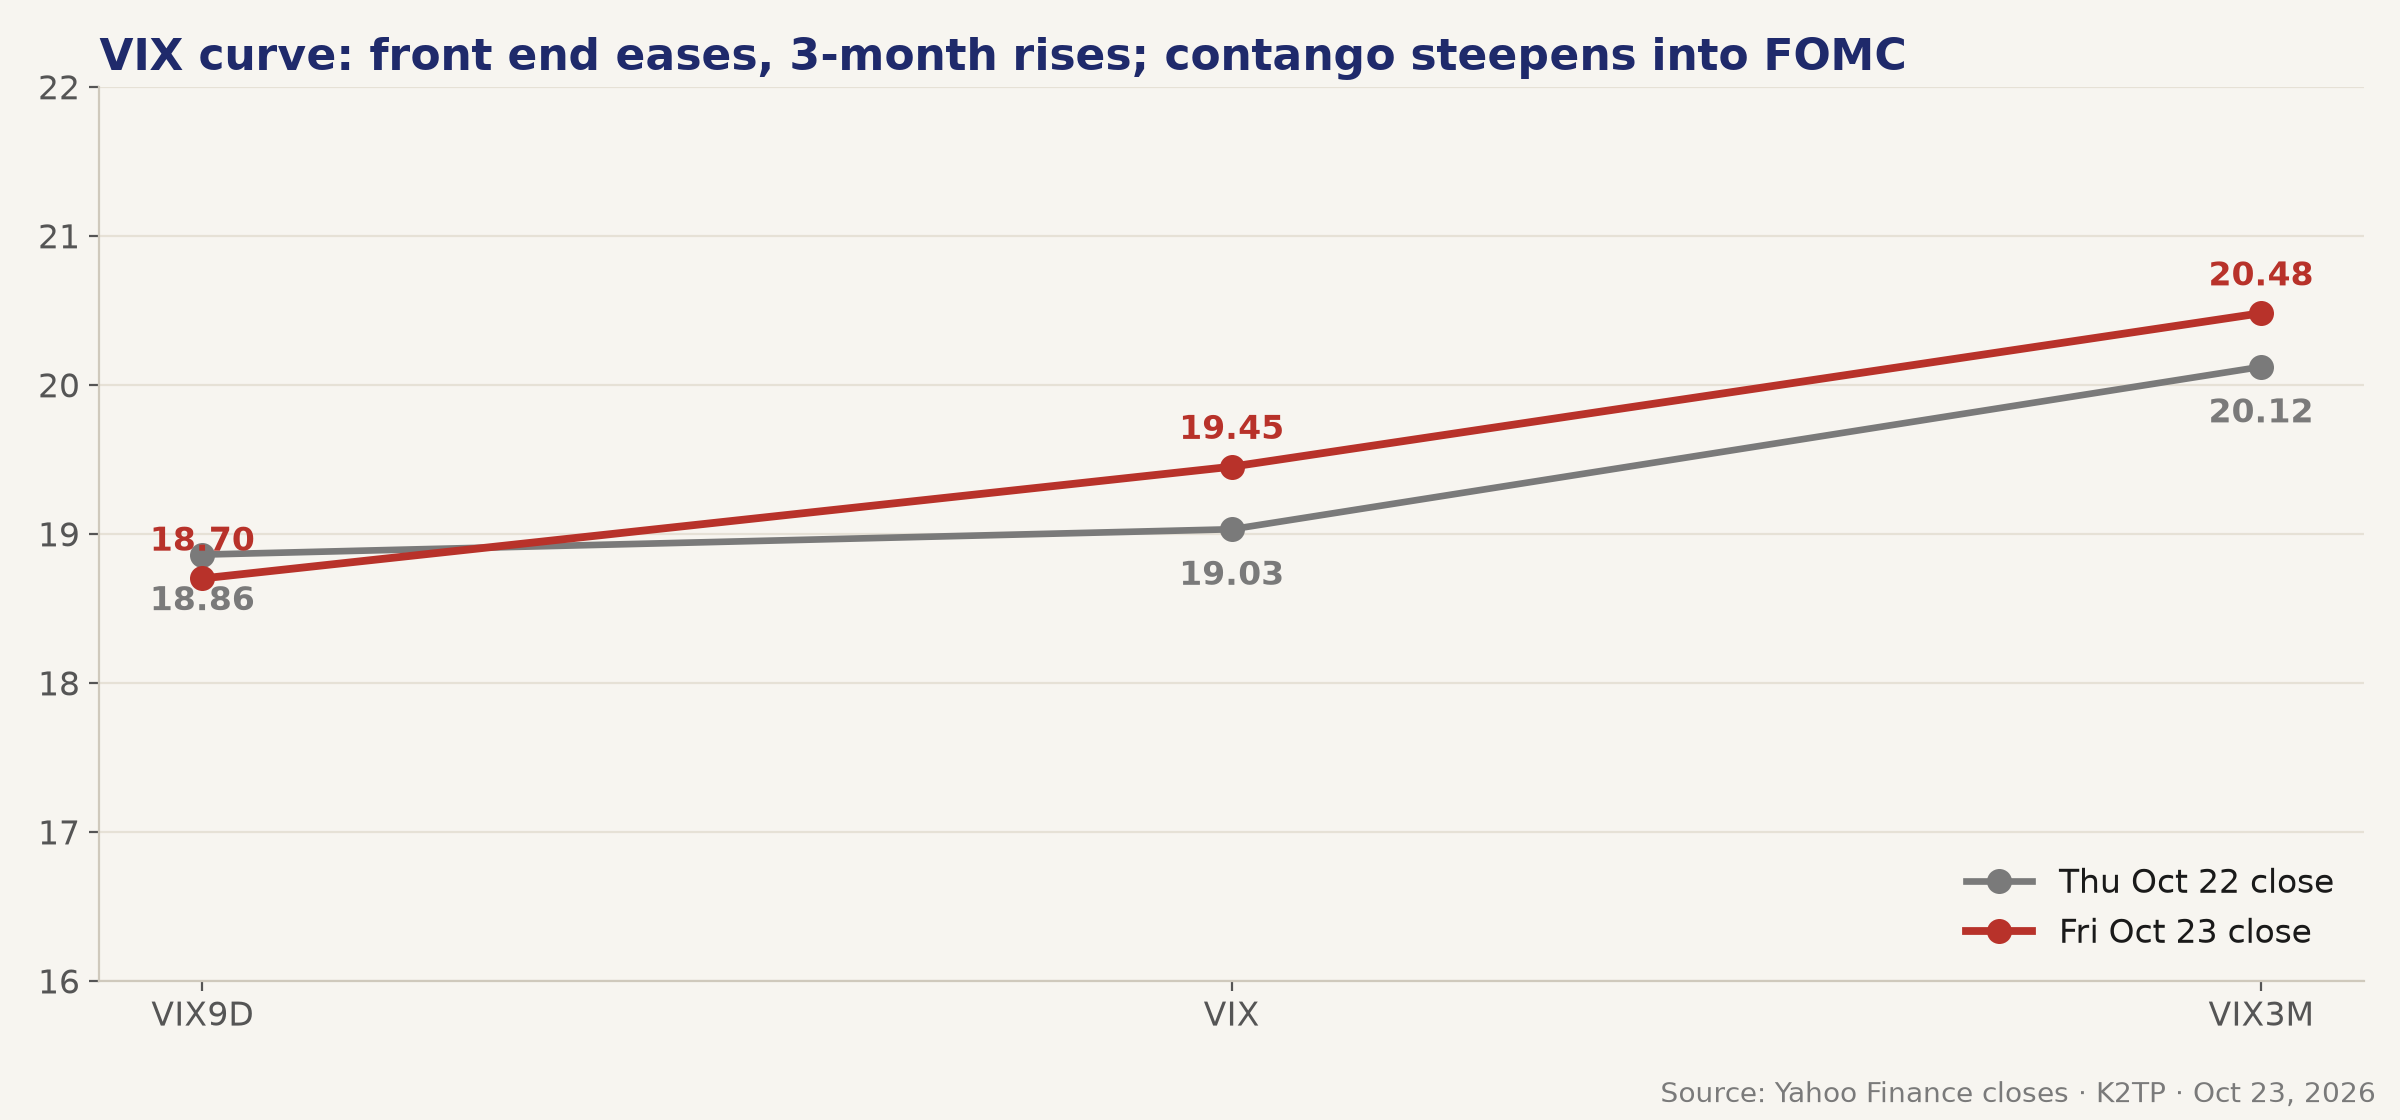
- VIX 19.45 (+2.21%), biên độ 18.87–20.66
- VIX9D 18.70 (từ 18.86), VIX3M 20.48 (từ 20.12): đầu ngắn hạ nhiệt trong khi kỳ hạn 3 tháng tăng, contango dốc hơn trước FOMC và cuối tuần
- VVIX 109.70 (+1.63%)
Liên thị trường:
- Brent $116.72 (+3.14%), WTI $103.27 (+3.8%) giá chốt (Reuters)
- Vàng $4,010.00 (−1.24%); DXY 101.75 (+0.14%); BTC khoảng $80,843 (−0.58%, Yahoo)
- Futures ES tháng 12 giá cuối 7,672.50 (Yahoo); futures mở lại lúc 3:00 PM PT Chủ Nhật
Toàn cầu:
- Châu Á (thứ Sáu, bản tin trước giờ mở cửa): Thượng Hải +0.89%, Hang Seng +0.69%, Kospi +0.30% (sau khi có lúc giảm 4%, Reuters), Nikkei −0.34%
- Châu Âu: Euro Stoxx 50 −0.31%, CAC −0.36%, FTSE −0.32%, DAX −0.75%; STOXX 600 −0.31% về 635.77 (Reuters)
Các mức quan trọng của SPX:
- 7,702.94: đỉnh thứ Năm
- 7,663.43: đóng cửa thứ Năm
- 7,660.15: đỉnh thứ Sáu, ngưỡng Bull
- 7,646.89: mức giữa phiên
- 7,623.68: đóng cửa
- 7,612.07: đáy thứ Sáu, ngưỡng Bear
- VIX: 18.87 và 20.66
Góc option seller:
- Kịch bản Bull: SPX trên 7,660.15 với VIX dưới 18.87 đưa regime về TRANSITION. Khi đó cân nhắc bán put spread SPX far-OTM khối lượng nhỏ để thu premium sau FOMC.
- Kịch bản Bear: SPX dưới 7,612.07 với VIX trên 20.66 làm RISK-OFF sâu hơn. Khi đó giảm khối lượng short put, chỉ dùng spread giới hạn rủi ro và tránh naked short put ở NDX và nhóm chip.
- VIX gần 19.5 với VIX3M 20.48 cho thấy thị trường định giá rủi ro FOMC và vùng Vịnh ở kỳ hạn xa hơn. Nếu bán các kỳ hạn sau 28/10, hãy để strike rộng hơn.
- Rủi ro gap cuối tuần cao (Iran, Brent gần $117): tránh giữ short premium không phòng hộ qua phiên mở cửa thứ Hai; viễn thông (T, TMUS) và năng lượng có rủi ro gap lớn nhất.
CHỐT LẠI
- Dầu quyết định nhịp thị trường: Brent chốt $116.72 (cao nhất kể từ 29/4) vì rủi ro Mỹ-Iran leo thang; năng lượng lập kỷ lục trong khi hầu hết các ngành khác giảm.
- Kế hoạch nhà mạng của SpaceX làm AT&T và T-Mobile mất gần 8%, AXP cắt giảm nhân sự kéo Dow giảm 1.23%; chip chỉ ổn định (SOX +0.44%, NDX đi ngang).
- Regime 🔴 RISK-OFF. SPX giữ đáy 7,612.07 nhưng đóng cửa sát đáy, độ rộng yếu và 10Y quay lại gần 5%; SPX cần vượt 7,660.15 với VIX dưới 18.87 để chuyển sang TRANSITION.
Cần theo dõi tuần tới (PT):
- Cuối tuần: tin Mỹ-Iran, hoạt động của Houthi, các vụ tấn công nếu có; futures mở lại lúc 3:00 PM Chủ Nhật
- Thứ Hai 26/10: đấu giá trái phiếu 2 năm $69 tỷ
- 27–28/10: FOMC, công bố quyết định thứ Tư 28/10 lúc 11:00 AM; Bank of Canada công bố ngày 28/10
- Earnings: Microsoft, Alphabet và Amazon báo cáo tuần tới; khoảng 1/3 S&P 500 công bố kết quả (Reuters)
- Tổng thống Iran và Nga gặp nhau ở Moscow tuần tới
Kỳ vọng Bull: cuối tuần vùng Vịnh yên ắng, Brent lùi về dưới $113, guidance capex của các hyperscaler trấn an thị trường, SPX vượt 7,660.15 và VIX xuống dưới 18.87. Kỳ vọng Bear: các vụ tấn công tái diễn cuối tuần và Brent vượt $117, 10Y quay lại trên 5%, SPX mất 7,612.07 và VIX lên trên 20.66.
Nguồn: 3 bản tin K2TP ngày 23/10/2026 (Bản tin trước giờ mở cửa, Midday, Pre-Close; thứ Sáu không có Evening Recap). Giá đóng cửa chính thức và trong phiên từ Yahoo Finance; giá chốt dầu, độ rộng thị trường, tin tức và dữ liệu từ Reuters, AP, CNBC, WSJ và FinancialJuice; Sankey lấy từ thông cáo Q3 2026 của SLB (8-K Ex. 99, SEC EDGAR); số liệu AXP từ thông cáo Q3 2026 (8-K Ex. 99.1). Analysis: K2TP Framework.