Market 10/22: Cú sốc capex AI của Meta kéo nhóm chip sập; SPX có phiên tệ nhất từ tháng 7 khi dòng tiền chạy sang phòng thủ và trái phiếu
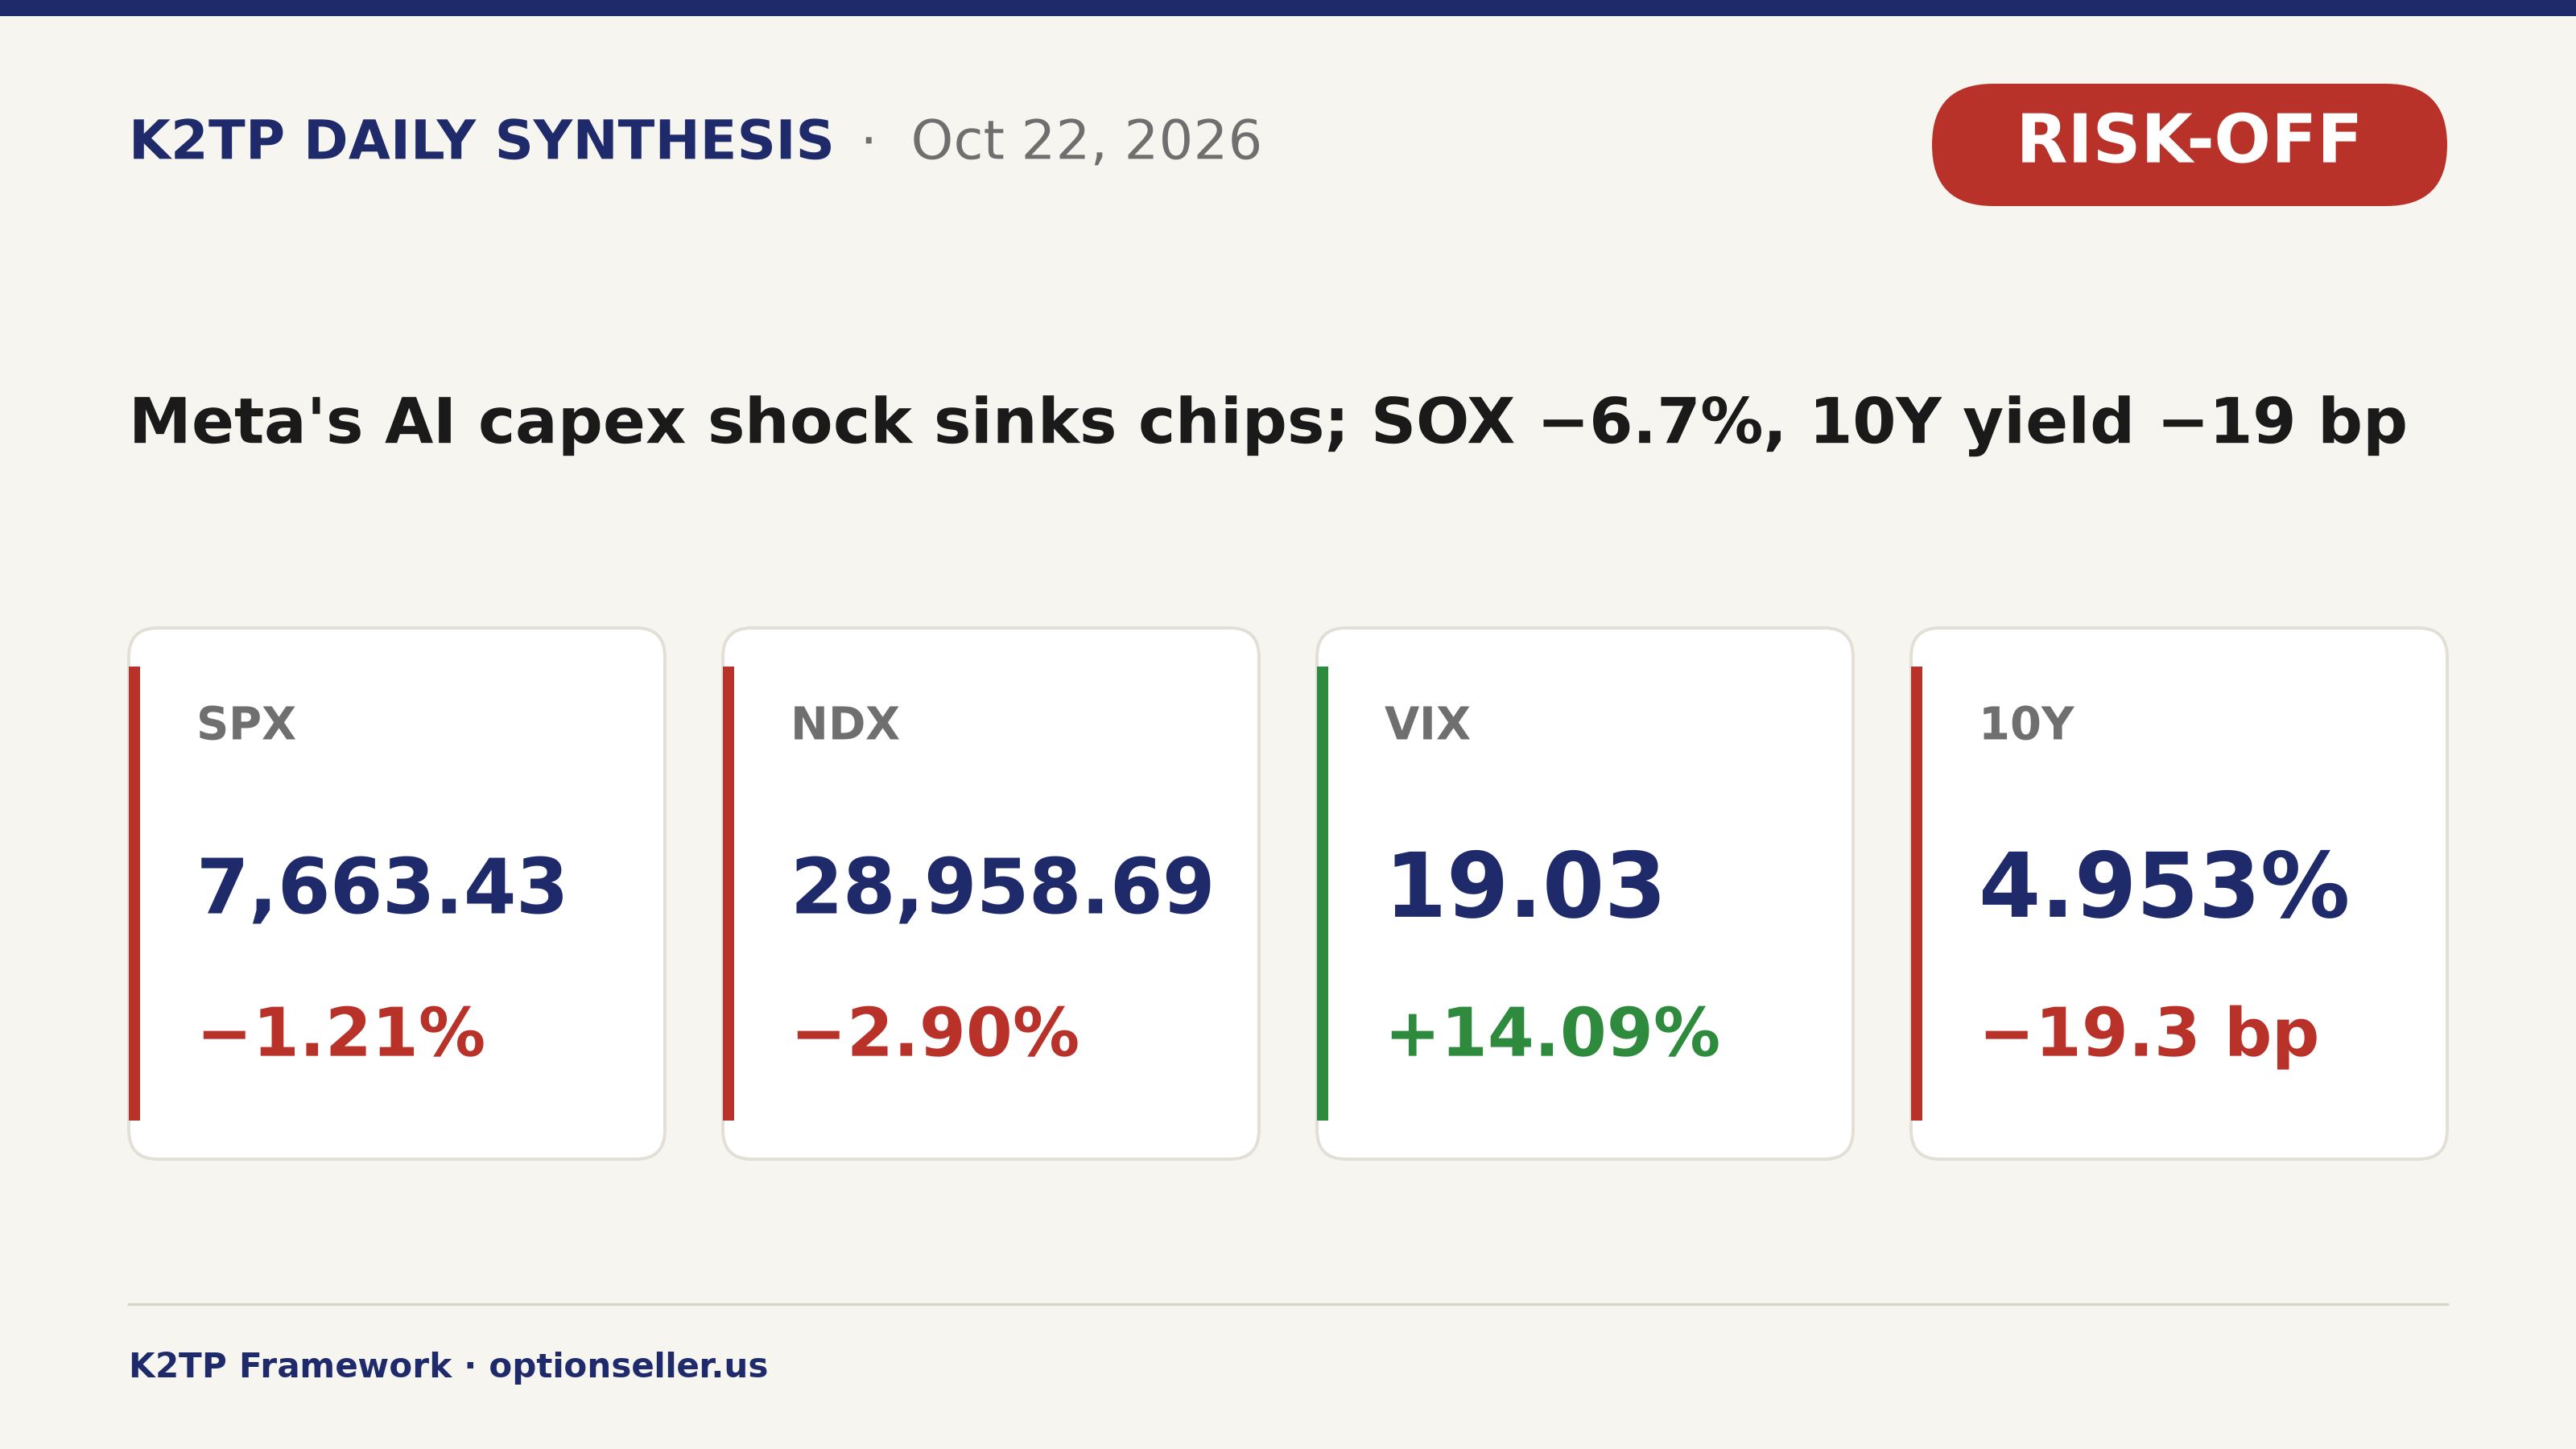
SPX −1.21%, NDX −2.90%, VIX +14.09%. SOX −6.72%, 10Y −19.3 bp, Brent lên đỉnh 5 tháng; nhưng RSP +0.73% và Dow vẫn xanh nhờ staples, defense và tài chính.
ĐIỂM TIN CHÍNH
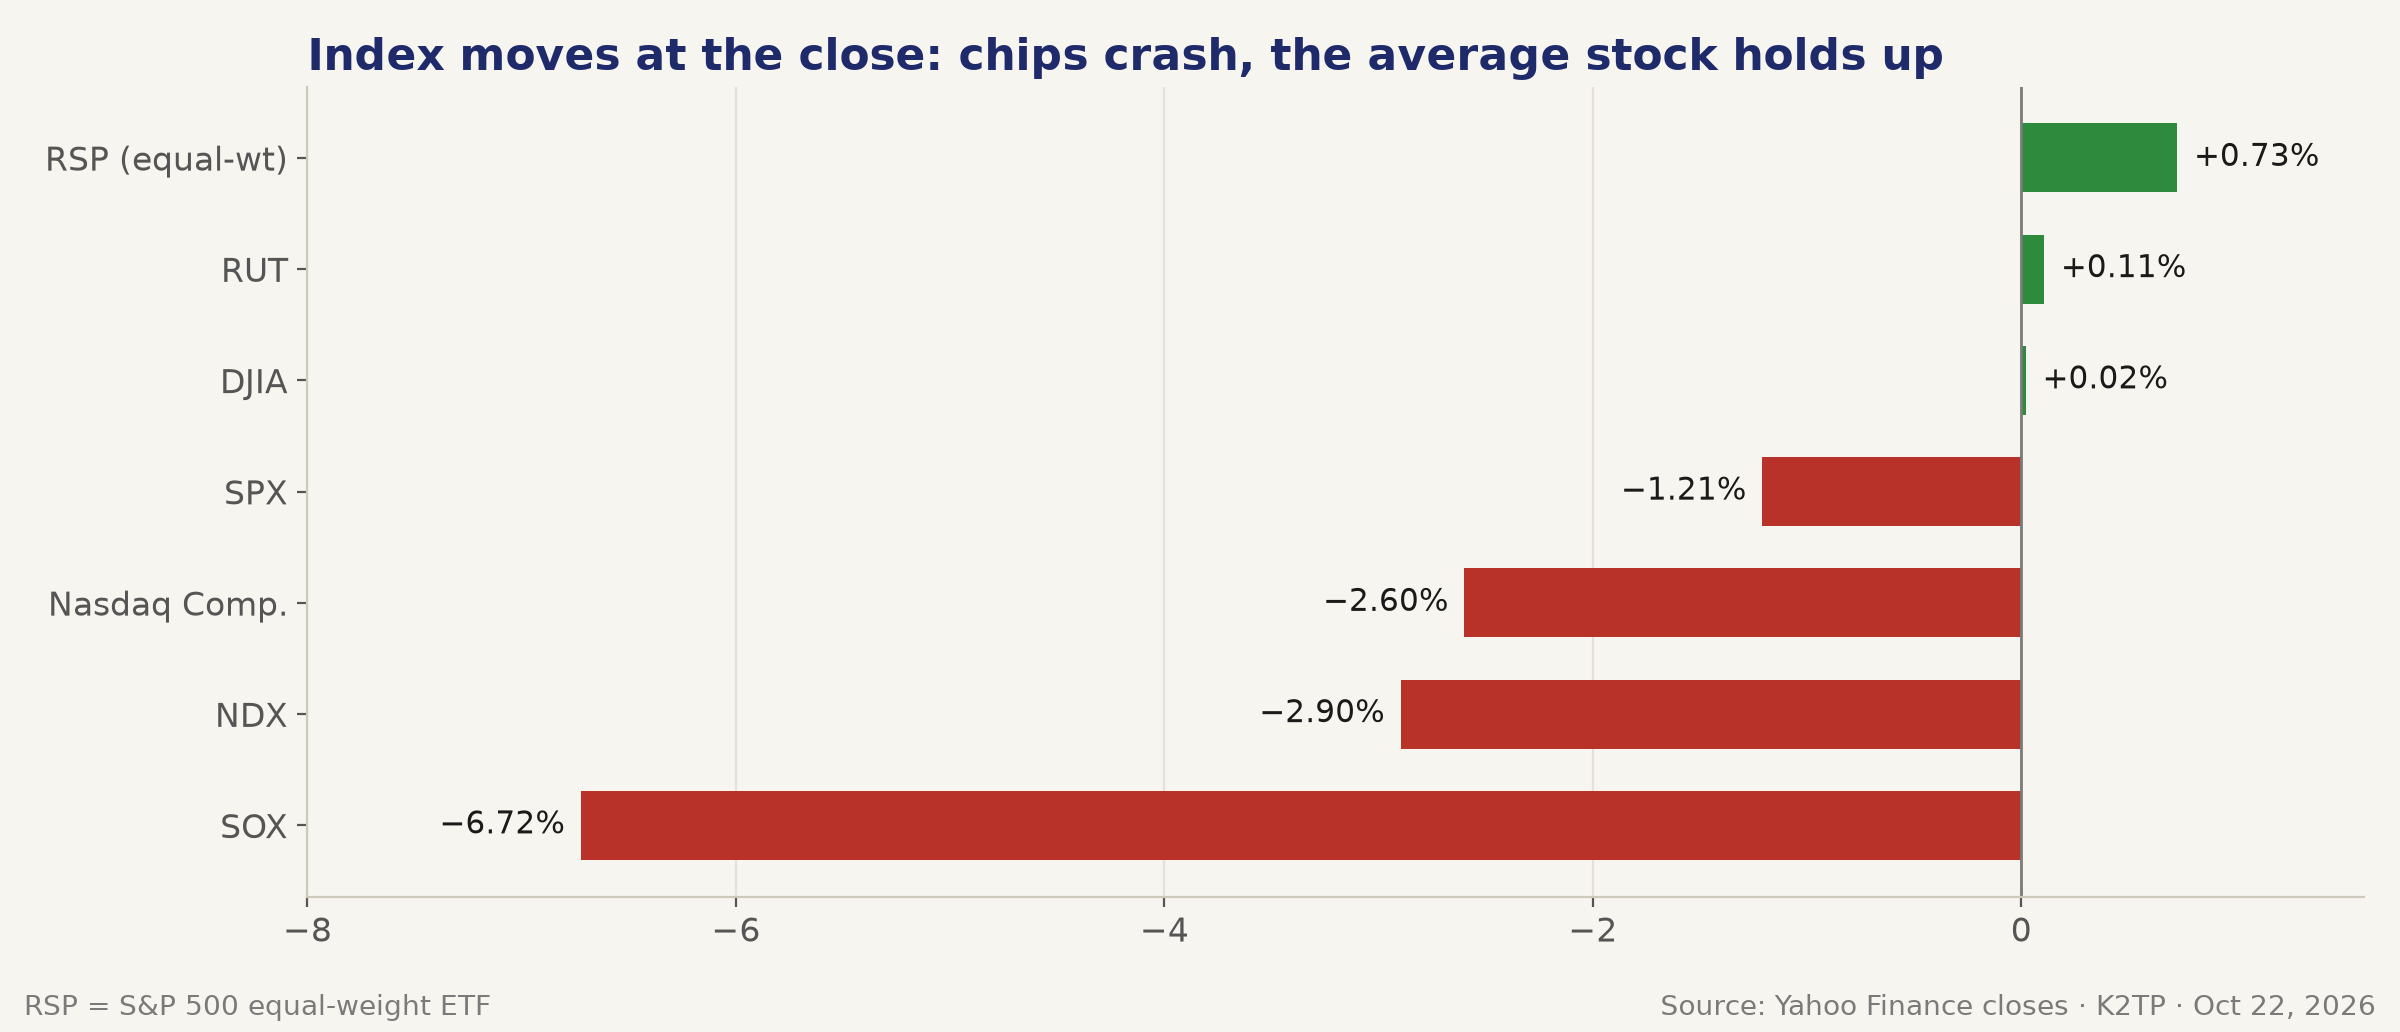
- SPX −1.21% về 7,663.43, phiên giảm mạnh nhất kể từ tháng 7; NDX −2.90%, Nasdaq Composite −2.60% (mạnh nhất kể từ 5/6, Reuters); Dow +0.02%
- Meta −6.98% dù beat: capex 2026 nâng cận dưới lên $135–145 tỷ, lần đầu đốt tiền sau hơn một thập kỷ, và kế hoạch phát hành cổ phiếu Class C không quyền biểu quyết; CDS 5 năm của Meta lên kỷ lục 114.79 bp (Reuters)
- SOX −6.72%, mạnh nhất kể từ 23/6, đã thấp hơn đỉnh 22/6 hơn 26%: LRCX −11.76%, CRWV −10.06%, KLAC −9.55%, AMD −8.10%, INTC −8.04%
- Luân chuyển mạnh: XLP +3.31%, XLU +2.07%; Blackstone +8.38%, Lockheed Martin +6.96%, P&G +5.58% sau báo cáo; RSP +0.73% hơn SPX khoảng 1.9 điểm %
- Trái phiếu tăng như kênh trú ẩn: 10Y −19.3 bp về 4.953%, mạnh nhất kể từ 10/3/2023 (Reuters); 5Y −20.4 bp; 5s30s dốc lên 51.9 bp
- Brent chốt $113.17 (+4%), đỉnh 5 tháng, sau các vụ tấn công của Houthi ở Ả Rập Xê Út; sau giờ Trump kích hoạt Đạo luật Sản xuất Quốc phòng (DPA) cho năng lực dầu mỏ
- VIX 19.03 (+14.09%), chạm 20.31 trong phiên; VVIX 107.94 (+14.16%)
- SPX chạm đáy 7,637.36 lúc 12:02 PM PT rồi hồi 26.07 điểm nhờ lệnh MOC phía mua $2.93 tỷ
- Sau giờ: Western Digital −6.54% dù beat và nâng guidance; Deckers −6.99%, Bloom Energy −6.86%, Comfort Systems −5.92%
- Regime: 🔴 RISK-OFF trước phiên thứ Sáu; tối nay (khoảng 7 PM PT) ES −0.17%, NQ −0.08%, Brent $114.14
META CHÂM NGÒI LẠI NỖI LO CAPEX AI
- Kết quả Q3 của Meta beat (doanh thu $64.60 tỷ so với dự báo $63.33 tỷ, EPS $3.83 so với $3.57; guidance Q4 $73–76 tỷ), nhưng cổ phiếu tăng 2.12% sau giờ tối thứ Tư rồi đảo chiều 🔴
- Capex 2026 nâng cận dưới thêm $5 tỷ lên $135–145 tỷ; Reuters ghi nhận dòng tiền âm lần đầu tiên sau hơn một thập kỷ
- Để tài trợ cho AI, Meta lập lớp cổ phiếu Class C không quyền biểu quyết, có thể huy động "hàng trăm tỷ đô la" trong nhiều năm; một hồ sơ cho thấy thêm khoảng $825 tỷ cam kết hạ tầng AI (bản tin K2TP Midday)
- CDS 5 năm của Meta lên kỷ lục 114.79 bp: nỗi lo chi phí AI đã lan sang thị trường tín dụng (Reuters)
- META đóng cửa $648.85 (−6.98%), mất khoảng $114 tỷ vốn hoá; AMZN −4.57%, GOOGL −3.15%, MSFT −2.23%; AAPL +1.23% là mega-cap duy nhất tăng
- Jensen Huang (Nvidia) nói với CNBC rằng nhu cầu từ neocloud "off the charts" nhưng "vốn đang khan hiếm"; CoreWeave (CRWV) −10.06%, SpaceX (SPCX) −9.14%
→ Thị trường không còn thưởng cho beat nếu đi kèm capex cao hơn và nguồn vốn mới. Câu hỏi giờ là ai trả tiền cho AI buildout, và câu hỏi đó đánh vào toàn bộ chuỗi cung ứng.
NHÓM CHIP SẬP: SOX −6.72%
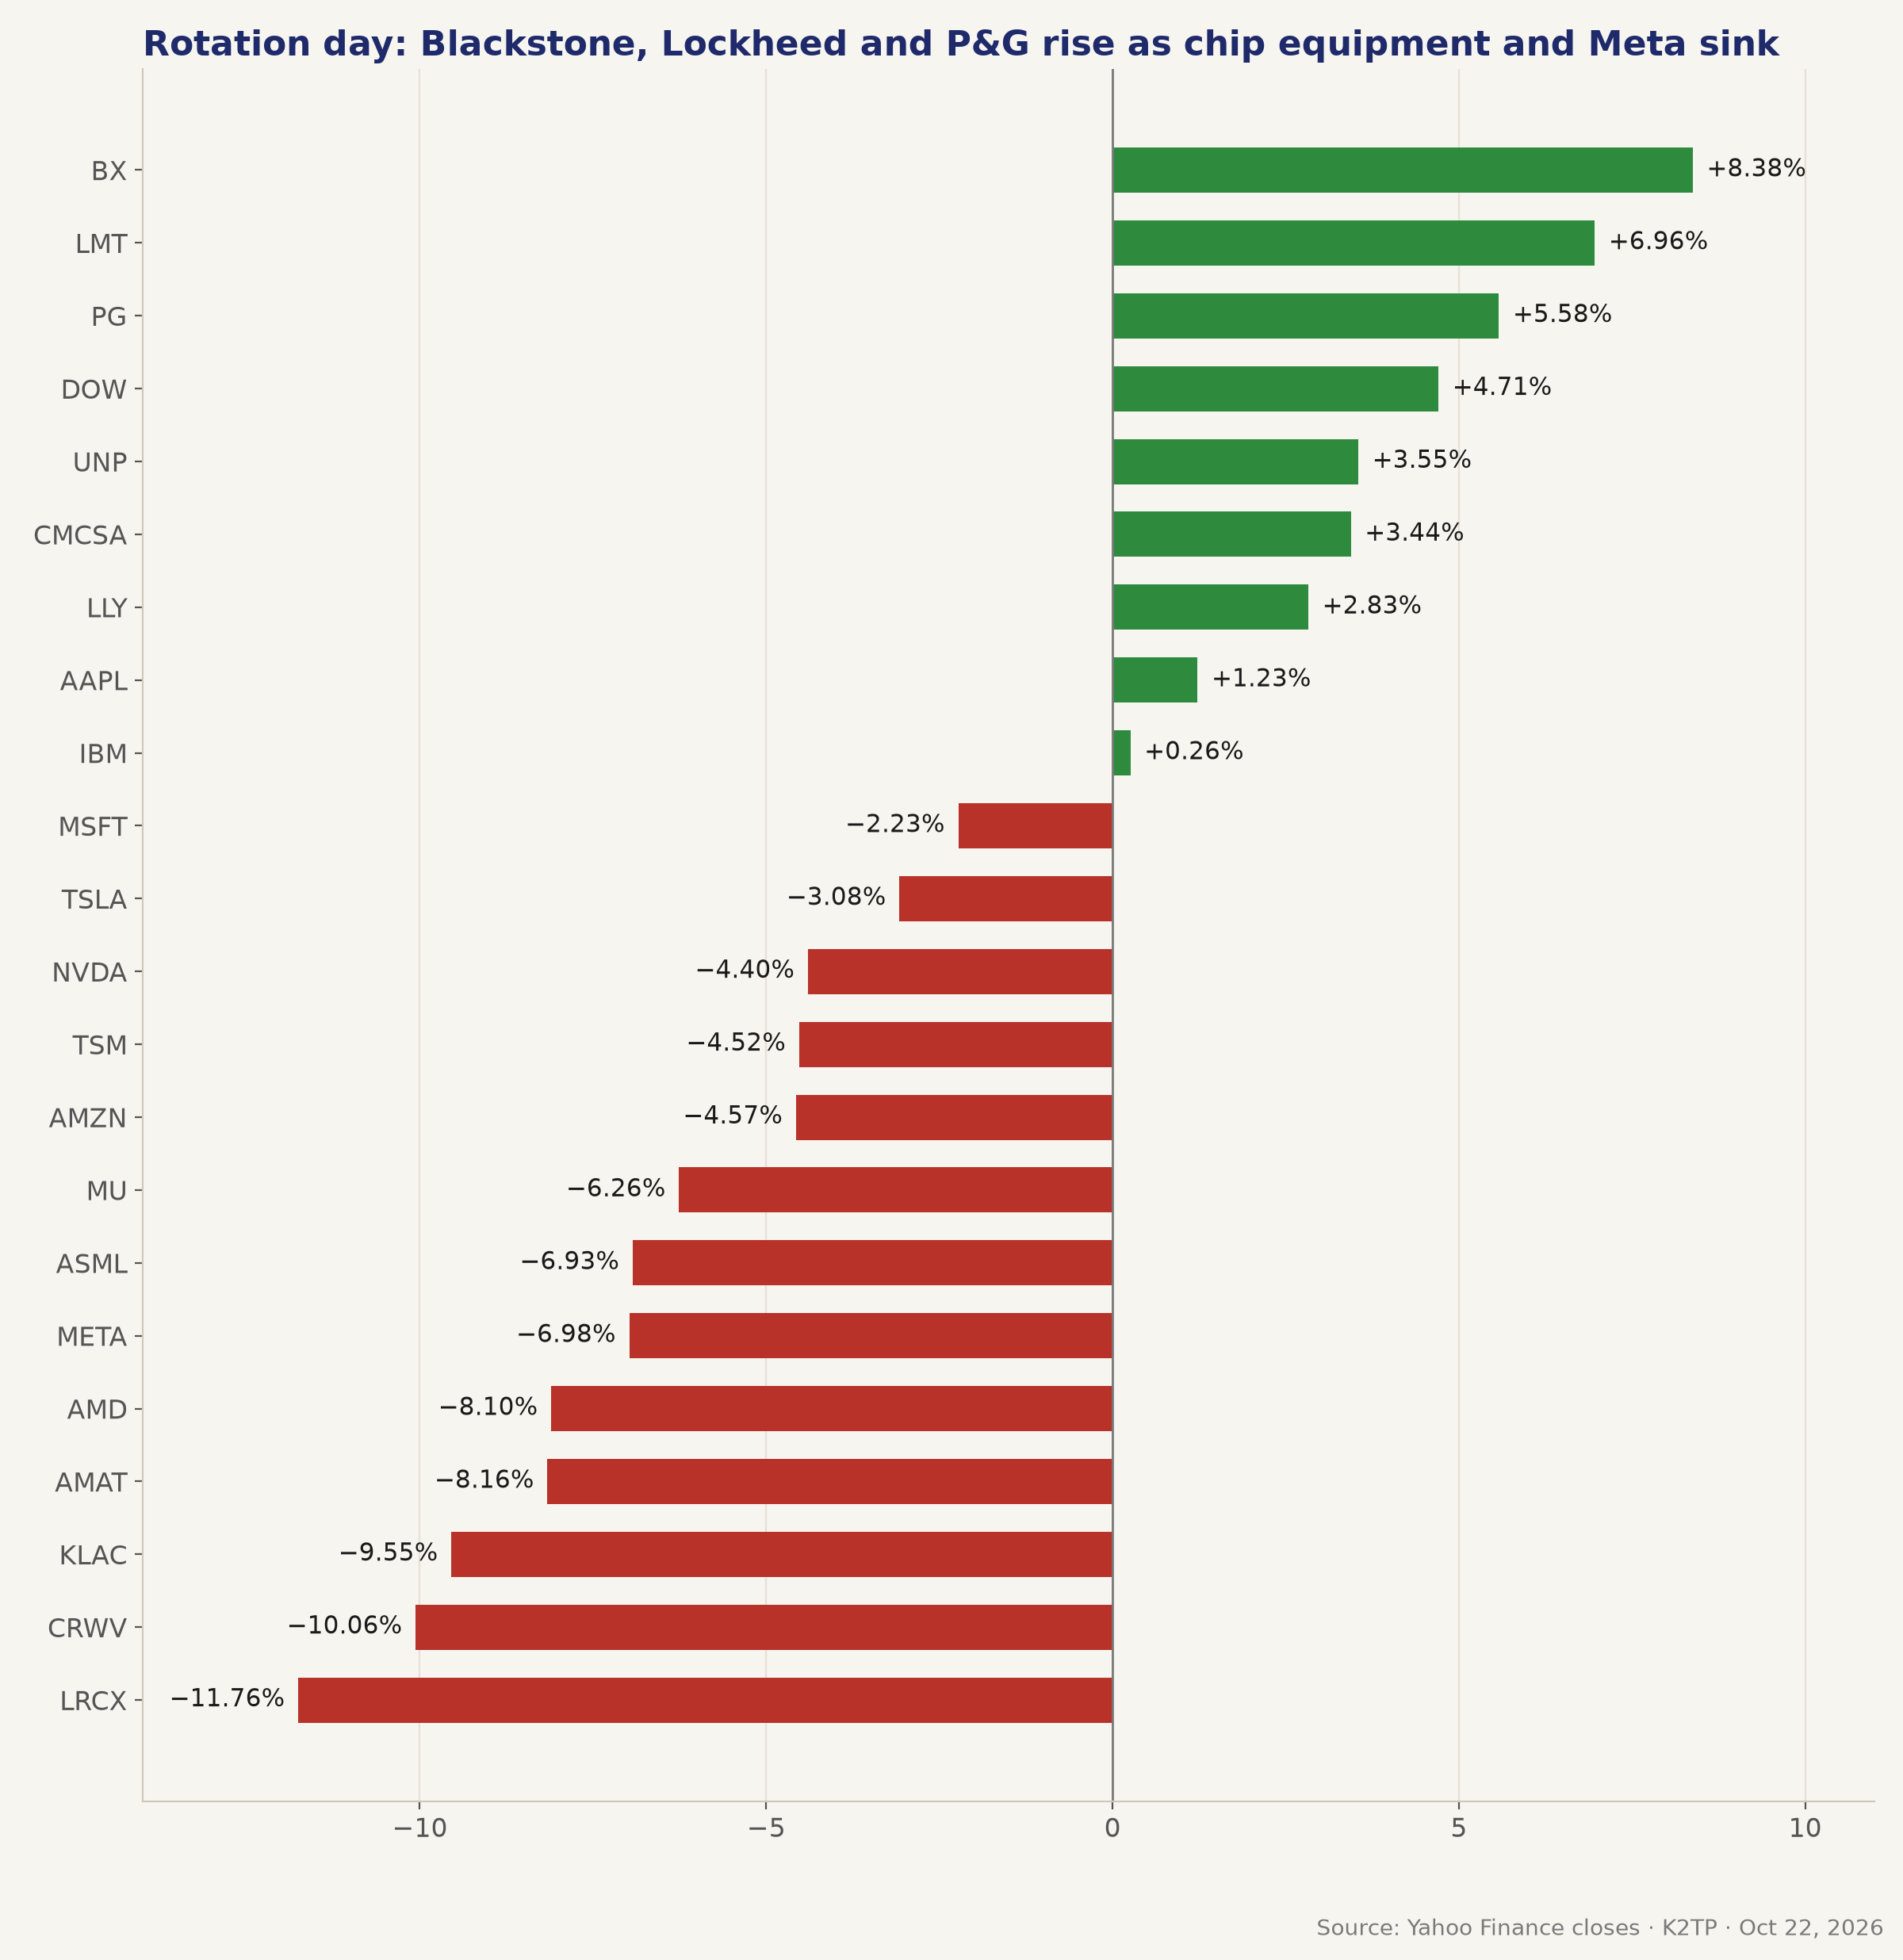
- SOX −6.72% về 10,731.98, mạnh nhất kể từ 23/6; đã thấp hơn đỉnh đóng cửa 22/6 hơn 26% nhưng vẫn +51.5% từ đầu năm (Reuters) 🔴
- Thiết bị chip dẫn đầu chiều giảm: Lam Research (LRCX) −11.76% sau khi nhắc tới hạn chế chuỗi cung ứng trong guidance, KLA (KLAC) −9.55%, Applied Materials (AMAT) −8.16%, ASML −6.93%
- Chip và bộ nhớ: AMD −8.10%, INTC −8.04%, MU −6.26%, TSM −4.52%, NVDA −4.40%, AVGO −4.31%; Sandisk và Marvell cũng giảm hơn 8% (Reuters)
- Hạ tầng AI: Dell −6.78%, WDC −6.43%, SMCI −5.20%, ORCL −2.78%
- Đây là ngày bán thứ hai liên tiếp: LRCX đã giảm sâu trước giờ mở cửa sau báo cáo tối thứ Tư; XLK −3.29% là ngành giảm mạnh nhất
→ AI complex không còn đỡ SPX trong ngắn hạn. Khi cả nhóm thiết bị lẫn nhóm hưởng lợi từ capex cùng bị bán, áp lực đến từ positioning và chi phí vốn, không chỉ từ một báo cáo.
DÒNG TIỀN CHẠY SANG PHÒNG THỦ VÀ GIÁ TRỊ
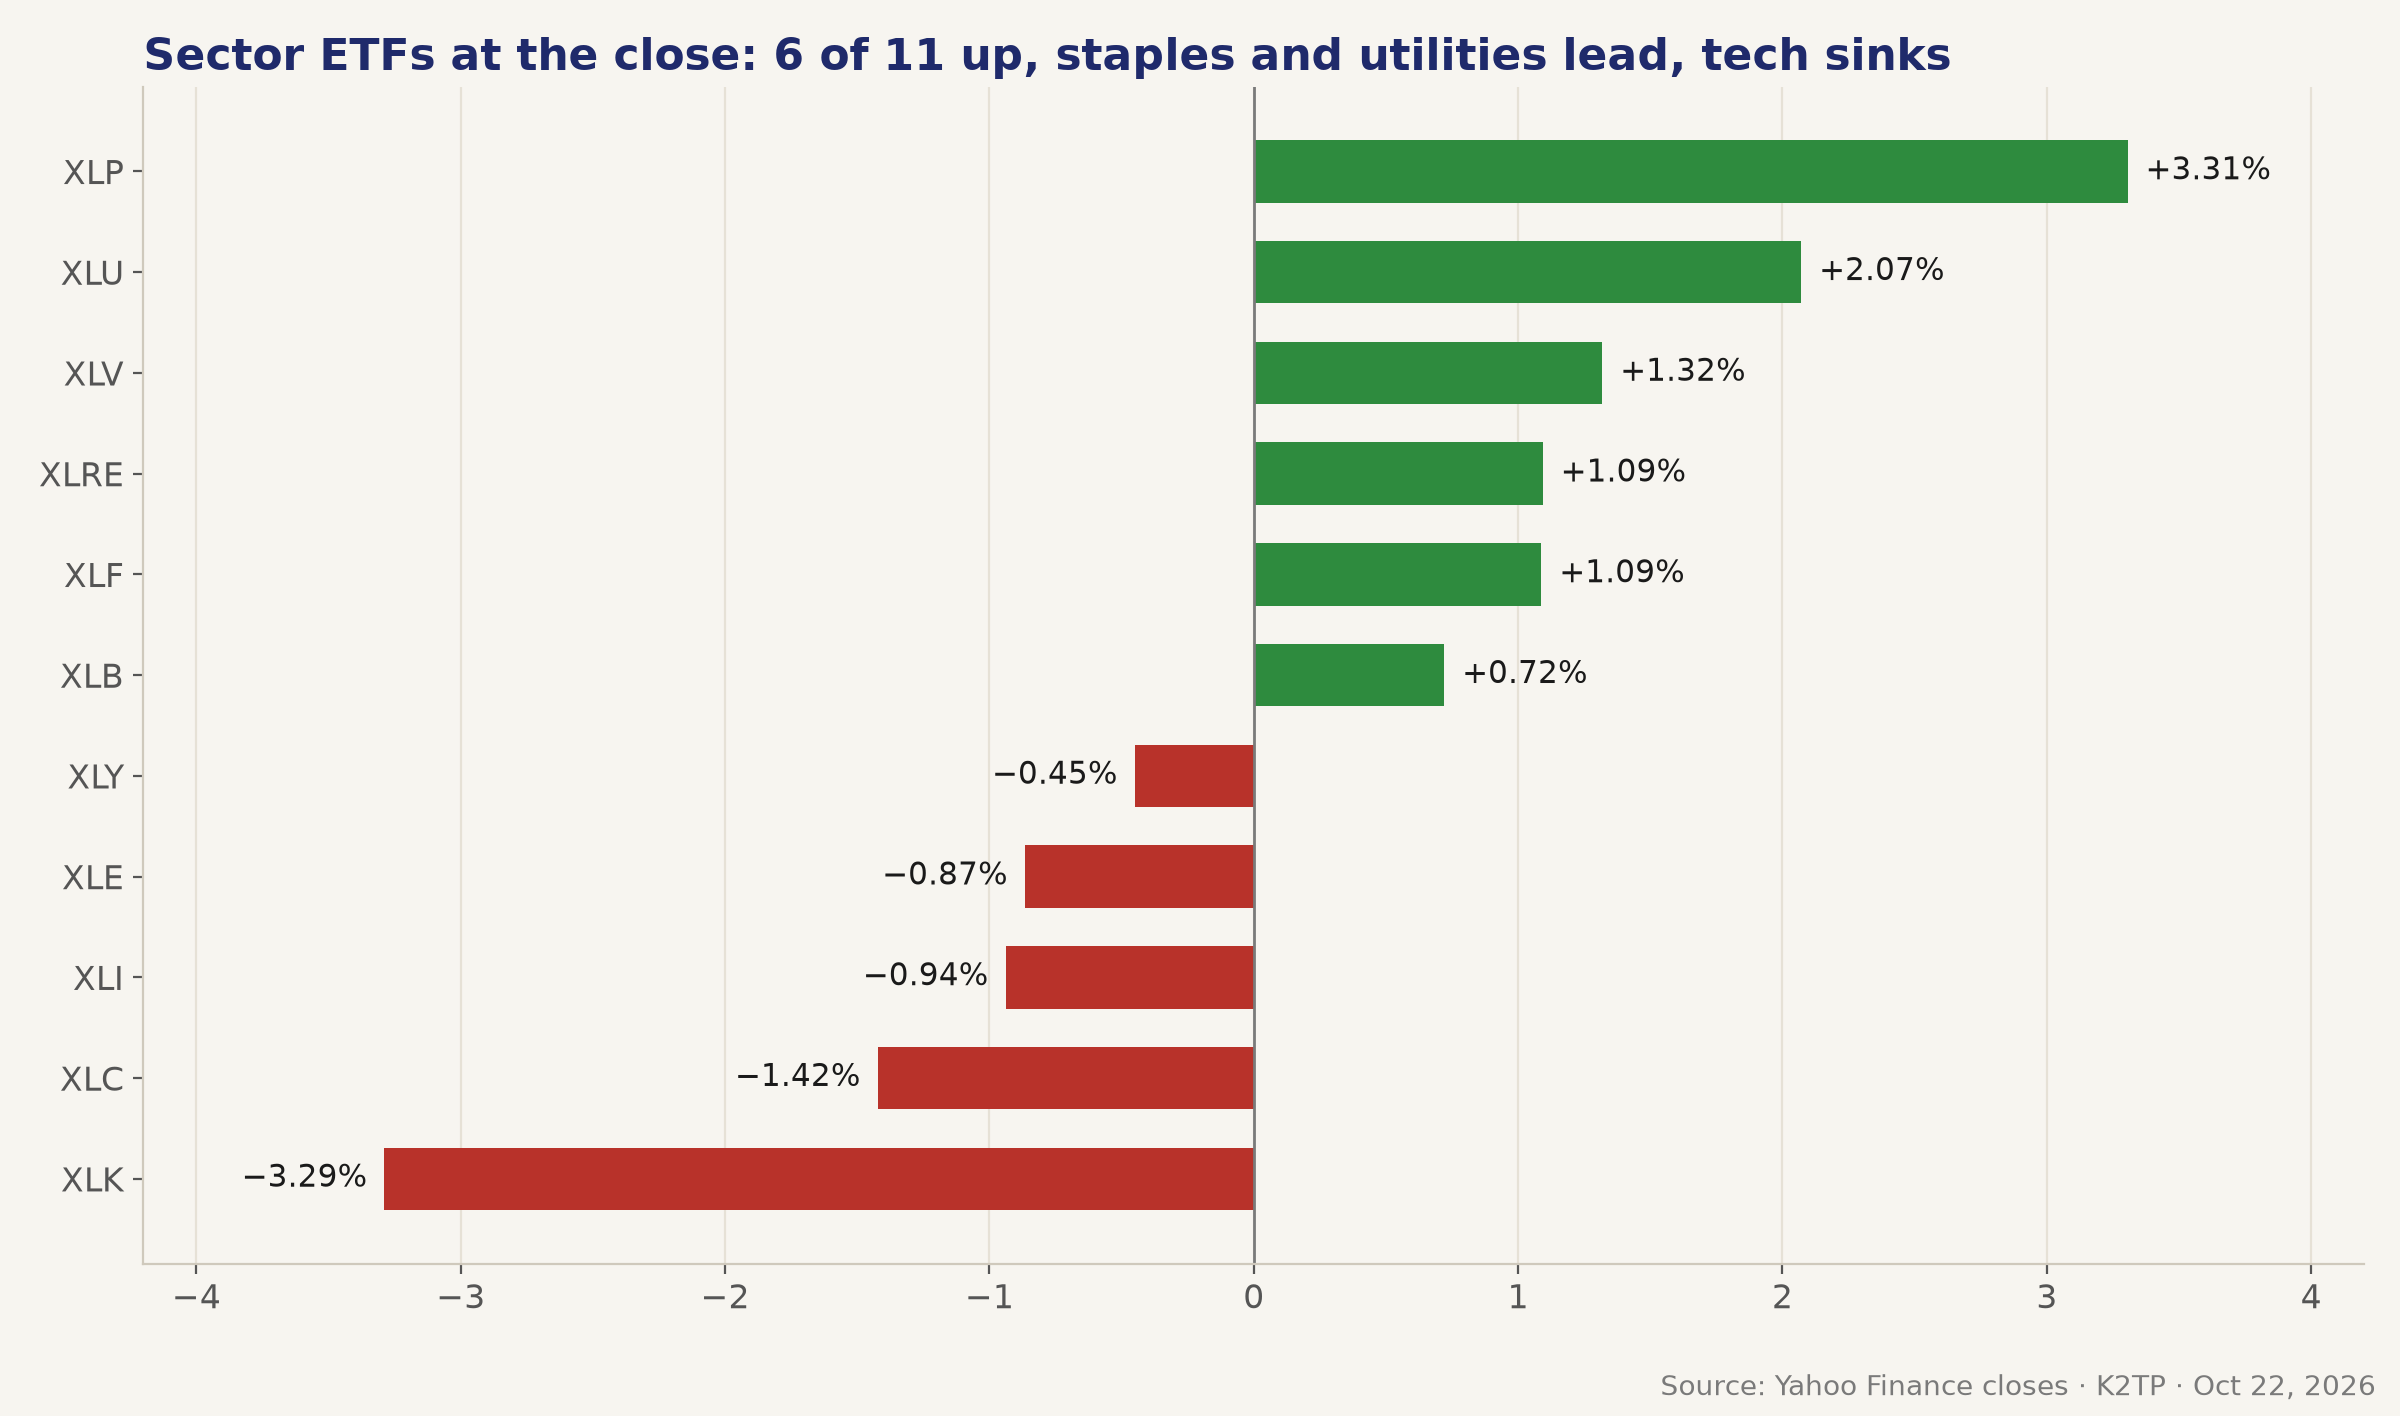
- 6/11 sector ETF tăng: XLP +3.31%, XLU +2.07%, XLV +1.32%, XLF +1.09%, XLRE +1.09%, XLB +0.72%; nhóm giảm: XLK −3.29%, XLC −1.42%, XLI −0.94%, XLE −0.87%, XLY −0.45%
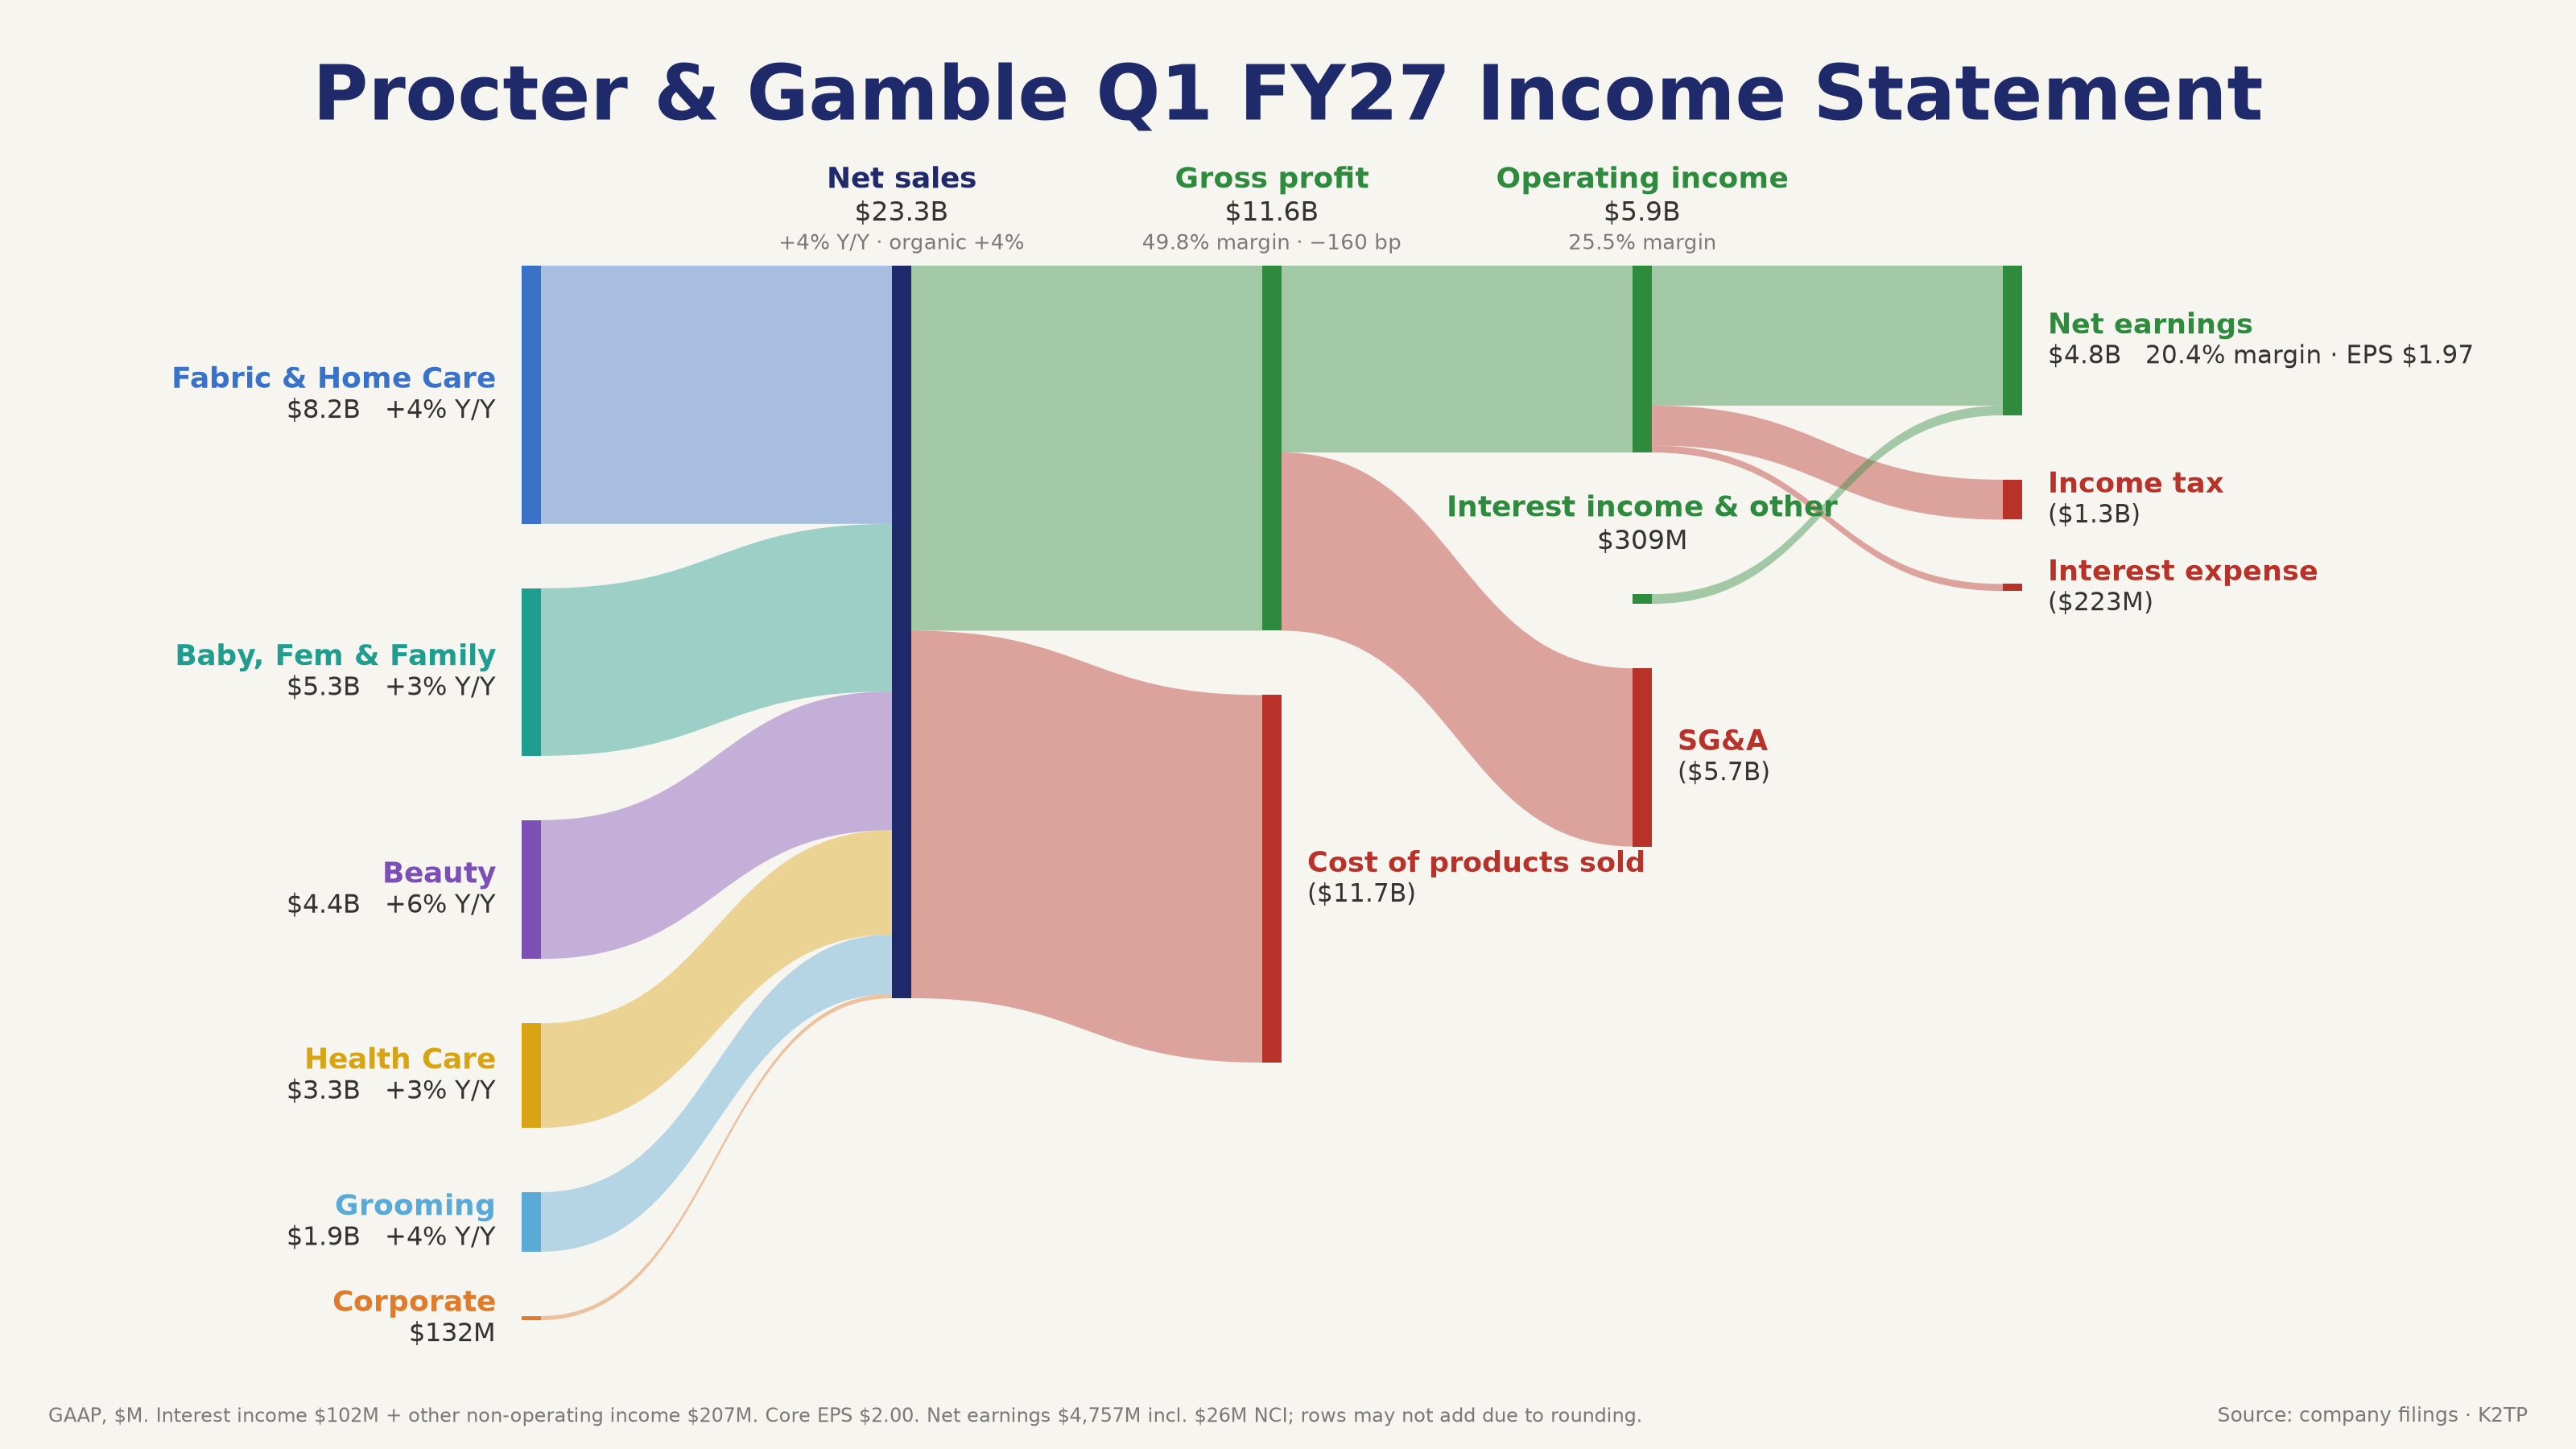
- P&G (PG) +5.58% (8-K): doanh thu $23.28 tỷ (+4%, organic +4%) so với dự báo $22.82 tỷ; core EPS $2.00 so với $1.89; cả 5 mảng đều tăng, Beauty +6% 🟢
- Nhưng biên lợi nhuận gộp −160 bp còn 49.8%; P&G nay dự kiến chi phí hàng hoá tăng khoảng $1.4 tỷ sau thuế trong FY27, giữ nguyên guidance core EPS $6.89–7.11
- Lockheed Martin (LMT) +6.96%: adjusted EPS $9.77 so với $7.25, doanh thu $20.70 tỷ so với $20.35 tỷ, nâng dự báo cả năm (EPS $30.35–30.75) 🟢
- Blackstone (BX) +8.38% khi cho rằng spread tín dụng nới rộng ở các khoản nợ liên quan AI là một cơ hội (Reuters); Union Pacific (UNP) +3.55% dù cảnh báo chi phí nhiên liệu; Dow Inc. +4.71%, Comcast +3.44%, American Airlines +2.94%
- Spotify +11.1% (Reuters); IBM +0.26% sau khi hồi từ đáy $240.00 (trước giờ mở cửa −6.94%)
- 83% trong 111 công ty S&P 500 đã báo cáo Q3 beat dự báo (LSEG qua Reuters)
→ Tiền không rời thị trường mà rời AI. Nhóm phòng thủ, defense và tài chính giữ Dow và RSP, nhưng không đủ sức kéo chỉ số vốn hoá khi các mã lớn nhất cùng giảm.
TRÁI PHIẾU TĂNG MẠNH NHƯ KÊNH TRÚ ẨN
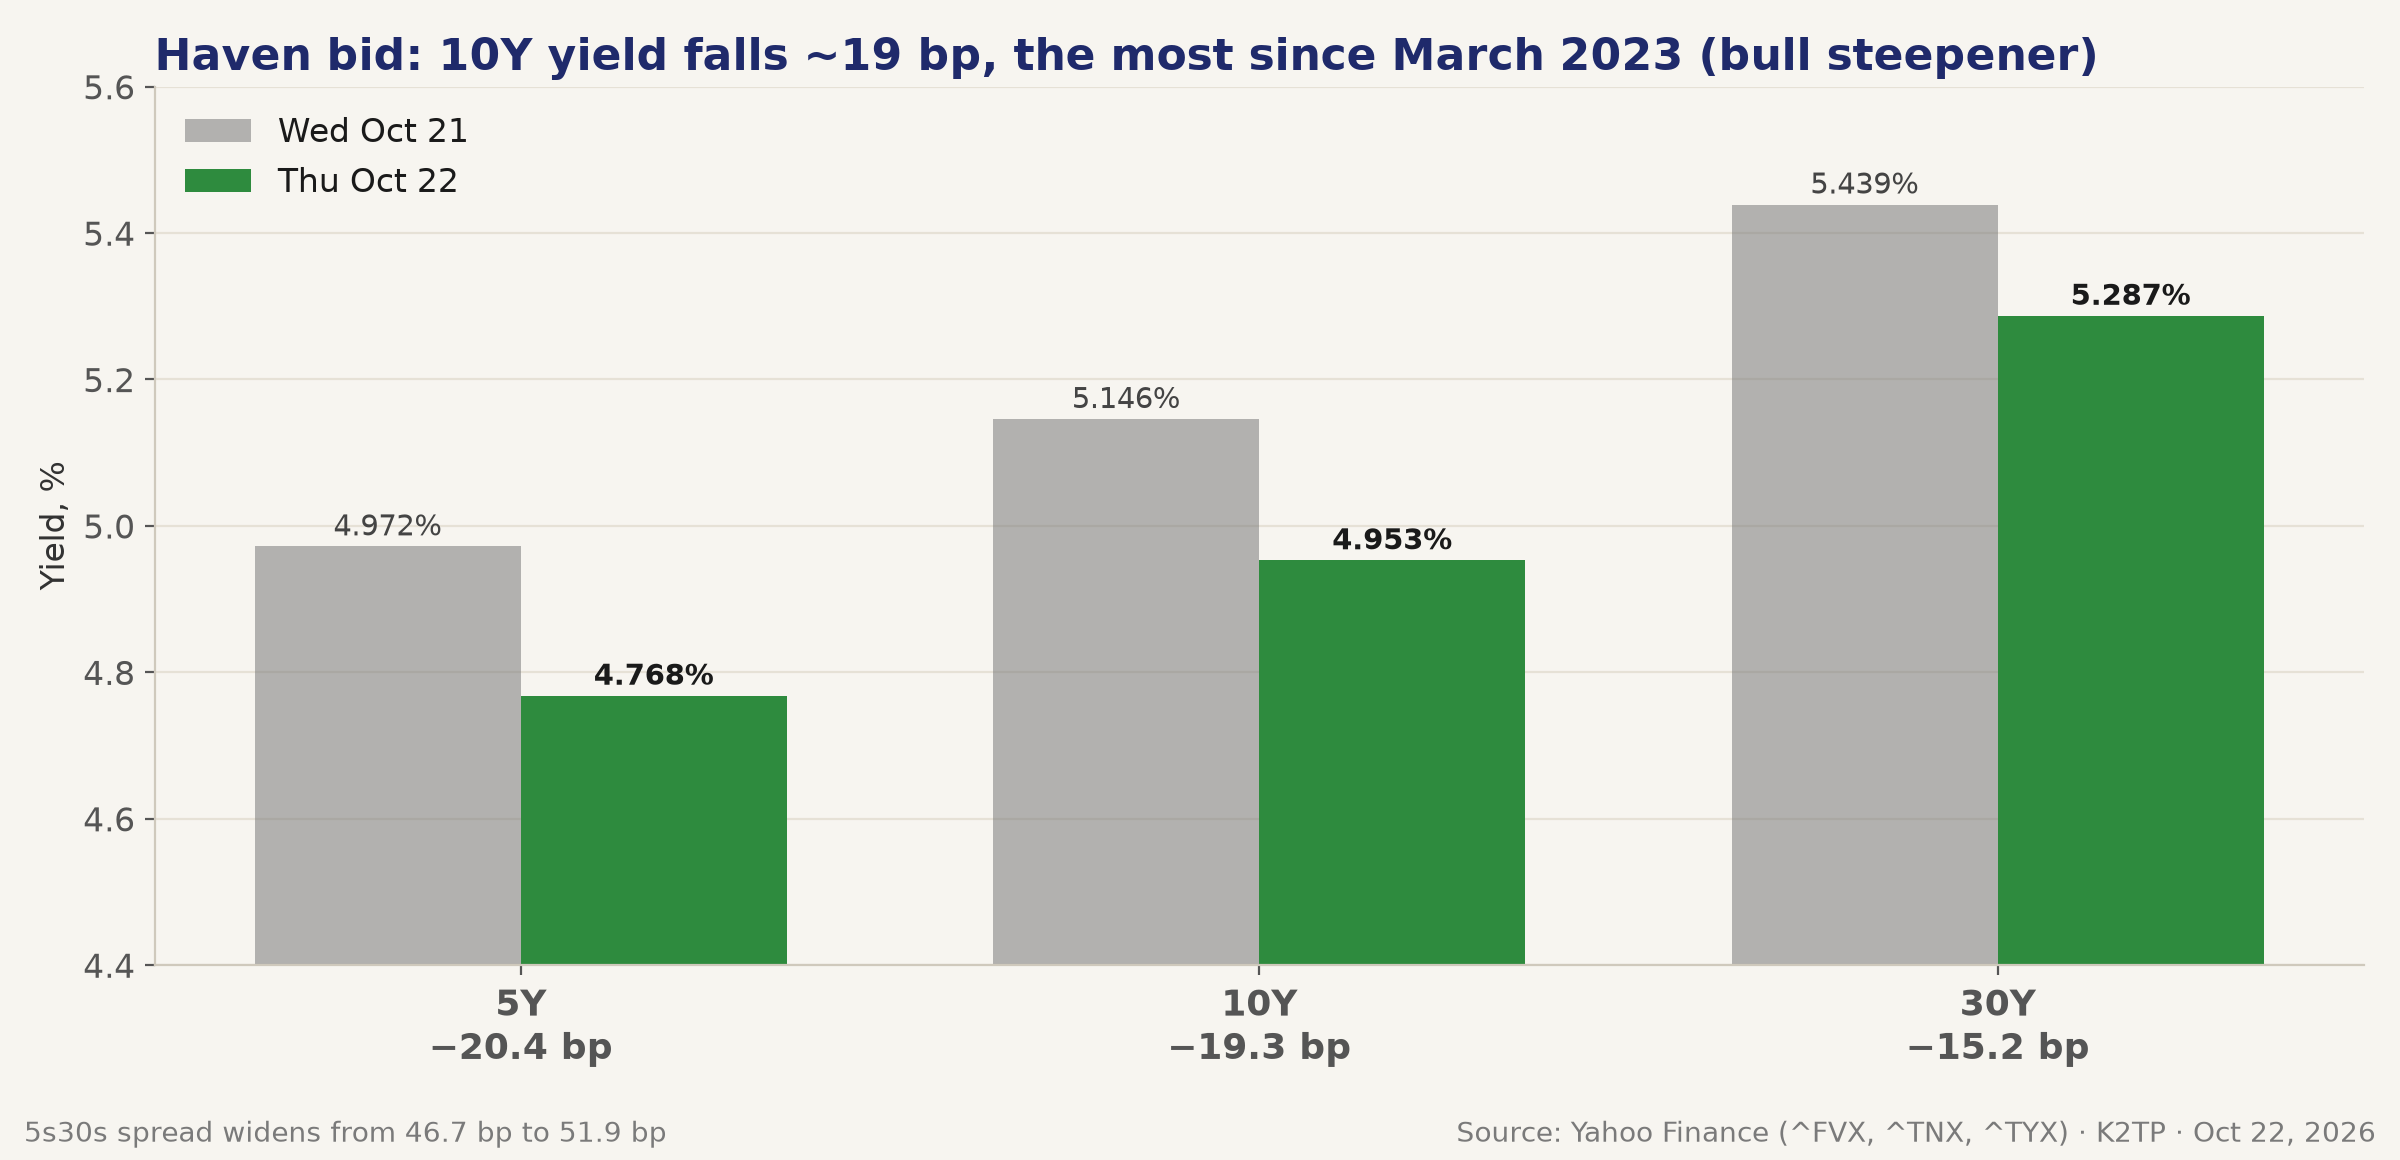
- Lợi suất đóng cửa: 10Y 4.953% (−19.3 bp, biên độ 4.939–5.054%), 5Y 4.768% (−20.4 bp), 30Y 5.287% (−15.2 bp); 10Y thủng 5% lần đầu sau gần một tháng (WSJ) 🟢
- 5s30s dốc lên từ 46.7 bp lên 51.9 bp: bull steepener, dẫn đầu ở phần giữa đường cong
- Dữ liệu: đơn xin trợ cấp thất nghiệp lần đầu 194 nghìn so với dự báo 200 nghìn, đơn tiếp tục 1.728 triệu; Kansas City Fed manufacturing 16 (từ 20); Leading Economic Index tháng 9 đi ngang ở 99.6 so với dự báo −0.2% (Conference Board, Seeking Alpha)
- Đấu giá: 5-year TIPS chốt 2.367%, tail 0.7 bp, bid-to-cover 2.41; 4-week bill 3.945% (kỳ trước 4.000%)
- Fed đang trong thời gian im lặng trước FOMC 27–28/10; thị trường vẫn định giá một phần khả năng tăng 25 bp trước cuối năm (Reuters), không còn định giá đầy đủ (FinancialJuice qua bản Pre-Close); chưa có số liệu CME FedWatch mới
- Vàng và BTC không tham gia nhịp trú ẩn: vàng giảm hơn 2% trong phiên (bản Pre-Close), USD/JPY xuống đáy một tháng 156.53 tối nay
→ Đây là nhịp mua trái phiếu vì sợ hãi, không phải tín hiệu tăng trưởng. Lợi suất thấp hơn đỡ cho XLRE, XLU và small caps, nhưng với Brent trên $113 thì chỉ lợi suất giảm là chưa đủ để định giá lại tech.
DẦU LÊN ĐỈNH 5 THÁNG VÌ VÙNG VỊNH
- Brent chốt $113.17 (+4%), đỉnh 5 tháng; WTI tháng 12 $99.47 (+2.39%) 🔴
- Nguyên nhân: các vụ tấn công của Houthi ở Ả Rập Xê Út (drone đánh sân bay King Fahd ở Dammam hôm thứ Tư, 1 người chết, 8 người bị thương) và tin New York Times về kế hoạch Mỹ–Israel tấn công lại Iran
- Tin hai chiều: Trump nói Iran "bịa ra các vụ tấn công, thuỷ lôi" để đẩy giá dầu; Thủ tướng Qatar và Rubio bàn giảm căng thẳng; Rubio tái khẳng định cam kết tự do hàng hải qua Hormuz
- Sau giờ: Trump kích hoạt DPA cho năng lực dầu mỏ; tối nay liên quân do Ả Rập Xê Út dẫn đầu nói đã phá huỷ một tên lửa đạn đạo Houthi bắn vào Riyadh
- Tối nay (khoảng 7 PM PT, Yahoo): Brent $114.14 (+0.86%), WTI $100.45 (+0.99%)
- Cổ phiếu năng lượng không theo dầu: XLE −0.87%, Valero −2.40%
→ Dầu đang quyết định tâm lý rủi ro và rủi ro lạm phát trước FOMC. Brent trên $113 khiến Fed khó nghiêng sang dovish dù lợi suất đã giảm.
SPX GIẢM SÂU, GIỮ ĐÁY, RỒI HỒI NHỜ MOC
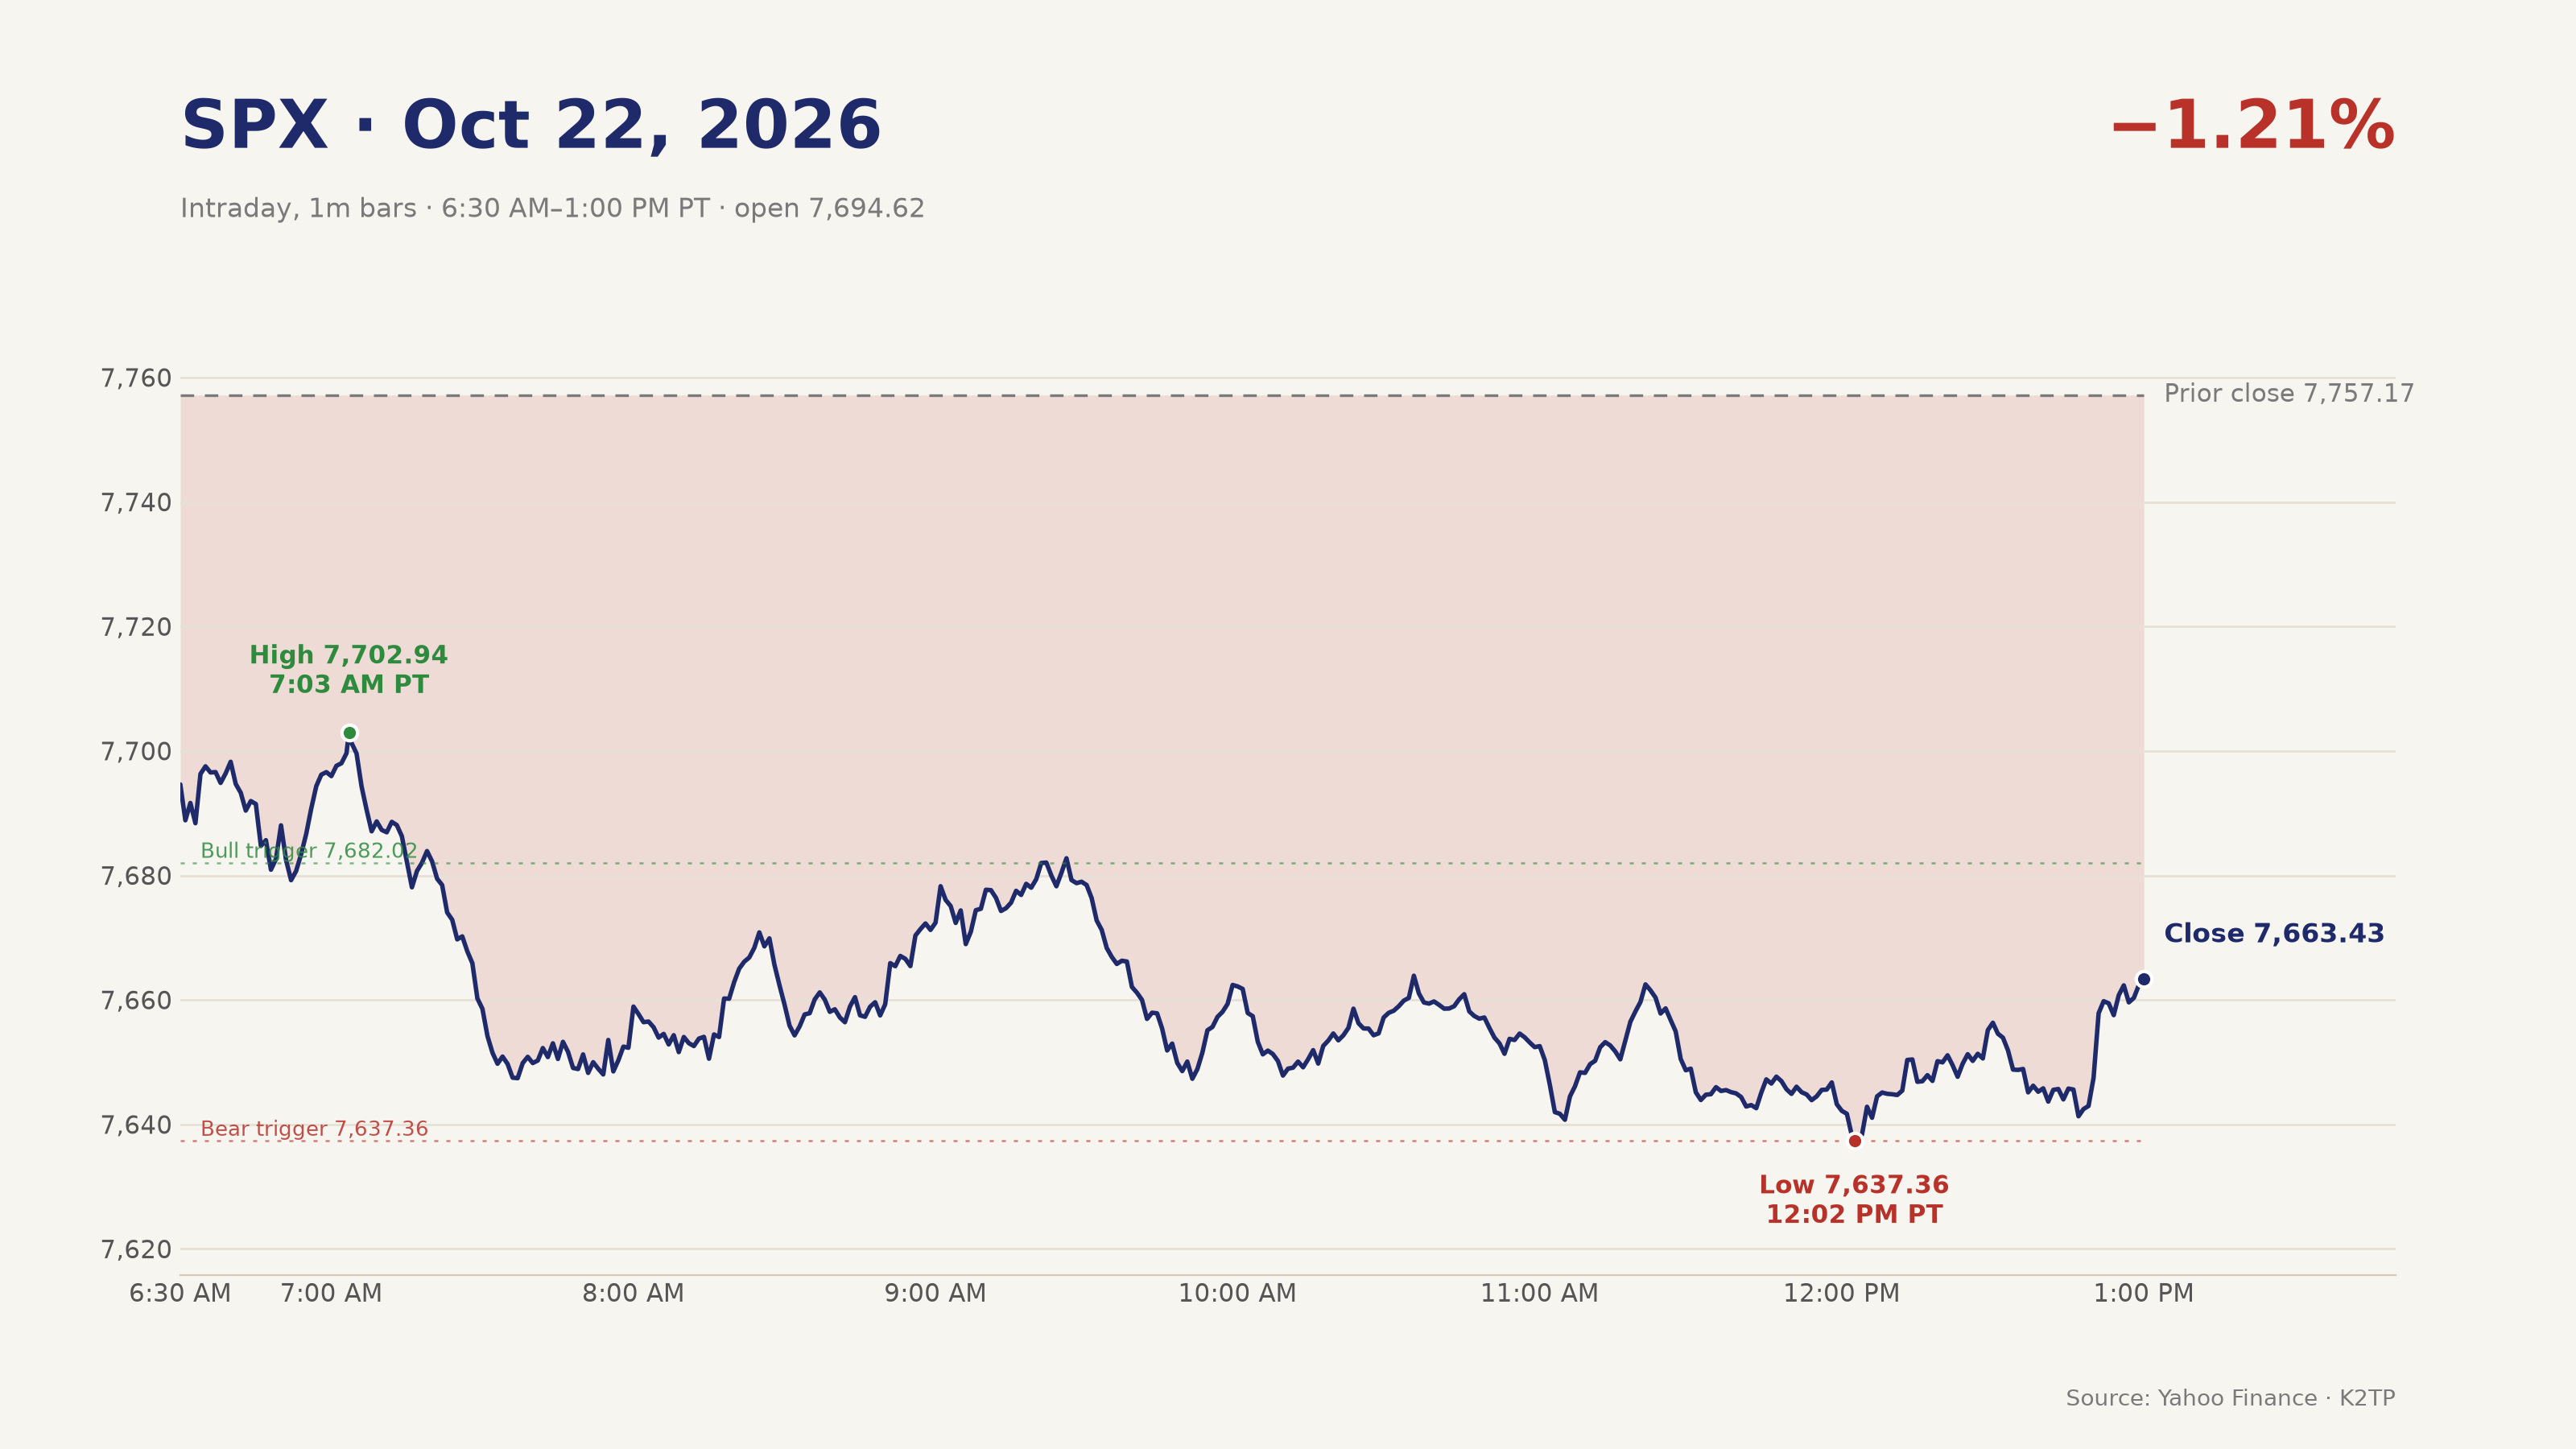
- Mở cửa 7,694.62, đỉnh 7,702.94 lúc 7:03 AM PT, vẫn thấp hơn đóng cửa thứ Tư 54 điểm
- Rơi xuống 7,646.05 lúc 7:35 AM PT, hồi lên 7,683.13 lúc 9:20 AM PT (bản Midday ghi nhận 7,682.02, VIX 18.43)
- Giảm dần buổi chiều: 7,639.86 lúc 11:04 AM PT, đáy phiên 7,637.36 lúc 12:02 PM PT; bản Pre-Close ở 7,645.43 với VIX 20.00
- Lệnh MOC phía mua $2.93 tỷ kéo SPX từ 7,645.60 lúc 12:45 PM PT lên đóng cửa 7,663.43 (−93.74 điểm), cao hơn đáy 26.07 điểm
- Ngưỡng Bear của bản Pre-Close (SPX dưới 7,637.36 với VIX trên 20.06) không kích hoạt: VIX chạm 20.31 nhưng SPX giữ đáy và VIX đóng cửa 19.03. Ngưỡng Bull (trên 7,682.02 với VIX dưới 19.37) chỉ đạt một nửa
→ Chỉ số không hoảng loạn: đáy 7,637.36 được giữ và cuối phiên có cầu. Nhưng mọi nhịp hồi trong ngày đều bị bán dưới 7,703, nên xu hướng ngắn hạn vẫn nghiêng giảm.
SAU GIỜ: WESTERN DIGITAL BEAT NHƯNG VẪN GIẢM
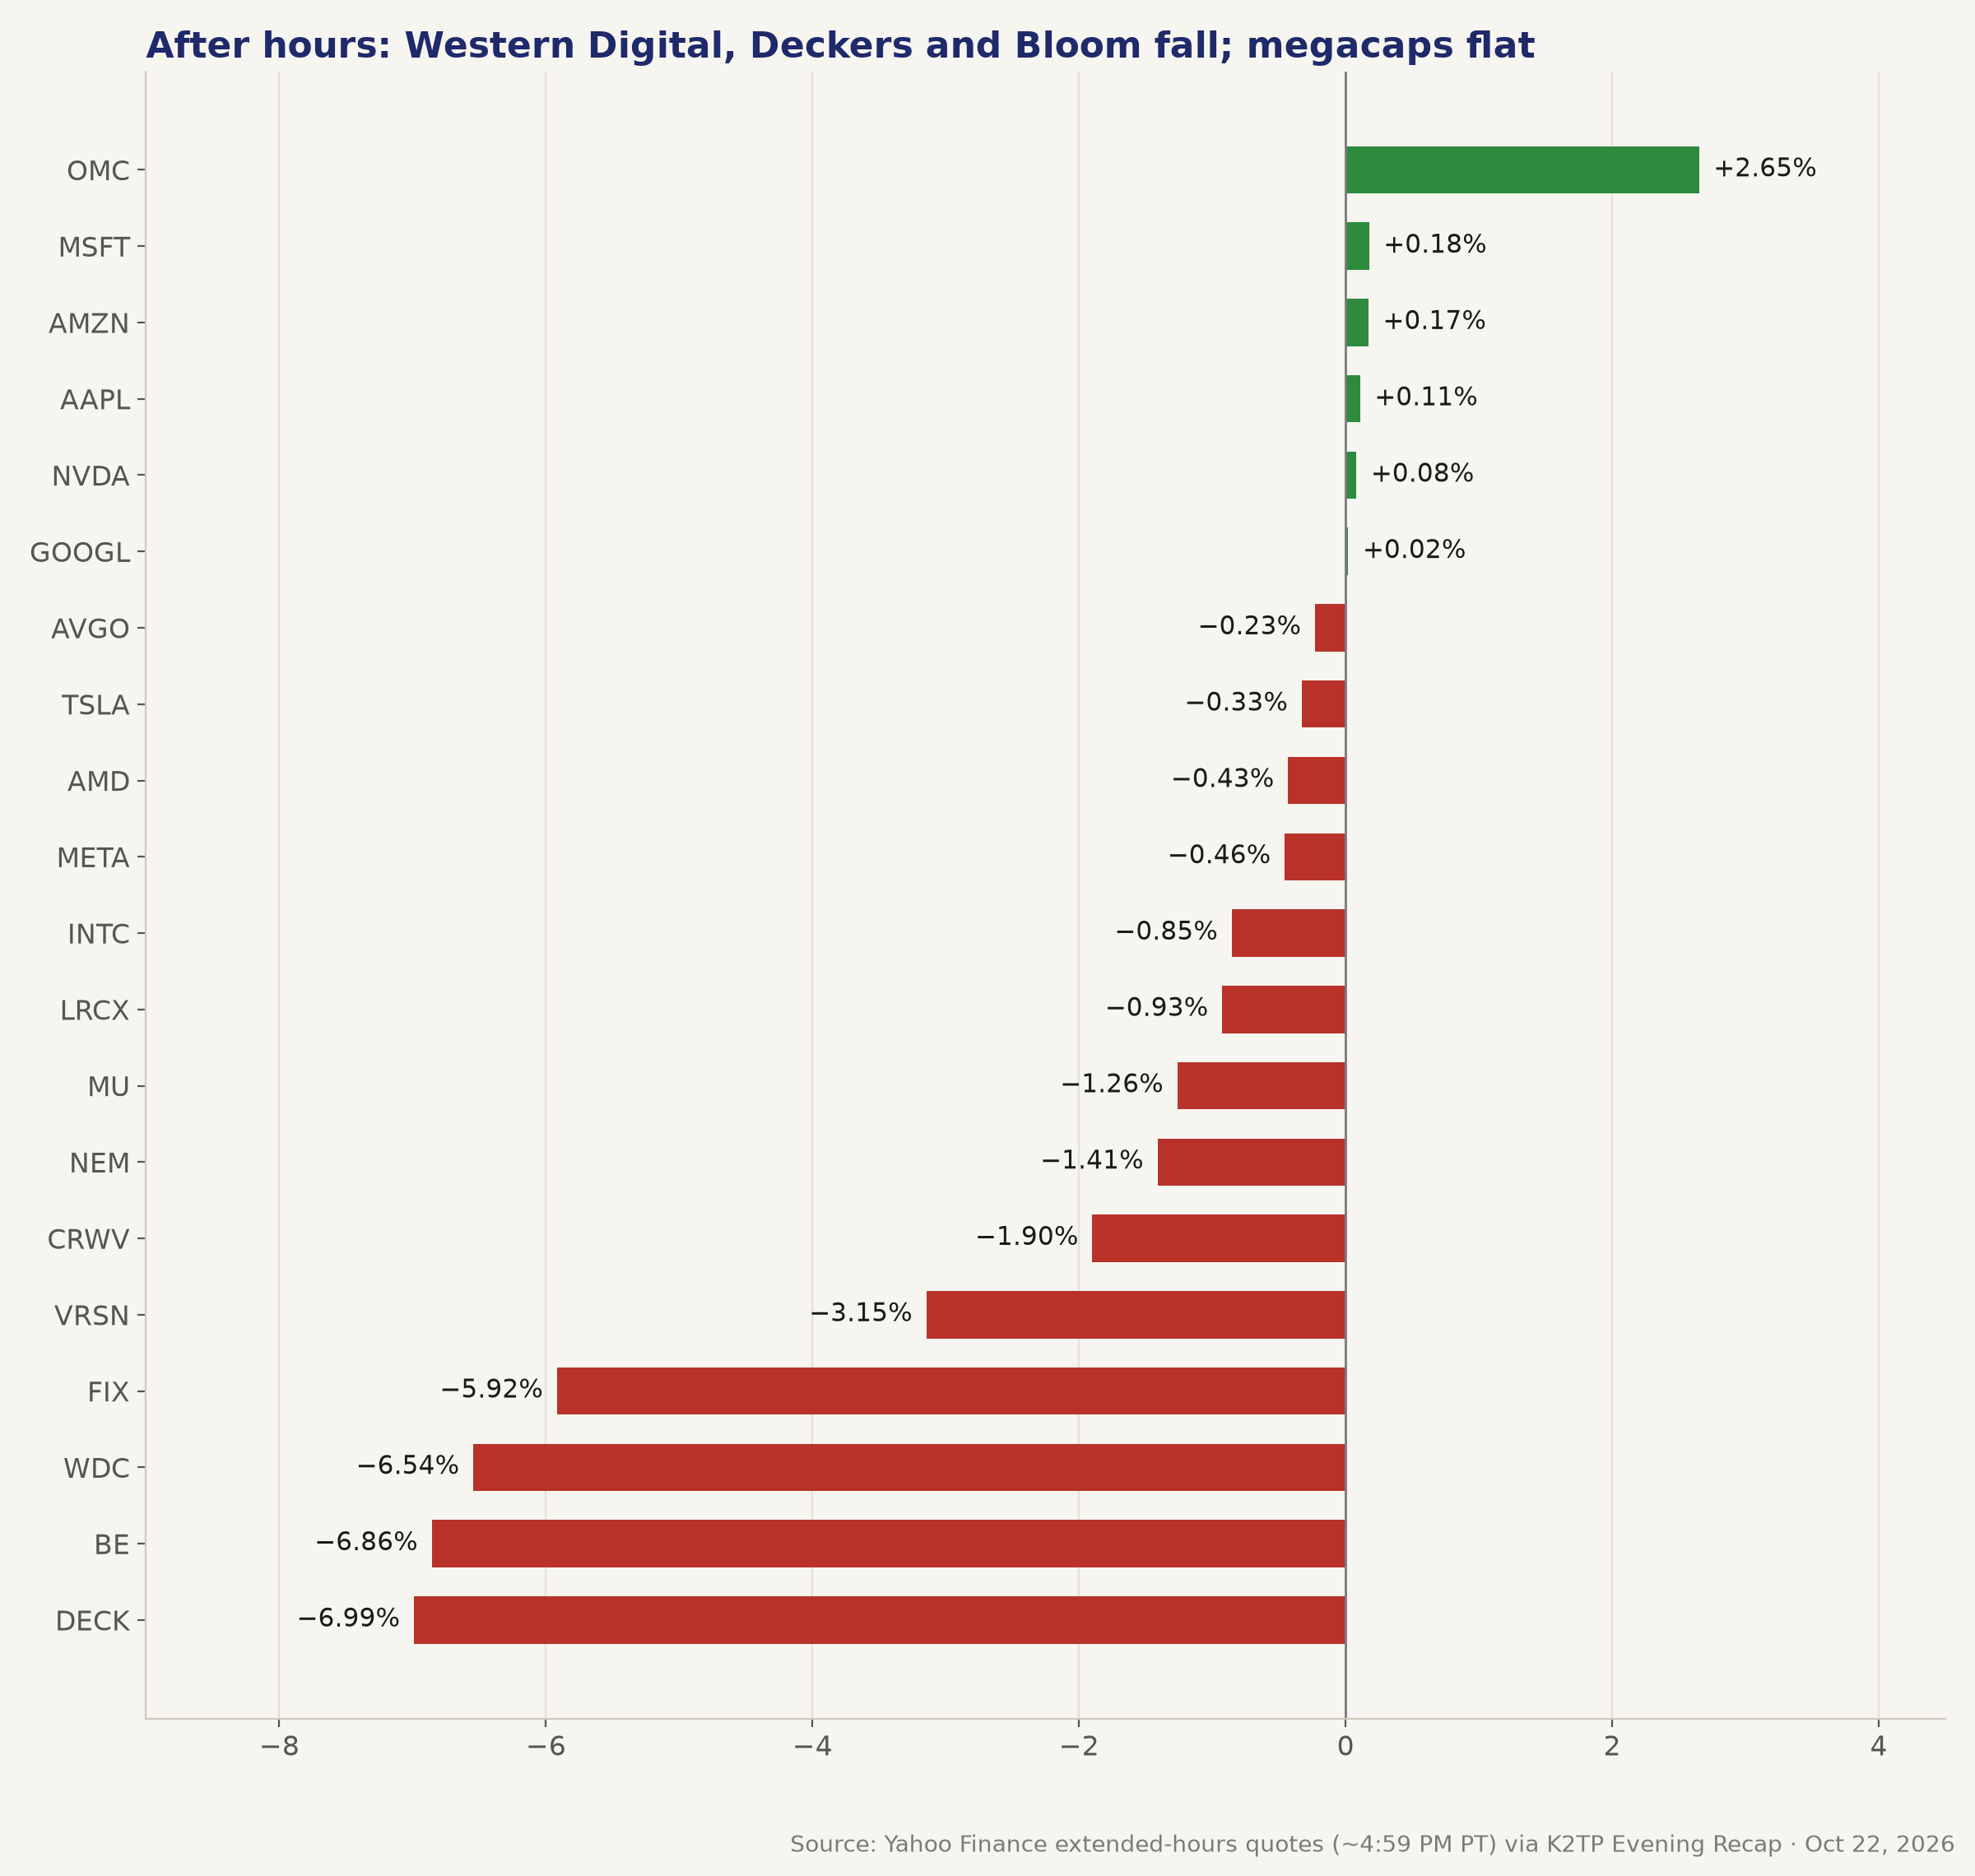
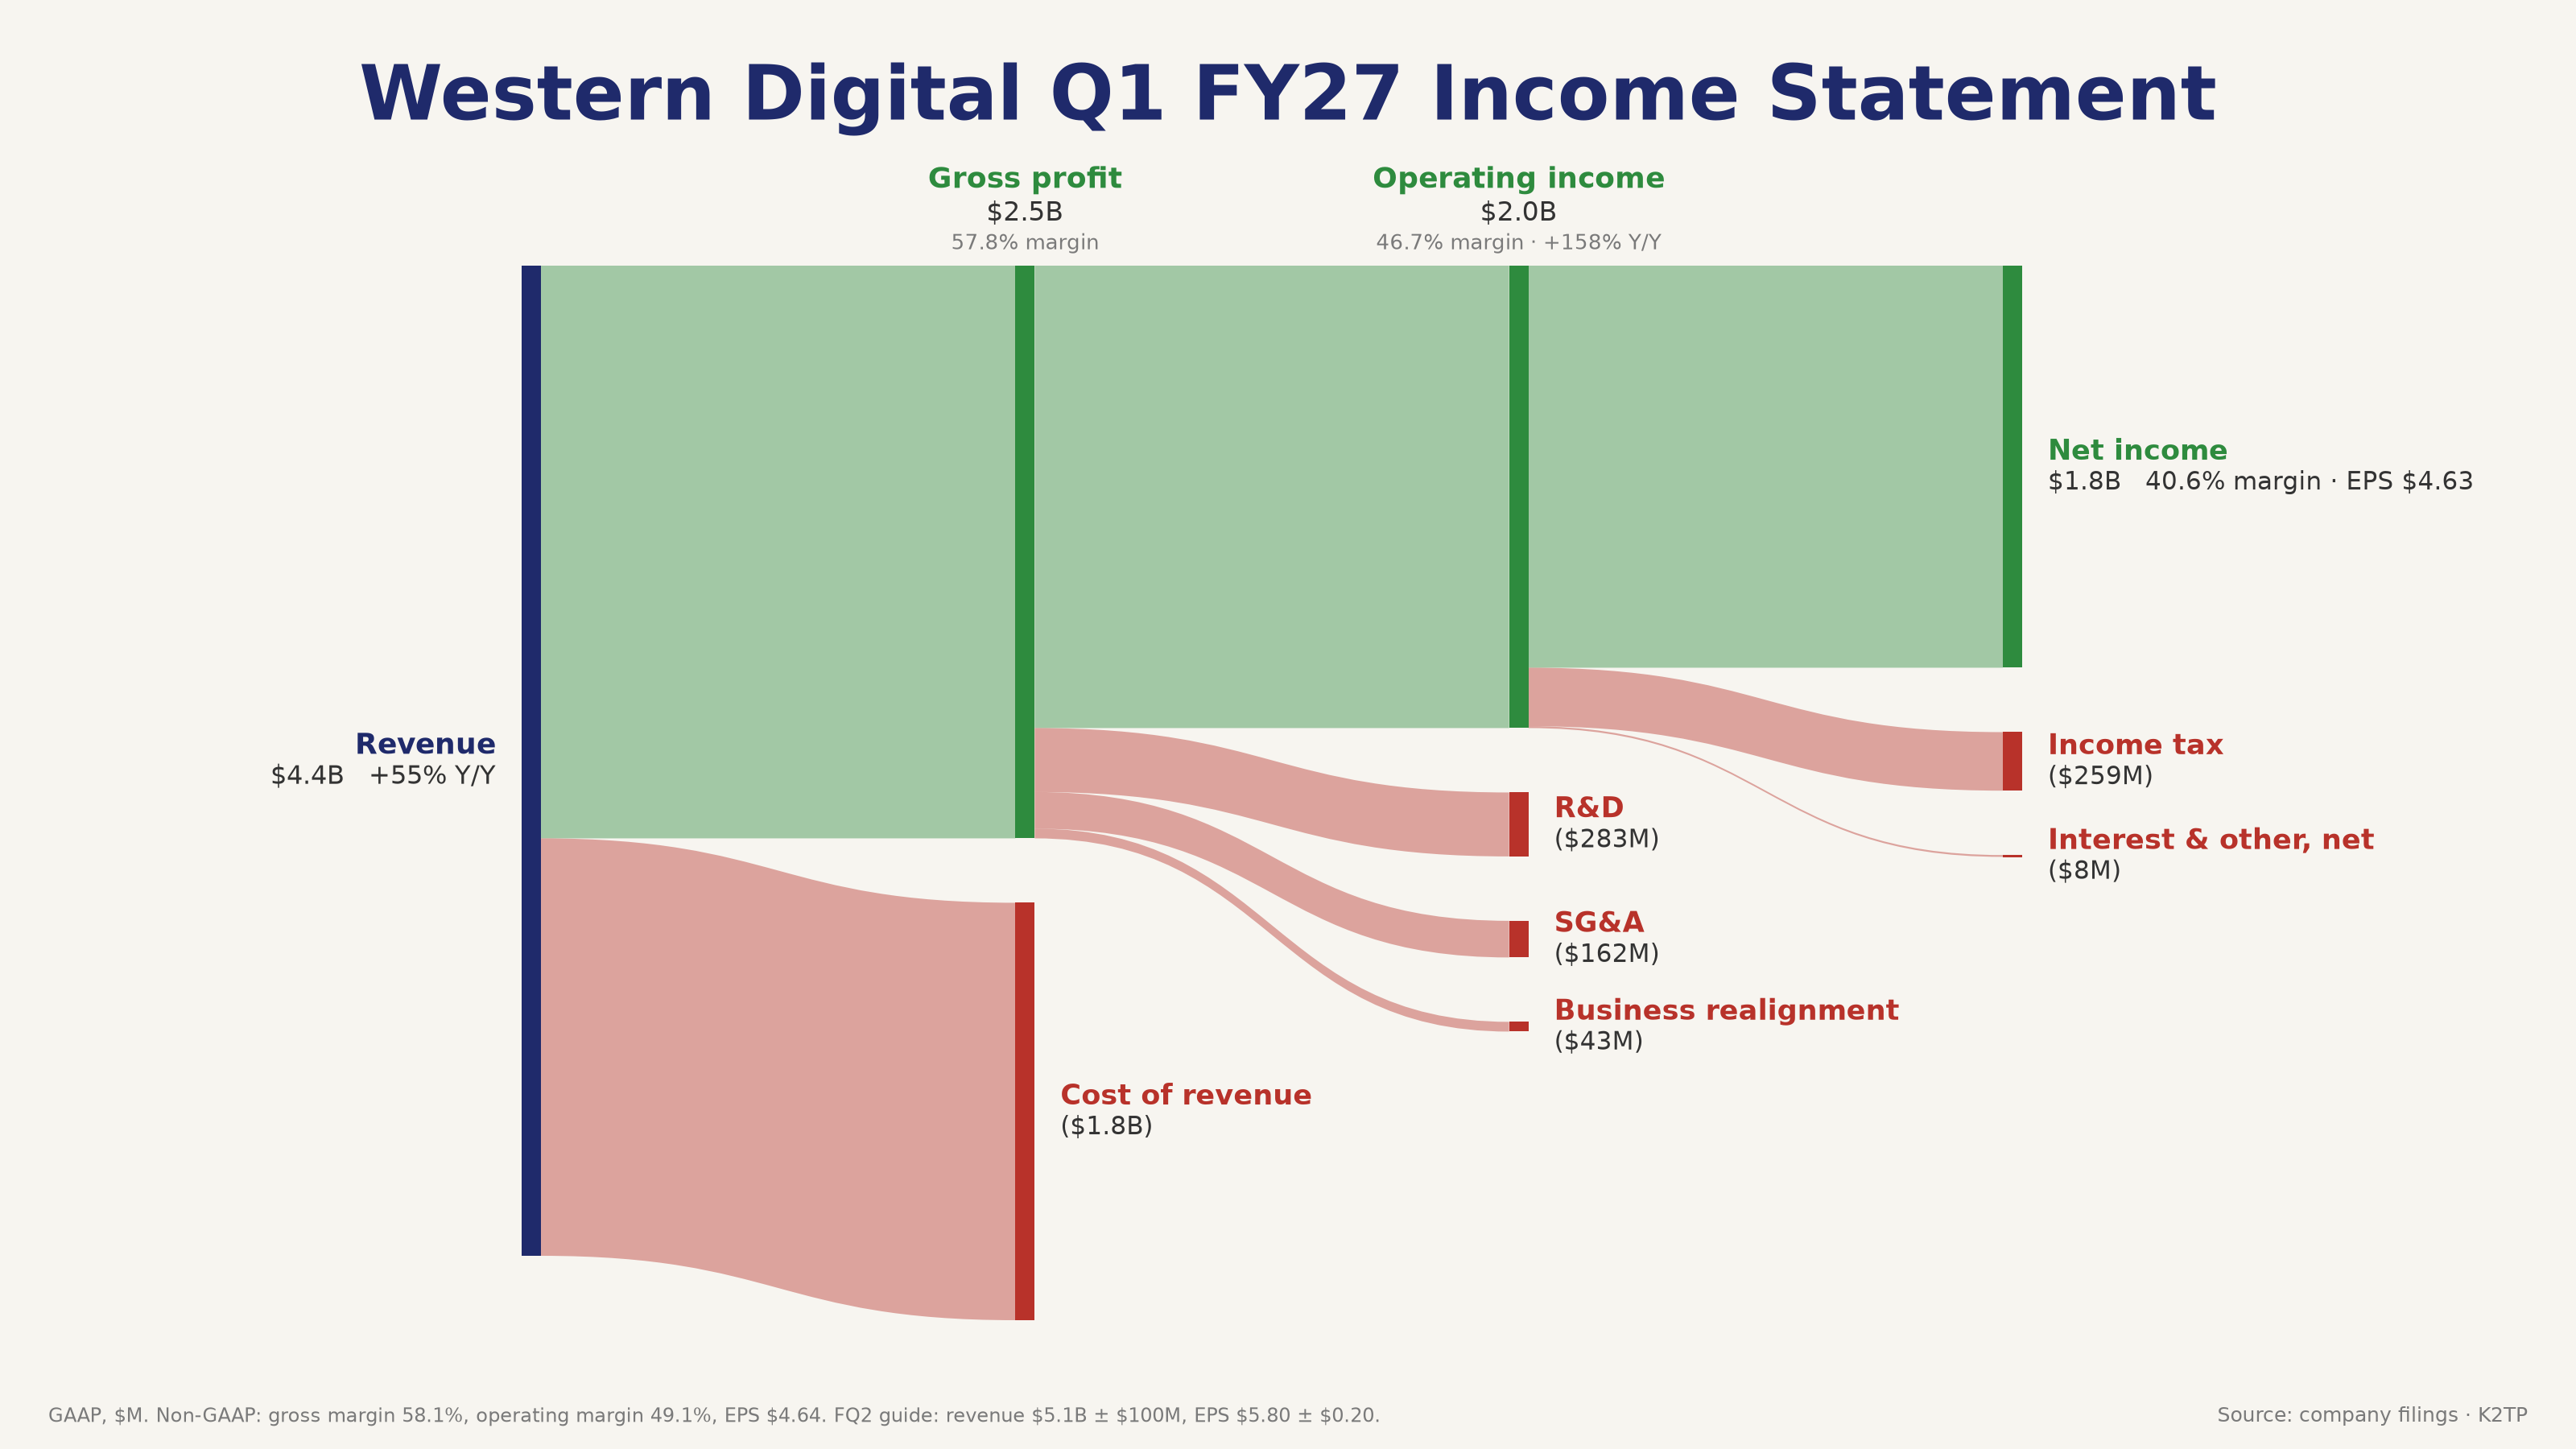
- Western Digital (WDC) −6.54% về $331.01 (8-K): doanh thu $4.38 tỷ (+55% YoY) so với dự báo $4.14 tỷ; non-GAAP EPS $4.64 so với $4.09; biên lợi nhuận gộp non-GAAP 58.1%, biên lợi nhuận hoạt động 49.1%
- Guidance FQ2: doanh thu $5.1 tỷ ± $100 triệu (dự báo $4.57 tỷ), EPS $5.80 ± $0.20; cổ tức +17% lên $0.175/quý; tăng khoảng 4% ban đầu rồi đảo chiều khi ban lãnh đạo nhắc chi phí đầu vào tăng và capex 4–6% doanh thu (Investing.com) 🔴
- Deckers (DECK) −6.99%: lần đầu miss doanh thu ($1.48 tỷ so với $1.51 tỷ), guidance doanh thu cả năm $5.70–5.725 tỷ so với dự báo $5.88 tỷ 🔴
- Bloom Energy (BE) −6.86% và Comfort Systems (FIX) −5.92% dù beat (FIX: CFO nghỉ hưu); VeriSign (VRSN) −3.15% vì EPS $2.35 so với $2.46
- Omnicom (OMC) +2.65%: adjusted EPS $2.73 so với $2.67; Newmont (NEM) −1.41%; RingCentral khoảng +14% (chưa xác nhận, Investing.com)
- Mega-cap gần như đi ngang sau giờ; MU −1.26% theo WDC
→ Ngay cả một báo cáo AI-storage mạnh cũng không phá được áp lực bán. Lúc này positioning, không phải fundamentals, đang dẫn dắt AI trade.
THỊ TRƯỜNG: CHỈ SỐ GIẢM, CỔ PHIẾU TRUNG BÌNH ĐỨNG VỮNG
Chỉ số (đóng cửa):
- SPX 7,663.43 (−1.21%), biên độ 7,637.36–7,702.94
- NDX 28,958.69 (−2.90%); Nasdaq Composite 26,008.86 (−2.60%)
- DJIA 52,867.98 (+0.02%)
- RUT 2,784.03 (+0.11%)
- RSP 218.22 (+0.73%)
- SOX 10,731.98 (−6.72%)
Diễn biến trong phiên: Trước giờ mở cửa ES −0.94% và NQ −1.59% sau Meta và tin Houthi. SPX mở cửa 7,694.62, lên đỉnh 7,702.94 lúc 7:03 AM PT, xuống 7,646.05 lúc 7:35 AM PT, ở 7,682.02 buổi trưa, chạm đáy 7,637.36 lúc 12:02 PM PT, ở 7,645.43 trước giờ đóng cửa và đóng cửa 7,663.43. Trong tuần SPX gần như đi ngang (CNBC).
Luân chuyển ngành:
- Nhóm tăng: XLP +3.31%, XLU +2.07%, XLV +1.32%, XLF +1.09%, XLRE +1.09%, XLB +0.72%
- Nhóm giảm: XLK −3.29%, XLC −1.42%, XLI −0.94%, XLE −0.87%, XLY −0.45%
- Mega-cap: AAPL +1.23%; MSFT −2.23%, TSLA −3.08%, GOOGL −3.15%, AVGO −4.31%, NVDA −4.40%, TSM −4.52%, AMZN −4.57%, MU −6.26%, META −6.98%, AMD −8.10%
Nội tại thị trường:
- NYSE: số mã tăng nhỉnh hơn số mã giảm (1.01 lần); 173 đỉnh mới so với 366 đáy mới (Reuters)
- Nasdaq: 2,022 mã tăng so với 2,766 mã giảm (giảm gấp 1.37 lần)
- S&P 500: 40 đỉnh mới 52 tuần, 4 đáy mới; RSP và RUT thắng SPX: thiệt hại tập trung ở các mã AI vốn hoá lớn
Biến động:
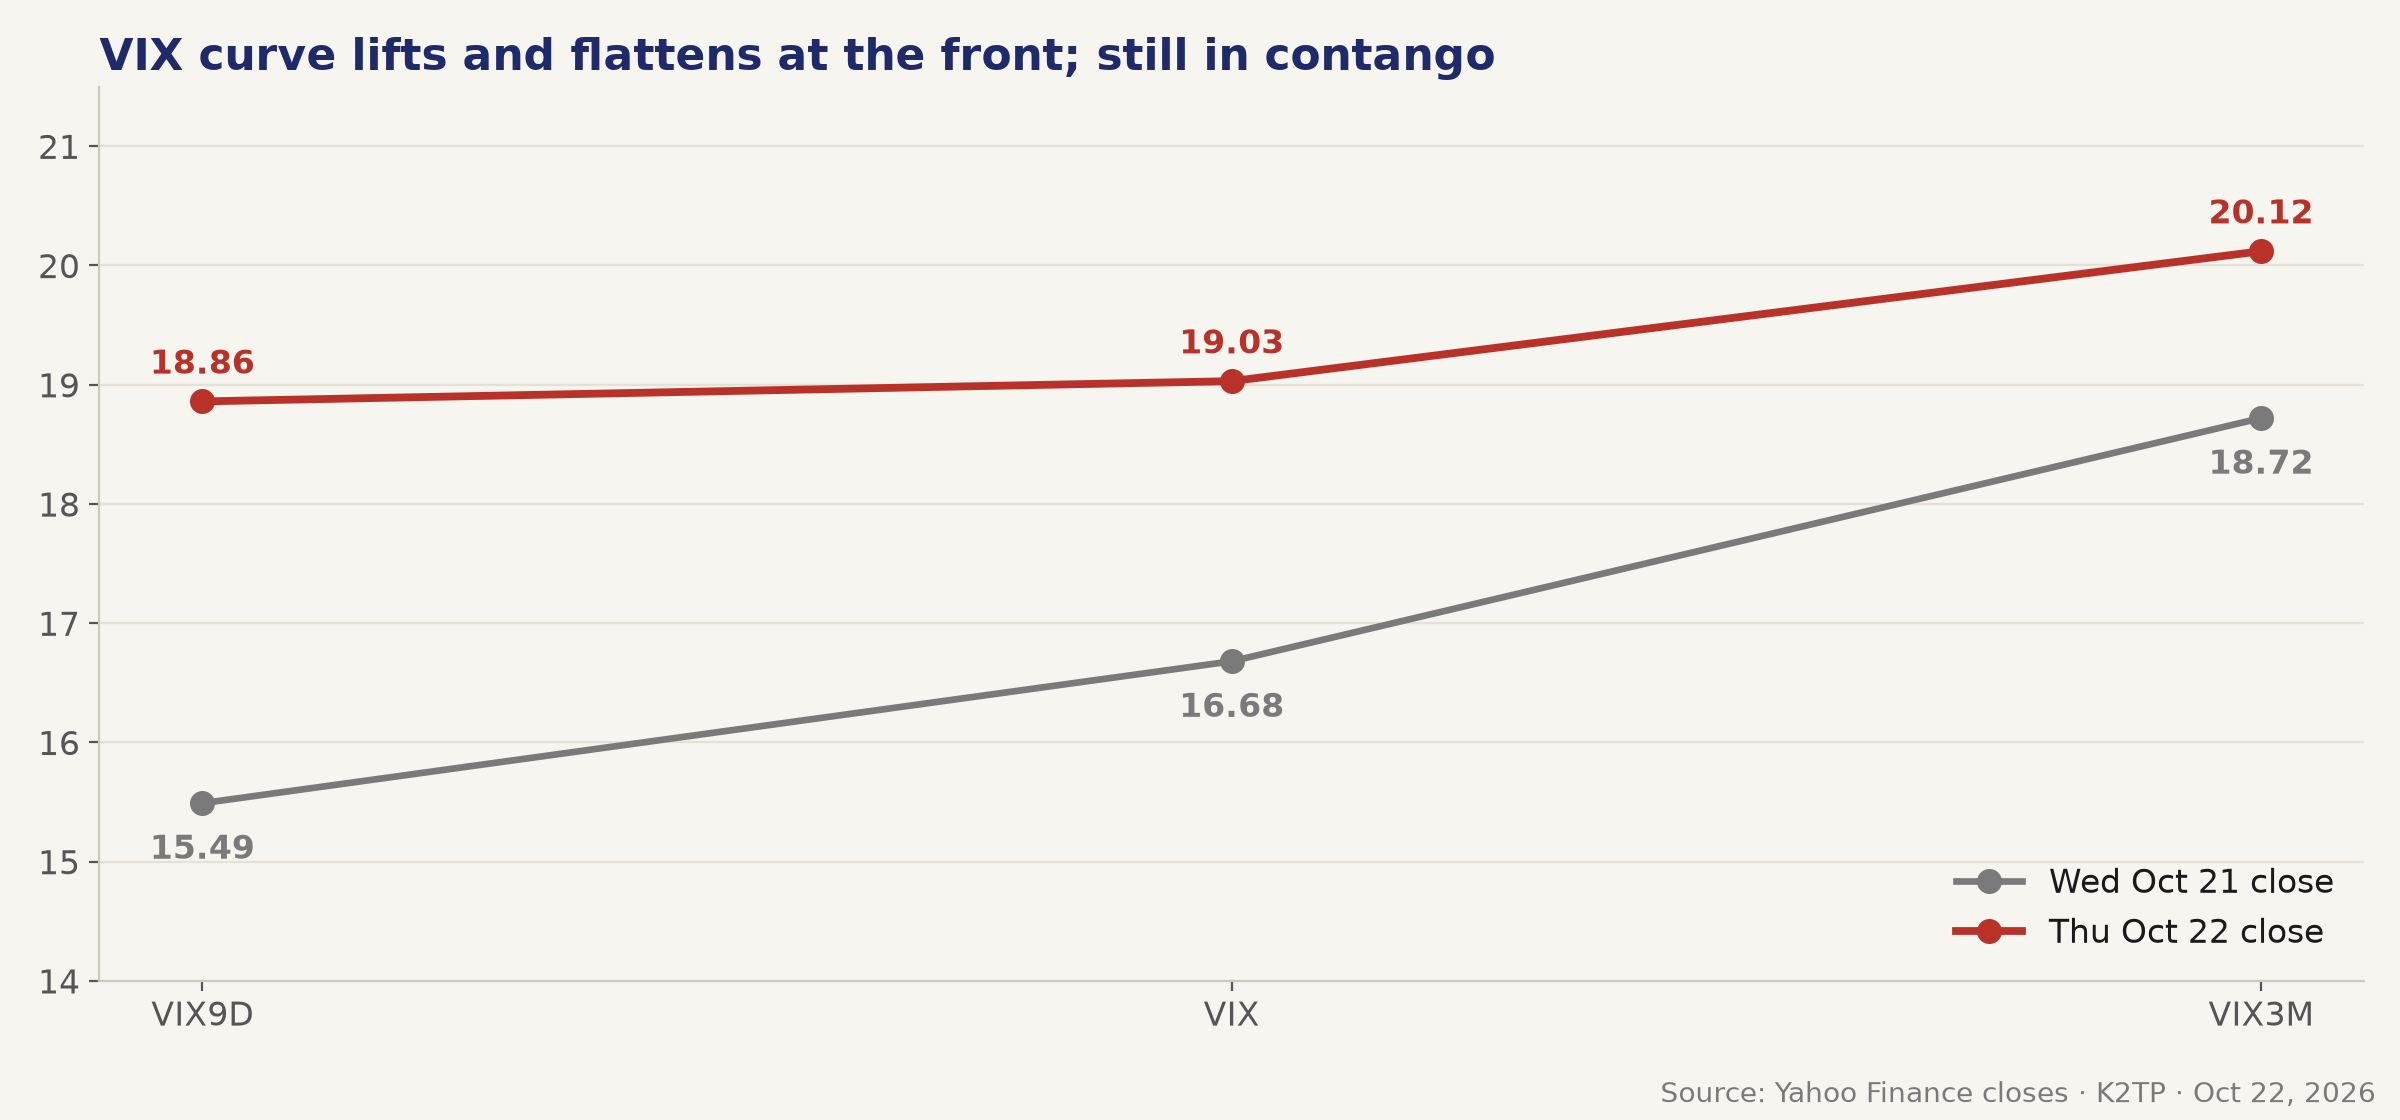
- VIX 19.03 (+14.09%), biên độ 17.71–20.31
- VIX9D 18.86 (từ 15.49), VIX3M 20.12 (từ 18.72): cả đường cong dịch lên, phần đầu dẹt lại nhưng vẫn contango
- VVIX 107.94 (+14.16%)
Liên thị trường:
- DXY khoảng 101.67; vàng khoảng $4,008.60 tối nay (−1.28% so với $4,060.40); BTC khoảng $81,218 (Yahoo, khoảng 7 PM PT); USD/JPY ở đáy một tháng 156.53
Toàn cầu:
- Châu Á (thứ Năm): Hang Seng −3.91%, Kospi −3.52%, Nikkei −2.65%, Thượng Hải −2.07%, Đài Loan −0.54%
- Châu Âu: Euro Stoxx 50 −1.94%, CAC −1.39%, DAX −1.07%, FTSE −0.26%; lợi suất 10 năm của Pháp lần đầu cao hơn Ý 50 bp
- Tối nay (khoảng 7 PM PT, Yahoo): Nikkei khoảng −1.6%, Kospi khoảng −1.7%; CPI lõi tháng 9 của Nhật +2.1% YoY; PMI sản xuất sơ bộ Nhật 53.3 (từ 54.1); PMI tổng hợp sơ bộ Úc 47.7 (từ 51.3)
Các mức quan trọng của SPX:
- 7,757.17: đóng cửa thứ Tư
- 7,702.94: đỉnh thứ Năm, ngưỡng Bull
- 7,682.02: mức buổi trưa, ngưỡng Bull của bản Pre-Close
- 7,663.43: giá đóng cửa
- 7,646.05: đáy buổi sáng
- 7,637.36: đáy thứ Năm, ngưỡng Bear
- VIX: 17.71 và 20.31
Góc option seller:
- Kịch bản Bull: SPX trên 7,702.94 với VIX dưới 17.71 sẽ đưa regime về TRANSITION. Khi đó có thể bán lại put spread xa tiền trên SPX với size nhỏ, tận dụng premium cao hơn.
- Kịch bản Bear: SPX dưới 7,637.36 với VIX trên 20.31 sẽ làm RISK-OFF sâu hơn. Khi đó giảm size short put, chỉ dùng spread giới hạn rủi ro, và tránh short put trên NDX.
- VIX quanh 19 và VVIX trên 100 làm premium hấp dẫn hơn, nhưng VIX9D đã gần bằng VIX: rủi ro ngắn hạn đang được định giá, không phải dư thừa. Đặt strike rộng hơn, nhất là trên NDX và chip.
- Thứ Sáu có PMI, UMich và rủi ro tin vùng Vịnh qua cuối tuần, rồi FOMC tuần sau: tránh giữ short premium không phòng hộ qua cuối tuần; WDC, BE, FIX, DECK có rủi ro gap lúc mở cửa.
CHỐT LẠI
- Meta làm bùng lại nỗi lo capex AI và nguồn vốn: META −6.98%, SOX −6.72%, NDX −2.90%, SPX −1.21% (tệ nhất từ tháng 7).
- Dòng tiền không rời thị trường mà xoay sang staples, utilities, defense, tài chính và trái phiếu: RSP +0.73%, Dow +0.02%, 10Y −19.3 bp về 4.953%.
- Regime 🔴 RISK-OFF. SPX giữ đáy 7,637.36 nhờ MOC, nhưng WDC giảm sau giờ, Brent trên $113 và tên lửa Houthi bắn vào Riyadh giữ rủi ro cao; cần SPX trên 7,702.94 với VIX dưới 17.71 để về TRANSITION.
Cần theo dõi ngày mai (PT):
- Trước giờ mở cửa: American Express, SLB, HCA Healthcare, Autoliv, Booz Allen Hamilton, Infosys
- 6:45 AM: PMI sơ bộ tháng 10 của S&P Global (sản xuất dự báo 55.4 so với 55.9; dịch vụ 57.9 so với 58.8)
- 7:00 AM: chỉ số tâm lý người tiêu dùng UMich bản cuối tháng 10 (dự báo 46.3, kỳ trước 48.1); kỳ vọng lạm phát 1 năm/5 năm (dự báo 4.7%/3.5%, kỳ trước 4.6%/3.4%)
- Thứ Hai 26/10: đấu giá $69 tỷ trái phiếu 2 năm
- 27–28/10: FOMC, công bố quyết định lúc 11:00 AM ngày 28/10; Fed im lặng đến hết 29/10
Kỳ vọng Bull: tin vùng Vịnh lắng xuống, Brent về dưới $113, SOX ổn định sau hai ngày bán, SPX vượt 7,702.94 và VIX thủng 17.71. Kỳ vọng Bear: căng thẳng vùng Vịnh leo thang đẩy Brent trên $114, nhóm hạ tầng AI tiếp tục bị bán sau WDC, BE và FIX, SPX mất 7,637.36 và VIX lên trên 20.31.
Nguồn: 4 bản tin K2TP ngày 22/10/2026 (Bản tin trước giờ mở cửa, Midday, Pre-Close, Evening Recap). Giá đóng cửa, trong phiên và sau giờ từ Yahoo Finance; độ rộng thị trường, tin tức và dữ liệu từ Reuters, AP, CNBC, WSJ, Conference Board, Investing.com và FinancialJuice; Sankey lấy từ thông cáo Q1 FY27 của P&G và Western Digital (8-K Ex. 99.1, SEC EDGAR). Analysis: K2TP Framework.