Market 10/21: SpaceX và nhóm chip đưa SPX vượt đỉnh thứ Ba dù độ rộng thu hẹp; Tesla và Lam giảm sau giờ
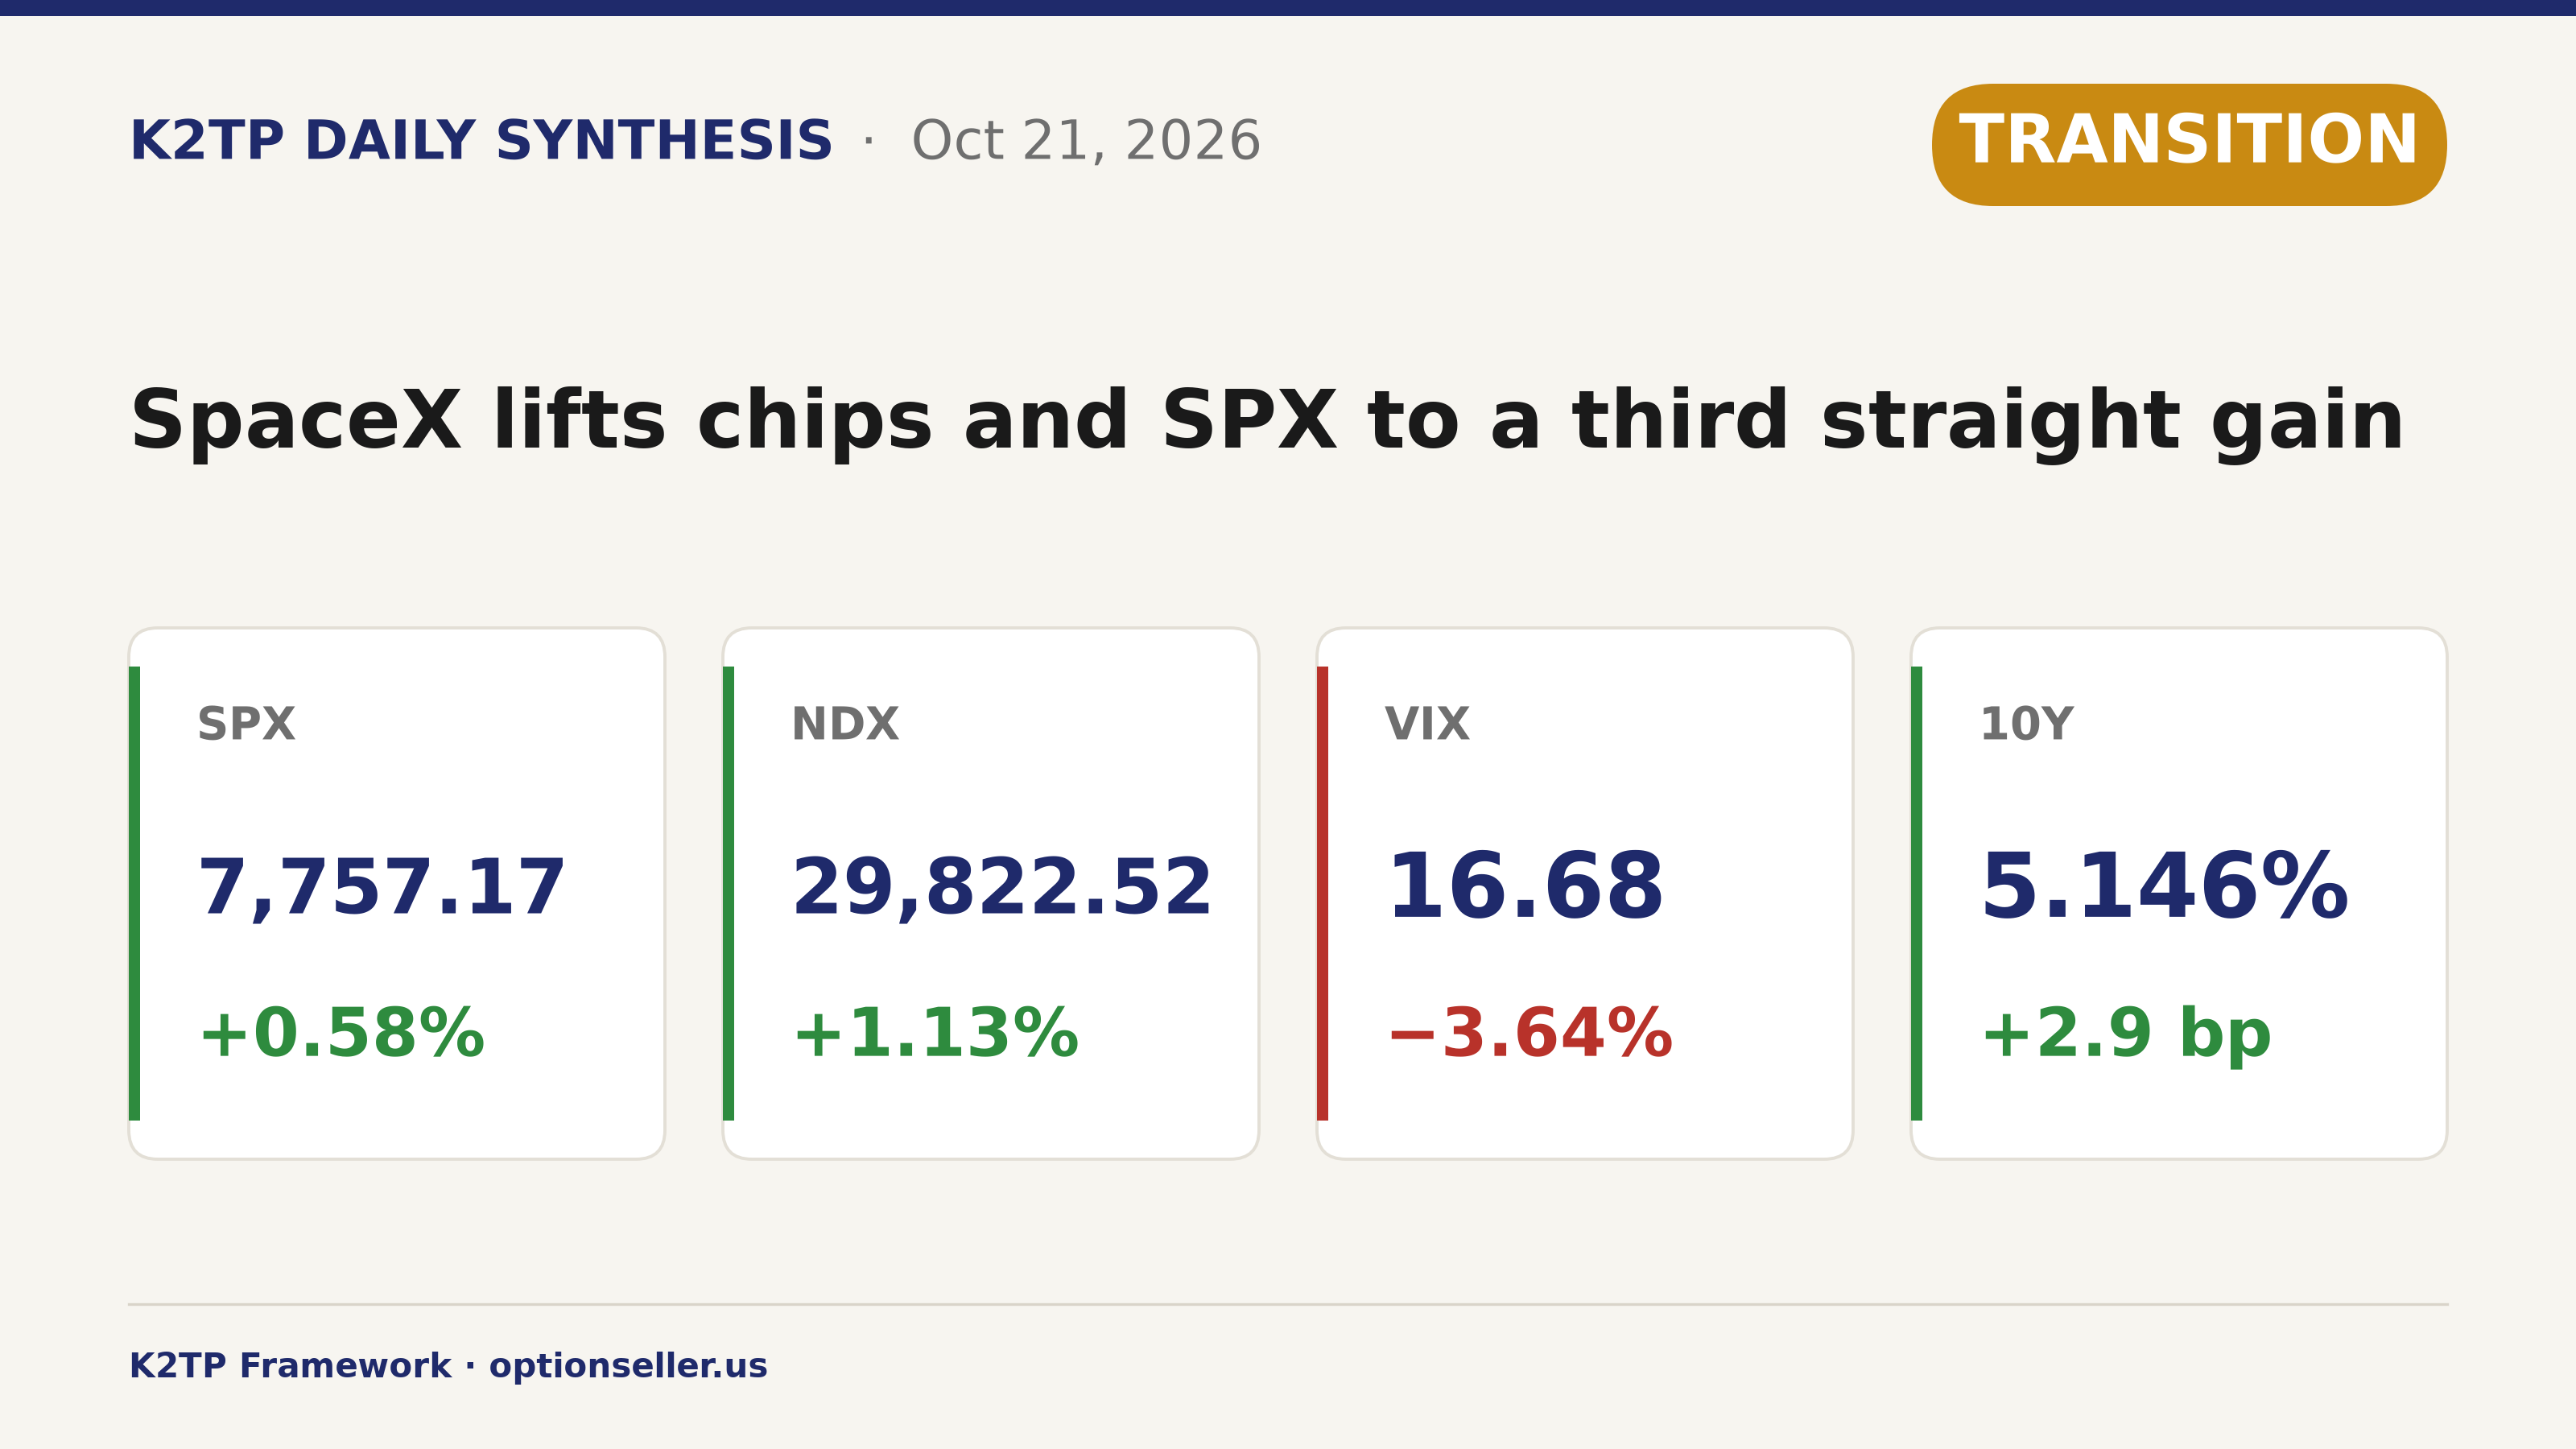
SPX +0.58%, NDX +1.13%, VIX −3.64%. AI hardware dẫn dắt phiên tăng thứ ba liên tiếp, nhưng đà tăng hẹp lại, lợi suất tăng sau phiên đấu giá 20 năm bị tail, và tin tức vùng Vịnh kéo futures giảm tối nay.
ĐIỂM TIN CHÍNH
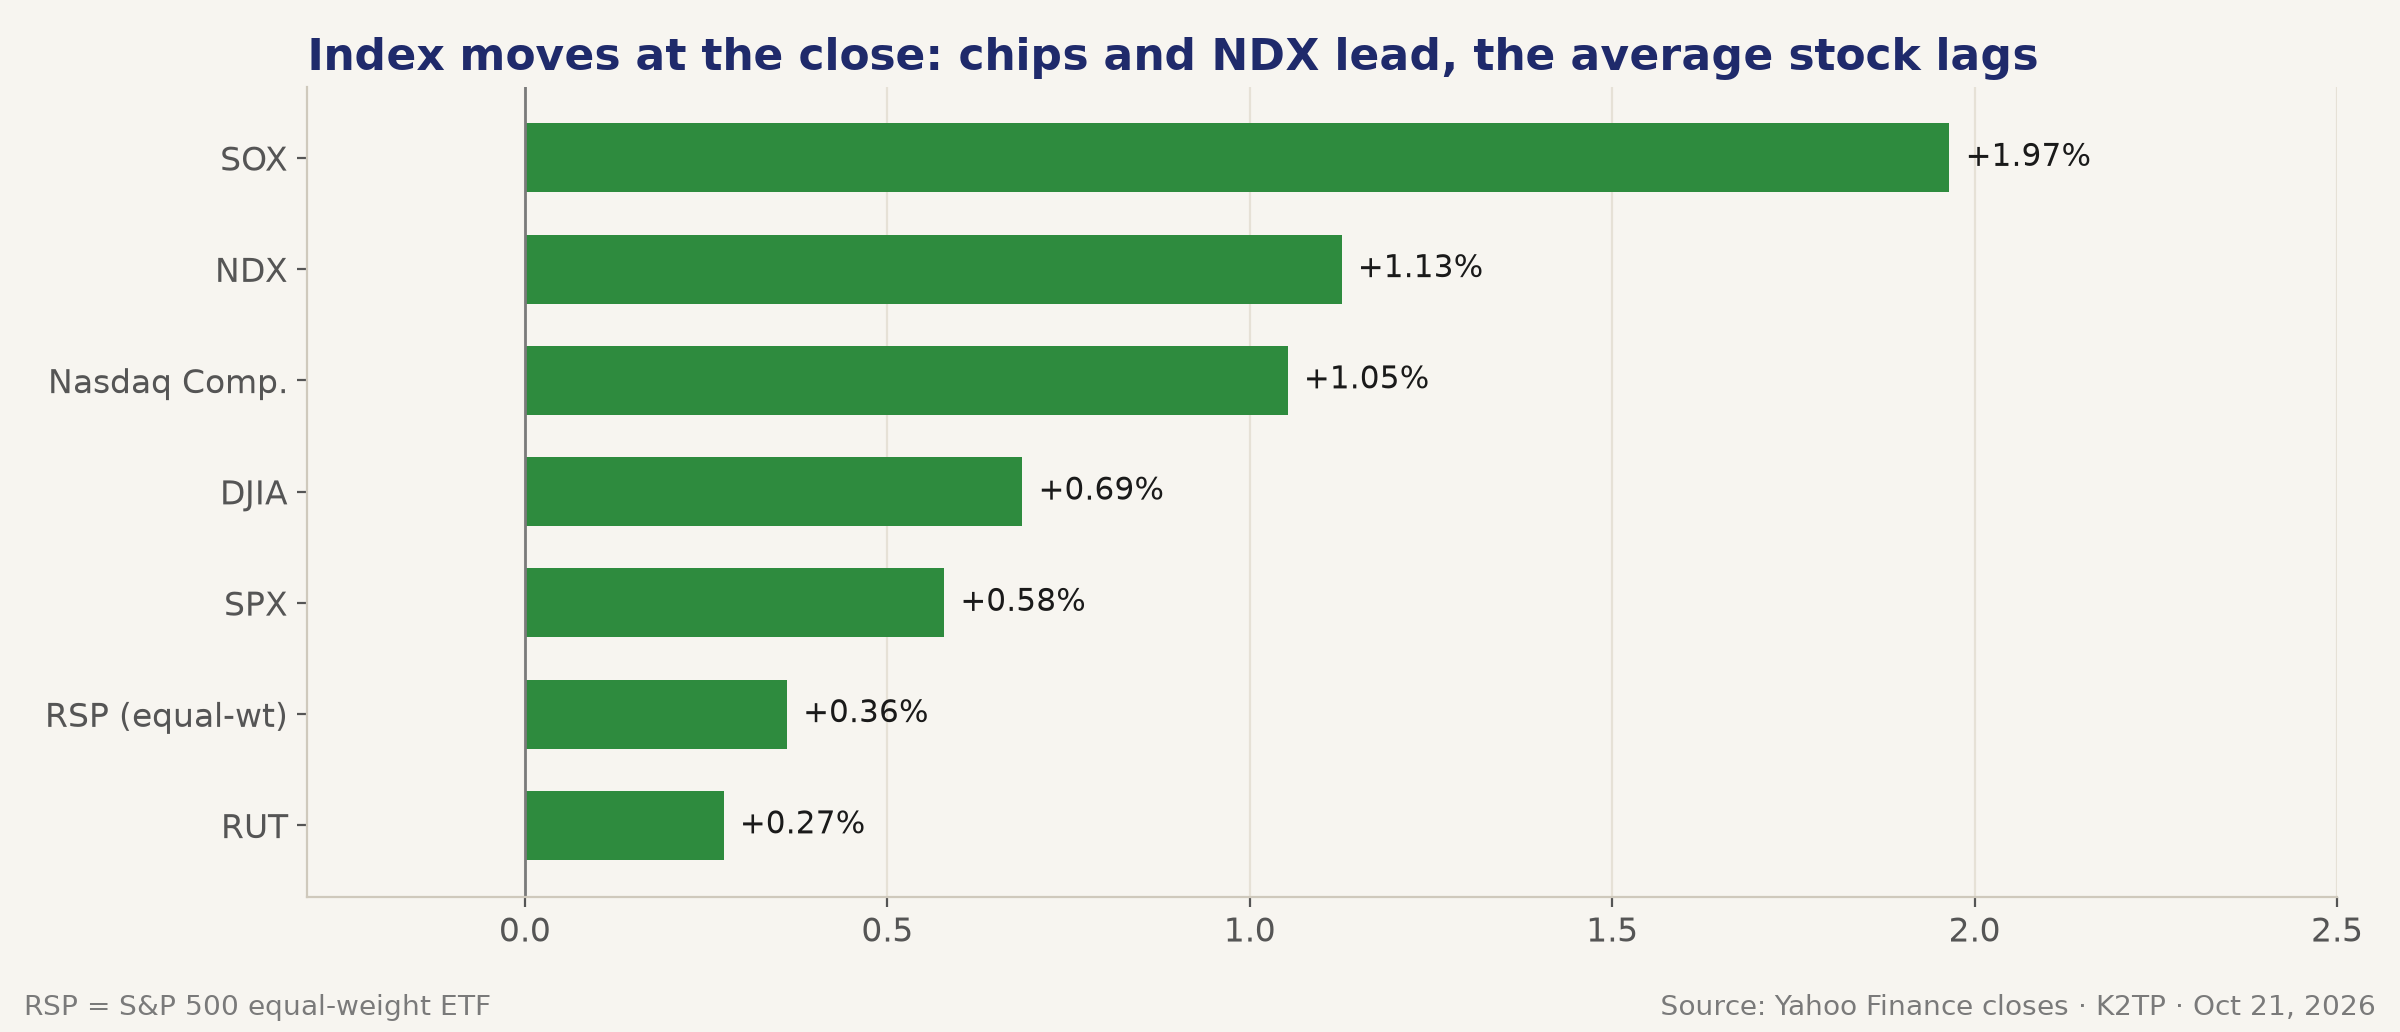
- SPX +0.58% lên 7,757.17, phiên tăng thứ ba liên tiếp (CNBC) và đóng cửa trên đỉnh thứ Ba 7,748.42; NDX +1.13%, SOX +1.97%, Dow +0.69%
- SpaceX (SPCX) +7.79% và Super Micro (SMCI) +9.55% kéo nhóm AI hardware; công nghệ là ngành tăng mạnh nhất S&P 500 (Reuters), XLK +1.67%
- Độ rộng thu hẹp: RSP +0.36% và RUT +0.27% thua SPX; trên NYSE số mã tăng chỉ gấp 1.37 lần số mã giảm, số đáy mới (221) nhiều hơn đỉnh mới (131)
- Ngành dịch vụ truyền thông kìm chỉ số: AT&T −6.45%, Netflix −5.31%, GOOGL −1.62%, XLC −1.11%
- Phiên đấu giá $13 tỷ trái phiếu 20 năm chốt ở 5.469%, tail 0.9 bp; 10Y +2.9 bp lên 5.146%, 5Y +3.7 bp lên 4.972%
- Một tin vùng Vịnh đẩy SPX từ 7,770.40 (11:16 AM PT) xuống 7,730.96 (12:03 PM PT) trước khi hồi lại vào cuối phiên
- VIX 16.68 (−3.64%), VIX9D 15.49, VIX3M 18.72
- Sau giờ: Meta +2.12% nhờ doanh thu beat; Tesla −3.32%, IBM −4.64% và Lam Research −7.41% đảo chiều giảm
- Tối nay (khoảng 7 PM PT): ES −0.47%, NQ −0.91%, Brent $110.33 sau tin Mỹ sơ tán một số cơ sở ở Trung Đông
- Regime: 🟡 TRANSITION trước phiên thứ Năm; đã chuyển sang RISK-ON lúc trưa nhưng độ rộng, lãi suất và futures không xác nhận
SPACEX VÀ SUPER MICRO HỒI SINH NHÓM AI HARDWARE
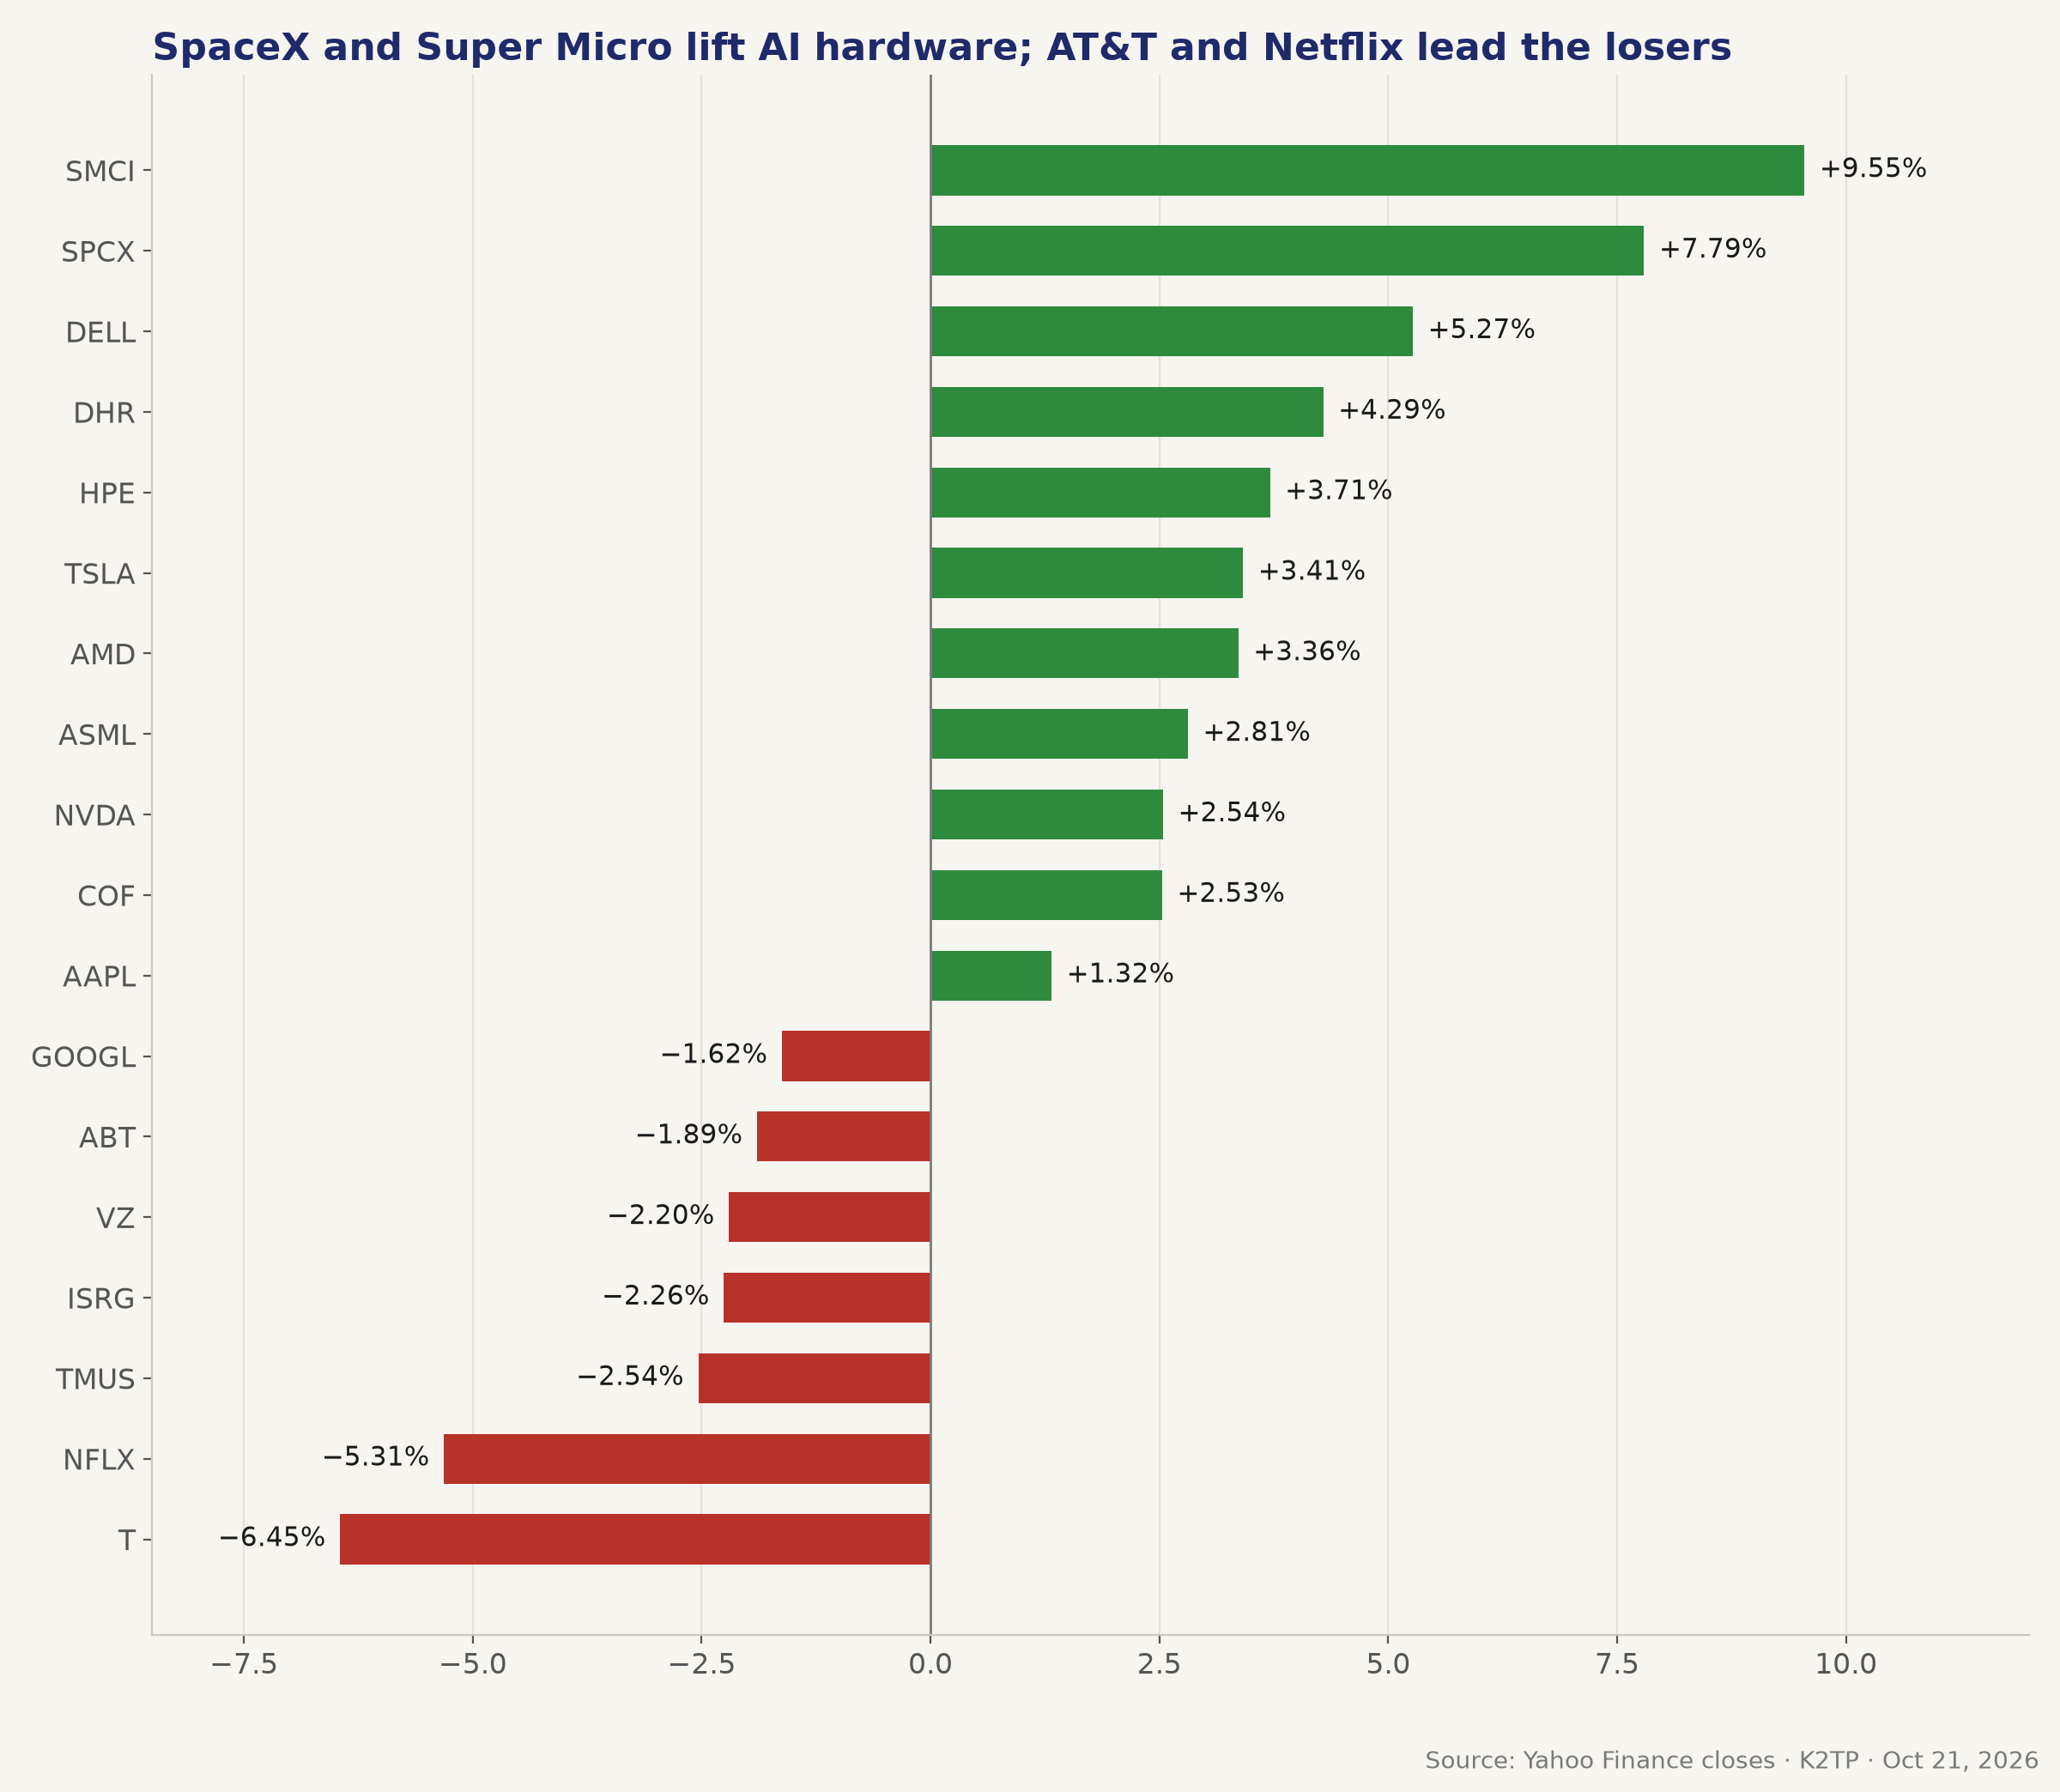
- SpaceX (SPCX) +7.79% lên $159.31 (đỉnh phiên $166.18) sau báo cáo tối thứ Ba: doanh thu Q3 +161% lên $14.58 tỷ và lần đầu có lãi kể từ khi niêm yết 🟢
- Super Micro (SMCI) +9.55% lên $35.57 sau khi nâng dự báo doanh thu quý 1 tài khoá lên $18.5–19.5 tỷ từ $14.5–15.5 tỷ
- Hiệu ứng lan toả: Dell +5.27%, HPE +3.71%, AMD +3.36%, ASML +2.81%, NVDA +2.54%, MU +1.96%, TSM +1.60%; SOX +1.97% lên 11,505.56
- WSJ dẫn các phát biểu lạc quan của Jensen Huang (Nvidia) tại Berlin (theo bản tin K2TP Pre-Close)
- NDX +1.13% lên 29,822.52, vượt SPX 55 bp; Nasdaq Composite +1.05%
- CoreWeave (CRWV) −0.50% sau khi chạm $64.58: không phải toàn bộ nhóm hạ tầng AI cùng tăng
→ SpaceX và Super Micro trấn an thị trường về nhu cầu AI, và dòng tiền quay lại semis và server. Lần này dẫn dắt hẹp: tech tăng, cổ phiếu trung bình gần như đứng yên.
TESLA TĂNG NHỜ TIN SÁP NHẬP, RỒI ĐẢO CHIỀU SAU BÁO CÁO
- Trong phiên TSLA +3.41% lên $386.47 sau khi Elon Musk nói sáp nhập SpaceX–Tesla là "ý hay" và hai công ty đã lập ủy ban đặc biệt 🟢
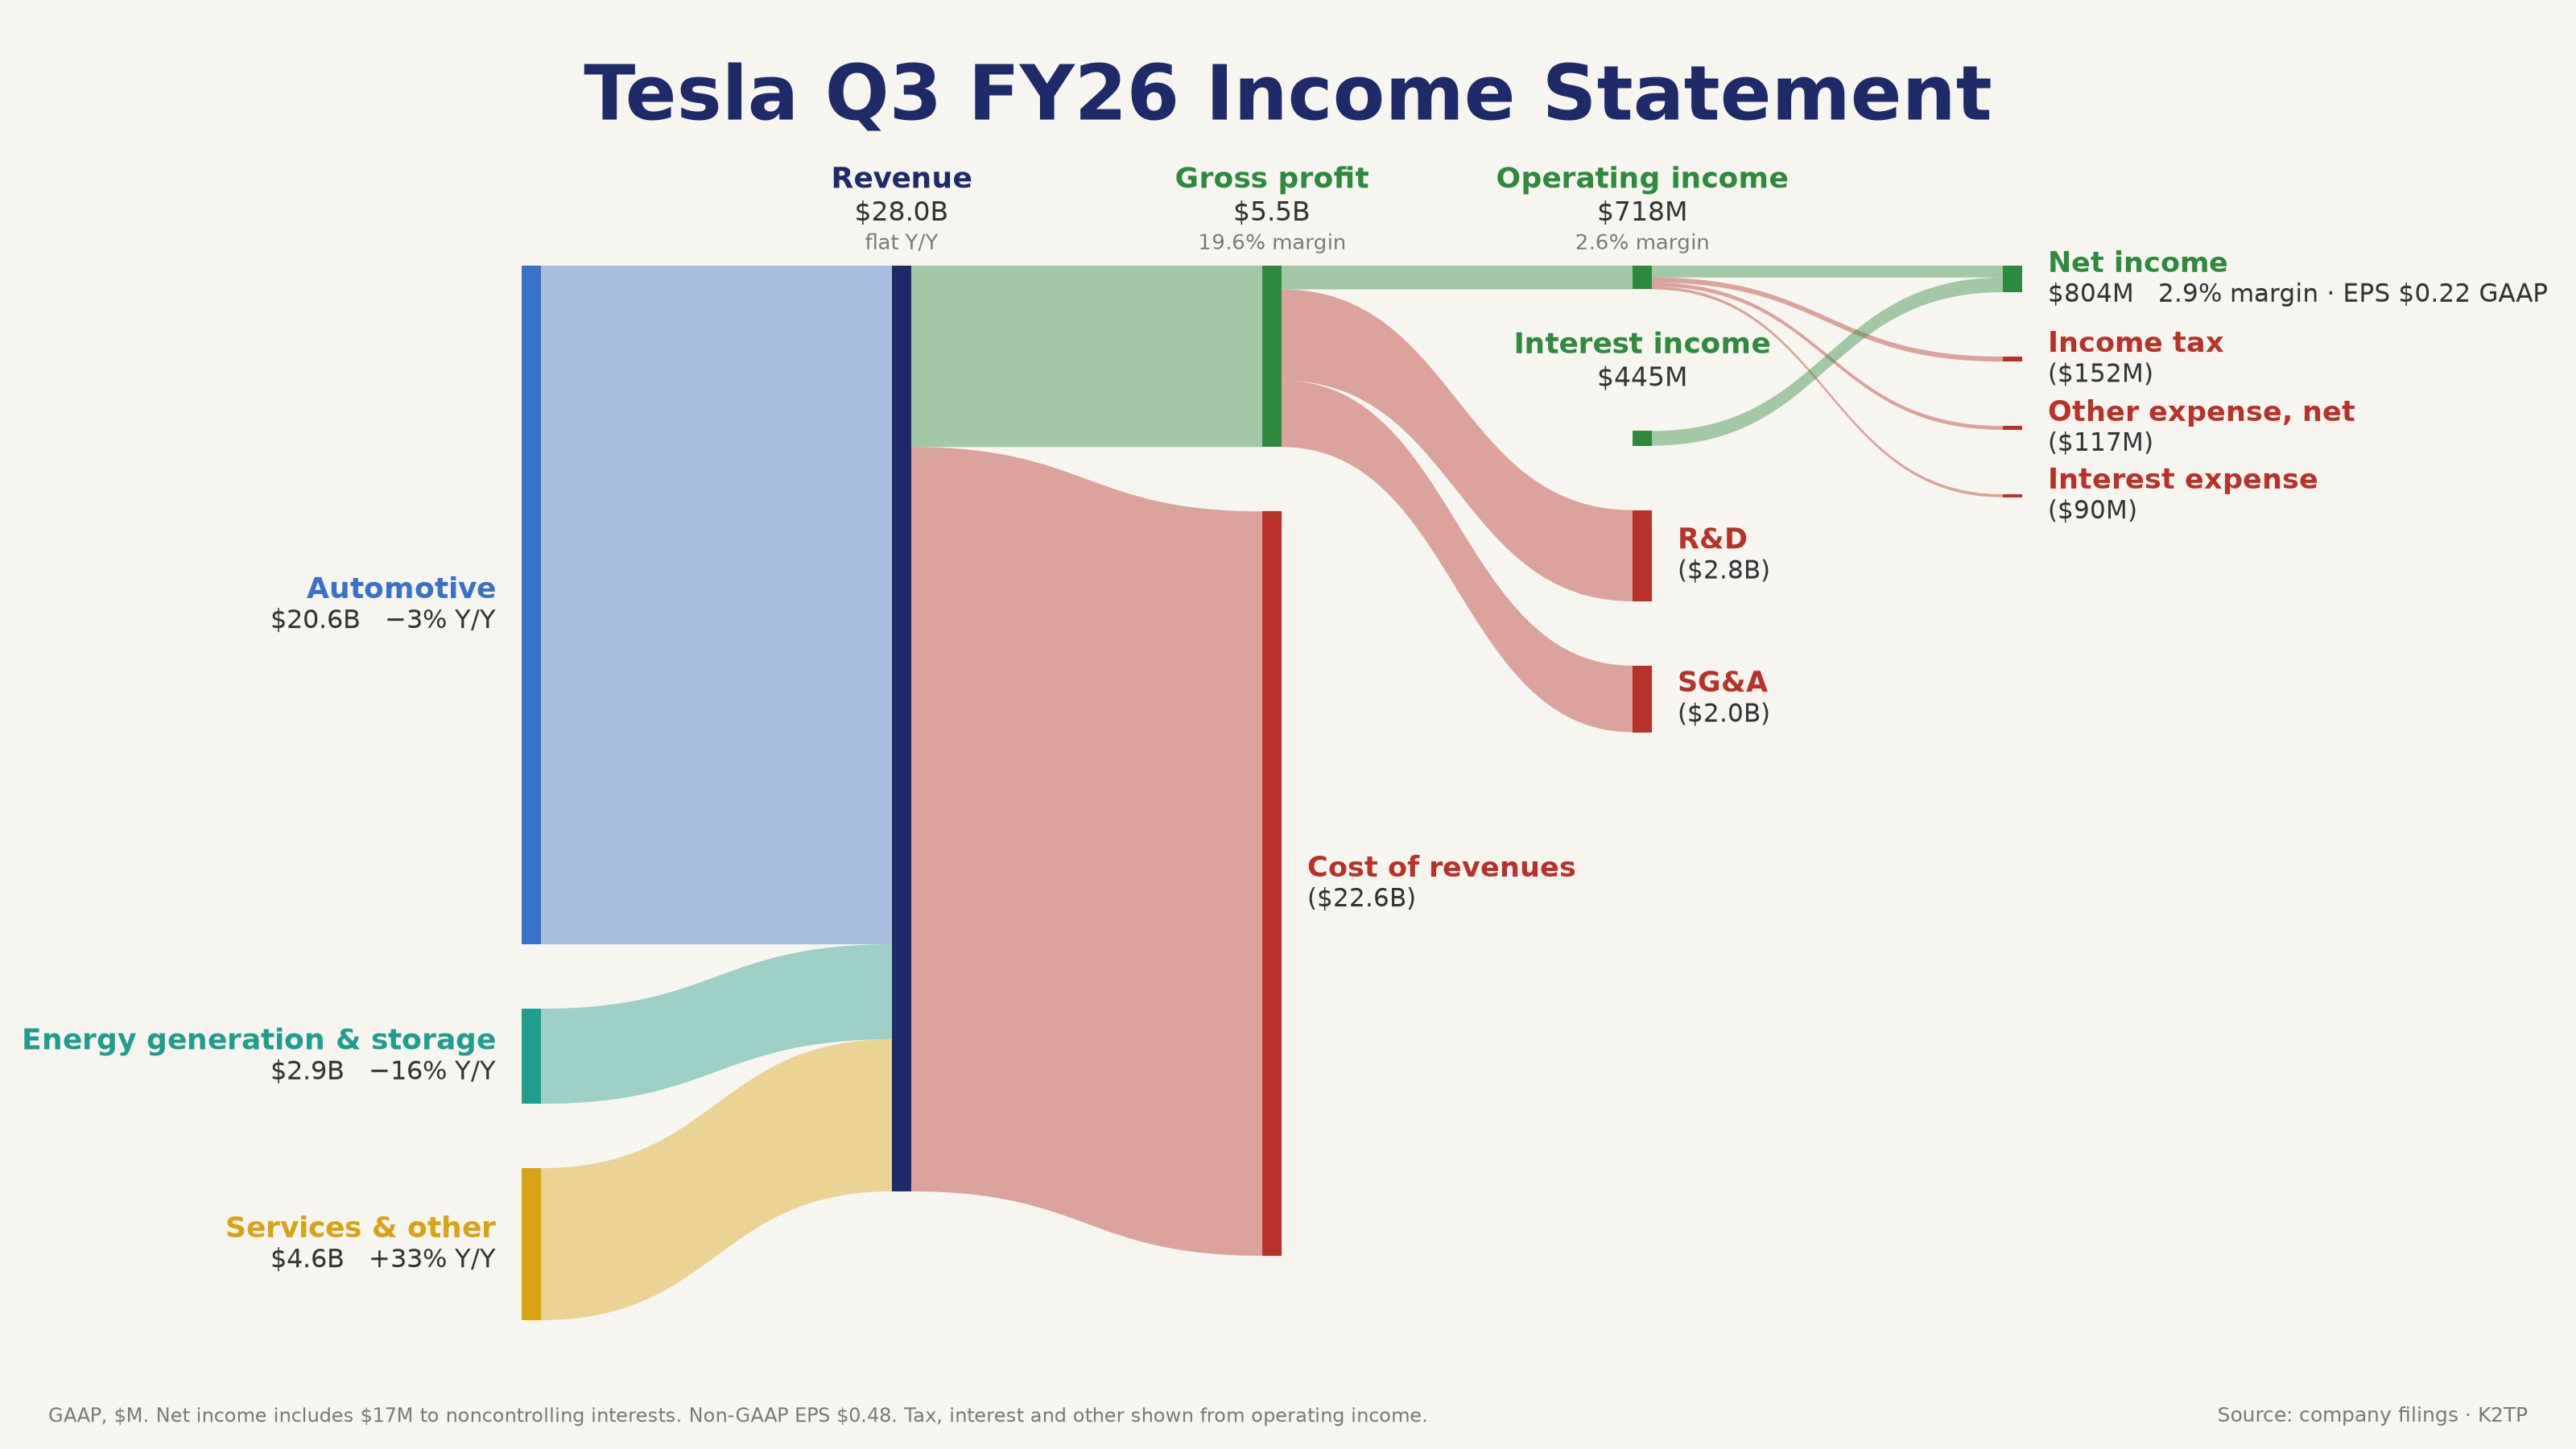
- Q3 (8-K): doanh thu $28.05 tỷ, đi ngang YoY, so với dự báo $28.13 tỷ; EPS non-GAAP $0.48 so với $0.44; EPS GAAP $0.22; biên lợi nhuận gộp 19.6%; biên lợi nhuận hoạt động 2.6%
- Theo mảng: ô tô $20.56 tỷ (−3% YoY), năng lượng $2.88 tỷ (−16%), dịch vụ và khác $4.61 tỷ (+33%); giao xe 486,532 chiếc (−2%); 1.74 triệu thuê bao FSD đang hoạt động
- Free cash flow $1.53 tỷ; capex quý 3 $4.73 tỷ
- Trong cuộc gọi: capex 2026 hạ xuống khoảng $20 tỷ từ hơn $25 tỷ; Optimus cần "ít nhất một năm, có thể lâu hơn một chút" để đạt 20,000 robot/tuần; phê duyệt FSD toàn EU lùi về khoảng Q1 (Yahoo, Reuters)
- TSLA tăng khoảng 2% khi công bố, rồi giảm 3.32% về $373.63 sau giờ 🔴
→ Câu chuyện sáp nhập đã được định giá trước báo cáo. Bản thân quý này lẫn lộn, và cuộc gọi cho thị trường lý do để chốt lời.
META BEAT DOANH THU; KHOẢN PHÍ PHÁP LÝ KÉO EPS
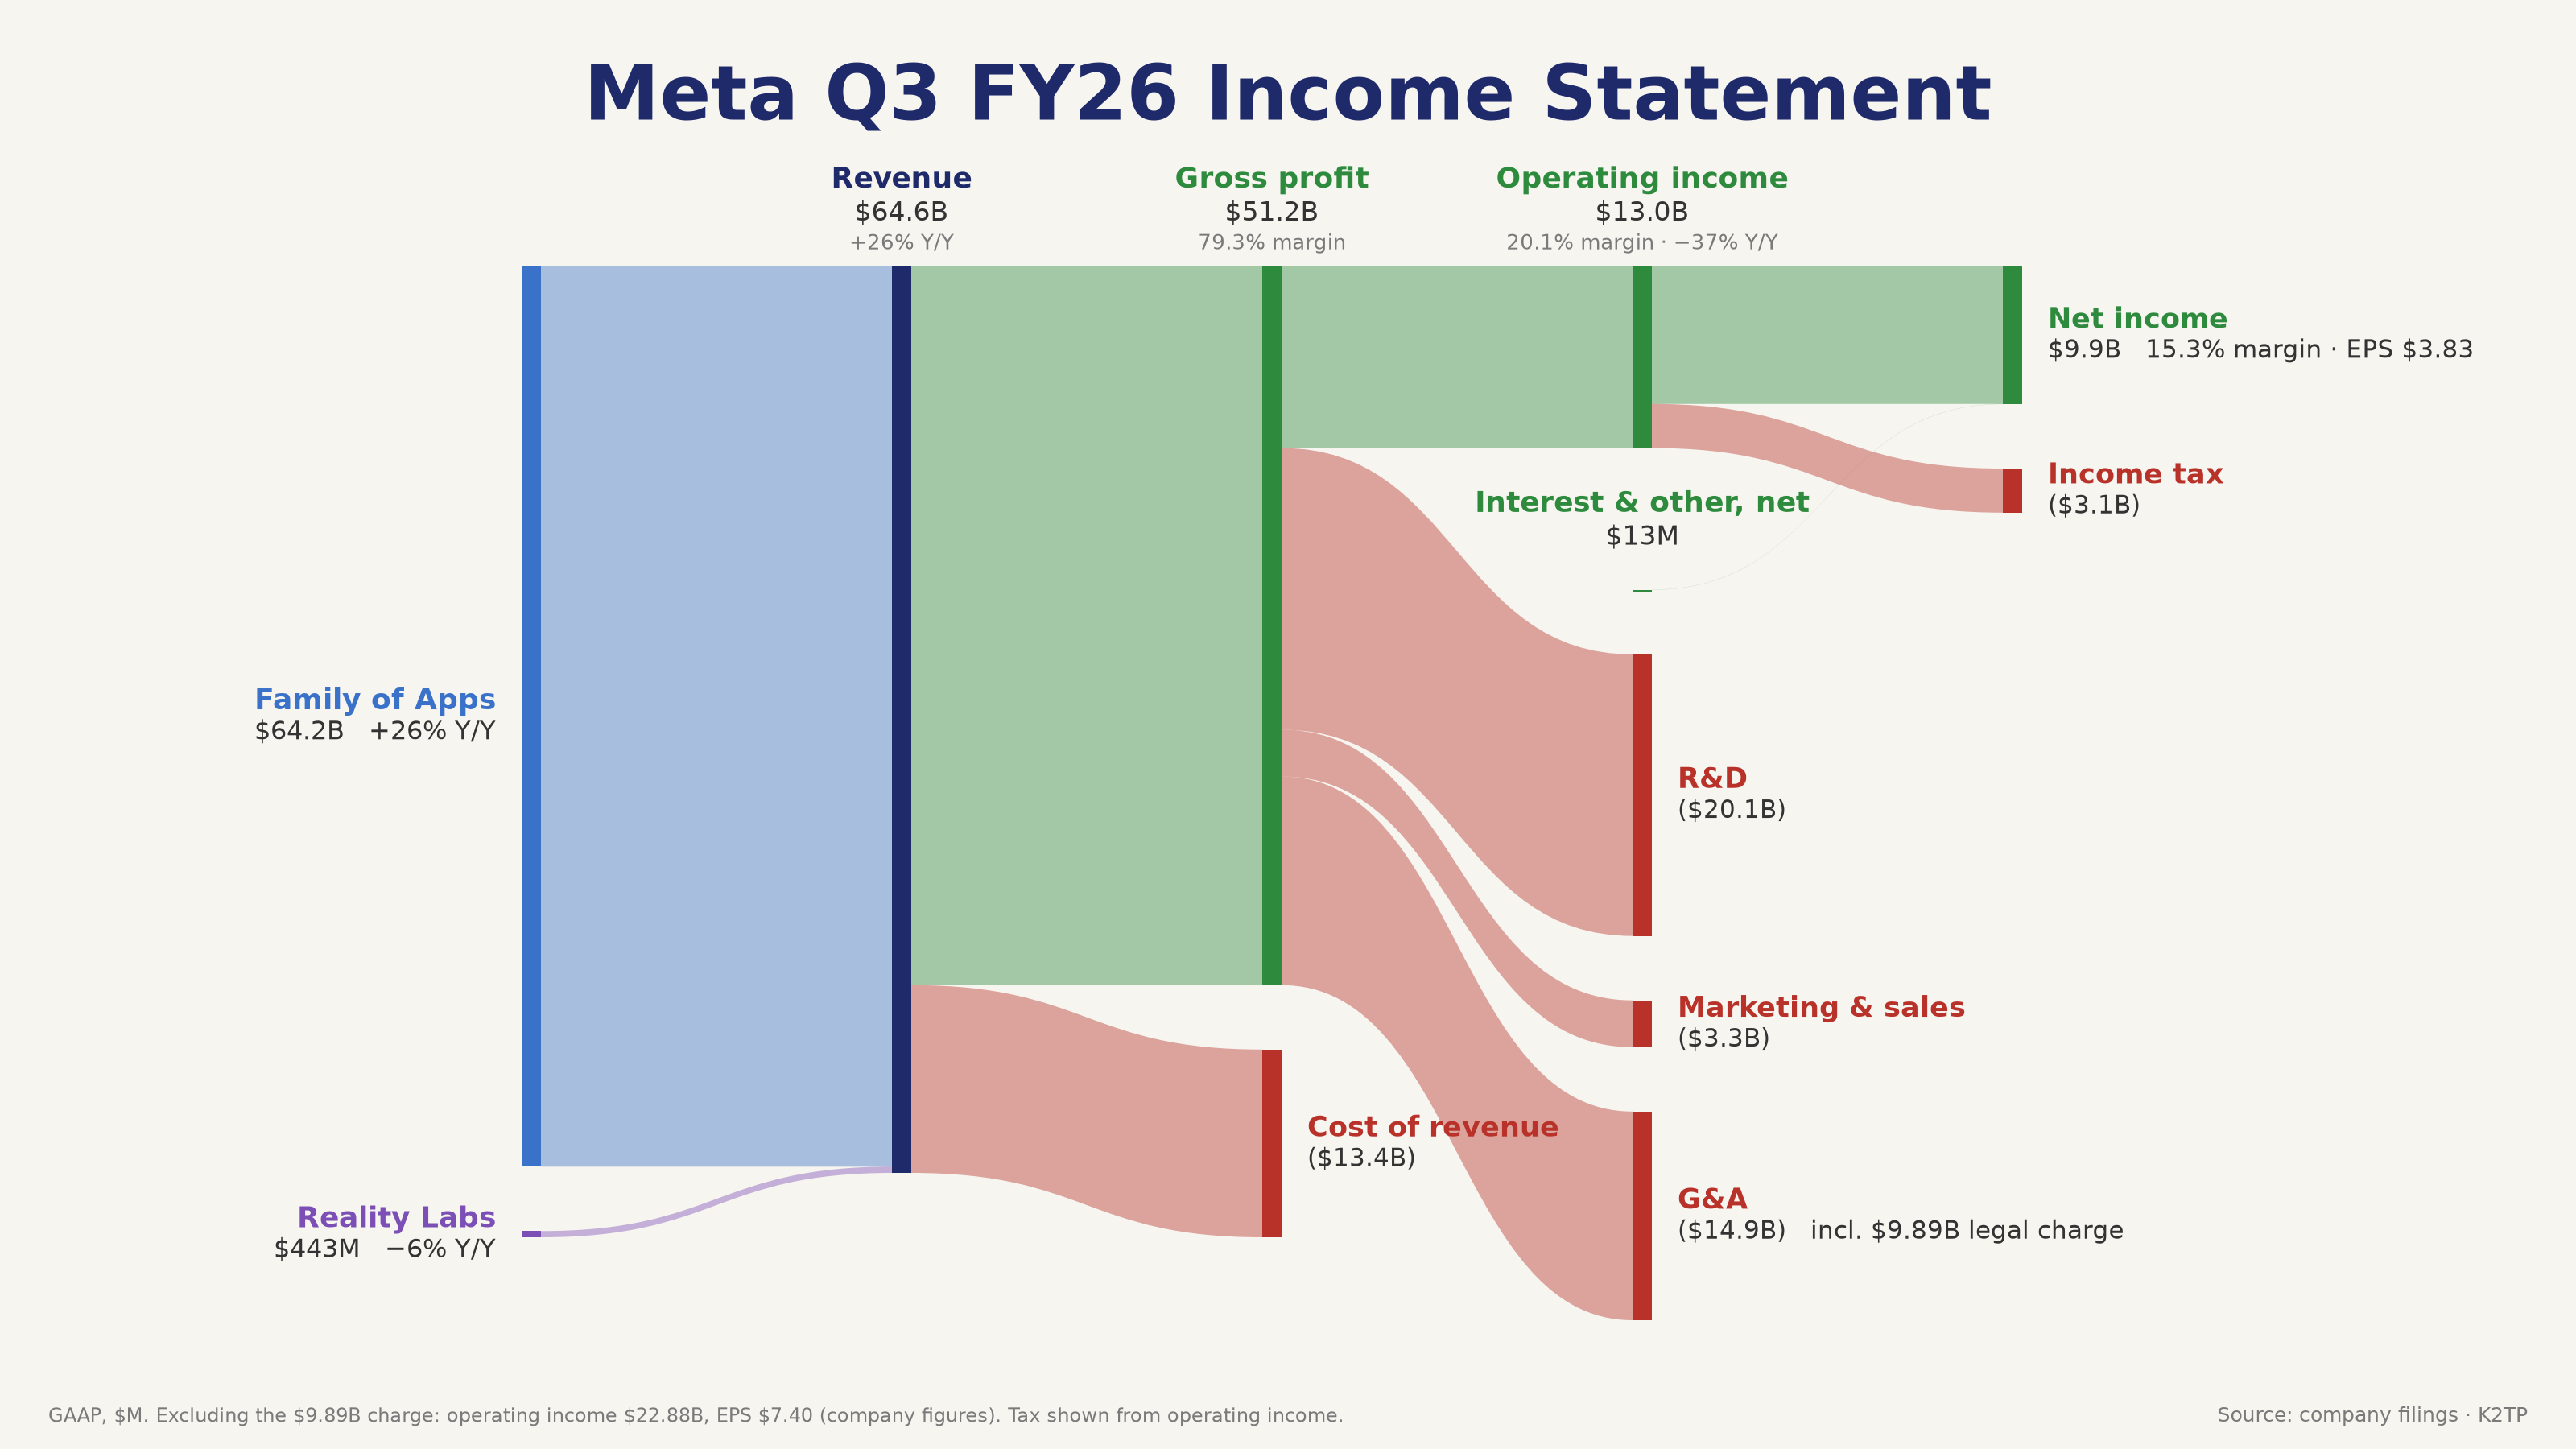
- Q3 (8-K): doanh thu $64.60 tỷ, +26% YoY, so với dự báo $63.33 tỷ (Investing.com); số lượt hiển thị quảng cáo +10%, giá trung bình mỗi quảng cáo +14% 🟢
- EPS GAAP $3.83 đã gồm khoản phí $9.89 tỷ cho thoả thuận với các tổng chưởng lý bang; nếu loại trừ, lợi nhuận hoạt động là $22.88 tỷ và EPS $7.40 (số liệu của công ty)
- Guidance doanh thu Q4 $73–76 tỷ so với dự báo $73.57 tỷ; tổng chi phí 2026 nâng lên $175–179 tỷ để tính cả khoản phí
- Capex 2026 thu hẹp còn $135–145 tỷ từ $130–145 tỷ; capex Q3 $34.91 tỷ; free cash flow −$2.12 tỷ
- Nhân sự 66,775 người (−15% YoY); lỗ Reality Labs 2026 dự kiến $18–19 tỷ; công bố lớp cổ phiếu phổ thông Class C mới
- Không đưa dự báo doanh thu 2027: kế hoạch ngân sách và công suất cho năm sau vẫn đang được xây dựng
- META đóng cửa +0.47% ở $697.52 và giao dịch +2.12% ở $712.31 sau giờ (khoảng +4% lúc đầu, theo Investing.com) 🟢
→ Meta beat doanh thu và guidance tốt mà không nâng thêm capex. Như vậy đủ cho một mức tăng vừa phải, nhưng không bù được Tesla và nhóm thiết bị chip sau giờ.
DỊCH VỤ TRUYỀN THÔNG VÀ NHÓM PHÒNG THỦ KÌM CHỈ SỐ
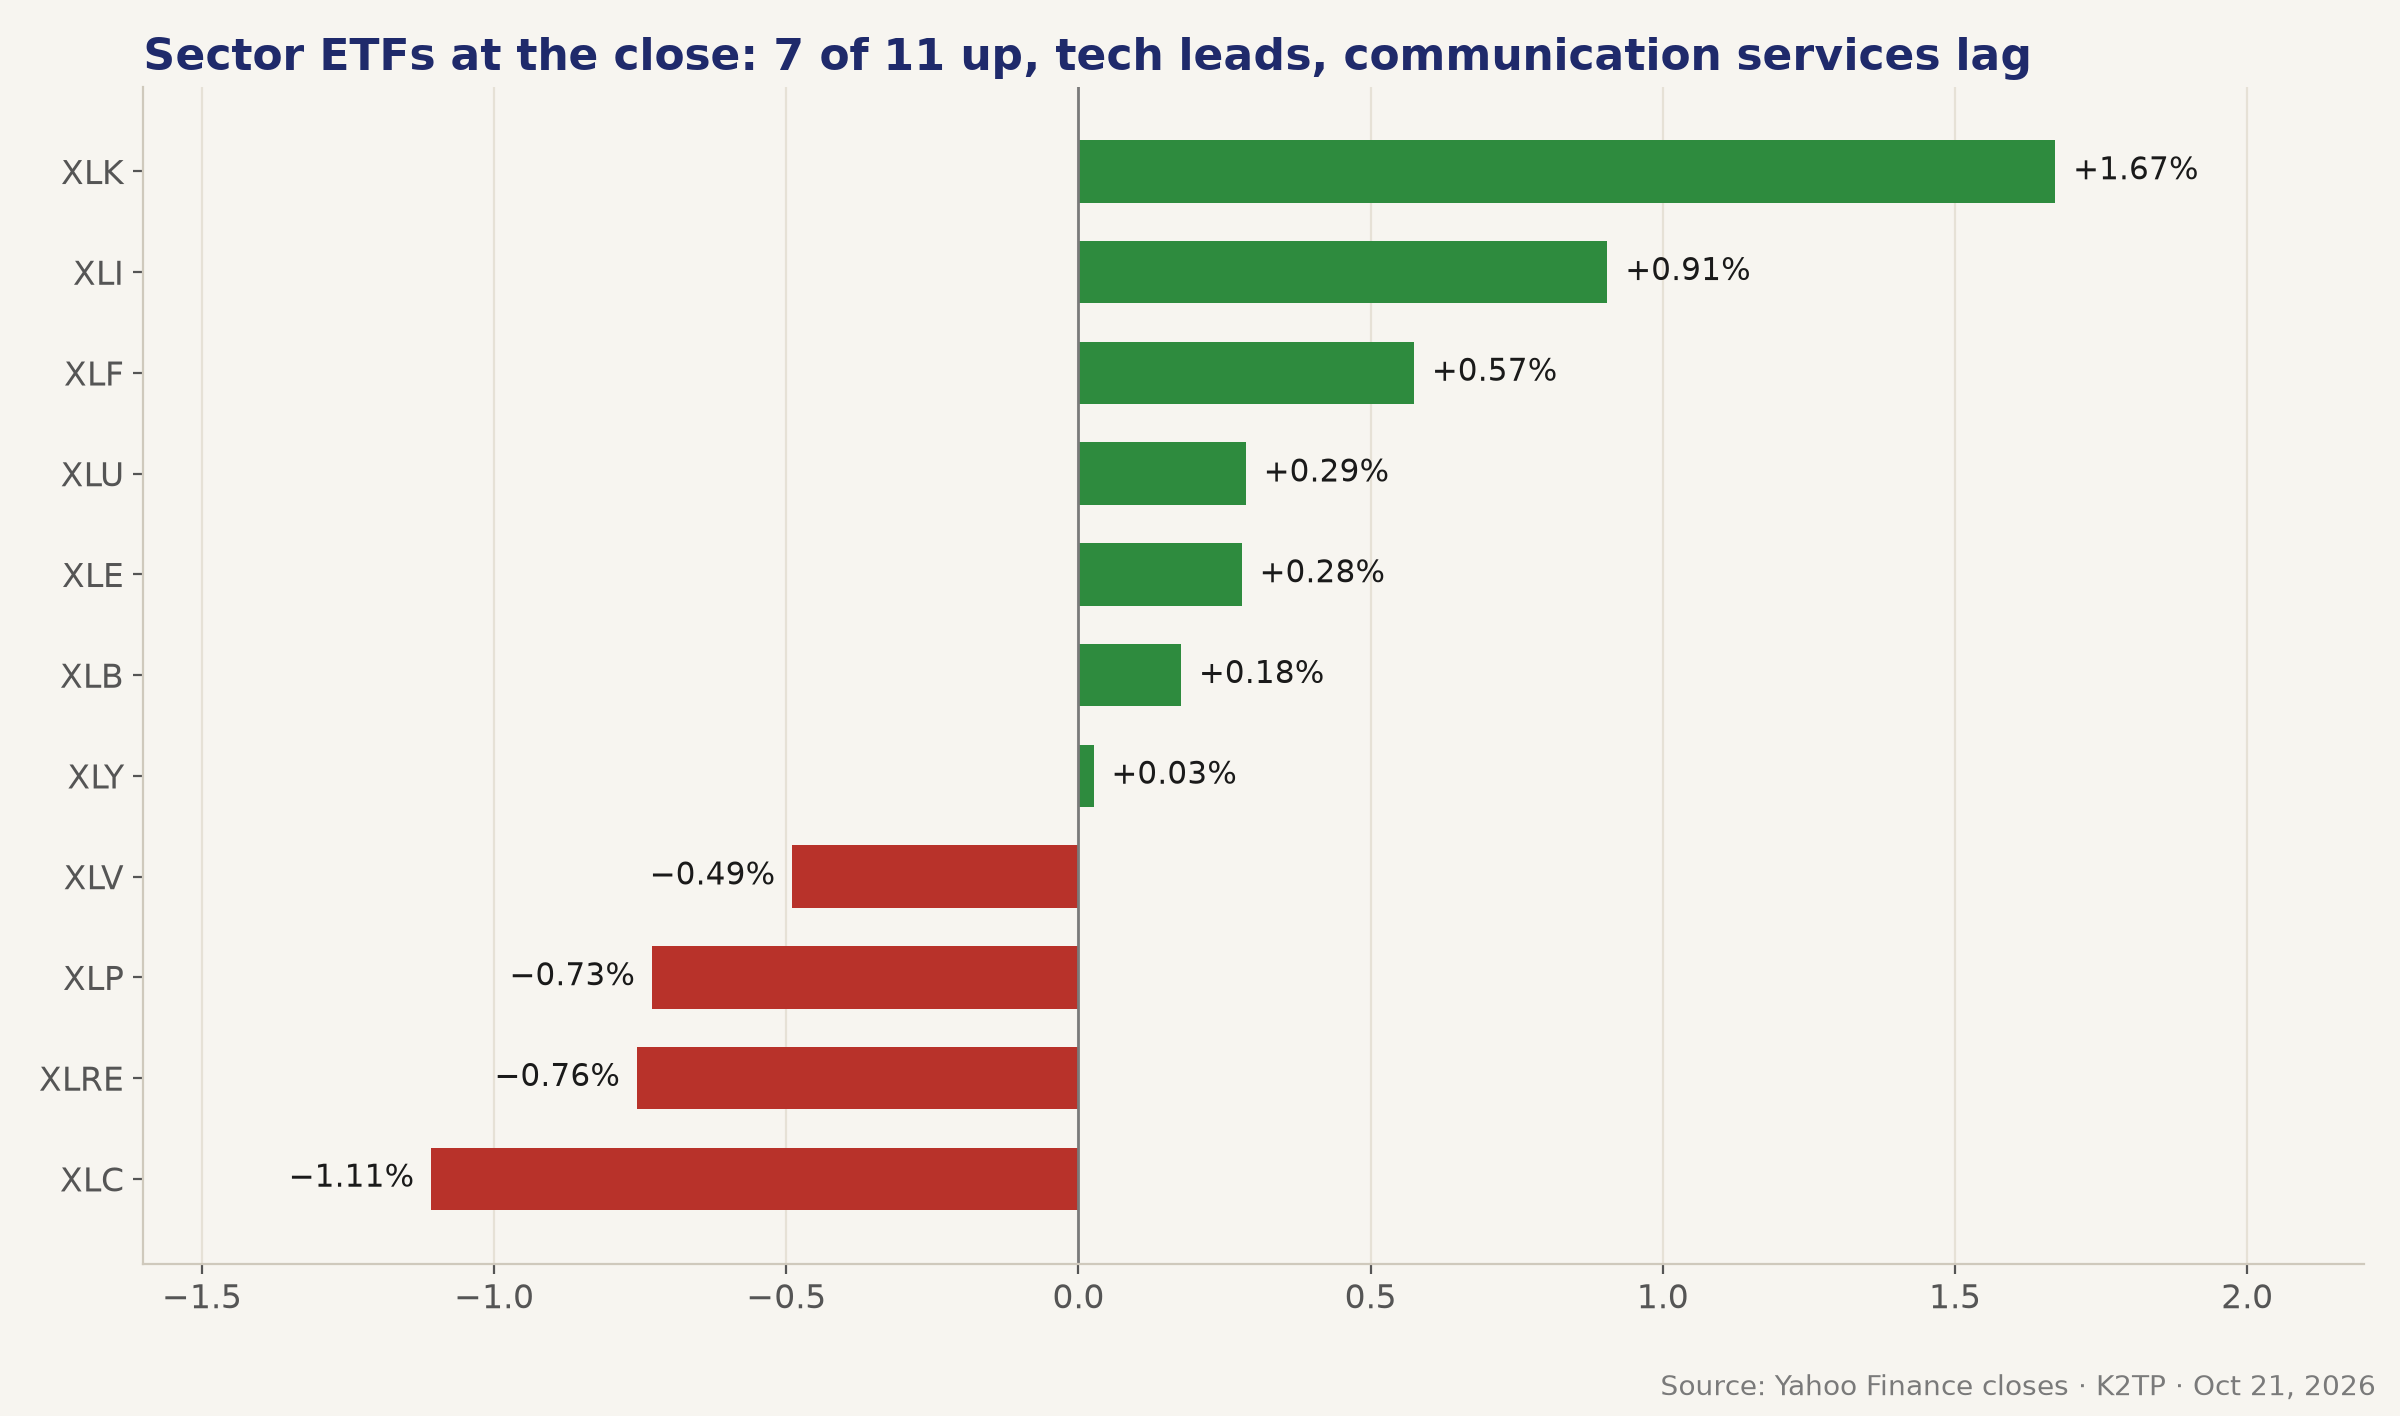
- 7/11 sector ETF tăng: XLK +1.67%, XLI +0.91%, XLF +0.57%, XLU +0.29%, XLE +0.28%, XLB +0.18%, XLY +0.03%
- Nhóm giảm: XLC −1.11%, XLRE −0.76%, XLP −0.73%, XLV −0.49%; ngành dẫn đầu hôm thứ Ba là y tế trả lại một phần (LLY −1.01%)
- AT&T (T) −6.45% dù beat và nâng guidance EPS, vì capex và lo ngại SpaceX trở thành đối thủ mạnh hơn trong mảng không dây (Reuters); Verizon −2.20%, T-Mobile −2.54% 🔴
- Netflix (NFLX) −5.31% về $65.04 vì dự báo Q4 yếu và hạ dự báo quảng cáo
- Báo cáo khác: Danaher (DHR) +4.29% sau khi nâng guidance EPS, đảo ngược mức −3.35% trước giờ mở cửa 🟢; Capital One (COF) +2.53%; Thermo Fisher (TMO) +0.97%; Abbott (ABT) −1.89% sau khi hạ dự báo tăng trưởng doanh số 2026; Elevance (ELV) −1.37%; Philip Morris (PM) −1.22%
- Intuitive Surgical (ISRG) −2.26% sau khi hồi từ đáy $398.99
→ Nhịp luân chuyển sang nhóm phòng thủ hôm thứ Ba đã dừng lại. Dòng tiền quay về tech, còn viễn thông chịu thiệt khi SpaceX được xem là đối thủ mới.
ĐẤU GIÁ 20 NĂM BỊ TAIL ĐẨY LỢI SUẤT TĂNG
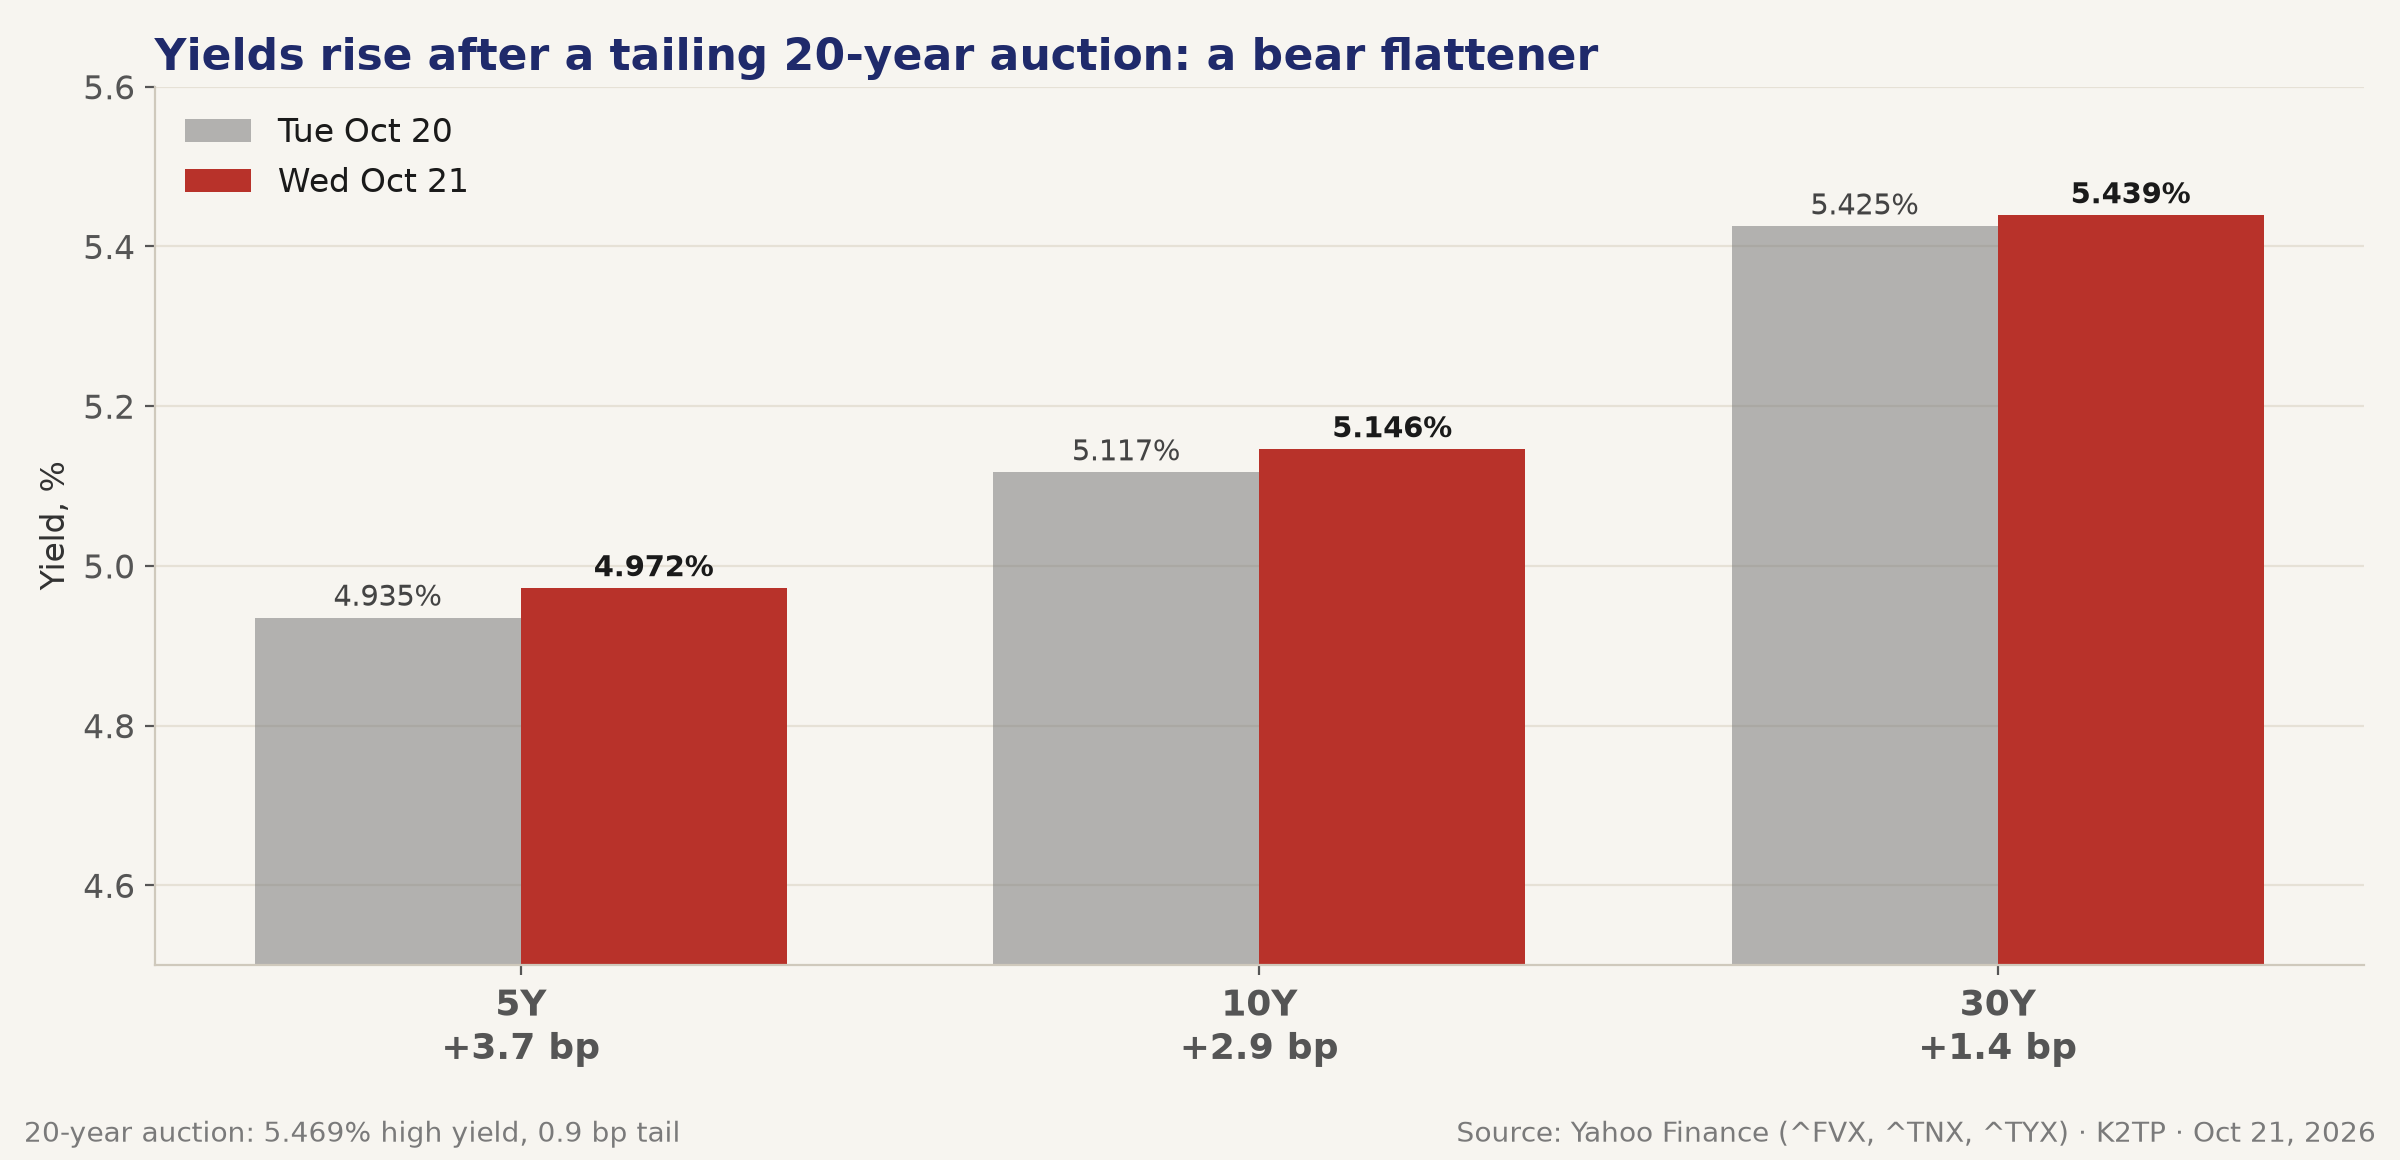
- Đấu giá bổ sung trái phiếu 20 năm ($13 tỷ): lợi suất cao nhất 5.469% so với when-issued 5.460%, tail 0.9 bp (trung bình 0.2 bp); bid-to-cover 2.73 so với 2.57 tháng 9; indirects 58.2%, directs 31.6%, dealers 10.3% 🔴
- Bản tin K2TP Pre-Close ghi nhận 5.469% là mức chốt cao nhất của kỳ hạn 20 năm kể từ năm 1986 (Dow Jones qua MarketScreener)
- Lợi suất đóng cửa: 10Y 5.146% (+2.9 bp), 5Y 4.972% (+3.7 bp), 30Y 5.439% (+1.4 bp); 5s30s thu hẹp từ 49.0 bp xuống 46.7 bp (bear flattener, dẫn đầu ở phần giữa đường cong)
- 10Y chạm 5.081% đầu phiên rồi tăng suốt buổi chiều
- Lợi suất 10 năm của Pháp vượt 5% lần đầu tiên kể từ năm 2002 (Reuters, WSJ)
- Fed: đang trong thời gian im lặng trước FOMC 27–28/10; chưa có số liệu CME FedWatch mới cho thứ Tư (lần gần nhất: xác suất tăng lãi suất tháng 10 là 14.9% hôm thứ Ba)
→ Đấu giá yếu và lợi suất toàn cầu tăng đã xoá mức giảm của thứ Ba. Cổ phiếu bỏ qua hôm nay, nhưng 10Y quanh 5.15% vẫn là trần cho định giá trước FOMC.
DẦU VÀ TIN VÙNG VỊNH TRỞ LẠI THÀNH RỦI RO
- EIA: tồn kho dầu thô −3.06 triệu thùng so với dự báo −0.3 triệu; xăng −3.0 triệu, sản phẩm chưng cất +1.7 triệu
- WTI tháng 12 chốt phiên $97.15 (−0.69%), Brent $108.82 (+0.03%)
- Tin lúc 11:48 AM PT do FinancialJuice đưa, rằng Bộ Ngoại giao Mỹ đang chuẩn bị lệnh rút nhân viên khỏi các đại sứ quán khắp vùng Vịnh, trùng với cú giảm của SPX buổi trưa
- Sau giờ (chưa xác nhận, FinancialJuice dẫn NBC): binh sĩ và nhà ngoại giao Mỹ đang sơ tán khỏi một số cơ sở ở Trung Đông, Iran đe doạ các mục tiêu Mỹ nếu các cuộc không kích tiếp tục, và cơ quan hàng không Ả Rập Xê Út báo một người thiệt mạng trong vụ tấn công sân bay King Fahd ở Dammam
- Tối nay (khoảng 7 PM PT, Yahoo): Brent $110.33 (+1.39%), WTI tháng 12 $98.36 (+1.25%)
→ Tồn kho giảm mạnh không nâng được giá dầu trong phiên, nhưng tin vùng Vịnh lại đang đẩy phần bù rủi ro chiến tranh. Brent trên $110 là rủi ro chính cho lãi suất và futures trước phiên thứ Năm.
SPX VƯỢT ĐỈNH, RUNG LẮC, RỒI ĐÓNG CỬA TRÊN NGƯỠNG
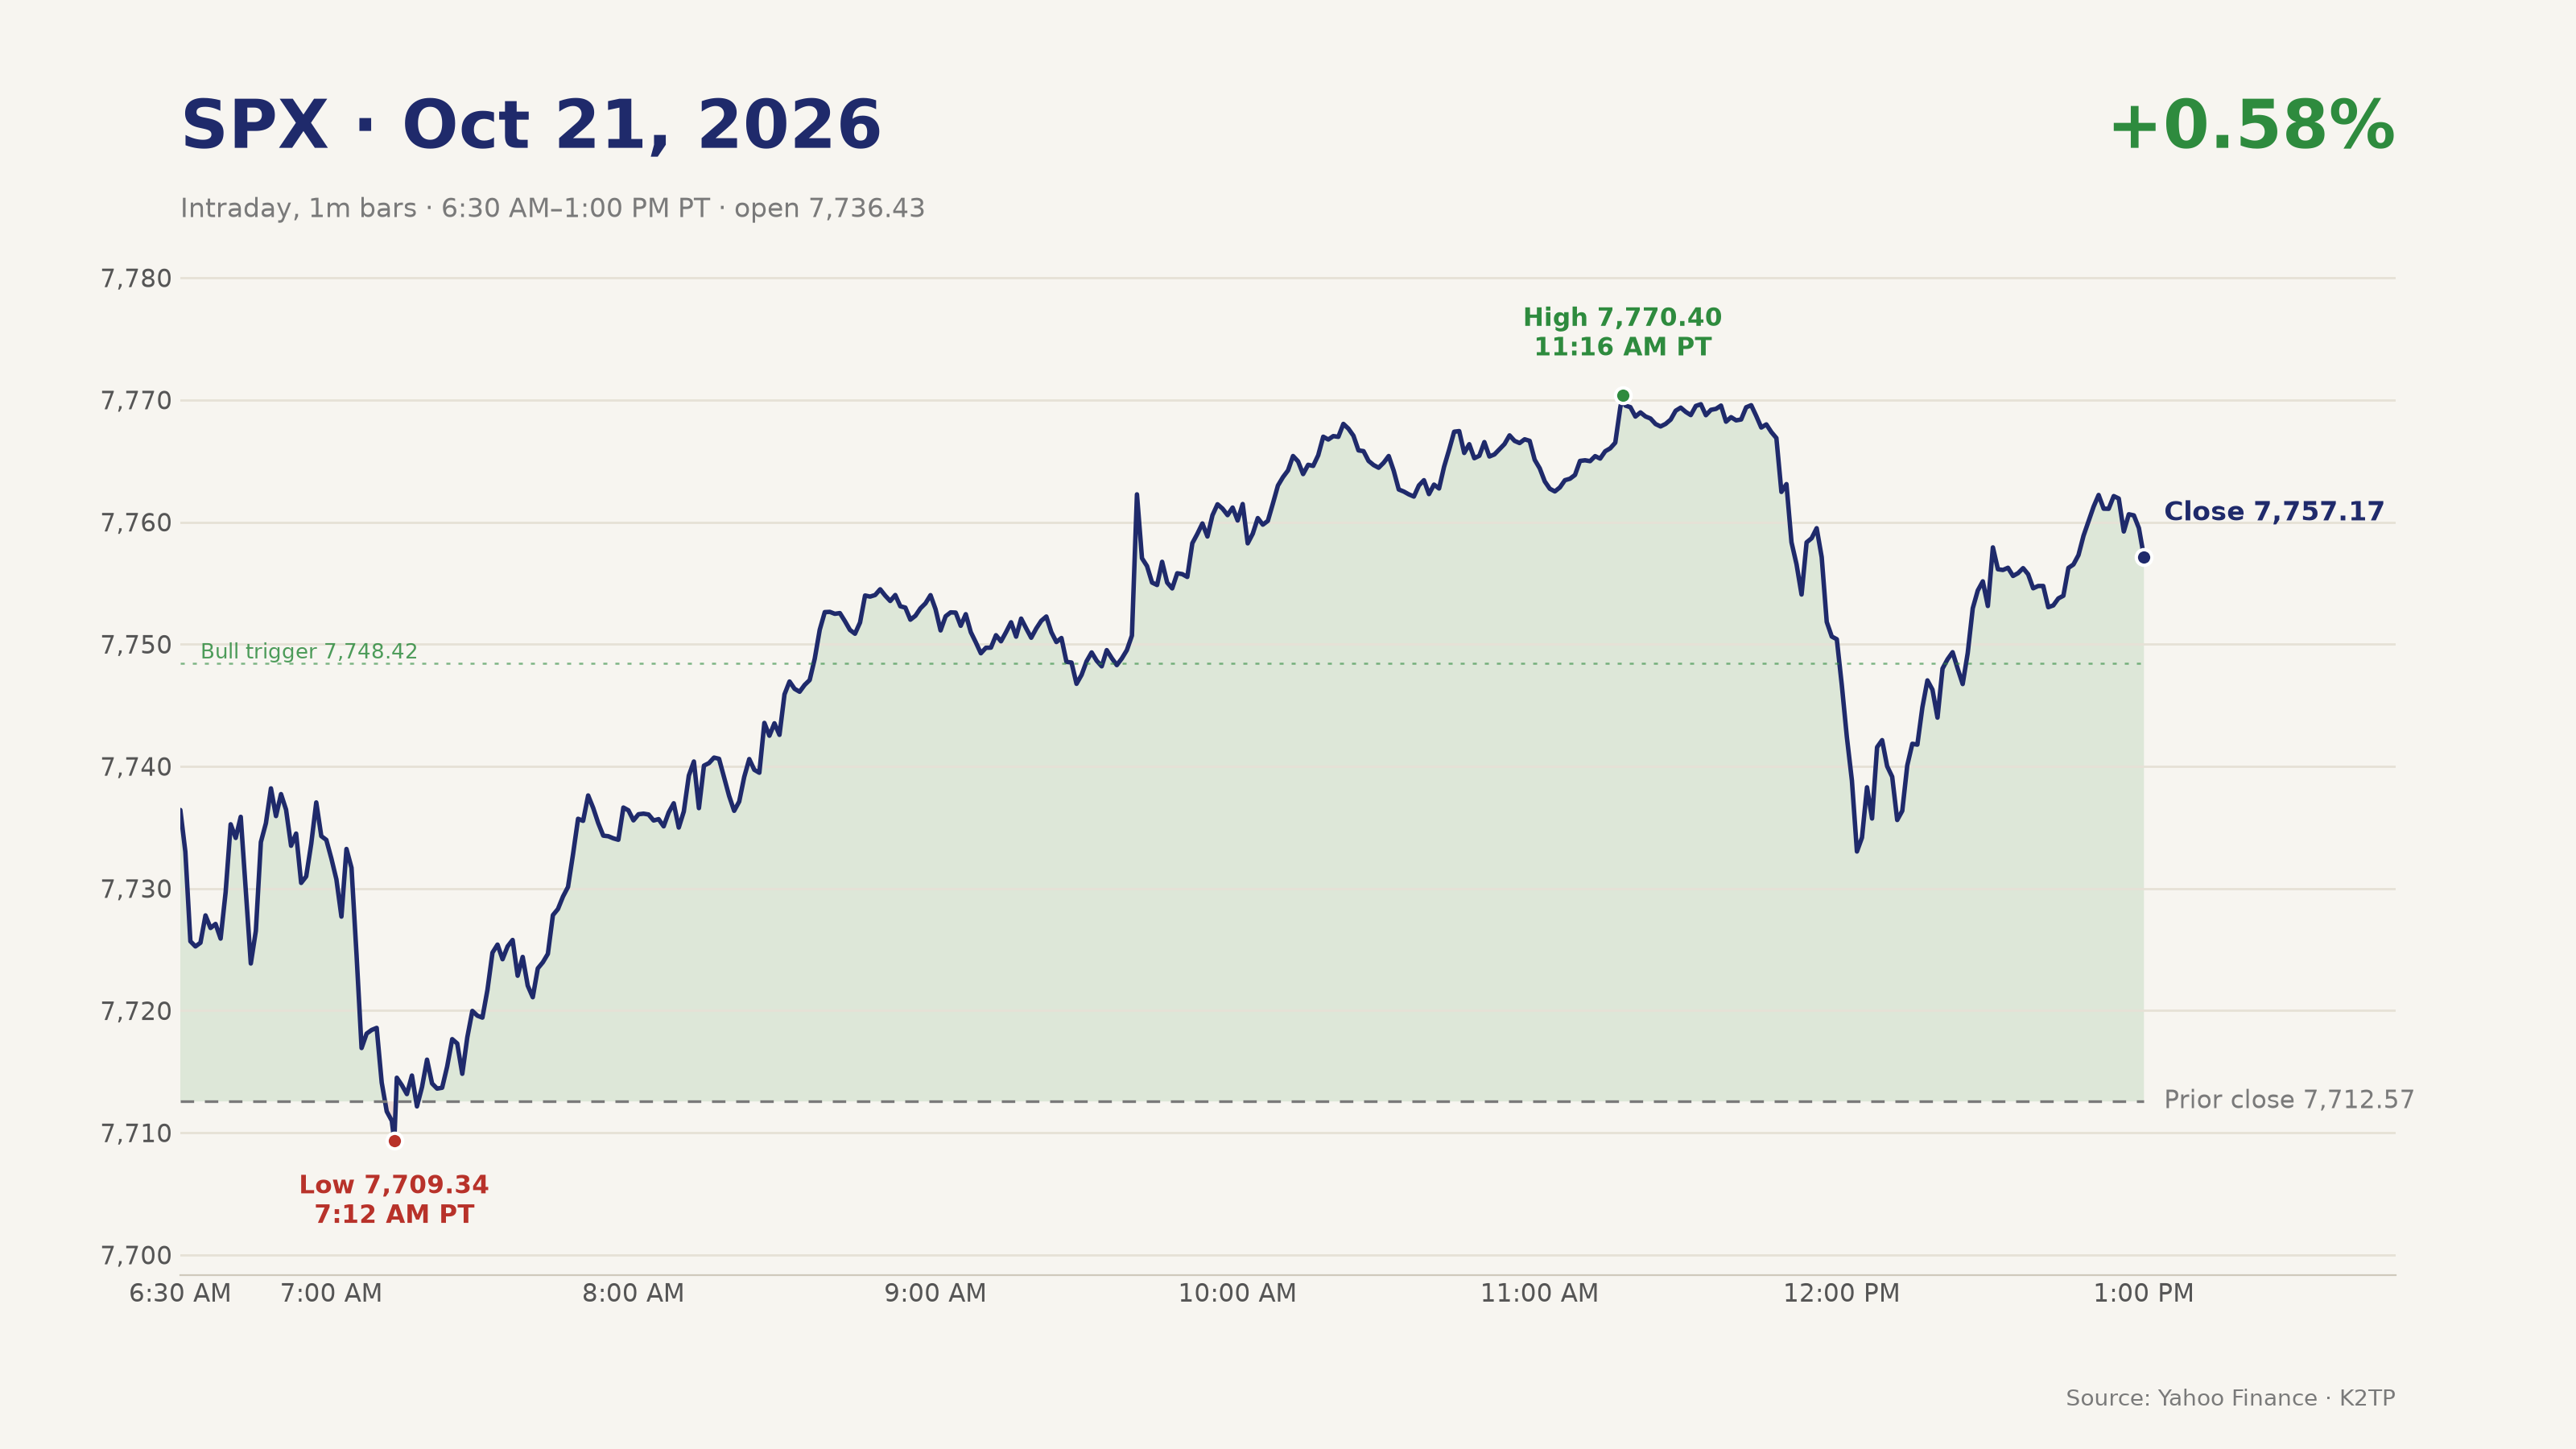
- Mở cửa 7,736.43; đáy 7,709.34 lúc 7:12 AM PT, vẫn trên mức đóng cửa thứ Ba
- Vượt 7,748.42 vào buổi trưa (7,752.15 lúc Midday, VIX 16.60), đưa nhận định của bản K2TP Midday sang RISK-ON
- Đỉnh 7,770.40 lúc 11:16 AM PT, rồi rơi xuống 7,730.96 lúc 12:03 PM PT vì tin vùng Vịnh; trước giờ đóng cửa 7,739.43
- Đóng cửa 7,757.17 (+44.60 điểm), cao hơn 7,748.42 8.75 điểm và thấp hơn đỉnh phiên 13.23 điểm
- Ngưỡng Bull của bản Pre-Close (SPX đóng cửa trên 7,748.42 với VIX dưới 16.51) chỉ đạt một nửa: VIX đóng cửa 16.68. Ngưỡng Bear (SPX dưới 7,709.34 với VIX trên 17.46) không kích hoạt
→ Đây là cú vượt đỉnh thật, nhưng rung lắc mạnh chỉ vì một tin, và VIX chưa bao giờ thủng 16.51. Giá đã cải thiện; xác nhận thì chưa đến.
SAU GIỜ: META TĂNG, TESLA, IBM VÀ LAM GIẢM
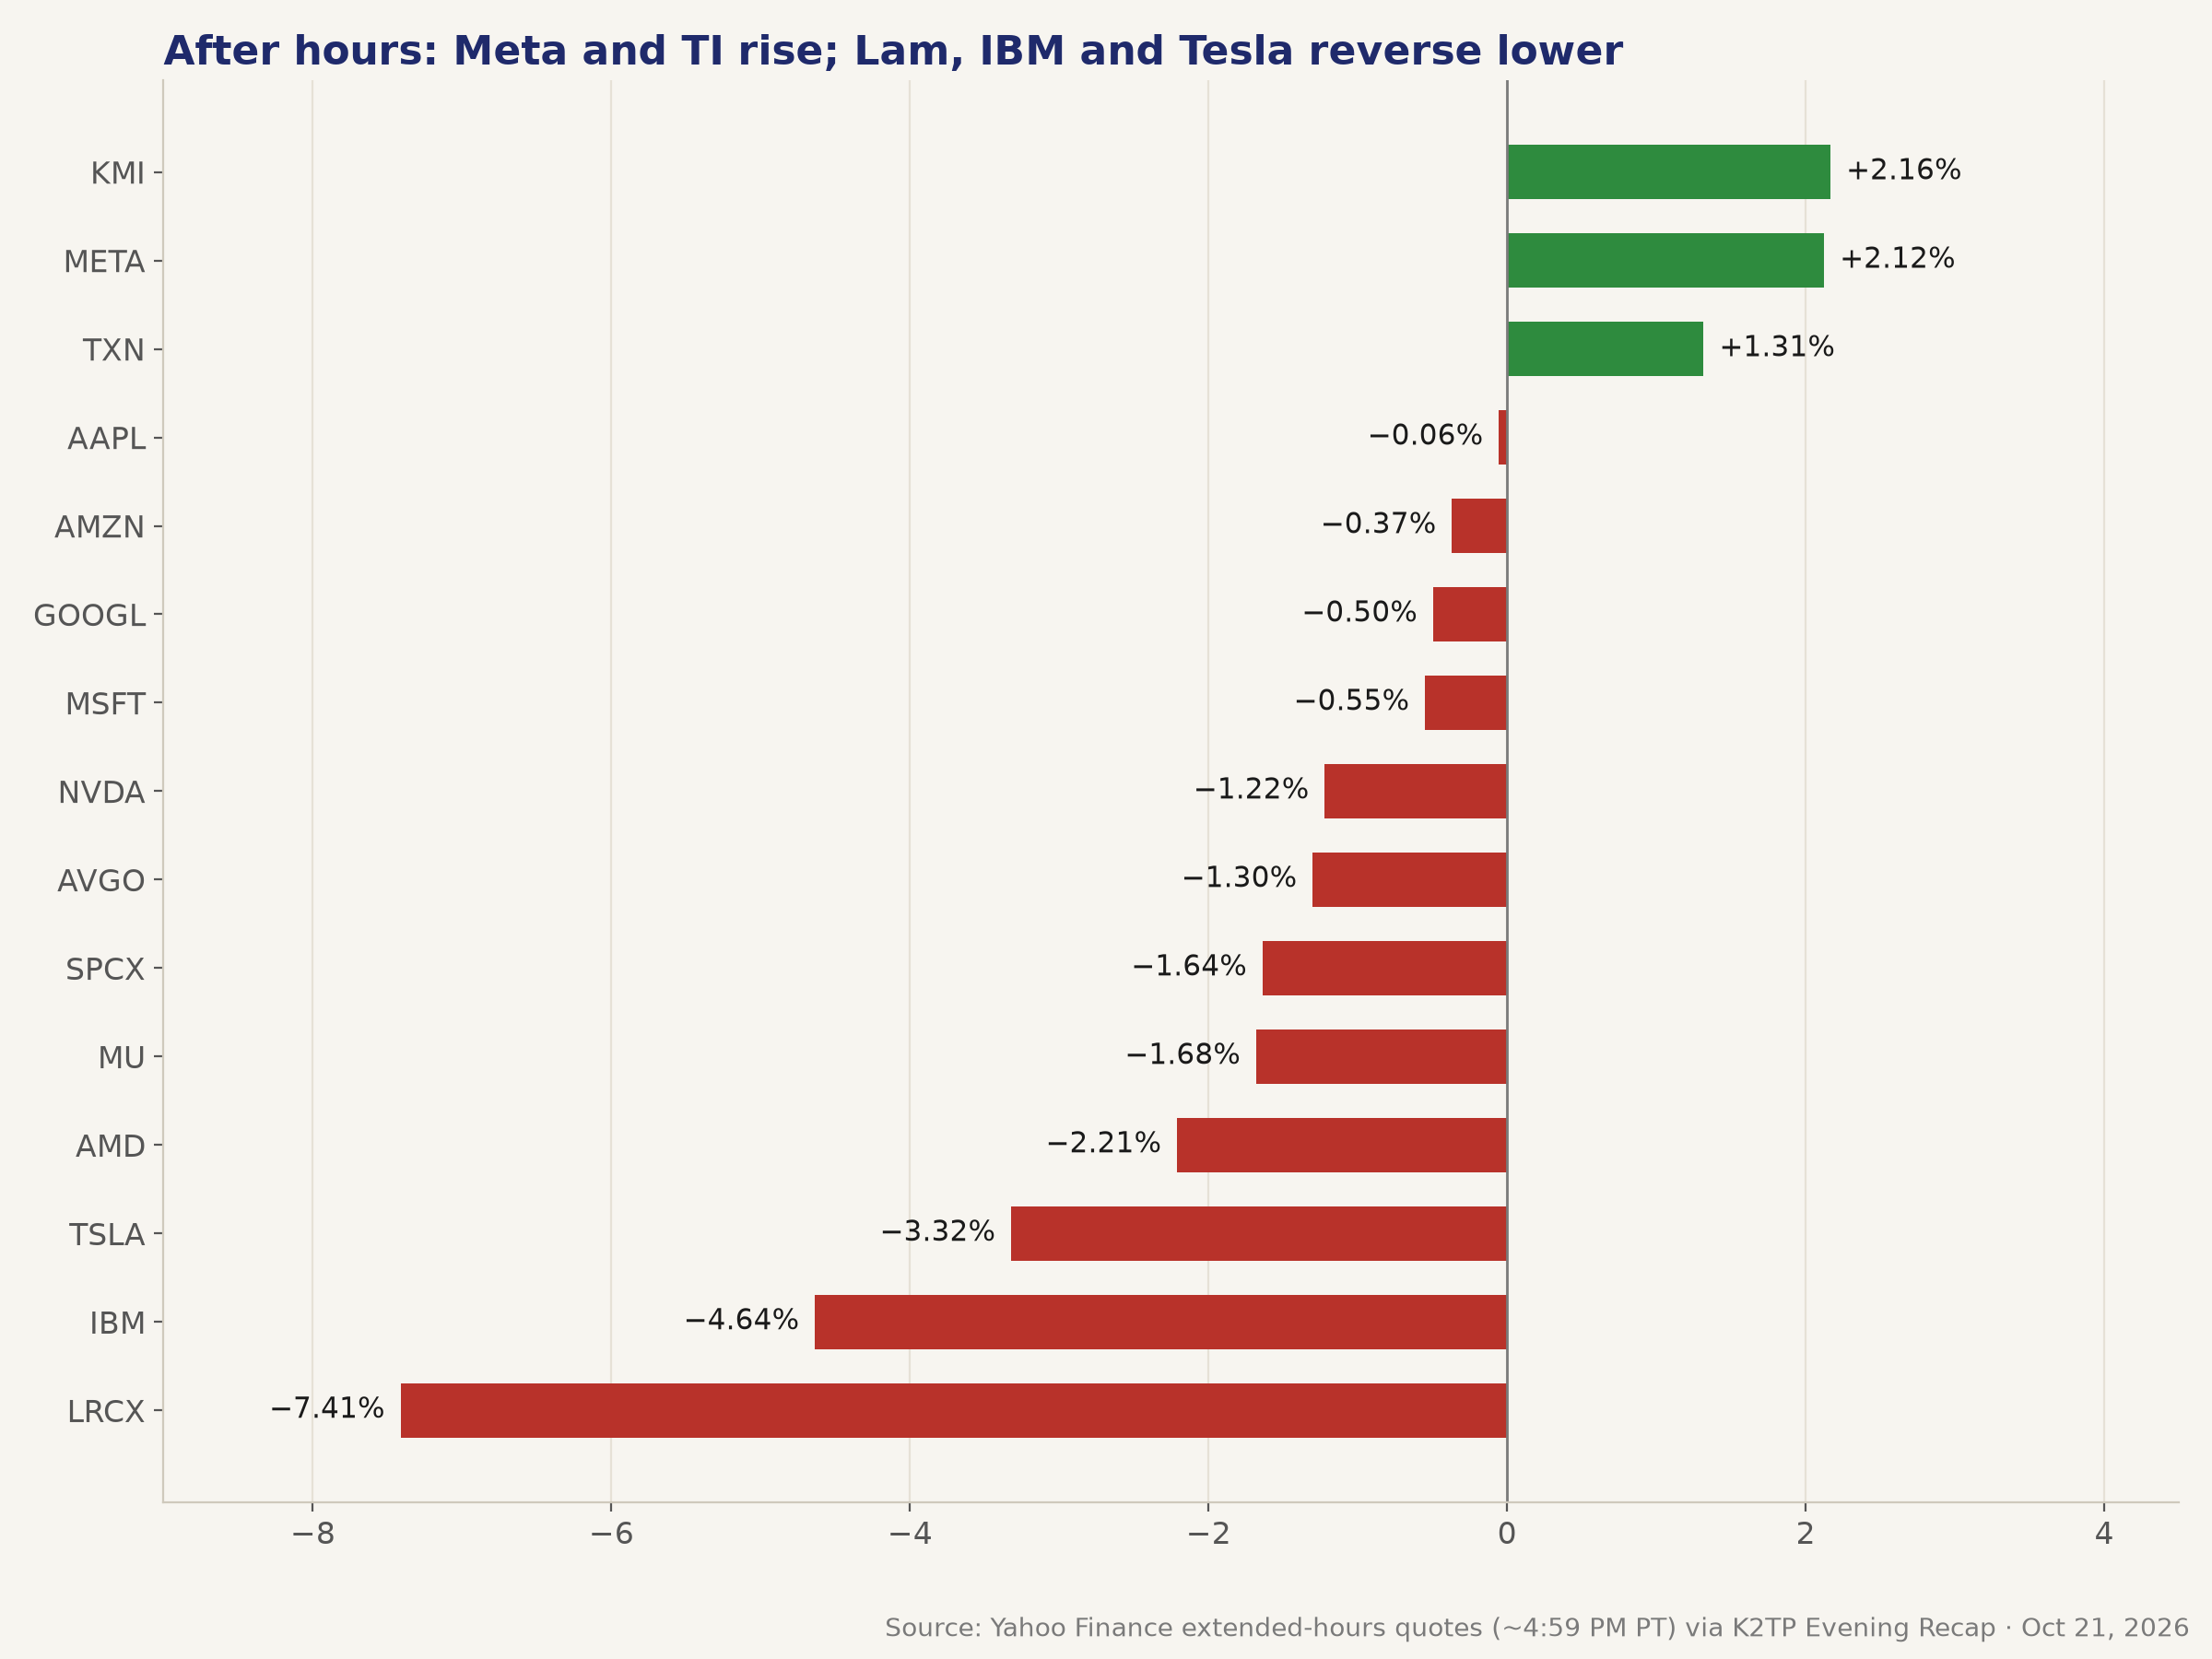
- Lam Research (LRCX) −7.41% về $241.48: doanh thu kỷ lục $8.22 tỷ, EPS non-GAAP $2.20; guidance quý tháng 12 $8.60 tỷ ± $0.40 tỷ và EPS $2.33 ± $0.15, chỉ nhỉnh hơn dự báo một chút 🔴
- Nhóm thiết bị chip kéo cả nhóm: NVDA −1.22%, AMD −2.21%, MU −1.68%, AVGO −1.30%, SPCX −1.64%; KLA và Applied Materials giảm theo (Investing.com)
- IBM −4.64% về $239.80: EPS hoạt động $2.95 so với $2.86, doanh thu $17.10 tỷ so với $16.83 tỷ, nhưng giữ nguyên tăng trưởng cả năm theo tỷ giá cố định 4–5%; mức tăng ~4% ban đầu bị đảo ngược 🔴
- Texas Instruments (TXN) +1.31%: EPS $2.62 so với $2.42; doanh thu $6.06 tỷ so với $5.93 tỷ; guidance doanh thu Q4 $5.80–6.30 tỷ so với $5.73 tỷ; doanh thu data center +95% YoY 🟢
- Kinder Morgan (KMI) +2.16%: EPS $0.35, doanh thu $4.53 tỷ
- Tối nay (khoảng 7 PM PT, Yahoo): ES 7,763.75 (−0.47%), NQ 29,733.25 (−0.91%)
→ Phản ứng tối nay lẫn lộn: Meta và TI giữ được, trong khi thiết bị chip và Tesla trả lại một phần mức tăng AI trong ngày. Phiên mở cửa thứ Năm bắt đầu từ một NQ yếu hơn.
THỊ TRƯỜNG: GIÁ TĂNG, SỰ THAM GIA GIẢM
Chỉ số (đóng cửa):
- SPX 7,757.17 (+0.58%), biên độ ngày 7,709.34–7,770.40
- NDX 29,822.52 (+1.13%); Nasdaq Composite 26,702.86 (+1.05%)
- DJIA 52,856.09 (+0.69%)
- RUT 2,781.02 (+0.27%)
- RSP 216.64 (+0.36%)
- SOX 11,505.56 (+1.97%)
Diễn biến trong phiên: Trước giờ mở cửa ES +0.30% và NQ +0.58% nhờ SpaceX và Super Micro. SPX mở cửa 7,736.43, xuống 7,709.34 lúc 7:12 AM PT, ở 7,752.15 buổi trưa, lên đỉnh 7,770.40 lúc 11:16 AM PT, rơi về 7,730.96 lúc 12:03 PM PT, ở 7,739.43 trước giờ đóng cửa và đóng cửa 7,757.17.
Luân chuyển ngành:
- Nhóm tăng: XLK +1.67%, XLI +0.91%, XLF +0.57%, XLU +0.29%, XLE +0.28%, XLB +0.18%, XLY +0.03%
- Nhóm giảm: XLC −1.11%, XLRE −0.76%, XLP −0.73%, XLV −0.49%
- Mega-cap: TSLA +3.41%, AMD +3.36%, NVDA +2.54%, TSM +1.60%, AAPL +1.32%, AVGO +1.03%, META +0.47%, MSFT +0.20%; AMZN −0.10%, GOOGL −1.62%
Nội tại thị trường:
- NYSE: số mã tăng gấp 1.37 lần số mã giảm; 131 đỉnh mới so với 221 đáy mới (Reuters)
- Nasdaq: 2,690 mã tăng so với 2,068 mã giảm (1.3 lần)
- Đầu phiên tỷ lệ trên NYSE là 2.06 lần; mức này yếu dần trong buổi chiều
Biến động:
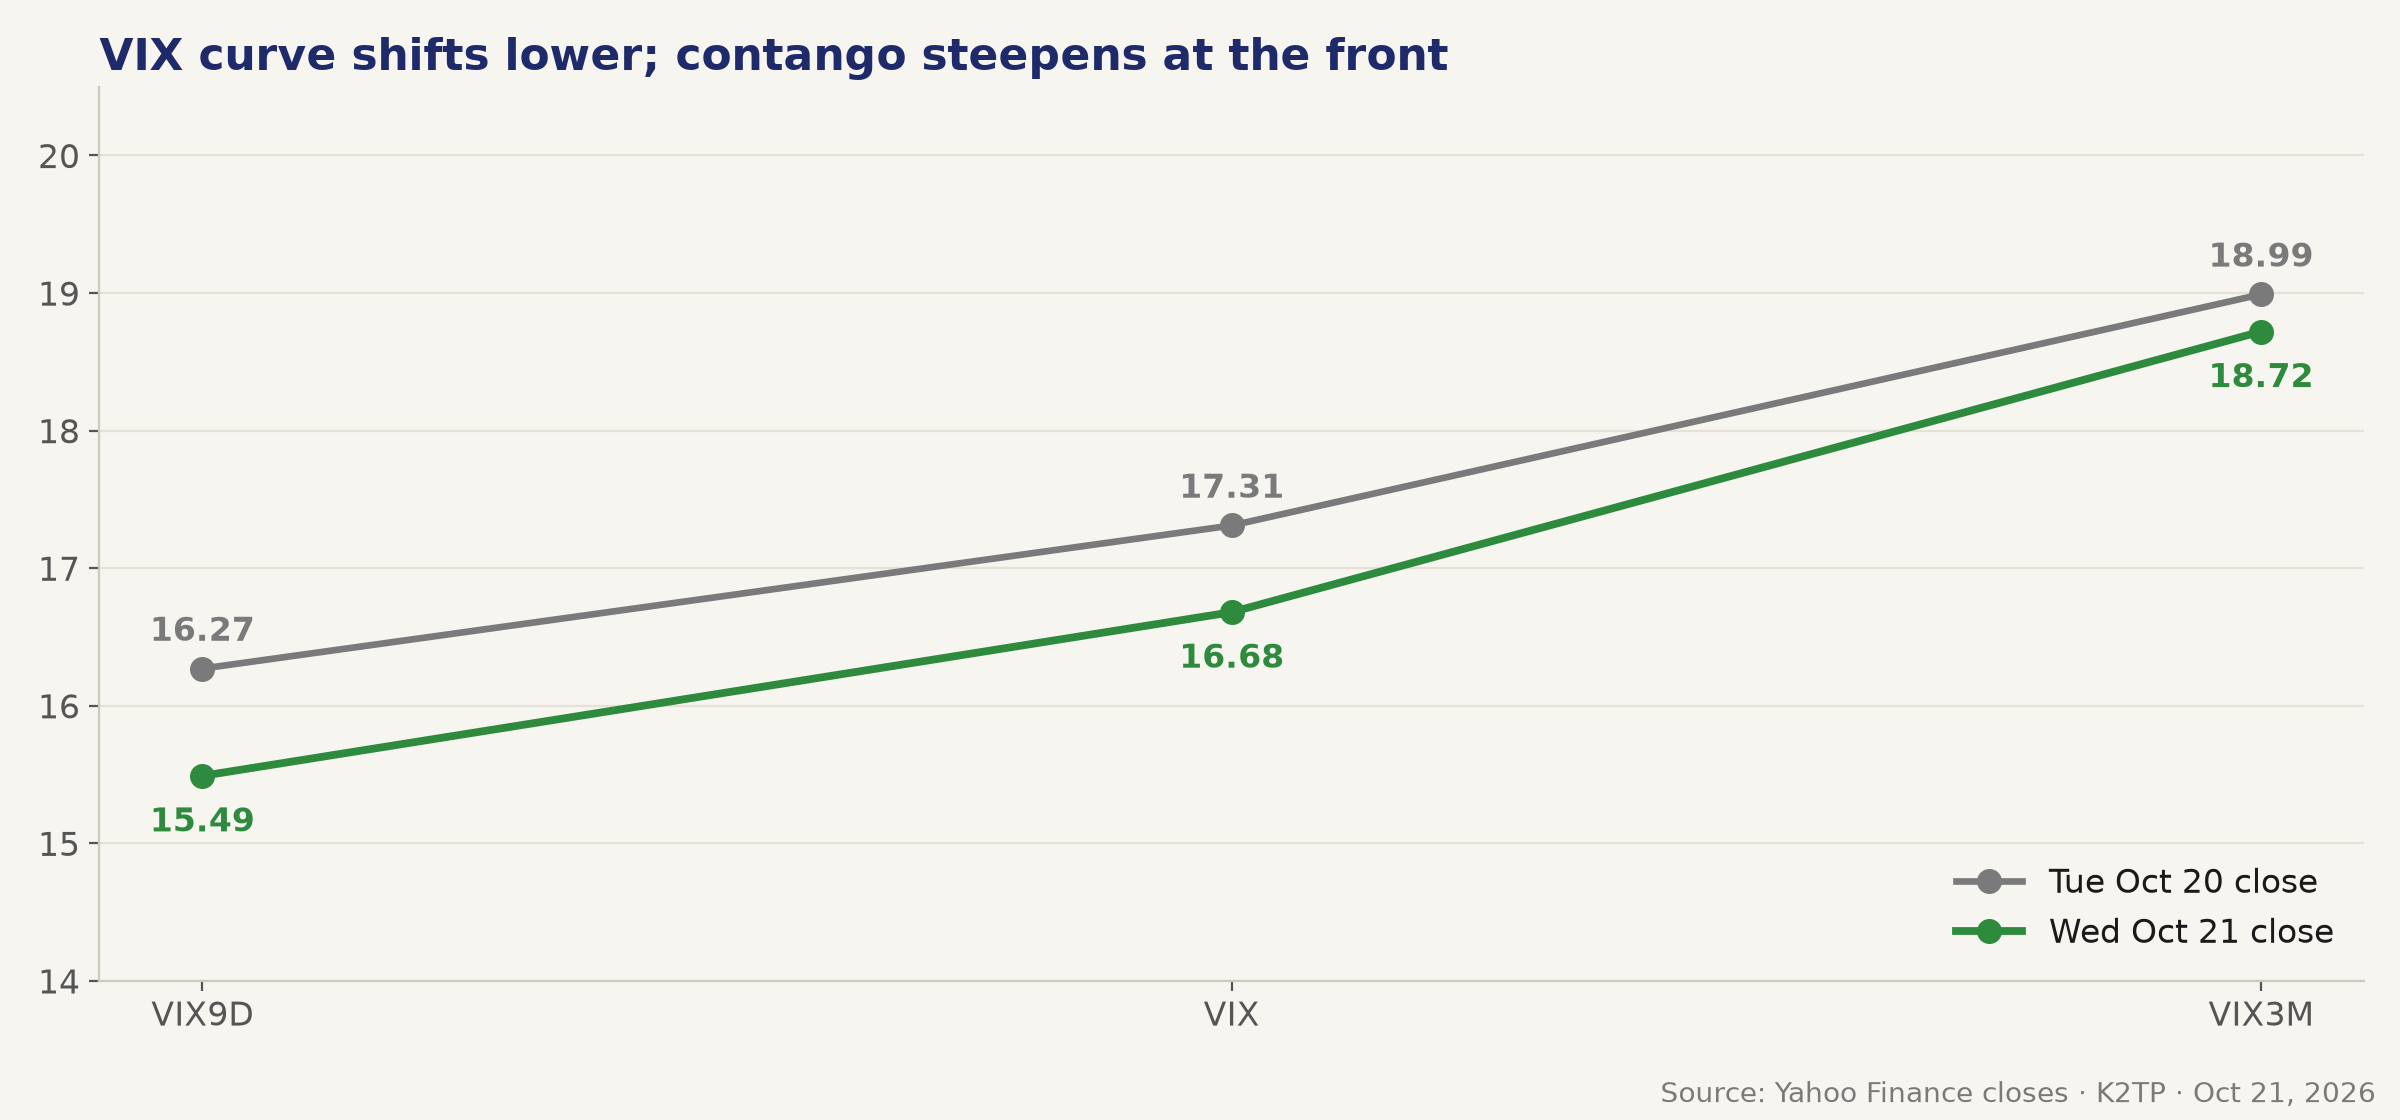
- VIX 16.68 (−3.64%), biên độ 16.51–17.58
- VIX9D 15.49 (từ 16.27), VIX3M 18.72 (từ 18.99): cả đường cong dịch xuống, kỳ hạn ngắn giảm nhanh nhất
- VVIX 94.55 (−2.68%)
Liên thị trường:
- DXY khoảng 101.73; vàng khoảng $4,127 tối nay (−0.56%); BTC khoảng $83,300 (Yahoo, khoảng 7 PM PT)
Toàn cầu:
- Châu Á (thứ Tư): Kospi +3.29%, Nikkei +0.85%, Đài Loan +0.14%; Hang Seng −2.21%, Thượng Hải −0.48%
- Châu Âu: Euro Stoxx 50 +1.40%, DAX +1.35%, CAC +1.06%, FTSE +0.19%
- Tối nay (khoảng 6:50 PM PT, Yahoo): Nikkei −0.67%, Kospi −1.93%; Ngân hàng Trung ương Hàn Quốc giữ lãi suất cơ bản 3.00%
Các mức quan trọng của SPX:
- 7,770.40: đỉnh thứ Tư, ngưỡng Bull
- 7,757.17: giá đóng cửa
- 7,748.42: đỉnh thứ Ba, nay là hỗ trợ đầu tiên
- 7,730.96: đáy của cú giảm vì tin vùng Vịnh buổi trưa
- 7,712.57: đóng cửa thứ Ba
- 7,709.34: đáy thứ Tư, ngưỡng Bear
- VIX: 16.51 và 17.58
Góc option seller:
- Kịch bản Bull: SPX trên 7,770.40 với VIX dưới 16.51 sẽ đưa regime sang RISK-ON. Khi đó có thể bán put spread xa tiền trên SPX, giữ size vừa phải trước PMI thứ Sáu và FOMC tuần sau.
- Kịch bản Bear: SPX dưới 7,709.34 với VIX trên 17.58 sẽ kéo thị trường về RISK-OFF. Khi đó giảm size short put và ưu tiên spread giới hạn rủi ro.
- VIX9D dưới VIX và contango đến VIX3M vẫn có lợi cho người bán premium kỳ hạn ngắn trên index, nhưng tin vùng Vịnh tối nay và NQ −0.91% cho thấy nên đặt strike rộng hơn trên NDX so với SPX.
- TSLA, LRCX và IBM đảo chiều sau giờ làm tăng rủi ro gap ở từng mã lúc mở cửa; tránh Iron Condor hẹp trên các mã này cho đến khi phiên mở cửa ổn định.
CHỐT LẠI
- AI hardware dẫn dắt phiên tăng thứ ba liên tiếp của SPX và đóng cửa trên 7,748.42: SOX +1.97%, NDX +1.13%, SPCX +7.79%, SMCI +9.55%.
- Đà tăng hẹp lại (RSP +0.36%, NYSE 1.37 lần, đáy mới nhiều hơn đỉnh mới) trong khi đấu giá 20 năm bị tail đẩy 10Y lên 5.146%.
- Regime vẫn 🟡 TRANSITION. Meta beat, nhưng Tesla, Lam và IBM đảo chiều giảm sau giờ, và tin vùng Vịnh kéo ES −0.47% tối nay; cần SPX trên 7,770.40 với VIX dưới 16.51 để xác nhận.
Cần theo dõi ngày mai (PT):
- Trước giờ mở cửa: Procter & Gamble, Comcast, Honeywell, Lockheed Martin, Union Pacific, Blackstone, Valero, American Airlines, Dow
- 5:30 AM: đơn xin trợ cấp thất nghiệp lần đầu (kỳ trước 199 nghìn, dự báo 200 nghìn)
- 7:00 AM: chỉ số Leading Economic Index của Conference Board (tháng 9); 8:00 AM: khảo sát sản xuất Fed Kansas City (tháng 10)
- Sau giờ: Western Digital, Newmont, Bloom Energy, Deckers, VeriSign, Omnicom, Comfort Systems
- Thứ Sáu 6:45 AM: PMI sơ bộ tháng 10 của S&P Global (sản xuất dự báo 55.5 so với 55.9; dịch vụ 58.0 so với 58.8)
- 27–28/10: FOMC, công bố quyết định lúc 11:00 AM ngày 28/10; Fed im lặng đến hết 29/10
Kỳ vọng Bull: tin vùng Vịnh lắng xuống, Brent về dưới $110, ES lấy lại mức giảm tối nay, SPX vượt 7,770.40 và VIX thủng 16.51. Kỳ vọng Bear: căng thẳng vùng Vịnh leo thang đẩy Brent cao hơn, Tesla và thiết bị chip kéo NQ lúc mở cửa, SPX mất 7,709.34 và VIX lên trên 17.58.
Nguồn: 4 bản tin K2TP ngày 21/10/2026 (Bản tin trước giờ mở cửa, Midday, Pre-Close, Evening Recap). Giá đóng cửa, trong phiên và sau giờ từ Yahoo Finance; độ rộng thị trường, đấu giá và tin tức từ Reuters, CNBC, Dow Jones, WSJ, Investing.com và FinancialJuice; Sankey lấy từ thông cáo Q3 2026 của Meta và bản Q3 2026 Update của Tesla (8-K Ex. 99.1, SEC EDGAR). Analysis: K2TP Framework.