Market 10/19: Amazon và nhóm chip kéo Nasdaq bật lại, SOX dứt chuỗi giảm dài nhất kể từ 2008
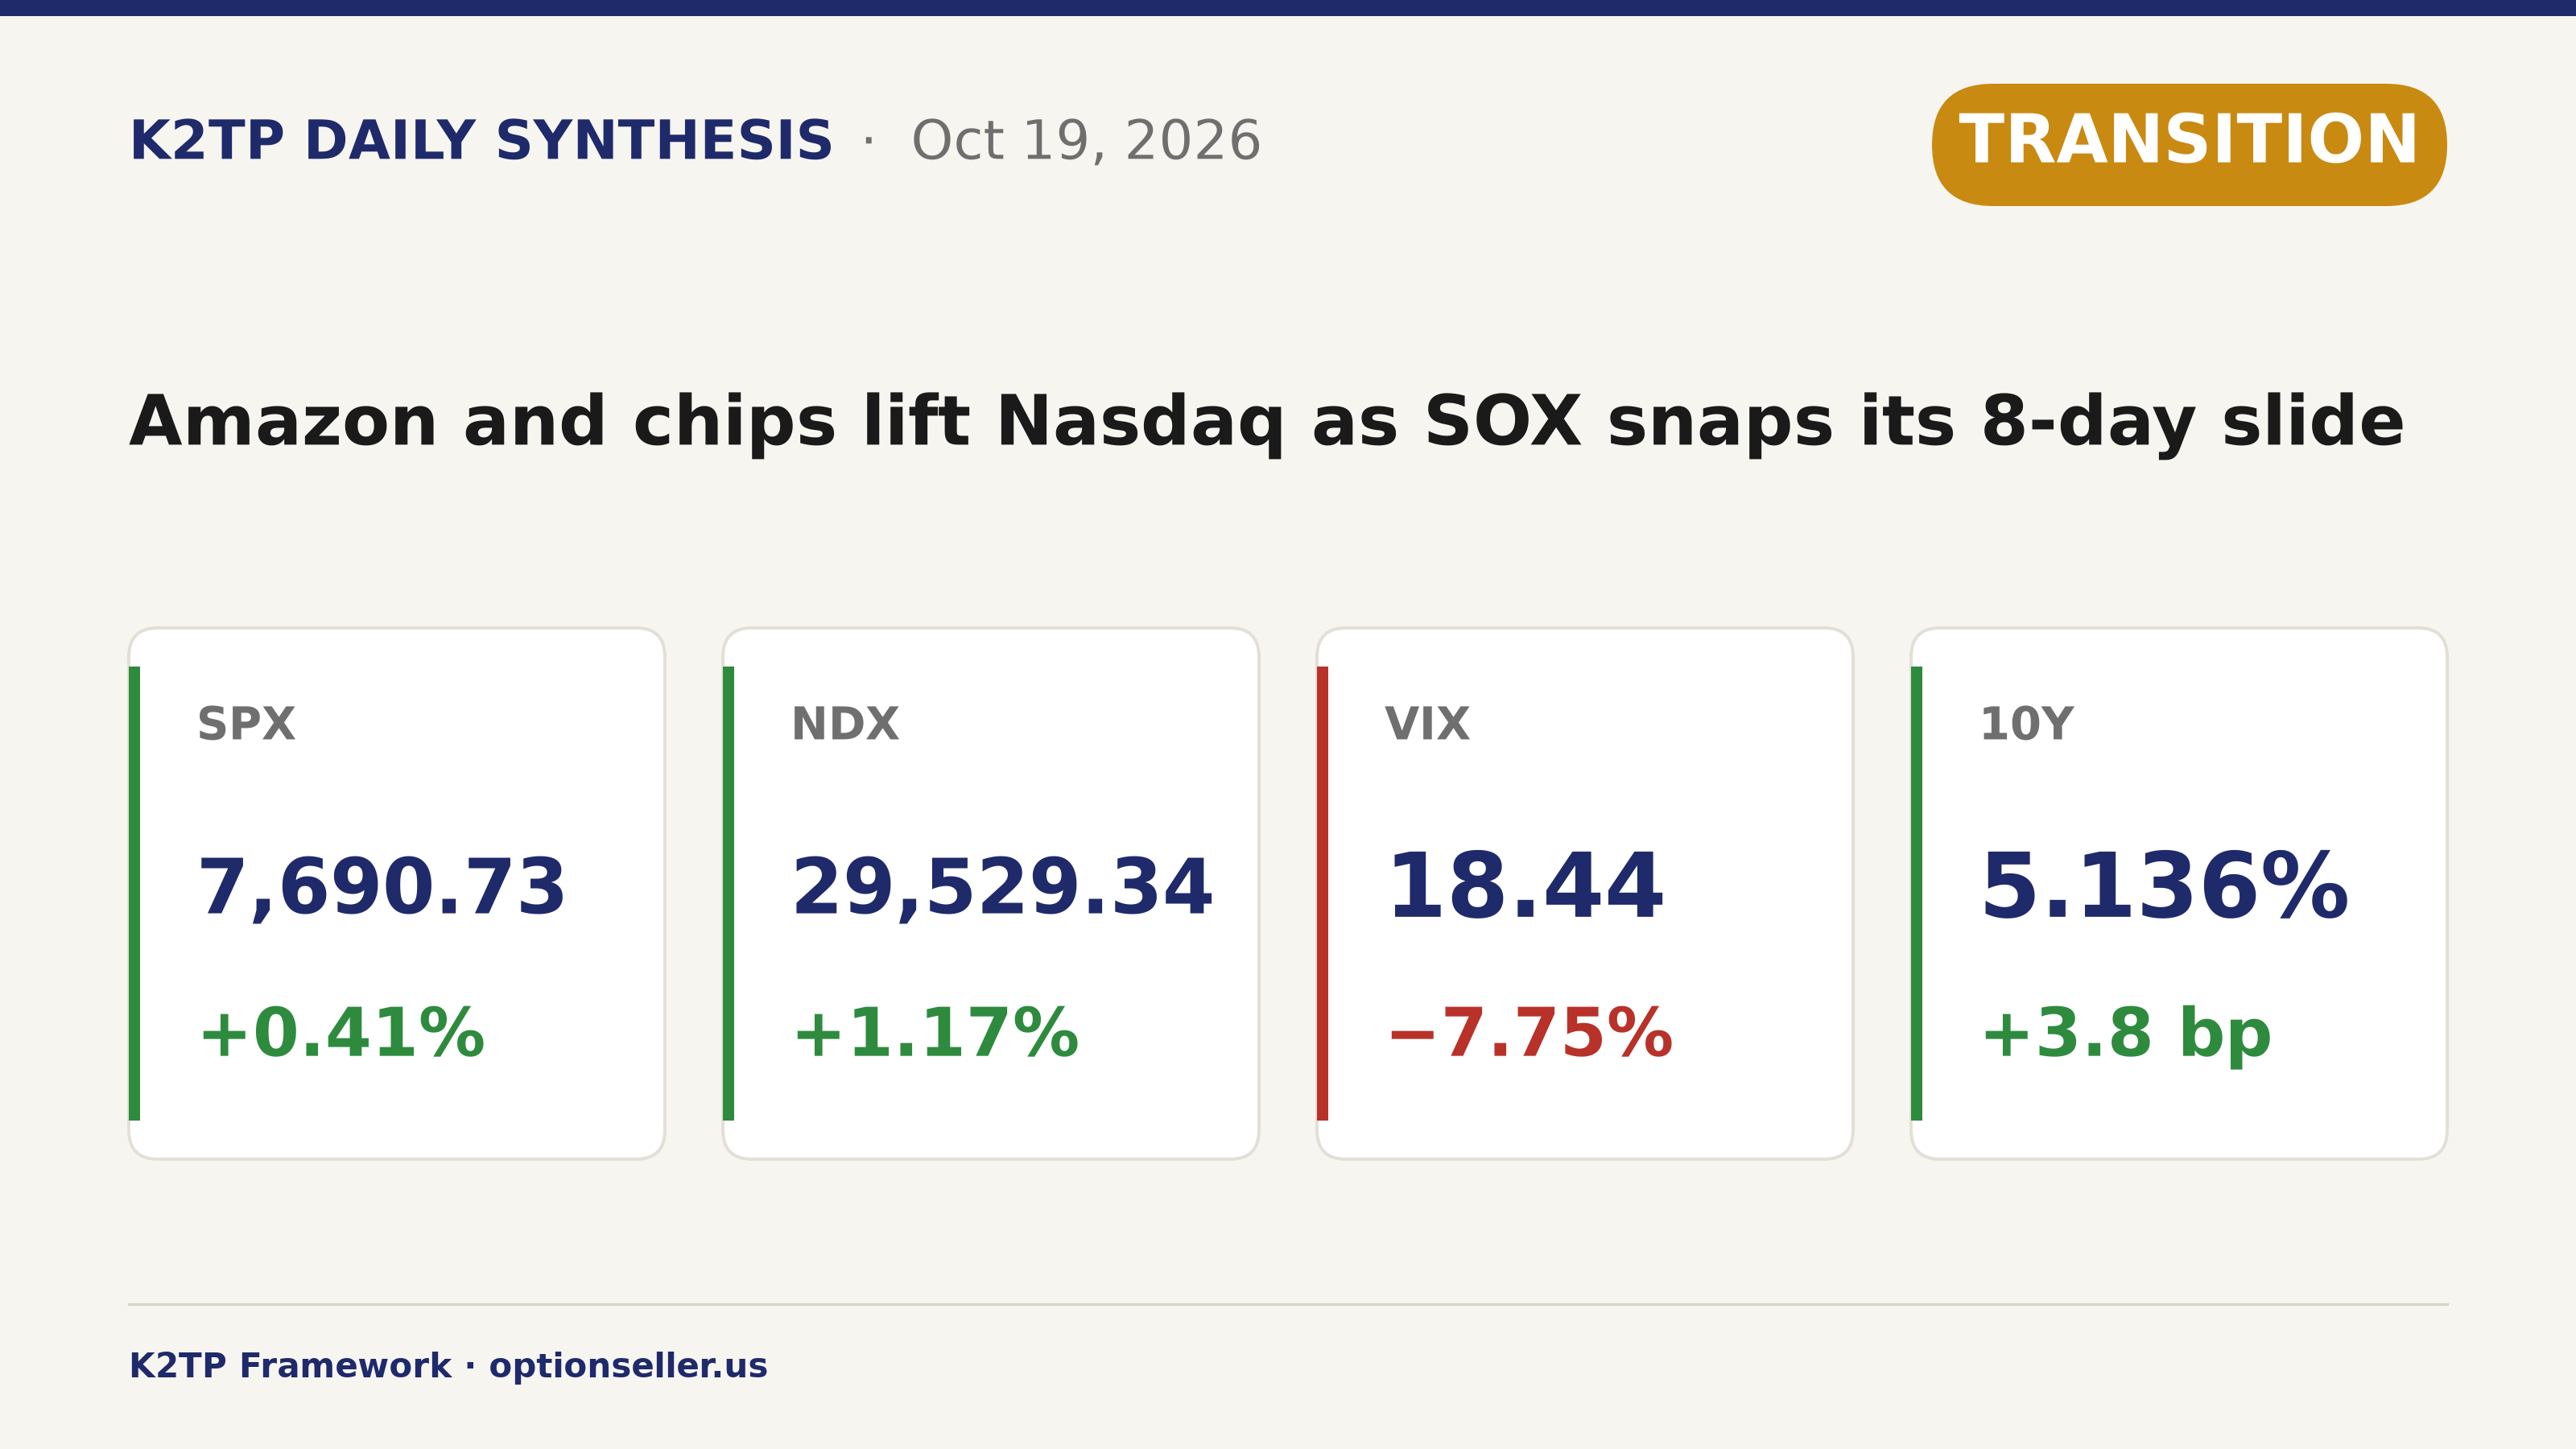
SPX +0.41%, NDX +1.17%, VIX −7.75%. Mega-cap và semis gánh nhịp hồi trong khi cổ phiếu trung bình, trái phiếu và Châu Âu đi xuống, và SPX suy yếu vào cuối phiên.
ĐIỂM TIN CHÍNH
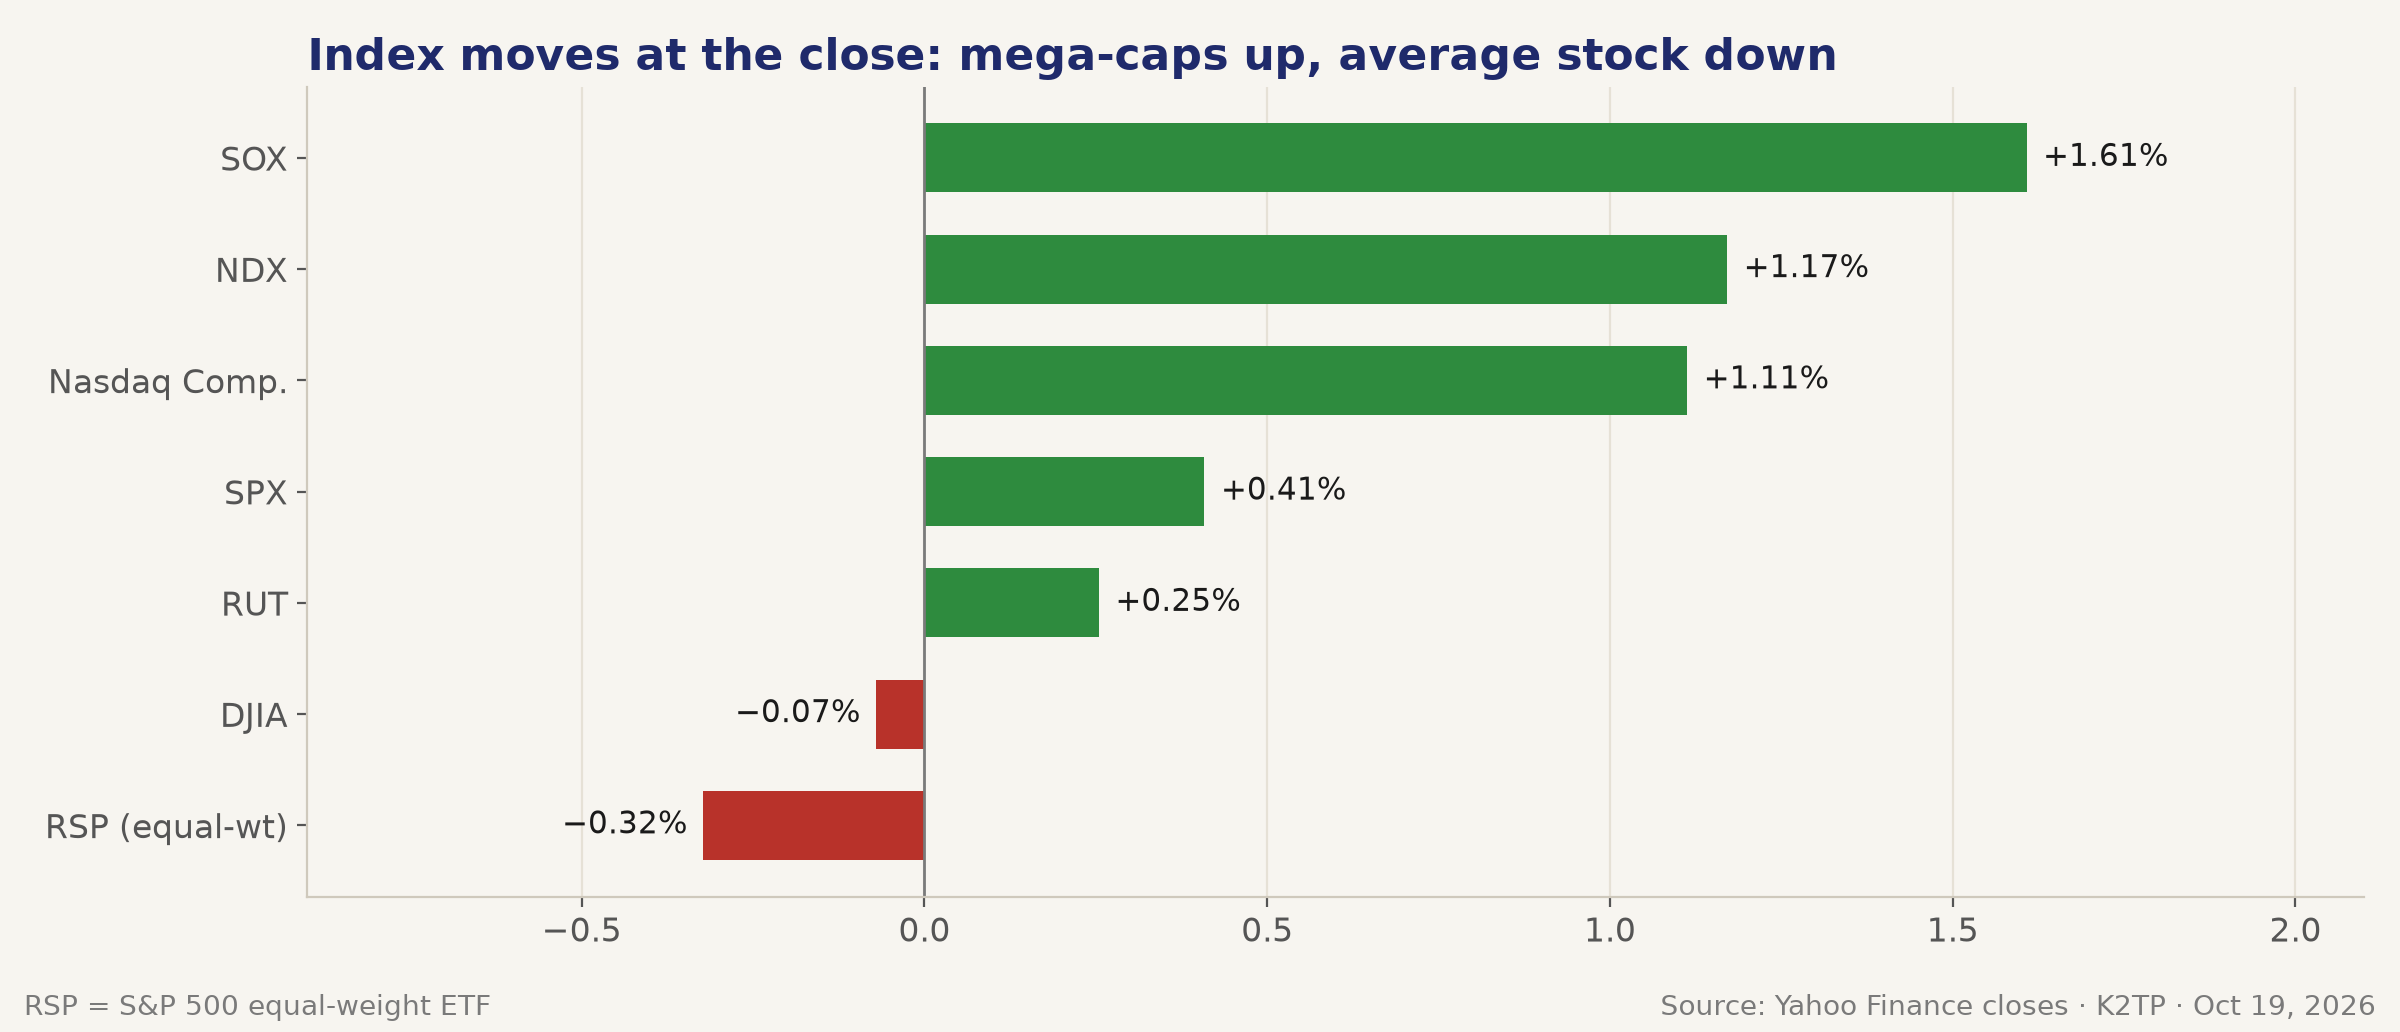
- SPX +0.41% lên 7,690.73, NDX +1.17% lên 29,529.34; Dow −0.07% và RSP (equal-weight) −0.32%
- SOX +1.61%, dứt chuỗi 8 phiên giảm (~15.7%), chuỗi giảm dài nhất kể từ tháng 10/2008 (Reuters)
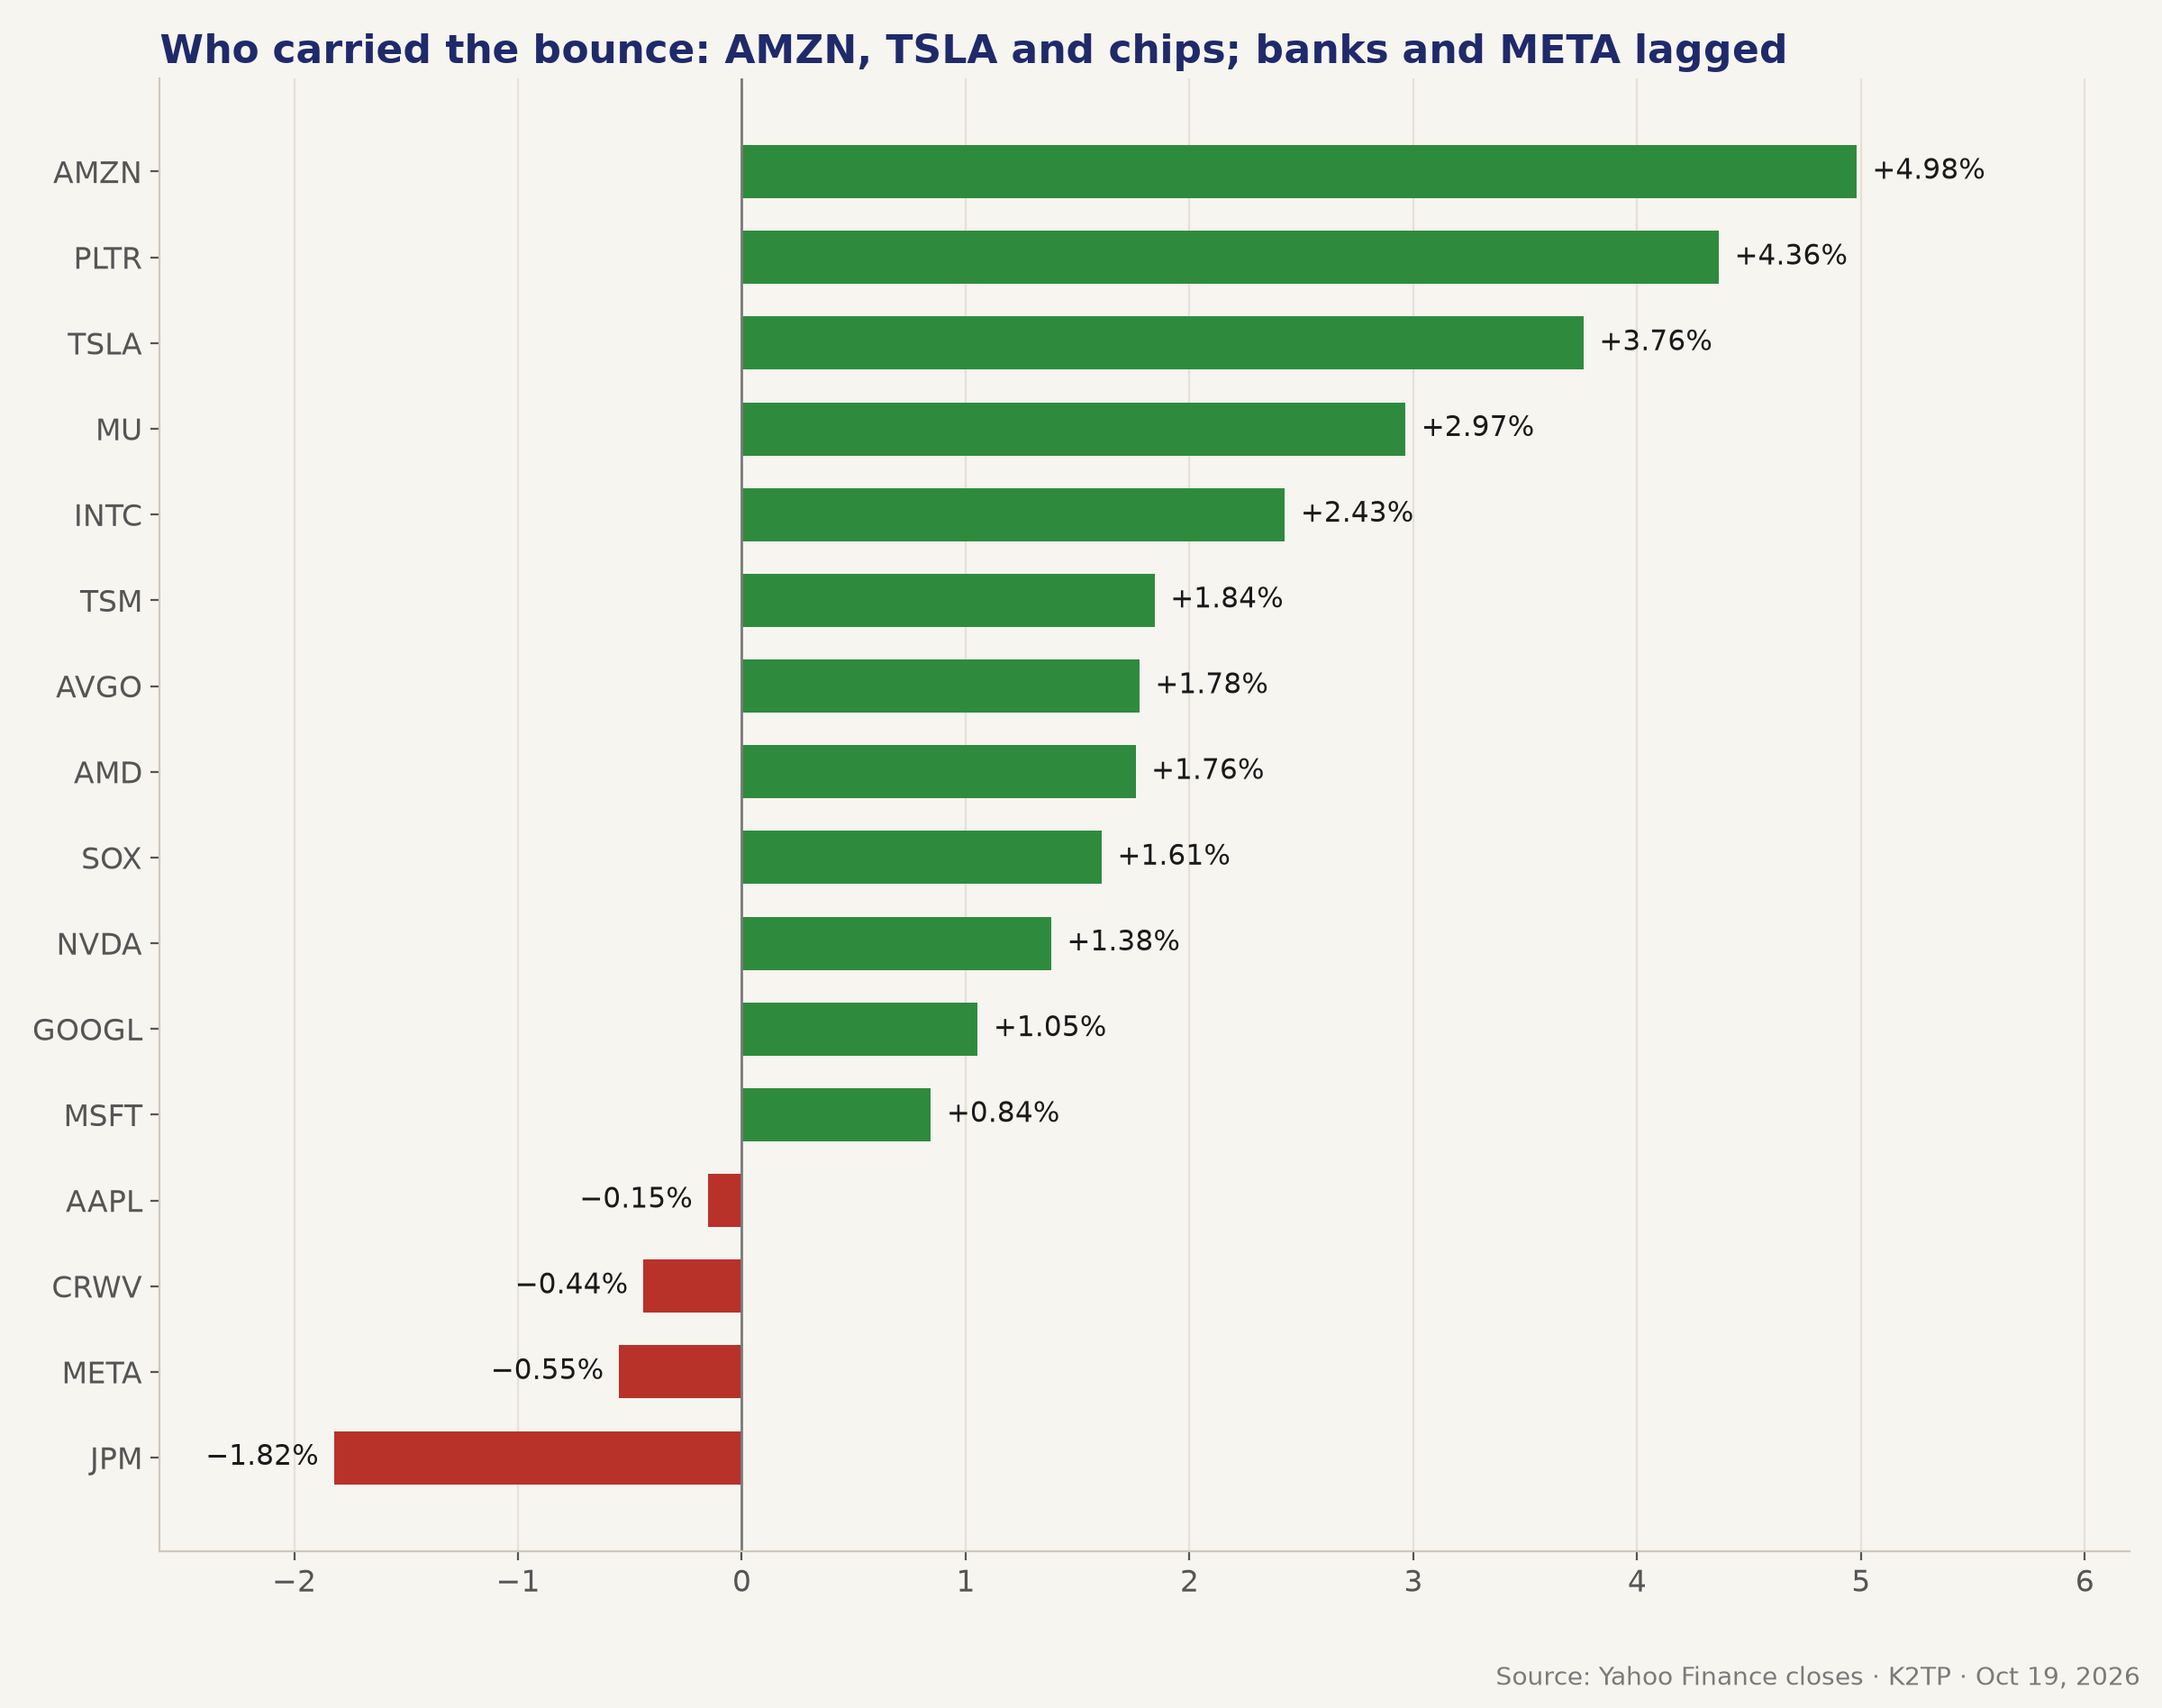
- AMZN +4.98% sau khi Morgan Stanley chọn làm top pick (mục tiêu $350); TSLA +3.76%. Hai mã này giải thích phần lớn khoảng cách giữa SPX và RSP
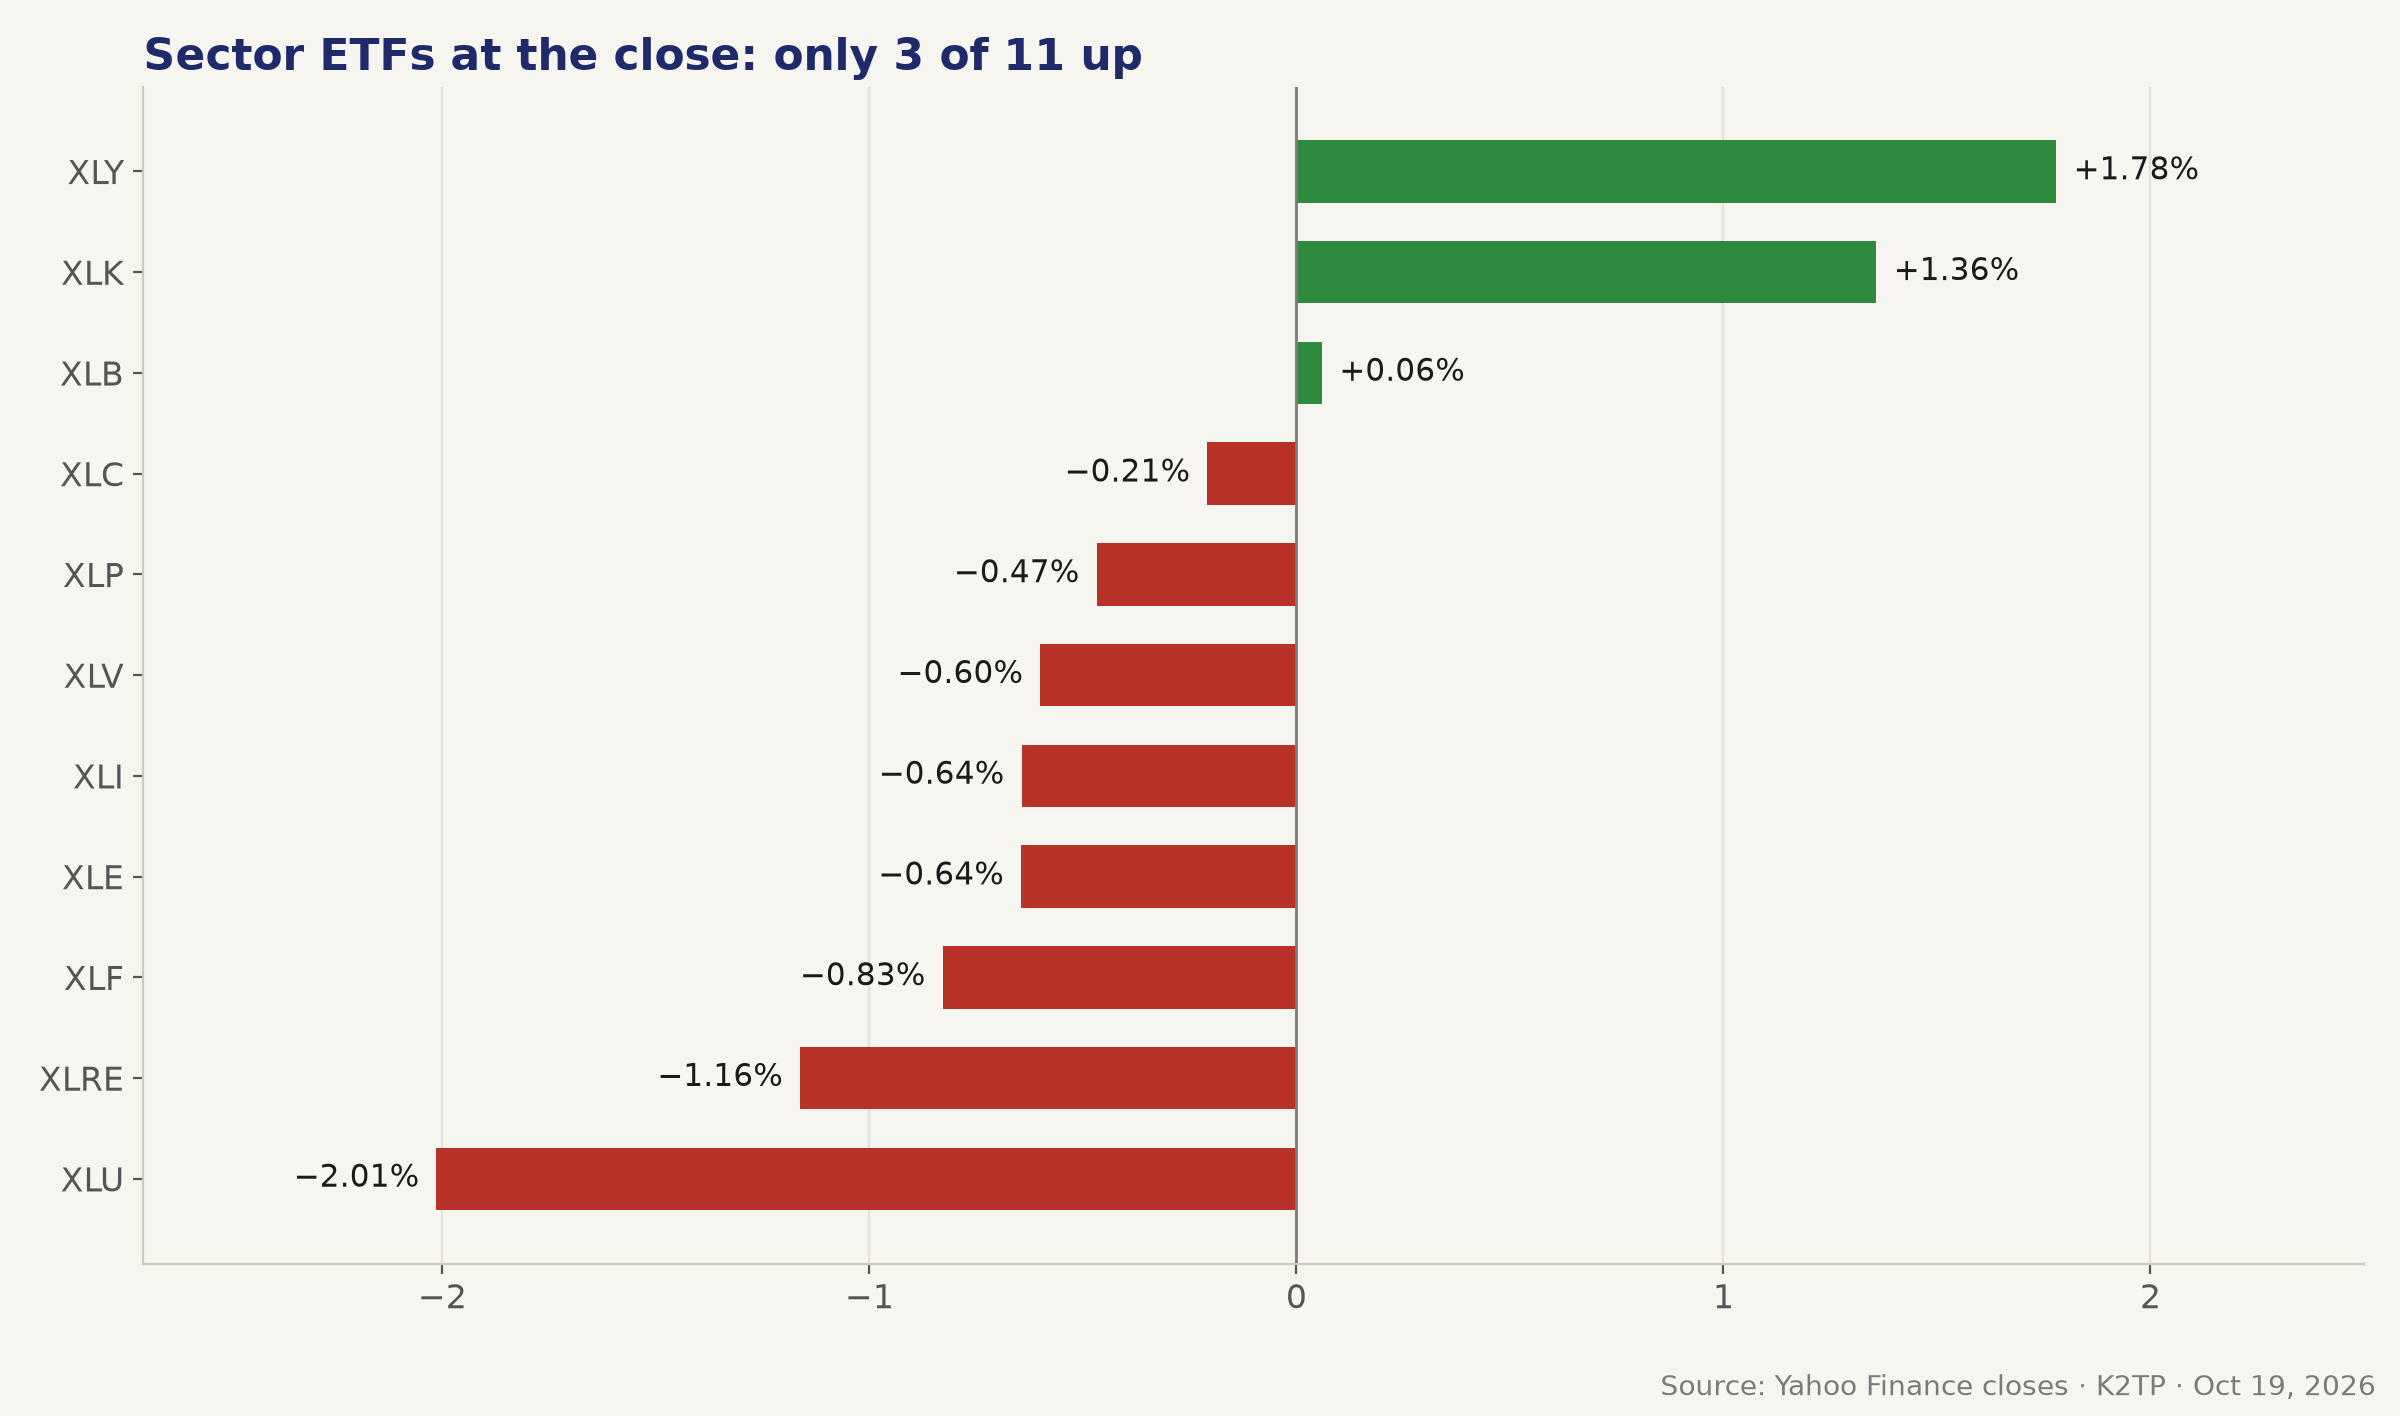
- Chỉ 3/11 sector ETF tăng; trên NYSE số mã giảm gấp 1.69 lần số mã tăng, khối lượng dưới trung bình
- SPX mất khoảng 19 điểm trong 18 phút cuối và đóng cửa thấp hơn mốc 7,691.56 của thứ Sáu 0.83 điểm
- 10Y +3.8 bp lên 5.136%, 2Y 4.77% (+3 bp): dòng tiền trú ẩn của tuần trước đảo chiều; NAHB giảm còn 29, thấp nhất kể từ tháng 6/2012
- WTI tháng 11 chốt phiên +2.2% ở $103.66 sau các vụ tấn công của Houthi vào Ả Rập Xê Út; Brent −0.3% ở $109.55
- VIX 18.44 (−7.75%), đường cong trở lại contango (VIX9D 17.93 < VIX < VIX3M 19.60)
- Sau giờ: Steel Dynamics có EPS thấp hơn chính guidance của hãng (−4.6% sau giờ); Zions có EPS vượt kỳ vọng
- Regime: 🔴 RISK-OFF trước giờ mở cửa → 🟡 TRANSITION từ trưa đến lúc đóng cửa
SOX DỨT CHUỖI GIẢM DÀI NHẤT KỂ TỪ 2008
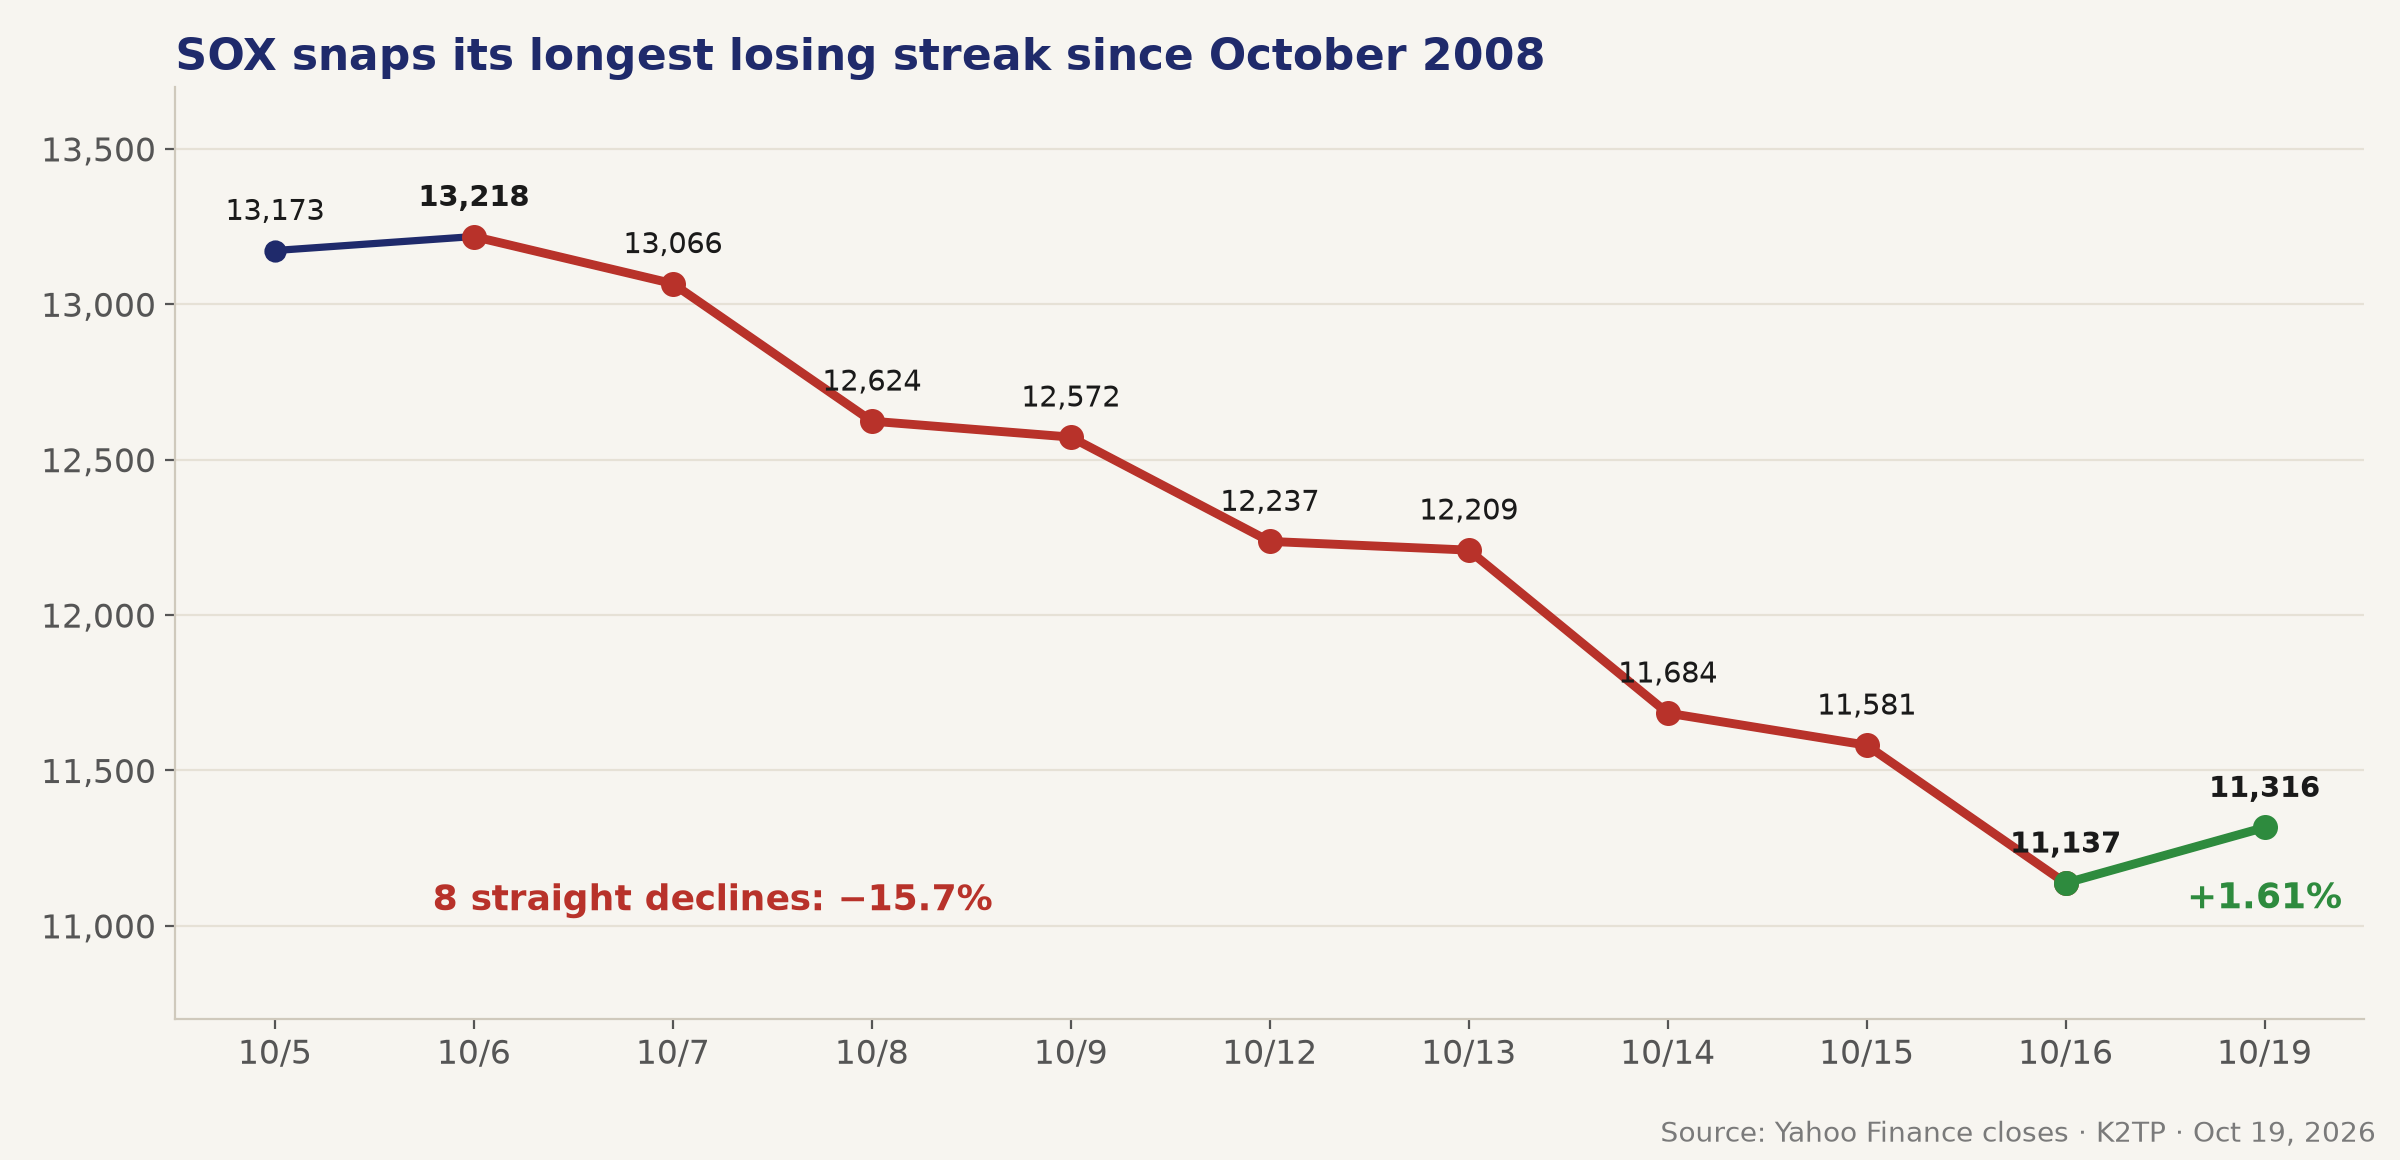
- SOX: 11,137.29 → 11,316.34 (+1.61%), sau khi có lúc tăng khoảng 3.7% quanh 8:40 AM PT; đỉnh phiên 11,550.92 🟢
- Chuỗi giảm: 8 phiên liên tiếp, từ 13,217.82 (6/10) xuống 11,137.29 (16/10), −15.7%
- Nhóm chip lúc đóng cửa: SNDK +5.53%, MRVL +4.06%, MU +2.97%, INTC +2.43% (JPMorgan nâng lên neutral), TSM +1.84%, AVGO +1.78%, AMD +1.76%, NVDA +1.38%
- Phần lớn các mã dẫn dắt đóng cửa dưới giá mở cửa: AMD 551.78 → 538.05, INTC 94.53 → 92.03, MU 913.55 → 904.90
- CoreWeave (CRWV) −0.44% về $61.12: tăng 7.35% trước giờ mở cửa nhờ Goldman Sachs nâng lên buy, rồi đảo chiều (đáy $59.25)
- Một trader của Rosenblatt nói với Reuters rằng "không có gì thay đổi" qua cuối tuần ngoài việc tâm lý đã quá bi quan, và thị trường "còn lâu mới thoát khỏi khó khăn"
→ Đây là lực mua bù short ở nhóm bị bán mạnh nhất tuần trước, chưa phải xu hướng mới. CRWV không giữ được nhịp tăng sau khi được nâng hạng cho thấy nỗi lo tín dụng AI đã dịu bớt nhưng chưa hết.
AMAZON VÀ TESLA GÁNH SPX, CỔ PHIẾU TRUNG BÌNH GIẢM
- AMZN +4.98% lên $262.45 (đỉnh $263.72): Brian Nowak của Morgan Stanley chọn Amazon làm top pick và nâng giá mục tiêu lên $350 từ $335, dựa trên tăng trưởng và biên lợi nhuận AWS, Bedrock, mua sắm bằng AI và robot 🟢
- TSLA +3.76% lên $368.06, hai ngày trước khi công bố kết quả; PLTR +4.36%
- Nhóm kém: META −0.55% trước báo cáo thứ Tư, AAPL −0.15%
- Sector ETF: chỉ 3/11 tăng (XLY +1.78%, XLK +1.36%, XLB +0.06%); theo Reuters, ngành tiêu dùng không thiết yếu của S&P tăng 2.7%
- RSP −0.32% so với SPX +0.41%, chênh 73 bp; RUT +0.25%; NDX vượt SPX 76 bp
→ Chỉ số tăng nhưng cổ phiếu trung bình không tăng theo. Với sức lan tỏa yếu như vậy, SPX phụ thuộc vào một nhóm nhỏ mega-cap ngay trước mùa báo cáo của chính các mã này.
SPX GIỮ TRONG BIÊN ĐỘ NHƯNG BỊ BÁN VÀO CUỐI PHIÊN
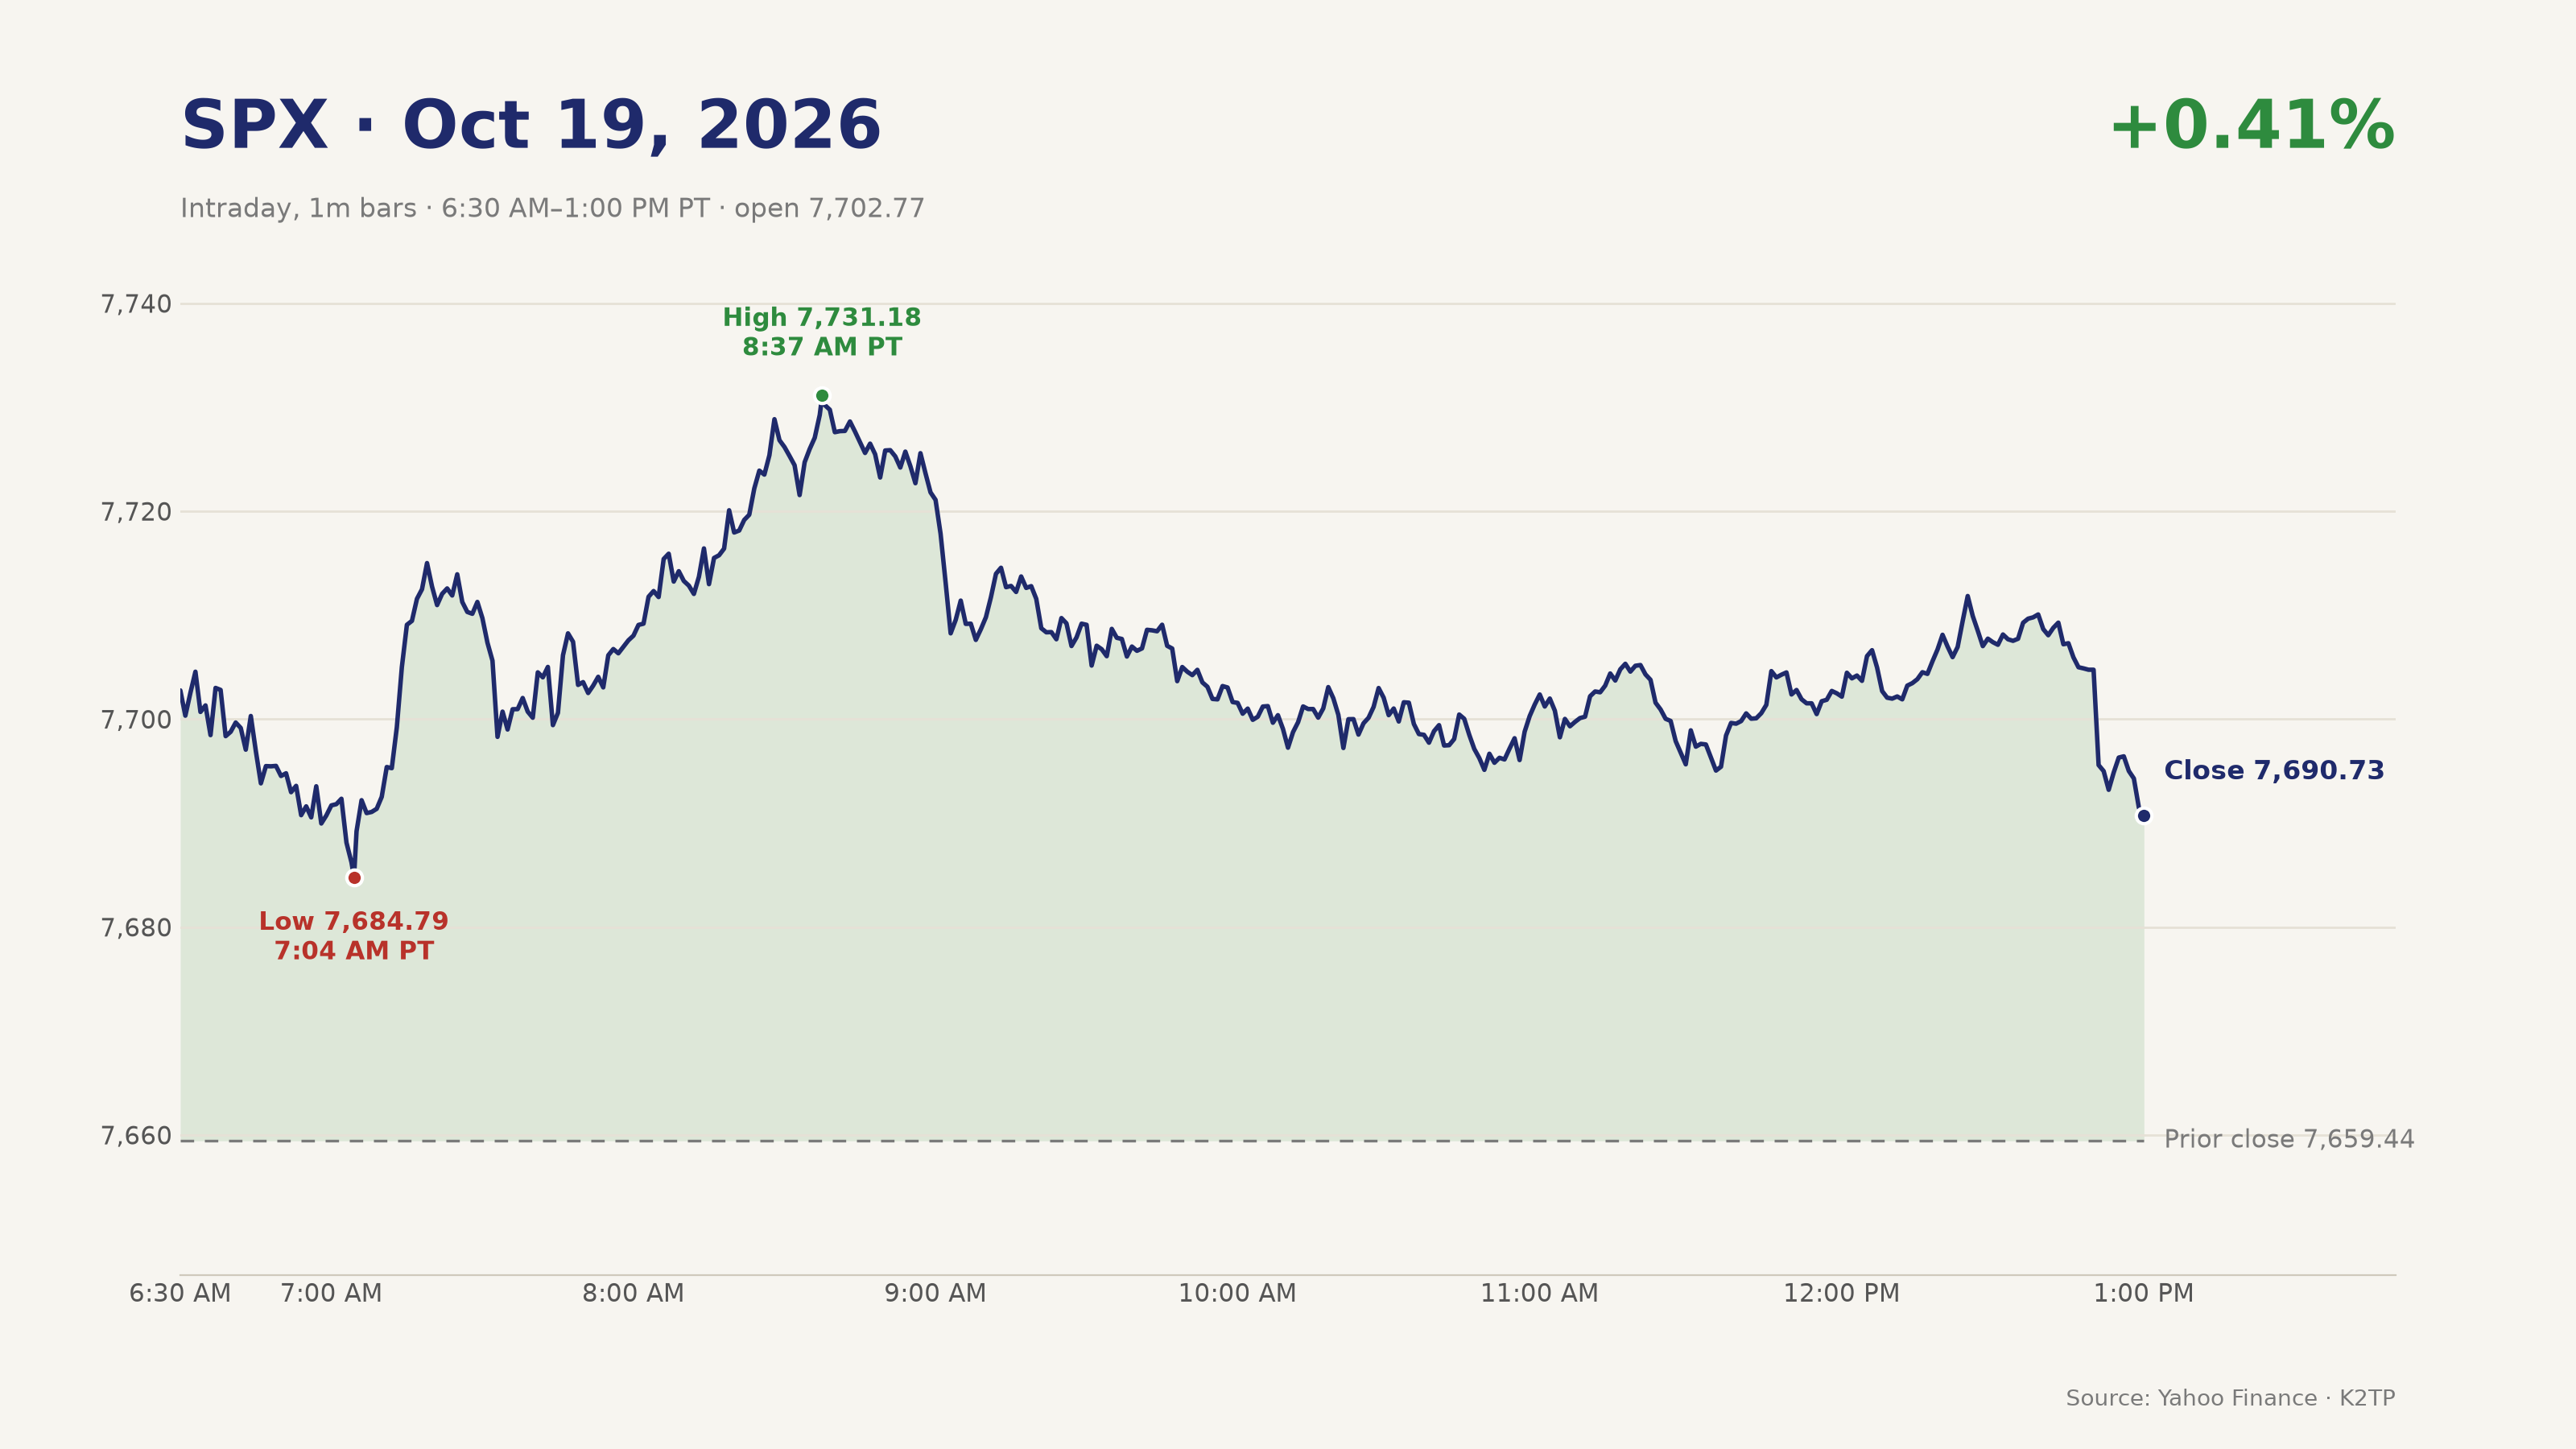
- Mở cửa 7,702.77; đáy sớm 7,684.79 lúc 7:04 AM PT, có lúc thủng đáy buổi trưa thứ Sáu 7,691.56
- Đỉnh 7,731.18 lúc 8:37 AM PT khi nhóm chip lên cao nhất; buổi trưa 7,704.28 (+0.59%); trước giờ đóng cửa 7,705.23 (+0.60%)
- Cả buổi chiều SPX nằm trong biên độ buổi sáng 7,684.79–7,731.18
- Suy yếu cuối phiên: 7,709.29 lúc 12:42 PM PT → 7,690.73 lúc đóng cửa (khoảng −19 điểm), trong khi VIX tăng từ 18.13 lên 18.44
- Đóng cửa: 7,690.73 (+31.29 điểm), thấp hơn 7,691.56 0.83 điểm và cao hơn đáy phiên 5.94 điểm
- Ngưỡng kích hoạt: đến trưa, 3/4 điều kiện Bull của bản tin trước giờ mở cửa đã đạt (SPX trên 7,691.56, VIX dưới 20, SOX tăng), nhưng điều kiện độ rộng thị trường thì không. Ngưỡng của bản Midday và Pre-Close đều không kích hoạt
→ Bên mua không giữ được thành quả buổi chiều đến lúc đóng cửa. Đây là dấu hiệu thiếu niềm tin trước mùa báo cáo, chưa phải tín hiệu gãy.
TRÁI PHIẾU: DÒNG TIỀN TRÚ ẨN ĐẢO CHIỀU
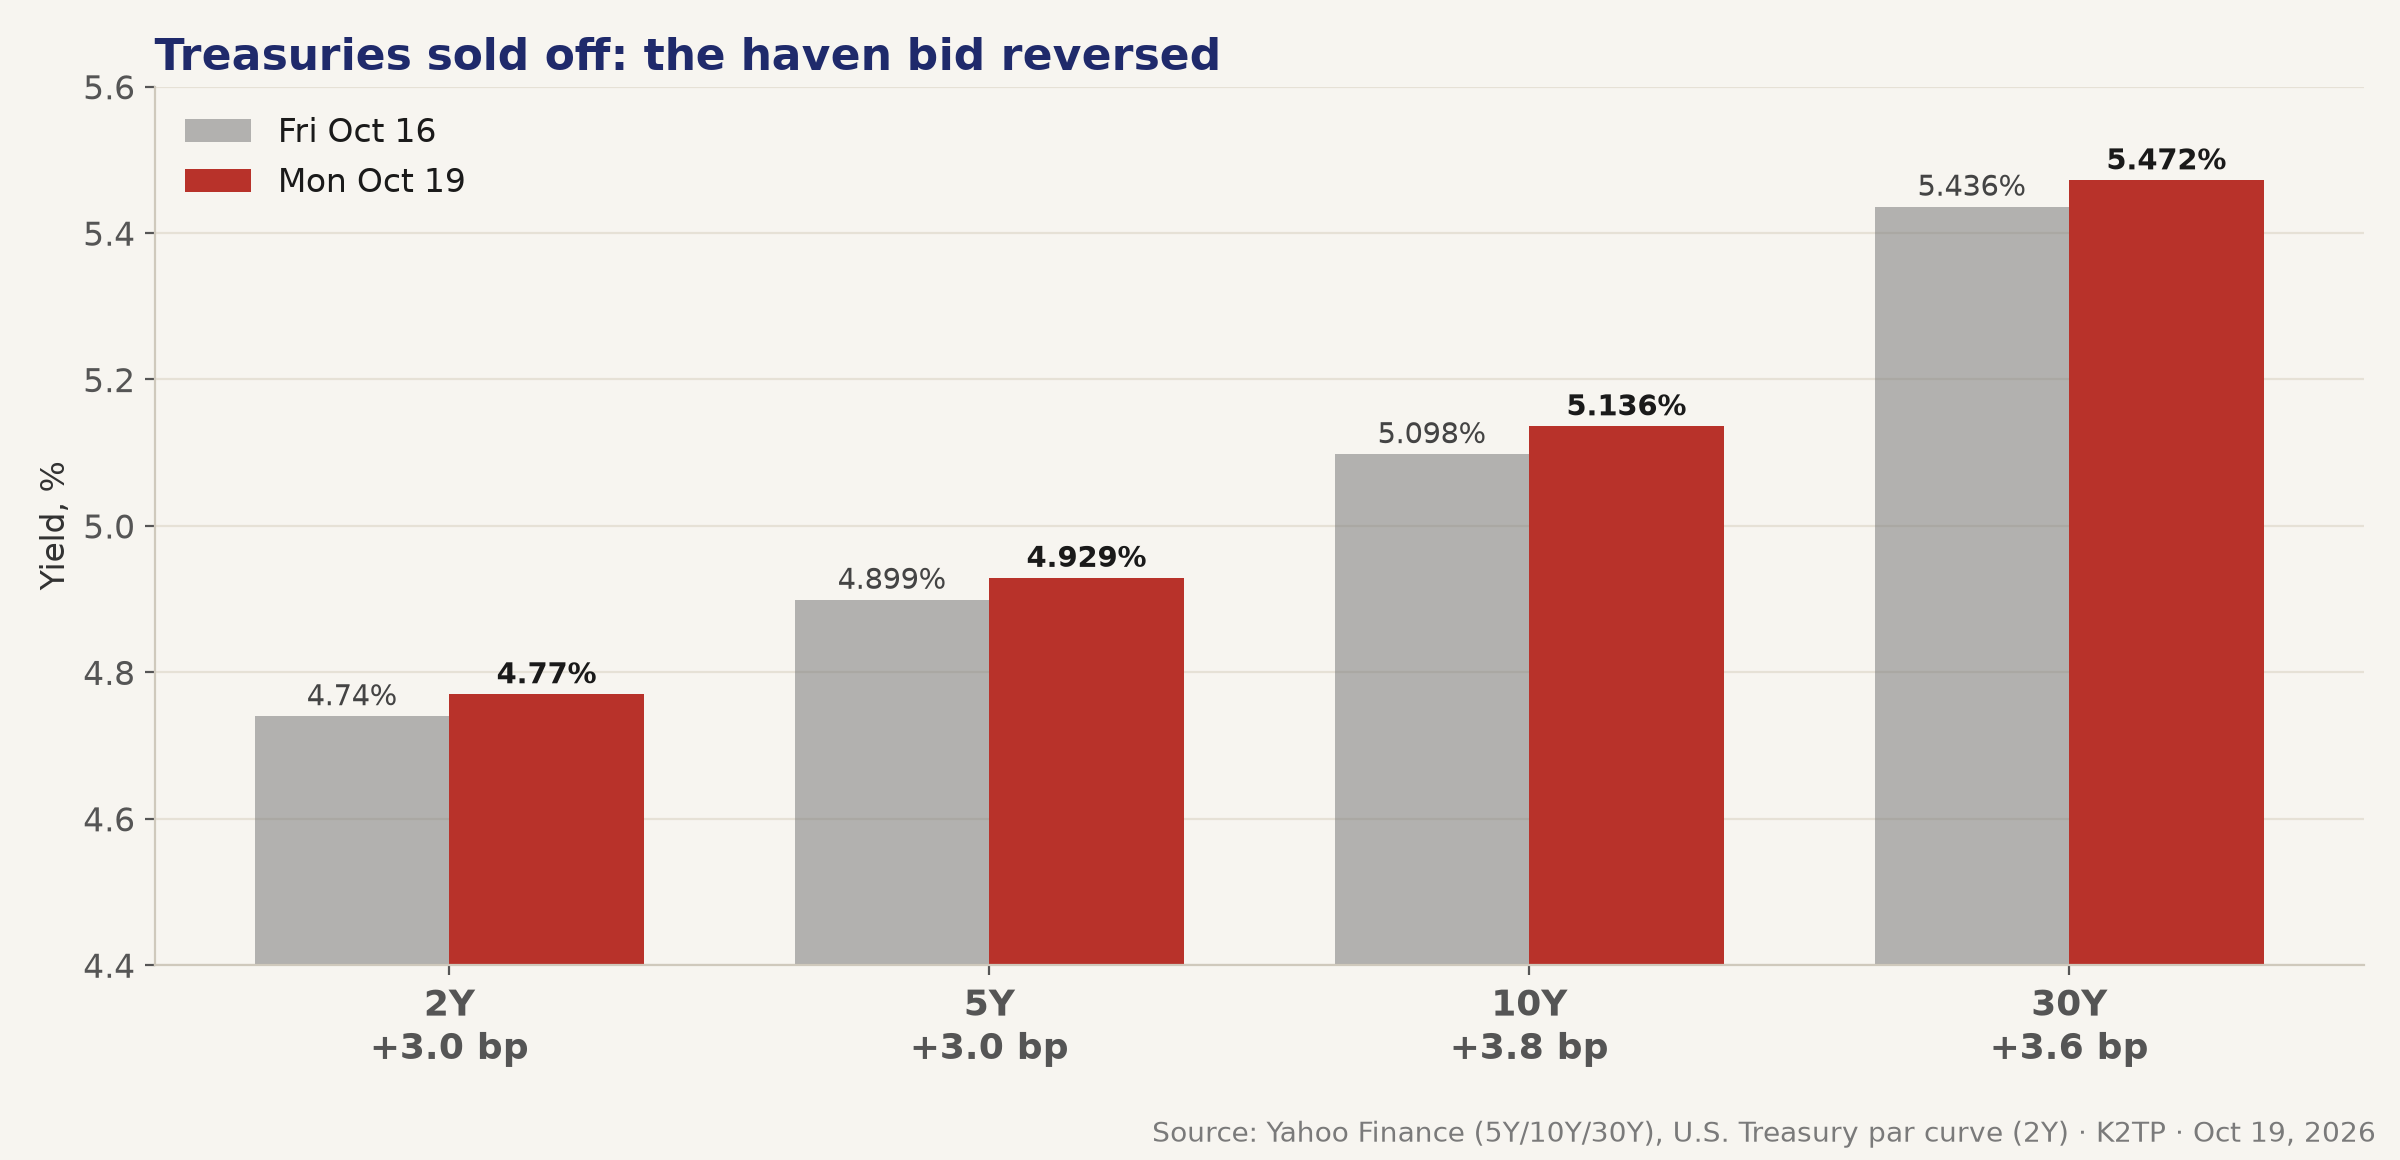
- 10Y 5.136% (+3.8 bp), đỉnh 5.150%; 5Y 4.929% (+3.0 bp); 30Y 5.472% (+3.6 bp); 2Y 4.77% (+3 bp, đường cong par của Bộ Tài chính)
- Lạm phát kỳ vọng 10 năm (TIPS breakeven) ở 2.349% lúc trưa (Reuters), nên lợi suất tăng là do lợi suất thực
- WSJ: nhà đầu tư trái phiếu chuẩn bị cho khả năng Fed tăng lãi suất vì lạm phát do năng lượng
- Xác suất tăng lãi suất tháng 10: 16.1% (trước giờ mở cửa, Investing.com) → 17.2% (CME FedWatch, buổi trưa và lúc đóng cửa); giữ nguyên 82.8%. Fed đang trong giai đoạn im lặng trước FOMC 27–28/10
- Chỉ số NAHB: 29 so với dự báo 31 và kỳ trước 32, thấp nhất kể từ tháng 6/2012 🔴. Thị trường trái phiếu bỏ qua số liệu này
- Nhóm nhạy lãi suất bị bán: XLU −2.01%, XLRE −1.16%
→ Mức giảm 14.6 bp của 10Y tuần trước đang bị xoá dần. 10Y quay lại trên 5.1% sẽ giới hạn mức hồi của cổ phiếu growth.
DẦU: WTI THÁNG 11 TĂNG VÌ HOUTHI, BRENT ĐI NGANG
- WTI tháng 11: chốt phiên $103.66 (+2.2%), đỉnh $104.18 lúc 11:30 AM PT, sau khi ở $100.47 trước giờ mở cửa 🔴
- Brent: chốt phiên $109.55 (−0.3%), nhưng có lúc chạm $110.69 trong phiên; đỉnh qua đêm $110.25
- Buổi sáng dịu bớt: Tổng thống Trump quyết định miễn một số lệnh trừng phạt với Nga (Reuters), Brent có lúc xuống $106.82 qua đêm
- Buổi chiều đảo chiều: Reuters cho biết nguyên nhân là các vụ tấn công mới của Houthi vào cơ sở năng lượng, sân bay và quân sự của Ả Rập Xê Út
- WTI tháng 12 quanh $98.86, nên phần lớn cú tăng của hợp đồng gần nhất phản ánh việc hợp đồng tháng 11 đáo hạn vào thứ Ba
- XLE −0.64% dù giá dầu tăng
→ Phần bù rủi ro nguồn cung vẫn còn. Brent trên $110.69 giờ là ngưỡng giá dầu trong kịch bản Bear.
CHÂU ÂU: CĂNG THẲNG Ở PHÁP KÉO CỔ PHIẾU VÀ NGÂN HÀNG
- Biểu tình về chi phí sinh hoạt ở Pháp cuối tuần trở nên bạo lực; lợi suất 10 năm của Pháp tăng 9 bp lên 4.875% trước giờ mở cửa Mỹ (Reuters)
- Châu Âu đóng cửa: Euro Stoxx 50 −0.96%, DAX −1.18%, FTSE 100 −1.08%, CAC 40 −1.11%
- Ngân hàng lớn của Mỹ cũng yếu: WFC −2.47%, C −2.07%, JPM −1.82%, BAC −1.64%; XLF −0.83%. Chưa có xác nhận mối liên hệ trực tiếp với Châu Âu
- Biến động khác: Ameriprise (AMP) −4.07% sau khi Bank of America hạ khuyến nghị; Datadog (DDOG) +5.36% sau khi Bernstein nâng khuyến nghị
- Trung Quốc: GDP Q3 +4.5% YoY so với dự báo 4.4%; doanh số bán lẻ tháng 9 +1.1% so với 0.5%; Kospi đóng cửa thứ Hai +1.76%
→ Hiện đây vẫn là câu chuyện trái phiếu chính phủ và ngân hàng Châu Âu. Nó chỉ quan trọng hơn với cổ phiếu Mỹ nếu lan sang tín dụng hoặc lợi suất Treasury của Mỹ.
BÁO CÁO TÀI CHÍNH: STEEL DYNAMICS, ZIONS, FIFTH THIRD VÀ CLEVELAND-CLIFFS
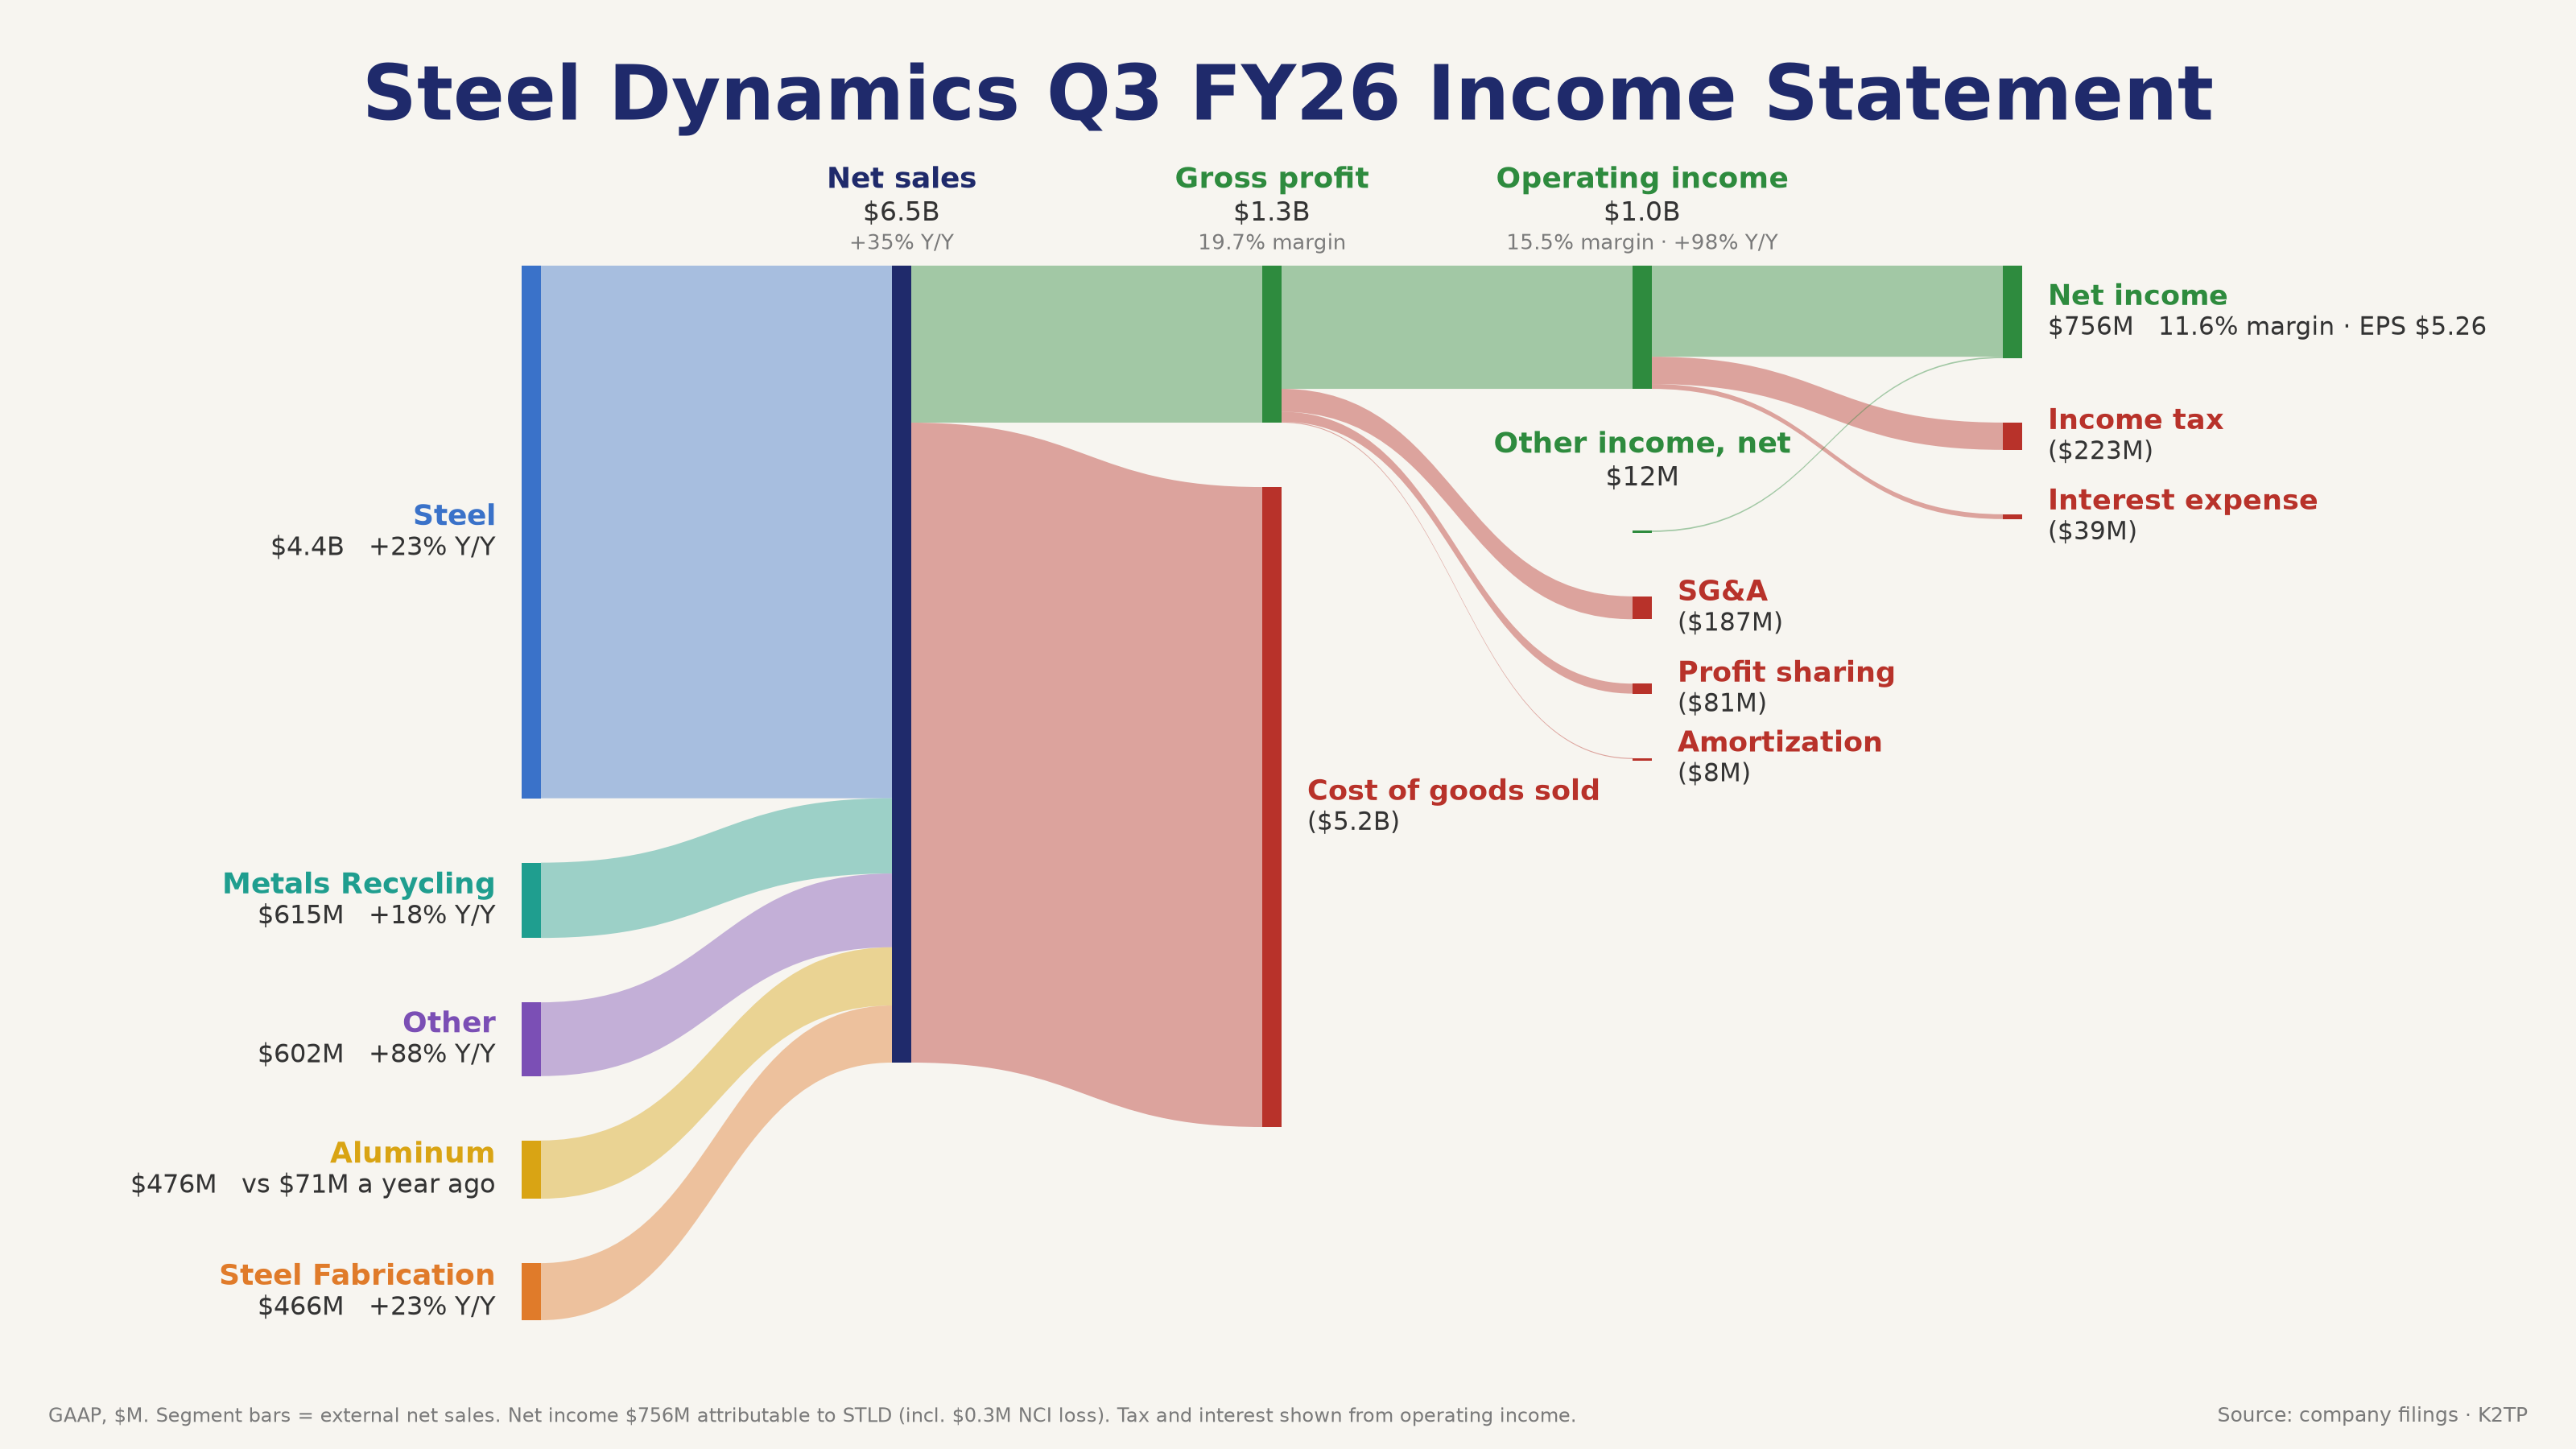
- Steel Dynamics (STLD), sau giờ: doanh thu thuần $6.51 tỷ (+35% YoY; đồng thuận Zacks $6.11 tỷ) 🟢; EPS pha loãng $5.26, thấp hơn guidance $5.34–$5.38 của chính hãng và mức đồng thuận ~$5.42 của Zacks 🔴 (dự báo khác nhau tuỳ nguồn)
- STLD: sản lượng thép giao kỷ lục 3.8 triệu tấn; lợi nhuận hoạt động $1.01 tỷ; lợi nhuận ròng $756 triệu; mua lại $276 triệu cổ phiếu. Cổ phiếu $245.17 (+1.92%) lúc đóng cửa → $233.79 (−4.64%) sau giờ
- Zions (ZION), sau giờ: EPS $1.78 so với dự báo ~$1.65 🟢; doanh thu $881 triệu so với ~$890 triệu 🔴; NIM 3.23% (từ 3.27%); nợ xấu xoá sổ ròng chỉ $3 triệu. Cổ phiếu $63.14 → $63.68 (+0.85%) sau giờ
- Fifth Third (FITB), trước giờ mở cửa: EPS điều chỉnh $1.13 so với đồng thuận Zacks $1.09 🟢 (EPS công bố $0.90 sau $0.23 chi phí sáp nhập và các khoản khác); doanh thu $3.28 tỷ FTE (+42% YoY) so với dự báo $3.34 tỷ; thu nhập lãi thuần +49% nhờ thương vụ Comerica. Cổ phiếu +0.28%
- Cleveland-Cliffs (CLF) +16.34% sau khi kết quả Q3 vượt kỳ vọng (EPS điều chỉnh $0.28 so với ước tính $0.21 của FactSet)
→ Nhu cầu thép mạnh (sản lượng kỷ lục, Cliffs vượt kỳ vọng), nhưng việc STLD hụt chính guidance của mình đã đè giá cổ phiếu. Tín dụng ngân hàng khu vực vẫn sạch.
THỊ TRƯỜNG: MEGA-CAP TĂNG, CỔ PHIẾU TRUNG BÌNH GIẢM
Chỉ số (đóng cửa):
- SPX 7,690.73 (+0.41%), biên độ ngày 7,684.79–7,731.18
- NDX 29,529.34 (+1.17%); Nasdaq Composite 26,430.89 (+1.11%)
- DJIA 51,966.03 (−0.07%)
- RUT 2,728.30 (+0.25%)
- RSP 213.40 (−0.32%)
- SOX 11,316.34 (+1.61%)
Diễn biến trong phiên: Trước giờ mở cửa ES +0.46% (7,739.75) khi nhóm chip bật lại và Brent hạ nhiệt. SPX mở cửa 7,702.77, xuống 7,684.79 lúc 7:04 AM PT, lên đỉnh 7,731.18 lúc 8:37 AM PT, ở 7,704.28 buổi trưa và 7,705.23 trước giờ đóng cửa, rồi trượt về 7,690.73 trong những phút cuối.
Luân chuyển ngành:
- Nhóm tăng: XLY +1.78%, XLK +1.36%, XLB +0.06%
- Nhóm giảm: XLU −2.01%, XLRE −1.16%, XLF −0.83%, XLE −0.64%, XLI −0.64%, XLV −0.60%, XLP −0.47%, XLC −0.21%
- Mega-cap: AMZN +4.98%, TSLA +3.76%, AVGO +1.78%, NVDA +1.38%, GOOGL +1.05%, MSFT +0.84%; AAPL −0.15%, META −0.55%
Nội tại thị trường:
- NYSE: số mã giảm gấp 1.69 lần số mã tăng; 83 đỉnh mới so với 265 đáy mới (Reuters)
- Nasdaq: 2,258 mã tăng so với 2,647 mã giảm; 31 đỉnh mới so với 361 đáy mới
- S&P 500: 12 đỉnh 52 tuần mới, 2 đáy mới
- Khối lượng: 15.27 tỷ cổ phiếu so với trung bình 20 phiên 17.26 tỷ
Biến động:
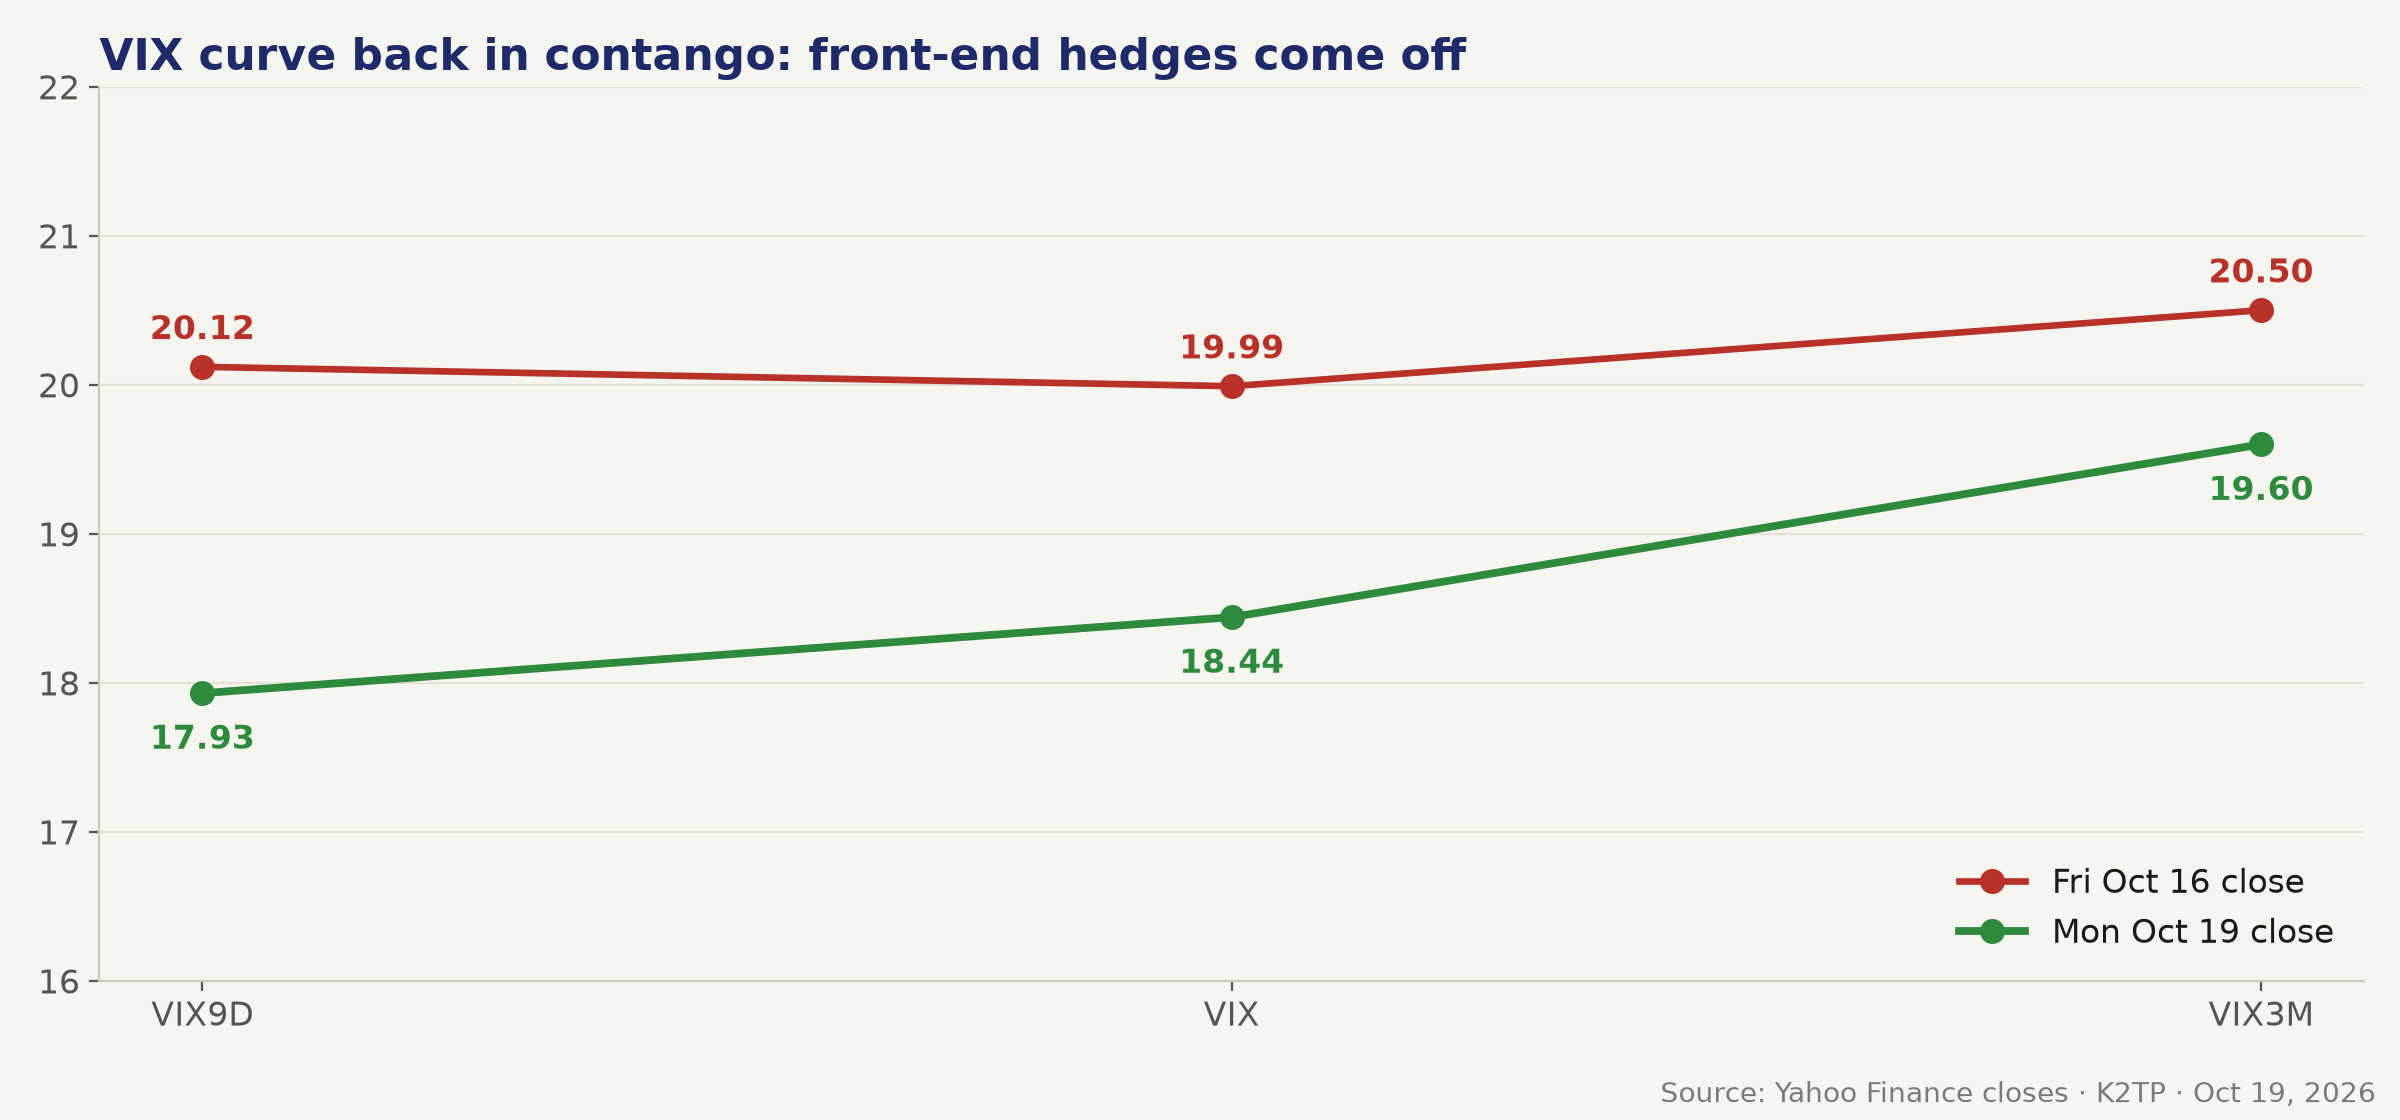
- VIX 18.44 (−7.75%), biên độ 17.39–18.93 (đỉnh trước giờ mở cửa)
- VIX9D 17.93 (từ 20.12), VIX3M 19.60 (từ 20.50): cấu trúc kỳ hạn trở lại contango sau khi gần như phẳng hôm thứ Sáu
- VVIX 106.93 (−2.71%)
Liên thị trường:
- DXY 101.98 (+0.14%); vàng chốt phiên $4,160.10 (−0.50%); BTC ~$81,500 (−0.6%)
Toàn cầu:
- Châu Á (thứ Hai): Nikkei −0.62% (64,916.70), Kospi +1.76% (5,768.01), Thượng Hải +0.39%
- Châu Âu: Euro Stoxx 50 −0.96%, DAX −1.18%, FTSE −1.08%, CAC −1.11%
- Tối nay (khoảng 7:00 PM PT): Kospi −2.8% và Nikkei −0.8%, SK Hynix giảm hơn 4% vì lo ngại về AI (Yonhap). ES +0.16% và NQ +0.02%, hồi lại từ mức NQ −0.47% lúc khoảng 6:25 PM PT
Các mức quan trọng của SPX:
- 7,756.84: đỉnh thứ Sáu
- 7,731.18: đỉnh thứ Hai, ngưỡng Bull
- 7,691.56: đáy buổi trưa thứ Sáu, đóng cửa ngay dưới mức này
- 7,690.73: giá đóng cửa
- 7,684.79: đáy thứ Hai, ngưỡng Bear
- VIX: 17.39 và 18.93
Góc option seller:
- Kịch bản Bull: SPX trên 7,731.18 với VIX dưới 17.39 sẽ nghiêng thị trường về RISK-ON trước Netflix. Kể cả khi đó, chỉ nên bán put premium thật xa tiền vì độ rộng thị trường còn hẹp.
- Kịch bản Bear: SPX dưới 7,684.79 với VIX trên 18.93 sẽ đưa regime về lại RISK-OFF trước Meta và Tesla. Khi đó nên giảm size short put hoặc dùng spread giới hạn rủi ro.
- Đường cong VIX trở lại contango, có lợi cho người bán premium. Nhưng Netflix (thứ Ba), Meta và Tesla (thứ Tư) là rủi ro sự kiện, nên tránh short straddle hoặc Iron Condor hẹp trên NDX và cổ phiếu riêng lẻ cho đến hết thứ Tư.
- Nhóm chip Châu Á yếu qua đêm, nên tránh mở vị thế 0DTE trong giờ đầu tiên của phiên thứ Ba.
CHỐT LẠI
- Nhóm chip và Amazon giúp Nasdaq bật lại thực sự, SOX dứt chuỗi giảm dài nhất kể từ 2008. Nhưng chỉ 3/11 ngành tăng và RSP giảm.
- Lợi suất tăng, giá dầu vẫn giữ phần bù rủi ro, và SPX trả lại phần lớn mức tăng trong 18 phút cuối.
- Regime chuyển từ RISK-OFF sang TRANSITION. Thị trường cần SPX trên 7,731.18 với VIX dưới 17.39 để nghiêng về RISK-ON.
Cần theo dõi ngày mai (PT):
- Trước giờ mở cửa: GE Aerospace, RTX, GM, 3M, Northrop Grumman, Halliburton
- 5:30 AM: số nhà khởi công tháng 9 (kỳ trước 1.275 triệu, dự báo 1.30 triệu) và giấy phép xây dựng
- Trong phiên: hợp đồng WTI tháng 11 đáo hạn
- Sau giờ: Netflix, SpaceX, Intuitive Surgical, Capital One, Chubb, United Airlines
- Thứ Tư: đấu giá trái phiếu 20 năm lúc 10:00 AM; Meta, Tesla, Lam Research, Texas Instruments và IBM công bố sau giờ
- 27–28/10: FOMC
Kỳ vọng Bull: SPX trên 7,731.18, VIX dưới 17.39, SOX trên 11,293.45 và 10Y quay về dưới 5.10%. Kỳ vọng Bear: SPX dưới 7,684.79, VIX trên 18.93 và Brent trên $110.69.
Nguồn: 4 bản tin K2TP ngày 19/10/2026 (Bản tin trước giờ mở cửa, Midday, Pre-Close, Evening Recap). Giá đóng cửa từ Yahoo Finance; giá dầu chốt phiên, độ rộng thị trường và tin tức từ Reuters, WSJ và CNBC; lợi suất 2Y từ đường cong par của Bộ Tài chính Mỹ; số liệu lợi nhuận từ công bố của STLD, ZION và FITB; Sankey lấy từ công bố chính thức Q3 2026 của Steel Dynamics. Analysis: K2TP Framework.