Market 10/16: Bán tháo AI vì nỗi lo nợ và Brent chạm $110 nhấn chìm Nasdaq, SPX có tuần tệ nhất kể từ tháng 6
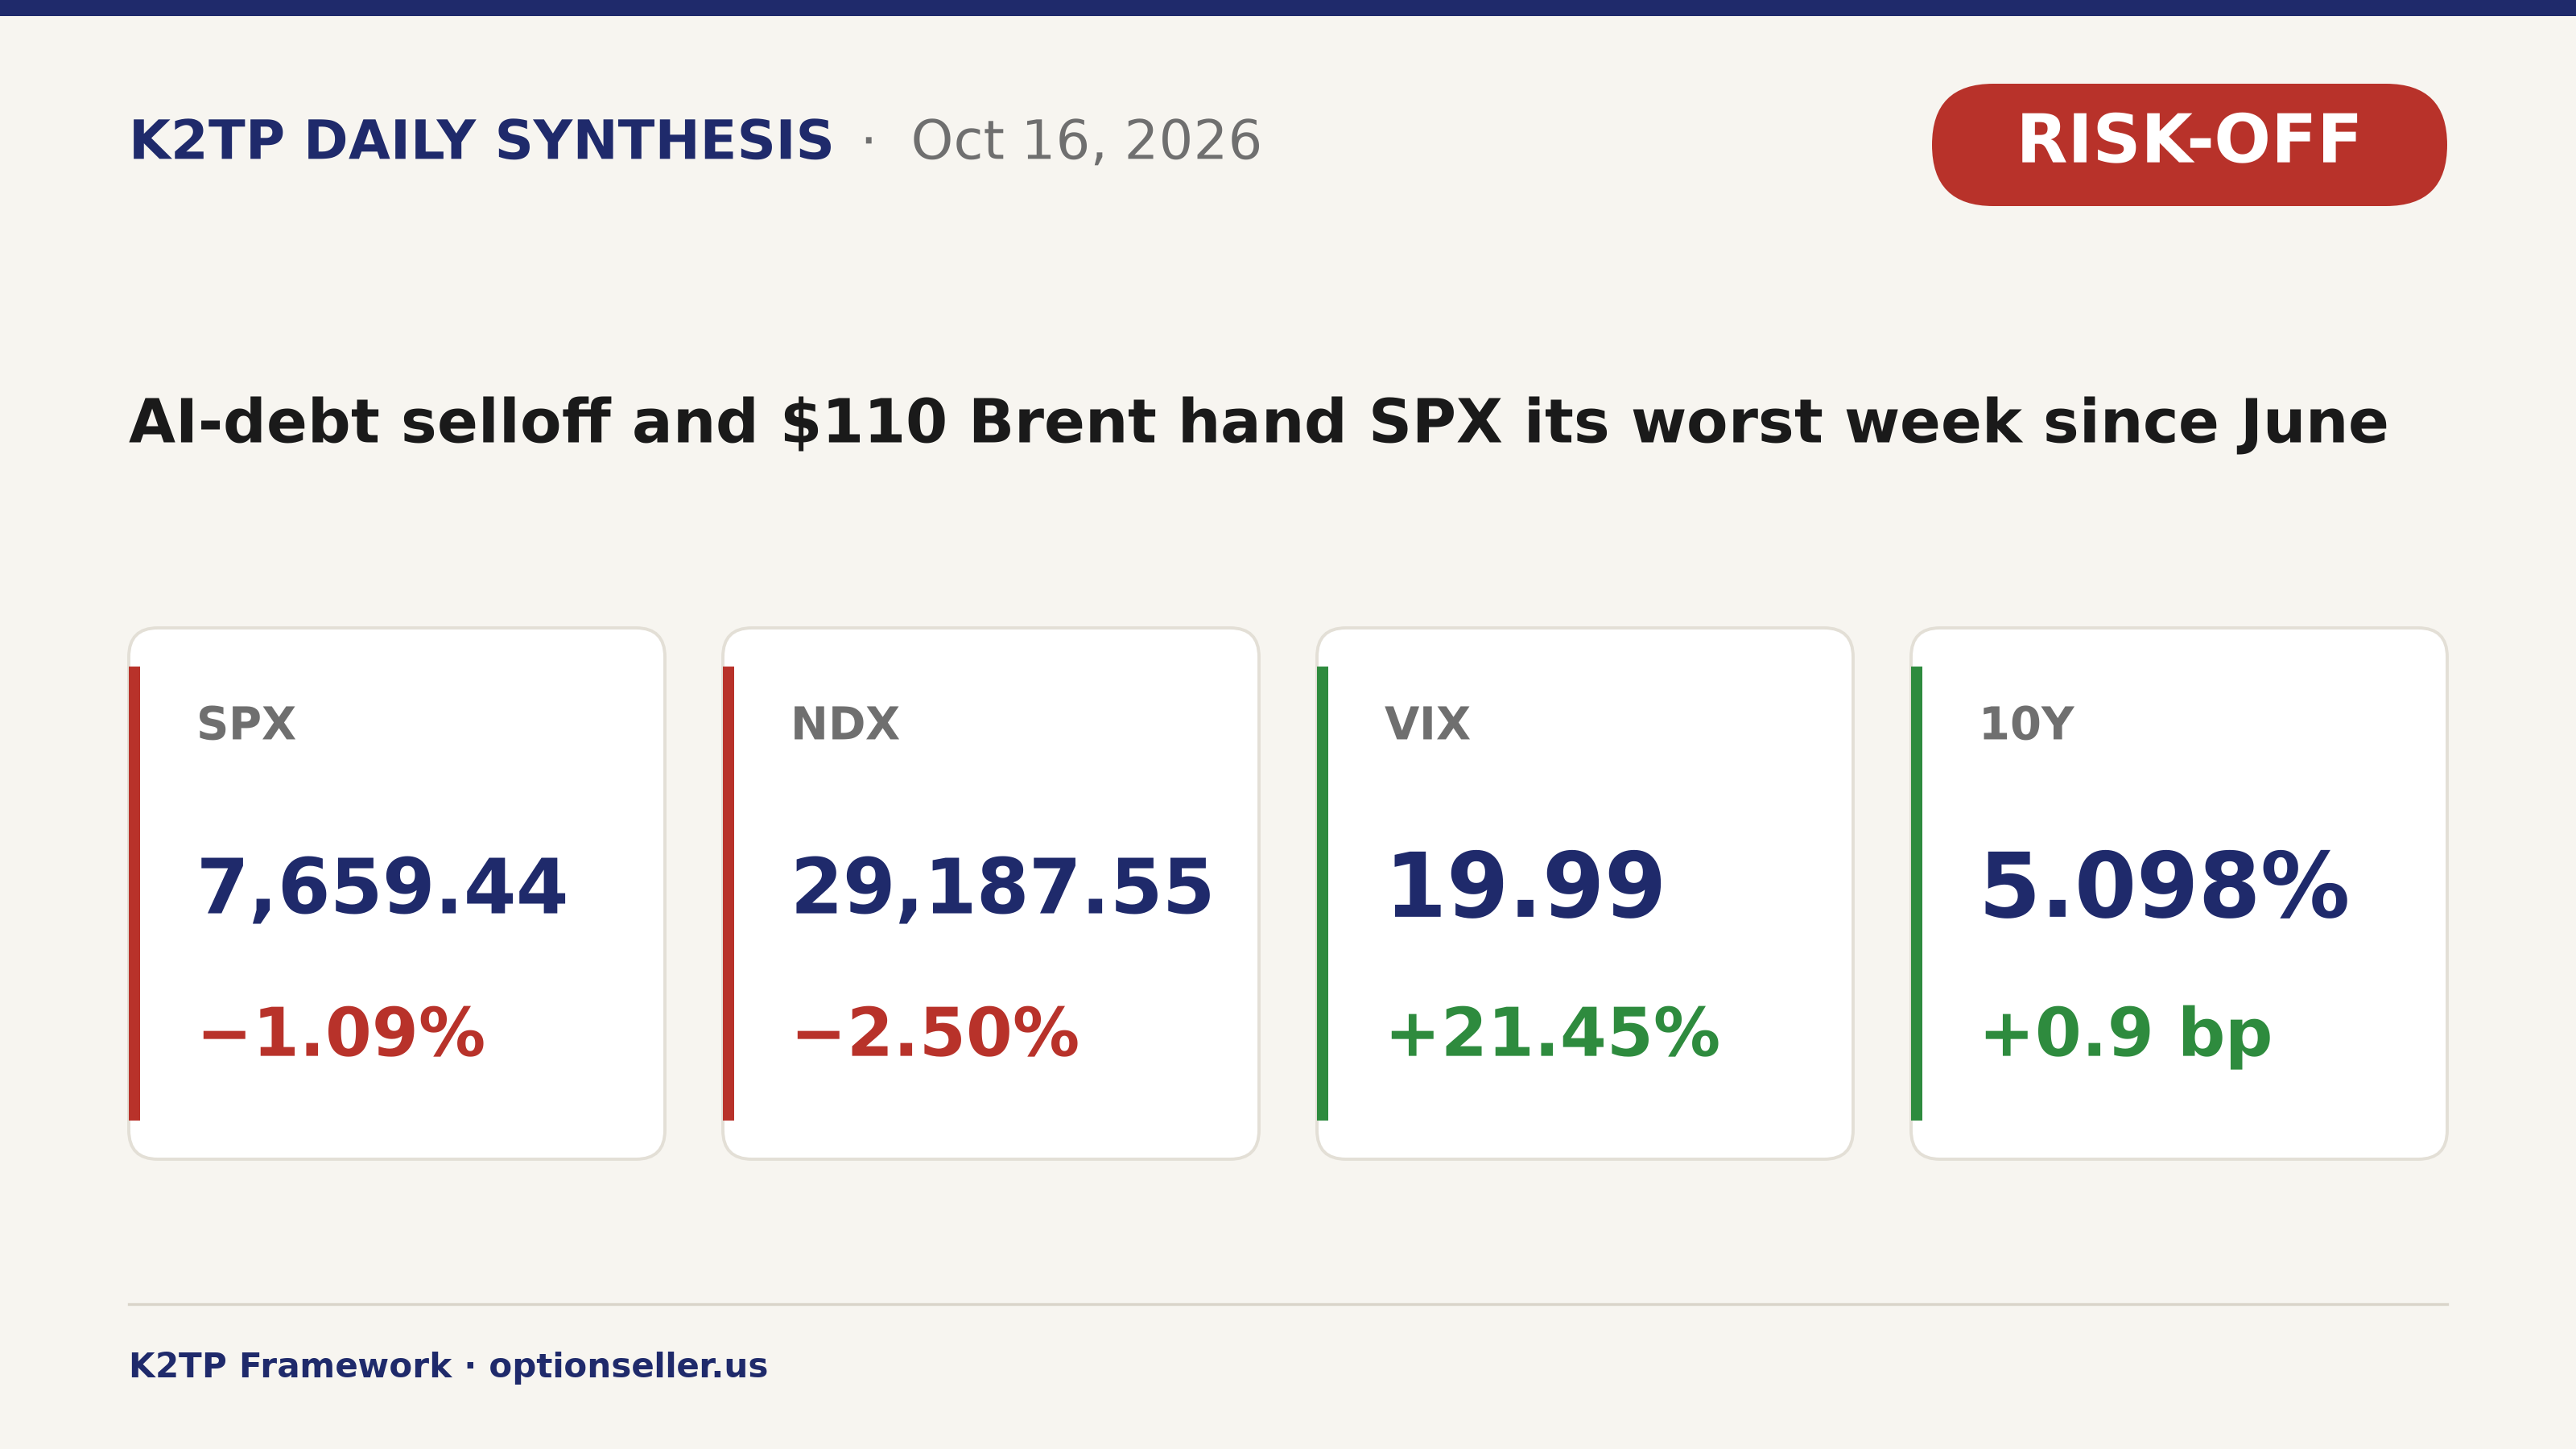
SPX −1.09%, NDX −2.50%, VIX +21.45%. Căng thẳng nợ của CoreWeave lan sang chip và các nền tảng lớn, trong khi giá dầu tăng vọt trước cuối tuần.
ĐIỂM TIN CHÍNH
- SPX −1.09% về 7,659.44 sau khi thất bại ở đỉnh mở cửa 7,756.84; NDX −2.50%, Dow −0.34%
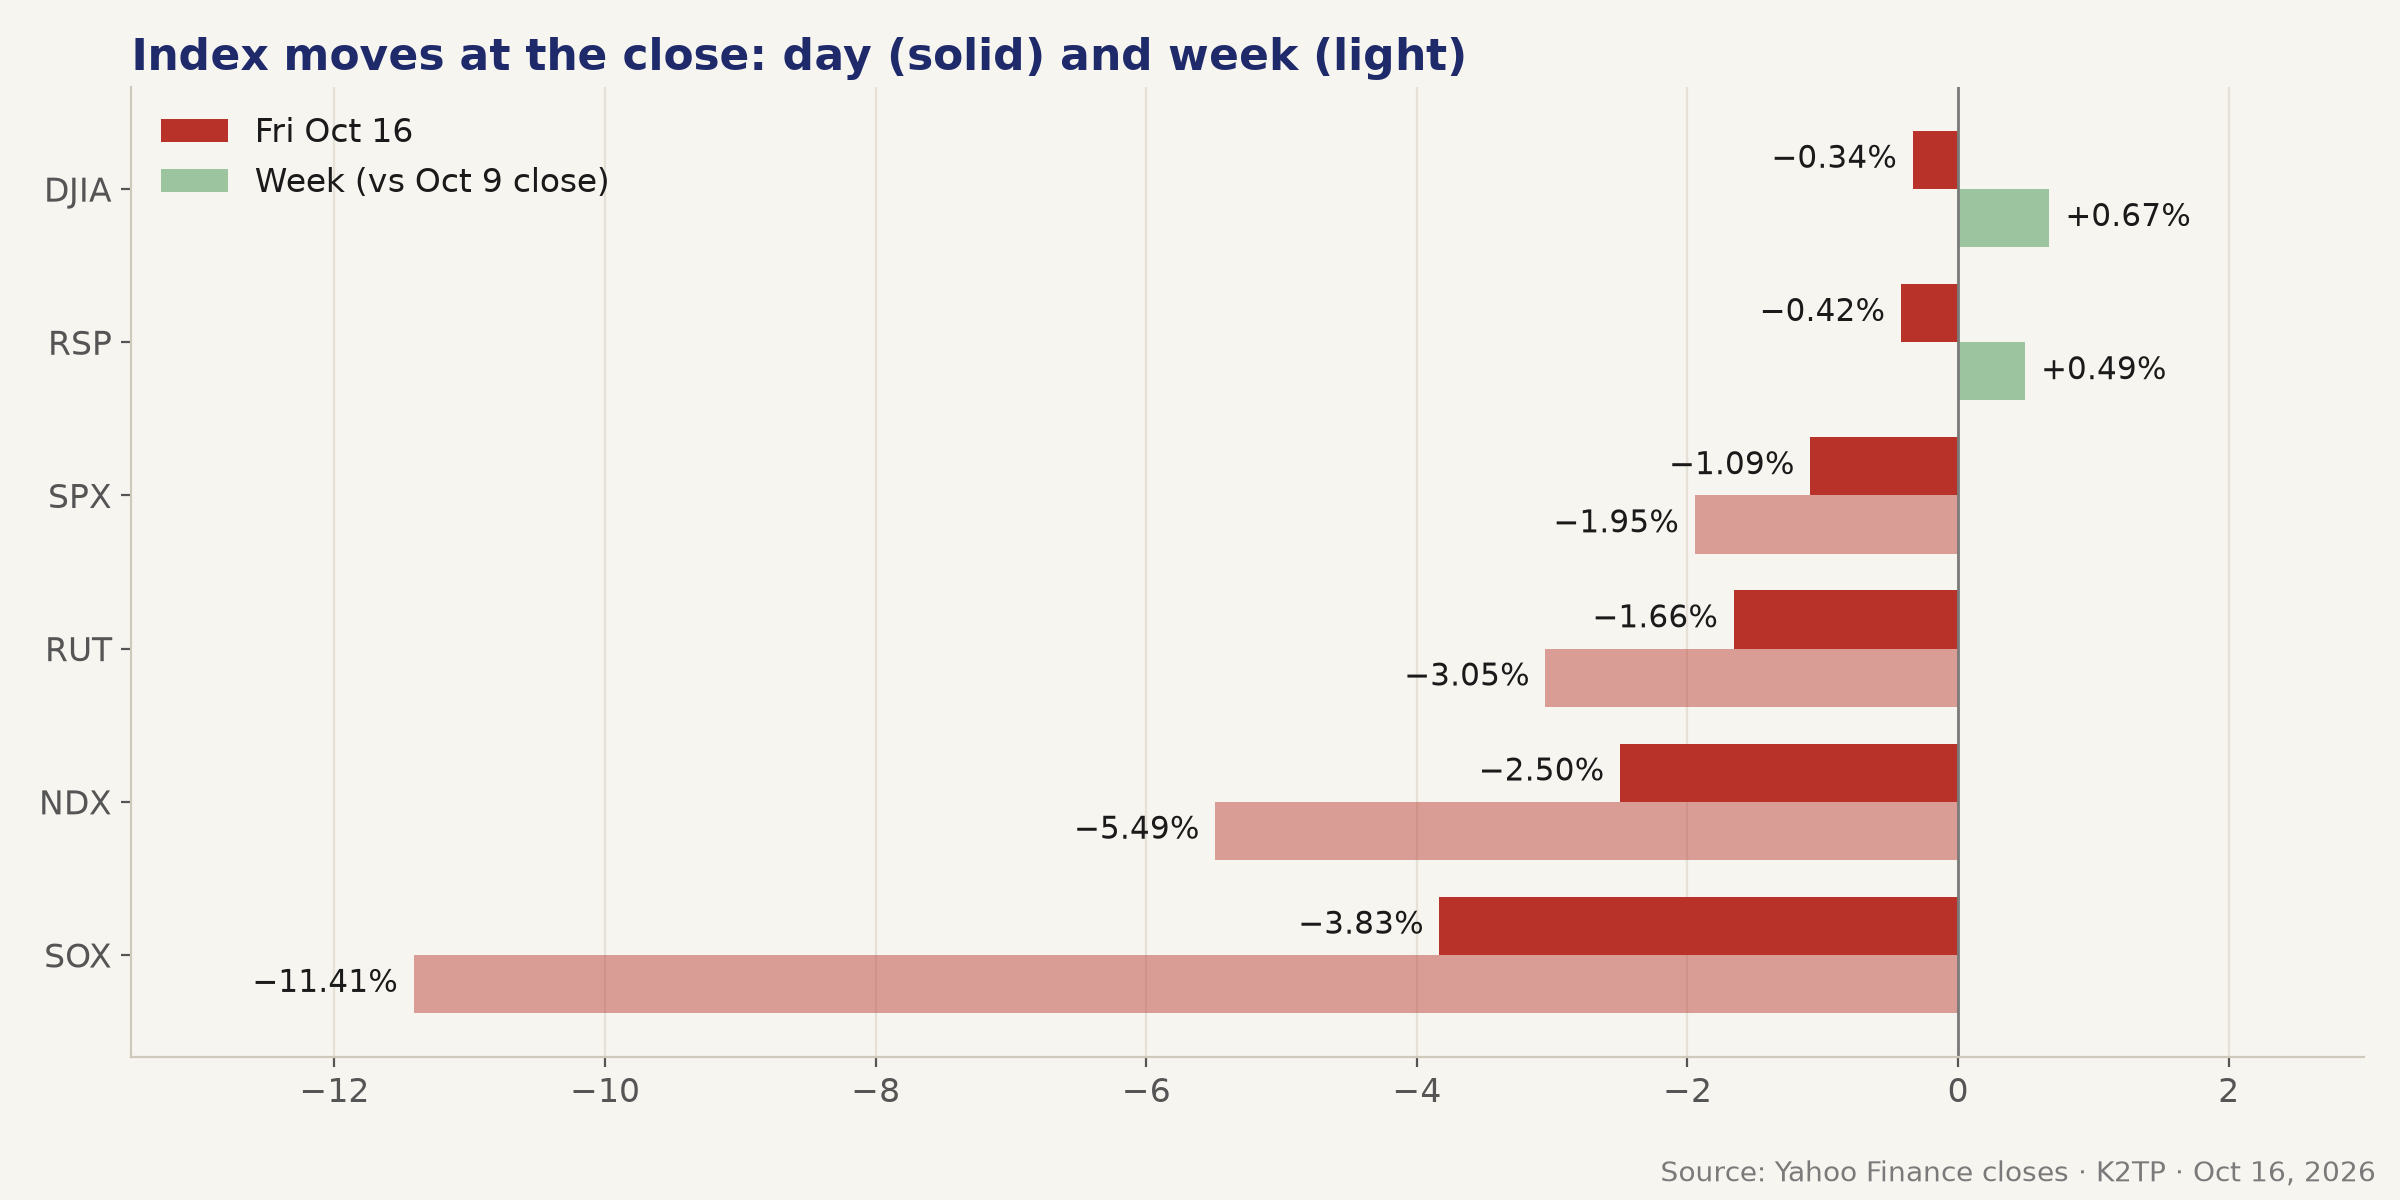
- Tuần tệ nhất kể từ tháng 6: SPX −1.95%, Nasdaq Composite −4.48%, NDX −5.49%; riêng Dow vẫn tăng 0.67%
- CoreWeave −11.91% về $61.39, giảm khoảng 25% trong 5 phiên; trái phiếu của hãng có lợi suất trên 15% (Reuters)
- SOX −3.83%, phiên giảm thứ 8 liên tiếp, −11.41% trong tuần
- Brent chốt phiên +3.7% ở $109.86 sau khi chạm $110 lần đầu kể từ tháng 5; XLE +2.52% dẫn đầu
- VIX 19.99 (+21.45%), đỉnh trong phiên 22.31; đường cong VIX gần như đi ngang
- 10Y gần như không đổi: 5.098% (+0.9 bp). Đợt bán tháo không đến từ lãi suất
- Giá nhập khẩu nóng (+1.1% MoM so với dự báo +0.8%); sản xuất công nghiệp +0.7%
- Warsh không đưa ra định hướng cho tháng 10; xác suất tăng lãi suất tháng 10 ~16% trước giờ mở cửa
- Regime: 🟡 TRANSITION trước giờ mở cửa → 🔴 RISK-OFF từ trưa đến lúc đóng cửa
CĂNG THẲNG NỢ AI LAN TỪ NEOCLOUD SANG CHIP VÀ NỀN TẢNG
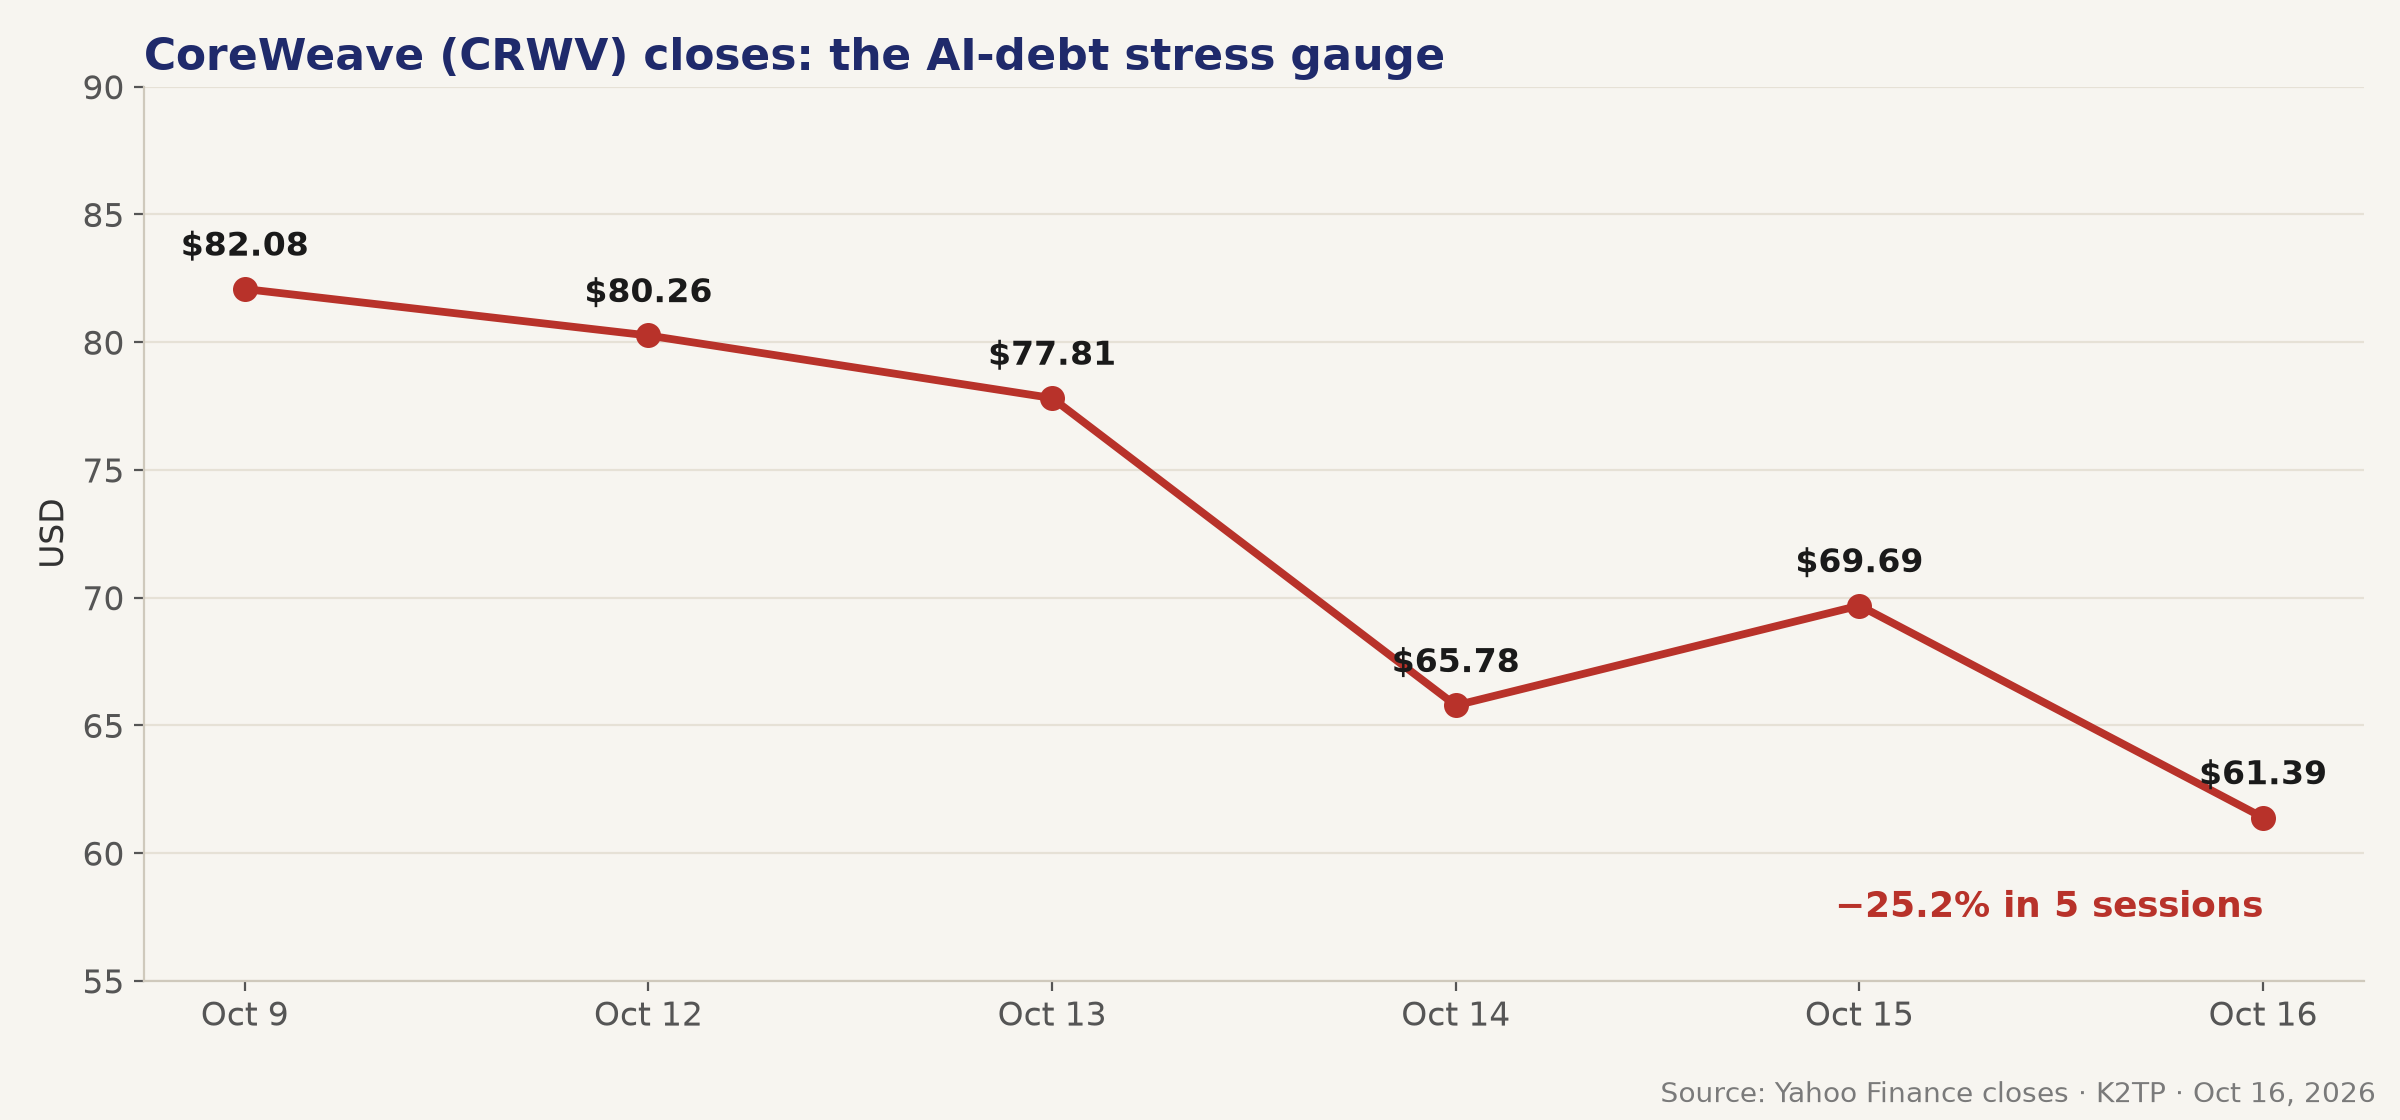
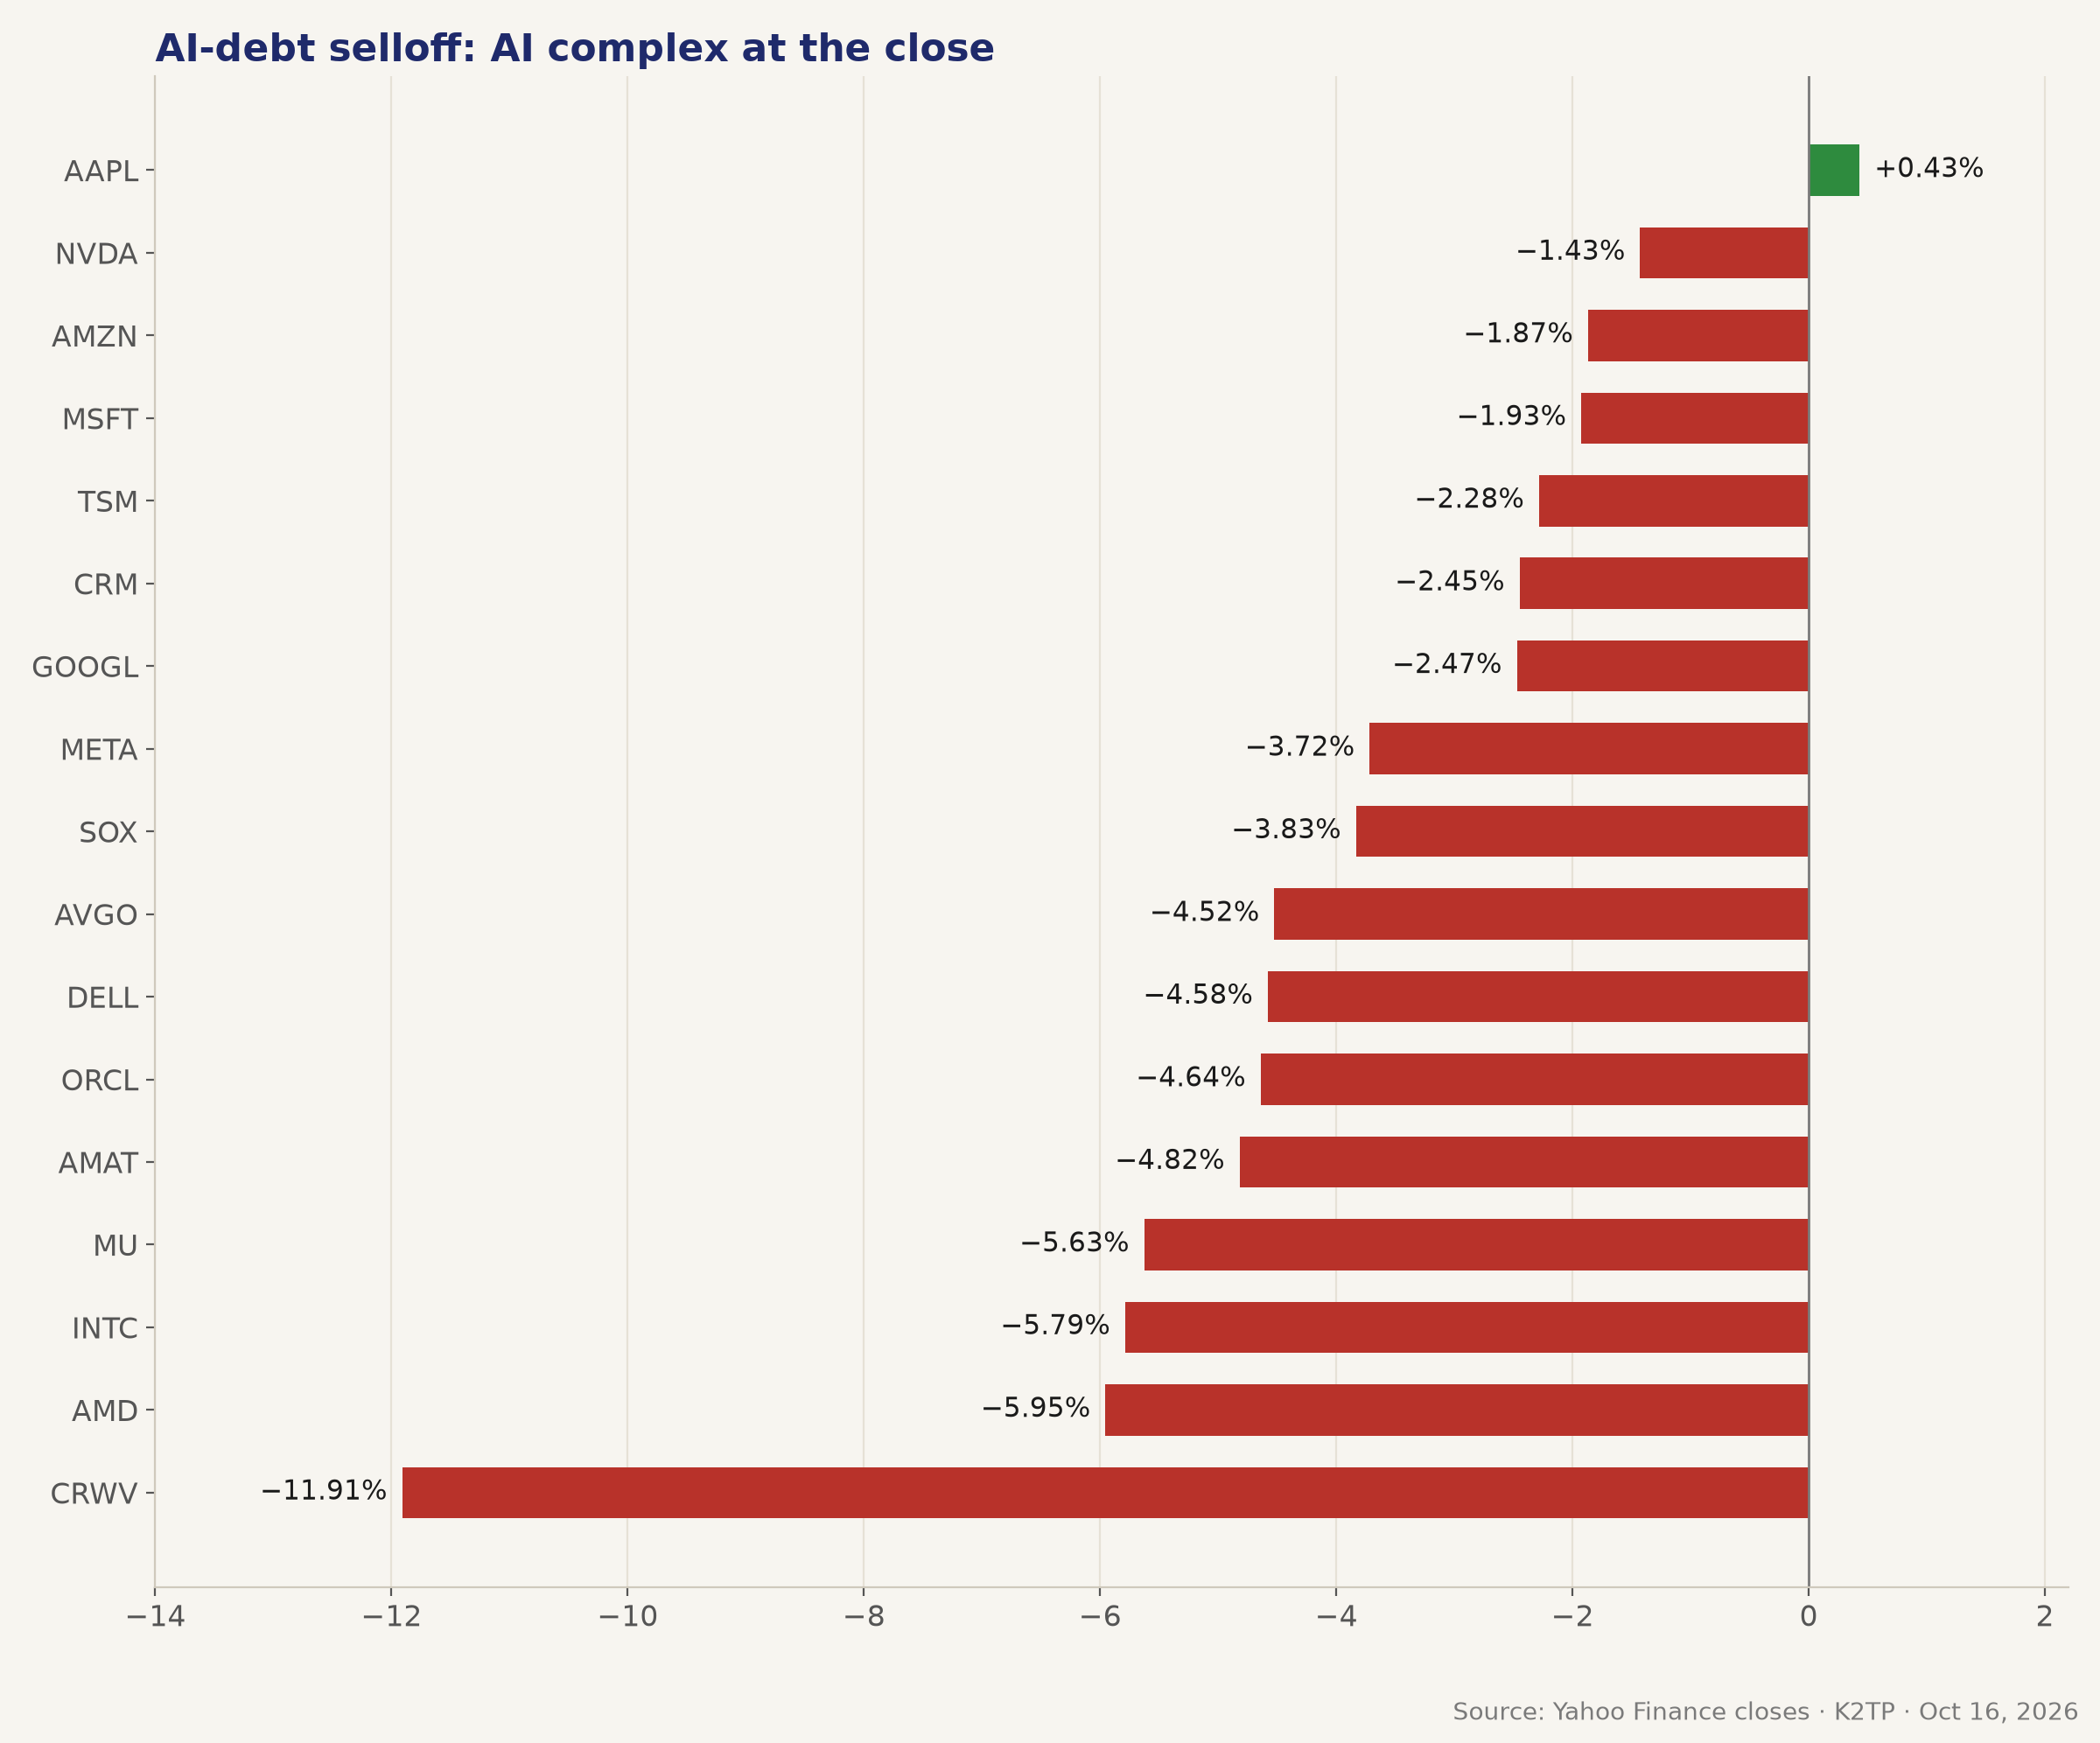
- CoreWeave (CRWV): $69.69 → $61.39 (−11.91%); ngày 9/10 còn $82.08, tức giảm khoảng 25% trong 5 phiên 🔴
- Reuters: trái phiếu CoreWeave bị bán mạnh trong tuần, lợi suất vượt 15%; một số nhà đầu tư Anthropic đang cân nhắc mức định giá IPO thấp hơn
- Chip: AMD −5.95%, INTC −5.79%, MU −5.63%, AMAT −4.82%, AVGO −4.52%, TSM −2.28%, NVDA −1.43%
- Nền tảng và phần mềm: ORCL −4.64%, DELL −4.58%, META −3.72%, GOOGL −2.47%, CRM −2.45%, MSFT −1.93%, AMZN −1.87%
- AAPL +0.43% là mega-cap lớn duy nhất đóng cửa tăng
- Nhịp hồi của CRWV hôm thứ Năm nhờ phát biểu của Huang (+5.94%) đã bị xoá sạch
→ Thị trường đang định giá chi phí vốn vay cho AI, không phải nhu cầu AI. Chừng nào CRWV và trái phiếu của hãng chưa ổn định, mọi nhịp hồi của semi chỉ là nhịp trading, chưa phải đảo chiều.
SPX THẤT BẠI NGAY ĐẦU PHIÊN VÀ PHÁ MỌI NGƯỠNG BEAR
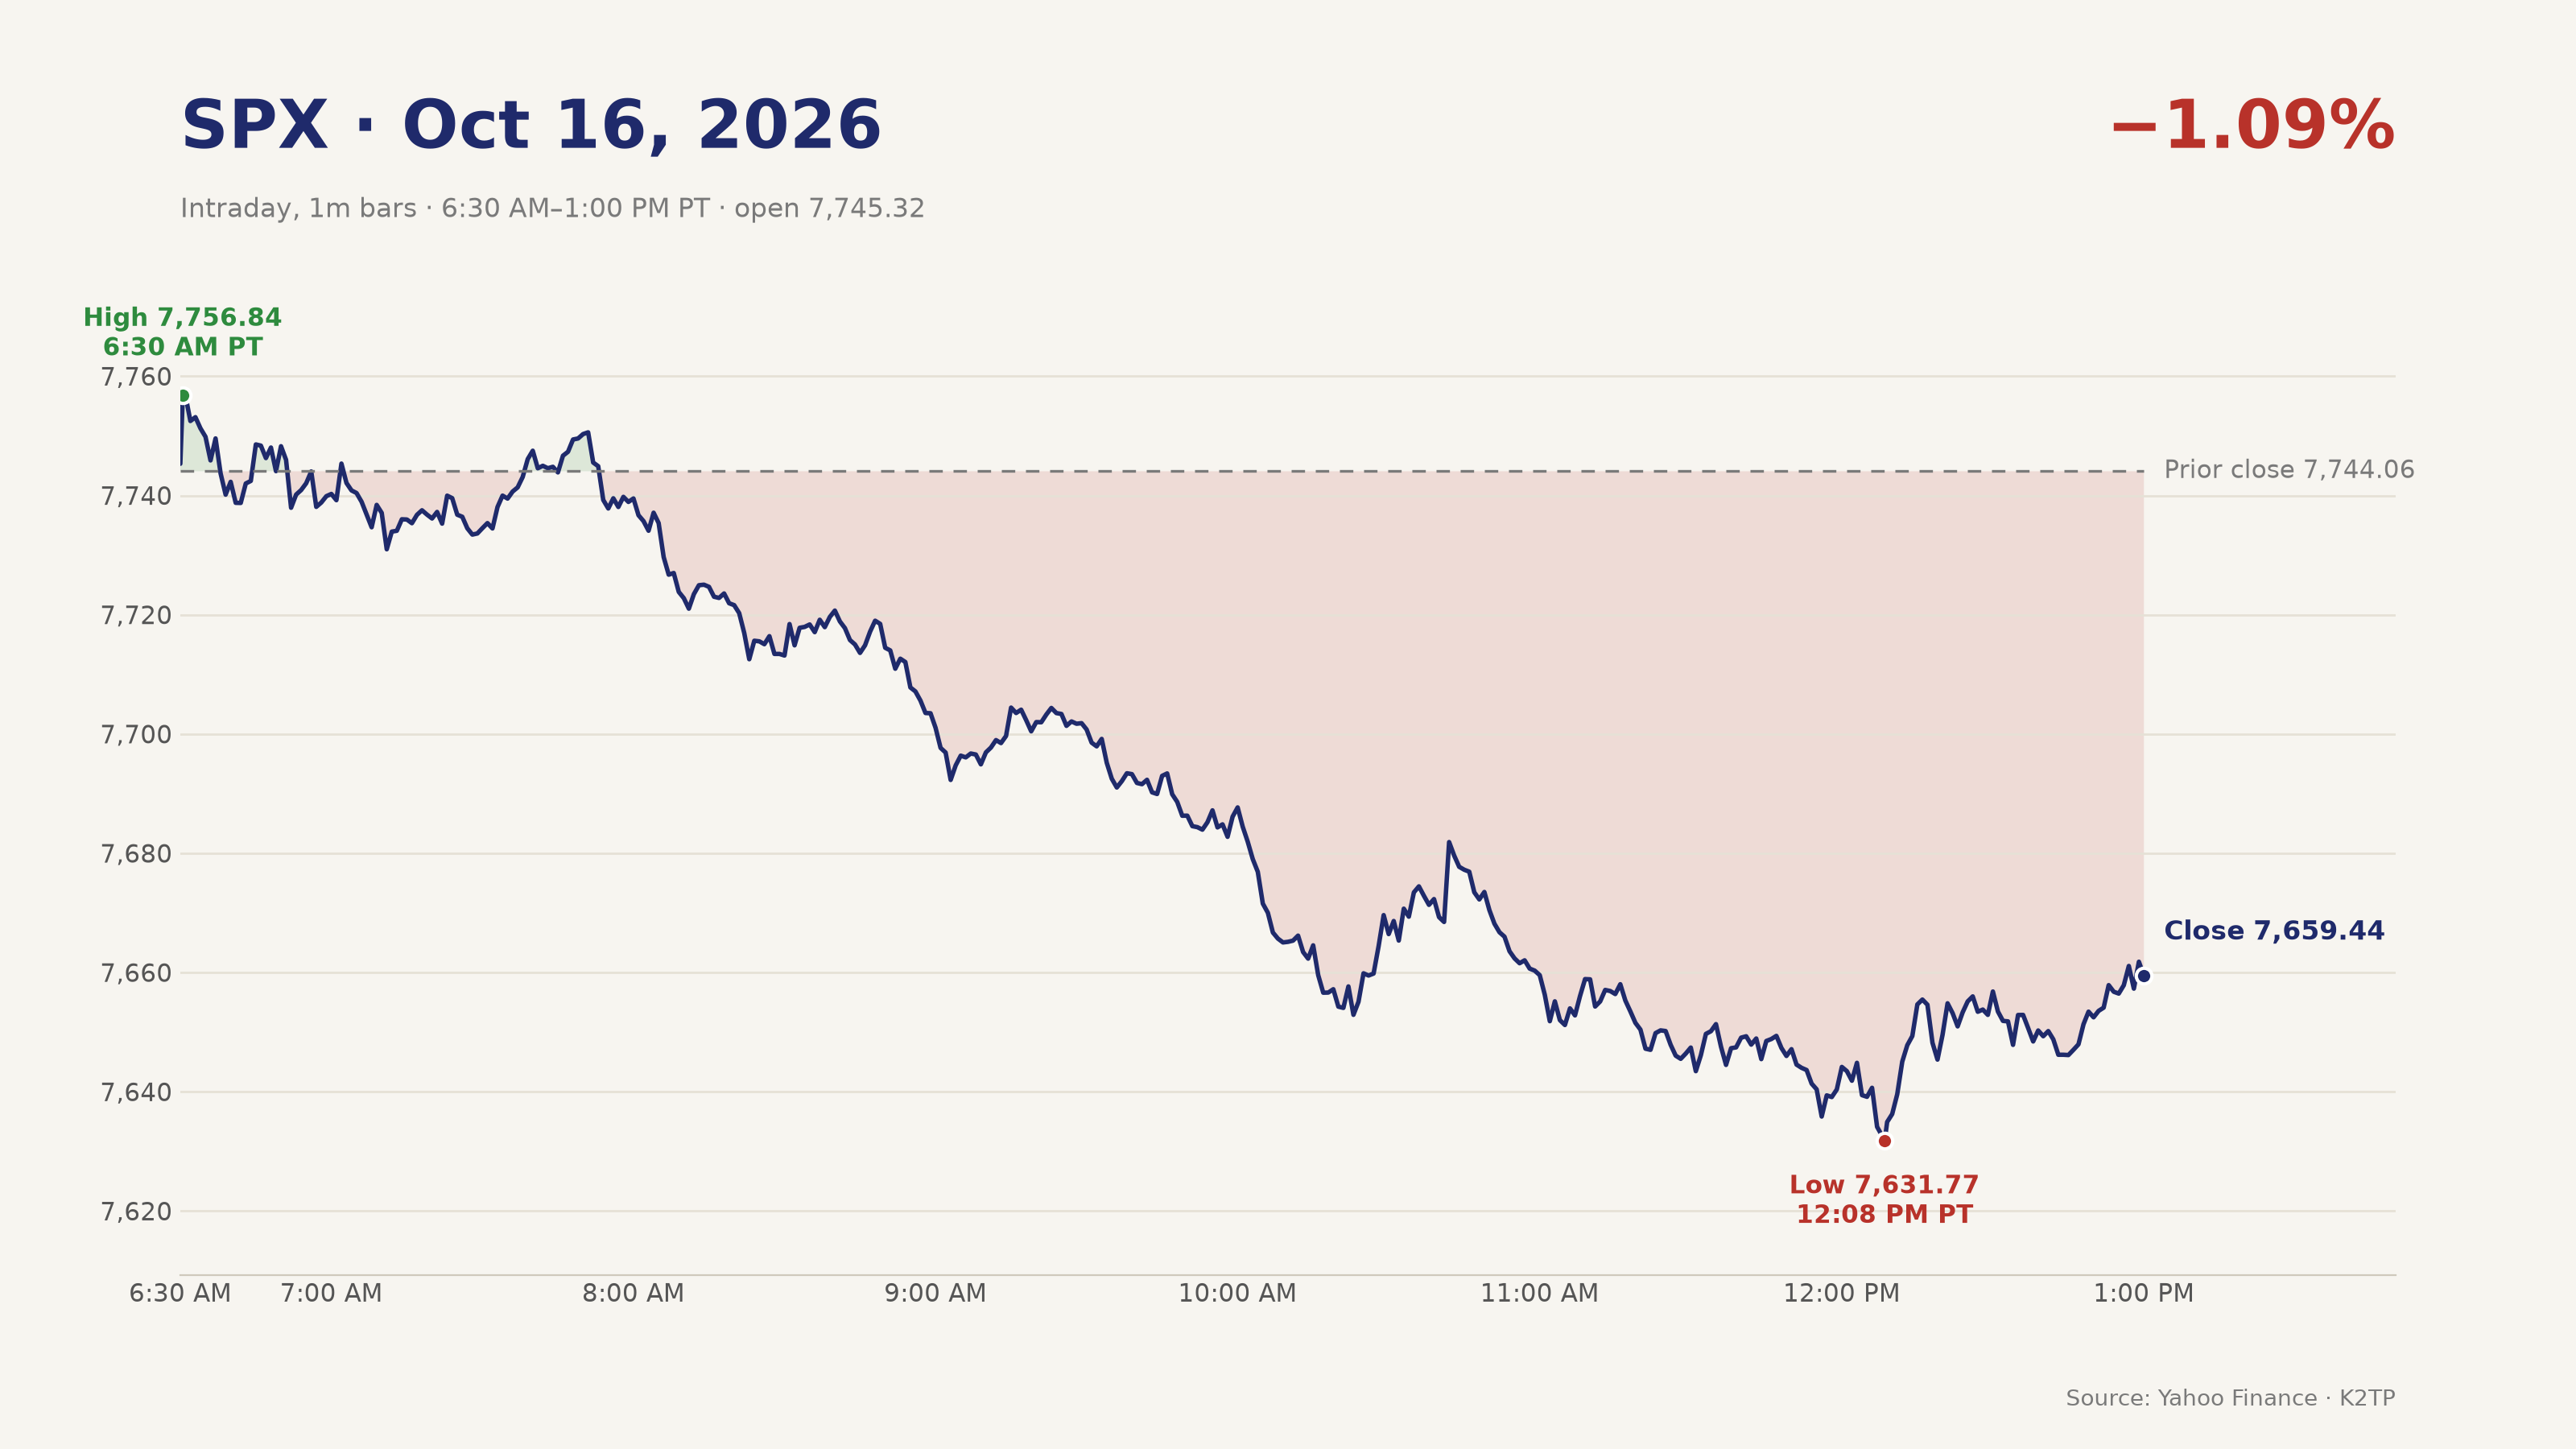
- Mở cửa 7,745.32, chạm đỉnh 7,756.84 ngay phút đầu tiên (6:30 AM PT), sau đó trượt dần
- Buổi trưa 7,702.65 (−0.53%); trước giờ đóng cửa 7,634.21 (−1.42%)
- Đáy phiên 7,631.77 lúc 12:08 PM PT, rồi hồi khoảng 28 điểm và đóng cửa ở 7,659.44 (−84.62 điểm)
- Ngưỡng Bear của bản tin sáng (SPX dưới 7,718.94, VIX trên 16.46) kích hoạt trước buổi trưa; ngưỡng Bear buổi trưa (SPX dưới 7,691.56, VIX trên 17.34) kích hoạt trước giờ đóng cửa
- Ngưỡng Bear của bản Pre-Close (SPX dưới 7,634.12 và VIX trên 22.31) không được xác nhận: SPX có thủng 7,634.12 nhưng VIX đóng cửa ở 19.99, dưới đỉnh 22.31
→ Nhịp hồi giờ cuối giúp giảm bớt mức lỗ nhưng vẫn còn cách xa 7,691.56. Đây không phải tín hiệu đảo chiều.
DẦU: BRENT CHẠM $110 VÌ LO NGẠI NGUỒN CUNG TRUNG ĐÔNG
- Brent: chốt phiên $109.86 (+$3.94, +3.7%), cao nhất kể từ 19/5; có lúc chạm $110 trong phiên (Reuters) 🔴
- WTI (Yahoo CL=F): $99.04 (+2.63%), đỉnh trong phiên $99.34
- Nguyên nhân (Reuters): các vụ tấn công quanh eo biển Hormuz tăng vọt trong 10 ngày qua, cùng nghi ngờ về khả năng Nga cung cấp diesel
- Yếu tố bù đắp: IEA đồng ý xả hơn 20 triệu thùng nhiên liệu; Bộ Năng lượng Mỹ mời chào đề xuất hoán đổi tối đa 17 triệu thùng từ kho dự trữ chiến lược SPR
- XLE +2.52%, sector ETF tốt nhất
→ Dầu quanh $100–110 sau một tuần CPI và PPI nóng sẽ gây áp lực lên P/E, nhất là với cổ phiếu tăng trưởng (Reuters: giá dầu cao thường đè nặng lên hệ số P/E).
GIÁ NHẬP KHẨU NÓNG, SẢN XUẤT CÔNG NGHIỆP VỮNG
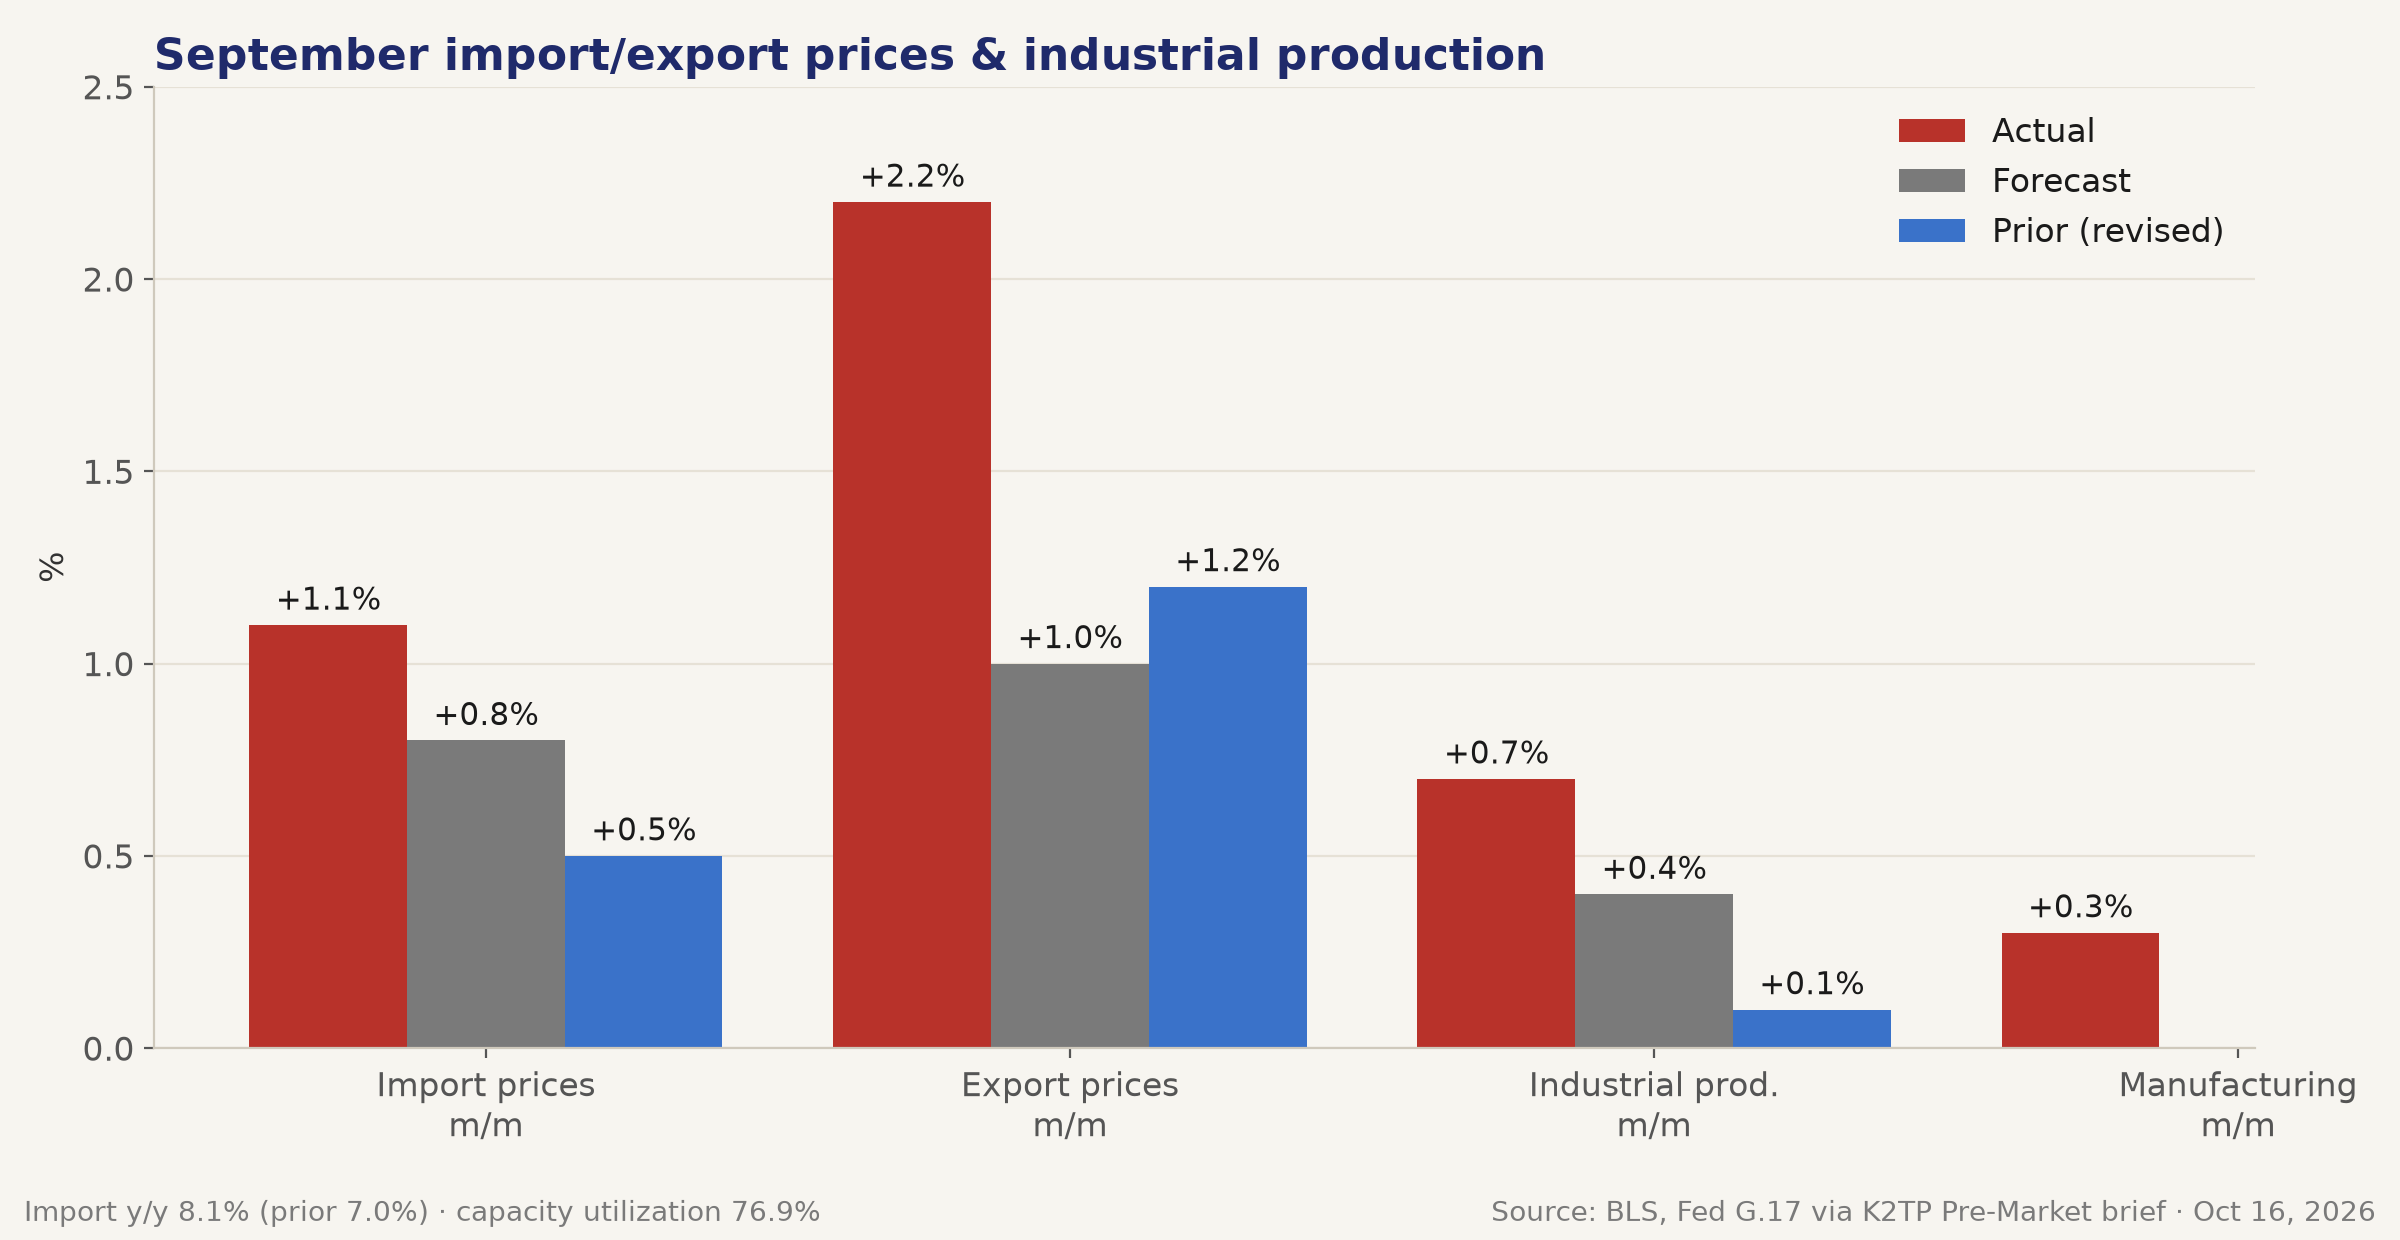
- Giá nhập khẩu: +1.1% MoM (dự báo +0.8%, tháng trước điều chỉnh +0.5%) 🔴; 8.1% YoY (tháng trước 7.0%)
- Giá xuất khẩu: +2.2% MoM (dự báo +1.0%, tháng trước điều chỉnh +1.2%) 🔴
- Sản xuất công nghiệp: +0.7% MoM (dự báo +0.4%, tháng 8 điều chỉnh +0.1%) 🟢; chế tạo +0.3%, tiện ích +3.5%
- Hiệu suất sử dụng công suất: 76.9% (tháng 8 điều chỉnh 76.4%)
→ Số liệu giá nóng thứ ba trong tuần, sau CPI và PPI. Hoạt động kinh tế vẫn vững nên Fed không có lý do để ôn hoà hơn.
FED: WARSH KHÔNG ĐỊNH HƯỚNG, RỦI RO TĂNG LÃI SUẤT DỜI VỀ SAU
- Warsh tại IMF (Bangkok): ông không "đoán trước các cuộc họp" và Fed "không còn làm việc đó nữa" khi nói về việc báo trước quyết định; ông gọi AI là thay đổi kinh tế quan trọng nhất trong đời mình
- Xác suất tăng lãi suất tháng 10: ~29% (tối thứ Năm) → ~16.1%, giữ nguyên ~83.9% (Investing.com Fed Rate Monitor, ~5:45 AM PT). Không có số liệu cập nhật được xác minh trong phần còn lại của ngày
- Barclays hiện dự báo Fed tăng 25 bp vào tháng 12 và tháng 1 (Reuters)
- FOMC: 27–28/10
→ Tháng 10 nhiều khả năng giữ nguyên, nhưng lộ trình tăng lãi suất chỉ dời lại chứ chưa biến mất. Điều đó khiến trái phiếu dài hạn không đỡ được đợt bán tháo cổ phiếu tăng trưởng.
TRÁI PHIẾU: KHÔNG CÓ DÒNG TIỀN TRÚ ẨN
- 10Y: 5.098% (+0.9 bp); 5Y 4.899% (không đổi); 30Y 5.436% (+0.7 bp); T-bill 13 tuần 4.070% (−1.8 bp)
- 2Y 4.734% (−1.3 bp) theo MarketWatch, tuần giảm mạnh nhất kể từ tháng 8
- Cả tuần: 10Y 5.244% → 5.098% (−14.6 bp). MarketWatch cho biết 30Y có tuần giảm mạnh nhất trong hơn một năm
- DXY 101.78 (−0.06%); vàng $4,186.70 (+0.40%); BTC ~$81,300 (−1.03%)
→ Cổ phiếu giảm 1–2.5% trong khi 10Y gần như đứng yên. Giá dầu cao đã triệt tiêu dòng tiền tìm nơi an toàn thường thấy.
ĐỆM LUÂN CHUYỂN MỎNG DẦN: PHÒNG THỦ TRỤ VỮNG, CÔNG NGHỆ GÃY
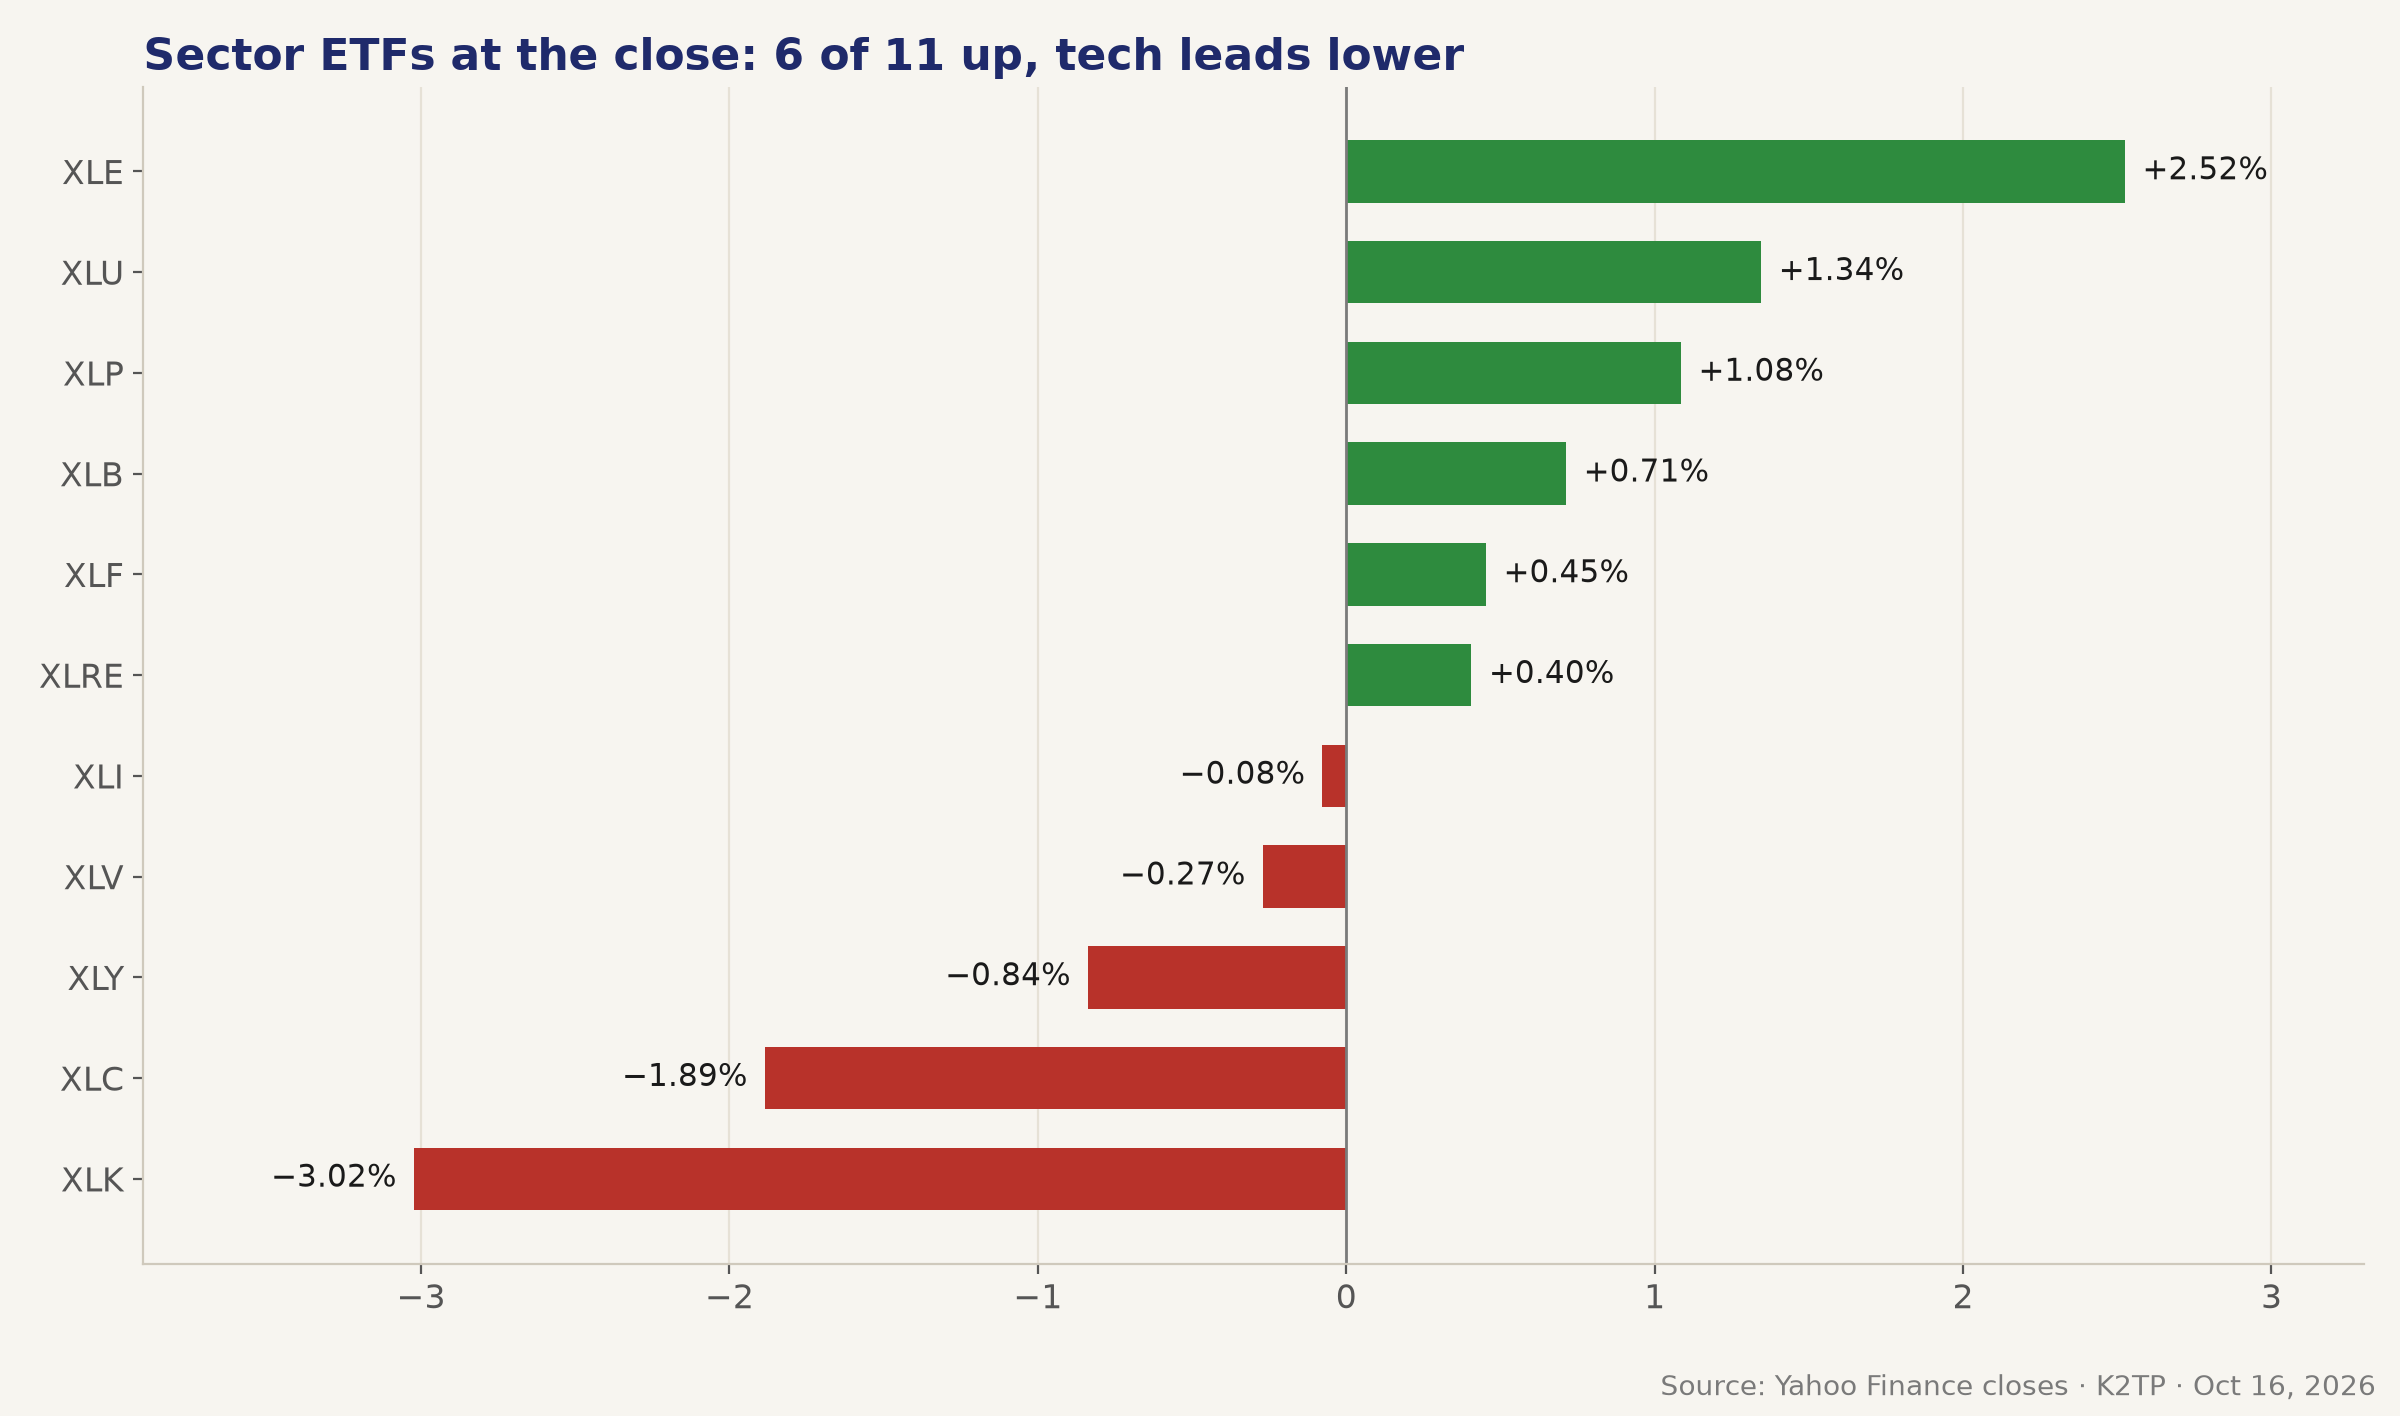
- 6/11 sector ETF đóng cửa tăng: XLE +2.52%, XLU +1.34%, XLP +1.08%, XLB +0.71%, XLF +0.45%, XLRE +0.40%
- Nhóm giảm: XLK −3.02%, XLC −1.89%, XLY −0.84%, XLV −0.27%, XLI −0.08%
- RSP −0.42% so với SPX −1.09%: cổ phiếu trung bình giảm ít hơn nhiều so với chỉ số theo vốn hoá
- Nhưng RUT −1.66% cũng giảm theo, nên giao dịch luân chuyển (Dow, small caps) không còn bù được cho AI
- Ngân hàng lớn vững: WFC +1.35%, JPM +1.25%, C +0.85%; BAC −0.91%, SCHW −2.34%
→ Dòng tiền đang trú ẩn vào năng lượng, tiện ích và hàng thiết yếu chứ không luân chuyển sang small caps. Đây là thị trường phòng thủ, không phải thị trường khoẻ.
BÁO CÁO TÀI CHÍNH: NGÂN HÀNG KHU VỰC VÀ TRAVELERS
- Travelers (TRV): lợi nhuận ròng $1.917 tỷ, EPS $9.04; EPS lõi $9.18 so với $8.14 cùng kỳ; combined ratio 86.8%; thu nhập đầu tư ròng kỷ lục $1.098 tỷ. Cổ phiếu +1.47% 🟢
- Truist (TFC): EPS pha loãng $0.56; EPS điều chỉnh $1.16 (+12% YoY), phản ánh thương vụ bán khoản vay RAC và tái cơ cấu danh mục chứng khoán. Cổ phiếu +1.07%
- M&T Bank (MTB): lợi nhuận ròng $775 triệu, EPS pha loãng $5.04 (cùng kỳ $4.82). Cổ phiếu −1.54%
- Citizens (CFG): lợi nhuận ròng $636 triệu (+29% YoY), EPS $1.41 (+34% YoY), ROTCE 15.1%, nâng cổ tức 13% lên $0.52. Cổ phiếu −0.11%
- Sau giờ: không có báo cáo lớn nào
→ Kết quả của ngân hàng và bảo hiểm khá tốt, giúp XLF giữ sắc xanh. Vấn đề của thị trường là vốn vay cho AI, không phải tín dụng ngân hàng.
THỊ TRƯỜNG: LỰC BÁN AI LẤN ÁT DÒNG TIỀN PHÒNG THỦ
Chỉ số (đóng cửa):
- SPX 7,659.44 (−1.09%), biên độ ngày 7,631.77–7,756.84
- NDX 29,187.55 (−2.50%); Nasdaq Composite 26,140.03 (−2.15%)
- DJIA 52,002.41 (−0.34%)
- RUT 2,721.37 (−1.66%)
- RSP 214.09 (−0.42%)
- SOX 11,137.29 (−3.83%)
Cả tuần (so với đóng cửa 9/10):
- SPX −1.95%, NDX −5.49%, Nasdaq Composite −4.48%, RUT −3.05%, SOX −11.41%
- DJIA +0.67% và RSP +0.49% kết thúc tuần trong sắc xanh
- Nasdaq dứt chuỗi 4 tuần tăng; SPX có tuần giảm thứ 4 trong 6 tuần (Investopedia)
Diễn biến trong phiên: Trước giờ mở cửa ES +0.17% (7,804.25) sau phát biểu của Warsh. SPX mở cửa 7,745.32, chạm 7,756.84 ngay phút đầu và không bao giờ lấy lại được. Buổi trưa SPX ở 7,702.65, trước giờ đóng cửa 7,634.21, chạm đáy 7,631.77 lúc 12:08 PM PT và đóng cửa ở 7,659.44.
Luân chuyển ngành:
- Nhóm tăng: XLE +2.52%, XLU +1.34%, XLP +1.08%, XLB +0.71%
- Nhóm giảm: XLK −3.02%, XLC −1.89%, XLY −0.84%
- Mega-cap: AAPL +0.43%; NVDA −1.43%, AMZN −1.87%, MSFT −1.93%, TSLA −2.13%, GOOGL −2.47%, META −3.72%, AVGO −4.52%
Nội tại thị trường:
- Lúc trước giờ đóng cửa (Reuters): trong S&P 500, mã giảm nhiều hơn mã tăng với tỷ lệ 1.3:1; Nasdaq có 49 đỉnh mới so với 263 đáy mới
- Số liệu A/D chính thức lúc đóng cửa: chưa có
Biến động:
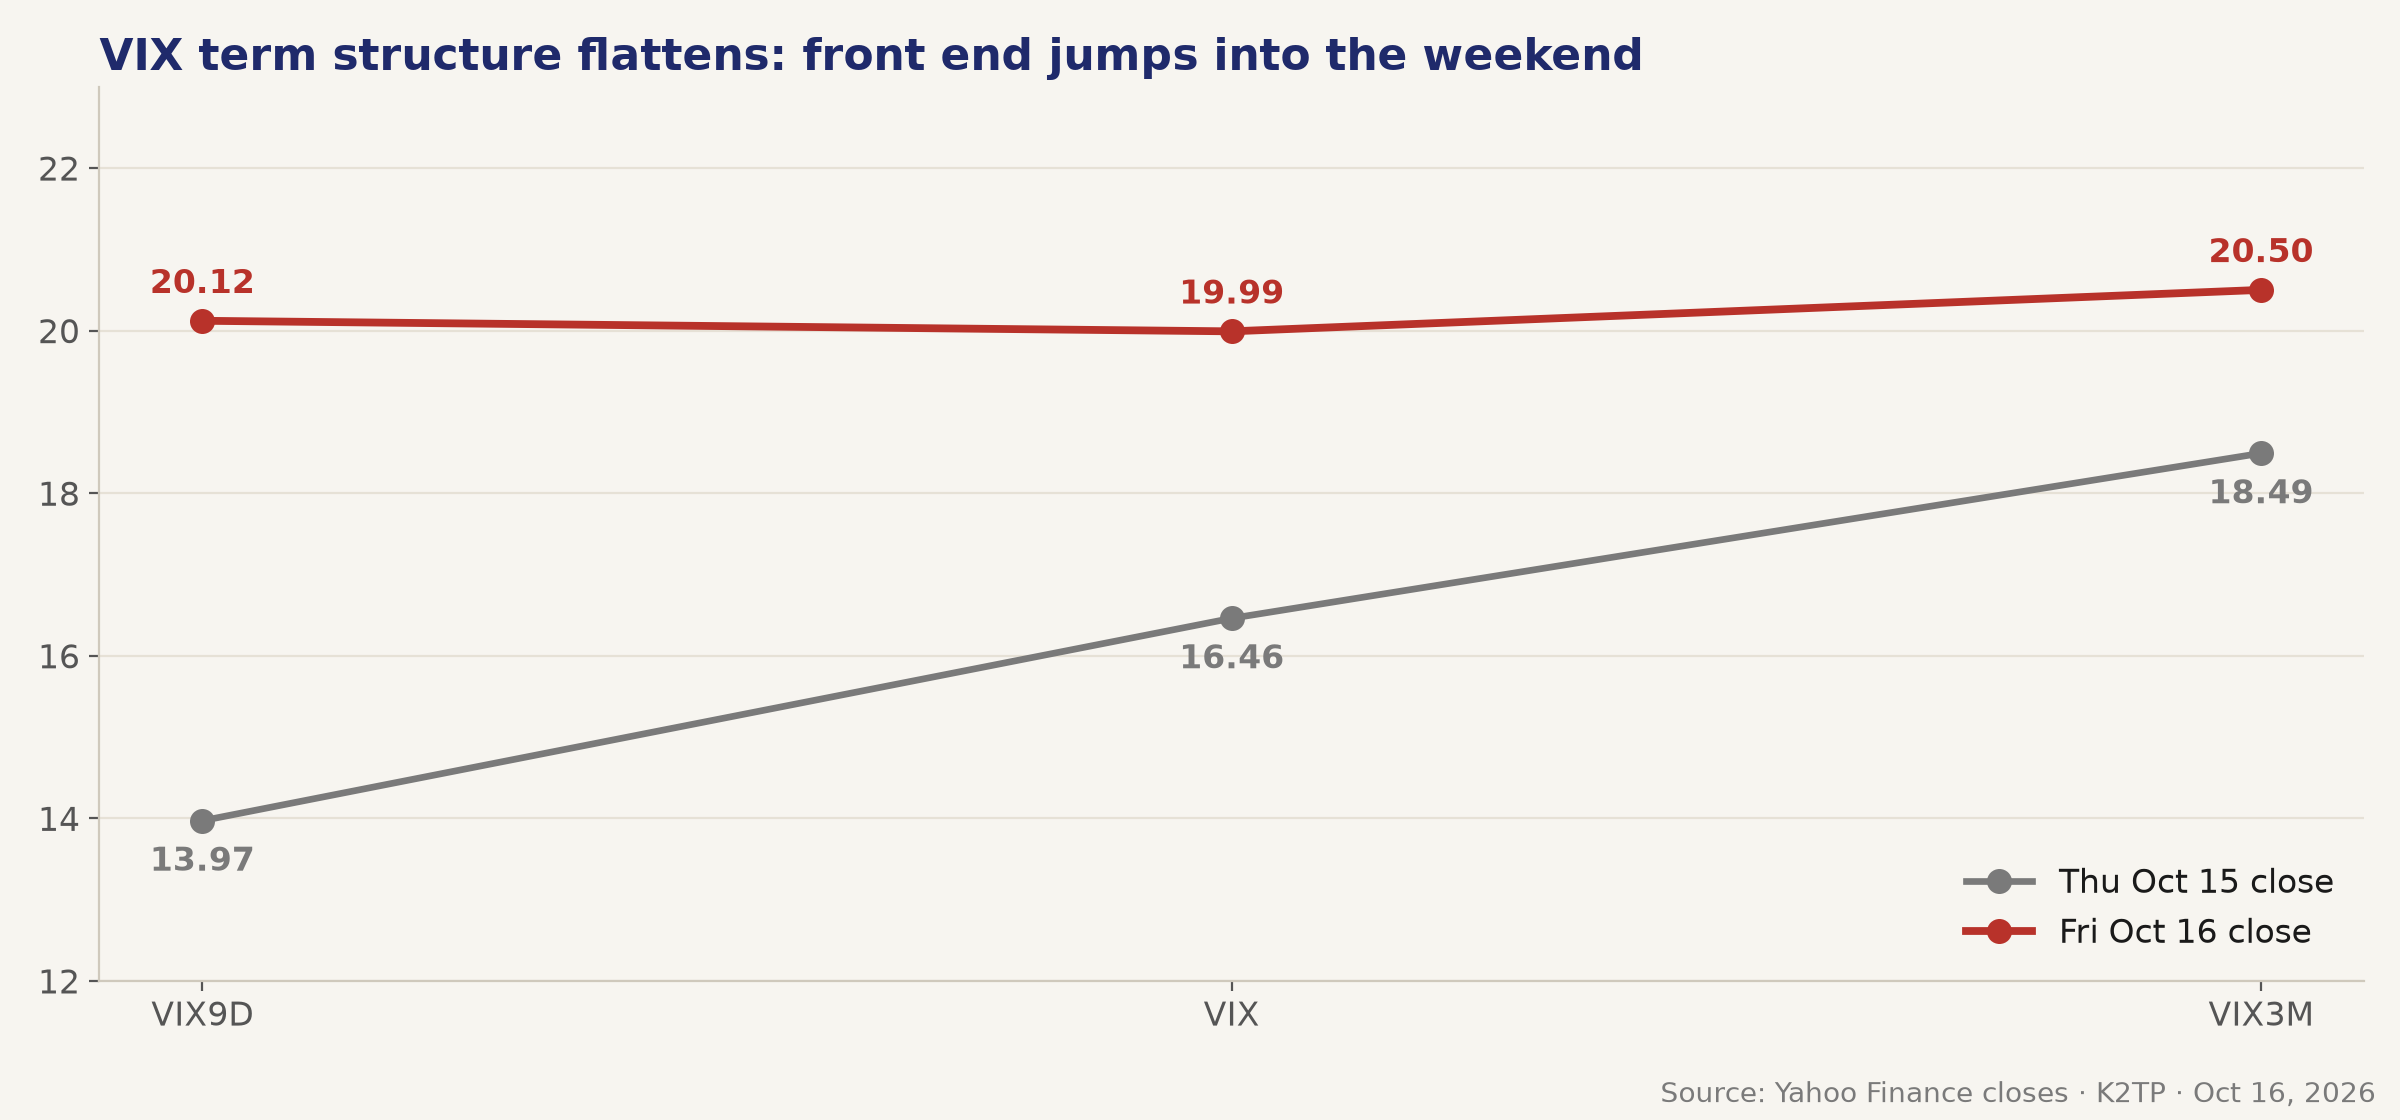
- VIX 19.99 (+21.45%), biên độ 15.72–22.31
- VIX9D 20.12 (từ 13.97), VIX3M 20.50 (từ 18.49): đường cong gần như phẳng, VIX9D nằm trên VIX
- Nhu cầu phòng hộ ngắn hạn tăng vọt trước một cuối tuần đầy rủi ro về dầu
Toàn cầu:
- Châu Á (thứ Sáu): Nikkei +1.39% (65,324.29), Hang Seng +0.52%, Thượng Hải +0.24%
- Châu Âu đóng cửa trước đợt bán tháo ở Mỹ: STOXX 50 +0.58%, DAX +0.95%, FTSE +0.38%
Các mức quan trọng của SPX:
- 7,756.84: đỉnh thứ Sáu
- 7,744.06: giá đóng cửa thứ Năm
- 7,691.56: đáy buổi trưa, mốc đầu tiên cần lấy lại
- 7,659.44: giá đóng cửa
- 7,631.77: đáy thứ Sáu
- VIX: 20.00 và 22.31
Góc option seller:
- Kịch bản Bull: SPX lấy lại 7,691.56 với VIX dưới 20 sẽ cho thấy cú xả hôm thứ Sáu chủ yếu là phòng hộ cho OpEx và cuối tuần. Kể cả khi đó, chỉ nên bán put premium thật xa tiền và size nhỏ.
- Kịch bản Bear: SPX dưới 7,631.77 với VIX trên 22.31 sẽ mở ra nhịp giảm rủi ro sâu hơn. Khi đó nên giảm size short put hoặc chuyển sang spread giới hạn rủi ro.
- Tránh Iron Condor hẹp trên NDX và semi: SOX đã giảm 8 phiên liên tiếp và VIX9D đang nằm trên VIX.
- Rủi ro gap cuối tuần theo cả hai chiều (tin Hormuz, tín dụng AI). Không nên mở vị thế 0DTE lúc mở cửa thứ Hai cho đến khi giờ đầu tiên xác định hướng đi.
CHỐT LẠI
- Câu chuyện nợ AI đã lan từ CoreWeave sang chip và các nền tảng mega-cap. NDX giảm 2.50% trong ngày và 5.49% trong tuần.
- Brent gần $110 và 10Y đi ngang khiến trái phiếu không đỡ được thị trường. VIX tăng 21% và cấu trúc kỳ hạn phẳng lại.
- Regime kết thúc tuần ở RISK-OFF. Thị trường chỉ quay lại TRANSITION khi CRWV và SOX ổn định và SPX lấy lại 7,691.56.
Cần theo dõi tuần tới (PT):
- Cuối tuần: tin tức Trung Đông, eo biển Hormuz và mốc Brent $110
- Cổ phiếu và trái phiếu CoreWeave, thước đo của tín dụng AI
- Mùa báo cáo tăng tốc: Tesla, Meta, Netflix và Procter & Gamble công bố kết quả tuần tới (Reuters). LSEG dự báo lợi nhuận Q3 tăng hơn 30%
- 27–28/10: FOMC
Kỳ vọng Bull: SPX trên 7,691.56, VIX dưới 20 và SOX dứt chuỗi giảm. Kỳ vọng Bear: SPX dưới 7,631.77, VIX trên 22.31 và Brent trên $110.
Nguồn: 3 bản tin K2TP ngày 16/10/2026 (Bản tin trước giờ mở cửa, Midday, Pre-Close; bản Evening Recap chưa có). Giá đóng cửa từ Yahoo Finance; giá dầu chốt phiên, tin tức và độ rộng thị trường từ Reuters, AP, MarketWatch và Investopedia; số liệu lợi nhuận từ công bố của TRV, TFC, MTB và CFG. Analysis: K2TP Framework.