Market 10/15: PPI nóng, trái phiếu vẫn tăng, dòng tiền rời AI giúp SPX dứt chuỗi 3 phiên giảm
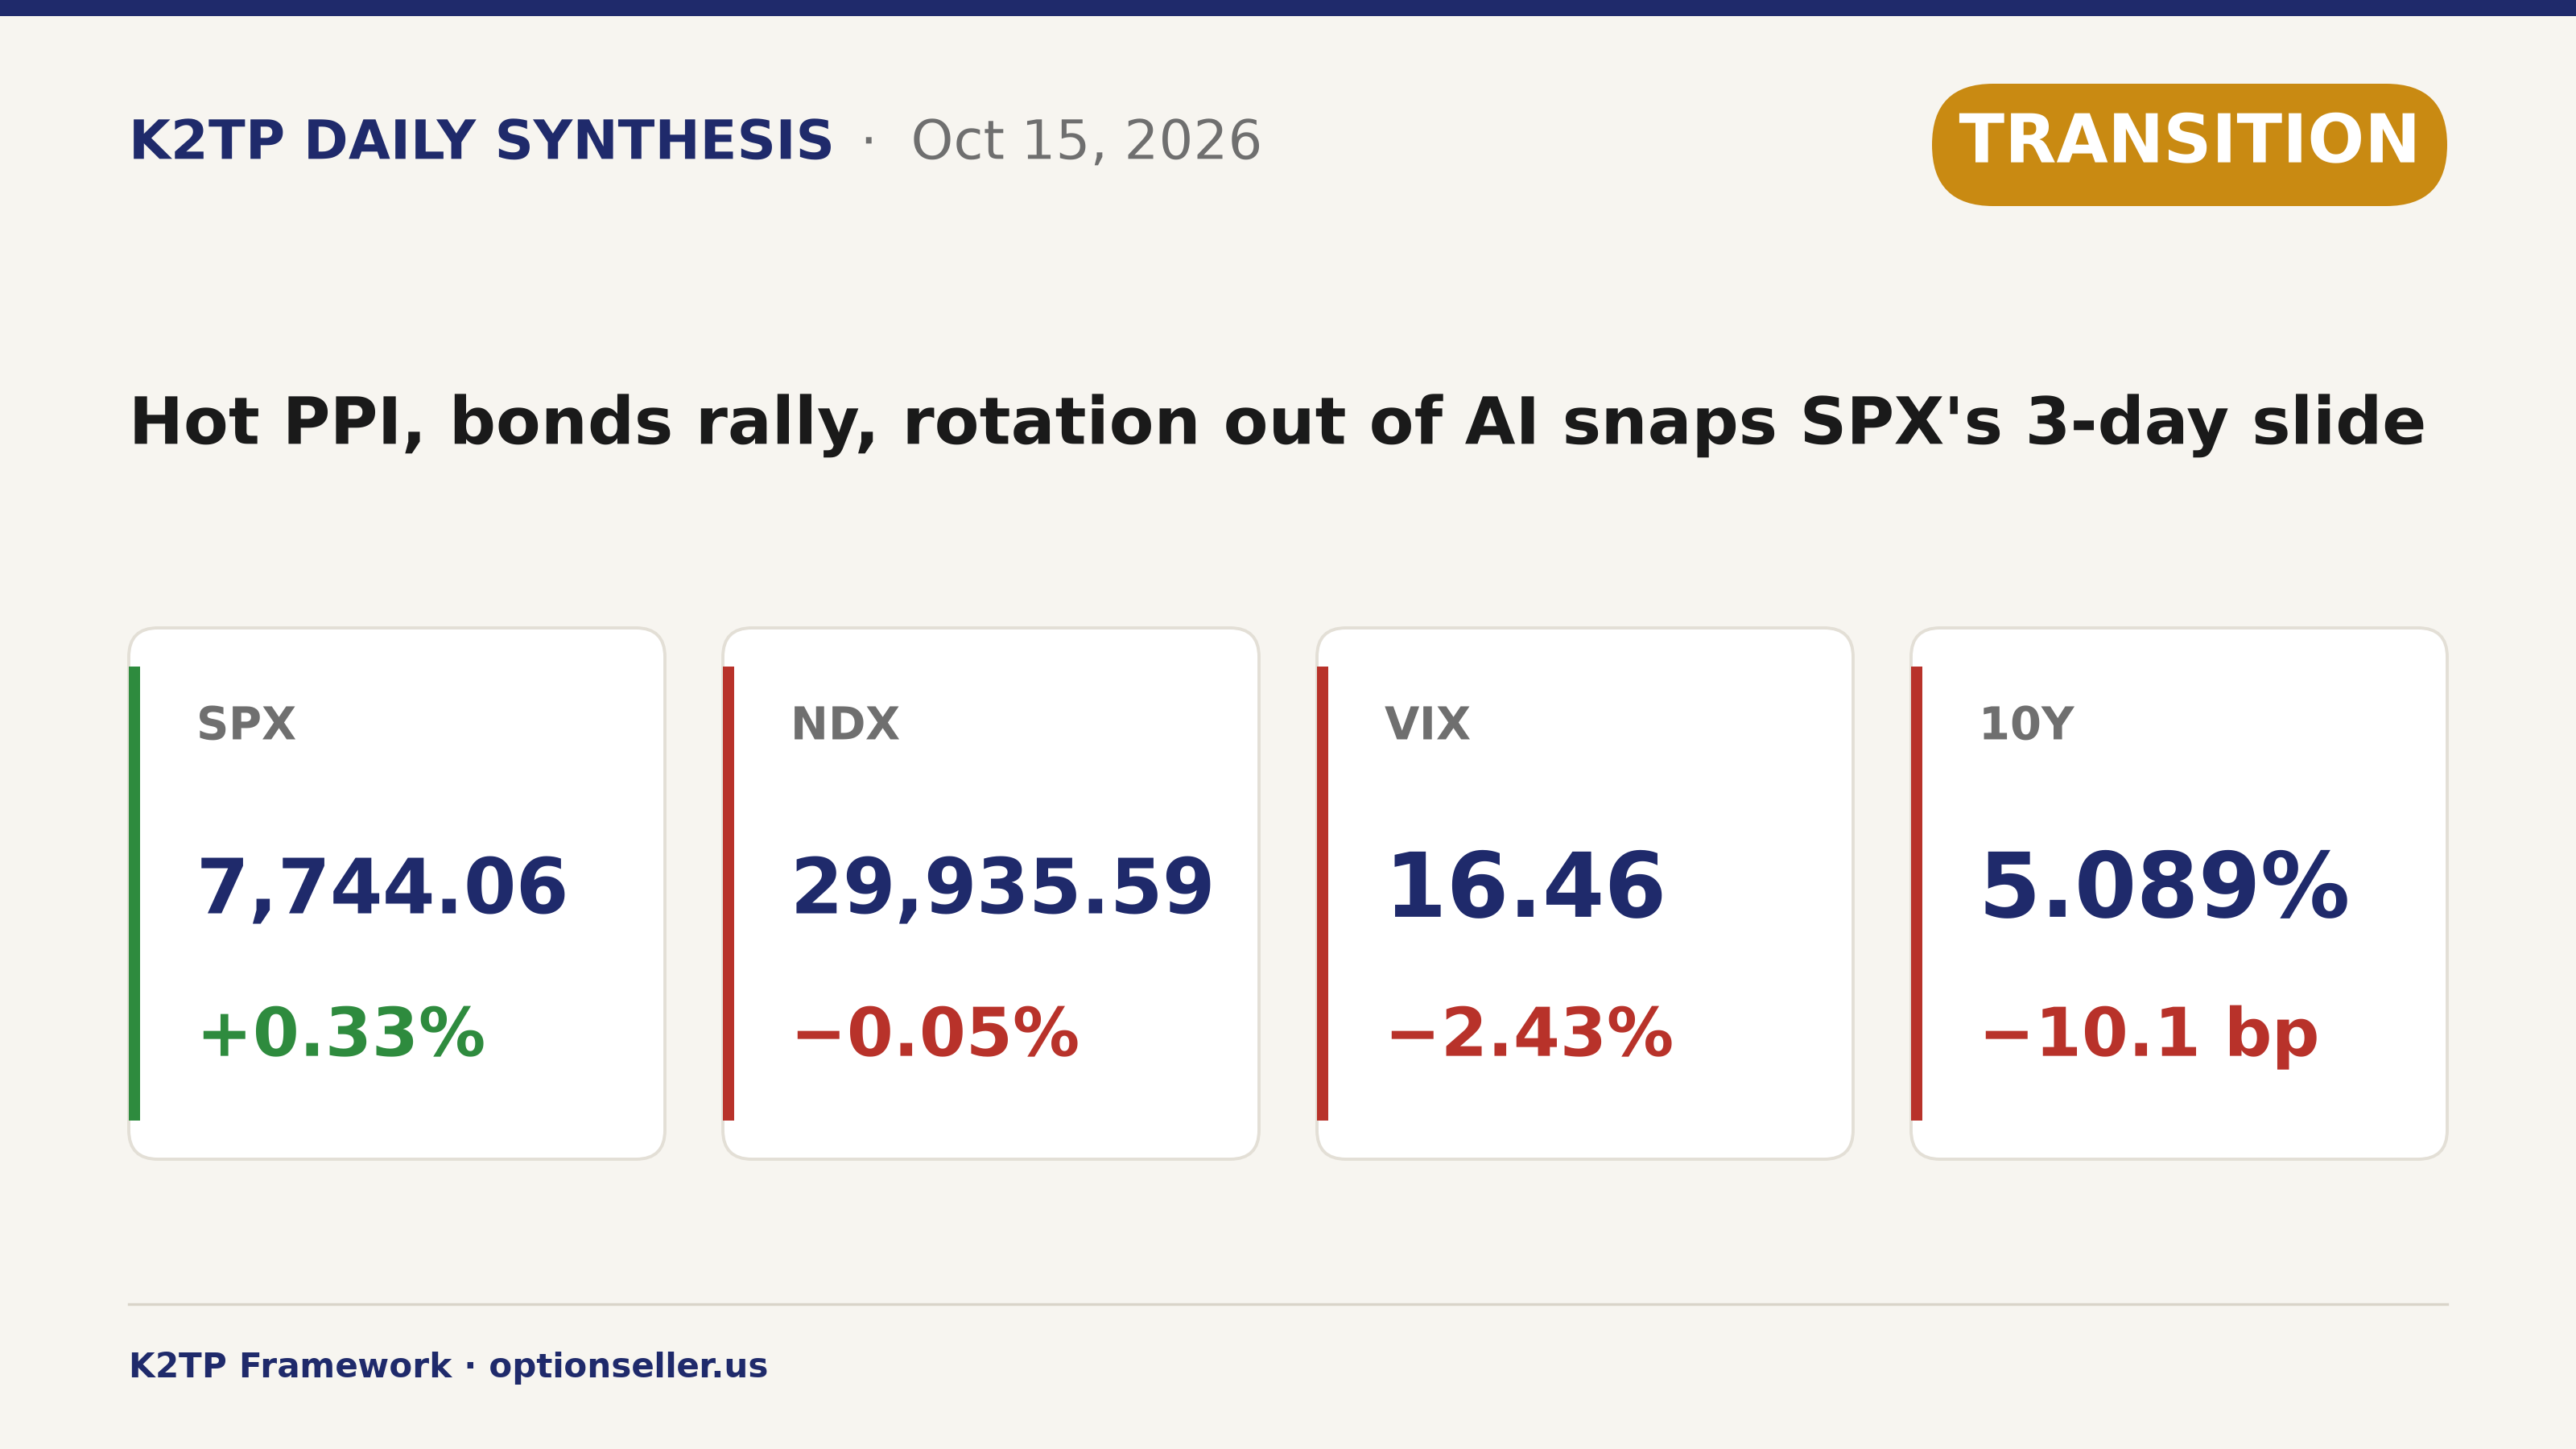
SPX +0.33%, NDX −0.05%, VIX −2.43%. Trái phiếu được mua bất chấp PPI nóng, dòng tiền rời AI sang các nhóm còn lại.
ĐIỂM TIN CHÍNH
- PPI tháng 9 nóng: +1.3% MoM, 6.3% YoY; PPI lõi +0.7% so với dự báo +0.3%
- Doanh số bán lẻ +0.8%, vượt dự báo; Empire 25.5 vượt, Philly Fed 20.9 hụt
- Trái phiếu vẫn tăng: 10Y giảm 10.1 bp về 5.089%
- Xác suất Fed tăng lãi suất tháng 10 hạ nhiệt: ~35% → ~29%
- Dòng tiền rời AI: Dow +1.08%, RUT +1.38%, RSP +1.37%; NDX −0.05%
- SPX +0.33%, dứt chuỗi 3 phiên giảm
- TSMC beat-and-raise nhưng TSM −1.80%, SOX −0.88%, phiên giảm thứ 7 liên tiếp
- AI infrastructure phân hoá: CRWV +5.94%, ORCL +3.00%; DELL −9.07% (trước giờ đóng cửa)
- Dầu: tồn kho dầu thô EIA giảm 8.557 triệu thùng; WTI $95.86
- Sau giờ: Alcoa vượt EPS; IBKR và J.B. Hunt giảm
- Regime: 🔴 RISK-OFF trước giờ mở cửa → 🟡 TRANSITION từ trưa đến lúc đóng cửa
PPI THÁNG 9 NÓNG NGAY SAU CPI
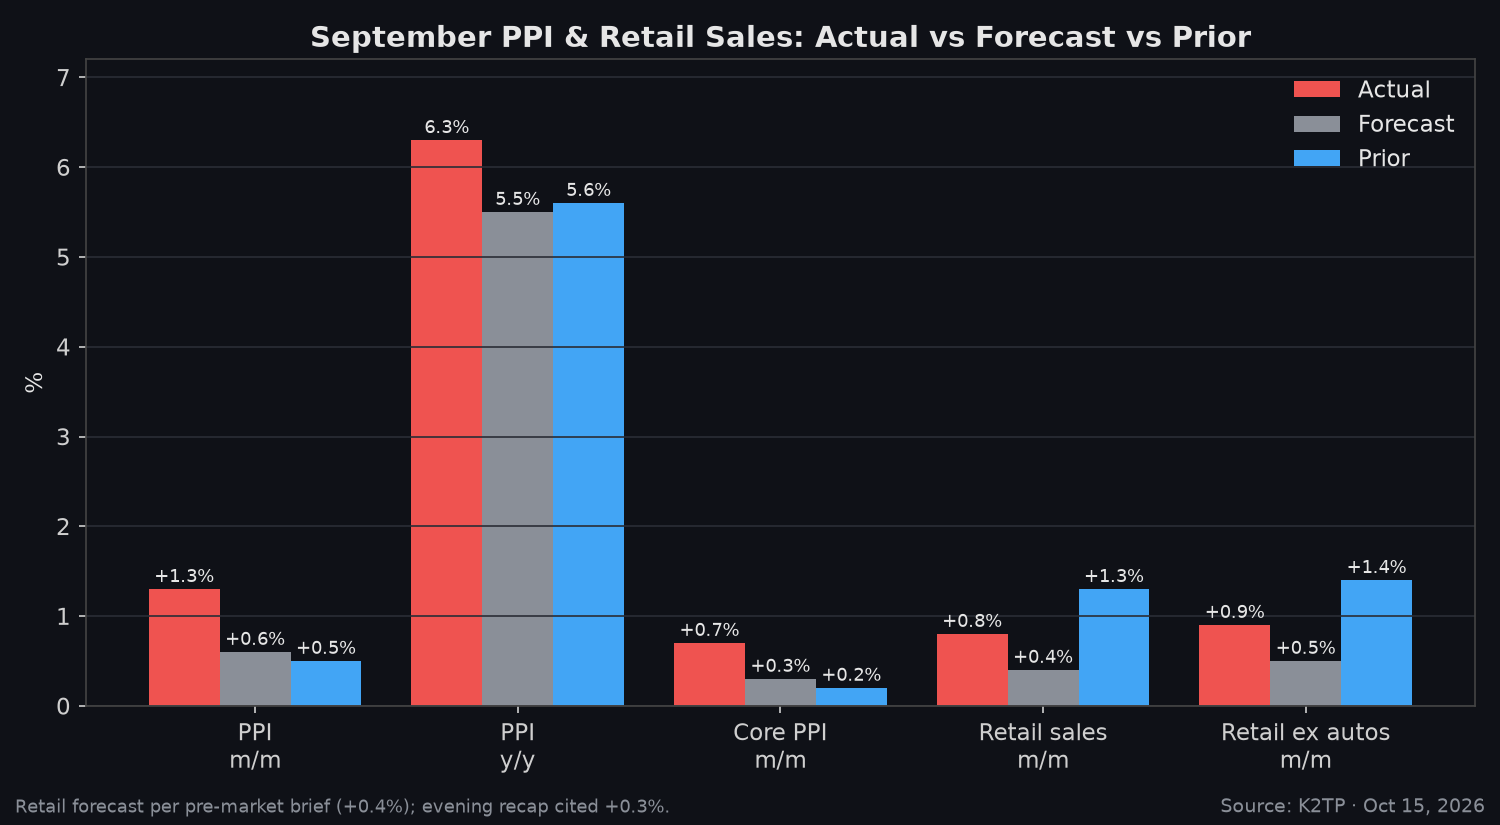
- PPI: +1.3% MoM (dự báo +0.6%, tháng trước +0.5%) 🔴, mức cao nhất kể từ 2022
- PPI: 6.3% YoY (dự báo 5.5%, tháng trước 5.6%) 🔴
- PPI lõi: +0.7% MoM (dự báo +0.3%, tháng trước +0.2%) 🔴
- Loại trừ thực phẩm, năng lượng và dịch vụ thương mại: +0.5%. CNBC chỉ ra tác động lan truyền từ năng lượng/diesel và cú sốc nguồn cung liên quan chiến tranh
- Công bố lúc 5:30 AM PT. ES −0.31% (7,746.50) và NQ −1.23% (29,811.75) trước giờ mở cửa
→ Hai số liệu lạm phát nóng trong hai ngày, nhưng thị trường xem PPI chủ yếu do năng lượng và không định giá lại Fed theo hướng diều hâu hơn.
DOANH SỐ BÁN LẺ VƯỢT DỰ BÁO, KHẢO SÁT KHU VỰC TRÁI CHIỀU
- Doanh số bán lẻ: +0.8% MoM (dự báo +0.4%, tháng trước +1.3%) 🟢
- Doanh số bán lẻ trừ ô tô: +0.9% MoM (dự báo +0.5%, tháng trước +1.4%) 🟢
- Đơn trợ cấp thất nghiệp lần đầu: 199K (dự báo 200K, tuần trước 198K)
- Empire State: 25.5 (dự báo 10.3, tháng trước 7.6) 🟢
- Philly Fed: 20.9 (dự báo 28.4, tháng trước 37.8) 🔴, vẫn trong vùng mở rộng
→ Người tiêu dùng vẫn chi tiêu mạnh. Điều đó giữ kịch bản diều hâu còn sống dù lợi suất giảm.
FED: XÁC SUẤT TĂNG LÃI SUẤT THÁNG 10 HẠ VỀ ~29%
- CME FedWatch, tăng lãi suất tháng 10: ~35% (tối thứ Tư) → ~29% (sáng thứ Năm; Reuters ghi nhận ~27%) → ~29% (chiều thứ Năm)
- Vẫn cao hơn mức ~22% đầu tuần
- Xác suất có ít nhất một lần tăng lãi suất trước tháng 12: gần 91%
- FOMC họp ngày 27–28/10. Fed Chair Warsh trò chuyện cùng Georgieva (IMF) lúc 8:30 PM PT tối nay
→ PPI nóng không đẩy được xác suất tăng lãi suất quay lại. Giọng điệu của Warsh tối nay là phép thử tiếp theo.
TRÁI PHIẾU: 10Y GIẢM 10 BP BẤT CHẤP PPI NÓNG
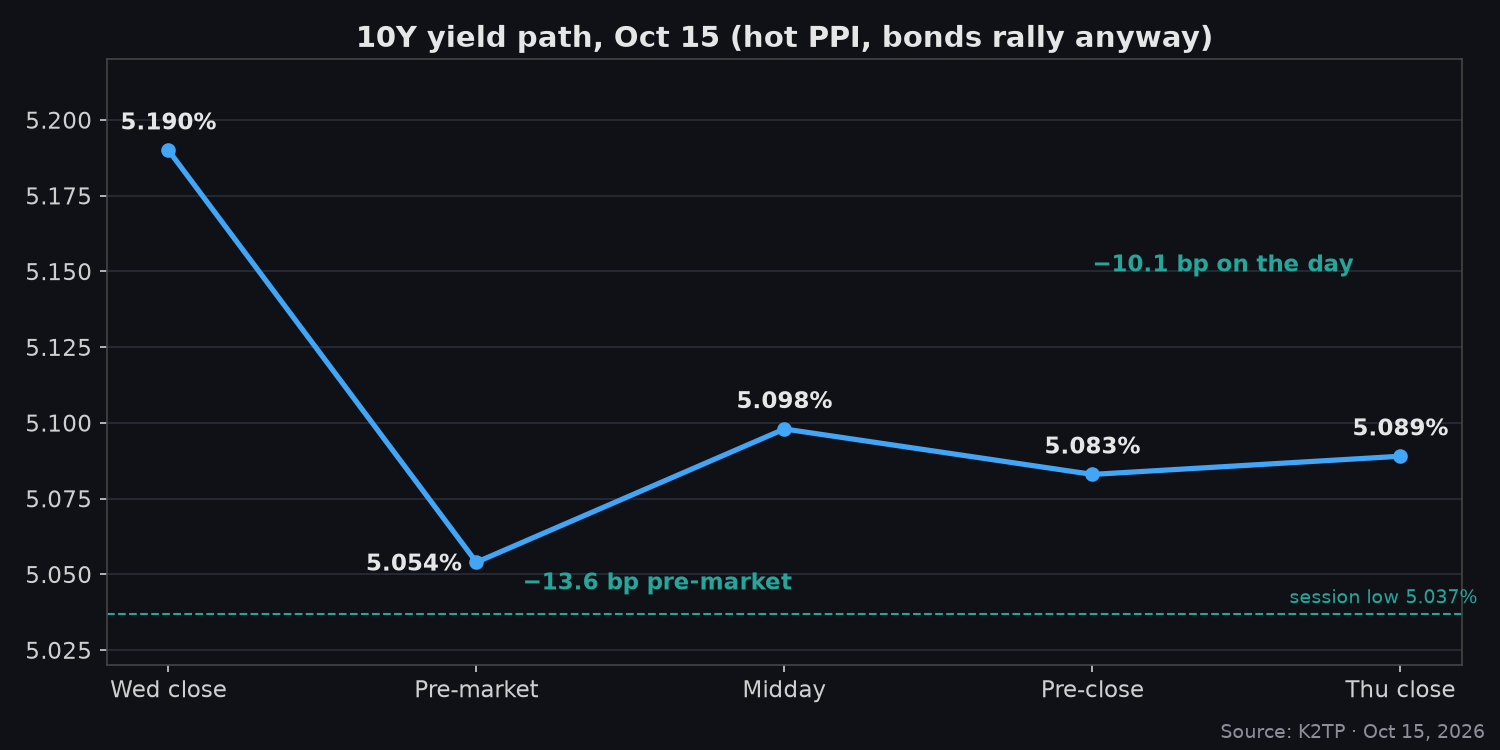
- 10Y: 5.190% → 5.054% trước giờ mở cửa (−13.6 bp) → đáy phiên 5.037% → 5.098% buổi trưa → đóng cửa 5.089% (−10.1 bp) 🟢
- 5Y: 4.899% (−9.3 bp); 30Y: 5.429% (−9.6 bp)
- Đường cong: 5s30s 53.0 bp, gần như không đổi so với 53.3 bp hôm thứ Tư
- T-bill 13 tuần 4.088% (+0.3 bp); DXY 102.03 (−0.51%)
- Vàng $4,179.20; BTC $82,093
→ Các bản tin đánh giá đây là dòng tiền tìm nơi an toàn (flight-to-quality), không phải định giá lại theo hướng ôn hoà. Lợi suất dài hạn giảm đã đỡ cho các nhóm nhạy lãi suất.
DÒNG TIỀN RỜI AI: DOW VÀ SMALL CAPS DẪN DẮT
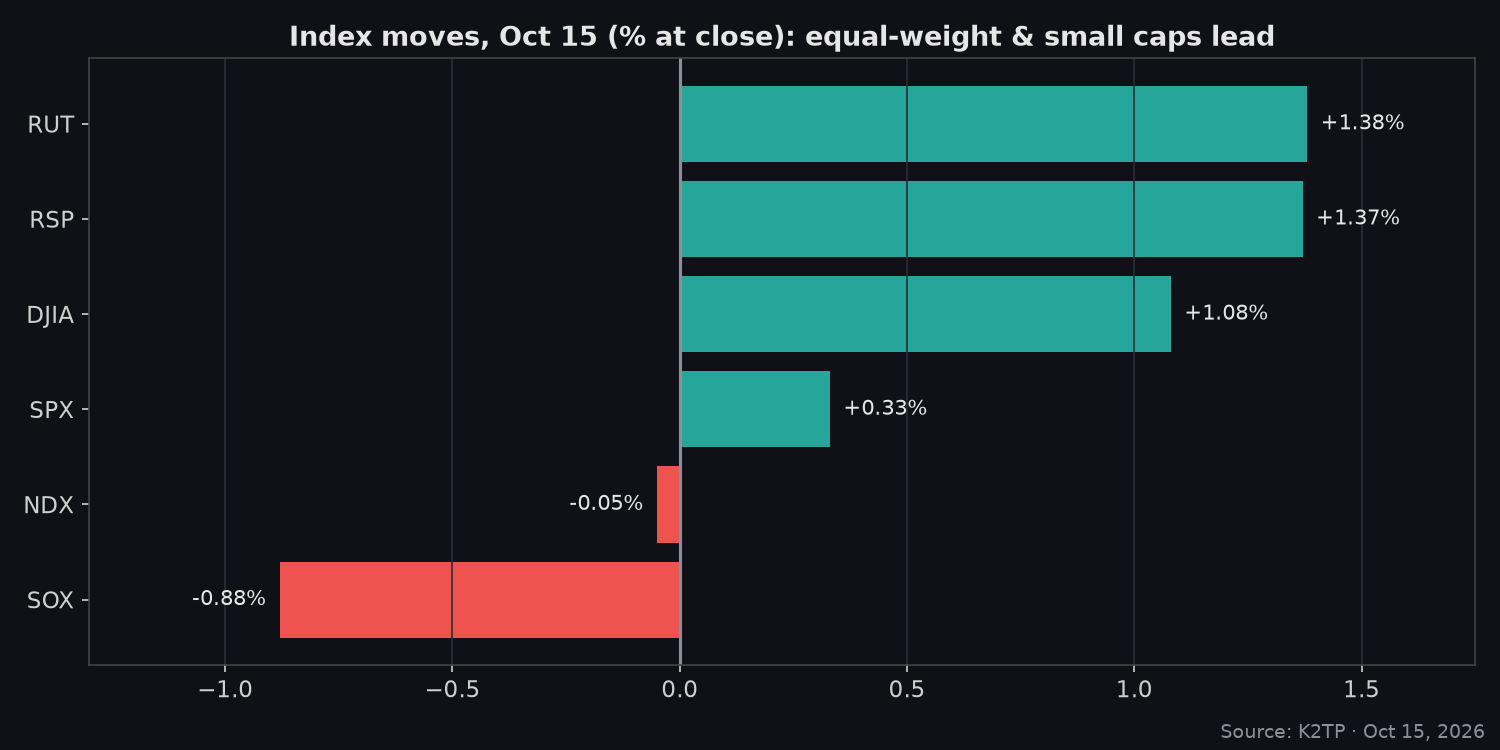
- RUT +1.38%, RSP +1.37%, DJIA +1.08% so với SPX +0.33% và NDX −0.05%
- Equal-weight tốt hơn cap-weight khoảng 104 bp
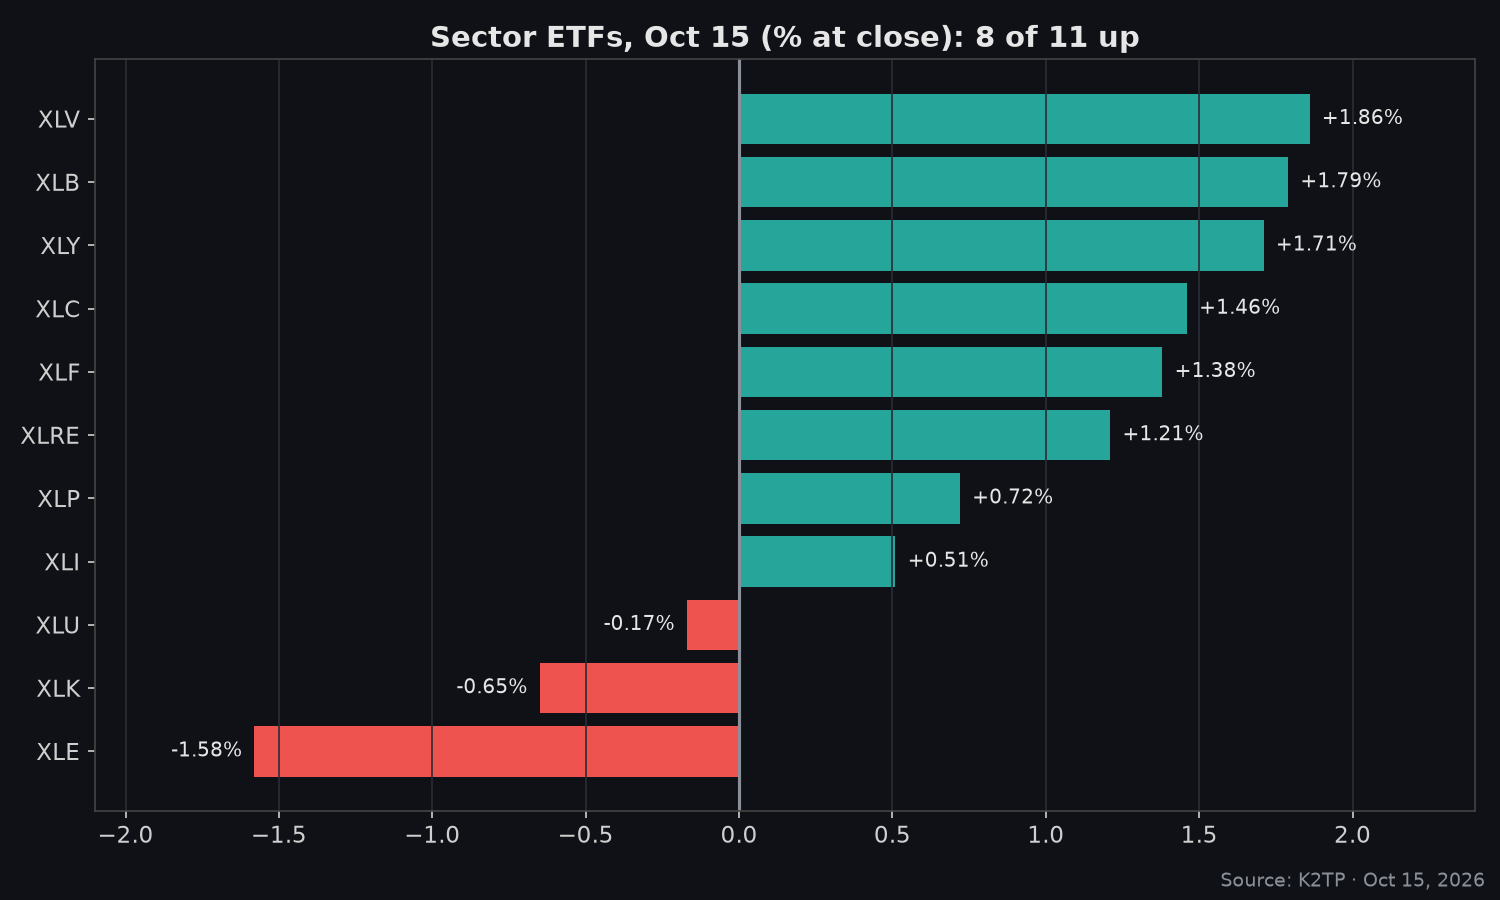
- 8/11 sector ETF đóng cửa tăng: XLV +1.86%, XLB +1.79%, XLY +1.71%, XLC +1.46%, XLF +1.38%
- Nhóm yếu: XLE −1.58%, XLK −0.65%, XLU −0.17%
- Các mã phòng thủ và value dẫn dắt lúc trước giờ đóng cửa: LLY +4.85%, UNH +3.65%, WMT +1.79% (Deutsche Bank nâng hạng), BLK +3.89%, WFC +2.58%
→ Tiền không rời khỏi cổ phiếu. Tiền chỉ chuyển từ AI sang y tế, tài chính, tiêu dùng và small caps.
TSMC: BEAT-AND-RAISE NHƯNG BIÊN LỢI NHUẬN BỊ PHA LOÃNG
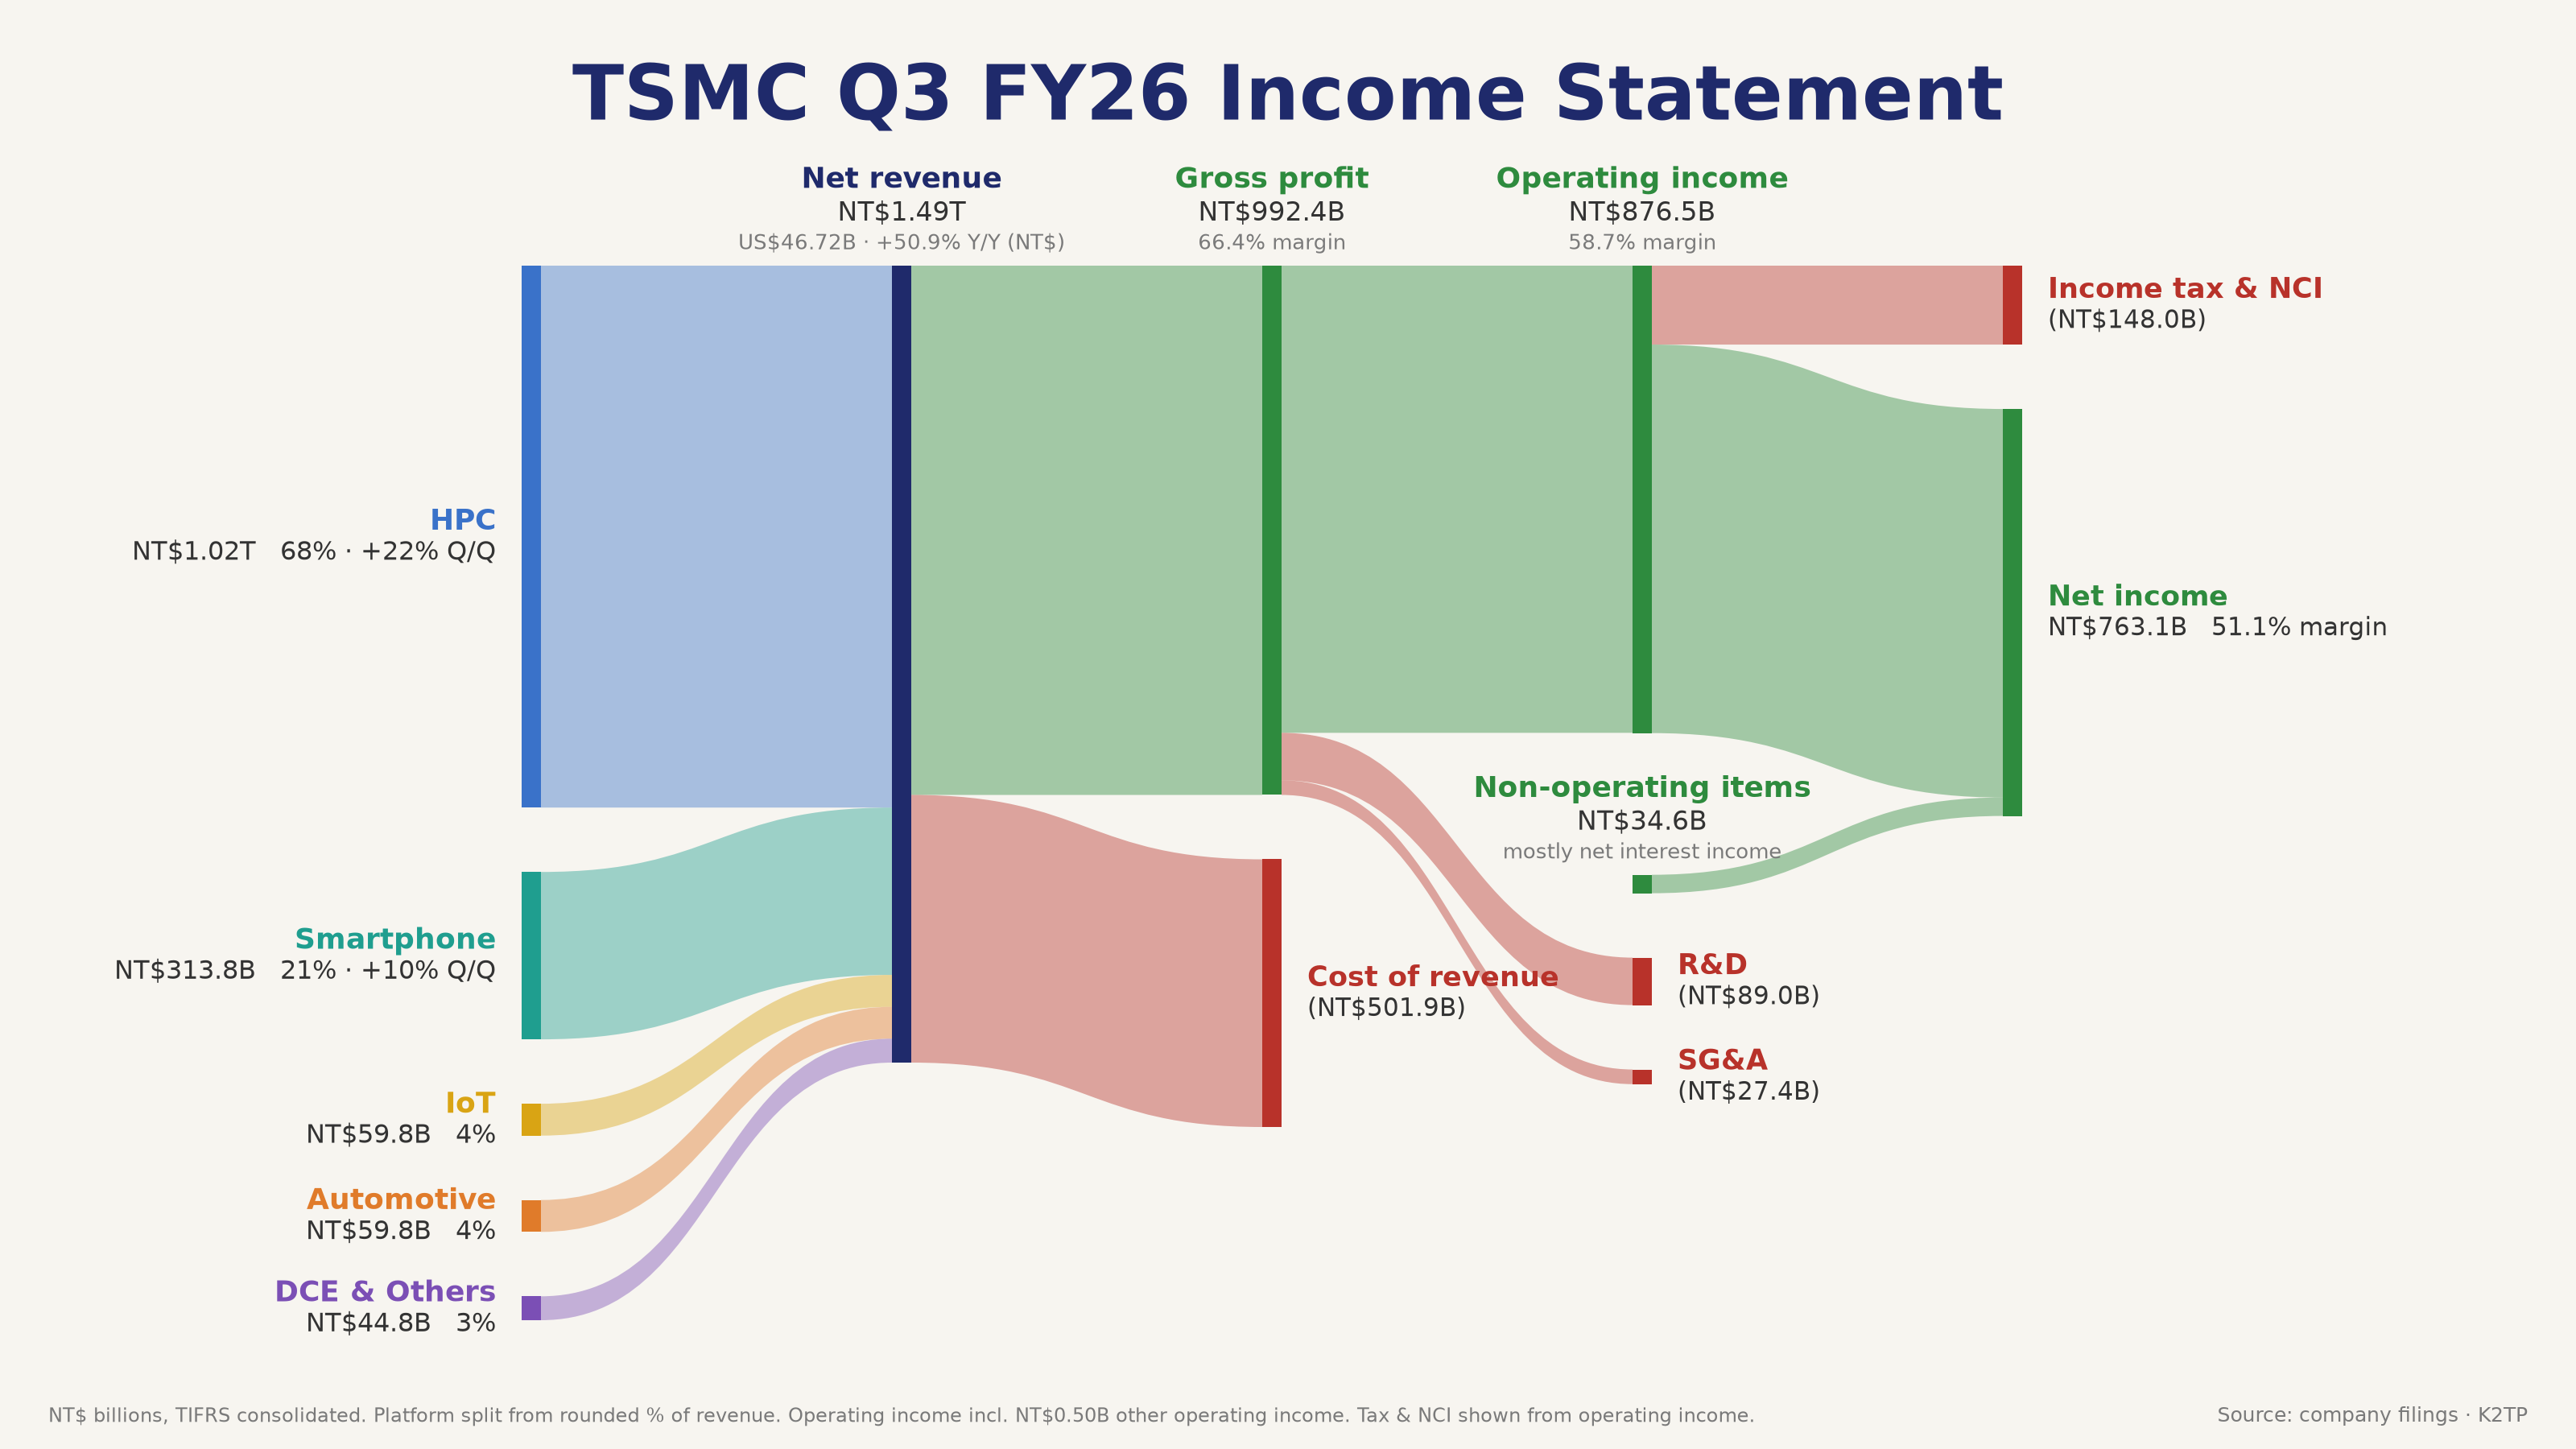
- Doanh thu: NT$1.49 nghìn tỷ (vượt dự báo); US$46.72 tỷ so với dự báo trước đó $44.6–45.8 tỷ 🟢
- Lợi nhuận ròng: NT$763.1 tỷ, +68.7% YoY (vượt mức ~NT$746 tỷ) 🟢
- Gross margin 66.4%, operating margin 58.7%
- Dự báo doanh thu Q4: $52.3–54.3 tỷ (+58% YoY ở mức giữa) 🟢
- Tăng trưởng doanh thu USD năm 2026 nâng lên ~44%; capex vẫn ~$60–65 tỷ
- CFO cảnh báo gross margin bị pha loãng ~2% do mở rộng công suất; CEO thận trọng về 2027 🔴
- TSM ADR: 430.00 (thứ Tư) → 417.18 (−2.98%) buổi trưa → 422.25 (−1.80%) đóng cửa
→ Nhu cầu AI vẫn nguyên vẹn, nhưng câu chuyện biên lợi nhuận và capex khiến semi không có nhịp hồi.
SEMI GIẢM PHIÊN THỨ 7, AI INFRASTRUCTURE PHÂN HOÁ
- SOX: −2.62% buổi trưa (11,377.98) → đóng cửa −0.88% (11,581.22), hồi khỏi đáy 11,171.79 🔴
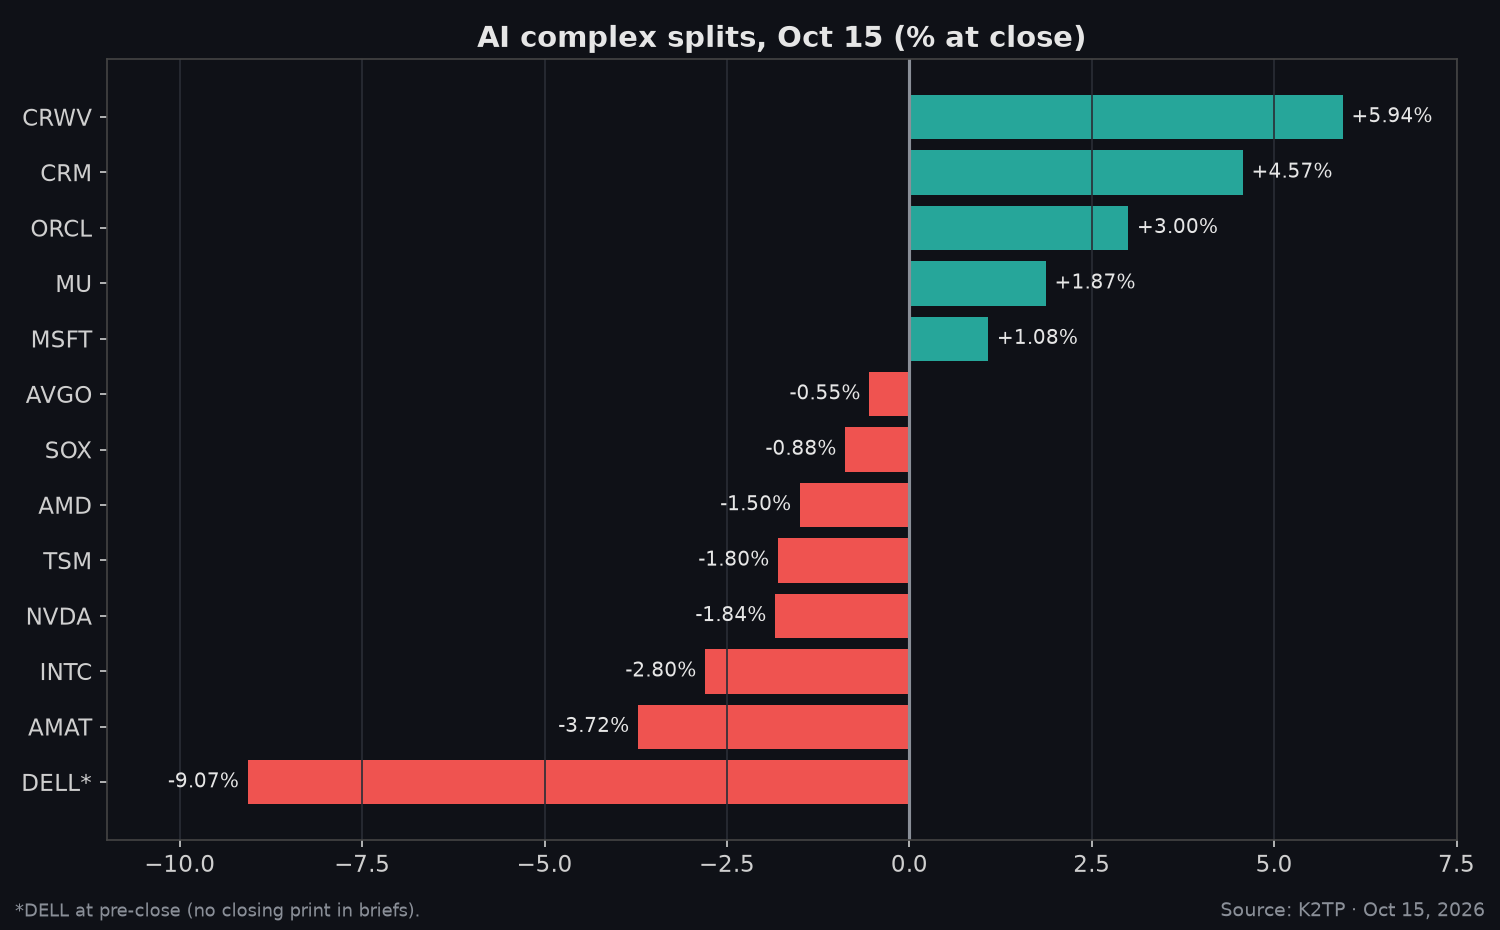
- Nhóm giảm: AMAT −3.72%, INTC −2.80%, NVDA −1.84%, TSM −1.80%, AMD −1.50%, AVGO −0.55%
- MU đảo chiều tăng +1.87% lúc đóng cửa
- CRWV +5.94% sau khi Jensen Huang nói sức mạnh của CoreWeave "cải thiện mỗi ngày"; ORCL +3.00% (hồi sau phiên −8.83% hôm thứ Tư); CRM +4.57%
- DELL −9.07% (trước giờ đóng cửa); nỗi lo vay nợ để đầu tư AI vẫn là câu chuyện chính
- Thông tin doanh thu quý của Anthropic tăng 45% so với quý trước gần như không giúp được thị trường đầu phiên (Reuters)
→ Nhịp hồi cuối phiên ở nhóm dùng nhiều nợ giống short covering hơn là một xu hướng tăng mới. SOX vẫn chưa quay đầu.
DẦU: TỒN KHO EIA GIẢM MẠNH, WTI QUANH $96
- Tồn kho dầu thô EIA: −8.557 triệu thùng (dự báo +0.2 triệu, kỳ trước −3.186 triệu)
- WTI: $94.08 trước giờ mở cửa → $96.68 buổi trưa (đỉnh $96.74) → đóng cửa $95.86 (+2.09%)
- Brent $105.38 (−0.64%); tin tức vận tải qua eo biển Hormuz giữ phần bù rủi ro cho nhóm dầu
- XLE −1.58%, sector ETF yếu nhất
→ Giá dầu cao tiếp tục nuôi câu chuyện PPI/CPI trước số liệu giá nhập khẩu thứ Sáu, dù cổ phiếu năng lượng giảm.
BÁO CÁO SAU GIỜ: AA, IBKR, JBHT
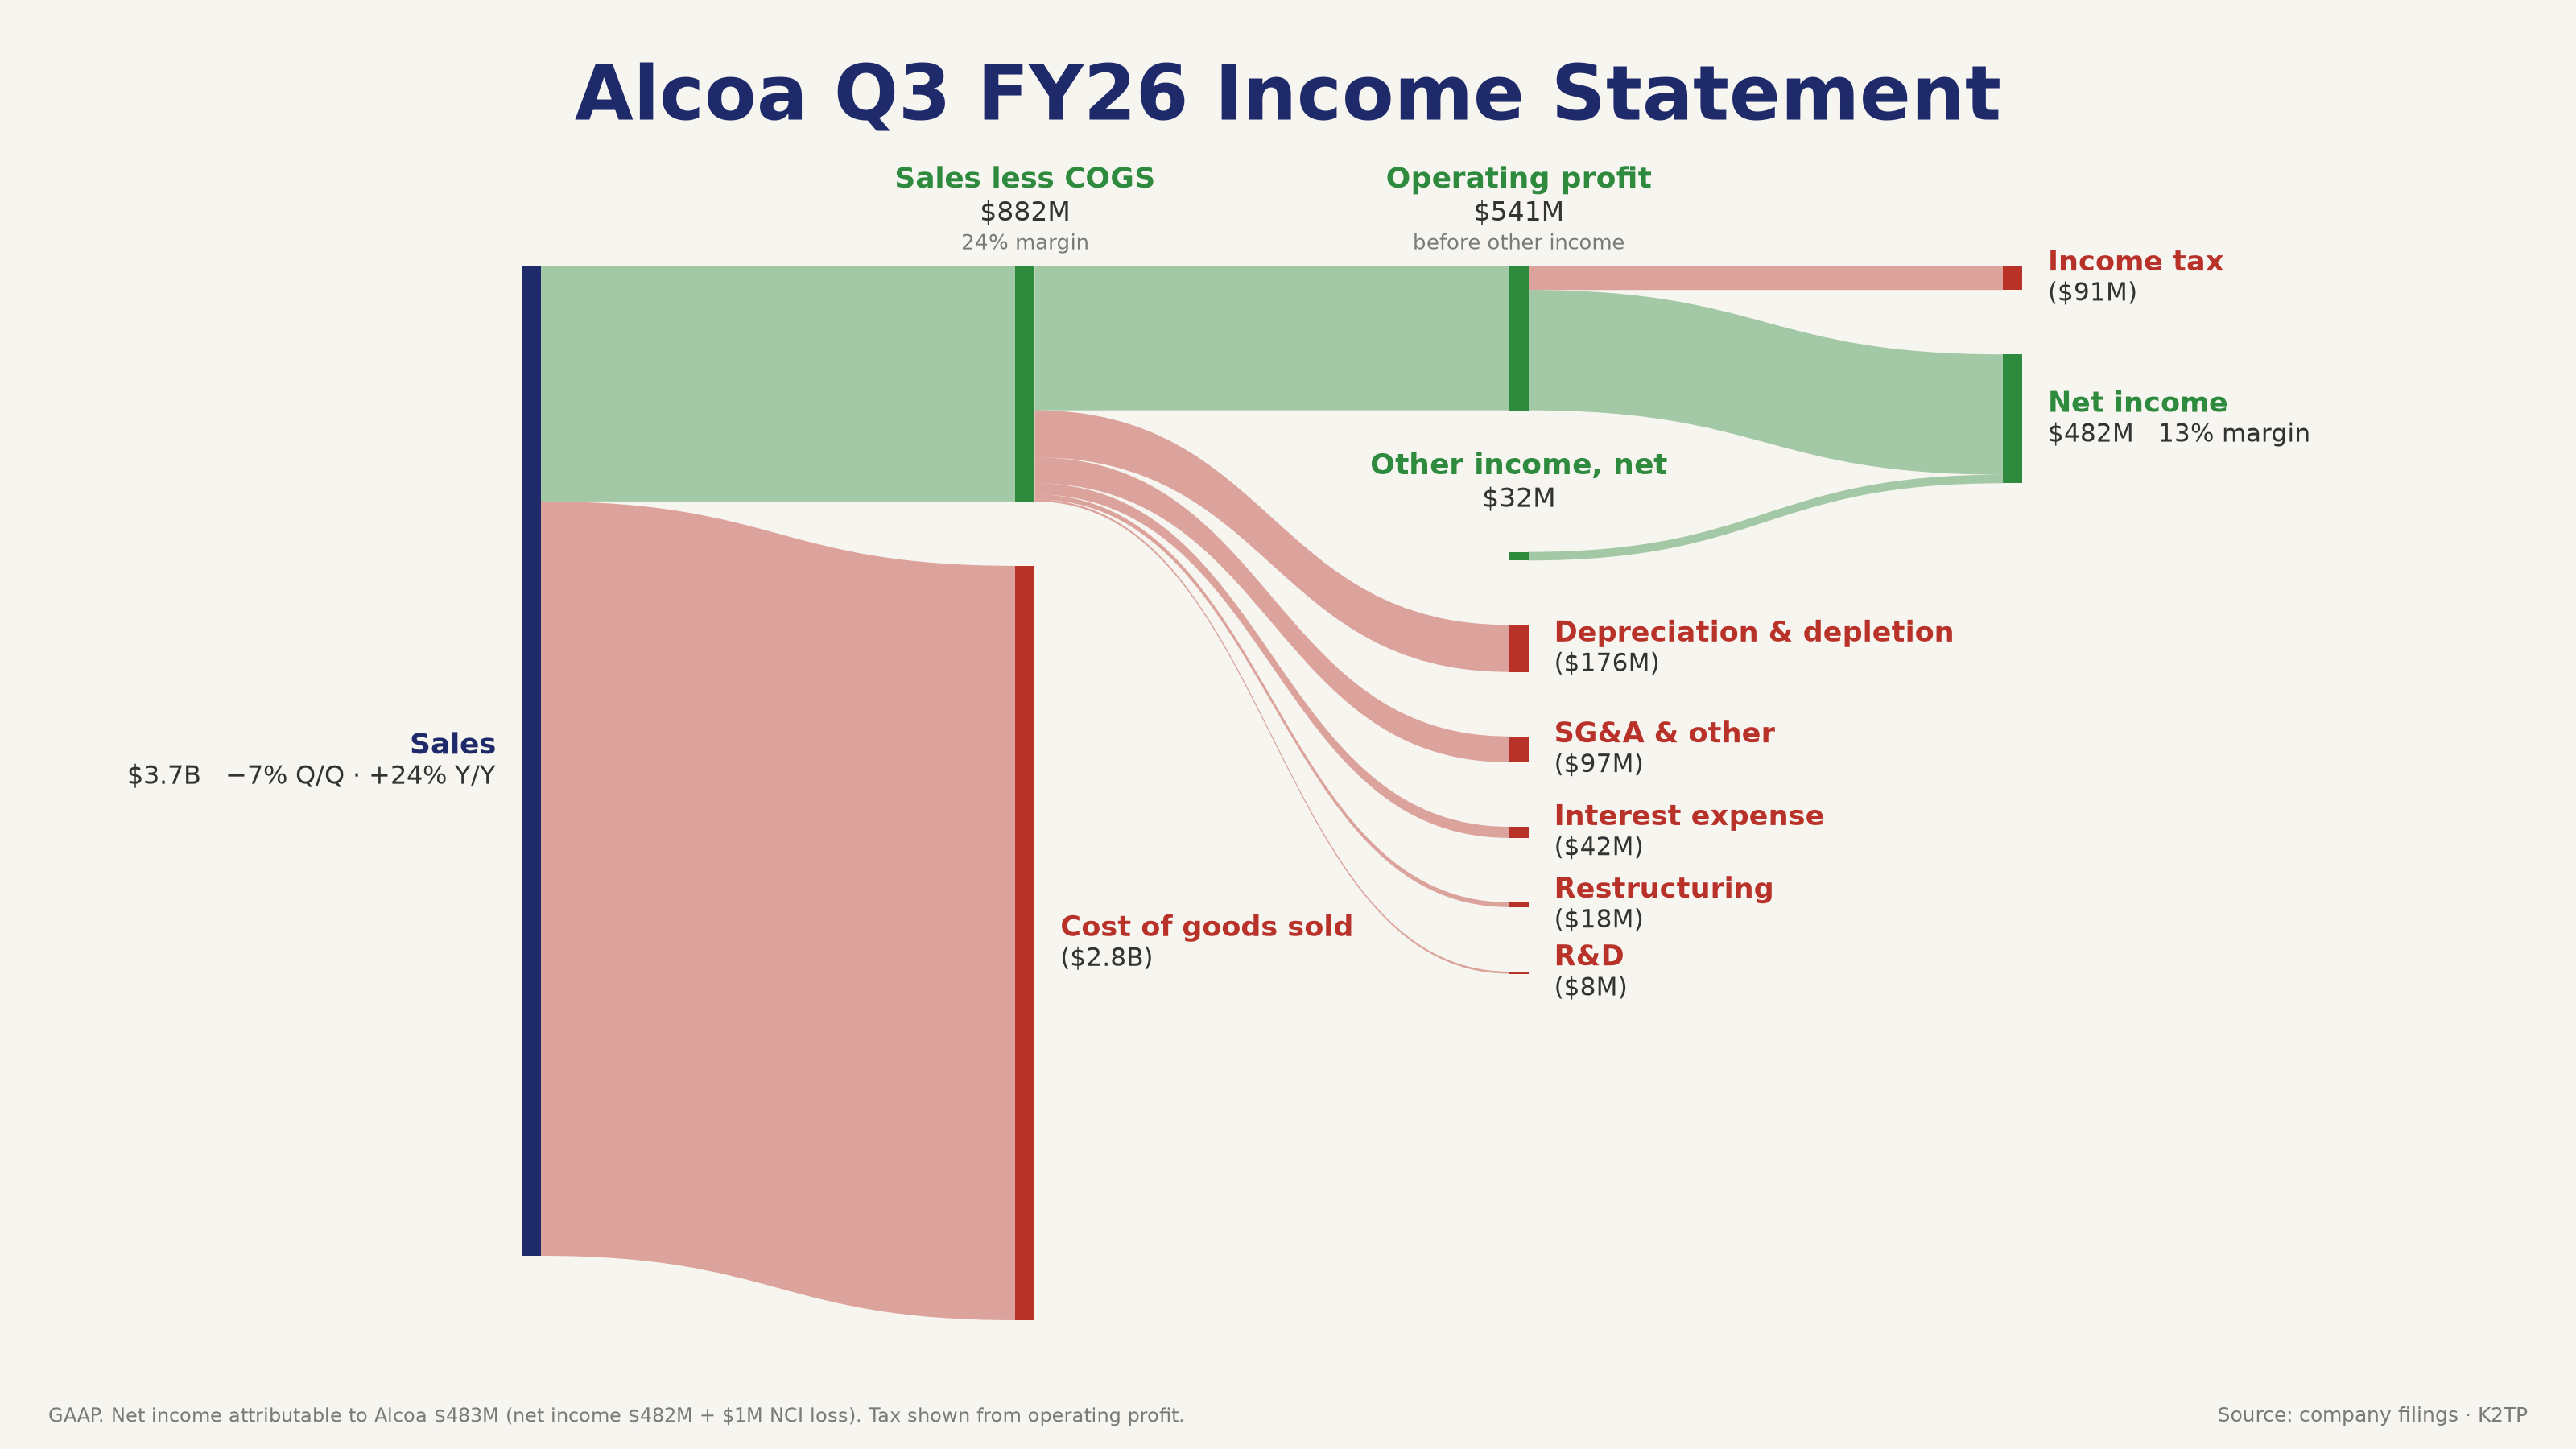
- Alcoa: EPS điều chỉnh $1.82 (dự báo ~$1.47) 🟢; doanh thu $3.70 tỷ (dự báo ~$3.79 tỷ) 🔴. Cổ phiếu tăng khoảng 2% sau giờ
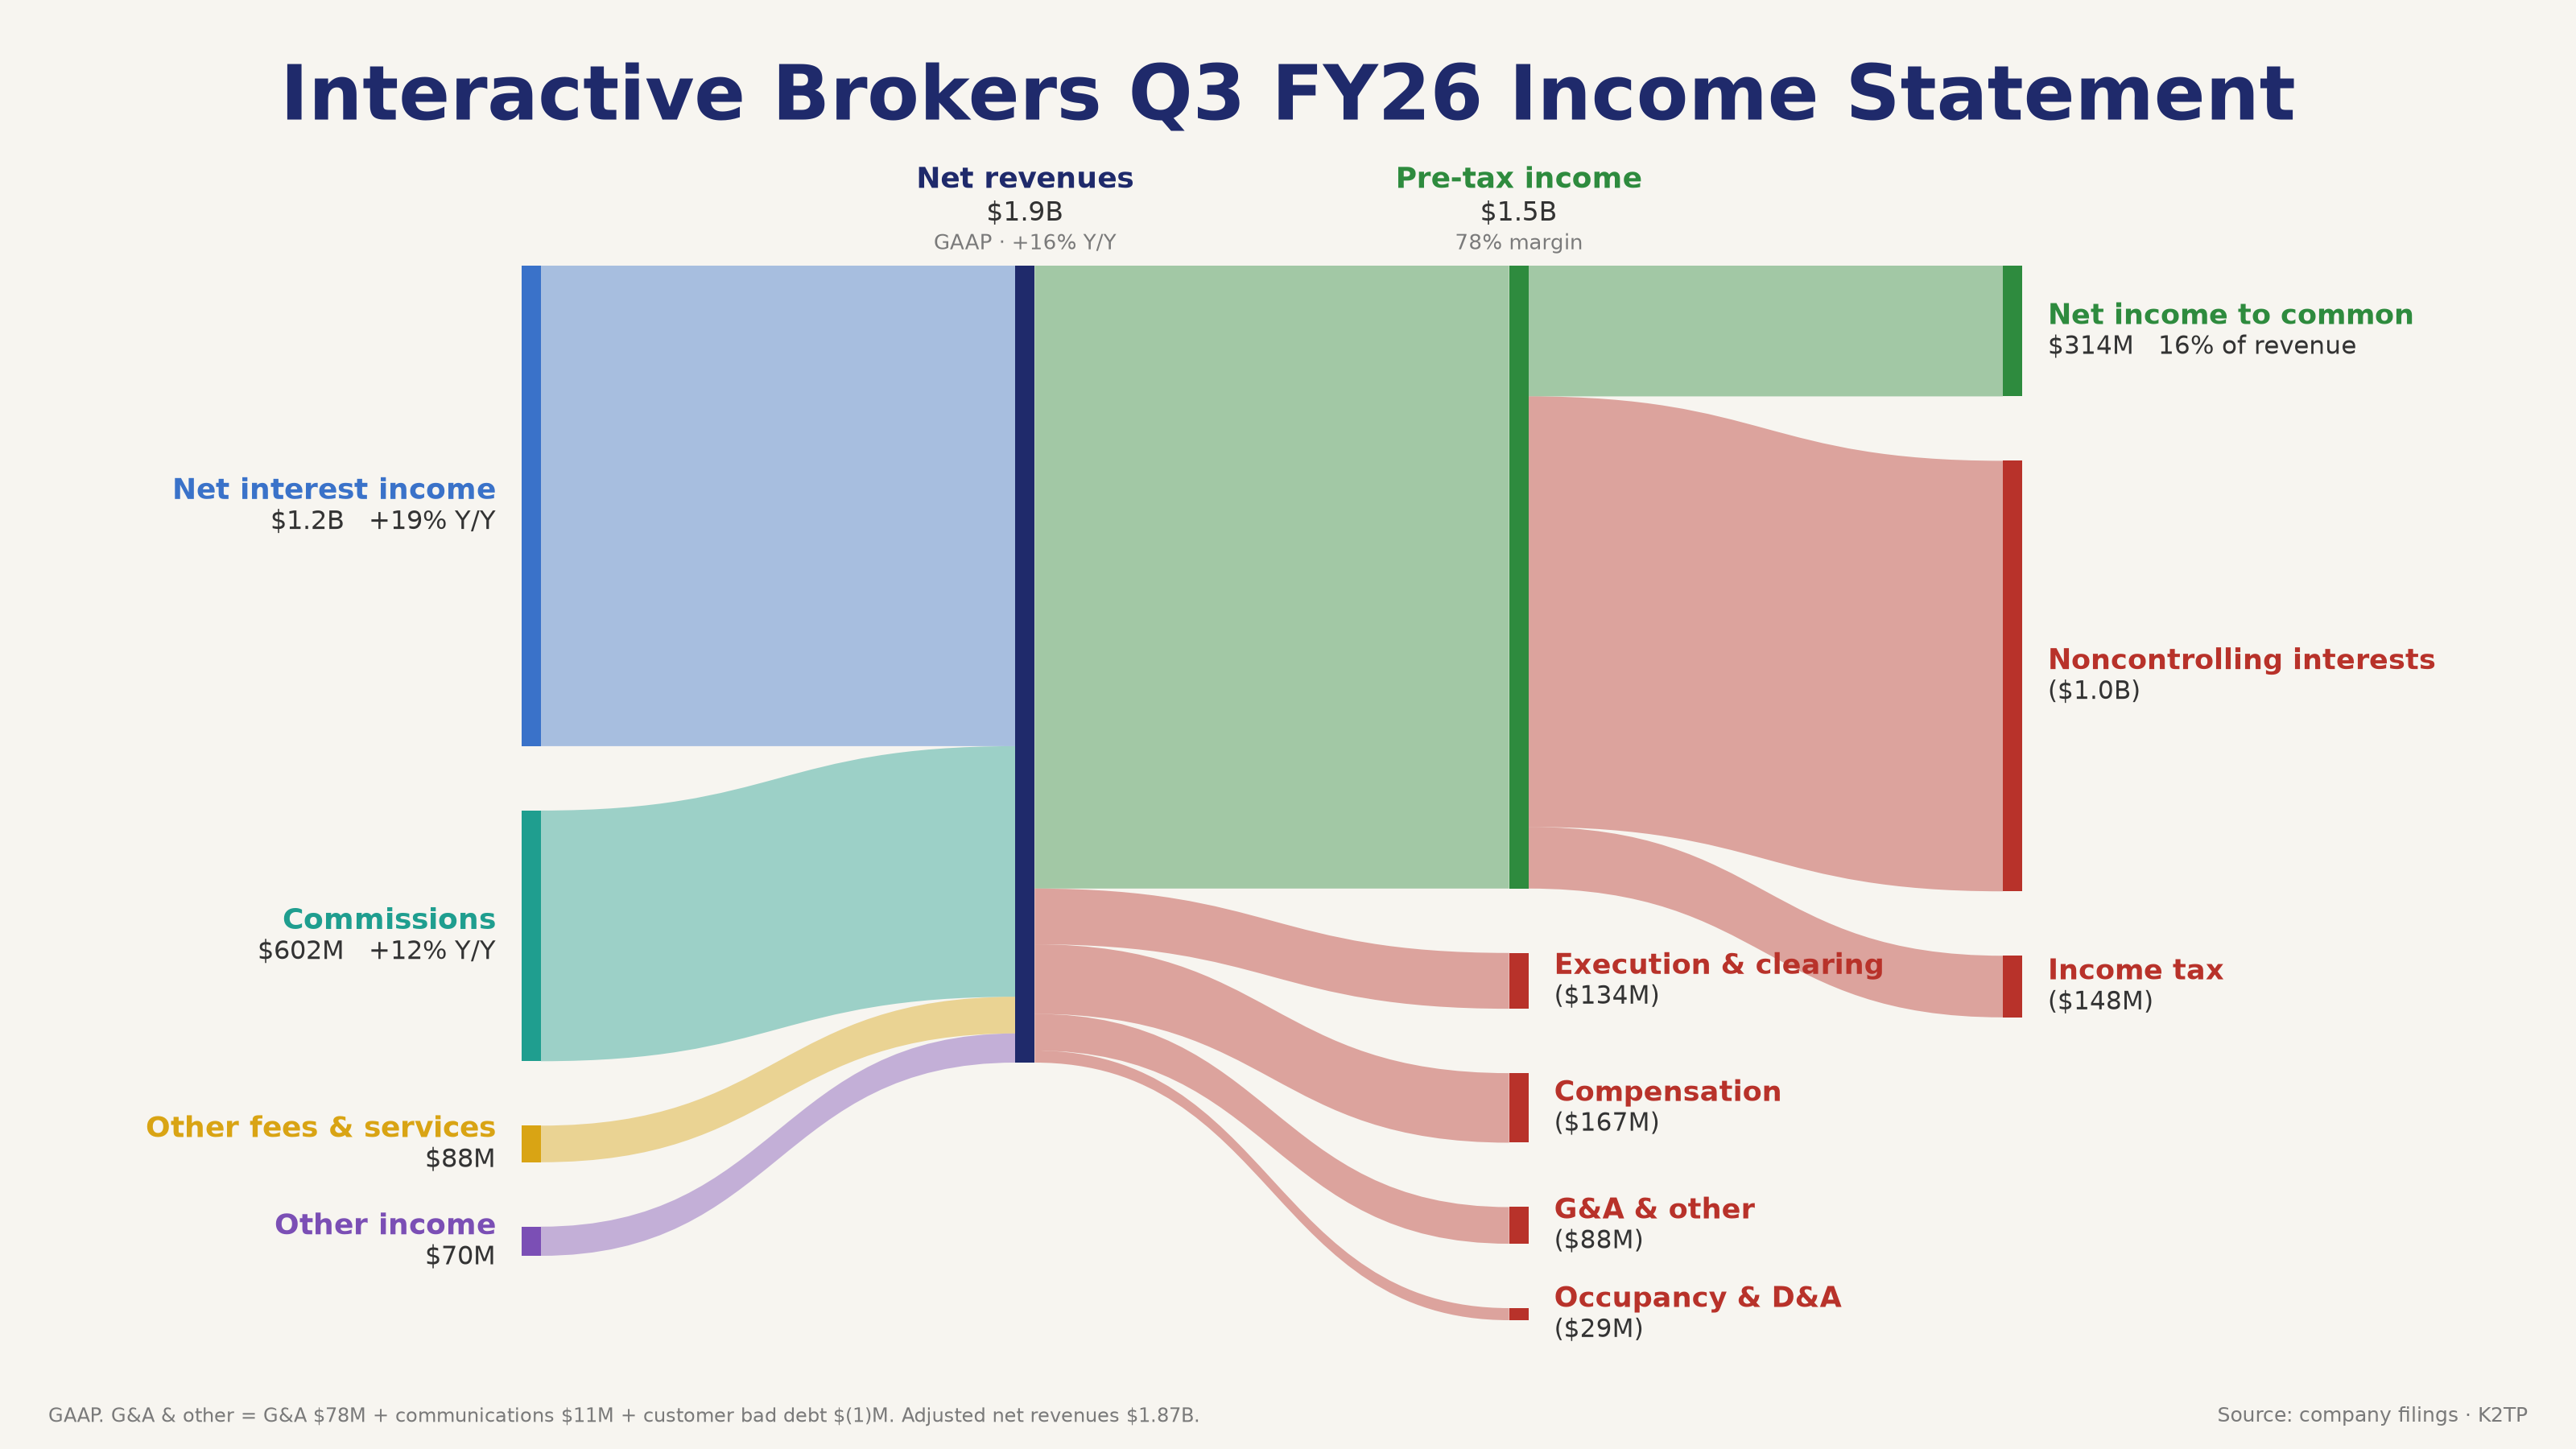
- Interactive Brokers: EPS điều chỉnh $0.67 (dự báo $0.68) 🔴; doanh thu ròng GAAP $1.91 tỷ (điều chỉnh $1.87 tỷ). Cổ phiếu giảm khoảng 1% sau giờ
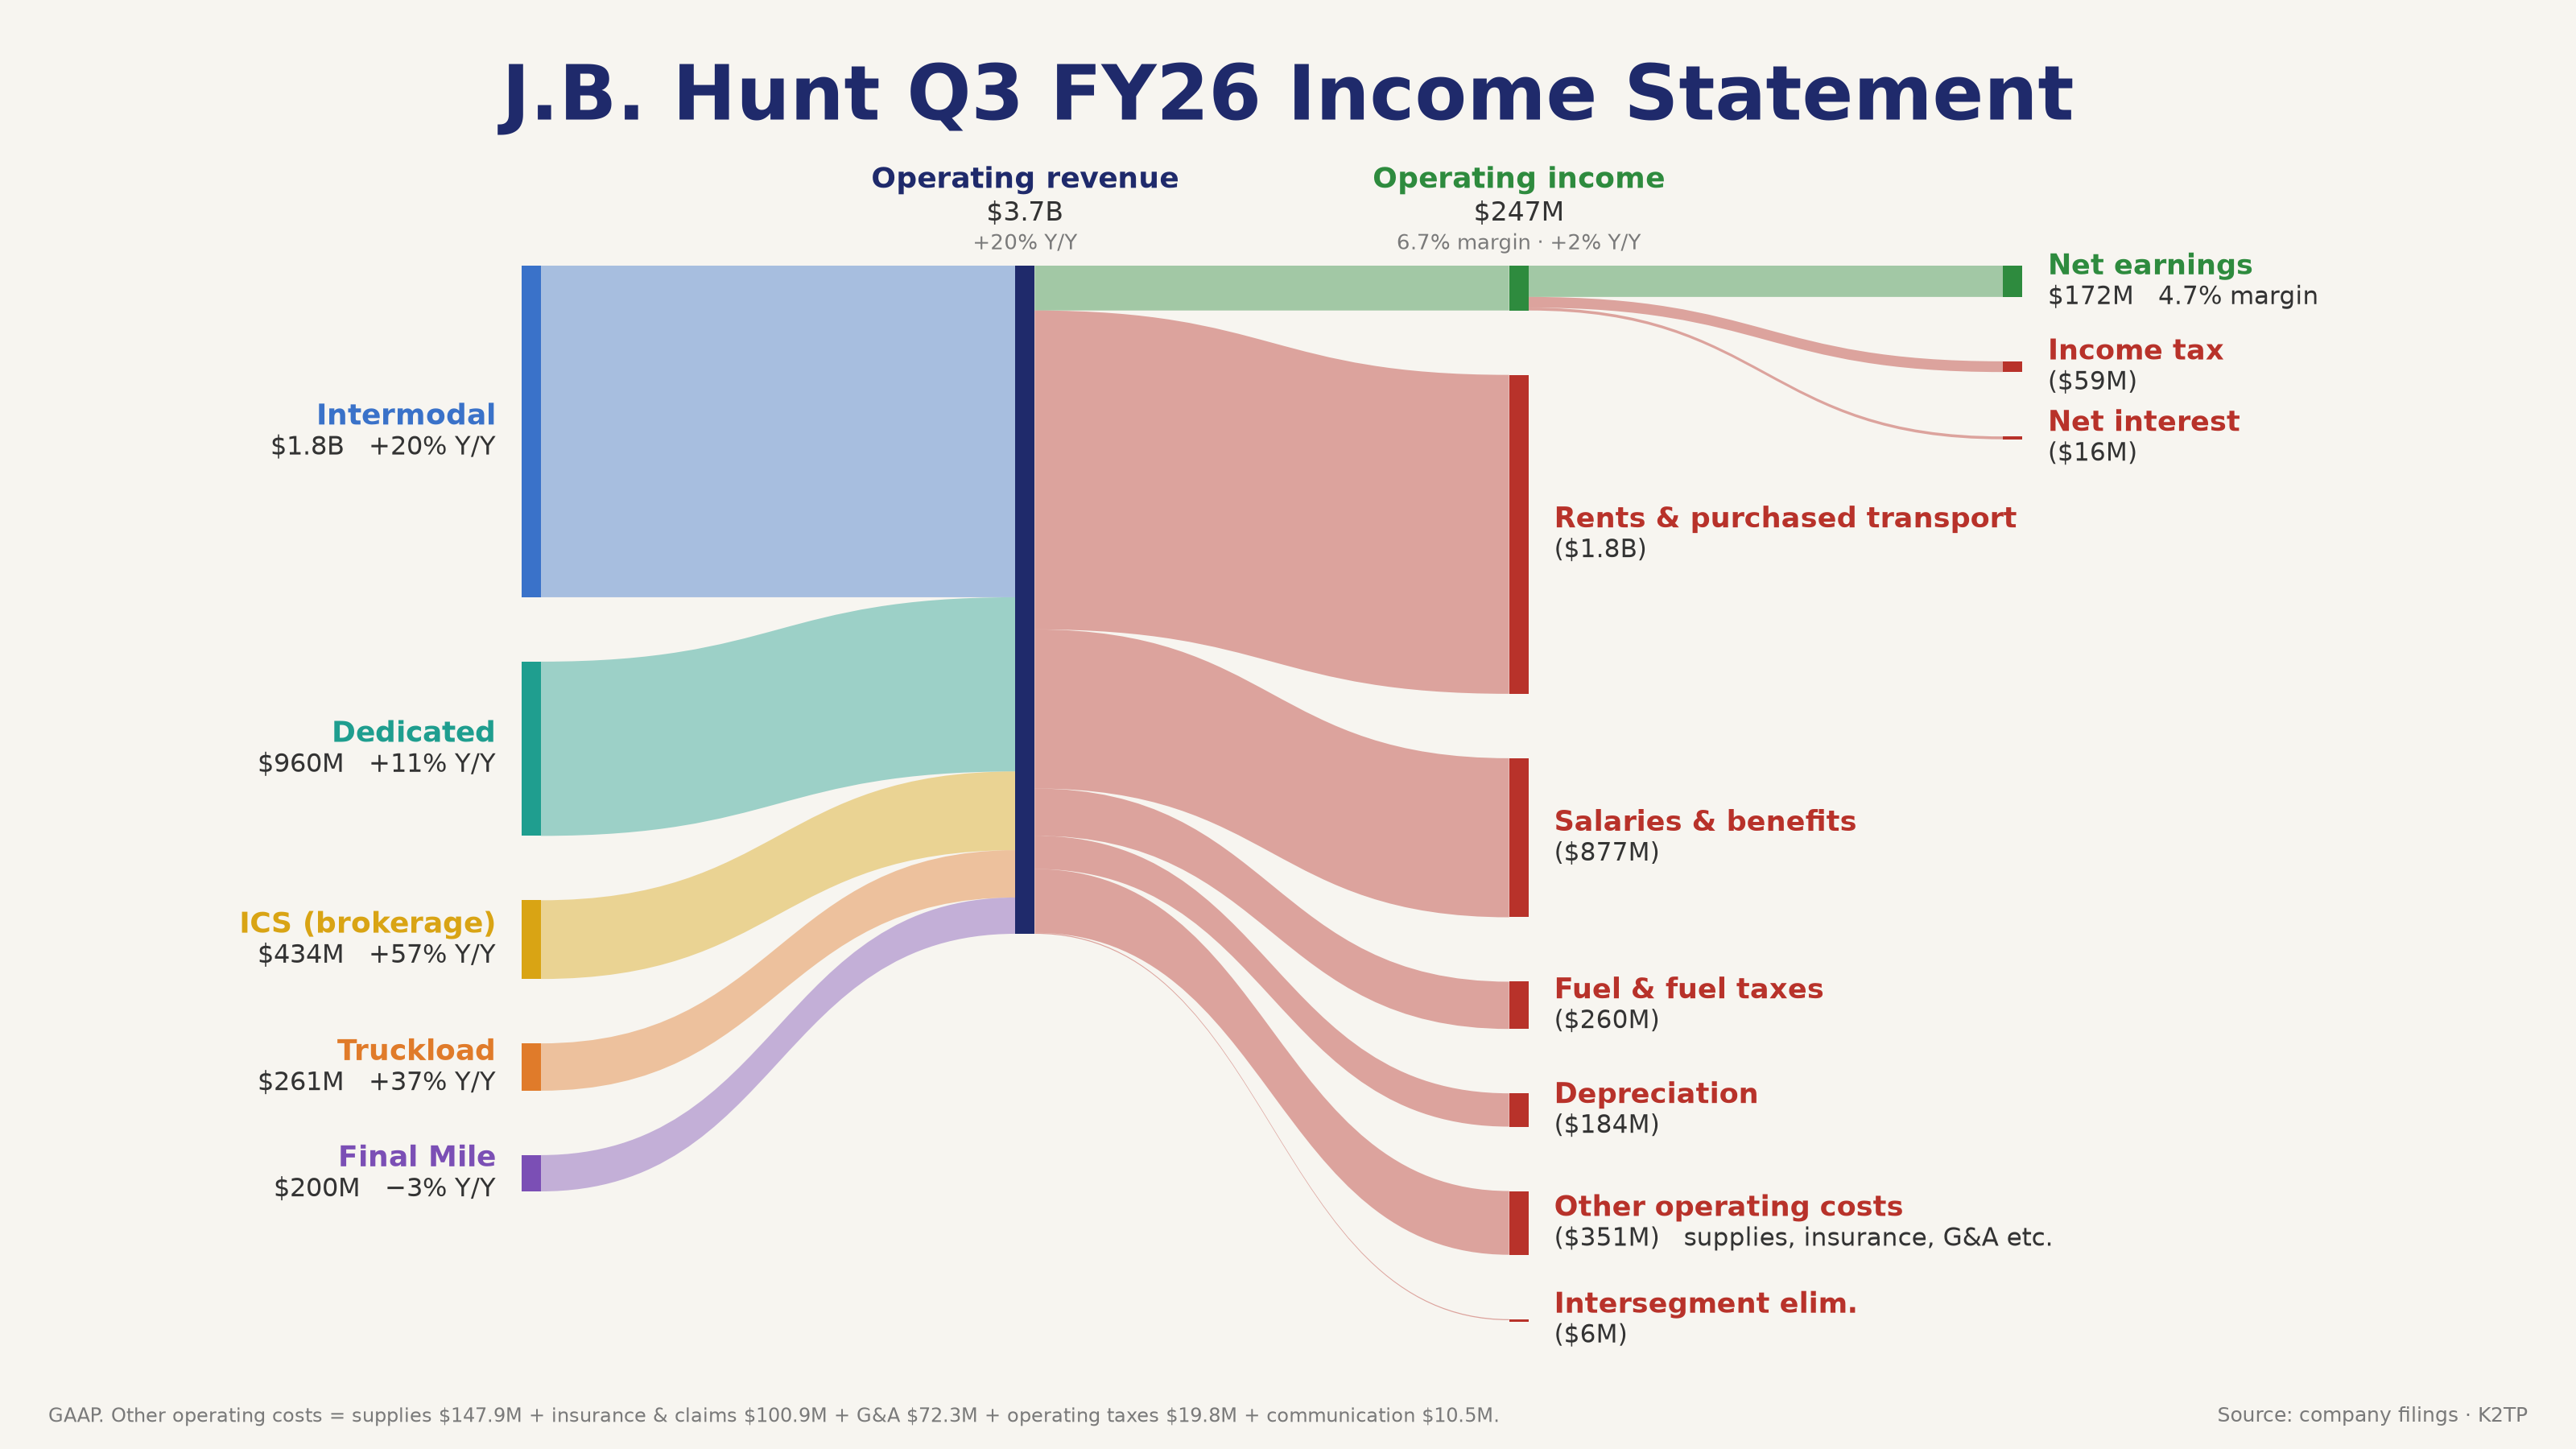
- J.B. Hunt: EPS $1.82 (dự báo $1.89) 🔴; doanh thu $3.68 tỷ (dự báo $3.57 tỷ) 🟢. Cổ phiếu giảm hơn 2% sau giờ
- Varonis (VRNS): thương vụ Proofpoint mua lại bằng tiền mặt ~$6.3 tỷ; cổ phiếu tăng hơn 2% sau giờ
- Trong phiên: ManpowerGroup (MAN) −15.82% do doanh thu hụt và thay CEO
→ Không có báo cáo sau giờ nào đủ lớn để làm chỉ số biến động. MAN khớp với câu chuyện thị trường lao động nguội đi nhưng chỉ là trường hợp riêng lẻ.
THỊ TRƯỜNG: LUÂN CHUYỂN NÂNG SPX, NDX ĐỨNG YÊN
Chỉ số (đóng cửa):
- SPX 7,744.06 (+0.33%), biên độ ngày 7,669.66–7,754.15
- NDX 29,935.59 (−0.05%)
- RUT 2,767.27 (+1.38%)
- DJIA 52,177.69 (+1.08%)
- RSP 215.00 (+1.37%)
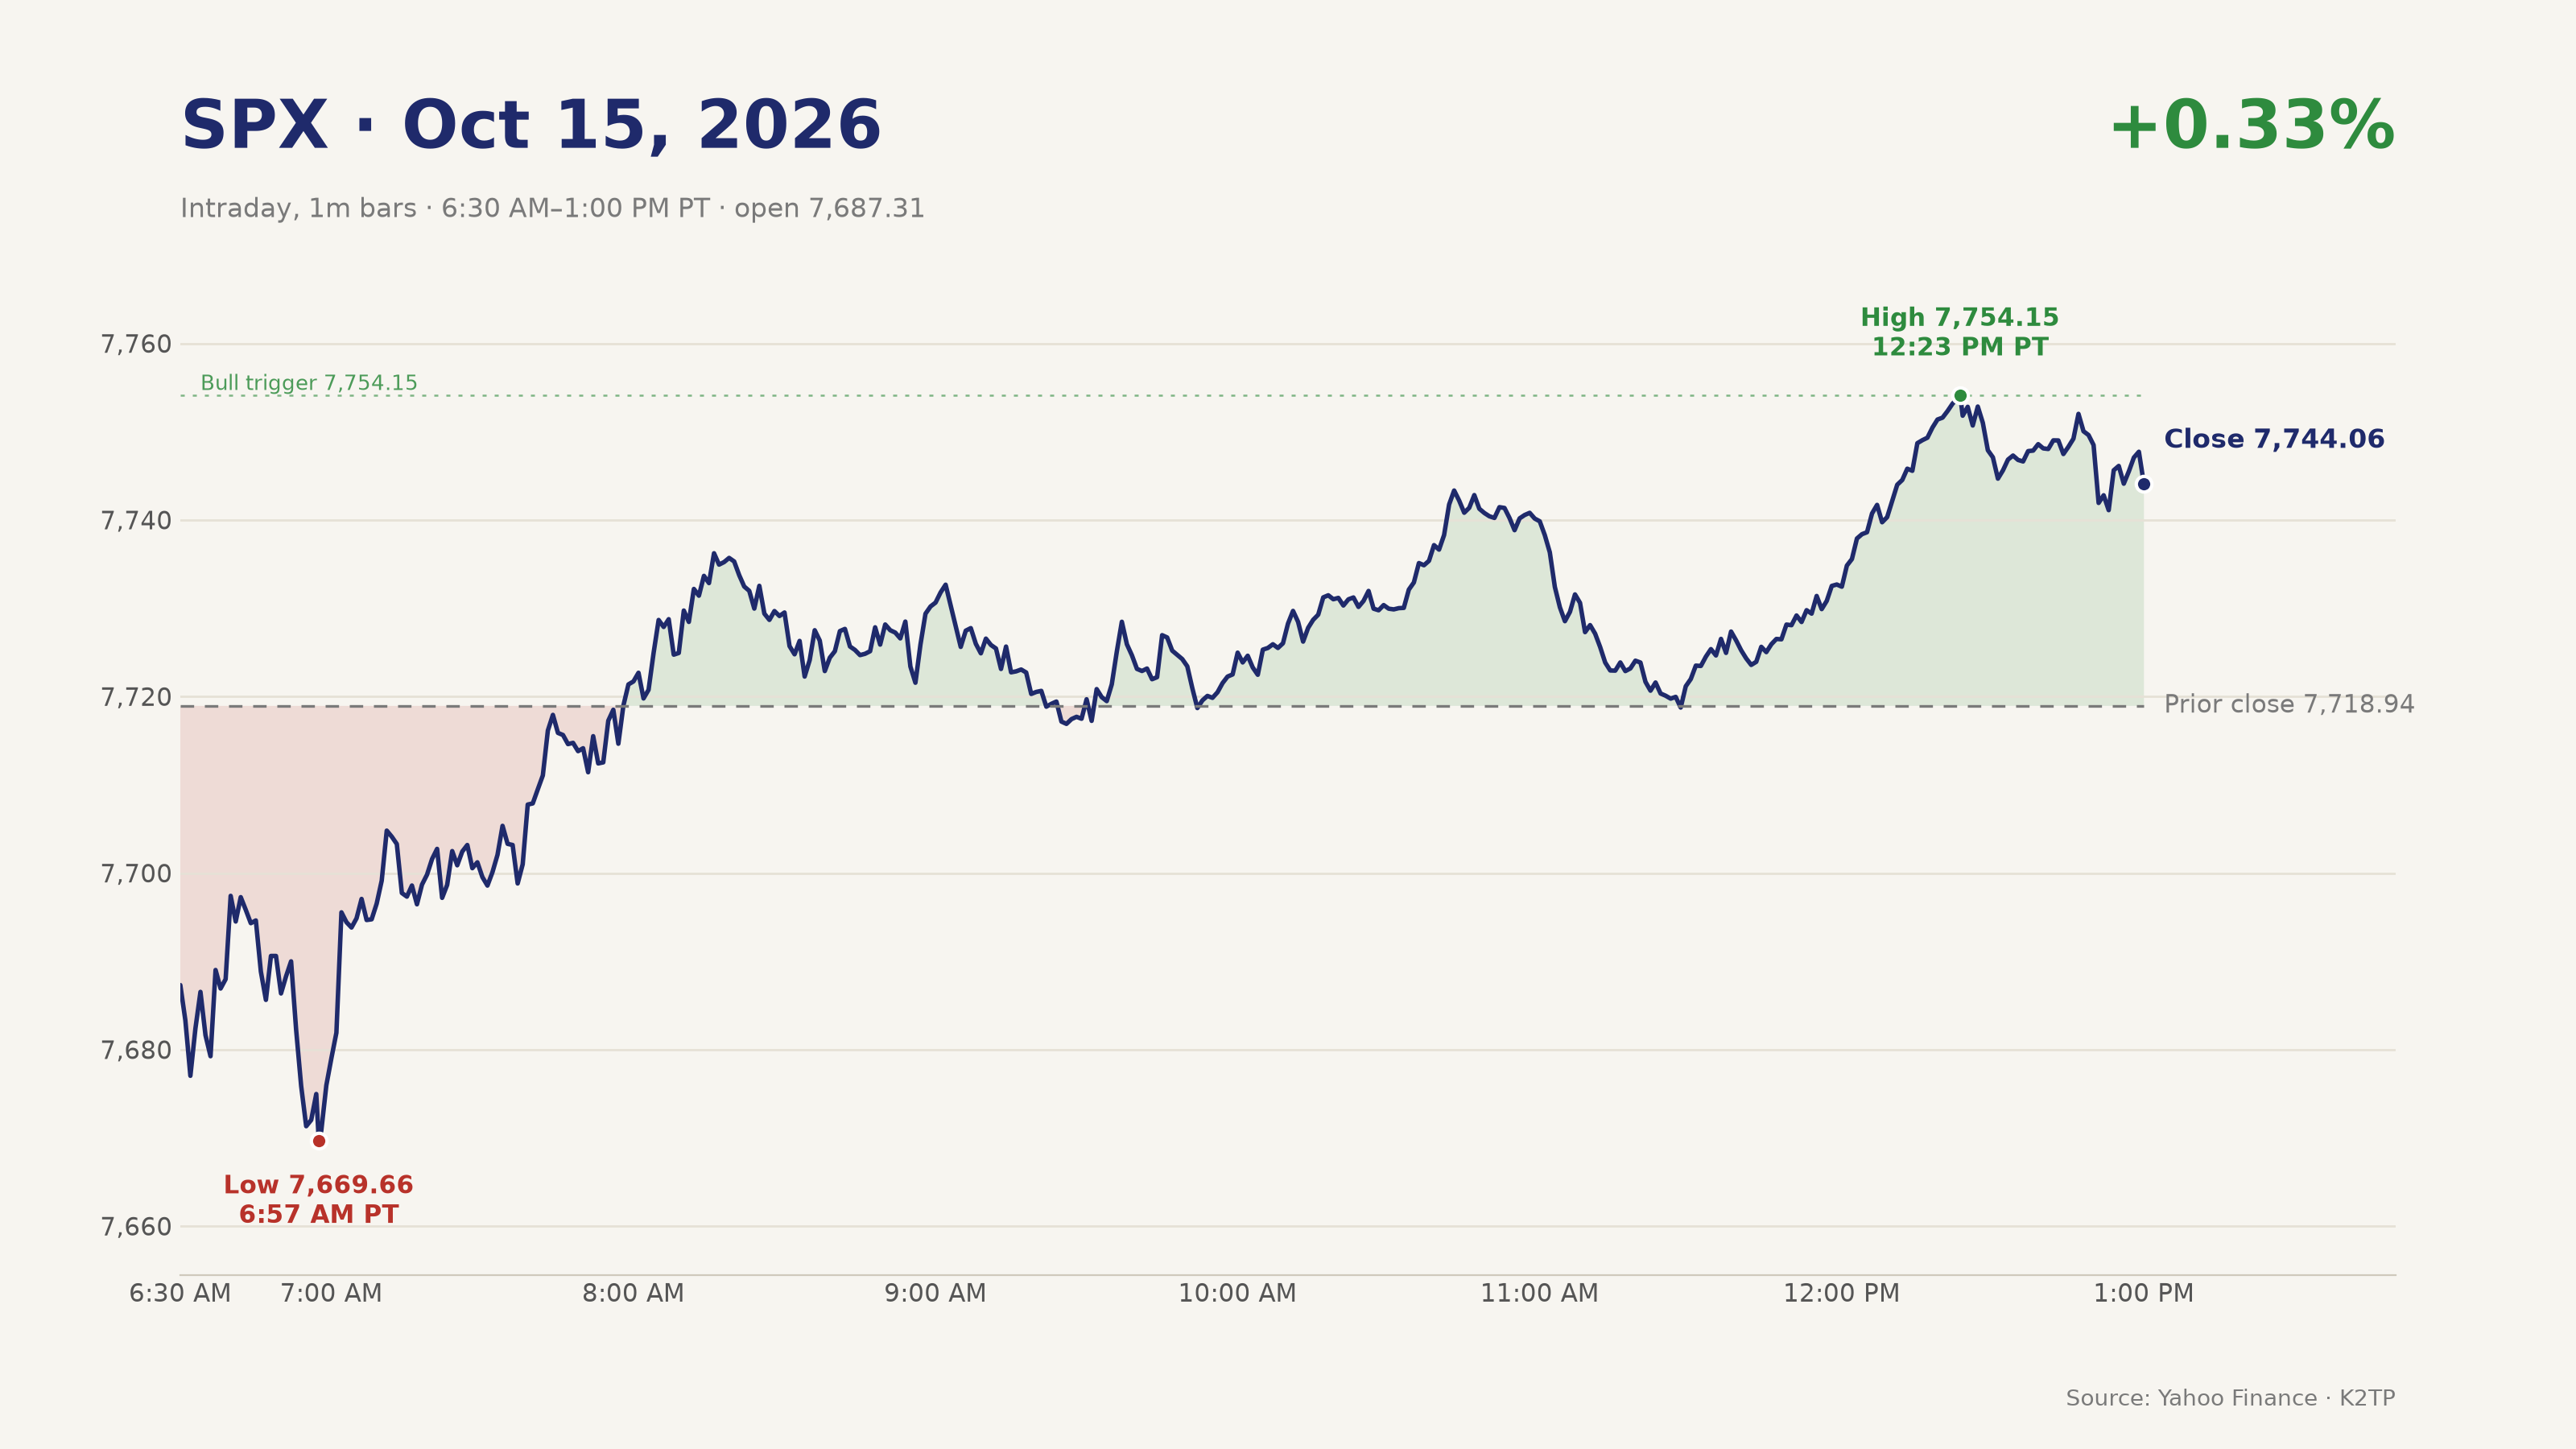
Diễn biến trong phiên: Trước giờ mở cửa ES −0.31%. Sau khi mở cửa, cả hai ngưỡng Bear của bản tin sáng đều bị kích hoạt (SPX chạm đáy 7,669.66, VIX lên đỉnh 18.01) rồi đảo chiều. Đến trưa SPX đi ngang ở 7,718.18 (−0.01%). Trước giờ đóng cửa SPX +0.28% (7,740.66), và đóng cửa ở 7,744.06 sau khi lên đỉnh 7,754.15.
Luân chuyển ngành:
- Nhóm tăng: XLV +1.86%, XLB +1.79%, XLY +1.71%, XLC +1.46%, XLF +1.38%, XLRE +1.21%
- Nhóm giảm: XLE −1.58%, XLK −0.65%, XLU −0.17%
- Mega-cap: MSFT +1.08%, GOOGL +0.45%, AMZN +0.27%; NVDA −1.84%, TSLA −1.29%, AAPL −0.28%
Nội tại thị trường:
- Lúc 9:44 AM PT: NYSE mã tăng/mã giảm 2.34:1, Nasdaq 1.52:1
- S&P 500: 23 mã đạt đỉnh mới, không có mã chạm đáy mới; Nasdaq: 51 đỉnh mới so với 351 đáy mới
- Số liệu A/D chính thức lúc đóng cửa: chưa có
Biến động:
- VIX 16.46 (−2.43%), biên độ 16.34–18.01
- Lúc trước giờ đóng cửa: VIX3M 18.58, cấu trúc kỳ hạn Contango
- Vol đang hạ nhiệt nhưng chưa yên, với Warsh tối nay và OpEx ngày mai
Toàn cầu:
- Châu Á bán tháo mạnh: Nikkei −4.90%, KOSPI khoảng −7%, Thượng Hải −2.46%, Hang Seng −1.16%
- Châu Âu trái chiều: STOXX 50 −0.36%, DAX +0.33% lúc đóng cửa; FTSE +0.99% (số liệu trước giờ mở cửa)
- Sáng sớm thứ Sáu: hợp đồng tương lai Nikkei hướng lên; Kospi và ASX mở cửa tích cực hơn
Các mức quan trọng của SPX:
- 7,754.15: đỉnh hôm nay, cũng là ngưỡng Bull
- 7,745.15: đỉnh lúc trước giờ đóng cửa
- 7,744.06: giá đóng cửa
- 7,718.94: giá đóng cửa thứ Tư, cũng là ngưỡng Bear
- 7,693.31: đáy thứ Tư
- 7,669.66: đáy hôm nay
- VIX: 16.34, 16.46 và 16.87
Góc option seller:
- Kịch bản Bull: SPX trên 7,754.15, VIX dưới 16.34 và SOX tăng sẽ có lợi cho việc bán premium phía put. Giữ size vừa phải cho đến khi qua phần phát biểu của Warsh.
- Kịch bản Bear: SPX dưới 7,718.94, VIX trên 16.87 và 10Y trên 5.19% sẽ đưa thị trường quay lại RISK-OFF. Khi đó nên nới strike hoặc giảm size short put.
- Tránh Iron Condor hẹp trên NDX và semi khi SOX đã giảm 7 phiên liên tiếp.
- Event risk dồn dập: Warsh lúc 8:30 PM PT tối nay, sau đó là giá nhập khẩu và sản xuất công nghiệp, rồi OpEx tháng. Không nên mở vị thế 0DTE trước khi có số liệu.
CHỐT LẠI
- PPI nóng không làm thị trường gãy. Trái phiếu tăng 10 bp, xác suất tăng lãi suất hạ nhiệt và SPX dứt chuỗi 3 phiên giảm.
- Lực mua đến từ luân chuyển, không đến từ AI. Dow, small caps và equal-weight dẫn dắt trong khi NDX đi ngang và SOX giảm phiên thứ 7.
- Regime chuyển từ RISK-OFF sang TRANSITION, nghiêng về tích cực. Thị trường chưa thể lên RISK-ON khi semi còn yếu.
Cần theo dõi ngày mai (PT):
- 8:30 PM tối nay: Fed Chair Warsh trò chuyện cùng Georgieva (IMF)
- Thứ Sáu trước giờ mở cửa: báo cáo của ngân hàng khu vực và bảo hiểm (TFC, TRV, MTB, CFG, RF)
- Lịch số liệu thứ Sáu
| Chỉ số | Giờ PT | Dự báo | Kỳ trước |
|---|---|---|---|
| Giá nhập khẩu MoM | 5:30 AM | +0.9% | +0.7% |
| Giá xuất khẩu MoM | 5:30 AM | +1.0% | +0.6% |
| Sản xuất công nghiệp MoM | 6:15 AM | +0.4% | 0.0% |
| Hiệu suất sử dụng công suất | 6:15 AM | 76.5% | 76.3% |
- Thứ Sáu: OpEx tháng (OpEx tháng 10 thông thường, không phải triple witching)
- 27–28/10: FOMC
Kỳ vọng Bull: SPX trên 7,754.15, VIX dưới 16.34 và SOX tăng. Kỳ vọng Bear: SPX dưới 7,718.94, VIX trên 16.87 và 10Y trên 5.19%.
Nguồn: 4 bản tin K2TP ngày 15/10/2026 (Bản tin trước giờ mở cửa, Midday, Pre-Close, Evening Recap); Sankey báo cáo tài chính lấy từ công bố chính thức Q3 2026 của các công ty. Analysis: K2TP Framework.